Tại sao sau khi giá cổ phiếu tăng mạnh, Intel lại nên tận dụng cơ hội để phát hành thêm cổ phiếu?
Tiêu đề gốc: Intel Nên Huy Động Vốn
Tác giả gốc: Semianalysis
Biên dịch: Peggy, BlockBeats
Lời biên tập: Kể từ đầu tháng 4 khi thoát khỏi xu hướng đột phá, giá cổ phiếu Intel liên tục phục hồi và đón nhận hai chất xúc tác quan trọng trong tháng 6: Một là tin tức thị trường cho rằng Google đã đặt hàng chip AI cho Intel, đẩy giá cổ phiếu tăng mạnh trong một ngày; hai là Bank of America hiếm khi nâng xếp hạng Intel từ "kém hơn thị trường" lên trực tiếp "mua vào", với giá mục tiêu tăng từ 96 USD lên 135 USD. Đằng sau đợt phục hồi này, thị trường không chỉ định giá lại hiệu suất ngắn hạn của Intel, mà còn là vị thế chiến lược của nó trong CPU AI, sản xuất tiên tiến và chuỗi cung ứng chip nội địa Hoa Kỳ.
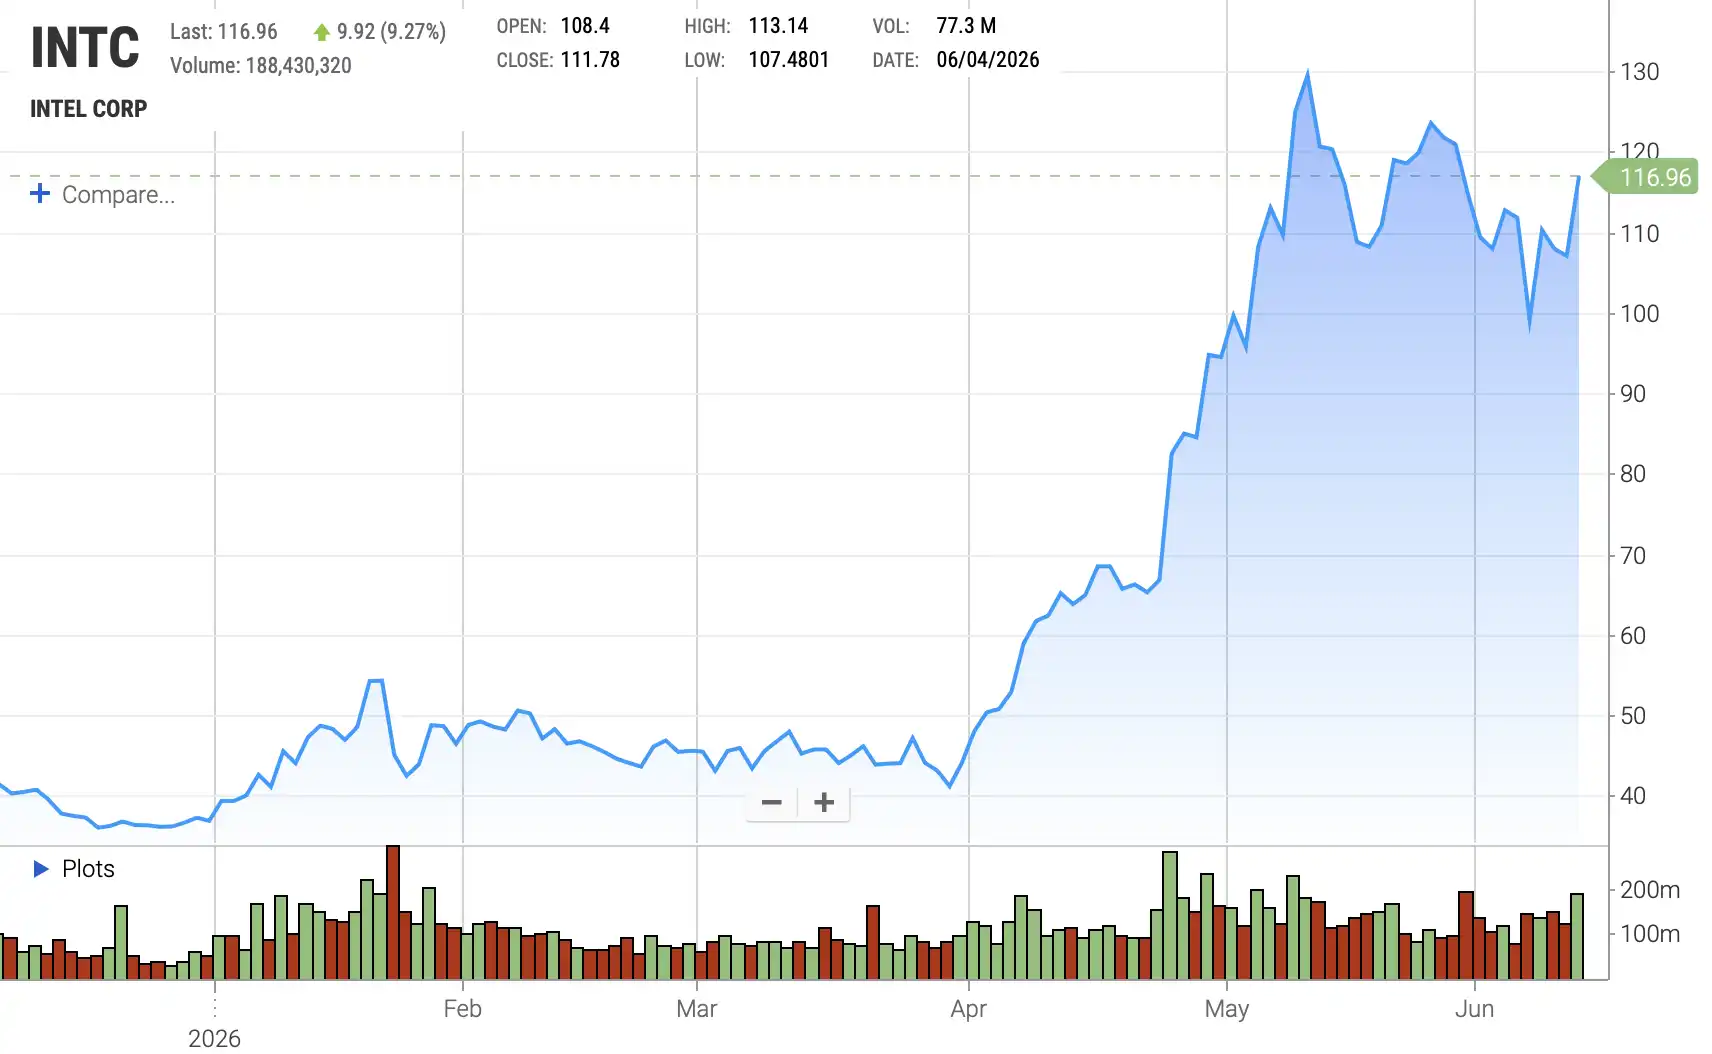
Biểu đồ giá cổ phiếu INTC
Hiện nay, câu chuyện chuyển đổi của Intel đang bước từ giai đoạn "tự cứu" sang "mở rộng trở lại". Với việc Chen Liwu nhậm chức CEO, thay máu hội đồng quản trị mới, cùng sự tham gia của chính phủ Hoa Kỳ, SoftBank, NVIDIA và các nguồn vốn chiến lược khác, kỳ vọng của thị trường đối với Intel đã được cải thiện rõ rệt. Nhưng bài viết này nhắc nhở rằng, yếu tố quyết định liệu Intel có thể quay lại bàn đàm phán cốt lõi của quy trình sản xuất tiên tiến hay không không chỉ là cam kết của khách hàng và sự phục hồi giá cổ phiếu, mà còn là liệu nó có đủ vốn để thực sự xây dựng năng lực sản xuất gia công hay không.
Tác giả cho rằng, vấn đề của Intel trong thập kỷ qua phần lớn đến từ kỹ thuật tài chính: bán tài sản, giới thiệu đối tác liên doanh, thông qua Smart Capital (sử dụng liên doanh và xử lý tài sản để giảm áp lực chi tiêu vốn) để giảm bớt áp lực dòng tiền, nhưng cũng nhường lại lợi nhuận dài hạn từ các tài sản cốt lõi như nhà máy sản xuất wafer.
Hiện tại, điều Intel nên làm nhất không phải là mua lại cổ phiếu, mà là tận dụng sức mạnh giá cổ phiếu để huy động vốn cổ phần. Lý do rất trực tiếp: Một mặt, định giá hiện tại đã ở mức cao, pha loãng cổ phần từ 4% đến 5% có thể huy động khoảng 25 tỷ USD, đủ để tăng cường đáng kể khả năng xây dựng năng lực sản xuất tiên tiến của Intel; mặt khác, chính phủ Hoa Kỳ, SoftBank, NVIDIA và các bên khác trước đây đã tham gia với giá thấp hơn giá cổ phiếu hiện tại, việc phát hành thêm cổ phiếu lúc này không nhất thiết "trừng phạt" các cổ đông mới, mà có thể tăng giá trị sổ sách trên mỗi cổ phiếu và mang lại lợi nhuận sổ sách cho các nhà đầu tư chiến lược này.
Quan trọng hơn, các phương thức huy động vốn thay thế mà Intel đã thử trước đây đã chứng minh chi phí không hề thấp. Dù là bán NAND, giảm tỷ lệ sở hữu Mobileye, nhường quyền kiểm soát Altera, hay thông qua SCIP (Chương trình Đầu tư Chung Bán dẫn, tức dùng quyền lợi dài hạn của nhà máy wafer để đổi lấy vốn bên ngoài) để giới thiệu các đối tác như Apollo, Brookfield, về bản chất đều là dùng tài sản và lợi nhuận tương lai để đổi lấy tiền mặt. Hiện Intel lại chi 14,2 tỷ USD để mua lại cổ phần Fab 34 do Apollo nắm giữ, điều này cho thấy việc nhường lại lợi ích kinh tế của nhà máy wafer ban đầu không hề rẻ. Tiếp tục tăng nợ sẽ gây áp lực lên bảng cân đối kế toán, tiếp tục bán tài sản thì không gian có hạn, cổ phần trở thành nguồn vốn rẻ nhất và sạch nhất hiện tại.
Do đó, nhận định cốt lõi của bài viết này là: Intel hiện tại không thiếu "câu chuyện phục hưng", mà thực sự thiếu vốn để hiện thực hóa câu chuyện đó. Nhu cầu về CPU Agentic (thế hệ CPU mới dành cho kỷ nguyên AI Agent), các khách hàng tiềm năng lớn như SpaceX và Tesla, cùng các đơn hàng từ Nvidia và Google, đều mang lại cho Intel nền tảng nhu cầu để trình bày với thị trường vốn. Đối với Intel, phát hành thêm cổ phiếu không đơn giản là pha loãng, mà là khi cánh cửa thị trường mở ra, dùng vốn rẻ để đổi lấy năng lực sản xuất tiên tiến, mảng kinh doanh gia công và quyền thực thi câu chuyện chủ quyền bán dẫn. Bỏ lỡ cánh cửa này có thể đắt hơn chính việc huy động vốn.
Dưới đây là nội dung gốc (đã được chỉnh sửa để dễ đọc hiểu):
Chúng tôi đã viết rất nhiều bài về Intel. Đối với chúng tôi, công ty này có một ý nghĩa đặc biệt; nó gần như có thể coi là điểm khởi đầu của ngành bán dẫn. Chỉ nói rằng chúng tôi yêu Intel và đồng tình với vai trò của nó trên thế giới vẫn là chưa đủ. Trước đây, khi các sản phẩm đầu tiên của Intel gặp sai lầm, chúng tôi đã chỉ ra vấn đề một cách rất thẳng thắn; còn đối với quá trình chuyển đổi của nó, chúng tôi luôn ủng hộ và kỳ vọng. Một trong những nhận định kiên định nhất của chúng tôi là hội đồng quản trị Intel là một trong những bên chịu trách nhiệm lớn nhất dẫn đến sự suy thoái của Intel, và gần đây, cuối cùng chúng tôi cũng thấy được những thay đổi mà mình hằng mong đợi.
Franky Yeary vừa rời nhiệm sở sau 17 năm phục vụ trong hội đồng quản trị. Giờ đây, hội đồng quản trị mới đã được thành lập bởi những người thực sự hiểu ngành này, chứ không chỉ hiểu về kỹ thuật tài chính. Chủ tịch mới từng làm việc tại Qualcomm, Lip-Bu Tan giữ chức CEO, Steve Sanghi và Stacey Smith từ Microchip, cùng Eric Meurice từ ASML cũng có mặt trong hội đồng. Nói cách khác, hội đồng quản trị lần này cuối cùng cũng thực sự hiểu về công nghệ.
Tuy nhiên, mặc dù quá trình chuyển đổi của Intel đã được khởi động một phần, con đường để công ty hoàn toàn hồi sinh vẫn còn rất dài. Hôm nay, chúng tôi cho rằng Intel nên thực hiện một canh bạc chiến lược lớn dưới sự dẫn dắt của hội đồng quản trị mới: không phải mua lại cổ phiếu, mà là phát hành đủ số lượng cổ phiếu để một lần và mãi mãi sửa chữa triệt để tình hình tài chính của Intel.
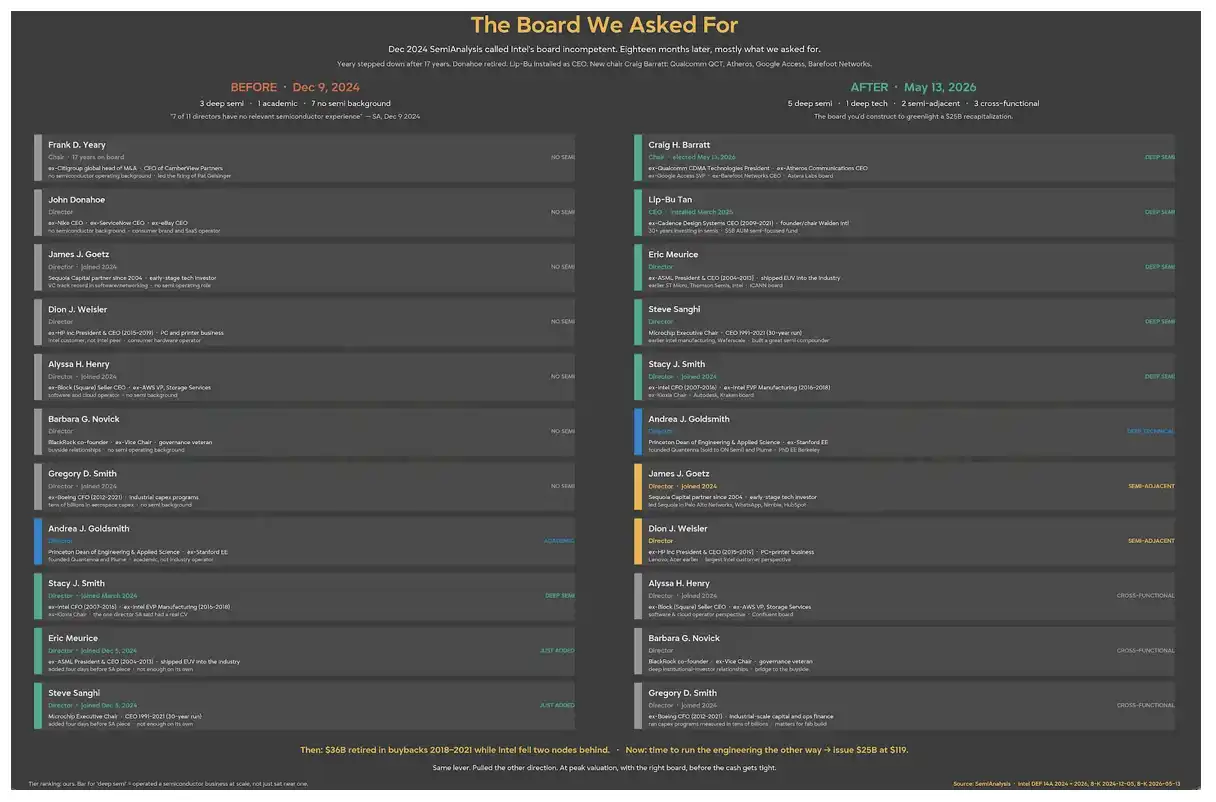
Lip-Bu Tan đã kéo Intel trở lại từ bờ vực thẳm và huy động được khoảng 20 tỷ USD thông qua việc chính phủ Mỹ góp vốn, SoftBank, Altera và các khoản đầu tư chiến lược từ Nvidia. Intel không nên dừng lại giữa chừng, mà nên tiếp tục tận dụng cơ hội giá cổ phiếu đang mạnh lên hiện tại. Trong những năm tồi tệ trước đây, công ty từng là người mua ròng cổ phiếu với số lượng lớn; giờ là lúc phát hành cổ phiếu khi giá đang mạnh. Nếu thực hiện đúng cách, điều này sẽ giúp quá trình chuyển đổi của Intel dễ dàng thành công hơn.
Lưu ý: Trần Lập Vũ là CEO của Intel, được bổ nhiệm vào tháng 3 năm 2025, đồng thời cũng gia nhập hội đồng quản trị Intel
Việc pha loãng cổ phiếu lúc này lại đang thưởng cho các nhà đầu tư đã đặt cược
Hãy xem số vốn này ban đầu được rót vào với mức giá nào. Chính phủ Mỹ đã đăng ký mua tối đa 433 triệu cổ phiếu, với giá 20,47 USD mỗi cổ phiếu, tương ứng tỷ lệ sở hữu 9,9% tại thời điểm ký kết; tính đến cuối quý 1, vẫn còn 149 triệu cổ phiếu đang trong trạng thái ký quỹ. Giá tham gia của SoftBank là 23,00 USD, giá tham gia của NVIDIA là 23,28 USD. Hiện tại, tất cả những người nắm giữ này đều đang ở trạng thái lãi trên sổ sách.
Vì vậy, trực giác cho rằng việc huy động vốn sẽ trừng phạt các nhà đầu tư mới tham gia thực ra đã sai hướng. Việc phát hành cổ phiếu ở mức giá cao hơn nhiều so với giá tham gia hiện tại sẽ làm tăng giá trị sổ sách trên mỗi cổ phiếu, đồng thời mang lại lợi nhuận trên sổ sách cho chính phủ Mỹ, SoftBank và NVIDIA. Việc có một điểm neo vốn chủ quyền gần 10% cũng là lý do quan trọng giúp Intel có thể hoàn thành đợt phát hành quy mô lớn với chi phí thấp. Intel là một trong số rất ít công ty trên toàn cầu có thể bán cổ phiếu ồ ạt khi thị trường nóng, đồng thời có chính phủ Mỹ làm chỗ dựa. Chừng nào đòn bẩy này còn tồn tại, thì nó đáng được tận dụng.
Intel cần vốn để thực hiện chuyển đổi
Tính theo kết quả kinh doanh 12 tháng qua, kể từ bong bóng năm 2000, Intel hầu như chưa bao giờ đắt đỏ như bây giờ. Chúng tôi tin tưởng vào triển vọng tươi sáng của công ty, nhưng để đạt được triển vọng đó, một trong những yếu tố quan trọng nhất chính là vốn; và giá cổ phiếu hiện tại chưa phản ánh đầy đủ rủi ro thực thi thực tế.
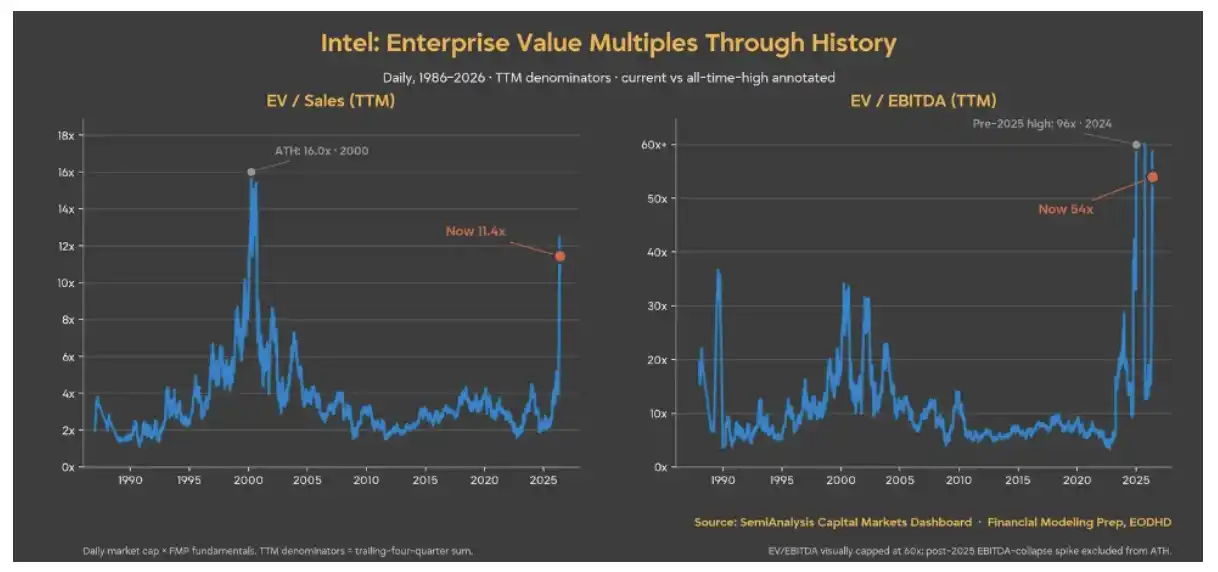
Quan trọng hơn, ngay cả trong trường hợp nhu cầu về Agentic CPU (CPU thế hệ mới hướng tới kỷ nguyên AI Agent) phục hồi và tình hình lạc quan nhất, Intel cũng không thể tự mình gánh vác toàn bộ chi phí cần thiết cho các kịch bản tăng trưởng. Chúng tôi cho rằng, đã đến lúc Intel thực hiện một "đợt mua lại ngược": tận dụng nhu cầu phát hành cổ phiếu hiện tại trên thị trường để huy động vốn cổ phần.
Cổ phiếu hiện là nguồn vốn rẻ nhất mà Intel có thể có được
Những người phản đối có thể nói rằng Intel còn nhiều cách khác để huy động vốn cho các nhà máy sản xuất wafer. Nhưng Intel đã thử tất cả những cách đó, và vừa mới cho thị trường thấy: những cách này không hiệu quả.
Apollo từng đầu tư 11,2 tỷ USD vào 49% cổ phần của liên doanh Fab 34; Brookfield đã thiết kế cấu trúc tài chính cho nhà máy wafer ở Arizona; Silver Lake mua lại 51% cổ phần của Altera với giá trị doanh nghiệp 8,75 tỷ USD, mang lại cho Intel khoảng 4,3 tỷ USD tiền mặt ròng. Intel cũng đã bán dần mảng kinh doanh NAND cho SK Hynix và tiếp tục bán cổ phần Mobileye. "Smart Capital" (chiến lược vốn thông minh thông qua liên doanh, bán tài sản để giảm áp lực chi tiêu vốn) đã từng là câu chuyện cốt lõi của Intel.
Sau đó, vào ngày 31 tháng 3 năm 2026, Intel đồng ý mua lại 49% cổ phần của Fab 34 do Apollo nắm giữ và hoàn tất giao dịch vào ngày 8 tháng 4 với tổng giá trị 14,2 tỷ USD, trong đó khoảng 7,7 tỷ USD là tiền mặt và 6,5 tỷ USD còn lại là khoản vay cầu. Ban lãnh đạo cho rằng việc mua lại này sẽ gia tăng lợi nhuận, và họ đã đúng – đó chính là điểm mấu chốt. Nếu việc mua lại cổ phần nhà máy wafer giúp gia tăng lợi nhuận, thì về bản chất, việc bán quyền kinh tế của nhà máy cho đối tác trước đó luôn là một hình thức huy động vốn đắt đỏ. SCIP (Chương trình Đầu tư Chung Bán dẫn) thực chất là nhượng lại một phần quyền hưởng lợi dài hạn từ tài sản tốt nhất của công ty cho bên góp vốn bên ngoài, để đổi lấy nguồn vốn có chi phí bề ngoài trông thấp hơn nhưng chi phí thực tế lại cao hơn. Intel giờ đây đã chứng minh bằng chính tấm séc của mình: so với việc tiếp tục nhượng lại lợi nhuận từ nhà máy wafer, họ muốn tự nắm giữ nhà máy và chịu trách nhiệm về khoản nợ tương ứng.
Vì vậy, hãy loại bỏ các lựa chọn khác. Tiếp tục thực hiện thêm các SCIP chính là loại lựa chọn mà ban lãnh đạo vừa mới đảo ngược với chi phí 14,2 tỷ USD. Tiếp tục tăng nợ sẽ chồng chất lên khoản nợ 45 tỷ USD đã có trên bảng cân đối kế toán; nếu tính cả khoản vay cầu từ Apollo, quy mô nợ sẽ đạt khoảng 51,5 tỷ USD. Các vụ bán tài sản lớn cũng gần như đã hoàn tất, Mobileye và Altera hoặc đã được bán, hoặc đã bán quyền kiểm soát. Phần còn lại là huy động vốn cổ phần. Và ở mức định giá hiện tại, cổ phiếu chính là nguồn vốn rẻ nhất mà Intel có trong tay.
Với sự công bố của dự án Terafab lớn và nhu cầu tràn ra từ tình trạng thiếu hụt nghiêm trọng của N3, mảng kinh doanh đúc chip của Intel mới chỉ bắt đầu. Để thực sự nắm bắt được cơ hội đặc biệt này, Intel phải trở thành nhà cung cấp quan trọng cho toàn ngành khi nguồn cung wafer quy trình tiên tiến khan hiếm. Và số vốn cần cho canh bạc lớn này đã vượt xa những gì Intel có thể trang trải từ dòng tiền hoạt động hiện tại.
Chỉ cần pha loãng cổ phiếu 4% đến 5% là có thể huy động được khoảng 25 tỷ USD, đủ để biến câu chuyện cung ứng lạc quan nhất thành hiện thực vào thời điểm quan trọng này.
Nhu cầu về CPU Agentic vẫn chưa đủ để trang trải hóa đơn cho Terafab
SpaceX, Tesla và các cam kết từ khách hàng lớn mà Terafab đại diện là chìa khóa để giải quyết vấn đề công suất cho 14A. Mục tiêu ban đầu là đạt 100.000 wafer mỗi tháng (WSPM), sau đó mở rộng lên 1 triệu wafer – điều này sẽ rất khó khăn và gây áp lực vốn cực kỳ nặng nề. Nhưng bước này phải xảy ra, bởi vì Chen Liwu đã công khai nói với thị trường: nếu không có khách hàng, ông sẽ đóng cửa mảng đúc chip. Giờ đây khách hàng đã đến, đã đến lúc xây dựng.
Ngoài các đối tác Terafab, sổ đặt hàng của Intel cũng đang dần được lấp đầy. Cấu hình DGX Rubin NVL8 của Nvidia liệt kê hai CPU chủ Intel Xeon 6; Google đã ký một thỏa thuận nhiều năm bao gồm Xeon và IPU tùy chỉnh; SambaNova cũng tham gia vào mảng suy luận. Khối lượng wafer đằng sau các đơn hàng này không được tiết lộ đầy đủ, nhưng thị trường vốn tài trợ cho một sổ đặt hàng có thể nhìn thấy có chi phí thấp hơn nhiều so với tài trợ cho một câu chuyện chuyển đổi. Và cuối cùng Intel đã có những đơn hàng để chỉ cho thị trường thấy. Huy động vốn cổ phần dựa trên nhu cầu đã ký kết có logic định giá hoàn toàn khác so với huy động vốn dựa trên một lời hứa.
Do nhu cầu CPU thấp hơn dự kiến, Intel trước đây đã cố gắng hết sức để trì hoãn chi tiêu vốn. Nhưng bây giờ, đã đến lúc phải đặt cược tất cả một lần nữa, như thời đại Gelsinger. Đây là thời điểm then chốt của chủ quyền silicon, Intel phải tiếp tục tăng cường đầu tư.
Dự án đa giai đoạn hoàn chỉnh này của Intel có thể tiêu tốn tới 119 tỷ USD. Mặc dù SpaceX sẽ cung cấp vốn ban đầu, Intel cũng phải đóng góp một khoản đáng kể. Ngay cả khi chỉ thực hiện đối ứng vốn biên, điều đó cũng đồng nghĩa với nhu cầu vốn mới ở mức hàng chục tỷ USD, và số tiền này một tháng trước còn chưa nằm trong ma trận quyết định chi tiêu vốn của Intel.
Bây giờ, đã đến lúc chấm dứt kỹ thuật tài chính của thập kỷ qua và phát hành cổ phiếu ngay lập tức. Bởi vì mặc dù việc tăng công suất rất thú vị, nhưng nó sẽ rất tốn kém. Cửa sổ phát hành cổ phiếu hiện tại đang rộng nhất trong một thời gian dài; nếu Cerebras có thể huy động được 5,55 tỷ USD, thì Intel có thể huy động được 25 tỷ USD. Quan điểm này chỉ càng trở nên mạnh mẽ hơn, bởi vì vốn hóa thị trường khoảng 498 tỷ USD của Intel hoàn toàn có thể hỗ trợ các đợt phát hành tiếp theo với quy mô lớn hơn nhiều. Theo quan sát của chúng tôi, cửa sổ này dường như đã mở hoàn toàn. Dưới đây là một số dữ liệu từ các trường hợp phát hành gần đây.
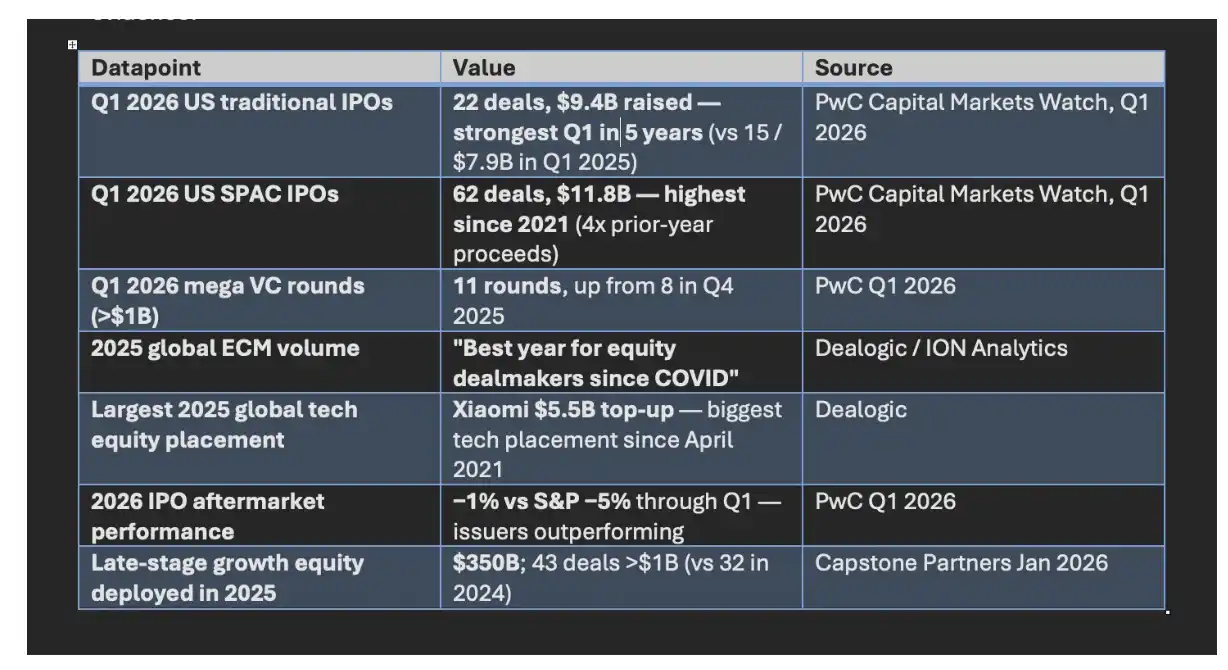
Cửa sổ giao dịch đã mở
Nói cách khác, vấn đề thực sự của Intel lúc này không còn là "có câu chuyện hay không", mà là "có đủ vốn để biến câu chuyện thành công suất hay không". Trong bối cảnh chính phủ Mỹ, SoftBank, Nvidia và các nguồn vốn chiến lược khác đã tham gia, và nguồn cung tiến trình tiên tiến đang trong giai đoạn khan hiếm, huy động vốn cổ phần không còn chỉ là một động thái phòng thủ làm loãng cổ đông, mà có thể trở thành một lựa chọn tấn công để Intel khởi động lại tham vọng xưởng đúc và đặt cược vào chủ quyền silicon. Đối với Intel, bỏ lỡ cửa sổ huy động vốn này có thể còn đắt giá hơn cả việc phát hành thêm cổ phiếu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan