Giá dầu vượt mốc 90 USD, đậu nành và ngô có thể theo kịp bao lâu?

TL;DR
· Sau khi dầu Brent tăng lên trên 90 USD, hợp đồng tương lai đậu tương và ngô Chicago cũng tăng theo.
· Sự khác biệt trên thị trường nằm ở việc liệu giá dầu có thể chuyển hóa thành tiêu thụ nông sản thực tế thông qua chuỗi nhiên liệu sinh học hay không.
· Các tài sản liên quan: Hợp đồng tương lai đậu tương, hợp đồng tương lai ngô, dầu Brent, DBA, USO, chuỗi nhiên liệu sinh học.
Sau khi dầu Brent tăng lên trên 90 USD vào tháng 7, hợp đồng tương lai đậu tương và ngô Chicago cũng tăng theo. Đối với nhà đầu tư, đây không phải là giao dịch trực quan nhất. Tình hình Trung Đông thường ảnh hưởng trước tiên đến cổ phiếu năng lượng, chi phí vận chuyển và kỳ vọng lạm phát, nhưng lần này, dòng vốn lại đẩy một phần lực mua vào nông sản.
Logic không phức tạp. Ngô có thể được chế biến thành ethanol, dầu đậu nành có thể được sử dụng cho dầu diesel sinh học và dầu diesel tái tạo. Giá dầu càng cao, tính kinh tế của nhiên liệu thay thế càng dễ được định giá lại, và các nguyên liệu liên quan cũng sẽ được thị trường tương lai mua trước.
Nhưng chuỗi này hiện vẫn đang ở giai đoạn kỳ vọng. Giá dầu, xuất khẩu và thời tiết cùng hỗ trợ giá nông sản, nhưng yếu tố thực sự quyết định xu hướng có thể đi xa đến đâu không phải là dầu thô có tăng mạnh hay không, mà là liệu nhu cầu nhiên liệu sinh học, khối lượng xuất khẩu và xếp hạng cây trồng có thể theo kịp hay không.
Dầu thô thay đổi điểm neo định giá cho nông sản
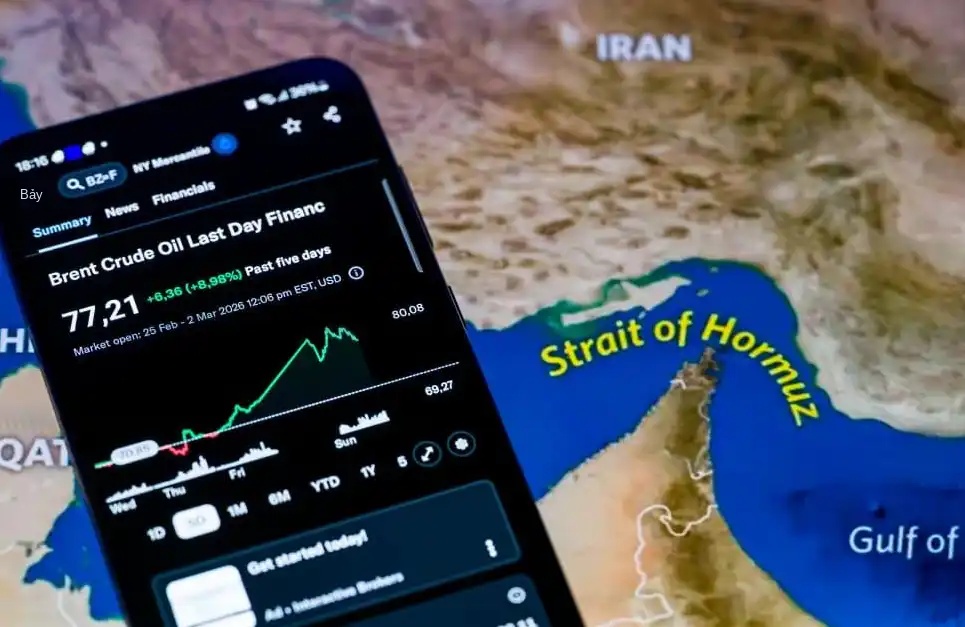
Điểm khởi đầu của đợt giao dịch này là mức bù rủi ro eo biển Hormuz do xung đột Trung Đông. Eo biển Hormuz là tuyến đường vận chuyển dầu mỏ quan trọng toàn cầu, thị trường lo ngại vận chuyển dầu bị hạn chế, ngay cả khi nguồn cung thực tế không bị gián đoạn quy mô lớn, giá dầu cũng sẽ đưa rủi ro vào giá trước.
Theo báo cáo của Reuters, dầu Brent đã tăng lên 90,79 USD vào ngày 20 tháng 7, và báo cáo liên quan ngày 22 tháng 7 đề cập đến giá thanh toán là 91,01 USD. Mức giá này đủ để thay đổi câu chuyện của thị trường hàng hóa. Dầu thô không còn chỉ là vấn đề riêng của tài sản năng lượng, nó cũng bắt đầu ảnh hưởng đến các loại cây trồng có thể liên kết với nhu cầu nhiên liệu.
Joe Davis của Futures International đã liên kết sự tăng giá của ngũ cốc và hạt có dầu với lực mua năng lượng trong báo cáo thị trường. Điều này đại diện cho logic cốt lõi của các nhà đầu cơ hàng hóa ngắn hạn: giá dầu tăng cải thiện kỳ vọng nhu cầu đối với các loại cây trồng liên quan đến nhiên liệu sinh học, và dòng vốn sẽ mua trước ngô, dầu đậu nành và đậu tương.
Nhận định này không đồng nghĩa với việc tiêu thụ nông sản sẽ tăng ngay lập tức. Thị trường tương lai mua vào dựa trên khả năng bảng cung-cầu trong tương lai có thể thắt chặt, đặc biệt khi giá dầu, thời tiết và tín hiệu xuất khẩu đồng thời nghiêng về phía tăng, dòng vốn sẽ đặt cược vào việc định giá lại trước, sau đó chờ dữ liệu thực tế xác nhận.
Vì vậy, đậu tương và ngô được mua vào, không phải vì xung đột Trung Đông trực tiếp thay đổi đất nông nghiệp Mỹ, mà vì giá dầu đã cho chúng một điểm neo định giá mới. Thị trường không chỉ nhìn vào tồn kho và năng suất cây trồng nữa, mà còn bắt đầu đưa giá trị thay thế năng lượng vào mô hình định giá.
Chuỗi nhiên liệu sinh học quyết định độ dày của thị trường
Điểm kết nối giữa ngô, đậu tương và dầu thô là nhiên liệu sinh học. Ngô chủ yếu tương ứng với ethanol, đậu tương chủ yếu tương ứng với dầu diesel sinh học và nguyên liệu dầu diesel tái tạo. Khi giá dầu ở mức cao, thị trường sẽ kỳ vọng nhu cầu pha trộn nhiên liệu, lợi nhuận sản xuất và thực thi chính sách sẽ được hỗ trợ nhiều hơn.
Sức mạnh của chuỗi này quyết định liệu đợt sóng hiện tại có thể chuyển từ giao dịch sự kiện sang giao dịch xu hướng hay không. Nếu giá dầu chỉ tăng đột biến trong thời gian ngắn, các nhà máy nhiên liệu sinh học sẽ không thay đổi đáng kể nhịp độ mua hàng chỉ vì vài ngày biến động giá. Chỉ khi giá dầu duy trì ở mức cao, các nhà sản xuất, thương nhân và quỹ mới đánh giá lại độ co giãn của nhu cầu đối với ngô, dầu đậu tương và bản thân đậu tương.
Lập luận phản bác của phe thận trọng cũng nằm ở đây. Đà tăng hiện tại có chứa phần bù rủi ro, cũng có thành phần dòng vốn đầu cơ chạy theo giá năng lượng. Sự truyền dẫn nhu cầu thực tế có độ trễ, không thể trực tiếp viết việc tăng giá hợp đồng tương lai thành nhu cầu tăng mạnh.
Từ giá dầu đến tồn kho nông sản, có nhiều khâu trung gian. Liệu lợi nhuận nhiên liệu sinh học có cải thiện, nhà máy có tăng tỷ lệ hoạt động, mua nguyên liệu có tăng hay không, cuối cùng mới phản ánh vào sự thay đổi của quá trình ép dầu, sản lượng ethanol và tồn kho. Hợp đồng tương lai có thể tăng trước, nhưng các yếu tố cơ bản cần thời gian để theo kịp.
Đây cũng là nơi các nhà đầu tư dễ đánh giá sai nhất. Giá dầu tăng sẽ nâng cao không gian tưởng tượng cho nhiên liệu sinh học, nhưng nó chỉ cung cấp lối vào của thị trường, không tự động cung cấp điểm kết thúc. Điều thực sự có thể hỗ trợ giá tiếp tục tăng vẫn là dữ liệu nhu cầu được hiện thực hóa liên tục.
Mua hàng của Trung Quốc và rủi ro thời tiết Mỹ khuếch đại lực mua
Nếu chỉ có giá dầu, đợt tăng giá nông sản này giống một giao dịch sự kiện đơn lẻ hơn. Lực mua sẵn sàng lan sang đậu tương và ngô còn vì việc mua hàng của Trung Quốc và rủi ro thời tiết Mỹ xuất hiện đồng thời.
Cơ quan Dịch vụ Nông nghiệp Nước ngoài của Bộ Nông nghiệp Mỹ thông báo, ngày 17 tháng 7, các nhà xuất khẩu tư nhân báo cáo bán 340.000 tấn đậu tương cho Trung Quốc, giao trong niên vụ thị trường 2026/2027. Niên vụ thị trường có thể hiểu là cửa sổ bán hàng được phân chia theo chu kỳ cây trồng, giao dịch này tương ứng với kỳ vọng cung cầu của vụ mùa tiếp theo, chứ không phải bổ sung tồn kho giao ngay trước mắt.
Việc mua hàng của Trung Quốc đã cho đậu tương một điểm neo nhu cầu. Trong vài năm qua, nhịp độ mua hàng thực tế của Trung Quốc có biến động, một giao dịch đơn lẻ không thể đại diện cho sự phục hồi nhu cầu dài hạn. Nhưng trong bối cảnh giá dầu và thời tiết đều nghiêng về phía tăng, nó đủ để khiến thị trường tin rằng nhu cầu dài hạn vẫn chưa biến mất.
Thời tiết cung cấp bộ khuếch đại từ phía cung. Theo số liệu tiến độ cây trồng của Mỹ tính đến ngày 19 tháng 7, tỷ lệ tốt/xuất sắc của ngô khoảng 67%, đậu tương khoảng 66%. Mức này chưa cho thấy tình trạng cây trồng mất kiểm soát, nhưng tháng 7 đang ở giai đoạn nhạy cảm của quá trình thụ phấn ngô và hình thành quả đậu tương, áp lực nhiệt độ cao và hạn hán dễ được thị trường định giá trước.
Thị trường hiện tại chịu tác động từ ba yếu tố chồng lấn: dầu thô tạo neo định giá, xuất khẩu tạo neo cầu, và thời tiết tạo rủi ro nguồn cung. Mỗi biến số riêng lẻ có thể chưa đủ mạnh, nhưng khi cả ba xuất hiện đồng thời, chúng sẽ đẩy dòng vốn ngắn hạn theo cùng một hướng.
Mức premium có được giữ lại hay không phụ thuộc vào dữ liệu thực tế
Điều cần đánh giá lúc này không phải là tình hình Trung Đông sẽ diễn biến ra sao, mà là giá nông sản đã chứa bao nhiêu phần premium kỳ vọng. Nếu rủi ro tại eo biển Hormuz hạ nhiệt và giá dầu giảm, phần mua vào dựa trên kỳ vọng nhiên liệu sinh học có thể sẽ bị loại bỏ đầu tiên.
Thời tiết cũng không thể chỉ nhìn vào tiêu đề. Xếp hạng cây trồng hiện tại vẫn nằm trong khoảng chấp nhận được. Liệu nhiệt độ cao có thực sự ảnh hưởng đến sản lượng hay không cần dựa vào diễn biến cây trồng tiếp theo, phân bố mưa và điều chỉnh kỳ vọng năng suất. Nếu xếp hạng không tiếp tục xấu đi, premium thời tiết cũng có thể bị thu hồi.
Nhu cầu thực tế là bước xác nhận cuối cùng. Sản lượng ethanol, dữ liệu ép dầu, lợi nhuận diesel sinh học và nhịp độ tàu chở hàng từ Trung Quốc mới quyết định liệu đợt tăng giá này là sự cộng hưởng ngắn hạn hay bảng cung cầu thực sự bắt đầu thắt chặt.
Đợt tăng giá của đậu tương và ngô về bản chất là một sự chuyển đổi neo định giá. Thị trường đang đưa rủi ro năng lượng trở lại vào giá nông sản, nhưng trước khi dữ liệu tiêu dùng thực tế theo kịp, đây vẫn chỉ là một cuộc định giá lại kỳ vọng, chưa phải là một thị trường tăng trưởng cấu trúc đã được hiện thực hóa.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan