Dưới tác động của giá dầu và lạm phát, quốc gia nào sẽ là nước đầu tiên bán hết dự trữ vàng?
Tiêu đề gốc: Khi các quốc gia bán vàng
Tác giả gốc: Jay Martin
Biên dịch: Peggy
Lời tòa soạn: Vụ mất điện lớn ở Bắc Mỹ năm 2003 bắt đầu từ sự cố đường dây truyền tải điện ở Ohio, nhưng trong vòng chưa đầy mười phút đã khiến 55 triệu người tại tám bang của Mỹ và một số khu vực của Canada chìm trong bóng tối. Tác giả dùng trường hợp này như một phép ẩn dụ: các hệ thống kết nối cao không phải lúc nào cũng hỏng hóc từ từ, mà thường sau khi một nút chịu áp lực đứt gãy, nó sẽ chuyển tải trọng sang nút tiếp theo, cuối cùng hình thành sự sụp đổ dây chuyền.
Bài viết này cố gắng áp dụng khuôn khổ đó vào hệ thống tài chính toàn cầu hiện tại. Tác giả cho rằng đồng đô la Mỹ và trái phiếu kho bạc Mỹ tạo thành "lưới điện chính" của thế giới tài chính đương đại, và cú sốc năng lượng từ việc đóng cửa eo biển Hormuz đang khiến một số quốc gia thị trường mới nổi phụ thuộc vào nhập khẩu dầu mỏ chịu áp lực đầu tiên. Sau khi giá dầu tăng, các quốc gia này cần nhiều đô la hơn để mua năng lượng, do đó buộc phải bán tài sản bằng đô la của mình, đặc biệt là trái phiếu kho bạc Mỹ; một khi việc bán tháo này lan rộng từ hành vi cá nhân thành hành vi tập thể, nó có thể tác động ngược lại thị trường trái phiếu kho bạc Mỹ.
Bài viết tập trung vào các quốc gia thị trường mới nổi nhập khẩu dầu mỏ như Thổ Nhĩ Kỳ. Một mặt, chúng phụ thuộc nhiều vào năng lượng nhập khẩu, mặt khác lại để dự trữ ngoại hối trong các tài sản như trái phiếu kho bạc Mỹ và vàng. Khi giá dầu vẫn ở mức 70 đến 105 đô la, một số quốc gia đã bắt đầu bán trái phiếu kho bạc Mỹ và thậm chí sử dụng dự trữ vàng; nếu giá dầu tiếp tục tăng, tác giả lo ngại rằng áp lực ngoại hối của các quốc gia biên giới có thể trước tiên biến thành thiếu hụt năng lượng, mất giá tiền tệ và khủng hoảng chính trị, sau đó truyền tải đến thị trường trung tâm thông qua việc bán tháo tài sản và đánh giá lại rủi ro.
Bài viết này mang màu sắc suy diễn khủng hoảng rõ rệt, những đánh giá về kết cục của đồng đô la, việc bán tháo trái phiếu kho bạc Mỹ và sự sụp đổ của các thị trường mới nổi không phải là dự đoán chắc chắn. Nhưng nó đặt ra một vấn đề đáng cảnh giác: tính dễ tổn thương của hệ thống tài chính toàn cầu có thể không xuất hiện đầu tiên từ nước Mỹ, mà có thể bắt đầu từ những quốc gia phụ thuộc nhiều nhất vào đô la, năng lượng và thanh khoản bên ngoài. Điều thực sự cần quan sát, có lẽ không phải là một con số giá dầu cụ thể, mà là quốc gia nào sẽ cạn kiệt đệm đô la có thể sử dụng trước.
Dưới đây là nội dung gốc:
Một đường dây truyền tải, làm thế nào kéo sụp hệ thống đô la
Vào chiều ngày 14 tháng 8 năm 2003, một đường dây truyền tải điện ở Ohio bị chùng xuống dưới sức nóng mùa hè, vướng vào một cái cây lâu ngày không được cắt tỉa. Vài phút sau, 55 triệu người tại 8 bang của Mỹ và Canada chìm trong bóng tối.
Không phải vì 55 triệu đường dây truyền tải đồng thời hỏng hóc. Thứ thực sự gặp sự cố, chỉ có một đường—phần còn lại, là do lưới điện tự hoàn thành.
Khi đường dây đầu tiên bị ngắt, lượng điện mà nó vốn mang theo không biến mất, mà bị dồn sang đường dây tiếp theo. Đường dây tiếp theo ngay lập tức bị quá tải, ngắt mạch, rồi lại đẩy tải sang đường dây kế tiếp. Và rồi, đường dây kế tiếp cũng ngắt mạch.
Mỗi lần sự cố xảy ra, nó lại khiến sự cố tiếp theo trở nên nghiêm trọng hơn. Chưa đầy mười phút, toàn bộ khu vực Đông Bắc Bắc Mỹ đã tê liệt.
Điều thực sự quan trọng là thế này: không có nhấp nháy, không có mờ dần, không có bất kỳ cảnh báo nào đủ để con người phản ứng trước. Điện vẫn chạy đầy tải, ổn định – cho đến khi nó đột ngột biến mất. Trong phòng điều khiển, các kỹ thuật viên nhìn chằm chằm vào màn hình hiển thị hệ thống hoàn toàn ổn định; vài phút sau, hệ thống sụp đổ.
Đây chính là cách mà một hệ thống kết nối cao độ thất bại. Nó không hỏng dần dần, cũng không đưa ra cho bạn một cảnh báo đủ để hành động. Nó sẽ đồng loạt hỏng vào một thời điểm nào đó – và điểm khởi đầu, thường chính là nút chịu tải nặng nhất.
Chúng ta có thể dùng khuôn khổ này để hiểu: toàn bộ thế giới tài chính thực ra đều được kết nối trên cùng một lưới điện – đồng đô la Mỹ, và trái phiếu kho bạc Mỹ – hệ thống nâng đỡ đồng đô la. Mỗi quốc gia là một đường dây tải điện, và việc đóng cửa eo biển Hormuz đang khiến một số đường dây trong số đó bắt đầu chùng xuống.
Chúng ta bắt đầu vào vấn đề chính.
Hãy bắt đầu từ kết cục – bởi vì dự đoán kết thúc, dễ hơn nhiều so với dự đoán điều gì sẽ xảy ra tiếp theo.
Trong lịch sử, mọi loại tiền tệ từng thống trị thế giới cuối cùng đều mất vương miện: đồng Denarius của La Mã, đồng Dinar vàng của đế chế Hồi giáo, tiền giấy thời đế quốc Trung Hoa, đồng Guilder Hà Lan, đồng Bảng Anh. Không ngoại lệ. Rome, Baghdad, Bắc Kinh, London – những thế kỷ khác nhau, những lục địa khác nhau, nhưng kết cục giống nhau. Đồng đô la không nằm ngoài lịch sử.
Kết cục thường giống nhau: quốc gia trung tâm mắc nợ quá sâu, cung tiền bị bơm phồng quá mức, và thế giới dần mất niềm tin vào đồng tiền của nó. Một ngày nào đó, Mỹ hoặc sẽ vỡ nợ trái phiếu, hoặc sẽ in quá nhiều đô la để tránh vỡ nợ, khiến đồng đô la chảy máu một cách âm thầm hơn.
Các đế chế luôn chọn phương án thứ hai.
Vì vậy, không khó để phán đoán trò chơi này sẽ kết thúc thế nào. Điều thực sự khó là phán đoán: nó kết thúc khi nào? Những sự kiện nào sẽ xảy ra trước? Chúng sẽ xuất hiện theo thứ tự nào?
Hai năm trước, không một nhà phân tích nào viết "đóng cửa eo biển Hormuz" trong danh sách của mình. Đây là một con thiên nga đen – sự kiện không ai thấy trước – nhưng nó xáo trộn lại mọi thứ và phơi bày một số điểm yếu ngắn hạn. Ngay cả khi eo biển Hormuz chưa bao giờ đóng cửa, kết cục của đồng đô la vẫn không thay đổi, chỉ là nó sẽ đến theo một lịch trình khác, và các quân domino sẽ đổ theo một thứ tự khác.
Điểm kết thúc đã được xác định. Trước khi quân domino lớn nhất đổ xuống, sẽ có một vài quân nhỏ hơn đổ trước. Điều chúng ta có thể làm là quan sát các sự kiện toàn cầu hiện tại và chỉ ra quân domino nào có khả năng đổ tiếp theo.
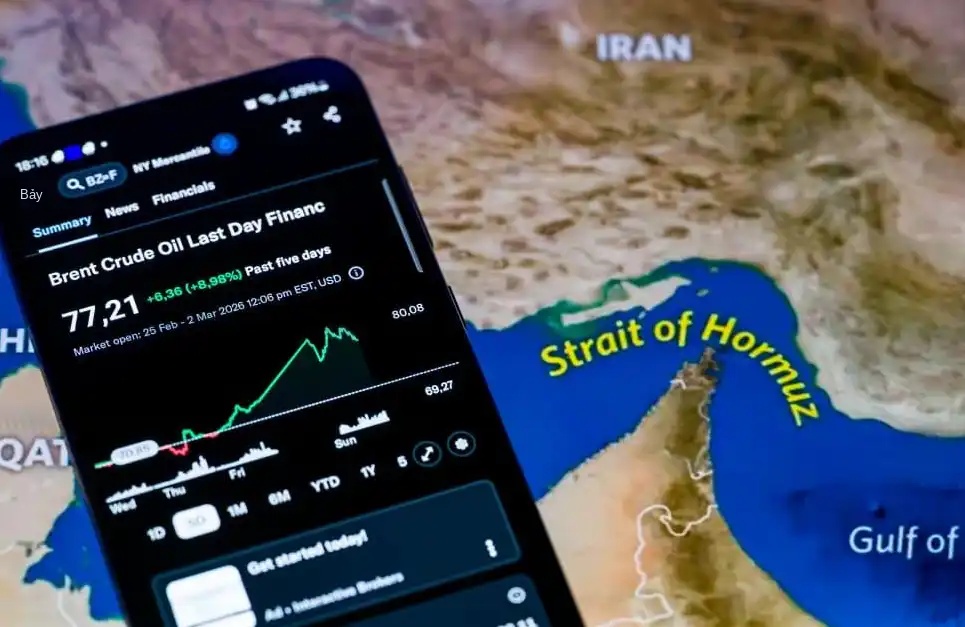
Hôm nay, vị trí của chúng ta là như thế này: Chiến tranh đã đóng cửa eo biển Hormuz. Việc eo biển Hormuz bị đóng cửa đồng nghĩa với việc thắt chặt 20% nguồn cung dầu mỏ toàn cầu. Nguồn cung bị hạn chế, giá dầu tăng. Giá dầu tăng buộc các nước nhập khẩu dầu phải cần nhiều USD hơn để mua dầu đắt đỏ hơn – do đó, họ sẽ bán ra tài sản có tính thanh khoản USD cao nhất của mình: trái phiếu kho bạc Mỹ, để đổi lấy USD cần thiết cho việc mua dầu.
Nhưng đây là một vòng xoáy, chứ không phải một sự kiện một lần, điểm mấu chốt là: Mỗi quốc gia bán trái phiếu kho bạc Mỹ sẽ khiến giá trái phiếu giảm thêm một chút; điều này lại khiến các quốc gia vẫn đang nắm giữ trái phiếu kho bạc Mỹ lo lắng, và vội vàng bán ra trước khi giá giảm thêm. Bán ra tạo ra nỗi sợ hãi, nỗi sợ hãi thúc đẩy nhiều đợt bán ra hơn. Và chính phủ Mỹ phụ thuộc vào việc mọi người mua trái phiếu kho bạc Mỹ để huy động vốn, họ cần người mua, không phải người bán, nếu không họ sẽ phá sản. Mỗi mắt xích đều là một quân domino.
Hôm nay, áp lực đang hướng đến một nơi rất cụ thể. Nhưng chưa phải là Mỹ. Nó hướng đến các quốc gia thị trường mới nổi phụ thuộc vào nhập khẩu dầu mỏ.
Vậy, điều gì đang xảy ra?
Từ tháng 3, các quốc gia thị trường mới nổi phụ thuộc vào nhập khẩu dầu mỏ bắt đầu bán ra nhiều trái phiếu kho bạc Mỹ hơn theo tháng, với quy mô hiếm thấy trong nhiều năm qua.
Đây là những quốc gia ở vị trí trung gian: vẫn đang tăng trưởng, nhưng chưa đủ giàu để có thể chịu đựng cú sốc một cách nhàn nhã; hầu như tất cả dầu mỏ của họ đều phải mua từ nơi khác. Ấn Độ, Thổ Nhĩ Kỳ, Indonesia, Thái Lan, Philippines, Nam Phi, Ai Cập, Pakistan, Việt Nam.
Họ có hai điểm chung:
· Họ phải nhập khẩu dầu mỏ.
· Họ để dự trữ quốc gia của mình trong trái phiếu kho bạc Mỹ.
Vì vậy, khi hóa đơn dầu mỏ tăng vọt, chính những quốc gia này là những người đầu tiên bị siết chặt.
Chúng ta hãy bắt đầu với Thổ Nhĩ Kỳ, vì nó gần như là hình ảnh thu nhỏ của toàn bộ câu chuyện.
Khi eo biển bị đóng cửa, Thổ Nhĩ Kỳ đã làm những gì tất cả các nước nhập khẩu dầu mỏ đều làm – bán trái phiếu kho bạc Mỹ để đổi lấy USD cần thiết cho việc mua nhiên liệu. Và họ không chỉ giảm nhẹ: Chỉ trong tháng 3, Thổ Nhĩ Kỳ đã cắt giảm lượng nắm giữ trái phiếu kho bạc Mỹ từ 15,7 tỷ USD xuống còn 1,8 tỷ USD, bán gần 90% lượng nắm giữ trong một tháng. Nhưng khoản dự trữ này vốn đã không lớn, một khi bán hết, quốc gia này chỉ có thể chuyển sang khoản dự trữ cuối cùng của mình: vàng. Trong vòng hai tuần đầu của chiến tranh, ngân hàng trung ương Thổ Nhĩ Kỳ đã bán hoặc hoán đổi khoảng 58 tấn vàng, trị giá khoảng 8 tỷ USD, trong khi tổng dự trữ vàng của họ là khoảng 130 tỷ USD. Đó đã là ba tháng trước, và sự chảy máu vẫn chưa dừng lại. Một quốc gia bắt đầu bán vàng để mua dầu diesel cho thấy họ không còn lựa chọn tốt hơn – và trên con đường này, không có quốc gia nào đi xa hơn Thổ Nhĩ Kỳ. Đây cũng chính là lý do tại sao nước này có nhiều khả năng nhất trở thành quốc gia tiếp theo đổ xuống.
Đây không phải là dự đoán. Đây là sự thật đã xảy ra và được ghi nhận trên sổ sách.
Còn một chi tiết quan trọng nữa: tất cả những dữ liệu này đều được công bố chậm trễ – vì vậy những gì chúng ta thấy bây giờ là số liệu của tháng 3. Nghĩa là, việc bán trái phiếu kho bạc Mỹ và vàng này đã diễn ra khi giá dầu ở mức từ 70 đến 105 đô la Mỹ mỗi thùng.
Hãy nhớ khoảng giá này. Sau này chúng ta sẽ quay lại đây.
Sri Lanka, năm 2022
Một quốc gia cạn kiệt đô la trước, rồi cạn kiệt năng lượng – kịch bản này không cần phải tưởng tượng xa xôi. Năm 2022, nó đã xảy ra ở Sri Lanka.
Sri Lanka nhập khẩu hầu như mọi thứ cần thiết để duy trì hoạt động quốc gia – nhiên liệu, phần lớn thực phẩm, gần như tất cả thuốc men – và tất cả đều được thanh toán bằng đô la. Nguồn đô la lớn nhất của nước này là du lịch: khách du lịch nước ngoài mang về khoảng 4 tỷ đô la mỗi năm, chiếm hơn 5% toàn bộ nền kinh tế.
Sau khi du lịch bị đình trệ vào năm 2020, Sri Lanka bắt đầu tiêu hao tiết kiệm để bù đắp khoảng trống, dự trữ ngoại hối giảm từ 7,6 tỷ đô la vào cuối năm 2019 xuống còn khoảng 50 triệu đô la vào mùa xuân năm 2022 – giống như các quốc gia thị trường mới nổi hiện đang tiêu hao dự trữ của chính họ. Khi tiết kiệm cạn kiệt, đô la cũng cạn kiệt.
Một quốc gia cạn kiệt đô la sẽ cạn kiệt những thứ mà đô la có thể mua. Hàng dài xe xếp hàng chờ đổ xăng kéo dài hàng dặm, sau đó nhiên liệu hoàn toàn bị cắt. Mỗi ngày mất điện hàng giờ. Thuốc men bắt đầu khan hiếm. Giá thực phẩm tăng vọt đến mức người dân bình thường không thể chịu nổi. Tháng 7 năm đó, người dân cuối cùng đã không thể chịu đựng thêm: họ tràn vào dinh tổng thống, và tổng thống đã trốn khỏi đất nước của mình trong đêm tối.
Đây chính là hình ảnh thực sự của cái gọi là "một quốc gia cạn kiệt dự trữ". Nó không phải là một con số trên màn hình, mà là một nguyên thủ quốc gia lên máy bay, chạy trốn khỏi chính người dân của mình.
Nhưng khủng hoảng du lịch chỉ ảnh hưởng đến một số ít quốc gia. Khủng hoảng năng lượng lại ảnh hưởng đến tất cả mọi người – và đó cũng chính là lý do tại sao hôm nay, xác suất xảy ra hiệu ứng dây chuyền cao hơn nhiều. Quay lại câu nói trước đó:
Mỗi quốc gia bán trái phiếu kho bạc Mỹ sẽ khiến giá trái phiếu giảm thêm một chút; điều này lại khiến các quốc gia vẫn nắm giữ trái phiếu kho bạc Mỹ cảm thấy lo lắng, và vội vàng bán ra trước khi giá giảm thêm. Bán ra tạo ra nỗi sợ hãi, nỗi sợ hãi thúc đẩy nhiều đợt bán hơn nữa. Và việc tài trợ của chính phủ Mỹ phụ thuộc vào việc người dân mua trái phiếu kho bạc Mỹ, họ cần người mua, không phải người bán, nếu không họ sẽ phá sản. Mỗi mắt xích, đều là một quân domino.
Washington hiểu điều này, hầu hết mọi người nghe theo những gì chính phủ nói. Tôi thích nhìn vào những gì chính phủ làm hơn – đặc biệt là những hành động kỳ lạ, lặng lẽ, mà họ tốt nhất là không muốn bạn chú ý đến.
Hiện tại, có hai điều đang diễn ra.
Thứ nhất, Mỹ đang rút dầu từ Kho Dự trữ Chiến lược Dầu mỏ (SPR) – tức là bể dầu khẩn cấp của quốc gia, chỉ nên mở ra trong những cuộc khủng hoảng thực sự – với tốc độ kỷ lục. Nhưng phần lớn lượng dầu này không đến tay người dân Mỹ, mà lại được vận chuyển ra nước ngoài.
Thứ hai, Bộ Tài chính Mỹ đã lặng lẽ nới lỏng các lệnh trừng phạt đối với dầu mỏ của Nga – và điều này xảy ra hai lần trong một cuộc chiến mà Nga đang giúp chống lại quân đội Mỹ.
Tại sao lại làm vậy?
Lý do đằng sau cả hai hành động này là một.
Nếu những quốc gia đang gặp khó khăn có thể lấy dầu từ bể dầu khẩn cấp của Mỹ, hoặc từ nguồn dầu Nga bỗng nhiên trở nên "hợp pháp", điều đó sẽ kéo giá dầu toàn cầu xuống thấp hơn, đồng nghĩa với việc các quốc gia này sẽ bán ít trái phiếu kho bạc Mỹ hơn để mua dầu. Nhưng mục tiêu thực sự của những động thái này không phải là dầu mỏ – mà là thị trường trái phiếu kho bạc Mỹ. Chúng nhằm bảo vệ thị trường trái phiếu kho bạc Mỹ, ngăn chặn việc bán tháo quá mức từ các quốc gia yếu nhất, tránh để bất kỳ quốc gia nào trong số đó sụp đổ trước và gây ra hiệu ứng dây chuyền.
Hãy đọc lại điều này, vì đó chính là tín hiệu. Chính phủ Mỹ đang tiêu hao kho dự trữ khẩn cấp của chính mình và nới lỏng các hạn chế đối với dầu của kẻ thù – chỉ để ngăn một quốc gia thị trường mới nổi xa xôi nào đó không bị sụp đổ. Nếu hệ thống thực sự ổn định, thì không cần phải làm những điều này.
Vậy, vị trí hiện tại của chúng ta là: Các quốc gia yếu nhất đã bắt đầu bán tháo. Washington đã bắt đầu cố gắng đỡ họ. Và eo biển Hormuz càng đóng cửa lâu, mọi chuyện càng khó khăn hơn – bởi vì mỗi tuần nguồn cung dầu bị hạn chế kéo dài, áp lực lên hệ thống lại càng lớn.
Giá dầu sẽ còn cao hơn nữa không?
Vào cuối tháng 5, Neil Chapman, Phó Chủ tịch cấp cao của ExxonMobil, một trong những công ty dầu mỏ lớn nhất thế giới, đã phát biểu tại một hội nghị nhà đầu tư: "Chúng ta đang tiến gần đến mức tồn kho chưa từng có. Ý tôi là, thực sự, rất, rất thấp."
Lớp đệm mà thế giới từng dựa vào – lượng dầu được lưu trữ trong các bể chứa trên toàn cầu – gần như đã cạn kiệt.
Chapman cũng đưa ra một mốc thời gian: "Bạn có thể tranh luận rằng điều này sẽ xảy ra sau hai tuần hay ba tuần nữa. Nhưng một khi đến điểm đó, bạn sẽ thấy giá cả tăng vọt."
Ông dự đoán giá dầu sẽ đi đến đâu? Các lô hàng dầu vật chất có thể tăng vọt lên 150 đến 160 đô la mỗi thùng.
Bây giờ, hãy lấy lại khoảng giá mà tôi vừa yêu cầu bạn ghi nhớ. Tất cả những gì chúng ta vừa thấy – Thổ Nhĩ Kỳ bán tháo trái phiếu kho bạc Mỹ, sau đó bán vàng; các quốc gia thị trường mới nổi tiêu hao dự trữ – đều xảy ra khi giá dầu ở mức 70 đến 105 đô la. Và con số tiếp theo mà Exxon đưa ra là 150 đến 160 đô la.
Vì vậy, chỉ còn một câu hỏi thực sự quan trọng: Nếu bán vàng là những gì xảy ra khi giá dầu ở mức 90 đô la, thì điều gì sẽ xảy ra khi giá dầu chạm 150 đô la – và vàng đã bị bán hết?
Tại sao giá dầu 150 đô la hoàn toàn khác với giá dầu 90 đô la?
Hầu hết mọi người sẽ nghĩ sai ở đây. Bản năng con người cho rằng đây là sự khuếch đại tuyến tính: giá dầu 90 đô la gây ra một số đợt bán tháo trái phiếu kho bạc Mỹ, thì giá dầu 150 đô la chỉ gây ra nhiều đợt bán tháo hơn. Chỉ là một phiên bản lớn hơn của cùng một sự việc.
Nhưng không phải vậy.
Giá dầu 90 đô la vẫn có thể chịu đựng được vì có ba lớp đệm đã âm thầm hấp thụ cú sốc. Lớp thứ nhất là dầu thô trong các bể chứa trên khắp thế giới – khi eo biển thắt chặt nguồn cung, các quốc gia tiêu thụ hàng tồn kho trước, thay vì đẩy giá lên cao qua đấu thầu. Lớp thứ hai là Kho dự trữ dầu chiến lược của Mỹ, Washington đã liên tục tung ra thị trường với tốc độ kỷ lục để kìm giá dầu. Lớp thứ ba là dự trữ của chính các quốc gia yếu thế: khi Thổ Nhĩ Kỳ cần đô la, họ vẫn còn 15 tỷ đô la trái phiếu kho bạc Mỹ để bán, còn thứ gì đó để dùng trước khi chạm đến vàng.
Ở mức giá dầu 90 đô la, ba lớp đệm này đã hấp thụ cú sốc. Việc bán tháo trái phiếu kho bạc Mỹ là có thật, nhưng vẫn có trật tự – các quốc gia bán những gì họ có, giá cả duy trì trong một phạm vi, hệ thống vẫn trụ vững.
Khi giá dầu đạt 150 đô la, cả ba lớp đệm này sẽ biến mất – đó chính là vấn đề. Hàng tồn kho toàn cầu đã ở mức thấp kỷ lục và tiếp tục giảm. Kho dự trữ dầu chiến lược của Mỹ đã xuống mức thấp nhất kể từ năm 1983 và vẫn đang giảm. Các quốc gia yếu thế cũng đã bán hết trái phiếu kho bạc Mỹ của mình.
Khi cú sốc rơi vào một hệ thống không có đệm, nó sẽ không còn hoạt động như khi còn đệm. Nó không thể được hấp thụ. Nó sẽ đập trực tiếp vào hệ thống và đồng thời phá vỡ hai thứ.
Thứ nhất, các quốc gia yếu thế nhất sẽ cạn kiệt tài sản có thể bán và bắt đầu sụp đổ – họ sẽ rơi vào trạng thái "Sri Lanka 2022". Họ không thể "bán thêm trái phiếu kho bạc Mỹ" để mua dầu nữa, vì trái phiếu kho bạc Mỹ đã bán hết.
Thứ hai, tất cả các đợt bán tháo cưỡng bức này sẽ đẩy lãi suất của Mỹ lên mức mà Mỹ không thể chịu nổi. Tồn tại một con số – khoảng lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở mức 5% – một khi vượt qua con số này, gánh nặng lãi suất của Mỹ không còn là vấn đề có thể quản lý được nữa, mà sẽ bắt đầu tự nhân lên. Các lớp đệm đã giữ lợi suất dưới mức này. Một khi lấy đi các lớp đệm, buộc phải bán tháo, lợi suất sẽ tăng vọt. Sau khi vượt qua mức đó, Mỹ chỉ còn hai lựa chọn: để thị trường trái phiếu sụp đổ, hoặc in ra một lượng tiền kỷ lục để ngăn chặn điều đó.
"Nhưng Jay, eo biển có thể mở lại."
Đúng vậy. Có thể.
Kể từ đầu tháng 3, mỗi tuần chúng ta đều nghe một câu nói: chúng ta "chỉ còn vài ngày nữa là đạt được thỏa thuận hòa bình".
Tôi hy vọng lần này là sự thật.
Nếu đúng, toàn bộ hệ thống sẽ ổn định—giá dầu giảm, áp lực hạ nhiệt, các quốc gia thị trường mới nổi ổn định, và chúng ta lại quay về tranh luận những chuyện khác. Tôi thực sự mong đó là kết thúc. Đó là lối thoát. Đó là kết cục tốt đẹp.
Nhưng đừng nhầm lẫn sự tạm hoãn với sự ân xá. Dù eo biển có mở lại vào ngày mai, điểm đến cuối cùng vẫn không thay đổi—chỉ có lịch trình thay đổi. Kết cục của đồng đô la đã được định sẵn từ trước khi Iran xuất hiện, và sau khi cuộc chiến này kết thúc, nó vẫn chờ đợi phía trước. Hormuz không phải là người châm ngòi cho ngọn lửa này. Nó chỉ đổ thêm dầu vào lửa.
Quân domino tiếp theo
Vì vậy, đây mới là thứ tôi thực sự quan tâm. Không phải một biểu đồ, không phải một con số, mà là một quốc gia—quốc gia tiếp theo cạn kiệt đô la như Sri Lanka năm 2022.
Hiện tại, ứng cử viên khả dĩ nhất là Thổ Nhĩ Kỳ. Nước này đã bán trái phiếu và bắt đầu bán vàng; không quốc gia nào đi xa hơn trên con đường này. Có thể không phải Thổ Nhĩ Kỳ—tôi không thể đảm bảo ai sẽ là người đầu tiên sụp đổ, một cú sốc không ai thấy cũng có thể đẩy một quốc gia khác xuống vực. Nhưng luôn có một quốc gia sẽ sụp đổ trước.
Và khi ngày đó đến—khi một nền kinh tế thực sự cạn kiệt tài nguyên và sụp đổ như Sri Lanka—sự việc này không còn là dự đoán, mà sẽ trở thành tin tức. Bởi vì sự sụp đổ đó không phải là kết thúc của câu chuyện, mà là khởi đầu của một hiệu ứng dây chuyền: nỗi sợ hãi nó gây ra sẽ lan sang quốc gia tiếp theo, rồi quốc gia tiếp theo nữa; mỗi quốc gia sẽ bán trái phiếu kho bạc Mỹ để mua dầu, mỗi lần bán sẽ đẩy giá xuống thấp hơn, và mỗi lần giảm giá lại khiến quốc gia tiếp theo hoảng sợ và tiếp tục bán—cho đến khi nó chạm đến thị trường mà toàn bộ hệ thống được xây dựng trên đó. Mỹ.
Điểm chính là gì, Jay?
Bạn đọc bài viết này từ đâu chỉ thay đổi tốc độ nó đến với bạn, chứ không thay đổi việc nó có đến hay không.
Nếu bạn sống ở Mỹ hoặc các nền kinh tế giàu có khác, khả năng cao bạn sẽ không thức dậy và thấy trạm xăng hết xăng. Phiên bản của bạn sẽ chậm hơn, lặng lẽ hơn: lạm phát. Đợt bán tháo mà chúng ta đang theo dõi cuối cùng sẽ buộc Mỹ in thêm tiền, và mỗi đồng đô la được in ra, đồng đô la trong tài khoản của bạn sẽ mất giá một chút. Con số trong tài khoản tiết kiệm của bạn không thay đổi, chỉ có điều nó mua được ít thực phẩm, nhiên liệu, tiền thuê nhà hơn mỗi năm.
Nếu bạn sống ở một trong những quốc gia yếu kém đó – và nhiều người trong số các bạn thực sự như vậy – tôi không cần phải giải thích. Bạn hoặc đã từng trải qua sự mất giá tiền tệ, hoặc đang chứng kiến nó xảy ra, hoặc cha mẹ bạn đã từng kể cho bạn nghe cảm giác như thế nào lần cuối cùng nó diễn ra. Đối với bạn, đây không phải là dự đoán, mà là ký ức, và cũng là lời cảnh báo.
Nhưng dù người đọc đứng ở phe nào, bài học vẫn giống nhau: thứ thất bại chính là giấy. Đô la, Lira, Rupee, Peso – khi một chính phủ bị dồn vào chân tường, họ sẽ tự bảo vệ mình bằng cách in tiền, và người trả giá là tất cả những ai nắm giữ những tờ giấy đó. Thứ thực sự có thể tồn tại là thứ không thể bị in ra.
Vì vậy, tôi sẽ không nói cho bạn biết nên mua hay bán cái gì. Tôi chỉ nói cho bạn biết tôi nghĩ thế nào. Vị trí tiết kiệm nguy hiểm nhất chính là vị trí trông có vẻ an toàn nhất – tiền mặt, và những chứng chỉ cam kết thanh toán bằng tiền mặt. Vị trí an toàn hơn là những thứ chính phủ không thể tạo ra chỉ bằng cách gõ bàn phím: vàng, năng lượng, và những tài sản thực hữu hình mà thế giới không thể thiếu. Những người đã từng trải qua tất cả điều này hiểu điều đó theo bản năng.
Nếu eo biển mở cửa trở lại vào ngày mai và tôi sai, thì việc nắm giữ trước một số thứ như vậy gần như không tốn kém gì. Nếu eo biển tiếp tục đóng cửa, chúng là thứ vẫn giữ được giá trị khi tiền giấy mất giá. Một bên của canh bạc này, chi phí rất nhỏ; bên kia, nó bảo vệ tất cả những gì bạn đã tích lũy.
Các quốc gia ở rìa sẽ sụp đổ trước. Nhưng chúng không bao giờ là điểm kết thúc của câu chuyện này. Chúng là lời cảnh báo rằng hiệu ứng dây chuyền đã bắt đầu – và nó đang di chuyển từ quân domino này sang quân domino khác, cuối cùng hướng đến quân lớn nhất: đồng đô la. Tất cả các loại tiền tệ khác, và mọi người tiết kiệm trên Trái Đất, cuối cùng đều phụ thuộc vào nó.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan