Bernstein phân tích: Giá mục tiêu của TSMC đưa ra là 2.780 NTD, liệu CoWoS và N2 có thể kế nhiệm?

TL;DR
· Doanh thu quý 2 năm 2026 của TSMC đạt khoảng 1,27 nghìn tỷ Đài tệ, tăng 67,9% so với cùng kỳ trong tháng 6, nhu cầu AI vẫn đang được hiện thực hóa.
· Bernstein duy trì mục tiêu giá 2.780 Đài tệ, mô hình đặt cược vào chi tiêu vốn cao để có thêm năng lực sản xuất AI.
· Định giá cao cần biên lợi nhuận gộp tiếp tục theo kịp, khách hàng tìm nguồn thứ hai và rủi ro địa chính trị vẫn sẽ kìm hãm dư địa tăng.
Doanh thu quý 2 của TSMC đạt khoảng 1,27 nghìn tỷ Đài tệ, tăng khoảng 12% so với quý trước và tăng khoảng 36% so với cùng kỳ, nằm trong phạm vi hướng dẫn doanh thu bằng USD trước đó của công ty và gần mức trung bình cao. Dữ liệu doanh thu hàng tháng trên trang web chính thức của TSMC cho thấy, doanh thu tháng 6 đạt 442,680 tỷ Đài tệ, tăng 6,2% so với tháng trước và tăng 67,9% so với cùng kỳ.
Bộ dữ liệu này khiến thị trường tiếp tục đặt cược vào một hướng: nhu cầu về chip AI, quy trình tiên tiến và đóng gói tiên tiến vẫn vượt cung. Bernstein gần đây duy trì xếp hạng Outperform cho TSMC và đặt mục tiêu giá ở mức 2.780 Đài tệ. So với giá đóng cửa 2.440 Đài tệ của cổ phiếu Đài Loan vào ngày 13 tháng 7, mục tiêu giá này vẫn để lại dư địa tăng, nhưng các nhà đầu tư hiện không chỉ quan tâm đến doanh thu hàng quý, mà còn đến năng lực sản xuất, biên lợi nhuận gộp và quá trình leo thang của quy trình N2.
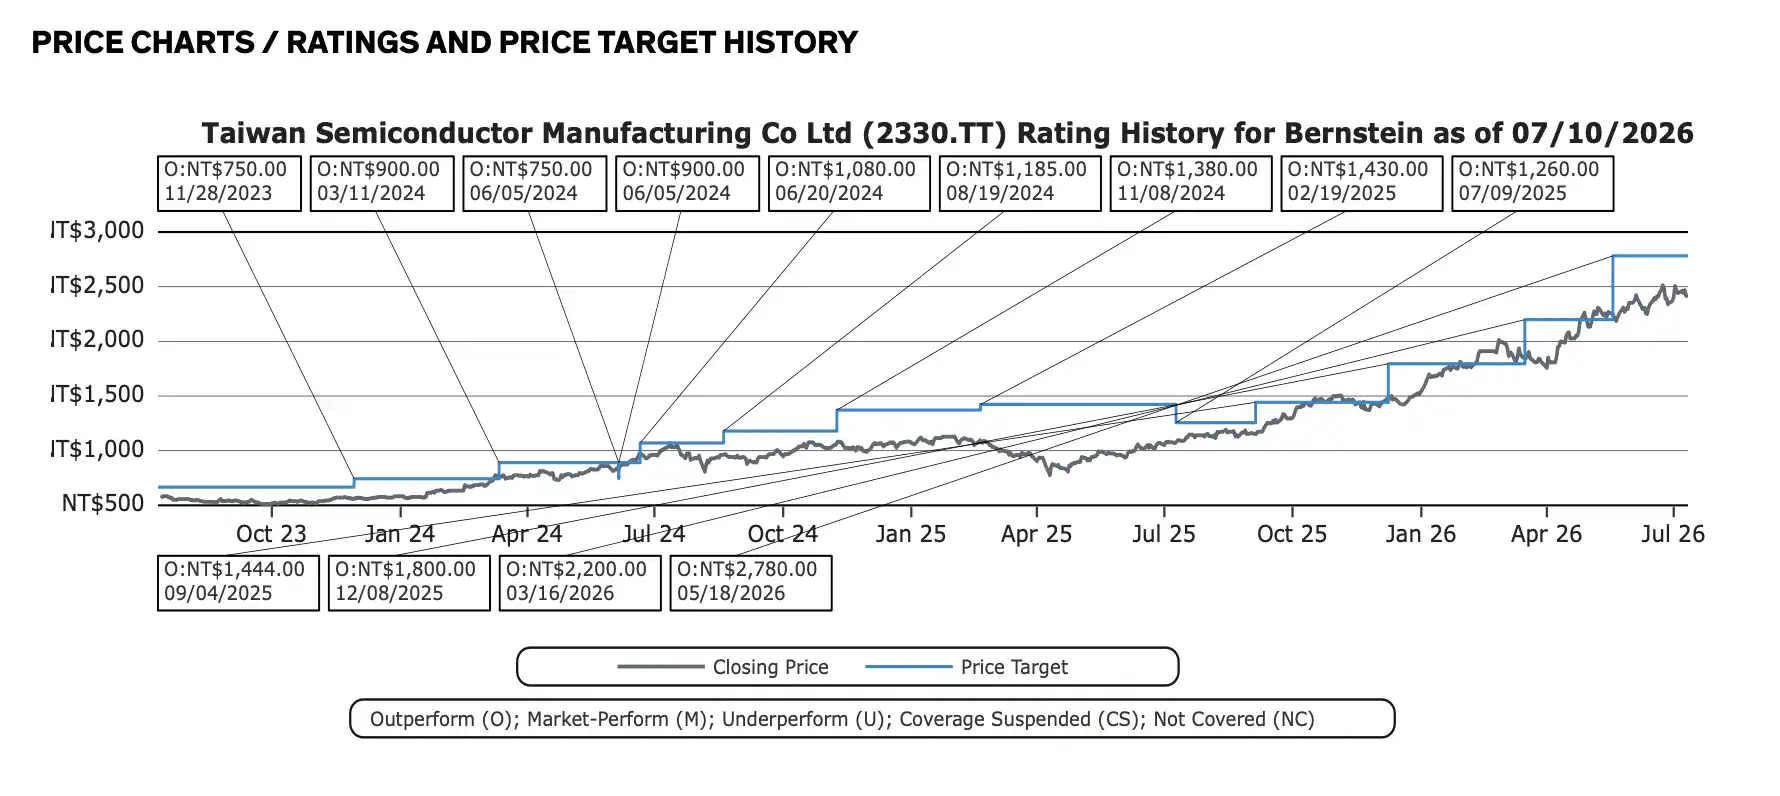
Bernstein liên tục nâng mục tiêu giá cho TSMC
TSMC sẽ tổ chức cuộc họp báo cáo tài chính quý 2 vào ngày 16 tháng 7. Doanh thu quý 2 đã được công bố, sự chú ý chuyển sang cách ban lãnh đạo cập nhật nhu cầu cả năm, mở rộng năng lực đóng gói tiên tiến, chi tiêu vốn cho giai đoạn 2026-2027, và liệu đầu tư mạnh có bắt đầu gây áp lực lên biên lợi nhuận gộp hay không.
Doanh thu quý 2 gần mức trung bình cao của hướng dẫn, tháng 6 tăng gần 68% so với cùng kỳ
Doanh thu quý 2 đạt 1,27 nghìn tỷ Đài tệ là con số trực tiếp nhất trong báo cáo này. Hướng dẫn doanh thu bằng USD quý 2 trước đó của công ty là 39 tỷ đến 40,2 tỷ USD, với giả định tỷ giá là 31,7. Theo cách tính này, doanh thu quý 2 đạt khoảng 39,6 tỷ USD, nằm trong phạm vi hướng dẫn và gần mức trung bình cao.
Doanh thu tháng 6 đạt 442,680 tỷ Đài tệ, tiếp tục tăng so với 416,975 tỷ Đài tệ của tháng 5. Tổng doanh thu nửa đầu năm đạt 2,404 nghìn tỷ Đài tệ, tăng 35,6% so với cùng kỳ. Điều này cho thấy đơn đặt hàng quy trình tiên tiến và nhu cầu liên quan đến AI vẫn đang chuyển hóa thành doanh thu thực tế, chứ không chỉ dừng lại ở kỳ vọng của thị trường vốn.
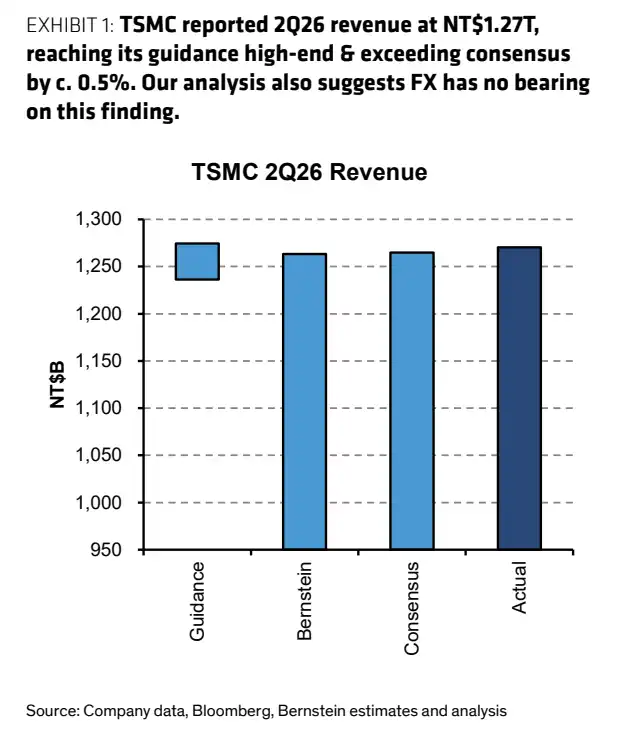
Biểu đồ cột so sánh doanh thu quý 2 năm 2026, thực tế khoảng 1,27 nghìn tỷ Đài tệ, cao hơn một số dự báo thị trường và nằm trong khoảng hướng dẫn của công ty.
Tỷ suất lợi nhuận là một đường riêng. Báo cáo nguồn dự kiến tỷ suất lợi nhuận gộp quý 2 khoảng 65%, nhưng hướng dẫn chính thức trước đó của TSMC là từ 65,5% đến 67,5%. Trước khi báo cáo tài chính chính thức được công bố, cách diễn đạt thận trọng hơn là thị trường vẫn kỳ vọng tỷ suất lợi nhuận gộp của TSMC duy trì ở mức cao, nhưng con số cuối cùng phải dựa trên báo cáo tài chính ngày 16 tháng 7.
Đối với xưởng đúc wafer, việc tỷ suất lợi nhuận gộp có duy trì ở mức cao hay không phụ thuộc vào tỷ trọng quy trình tiên tiến, tỷ lệ sử dụng công suất, áp lực khấu hao và khả năng thương lượng với khách hàng. Lợi thế hiện tại của TSMC là nhu cầu AI và điện toán hiệu năng cao vẫn đang giúp họ hấp thụ chi tiêu vốn cao hơn.
Chi tiêu vốn 56 tỷ USD để đổi lấy năng lực sản xuất AI
Định giá của TSMC có tiếp tục đứng vững hay không không chỉ phụ thuộc vào doanh thu quý 2 vượt bao nhiêu, mà còn xem họ có thể biến nhu cầu AI thành năng lực sản xuất có thể giao hàng hay không.
Mô hình của Bernstein dự kiến chi tiêu vốn của TSMC năm 2026 là 56 tỷ USD, và năm 2027 tăng lên 68 tỷ USD. Quy mô này phản ánh hai áp lực: nhu cầu quy trình tiên tiến tiếp tục tăng, và năng lực sản xuất đóng gói tiên tiến vẫn là nút thắt trong việc giao hàng chip AI.
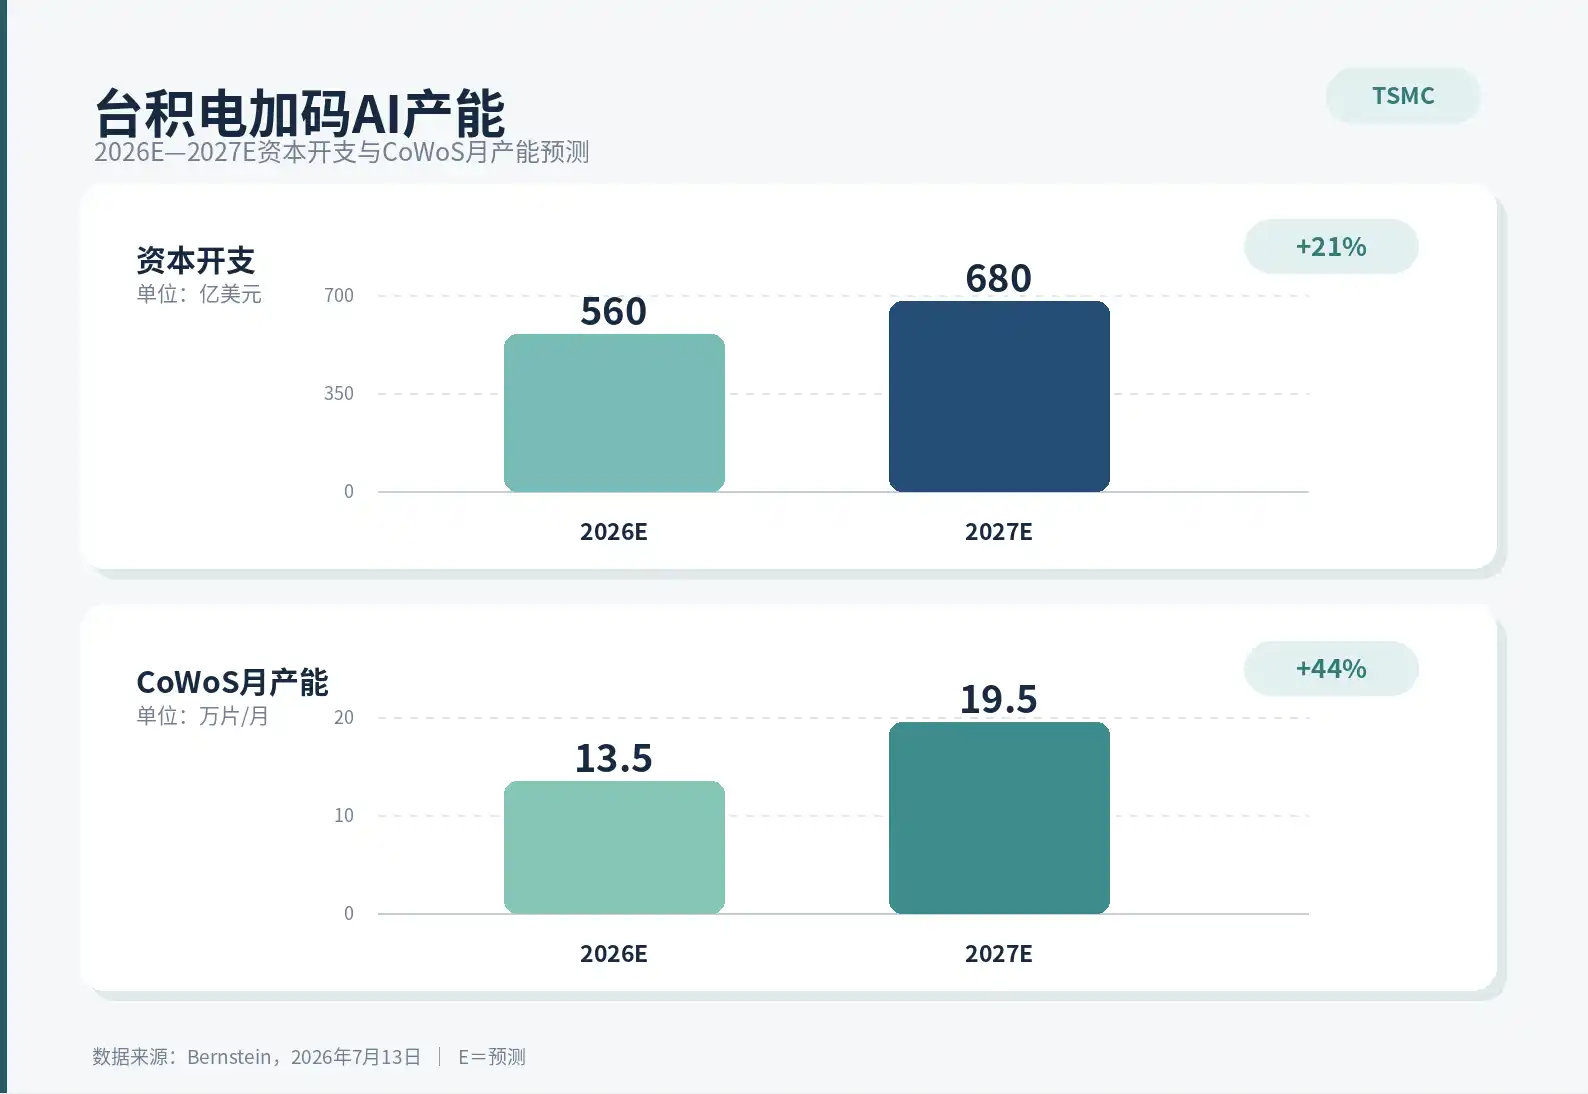
Theo phạm vi báo cáo nguồn, năng lực sản xuất CoWoS dự kiến đạt 135.000 tấm/tháng vào cuối năm 2026, và 195.000 tấm/tháng vào cuối năm 2027. Đối với NVIDIA, AMD và các công ty đám mây lớn tự phát triển chip AI, năng lực sản xuất đóng gói tiên tiến ảnh hưởng trực tiếp đến việc chip có thể được giao đúng hạn hay không. Sau khi hoàn thành sản xuất wafer, nếu khâu đóng gói không theo kịp, việc xuất hàng cuối cùng vẫn sẽ bị hạn chế.
Đây cũng là lý do thị trường sẽ theo dõi hướng dẫn chi tiêu vốn của TSMC. Chi tiêu vốn cao một mặt cho thấy nhu cầu mạnh, mặt khác sẽ mang lại áp lực khấu hao tăng và dòng tiền. Miễn là khách hàng sẵn sàng khóa năng lực sản xuất và giá quy trình tiên tiến có thể duy trì, đầu tư cao chính là đầu tư tăng trưởng. Nếu nhu cầu AI chậm lại, đầu tư cao sẽ ngược lại gây áp lực lên tỷ suất lợi nhuận.
Quy trình N2 cũng sẽ trở thành tâm điểm của cuộc họp báo cáo tài chính. Sự dẫn đầu của TSMC trong quy trình tiên tiến vẫn là hào phòng thủ chính giúp họ khác biệt với các xưởng đúc khác. Thị trường cần xác nhận liệu việc tăng tốc N2 có tiến triển theo kế hoạch hay không, việc khách hàng áp dụng có suôn sẻ không, và áp lực chi phí của quy trình mới có thể được bù đắp bằng giá cả và quy mô hay không.
Giá mục tiêu 2.780 Đài tệ không thấp, cổ phiếu đã đặt cược trước vào AI
Tính đến ngày 13 tháng 7 năm 2026, giá đóng cửa cổ phiếu TSMC trên thị trường Đài Loan là 2.440 Đài tệ. Giá mục tiêu 2.780 Đài tệ của Bernstein, dựa trên khoảng 20 lần P/E kỳ hạn một năm, vẫn tương ứng với một mức tăng nhất định.
Nhưng đây không còn là câu chuyện đảo chiều định giá thấp nữa. Theo báo cáo gốc, giá cổ phiếu hiện tại tương ứng với tỷ lệ P/E dự phóng khoảng 21 lần. Thị trường đã trả một mức giá không hề thấp cho nhu cầu AI, vị thế dẫn đầu về quy trình sản xuất tiên tiến và biên lợi nhuận gộp cao.
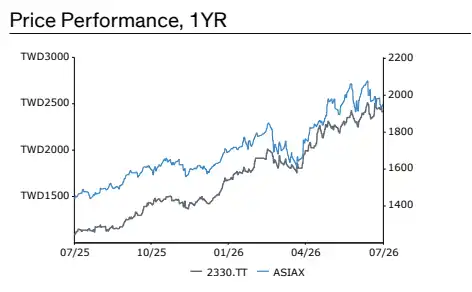
Giá cổ phiếu TSMC đã tăng liên tục trong năm qua, hiện ở mức khoảng 2.440 Đài tệ, với hiệu suất tương đối TTM đạt 86,5%.
Diễn biến giá cổ phiếu sau này phụ thuộc nhiều hơn vào việc thực hiện kết quả kinh doanh. Chừng nào doanh thu, biên lợi nhuận gộp và mở rộng công suất tiếp tục vượt kỳ vọng, thì định giá cao có thể được hấp thụ bởi tăng trưởng lợi nhuận. Một khi chi tiêu vốn tiếp tục tăng nhưng biên lợi nhuận bắt đầu suy yếu, sự chấp nhận của nhà đầu tư đối với định giá hiện tại sẽ giảm xuống.
Trong 12 tháng qua, hiệu suất tương đối của TSMC đã đạt 86,5%. Thị trường đã coi đây là một trong những bên hưởng lợi cốt lõi nhất trong quá trình mở rộng cơ sở hạ tầng AI. Tài sản càng cốt lõi, càng dễ chịu áp lực định giá khi kỳ vọng hạ nhiệt.
Nguồn cung thứ hai nóng lên, nhưng tạm thời khó thay thế TSMC
Rủi ro cạnh tranh hiện tại không phải là vị thế dẫn đầu của TSMC bị lung lay, mà là khách hàng bắt đầu tìm kiếm thêm lựa chọn khi công suất khan hiếm.
Samsung gần đây được truyền thông đưa tin đã tăng giá khoảng 15% đối với một số khách hàng mới tại các node 4/5nm và 8nm, đồng thời thảo luận với Anthropic và Meta về các dự án chip AI 2nm. Intel cũng được thị trường chú ý về khả năng tham gia vào chuỗi cung ứng liên quan đến Google TPU, nhưng các cuộc thảo luận hiện tại chủ yếu hướng đến các khâu như đóng gói tiên tiến hoặc EMIB, không thể đơn giản coi là đơn đặt hàng xưởng đúc wafer.
Những tin tức này khó có thể gây tác động thực chất đến doanh thu của TSMC trong ngắn hạn. TSMC vẫn có lợi thế rõ ràng về tỷ lệ hoàn thiện quy trình sản xuất tiên tiến, quy mô và cơ sở khách hàng. Tín hiệu thực sự nằm ở chỗ, khi nguồn cung quy trình tiên tiến và đóng gói tiên tiến căng thẳng trong dài hạn, các khách hàng lớn sẽ tích cực hơn trong việc tìm kiếm nguồn cung thứ hai.
Ngay cả khi các giải pháp thay thế có công suất hạn chế trong ngắn hạn và chu kỳ xác minh công nghệ dài, chúng vẫn có thể làm suy yếu khả năng thương lượng của TSMC trong trung và dài hạn. Sự bất ổn địa chính trị và lo ngại của khách hàng về sự tập trung quá mức vào nguồn cung cũng sẽ khiến nhu cầu đa dạng hóa tiếp tục tồn tại.
Đối với TSMC ở mức định giá hiện tại, những rủi ro này không cần ngay lập tức tác động đến doanh thu. Chỉ cần ảnh hưởng đến bội số định giá mà nhà đầu tư sẵn sàng đưa ra, là đủ để gây ra biến động giá cổ phiếu. Câu hỏi mà cuộc họp báo cáo tài chính ngày 16 tháng 7 cần trả lời cũng rất cụ thể: Đóng gói tiên tiến cần mở rộng nhanh đến đâu, việc tăng tốc N2 có kéo giảm biên lợi nhuận gộp không, và chi tiêu vốn cao có tiếp tục được hấp thụ bởi các đơn đặt hàng AI hay không. TSMC vẫn là một trong những công ty mạnh nhất trong chuỗi sản xuất AI, nhưng để đạt được mục tiêu giá 2.780 Đài tệ, cần thêm nhiều dữ liệu về công suất và biên lợi nhuận tiếp tục theo kịp.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan