Bernstein phân tích: Đằng sau thỏa thuận hợp tác trị giá 700 tỷ USD, thứ AI thiếu nhất có thể không phải là GPU.

TL;DR
· Tập đoàn SK hợp tác với NVIDIA, Samsung và Broadcom lần lượt công bố hợp tác chuỗi cung ứng AI, tổng quy mô vượt 7000 tỷ USD.
· Hợp tác bao gồm HBM4, nhà máy AI, gia công dưới 2nm và đóng gói tiên tiến, cốt lõi là khóa trước nguồn cung máy chủ AI.
· Các thỏa thuận này chủ yếu dựa trên quan hệ đối tác và biên bản ghi nhớ, khối lượng mua thực tế, giá cả và tiến độ giao hàng chưa được tiết lộ.
Chuỗi cung ứng AI đang mở rộng từ việc giành GPU sang khóa trước bộ nhớ và đóng gói tiên tiến.
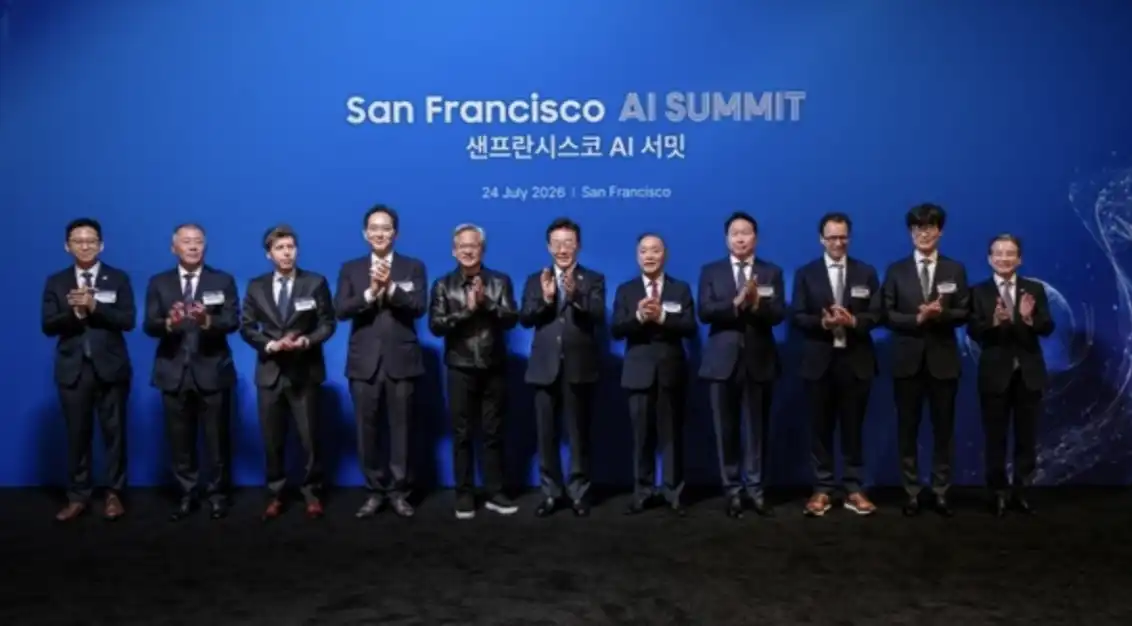
Ngày 24 tháng 7, Tập đoàn SK và NVIDIA đã công bố mở rộng hợp tác toàn diện với tổng quy mô hơn 500 tỷ USD tại Hội nghị thượng đỉnh AI San Francisco, bao gồm nhà máy AI và bộ nhớ thế hệ tiếp theo. Samsung Electronics sau đó đã ký biên bản ghi nhớ với Broadcom, dự kiến quy mô hợp tác trong lĩnh vực bộ nhớ và gia công trong 5 năm tới đến năm 2030 sẽ vượt 200 tỷ USD.
Bernstein trong báo cáo ngày 27 tháng 7 tập trung vào bộ nhớ, thay vì một đợt đơn hàng chip AI khác. Máy chủ AI không chỉ dựa vào mở rộng GPU. Các chip tính toán như GPU, ASIC muốn thực sự đi vào trung tâm dữ liệu còn cần HBM, DRAM, NAND, đóng gói tiên tiến và giao hàng ổn định. Nếu các khâu này không theo kịp, việc xuất hàng của các công ty chip AI như NVIDIA, Broadcom cũng sẽ bị chậm lại.
Hai con số khổng lồ cũng cần được phân tích riêng. Hơn 500 tỷ USD không phải là hợp đồng mua bộ nhớ riêng của SK hynix, mà là quan hệ đối tác toàn diện giữa Tập đoàn SK và NVIDIA, trong đó SK hynix đảm nhận hợp tác HBM4 và bộ nhớ thế hệ tiếp theo, còn SK Telecom là chủ thể của nhà máy AI. Biên bản ghi nhớ 200 tỷ USD giữa Samsung và Broadcom bao phủ rõ ràng hơn, bao gồm bộ nhớ như HBM, hỗ trợ AI accelerator thế hệ tiếp theo, sản xuất liên quan đến 2nm và tích hợp 2.3D/2.5D.
NVIDIA khóa HBM4, Broadcom đàm phán bộ nhớ, gia công và đóng gói cùng lúc
Hợp tác giữa Tập đoàn SK và NVIDIA đặt trung tâm dữ liệu AI và bộ nhớ thế hệ tiếp theo vào cùng một khuôn khổ.
Theo thông tin chính thức từ NVIDIA và SK hynix, hợp tác bao gồm nhà máy AI lên đến 2GW của SK Telecom, NVIDIA DSX, nền tảng Vera Rubin, và HBM4 của SK hynix. Nhà máy AI đầu tiên dự kiến đi vào hoạt động năm 2027.
Ý nghĩa thị trường của sự kiện này rất trực tiếp. Các hệ thống AI sau Vera Rubin tiếp tục nâng cao yêu cầu về HBM và nguồn cung cấp ở cấp độ hệ thống. Bộ nhớ không còn chỉ là mặt hàng tiêu chuẩn hóa, mà là một phần trong khả năng giao hàng đúng hạn của nền tảng chip AI.
Biên bản ghi nhớ (MOU) giữa Samsung và Broadcom giống như một gói giải pháp chuỗi cung ứng toàn diện hơn. Samsung chính thức cho biết quy mô hợp tác giữa hai bên trong 5 năm tới, đến năm 2030, sẽ vượt quá 200 tỷ USD, bao gồm bộ nhớ và xưởng đúc, hỗ trợ thế hệ AI Accelerator tiếp theo của Broadcom, đồng thời liên quan đến đóng gói tiên tiến liên quan đến tiến trình 2nm, tích hợp 2.3D và 2.5D.
Ở đây không chỉ là việc Broadcom có giao một phần AI ASIC cho Samsung xưởng đúc hay không. Samsung muốn đóng gói bộ nhớ, quy trình tiên tiến và đóng gói tiên tiến thành một gói cho khách hàng chip AI, nhằm cung cấp một giải pháp giao hàng thay thế bên cạnh TSMC.
Về mặt kỹ thuật, Cube-S, Cube-E/R của Samsung thuộc dạng đóng gói Cube 2.5D/2.3D. Bernstein so sánh chúng với CoWoS-S/L/R của TSMC, điểm cốt lõi là giải quyết kết nối băng thông cao giữa chip logic và HBM cũng như tích hợp đa chip.
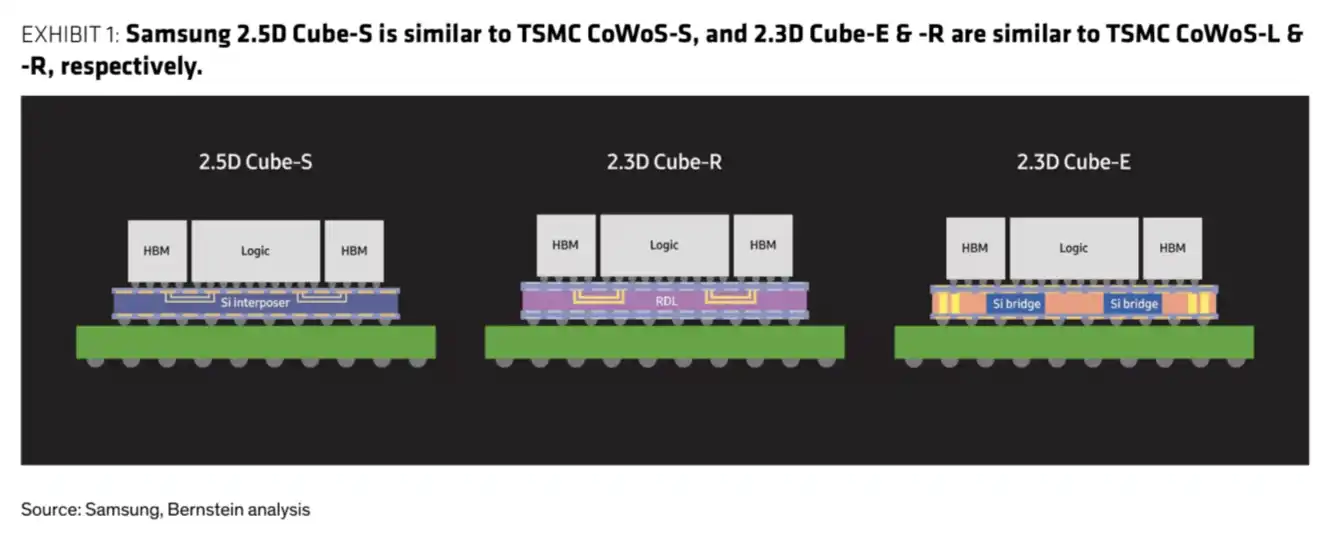
So sánh Cube-S, Cube-E, Cube-R của Samsung với CoWoS-S/L/R của TSMC, minh họa cách đóng gói 2.5D và 2.3D kết nối HBM với chip logic.
Doanh thu bộ nhớ hàng năm dự kiến khoảng 1,3 nghìn tỷ USD, khách hàng AI bắt đầu xếp hàng trước
Bernstein cho rằng, điều đáng chú ý nhất trong loạt thông báo này là nguồn cung bộ nhớ đã được khóa trước.
Trong quá trình mở rộng máy chủ AI, bản thân chip tính toán tất nhiên rất quan trọng, nhưng độ co giãn nguồn cung của HBM và bộ nhớ cao cấp nhỏ hơn, chu kỳ chứng nhận của khách hàng dài hơn, và đóng gói tiên tiến cũng trở thành điều kiện hạn chế cho việc giao hàng toàn bộ hệ thống. Các khách hàng lớn không muốn đợi đến khi nguồn cung căng thẳng mới vào thị trường giao ngay, mà thay vào đó, họ cố gắng đảm bảo nguồn cung trong tương lai thông qua các khuôn khổ nhiều năm.
Theo quan điểm đồng thuận thị trường được trích dẫn trong báo cáo, doanh thu hàng năm của ngành công nghiệp bộ nhớ toàn cầu vào năm 2026 là khoảng 0,9 nghìn tỷ USD, và vào năm 2027 và 2028 đều khoảng 1,3 nghìn tỷ USD. Dự báo công khai trước đây của TrendForce cũng cho thấy quy mô thị trường bộ nhớ toàn cầu vào năm 2027 là khoảng 1,28 nghìn tỷ USD. Các bên tham gia bao gồm Samsung, SK Hynix, Micron, KIOXIA và các nhà sản xuất bộ nhớ Trung Quốc.
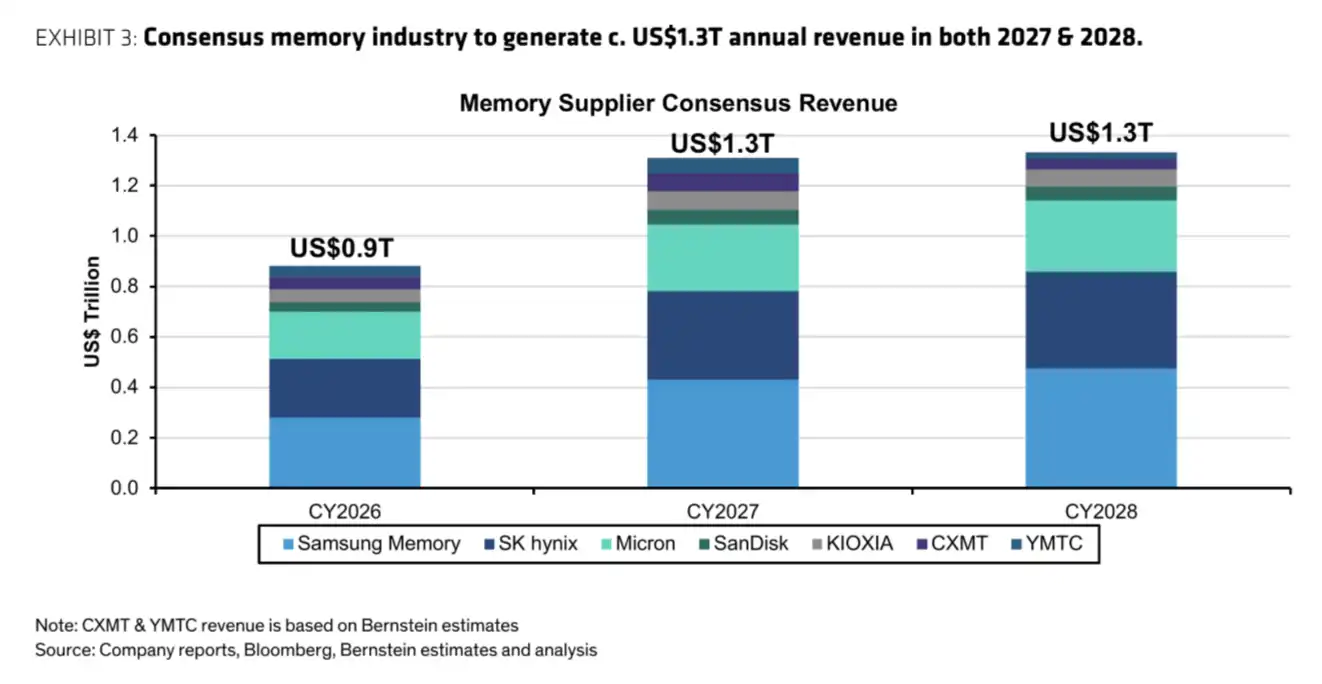
Biểu đồ cột doanh thu đồng thuận của các nhà cung cấp bộ nhớ toàn cầu, năm 2026 khoảng 0,9 nghìn tỷ USD, năm 2027 và 2028 đều khoảng 1,3 nghìn tỷ USD.
Những con số này không thể trực tiếp quy đổi thành doanh thu mới từ sự hợp tác giữa SK Group, NVIDIA, Samsung và Broadcom. Thông báo không tiết lộ khối lượng mua cụ thể, cấu trúc sản phẩm, công thức định giá, nhịp độ giao hàng, cũng không cho biết bao nhiêu trong số tiền khung đến từ công suất mới và bao nhiêu chỉ là việc kéo dài hợp tác hiện có.
Nhưng tín hiệu đã đủ rõ ràng. Khách hàng AI đang coi HBM và đóng gói tiên tiến là tài nguyên chiến lược, và khả năng thương lượng của các nhà sản xuất bộ nhớ hàng đầu cũng nhờ đó mà được thị trường liên tục chú ý. Chu kỳ bộ nhớ truyền thống chịu ảnh hưởng nhiều hơn từ tồn kho PC, điện thoại và máy chủ, trong khi dưới chu kỳ AI, HBM gắn chặt với đóng gói tiên tiến, khiến quan hệ cung cầu dễ bị quyết định bởi một số ít khách hàng lớn và một số ít nhà cung cấp.
Samsung muốn giành đóng gói và xưởng đúc, tác động đến TSMC vẫn được đánh giá một cách dè dặt
Trong MOU giữa Samsung và Broadcom xuất hiện các tiến trình 2nm trở xuống, đóng gói tiên tiến và AI accelerator, thị trường tự nhiên sẽ liên tưởng đến việc thị phần của TSMC có bị ảnh hưởng hay không.
Đánh giá của Bernstein khá dè dặt. Ngay cả khi Broadcom trong tương lai chuyển một phần AI ASIC sang Samsung, tác động đến lợi nhuận gần đây của TSMC cũng có thể hạn chế, vì nhu cầu về công suất tiên tiến vẫn rất căng thẳng. Samsung có thêm cơ hội được khách hàng AI xác nhận, không đồng nghĩa với việc TSMC ngay lập tức mất đơn hàng.
Thử thách thực sự đối với Samsung là năng lực giao hàng. Khách hàng chip AI không chỉ cần năng lực sản xuất đơn lẻ, mà cần HBM, chip logic, đóng gói, đế, tỷ lệ tốt và thời gian giao hàng đồng thời ổn định. Nếu bất kỳ khâu nào bị chậm trễ, lộ trình công nghệ trong MOU sẽ khó chuyển hóa thành sản phẩm thực tế.
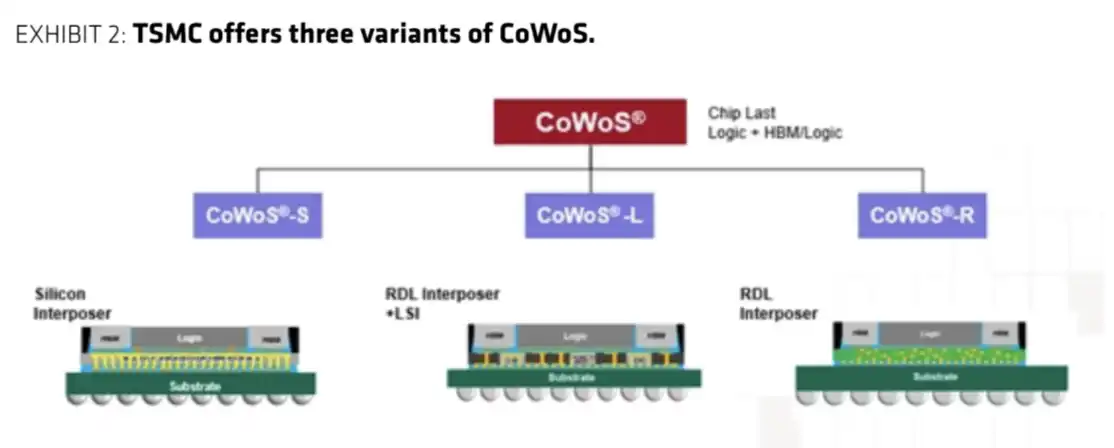
Sơ đồ cấu trúc ba biến thể CoWoS của TSMC, thể hiện sự khác biệt của CoWoS-S, CoWoS-L, CoWoS-R ở lớp trung gian, RDL và xếp chồng HBM.
Đối với Samsung, đây là cơ hội để mở rộng lợi thế bộ nhớ sang chuỗi cung ứng cấp hệ thống AI. Samsung có quy mô trong lĩnh vực bộ nhớ, nhưng về tính dẫn đầu của HBM và lòng tin của khách hàng xưởng đúc tiên tiến, trước đây thị trường chú ý nhiều hơn đến SK Hynix và TSMC. Nếu khung hợp tác dài hạn với Broadcom được thực thi suôn sẻ, Samsung có thể nhấn mạnh lại khả năng kết hợp "bộ nhớ + xưởng đúc + đóng gói".
Xếp hạng thiên về tích cực, nhưng MOU chưa phải là đơn hàng
Trong báo cáo, Bernstein duy trì xếp hạng Outperform cho Samsung Electronics, SK Hynix, Micron, NVIDIA và Broadcom, trong khi KIOXIA được xếp hạng Underperform. Về giá mục tiêu, cổ phiếu phổ thông của Samsung là 440.000 won, SK Hynix là 3,3 triệu won, NVIDIA là 315 USD và Broadcom là 550 USD. Các xếp hạng và giá mục tiêu liên quan được căn cứ theo báo cáo gốc.
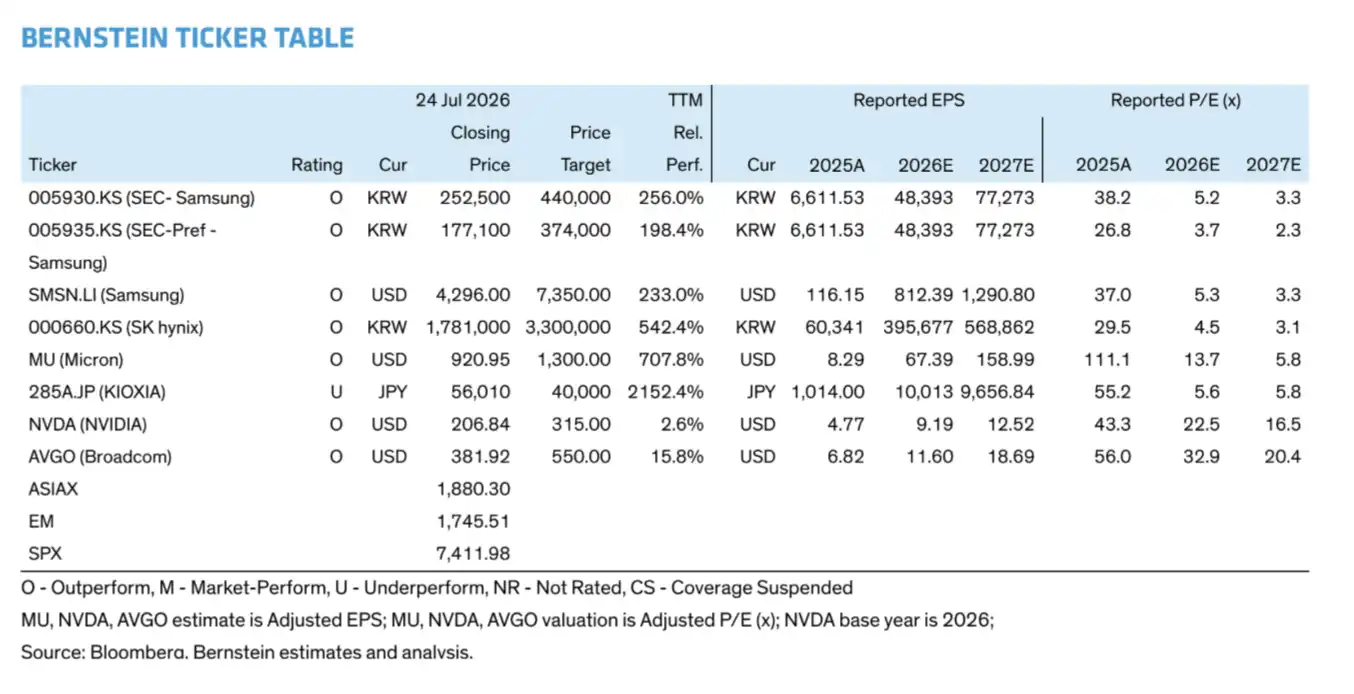
Bảng xếp hạng và giá mục tiêu chính cho cổ phiếu: Samsung 440.000 won, SK Hynix 3,3 triệu won, NVIDIA 315 USD, Broadcom 550 USD, tất cả đều ở mức Outperform.
Nhóm xếp hạng này không có nghĩa là tất cả các hợp tác đã chuyển thành kết quả kinh doanh chắc chắn. Cách hiểu thận trọng hơn là nguồn cung bộ nhớ AI đang trở nên chiến lược hơn, với các nhà sản xuất bộ nhớ hàng đầu và khách hàng lớn về chip AI đều sử dụng các thỏa thuận dài hạn để giảm rủi ro nguồn cung trong tương lai.
Rủi ro cũng rất rõ ràng. MOU và quan hệ đối tác không phải là hợp đồng mua bán cuối cùng; giá cả, số lượng và lịch trình giao hàng vẫn chưa được tiết lộ. Liệu sự hợp tác giữa Samsung và Broadcom có mang lại thị phần đáng kể trong mảng ASIC AI hoặc đóng gói tiên tiến hay không còn phụ thuộc vào xác nhận của khách hàng, tỷ lệ đạt yêu cầu và sắp xếp công suất. Ngay cả khi giá trị hợp tác lớn, rất khó để đánh giá mức đóng góp gia tăng so với thị trường bộ nhớ hàng năm khoảng 1,3 nghìn tỷ USD vào khoảng năm 2027.
Áp lực dài hạn hơn đến từ sự cạnh tranh trong ngành lưu trữ. Tiến triển của ngành công nghiệp lưu trữ Trung Quốc, đặc biệt là cạnh tranh trong lĩnh vực NAND, sẽ ảnh hưởng đến biên lợi nhuận của ngành. DRAM và HBM có rào cản cao hơn nhờ EUV, quy trình và yêu cầu xác nhận khách hàng, nên áp lực ngắn hạn tương đối nhỏ, nhưng tình trạng cung cấp căng thẳng hiện tại không thể đơn giản ngoại suy thành lợi thế vĩnh viễn.
Tín hiệu chắc chắn nhất từ nhóm hợp tác này không phải là "đơn hàng 700 tỷ USD đã được ký kết", mà là các gã khổng lồ AI bắt đầu khóa nguồn cung bộ nhớ và đóng gói bằng các khuôn khổ nhiều năm. Liệu điều này có thành hiện thực hay không sẽ phụ thuộc vào chi tiêu vốn, sản lượng HBM, khoản trả trước của khách hàng, mở rộng công suất và nhịp độ giao hàng thực tế trong báo cáo tài chính.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan