Đội chủ nhà được định giá cao: Sự thiên lệch quốc gia trong thị trường dự đoán
Tiêu đề gốc: "Phần bù đội chủ nhà: Độ lệch quốc gia trong thị trường dự đoán"
Tác giả gốc: James Dai, Surf Research
Tóm tắt
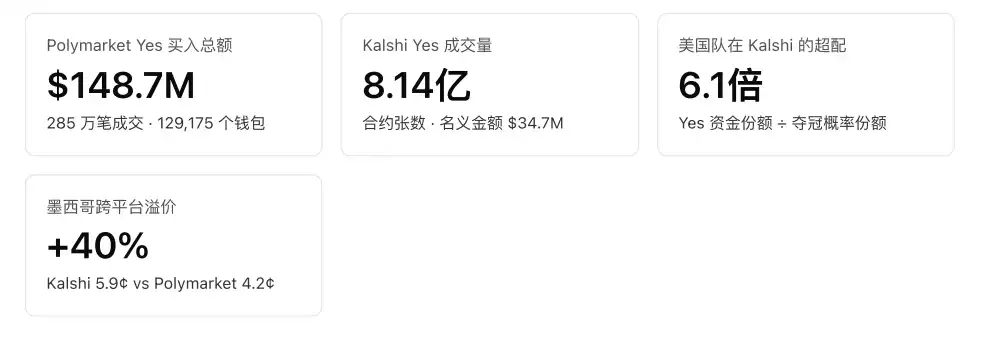
Giá thị trường dự đoán thường được hiểu là ước tính đồng thuận của tập thể về xác suất của một sự kiện, và tính hiệu quả của nó ngầm phụ thuộc vào tính trung lập của thành phần người tham gia. Bài viết này sử dụng dữ liệu giao dịch toàn bộ từ thị trường vô địch FIFA World Cup 2026 trên hai nền tảng Polymarket và Kalshi – 2,85 triệu giao dịch mua hướng Yes, giá trị danh nghĩa 148,7 triệu USD, 129.175 ví độc lập trên Polymarket, cùng 814 triệu hợp đồng Yes, giá trị danh nghĩa 34,7 triệu USD trên Kalshi – để kiểm tra xem sự phân bổ vốn đặt cược theo chiều quốc gia có tương xứng với sức mạnh thị trường ngầm của các đội bóng hay không.
Nghiên cứu xác định hai loại độ lệch hệ thống độc lập. Thứ nhất, độ lệch đội nhà: Trên Kalshi, nơi chỉ mở cửa cho người dùng Mỹ đã hoàn thành KYC, vốn Yes dành cho Mỹ và Mexico lần lượt gấp 6,1 lần và 5,2 lần so với tỷ lệ tương ứng với xác suất vô địch trước giải, trong khi Thụy Sĩ, Uruguay và Thổ Nhĩ Kỳ có tỷ lệ cược trước giải hoàn toàn giống nhau chỉ đạt 0,1-0,3 lần; cũng hai đội bóng này trên Polymarket mở cửa toàn cầu chỉ được phân bổ vượt mức 2,0-2,8 lần – mức độ lệch biến động cùng chiều với khả năng tiếp cận dân số của nền tảng đối với quốc gia đó. Thứ hai, độ lệch đội yếu: Bất kể nền tảng nào, các đội có xác suất vô địch dưới 0,5% thường được phân bổ vượt mức 4-16 lần theo số lượng người mua độc lập, trong khi các đội mạnh bị phân bổ thấp hơn theo số lượng người.
Độ lệch tiếp tục lan truyền đến định giá: Tính đến ngày 5 tháng 7, Mỹ và Mexico trên Kalshi có mức phí bảo hiểm liên tục lần lượt là 18% và 40% so với Polymarket, trong khi chênh lệch giá xuyên nền tảng của tất cả các đội không phải đội nhà nằm trong khoảng ±3%. Kết quả cho thấy, khi nhu cầu của một quốc gia tập trung vào một nền tảng duy nhất và chênh lệch giá xuyên nền tảng không hoàn hảo, "xác suất đồng thuận" của nền tảng đó chứa một thành phần quốc gia có thể đo lường được.
1. Giới thiệu
Luận điểm cốt lõi của thị trường dự đoán là: Giá cả tổng hợp thông tin riêng tư phân tán, do đó là ước tính không thiên lệch về xác suất sự kiện. Một trong những tiền đề để luận điểm này có hiệu lực là sự tham gia của người chơi không bị sàng lọc một cách hệ thống bởi các yếu tố không liên quan đến bản thân sự kiện. Các sự kiện thể thao cung cấp một bối cảnh kiểm tra sạch sẽ – thị trường vô địch World Cup đồng thời có ba điều kiện hiếm gặp: không gian kết quả được liệt kê đầy đủ (48 đội), mỗi kết quả gắn liền tự nhiên với một quốc gia, và quy tắc truy cập của hai nền tảng chính hoàn toàn khác biệt. Kalshi chịu sự quản lý của CFTC, chỉ mở cửa cho cư dân Mỹ đã hoàn thành KYC; Polymarket dựa trên thanh toán chuỗi công khai, có thể truy cập toàn cầu.
Từ đó có thể xây dựng hai giả thuyết có thể kiểm chứng:
· H1 (Giả thuyết dòng vốn): Nếu cấu trúc quốc tịch của người dùng nền tảng ảnh hưởng đến hành vi đặt cược, thì tỷ lệ vốn mà đội tuyển của một quốc gia nhận được trên nền tảng "có thể tiếp cận được với người dân nước đó" sẽ cao hơn một cách có hệ thống so với tỷ lệ tương ứng với sức mạnh thực tế của đội, và sự chênh lệch này càng mạnh hơn trên các nền tảng bị hạn chế truy cập.
· H2 (Giả thuyết định giá): Nếu H1 đúng và chênh lệch giá giữa các nền tảng không hoàn hảo, thì đội tuyển quốc gia sẽ xuất hiện sự lệch giá dương liên tục trên nền tảng có nhu cầu tập trung.
Bài viết này sử dụng toàn bộ dữ liệu giao dịch từng lệnh của hai nền tảng để kiểm tra trực tiếp H1 và H2. Khác với các nghiên cứu hành vi dựa trên khảo sát hoặc lấy mẫu, dữ liệu giao dịch trên chuỗi và sàn giao dịch bao gồm mọi lần đặt cược thực tế, không có sai số lấy mẫu hay sai lệch tự báo cáo.
2. Dữ liệu và phương pháp
2.1 Thị trường và mẫu
Đối tượng phân tích là thị trường vô địch hàng đầu của hai nền tảng, bao gồm toàn bộ 48 đội tham dự vòng chung kết:
· Sự kiện Polymarket world-cup-winner: 48 thị trường nhị phân cho mỗi đội ("Will X win the 2026 FIFA World Cup?"), được khớp lệnh trên CTF Exchange của chuỗi Polygon, mọi giao dịch từng lệnh đều được ghi lại trên chuỗi và có thể tra cứu.
· Sự kiện Kalshi KXMENWORLDCUP-26: Mỗi đội có một hợp đồng (ví dụ: KXMENWORLDCUP-26-US), chịu sự quản lý của CFTC.
Mẫu bao gồm mọi giao dịch từ khi thị trường ra mắt (tháng 5 năm 2025) đến ngày 5 tháng 7 năm 2026, không lấy mẫu. Dữ liệu giao dịch của Kalshi được tổng hợp từ nhật ký giao dịch gốc sau khi loại bỏ trùng lặp theo trade_id; phía Kalshi chỉ giữ lại 48 đội lọt vào vòng chung kết, các hợp đồng thời kỳ vòng loại của các đội không vượt qua vòng loại (Ý, Đan Mạch, v.v.) bị loại bỏ vì không có thị trường tương ứng trên Polymarket, nhằm đảm bảo tính so sánh giữa các nền tảng.
2.2 Thước đo: Dòng mua Yes có hướng
Tổng khối lượng giao dịch ở cấp độ thị trường không phù hợp để trả lời câu hỏi về độ lệch quốc gia. Thị trường vô địch có cấu trúc neg-risk, các chương trình tạo lập thị trường và chênh lệch giá liên tục tái cân bằng hàng tồn kho giữa 48 kết quả, khiến khối lượng giao dịch bề mặt của mỗi đội trở nên đồng nhất và tách rời khỏi sự quan tâm thực tế (Bảng 1). Để tách phần giao dịch trung tính này, tất cả các chỉ số trong bài viết này chỉ thống kê các giao dịch mua Yes có hướng – hành vi đặt cược vào đội tuyển quốc gia về mặt cơ chế thể hiện ở việc mua vị thế Yes của đội đó:
· Polymarket: Trong hồ sơ khớp lệnh của CTF Exchange, tài sản có ID là 0 (ký quỹ USDC), bên trả USDC là bên mua: buyer = if(maker_asset_id='0', maker_address, taker_address). Toàn bộ 3,85 triệu giao dịch World Cup đều có thể được phân loại rõ ràng dựa trên điều này.
· Kalshi: Lấy các giao dịch có taker_side='yes' (bên chủ động mua Yes), giá trị danh nghĩa = số lượng hợp đồng × giá Yes.
Bảng 1 · So sánh khối lượng giao dịch bề mặt và dòng mua Yes có hướng (Polymarket, trích đoạn)
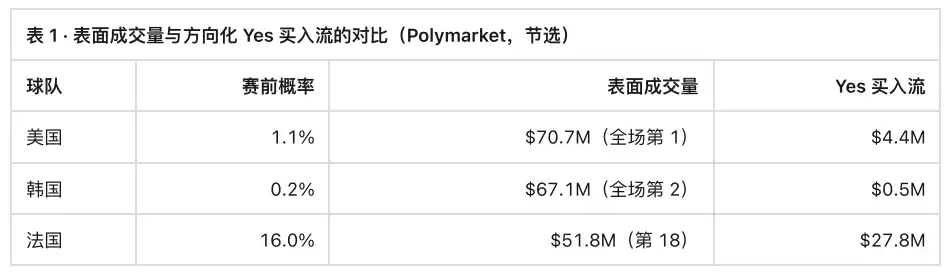
Sau khi định hướng, phân bố dòng vốn đã khôi phục mối tương quan với sức mạnh đội bóng (Pháp dẫn đầu với $27,8M và 34.331 ví mua độc lập), phần chênh lệch còn lại là đối tượng cần giải thích.
Ngoài ra, ba thước đo được báo cáo song song: USD Yes (nhạy với dòng vốn lớn), số lượng hợp đồng Yes (Kalshi) và số lượng ví mua Yes độc lập (Polymarket, nhạy với số lượng người tham gia). Đối với các giao dịch ở mức giá dưới 1 cent, số lượng hợp đồng sẽ làm tăng trọng số của lệnh mua giá thấp, do đó mọi kết luận liên quan đến quy mô vốn đều dựa trên giá trị danh nghĩa, thước đo số lượng hợp đồng chỉ được dùng để mô tả cường độ tham gia.
2.3 Cơ sở sức mạnh
Lấy xác suất vô địch ngụ ý từ thị trường trước trận làm cơ sở sức mạnh đội bóng: lấy giá đóng cửa Yes của từng đội trên Polymarket vào ngày trước khi giải khai mạc (10 tháng 6 năm 2026), lúc này danh sách chính thức đã được xác định nhưng chưa có kết quả trận đấu nào ảnh hưởng đến giá. Ưu điểm của cơ sở này là: nó là thứ hạng sức mạnh do chính thị trường đưa ra, do đó mọi sai lệch dòng vốn so với nó, theo tiêu chuẩn của thị trường, đều cấu thành độ lệch — không cần dựa vào các chỉ số bên ngoài và chậm trễ như bảng xếp hạng FIFA.
2.4 Chỉ số mất cân bằng
Tỷ lệ siêu trọng (overweight ratio) = Tỷ trọng dòng vốn Yes của đội đó trong tổng dòng vốn Yes ÷ Tỷ trọng xác suất vô địch của đội đó trong tổng xác suất.
Giá trị 1,0 cho thấy đặt cược hoàn toàn tương xứng với xác suất; lớn hơn 1 cho thấy dòng vốn vào vượt quá mức tương ứng với sức mạnh. Chỉ số này tự nhiên được chuẩn hóa theo quy mô nền tảng, có thể so sánh trực tiếp giữa các nền tảng.
3. Kết quả
3.1 So sánh xuyên quốc gia trong cùng nhóm tỷ lệ cược: Kiểm định trực tiếp H1
Thiết kế sạch nhất để kiểm định H1 là so sánh trong cùng nhóm tỷ lệ cược. Có năm đội có xác suất vô địch trước giải nằm trong khoảng 1-1,3%: trong đó Mỹ và Mexico là chủ nhà, công dân của họ (và cư dân Mỹ gốc Mexico) có thể giao dịch trực tiếp trên Kalshi; Thụy Sĩ, Uruguay và Thổ Nhĩ Kỳ thiếu cơ sở nhà đầu tư bán lẻ Mỹ. Hình 1 cho thấy khoảng cách trong nhóm lên tới một bậc độ lớn:
Hình 1 · Hệ số phân bổ vượt trội của năm đội trong cùng khoảng tỷ lệ cược. Năm đội có xác suất trước giải đều là 1-1,3%, tỷ lệ vốn Yes ÷ tỷ lệ xác suất vô địch. 1 lần = tương xứng với xác suất.
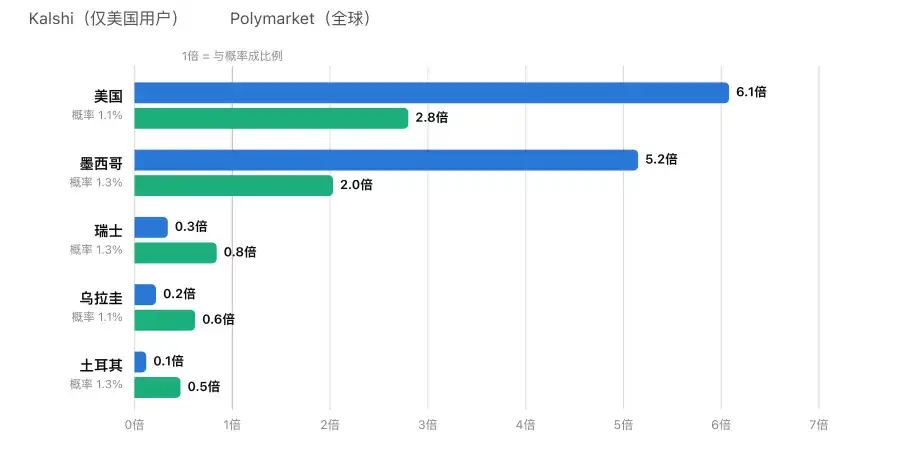
Trên Kalshi bị hạn chế truy cập, Mỹ (6,1 lần) và Mexico (5,2 lần) nhận được lượng USD Yes gấp 20-60 lần so với nhóm đối chứng cùng tỷ lệ cược (0,1-0,3 lần).
Về mặt tuyệt đối: Trên Kalshi, đội Mỹ nhận được 2,24 triệu USD và Mexico 2,25 triệu USD mua Yes, trong khi Thụy Sĩ, Uruguay và Thổ Nhĩ Kỳ, được thị trường đánh giá có cùng xác suất vô địch, chỉ lần lượt đạt 150.000 USD, 80.000 USD và 50.000 USD. Tính theo số lượng hợp đồng, hai chủ nhà không chỉ được phân bổ vượt trội mà còn đứng đầu trong số 48 đội (Hình 2) – Mexico 65,9 triệu hợp đồng, Mỹ 60,6 triệu hợp đồng, vượt qua các ứng cử viên vô địch như Pháp (16%) và Tây Ban Nha (16,5%); giá giao dịch trung bình của hợp đồng Mỹ chỉ 3,7 xu, thể hiện cấu trúc tham gia điển hình với quy mô nhỏ, giá thấp, tần suất cao từ đội nhà.
Hình 2 · Tổng số hợp đồng Yes tích lũy của các đội trên Kalshi (top 12). ★ = Chủ nhà. Bên phải cột ghi xác suất vô địch trước giải.
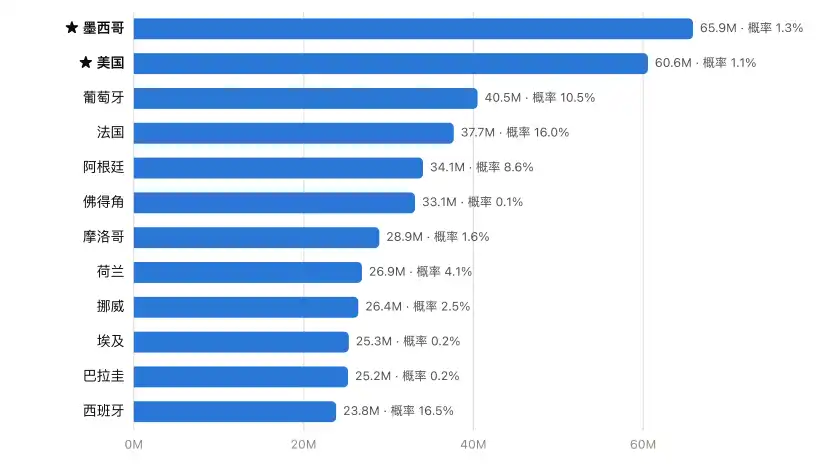
Hai chủ nhà dẫn đầu tất cả các ứng cử viên vô địch về cường độ tham gia – thành phần của nhóm đặt cược được quyết định bởi khả năng truy cập nền tảng, chứ không phải sức mạnh đội bóng.
3.2 So sánh xuyên nền tảng: Mức độ sai lệch thu hẹp khi phạm vi truy cập bị hạn chế
Polymarket mở cửa toàn cầu, không một quốc gia đơn lẻ nào có thể chi phối cơ sở người dùng của nó như người dùng Mỹ chi phối Kalshi. Nếu cơ chế của H1 là mức độ thâm nhập nền tảng, thì cùng hai đội này trên Polymarket sẽ có mức phân bổ vượt trội yếu hơn đáng kể so với Kalshi – dữ liệu phù hợp với điều này: Mỹ 2,8 lần, Mexico 2,0 lần, chưa bằng một nửa Kalshi. Hình 3 đưa ra góc nhìn toàn mẫu: Phân bổ vốn của Kalshi lệch xa đường tỷ lệ, trong khi Polymarket bám sát đường tỷ lệ.
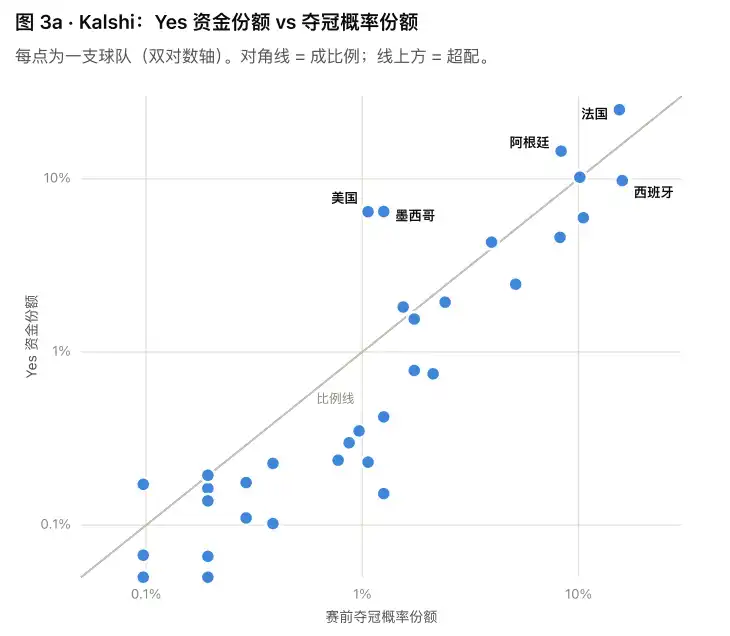
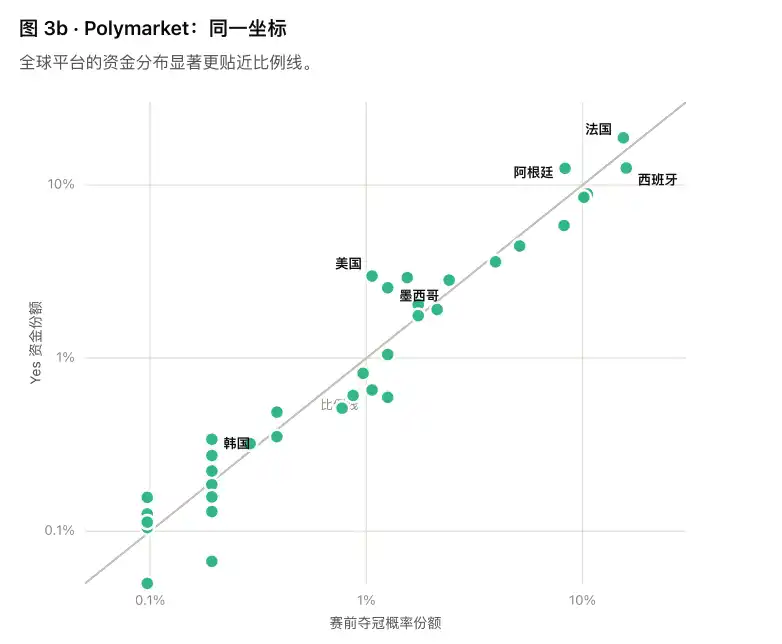
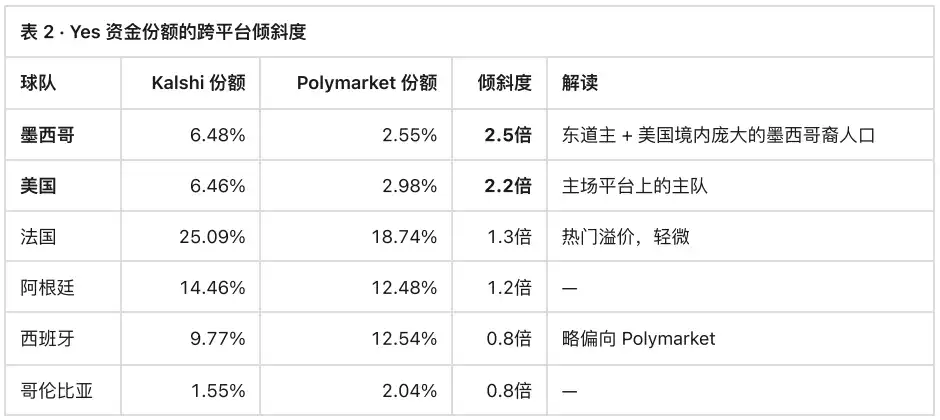
Bằng chứng trực tiếp nhất của cơ chế thâm nhập là tỷ lệ Kalshi shares ÷ Polymarket shares của mỗi đội (Bảng 2): tỷ lệ này đo lường mức độ tập trung tương đối của vốn từ một quốc gia trên các nền tảng Mỹ, không liên quan đến sức mạnh đội bóng. Trong toàn bộ mẫu, chỉ có Mỹ và Mexico lệch đáng kể khỏi mức 1:
3.3 Khía cạnh số lượng người tham gia: Cấu trúc cộng đồng của nền tảng
Độ lệch quốc gia trên Polymarket thể hiện rõ hơn ở số lượng người tham gia hơn là ở đô la. Các khu vực có tỷ lệ thâm nhập tiền mã hóa cao, số lượng ví độc lập mua Yes cho đội nhà vượt xa tỷ lệ xác suất của họ: Hàn Quốc là điển hình nhất—một đội có xác suất vô địch 0,2% đã thu hút 6.369 ví người mua độc lập, gấp 8,7 lần tỷ lệ xác suất của họ (theo đô la cũng đạt 1,8 lần); trên Kalshi, số lượng hợp đồng của đội Hàn Quốc cũng vượt mức 9,8 lần. Ai Cập (10,4 lần), Ghana (16 lần), Maroc (cả đô la và số người đều gấp 1,9 lần) cho thấy mô hình tương tự, phù hợp với sự phân bố địa lý của cộng đồng kiều bào và cộng đồng tiền mã hóa. Ngược lại, các đội bóng truyền thống như Tây Ban Nha, Anh chỉ đạt 0,4 lần theo số người. Người tham gia đến từ đâu được quyết định bởi cấu trúc nhân khẩu học của nền tảng.
3.4 Độ lệch đội yếu: Lực lượng thứ hai trực giao với độ lệch quốc gia
Sau khi loại bỏ yếu tố quốc gia, dữ liệu còn cho thấy một mô hình phổ biến hơn: tất cả các đội có xác suất thấp đều thu hút lượng người mua nhỏ vượt mức.
Trên Polymarket, các đội có xác suất dưới 0,5% hầu như đều vượt mức 4-16 lần theo số lượng ví độc lập (Canada 6,6, Scotland 7,0, New Zealand 10,5, Cộng hòa Séc 11,6, Bosnia 13,0); các đội hot bị thiếu hụt theo số người (Tây Ban Nha 0,43, Anh 0,40), nhưng vốn tập trung vào họ—Pháp và Argentina chiếm tổng cộng 39,5% giá trị danh nghĩa Yes của Kalshi, cao hơn một chút so với tổng tỷ lệ xác suất của họ.
Cấu trúc chồng chéo của hai lực lượng do đó có thể được phân tách rõ ràng: đám đông mua "vé số" nhỏ cho các kết quả có xác suất thấp, vốn lớn tập trung vào các đội hot; và trong cùng điều kiện tỷ lệ cược, đội nhà nhận thêm hệ số nhân 5-10 lần trên nền tảng mà dân số của họ có thể tiếp cận. So sánh trong nhóm (Mục 3.1) chính là thiết kế nhận dạng để tách biệt "ưa thích đội yếu" khỏi "ưa thích đội yếu của nước nhà".
3.5 Ý nghĩa định giá: Kiểm định H2
Nếu nhu cầu Yes cho đội nhà tập trung trên một nền tảng duy nhất và chênh lệch giá không được khai thác triệt để, giá trên nền tảng đó sẽ xuất hiện độ lệch dương. Hình 4 so sánh giá chéo nền tảng của tất cả 16 đội còn sống sót trong cùng ngày (5 tháng 7):
Hình 4 · Giá Yes mới nhất của cùng một đội trên hai nền tảng (ngày 5 tháng 7 năm 2026). Các đội còn sống ở vòng 16, đối chiếu cùng ngày; chênh lệch giá ≥7% được đánh dấu.
Chênh lệch giá được ghi chú: Bồ Đào Nha Kalshi +12%; Mexico Kalshi +40%; Mỹ Kalshi +18%.
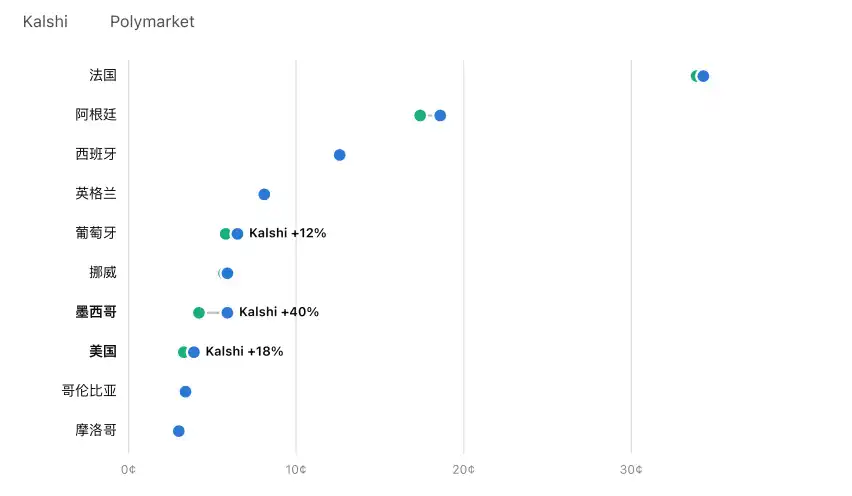
Chênh lệch giá giữa các nền tảng của các đội không phải nước chủ nhà (Pháp, Tây Ban Nha, Anh, Na Uy, Colombia, Maroc) nằm trong khoảng ±3%; Mexico +40%, Mỹ +18% — mức chênh lệch tập trung chính xác vào hai đội có dòng vốn đầu tư quá mức lớn nhất.
Phân bố cắt ngang của chênh lệch giá phù hợp với dự đoán của H2: chênh lệch giá hoạt động hiệu quả đối với các đội không phải nước chủ nhà (trong khoảng ±3%), trong khi để lại mức chênh lệch bền vững 18-40% trên hai hợp đồng có nhu cầu nội địa tập trung nhất. Sự sai lệch không chỉ tồn tại trong dòng vốn mà còn đã đi vào giá cả.
4. Kết luận
1. Dòng vốn (H1 được xác nhận): Mỹ và Mexico nhận được lượng vốn Yes gấp 5-6 lần tỷ lệ tương ứng với xác suất vô địch trên Kalshi (các đội nước ngoài cùng tỷ lệ cược là 0,1-0,3 lần), và gấp 2-3 lần trên Polymarket; vốn trên Kalshi tập trung vào hai đội Mỹ và Mexico cao hơn 2,2-2,5 lần so với Polymarket. Mức độ sai lệch thay đổi đơn điệu theo khả năng tiếp cận dân số của nền tảng đối với quốc gia đó — sự mất cân bằng bắt nguồn từ ai có thể vào nền tảng, chứ không phải từ đánh giá khác biệt về đội bóng.
2. Định giá (H2 được xác nhận): Hai đội tương tự liên tục có mức chênh lệch giá 18-40% trên Kalshi so với nền tảng toàn cầu, trong khi tất cả các đội không phải nước chủ nhà có chênh lệch giá trong khoảng ±3%. Tại nơi giao dịch tập trung của nhóm người có sai lệch, nhu cầu về đội nước chủ nhà đã vượt qua chênh lệch giá.
3. Ý nghĩa phương pháp luận: Khi trích dẫn giá thị trường dự đoán là "xác suất đồng thuận của nhóm", cần xem xét cấu trúc truy cập của nền tảng. Đối với các sự kiện gắn liền với quốc gia, giá trên nền tảng bị hạn chế truy cập chứa thành phần nội địa có thể đo lường được; so sánh giá giữa các nền tảng (hoặc lấy nền tảng toàn cầu làm chuẩn) có thể cung cấp chỉ số xác suất gần với giá trị công bằng hơn.
Chiến lược nhận diện của bài viết này — so sánh trong cùng nhóm tỷ lệ cược + độ nghiêng giữa các nền tảng + so sánh giá cùng ngày — không phụ thuộc vào bất kỳ dữ liệu hồ sơ người dùng nào, chỉ có thể tái tạo từ hồ sơ giao dịch công khai. Khung này có thể mở rộng trực tiếp sang các sự kiện gắn liền với quốc gia khác (bầu cử, Olympic, thị trường chính sách khu vực), đồng thời cung cấp mẫu cho việc giám sát định lượng độ lệch định giá giữa các nền tảng.
Bài viết này là bài gửi từ cộng tác viên, không đại diện cho quan điểm của BlockBeats.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan