Quản Lý, Tin Mật và Bản Chất, Câu Chuyện Đằng Sau Mức Định Giá 22 Tỷ USD của Kalshi
Video by: John Collison
Translation by: Peggy, BlockBeats
Editor's Note: Over the past few years, the prediction market has evolved from a relatively niche financial experiment to the center of technology, finance, and public policy discussions.
It has garnered widespread attention not only because of the allure of "betting on the future" itself, but also because against the backdrop of amplified noise on social media, repeated polling inaccuracies, and declining credibility of the traditional information system, a more fundamental question emerges: Can market prices become a mechanism that is more closely aligned with reality than opinions, emotions, and narratives?
This conversation revolves around this very question. The participants include John Collison, co-founder of Stripe; Matt Huang, co-founder of Paradigm; and the two co-founders of Kalshi, Tarek Mansour and Luana Lopes Lara.
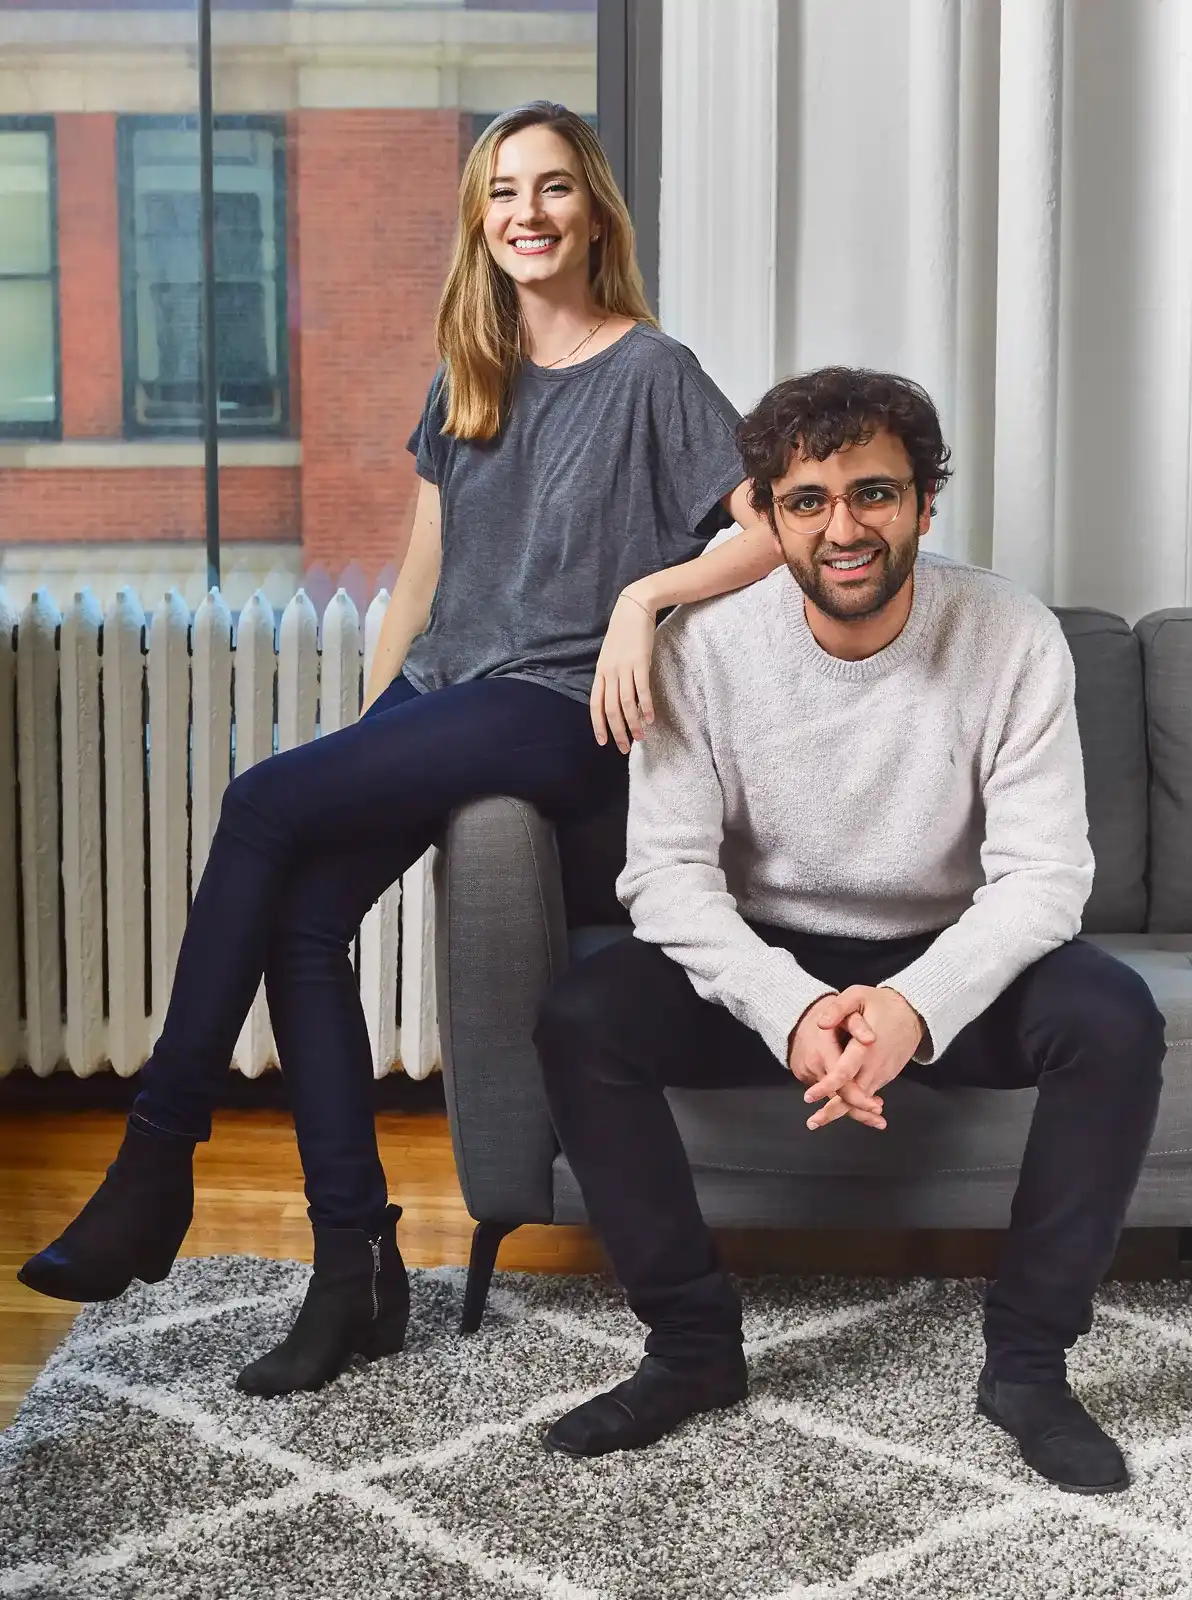
The two co-founders of Kalshi, Tarek Mansour (right) and Luana Lopes Lara (left)
As one of the most prominent compliance prediction market platforms in the United States, Kalshi quickly gained attention during the 2024 U.S. election. Prior to this breakthrough, it had spent several years in a back-and-forth with the Commodity Futures Trading Commission (CFTC) and ultimately, through a crucial lawsuit, paved the way for the legalization of prediction markets in the United States.
The first part of the conversation focuses on Kalshi's journey: why the two founders did not opt for the common "move fast and break things" approach in Silicon Valley but instead insisted on "compliance first, growth later"; why they were willing to endure lengthy approvals, layoffs, and external scrutiny to secure the "election market"; and how the lawsuit against the CFTC became a turning point for the company's true takeoff.
The second part delves into the operational logic of the prediction market. Tarek and Luana explain the fundamental difference between Kalshi and traditional online betting platforms: Kalshi does not operate on a "house model" that profits from user losses but rather is an exchange centered around fees, encouraging liquidity and information flow into the market. They also highlight a counterintuitive reality: Kalshi's liquidity does not primarily come from traditional large market makers but rather from a large number of dispersed individual traders, "super forecasters," and small teams. In a sense, the prediction market is not just a financial product but also a mechanism that directly transforms dispersed cognition into price signals.
Trong nửa cuối cuộc trò chuyện, cuộc thảo luận mở rộng ra đến ranh giới tương lai của thị trường dự đoán: từ bầu cử, thể thao, đến trí tuệ nhân tạo, sức mạnh tính toán GPU, yếu tố toàn cầu và con đường chính sách, ngày càng nhiều sự không chắc chắn trong thế giới thực, liệu có thể được phân rã ra thành vấn đề thị trường có thể giao dịch được, có thể phản hồi, có thể hỗ trợ ra quyết định? Đồng thời, một loạt các tranh cãi không thể tránh khỏi cũng nổi lên — cách xác định giao dịch nội bộ, liệu các hợp đồng thể thao có thể tăng cường rủi ro giải trí trực tuyến, và làm thế nào mà các nền tảng và cơ quan quản lý có thể thiết lập một sự cân bằng mới giữa sự đổi mới, tính minh bạch và bảo vệ người dùng.
Cũng chính vì vậy, ý nghĩa của cuộc trò chuyện này không chỉ dừng lại ở Kalshi. Nó thực sự cố gắng trả lời câu hỏi: Thị trường dự đoán, cuối cùng có phải là thị trường tài chính thế hệ mới, hay là cơ sở hạ tầng thông tin thế hệ tiếp theo.
Dưới đây là nội dung ban đầu (đã được sắp xếp lại để dễ hiểu):
Tóm tắt
· Kalshi đã chọn một con đường lạ lùng: tuân thủ quy định trước, phát triển sau: Dành 3 năm để có giấy phép, kiện CFTC mở thị trường bầu cử, quyết định cốt lõi là, liệu thị trường dự đoán có thể tồn tại hợp pháp, quan trọng hơn là phát triển.
· Bản chất của thị trường dự đoán là thưởng bằng tiền thông tin thật: So với các cuộc thăm dò dư luận và truyền thông xã hội, thị trường sử dụng cơ chế lời lỗ để lọc thông tin, được coi là hệ thống tín hiệu gần với sự thật hơn.
· Người dân thông thường chứ không phải tổ chức, tạo nên lưu lượng cơ bản của thị trường: Hơn 95% giao dịch được khớp từ người dùng phân tán và siêu dự đoán, chứ không phải từ thương nhân cung cấp thanh khoản truyền thống.
· Kalshi nhấn mạnh mình là một sàn giao dịch chứ không phải hệ thống giải trí trực tuyến: Doanh thu đến từ phí giao dịch chứ không phải từ người dùng thua lỗ, khuyến khích sự tham gia của những người giỏi, thay vì hạn chế người thắng như ngành giải trí trực tuyến.
· Bầu cử là tình huống "chén Thánh", nhưng thị trường tương lai không giới hạn ở đây: Từ thể thao, tầm nhìn tổng thể đến trí tuệ nhân tạo, sức mạnh tính toán và các yếu tố khác, nhóm muốn xây dựng một hệ thống phái sinh mà mọi thứ đều có thể giá trị hóa.
· Thị trường dự đoán đang trở thành một cơ sở hạ tầng thông tin mới: Người dùng không chỉ giao dịch, mà còn tiêu dùng xác suất; 80% người dùng chủ yếu sử dụng nó để đánh giá thế giới chứ không phải cá cược.
· Sự nổi lên của nó, đằng sau đó là sự không tin tưởng vào hệ thống thông tin truyền thống: Mạng xã hội cực đoan và những cuộc thăm dò dư luận không chính xác đẩy mọi người chuyển sang cơ chế đánh giá dựa trên giá.
· Mục tiêu chiến lược cốt yếu: Nâng cao hiệu quả quyết định xã hội, không chỉ là nền tảng giao dịch. Thông qua việc định giá và phản hồi liên tục, thúc đẩy việc hình thành một thỏa thuận thực sự nhanh chóng trong lĩnh vực chính trị, kinh tế, v.v.
Phỏng Vấn Tổng Hợp
John Collison (Đồng sáng lập Stripe & Người dẫn chương trình phỏng vấn):
Tarek Mansour và Luana Lopes Lara là đồng sáng lập của Kalshi. Kalshi là một công ty thị trường dự đoán mới nổi, nổi lên mạnh mẽ trong thời gian diễn ra cuộc bầu cử tổng thống Hoa Kỳ vào tháng 11 năm 2024. Để thiết lập thị trường dự đoán tuân thủ địa phương đầu tiên tại Hoa Kỳ, họ đã mất bốn năm đấu tranh và xin phê duyệt từ cơ quan quản lý trước khi chính thức ra mắt. Hiện nay, doanh số giao dịch hàng tháng của Kalshi đã vượt quá 100 tỷ USD.
Các bạn thường phân chia công việc như thế nào vào thời gian thường ngày? Tuy nhiên, hơn là việc phân chia công việc, tôi quan tâm hơn về cách các bạn nhìn nhận vấn đề.
Luana (Đồng sáng lập & COO Kalshi):
Thực ra, nền tảng của chúng tôi gần như giống hệt nhau. Chúng tôi đều học toán học và máy tính tại MIT, có trải nghiệm thực tập khá giống nhau, cơ bản là không có gì khác biệt. Nhưng tôi là người rất lạc quan, thích mạo hiểm, luôn tin rằng mọi thứ sẽ thành công; còn anh thì rất cẩn trọng, thậm chí có chút bi quan. Vì vậy, tôi nghĩ điều này tạo nên một sự cân bằng tốt. Nhìn lại, ngoài việc phân chia công việc hàng ngày, thực sự cái điểm mà chúng tôi thực sự bổ sung lẫn nhau là điều này.
Tarek (Đồng sáng lập & CEO Kalshi):
Tôi muốn bổ sung thêm chút về lịch sử của mình. Ban đầu, tôi dự định trở thành một thương nhân, đó gần như là con đường sự nghiệp mà tôi xác định. Nếu bạn đã tiếp xúc với loại người này, có lẽ bạn sẽ hiểu, trong đầu họ luôn có một bộ máy tính dự đoán lợi nhuận.
Matt Huang (Đồng sáng lập Paradigm):
Một nhà giao dịch rất điển hình.
John Collison:
Đúng vậy, nhưng——
Tarek:
Nếu bạn thực sự là nhà giao dịch đó, bạn sẽ suy nghĩ về những rủi ro cuối cùng, những khả năng tồi tệ nhất. Cô ấy thường không nghĩ như vậy. Tôi nghĩ, chính sự khác biệt này mới tạo ra kết quả tốt.
Đạt chuẩn mực trước khi phát triển: Lý do Kalshi chọn con đường khó khăn nhất
John Collison:
Tôi đang muốn hỏi về điều này. Xuất phát điểm của các bạn rất đặc biệt, sau khi thành lập Kalshi, một số năm không thể hoạt động thực sự cho đến khi nhận được sự chấp thuận từ CFTC. Đa số các công ty không phải bắt đầu như vậy. Trên mặt khác, ở Silicon Valley có một mô hình rất phổ biến, mặc dù thường bị chỉ trích nhưng cũng thực sự tồn tại, đó là mô hình PayPal, Uber giai đoạn đầu thực hiện trước, sau này suy nghĩ — trước hết đưa việc ra làm, sau đó lấp đầy cấu trúc, cấp phép, nằm trong dạng 'làm trước xin lỗi sau', chứ không phải là đòi hỏi phép lý trước.
Vậy anh/chị có thể kể về, ban đầu làm thế nào để bắt đầu không? Toàn bộ quá trình phê duyệt đã đi qua như thế nào? Và em cũng muốn thảo luận, liệu con đường này có phù hợp với các công ty khác không.
Luana:
Tôi nghĩ, ngay từ đầu chúng tôi đã rất rõ ràng, nếu bạn đang cung cấp dịch vụ tài chính hoặc y tế, bạn không thể đi theo con đường "hành động trước, nói sau". Trong lĩnh vực tài chính, một khi liên quan đến tài khoản người dùng, hậu quả khi gặp sự cố sẽ rất lớn, FTX là một ví dụ điển hình; còn trong lĩnh vực y tế, cũng không kém về các bài học thảm họa. Chúng tôi muốn làm điều này theo cách đúng đắn. Quan trọng hơn, vào thời điểm đó khi nhìn vào thị trường này, vấn đề cốt lõi không phải là liệu thứ này có phát triển hay không, mà chính là liệu vấn đề này có thể được pháp lý hoạt động ở Mỹ hay không. Vì vậy, chúng tôi quyết định giải quyết trực diện vấn đề lớn nhất này trước, sau đó mới tiếp tục. Trong một khoảng thời gian dài, nhiều người cho rằng đây là một chiến lược sai lầm.
Tôi nghĩ, cho đến khi chúng tôi thắng vụ kiện về hợp đồng bầu cử, bên ngoài luôn nói, những người chạy đến thị trường nước ngoài phát triển tốt hơn, tăng trưởng nhanh hơn. Nhưng khi chúng tôi chiến thắng vụ kiện đó, chứng minh rằng kiến thức pháp lý của chúng tôi là đúng, chứng minh rằng công ty này có thể hoạt động hợp pháp theo cách mà chúng tôi đã tưởng tượng ở Mỹ, thì mọi việc mới bắt đầu thực sự phát triển.
John Collison:
Khung thời gian trong đó diễn ra như thế nào? Anh/chị bắt đầu vào lúc nào? Và rồi khi nào thắng vụ kiện về hợp đồng bầu cử?
Luana:
Chúng tôi thành lập công ty vào năm 2019, cùng năm tham gia YC. Sau đó mất ba năm, mới cuối cùng nhận được sự phê duyệt và ra mắt, gần như là vào năm 2022. Sau đó, vào cuối năm 2024, chúng tôi đã thắng vụ kiện về hợp đồng bầu cử, từ đó, công ty mới thực sự tăng tốc.
Tarek:
Thực tế, vấn đề này có hai khía cạnh. Thứ nhất, là xem xét từ góc nhìn rất hiện thực. Chúng tôi cho rằng, nếu muốn được sử dụng rộng rãi và bởi các tổ chức thực sự, vấn đề cốt lõi không thể tránh khỏi là, liệu vấn đề này có thể hoạt động trong một nền tảng được quản lý, đáng tin cậy và an toàn hay không. Cuối cùng đây là một thị trường phức tạp, liên quan đến lưu thông vốn của người dùng. Chúng tôi phải giải quyết trước vấn đề khó nhất này, đó mới là con đường tới thành công.
Khía cạnh thứ hai nằm ở phía nguyên tắc hơn. Lúc đầu điều làm chúng tôi rất phấn khích chính là, khi chúng tôi viết tờ giấy một trang trên Google Docs, liệt kê một loạt câu hỏi, tại sao chúng ta phải làm công ty này? Tại sao công việc này khiến chúng ta phấn khích như vậy? Câu trả lời của chúng tôi là, chúng tôi muốn xây dựng sàn giao dịch chứng khoán New York thế hệ tiếp theo. Chúng tôi muốn xây dựng một thị trường tài chính tại Mỹ, đáng tin cậy, được quản lý. Chúng tôi không hứng thú với việc đưa một thứ giống như vậy ra nước ngoài. Điểm quan trọng là, bạn muốn xây dựng một công ty như thế nào? Tại sao bạn muốn làm điều này? Con đường thành công có nhiều lựa chọn, nhưng con đường khác không phải là con đường chúng ta thực sự muốn đi. Chúng ta muốn mọi việc xảy ra ở đây, xảy ra tại Mỹ.
John Collison:
Bạn là một trong những sàn thị trường dự đoán đầu tiên nhận được sự chấp thuận từ CFTC và đạt được quy mô nhất định.
Tarek:
Đúng vậy.
John Collison:
Và đến tận ngày hôm nay, mỗi hợp đồng của bạn vẫn phải được duyệt riêng lẻ, đúng không?
Luana:
Đúng. Mỗi hợp đồng của chúng tôi đều được gửi đến CFTC và họ có 24 giờ để ngừng lệnh.
John Collison:
Nghĩa là họ gần như nhận luồng thông tin hợp đồng của bạn theo thời gian thực, phải không?
Luana:
Đúng, bạn có thể hiểu như vậy.
Tarek:
Đúng vậy. Để đạt được mạng lưới xử lý hợp đồng như hiện nay, thực ra đã trải qua một quá trình rất dài. Bạn phải tưởng tượng, lúc chúng tôi bước vào tòa nhà của CFTC lần đầu, tâm trí chúng tôi chỉ toàn là ý tưởng này, mà phía người giám sát cũng phải hoạt động theo kiểu tăng tốc. Vì bạn đang thảo luận với họ về một loại sản phẩm không được hỗ trợ bởi tài sản cơ bản trong lĩnh vực tài chính truyền thống, và phải đối mặt với khả năng hàng chục, thậm chí hàng trăm hợp đồng mỗi tuần. Bây giờ chúng tôi đã làm nhiều hơn rồi, nhưng ban đầu, mô hình giám sát này hoàn toàn không được chuẩn bị cho cảnh này.
Vì vậy, quá trình này thực ra rất giống việc phát triển sản phẩm theo từng bước, chỉ khác là bạn không phát triển sản phẩm cho khách hàng mà là cùng cơ quan giám sát tìm hiểu, thứ gì cần được giám sát trong tình huống này? Họ quan ngại về điều gì? Chúng tôi có thể làm gì để đáp ứng được những lo ngại đó?
Luana:
Ở một khía cạnh nào đó, điều này là việc tìm kiếm sự phù hợp giữa thị trường sản phẩm và giám sát.
Matt Huang:
Vì vậy giờ đây bạn đã quen với nhịp độ này hơn. Đưa hợp đồng ra trước, trừ khi họ ngăn chặn rõ ràng. Gần đây họ đã từ chối cái gì chưa?
Luana:
Gần đây không. Lần từ chối lớn nhất, thực tế là hợp đồng bầu cử, vì vậy cuối cùng chúng tôi đã phải kiện họ. Họ từ chối chúng tôi về vấn đề này trong hai năm. Nhưng đến bây giờ, chúng tôi đã làm việc với họ quá lâu, đôi bên đều rõ ràng về ranh giới ở đâu, họ cũng tin tưởng chúng tôi, biết rằng chúng tôi là một thực thể tự quản lý, hiểu rõ điều gì có thể làm, điều gì không thể làm. Ví dụ như thị trường chiến tranh, ám sát, chúng tôi sẽ không tham gia. Miễn là nằm trong ranh giới mà hai bên đã thiết lập, toàn bộ quy trình sẽ nhanh hơn rất nhiều.
John Collison:
Vì vậy tôi xác nhận, vụ kiện bầu cử đó, ý chí nguyên tắc của họ là, họ thông thường sẵn lòng phê duyệt mọi loại hợp đồng, nhưng họ không muốn phê duyệt các hợp đồng như ai sẽ chiến thắng trong bầu cử, mà loại hợp đồng này lại chính là loại phổ biến nhất, đặc biệt là trong thời gian bầu cử Tổng thống Mỹ. Vì vậy bạn đã kiện CFTC.
Tarek:
Đúng. Thực ra đó là quy tắc của họ —
John Collison:
Và thường thì, việc khởi kiện chính mình với cơ quan quản lý không được coi là một phương pháp tốt.
Tarek:
Chính xác. Câu chuyện là, chúng tôi đã bắt đầu đẩy mạnh thị trường bầu cử từ cuối năm 2021, bắt đầu giao tiếp với các nhà hoạch định chính sách, đến với Quốc hội, các cơ quan quản lý. Mọi người đều nói rằng, điều này nghe có vẻ tốt. Nhưng sau đó họ không tiếp tục, chúng tôi bắt đầu cảm thấy có điều gì đó không ổn. Đến cuối năm 2022, họ thực sự kéo quyết định phê duyệt sau khi bầu cử, tương đương với một phản đối trên bàn tay. Khoảng thời gian đó đối với công ty rất khó khăn, chúng tôi đã phải sa thải nhiều người. Phần khó khăn hơn là, đội ngũ, các nhà đầu tư, thậm chí hầu hết các nhà đầu tư, bắt đầu không còn tin tưởng vào con đường này nữa.
John Collison:
Không phải không tin vào ý tưởng này, mà là không tin vào chiến lược này nữa.
Tarek:
Đúng, không còn tin vào chiến lược này nữa, thậm chí bắt đầu nghi ngờ cả ý tưởng ban đầu. Mọi người bắt đầu cảm thấy có vẻ không lành mạnh nữa, liệu các bạn có nên thử làm điều gì khác không? Rõ ràng con đường này trông không khả thi. Nhưng chúng tôi không thể tự ép bản thân phải làm điều khác, thật sự không. Vì vậy chúng tôi nói, ổn, hãy thử một lần nữa.
Bạn có thể tưởng tượng, vào thời điểm đó, tinh thần đồng đội của đội đã giảm xuống thấp nhất, mọi người đều đang chờ đợi một chiến lược mới. Nhiều người rời đi, nhiều người bị sa thải, vì chúng tôi phải thu nhỏ. Sau đó, tại cuộc họp tiếp theo, chúng tôi nói với mọi người, chiến lược cho năm 2023 là — chúng ta hãy thử một lần nữa.
John Collison:
Đó chính là, chúng ta sẽ tiếp tục làm những điều giống nhau, chỉ khác ở chỗ rằng lần này sẽ thành công.
Tarek:
Đúng, chính xác là ý nghĩa đó, lần này sẽ thành công. Mặc dù hầu hết bằng chứng đều chỉ về hướng ngược lại. Tôi phải nói, một phần lớn trong việc này thực sự là do cô ấy thúc đẩy. Tất nhiên, tôi cũng rất muốn điều này thành công, nhưng bộ não lý trí của tôi luôn nói rằng, bạn nên lắng nghe những người này, con đường này không thể đi. Nhưng cô ấy càng kiên định hơn. Vì vậy chúng tôi đã thử một lần nữa. Đến cuối năm 2023, họ lại ngăn cản. Khi ấy, tôi hầu như đã cảm thấy —
John Collison:
Ôi, thấy chừng thị trường dự báo này thật sự là không thể thực hiện được.
Tarek:
Đúng, lúc đó thực sự là cảm giác như vậy. Sau đó cô ấy nói, giờ trong tất cả các lựa chọn, duy nhất còn lại là đến với chính phủ. Phản ứng đầu tiên của tôi là: điều đó quá điên rồ. Chúng tôi đã đưa vấn đề này lên Hội đồng quản trị, tôi nhớ lúc đó cả Alfred, Michael, và Seibel ở bên tôi.
John Collison:
Cũng như Alfred Lin và Michael Seibel.
Tarek:
Đúng. Tôi nhớ những cuộc họp Ban điều hành đó, thường bắt đầu bằng việc chúng tôi phải nói rõ cho các bạn biết, ý tưởng này rất tệ. Có nhiều lý do, đối thủ của các bạn là cơ quan quản lý; chỉ có hơn hai chục người trong công ty; chính phủ muốn can thiệp vào các bạn, có vô số cách, có thể đóng cửa bạn, thu hồi giấy phép, tất cả đều có thể thực hiện được. Và điều này không chỉ là rủi ro về lý thuyết. Ngay cả khi bạn chiến thắng, có thể bạn đã bị kéo dài quá trình mà chết dần trong suốt đó.
Tôi còn nhớ, trước khi chính thức thảo luận với Ban điều hành, chúng tôi đã có một cuộc họp nội bộ. Đó là tối trước khi liên lạc với luật sư, chuẩn bị khởi kiện, tôi bất ngờ rút lui. Tôi nói, chúng ta nên đi theo hướng làm thanh toán hoặc tập trung hơn vào các sản phẩm tài chính, đừng đặt cược tất cả vào việc này, đừng all in. Kết quả cuộc gọi đó, mặc dù tôi không nhớ rõ từng lời nói, nhưng ý chính là, cậu đang nói bậy gì vậy?
Luana:
Điều này nghe có vẻ giống như là tôi sẽ nói.
Tarek:
Lúc đó, tôi nhận ra, vâng, tôi không thể thắng cuộc trong cuộc tranh luận này. Nhưng một phần khác của tôi biết rằng, chính chúng ta phải làm điều đó. Sau đó, chúng tôi đã đi trò chuyện với Ban điều hành, câu trả lời của họ hầu hết là, việc này rõ ràng là một mô hình ngược, là một ý tưởng tồi. Nhưng nhiều công ty lớn đã được xây dựng dựa trên một mô hình ngược nào đó, luôn có một cái gì đó không bình thường xảy ra, có thể điều đó chính là cái không bình thường của các bạn.
John Collison:
Đề cập này rất hay. Mỗi công ty cuối cùng đều sẽ phát triển theo một cách mới, không bình thường nào đó, có lẽ đó chính là cách của các bạn. Vậy sau đó, khi các bạn chiến thắng vụ kiện liên bang, căn cứ pháp lý là gì? Có một góc độ chính sách nào đặc biệt đáng chú ý không?
Luana:
Điểm chính ở đây rất đơn giản, chính phủ không thể ngẫu nhiên cấm một loại hợp đồng nào đó, trừ khi nó xác định rằng loại hợp đồng đó vi phạm lợi ích công cộng, và việc cấm trái pháp luật đó phải rơi vào trong các hạng mục cụ thể, như chiến tranh, khủng bố, ám sát và những thứ tương tự. Lúc đó, quan điểm của CFTC là, họ cố gắng coi việc bầu cử như thuộc vào các hạng mục đó. Họ sẽ nói, bầu cử trong một số tiểu bang có thể là trái pháp luật, thậm chí đưa ra luật về cửa hàng đánh bạc của một số tiểu bang nào đó, muốn tìm mọi lý do để ngăn chặn nó.
Nhưng chúng tôi rất rõ về pháp lý, bầu cử đều có tác động kinh tế, và chỉ cần có tác động kinh tế, nó có thể giao dịch trên sàn giao dịch tương lai hoặc sàn giao dịch tài sản phái sinh. Cuộc kiện đó cuối cùng thực sự là để nói với CFTC, các bạn không thể tự ý làm gì các bạn muốn.
John Collison:
Nghĩa là, hạng mục cấm chỉ có thể thực sự thuộc về một trong những hạng mục bị cấm rõ ràng, trong khi bầu cử rõ ràng không thuộc về đó.
Luana:
Đúng vậy, chính xác như vậy.
Tarek:
Vấn đề này rất quan trọng. Chúng ta luôn nói rằng pháp luật ràng buộc doanh nghiệp, nhưng pháp luật cũng đồng thời ràng buộc chính phủ.
John Collison:
Đúng, Matt, bạn vừa muốn nói về việc kiện chính phủ trong hai ba năm qua phải không?
Matt Huang:
Đúng vậy. Tôi nghĩ rằng trong lĩnh vực tiền điện tử và thị trường dự đoán, việc kiện chính phủ dường như trở nên đặc biệt, nhưng sau đó tôi nhận ra rằng thực tế là điều này phổ biến hơn nhiều so với quan điểm truyền thống của Silicon Valley. Coinbase đã kiện cơ quan giám sát chính yếu của mình; trong lĩnh vực GovTech, SpaceX, Anduril, Palantir cũng đều đã kiện chính phủ vì nhiều lý do khác nhau. Vì vậy, tôi rất tò mò, với việc bạn đã có nhiều giao tiếp với chính phủ, bạn sẽ đưa ra lời khuyên gì cho những người muốn thực hiện loại hình kinh doanh tương tự? Trong trường hợp nào, bạn nghĩ rằng khởi đầu thách thức như vậy mới là đúng?
Tarek:
Tôi nghĩ rằng, chỉ khi không còn lựa chọn nào khác thì mới nên làm điều đó. Đó vẫn là rất đau đớn.
John Collison:
Nhưng bạn thật sự không có lựa chọn à? Nếu không có thị trường dự đoán, liệu bạn có thể tiếp tục không? Tất nhiên, thị trường dự đoán là một thể loại rất lấn át và hấp dẫn, nhưng tôi đoán nó không phải là nguồn hợp đồng chính của hầu hết các bạn đồng nghiệp phải không?
Luana:
Tôi nghĩ rằng nó quá quan trọng. Có lẽ có vẻ cứng đầu, nhưng nó thực sự là thị trường Thánh Gra. Nó giúp con người nhìn rõ nhất vào việc sử dụng dữ liệu của thị trường này, cũng như phản ánh rõ nhất giá trị của thị trường này. Lấy ví dụ về cuộc bầu cử năm 2024, thăm dò ý kiến sai lệch rất lớn, trong khi thị trường đã rõ ràng tích hợp thông tin tốt hơn. Theo tôi, đó là một minh chứng rực rỡ nhất, chứng minh tại sao thị trường dự đoán là có ích, tại sao Mỹ cần có nó trong một khung pháp lý. Không một thị trường nào khác có sự minh chứng mạnh mẽ như vậy.
Logic cốt lõi của Thị trường Dự đoán: Sản xuất thông tin từ vàng thật
Matt Huang:
John vừa đề cập đến logic làm trước rồi nói sau của PayPal và Uber. Trên thực tế, vào thời điểm đó đã có các thị trường dự đoán khác hoạt động ở nước ngoài và đã thể hiện nhu cầu thực sự. Vì vậy tôi rất tò mò, điều này có giúp ích cho bạn trong vụ kiện của bạn không? Chẳng hạn, điều này có giúp minh họa rằng thị trường bầu cử không phải là vi phạm lợi ích cộng đồng – vì thực tế mọi người đã làm rồi.
Tarek:
Tôi không chắc chắn. Nhưng ở mức độ tòa án, trọng tâm thực sự tập trung vào văn bản pháp luật chính mình. Chúng tôi tranh cãi về Đạo luật Giao dịch Hàng hóa, một trong những điều luật chính quan trọng của giám sát tài chính; điều luật khác tương ứng là Đạo luật Giao dịch Chứng khoán. Trọng tâm nằm ở việc đọc từng điều, giải thích những điều luật này, sau đó đánh giá xem cơ quan giám sát có vi phạm quyền lực không.
Tuy nhiên, từ góc độ của chúng tôi, việc thị trường ngoại quốc tồn tại thật sự hữu ích, vì nó cho phép chúng tôi trong quá trình tuân thủ sau sản phẩm, vẫn có thể tham khảo một số dữ liệu bên ngoài. Lúc đó, chúng tôi không thể học hỏi trực tiếp từ sản phẩm của mình, vì chúng tôi kiên quyết tuân theo việc nhận giấy phép trước khi hành động. Do đó, ở một khía cạnh nào đó, một số dữ liệu bên ngoài, bằng chứng bên ngoài, thực sự có thể giúp chúng tôi ra quyết định. Nó cũng khiến nhiều người bắt đầu biết thị trường dự đoán là gì và có thể sử dụng nó như thế nào. Nhưng nếu nói về mặt chính sách, việc những người chơi ngoại quốc có giúp chúng tôi nhiều không? Tôi nghĩ không nhất thiết.
John Collison:
Kalshi Nếu nó xuất hiện sớm hơn mười năm, mười lăm năm, liệu nó có thể chẳng bao giờ bắt đầu được không? Đó là vì CFTC hiện tại khá cởi mở, hay là cần một số điều kiện công nghệ cụ thể, như đồng tiền ổn định chẳng hạn?
Luana:
Thực sự, tôi cảm thấy một phần yếu tố đến từ tiền điện tử. Lúc đó, các thị trường dự đoán rất sớm như Augur đã xuất hiện. Tôi nghĩ rằng, sự tồn tại của những thứ như vậy thực sự sẽ khiến CFTC cảm thấy rằng, chúng ta cần một phương án thay thế hợp lệ, được giám sát. Trước đây, họ có thể chỉ cần nói không là được. Tôi nghĩ rằng điều này thực sự có ảnh hưởng, nhưng có lẽ chỉ từ 5% đến 10%, không nhiều hơn.
Tarek:
Để nói rộng hơn một chút, tôi nghĩ rằng sự quan tâm thông minh đến thị trường dự đoán thực sự đã tồn tại từ lâu, đã bắt đầu từ những năm 1950. Mọi người đã biết từ lâu rằng đây là một nguồn tín hiệu tốt hơn so với nhiều cơ chế thông tin khác. Nhưng mười năm, mười lăm năm trước, chưa có vấn đề hiện thực nào mạnh mẽ như vậy; trong những năm gần đây, vấn đề đó trở lên rõ ràng. Tôi nghĩ là quốc gia đang ngày càng chia rẽ hơn, thế giới cũng chia rẽ hơn. Mạng xã hội đã cắt ngang các luồng thông tin thành các phe phái khác nhau, tiêu đề gây sốc làm chủ, lượng nội dung mà chúng ta đọc hôm nay — dù là tin tức truyền thống, mạng xã hội hay thứ khác — cơ chế khích lệ đã ngày càng chuyển hướng về việc thu hút sự chú ý. Chính vì vậy, một vấn đề cấp bách hơn đã nảy sinh, và vấn đề đó đã tạo điều kiện cho làn sóng thị trường dự đoán. Tôi không nghĩ rằng mười lăm năm trước có thể xảy ra tình huống như ngày nay, vì vào thời điểm đó vấn đề không nghiêm trọng như hiện nay.
Luana:
Và trong số người dùng của chúng tôi, đa số thực sự không đến để giao dịch. Khoảng 80% người dùng hơn là để tiêu thụ thông tin. Họ sẽ đến đọc, ví dụ, ai sẽ thắng trong cuộc bầu cử tiền dấu của Texas hôm qua, chỉ cần nhìn qua là biết, bảng thăm dò nói rằng hai bên ngang tài ngang sức, nhưng thực tế không phải vậy. Chức năng này như một phương tiện thông tin, hiện tại quan trọng hơn nhiều so với trước đây.
John Collison:
Vậy ý bạn là, trong thời đại xã hội thông tin thuật toán, thị trường như Kalshi sẽ rất phù hợp; nếu đặt vào mười năm, mười lăm năm trước, có lẽ mọi người chẳng quan tâm nhiều lắm.
Tarek:
Đúng. Tôi nghĩ là chính là sự không tin cậy của mọi người vào nguồn thông tin truyền thống đang tăng mạnh và lâu dài. Do đó, bạn cần một nguồn tin mới, và cơ chế này thực sự hiệu quả. Cơ chế khích lệ thị trường dự đoán hướng tới sự thật, có nhiều giao dịch hơn, có nhiều thanh khoản hơn, cuối cùng sẽ dẫn đến dự đoán chính xác hơn. Quá trình này cần một chút thời gian, mọi người cần một vài vòng xác minh trước khi bắt đầu tin tưởng vào nó. Nhưng một khi nó đã đạt được danh tiếng, mọi người sẽ không muốn sử dụng một sản phẩm rõ ràng kém hơn nữa.
John Collison:
Khi nói đến khối lượng giao dịch, anh/chị có thể cho chúng tôi biết về sự phát triển của Kalshi được không? Cảm thấy nó tăng nhanh đặc biệt.
Tarek:
Khối lượng giao dịch vào tháng 2 năm nay là 104 tỷ đô la.
John Collison:
Đó là tổng giá trị hợp đồng là 104 tỷ đô la.
Tarek:
Đúng. So với sáu tháng trước, có lẽ đã tăng khoảng 11 lần, có lẽ nhiều hơn một chút.
John Collison:
Tăng trưởng nhanh đến mức bạn cũng lười để nhìn lại một năm trước vì điều đó đã giống như thời kỳ cổ xưa.
Luana:
Một năm trước đúng là hoàn toàn giống như thời kỳ cổ xưa. Ví dụ, một năm trước chúng ta thậm chí chỉ có một thị trường thể thao.
Tarek:
Đúng, là vào tháng 2. Tóm lại, tăng trưởng thực sự rất nhanh.
Matt Huang:
Ngoài trí tuệ nhân tạo, có lẽ là một trong những công ty tăng trưởng nhanh nhất.
Tarek:
Tôi nghĩ là vậy. Thậm chí có thể không thua kém so với một số công ty trí tuệ nhân tạo hàng đầu. Tôi không biết dữ liệu mới nhất của Cursor hay Anthropic là bao nhiêu, nhưng —
John Collison:
Và thậm chí khi đưa vào thảo luận về trí tuệ nhân tạo, việc tăng 11 lần trong sửa tháng đã rất ấn tượng.
Tarek:
Thực sự rất nhanh. Tôi nghĩ lý do vì chúng tôi là một thị trường thực sự, cũng như các tính chất tự nhiên của thị trường đó, như tác động mạng lưới. Khi các loại hình thị trường ngày càng phong phú, tính thanh khoản ngày càng sâu, việc giữ người dùng sẽ trở nên tốt hơn, độ tham gia của người dùng và khối lượng giao dịch sẽ tăng theo thời gian. Điều này chắc chắn sẽ mang lại sự tăng trưởng sử dụng của chính họ, nhưng đồng thời cũng sẽ thúc đẩy tăng trưởng sử dụng của người khác, vì tính thanh khoản trong hệ thống nhiều hơn, sản phẩm dễ sử dụng hơn. Sau đó, người dùng cũng sẽ sẵn lòng chia sẻ với người khác hơn. Vì vậy, những yếu tố này kết hợp cùng nhau đã thúc đẩy sự tăng trưởng hiện tại.
Matt Huang:
Một phần lớn trong giai đoạn tăng trưởng đầu của bạn thực sự đến từ các nền tảng môi giới khác. Cấu trúc hiện nay đã thay đổi. Anh/chị nhìn nhận như thế nào về đường dẫn môi giới này? Tỷ lệ hiện tại là bao nhiêu?
John Collison:
Từ "môi giới" ở đây có nghĩa gì? Như Robinhood chẳng hạn?
Tarek:
Đúng. Câu hỏi này rất thú vị.
Luana:
Tôi có thể giải thích phần về broker trước, còn con số cụ thể thì để anh ấy nói. Để nói một cách đơn giản, vì chúng tôi về cơ bản là một sàn giao dịch kèm theo trạm thanh toán, nên vai trò của chúng tôi giống như Sở giao dịch chứng khoán New York, hoặc chính xác hơn nói hơn, giống như Sở giao dịch hàng hóa Chicago. Nghĩa là, các công ty môi giới có thể kết nối với chúng tôi. Bạn có thể giao dịch cổ phiếu trên Robinhood, cũng có thể giao dịch hợp đồng của Kalshi trên Robinhood; trong tương lai trên Coinbase hoặc các nền tảng khác cũng vậy.
Chúng tôi từ đầu đã rất rõ ràng, rằng chính mình trước hết là một sàn giao dịch và trạm thanh toán, chứ không phải một thứ gì khác. Việc có thể kết nối với các tổ chức như Goldman Sachs, Robinhood, là rất quan trọng đối với việc hiểu về toàn cầu của chúng tôi.
Đầu năm ngoái, đối tác môi giới đầu tiên mà chúng tôi đã kết nối thực tế là Robinhood và Webull. Trong giai đoạn tăng trưởng nhanh đó ban đầu, tỷ lệ kênh môi giới chiếm tỷ trọng rất cao, điều này thực sự tốt, vì môi giới sẽ đưa ra nhiều yêu cầu, và khi có yêu cầu, các nhà làm thị trường sẽ muốn tham gia, vì họ muốn giảm sóng lưu lượng bán lẻ. Như vậy, chúng tôi cũng đã tạo ra thời gian cho chính mình, để từ từ hoàn thiện sản phẩm dành trực tiếp cho người dùng đến ngày hôm nay như vậy.
Hiện tại, chúng tôi hiểu rằng lõi luôn là sàn giao dịch + trạm thanh toán. Người dùng không chỉ có thể truy cập trực tiếp thông qua Ứng dụng, trang web, API của chúng tôi, mà còn có thể truy cập thông qua bất kỳ môi giới nào. Hiện tại, chúng tôi vẫn tiếp tục tăng cường đầu tư đối với các tổ chức, các môi giới quốc tế. Trong tương lai, bạn ở Brazil, cũng có thể trực tiếp giao dịch trên Kalshi, những điều này sẽ đến rất nhanh. Còn con số, anh nhắc lại.
Tarek:
Định nghĩa cụ thể cô ấy không muốn tiết lộ, nhưng phần gọi là direct của chúng tôi, cụ thể là kalshi.com, Ứng dụng Kalshi phần này chỉ dành cho người tiêu dùng trực tiếp, tốc độ tăng trưởng đã rõ ràng vượt xa kênh trung gian, nghĩa là kênh môi giới. Tôi nghĩ rằng điều này chủ yếu là do thương hiệu đã trở nên nổi tiếng. Hiện nay, nhiều người chỉ cần có ý kiến đối lập với một vấn đề nào đó, phản ứng đầu tiên của họ đã trở thành, hãy để tôi mở Kalshi xem cơ hội hoặc hãy đặt cược trên Kalshi. Thương hiệu bắt đầu trở nên đồng nghĩa với hành vi này. Hiện nay đã có nhiều tăng trưởng tự nhiên, và tôi nghĩ rằng xu hướng này sẽ tiếp tục trong vài tháng tới.
Một thị trường ngược đời : Người dân thông thường quan trọng hơn tổ chức
John Collison:
Bạn vừa nói về phía người dân thông thường, nghĩa là cách mà người dùng cá nhân tăng trưởng, có người vào thông qua các môi giới như Robinhood, cũng có người đến trực tiếp trên trang web Kalshi. Nhưng với bạn như một sàn giao dịch, còn có một vấn đề khác phải giải quyết, đó chính là làm thị trường. Sở Giao dịch Chứng khoán New York không cần phải quá lo lắng về việc làm thị trường, vì kích thích kinh tế chính đã đủ mạnh mẽ, khi quy mô đủ lớn, điều này sẽ không còn là một vấn đề lớn nữa. Nhưng tôi rất tò mò, ban đầu bạn đã làm thị trường như thế nào. Bạn tự làm thị trường phải không? Bạn đã tìm kiếm hợp tác với các nhà làm thị trường bên ngoài phải không? Bạn đã khuyến khích họ tham gia như thế nào? Hệ thống làm thị trường của bạn đã được xây dựng từ đầu như thế nào?
Luana:
Thực tế, thị trường trên Kalshi có thể chia thành hai loại, cách hoạt động của chúng rất khác nhau, vì vậy khuyến khích làm thị trường cũng hoàn toàn khác nhau.
Một loại là thị trường đuôi dài, chẳng hạn như liệu One Direction có tái hợp không. Thực tế, định giá cho chúng rất khó, và nhu cầu thường không cao, vì vậy chúng ta thực sự cần các loại khuyến khích khác nhau để thu hút người cung cấp thanh khoản, bao gồm khuyến mãi tuyển dụng và nhiều hơn nữa. Một trong những vấn đề mà chúng tôi quan tâm lâu dài nhất là: Làm thế nào để xây dựng thanh khoản ổn định, bền vững cho những thị trường dài đuôi này? Hiện tại chúng ta có thể có một vạn thị trường, vậy trong tương lai nếu có năm mươi nghìn, một trăm ngàn thị trường, làm thế nào để đảm bảo thanh khoản vẫn được duy trì?
Loại thứ hai là các thị trường cổ điển hơn, chẳng hạn như tiền điện tử, thể thao và nhiều hơn nữa. Đối với loại thị trường này, việc làm thanh khoản thực sự dễ hơn nhiều, vì nhu cầu rõ ràng, logic định giá cũng chín chắn hơn. Khuyến khích làm thị trường ở phía này không phải là trả tiền trực tiếp, mà là hoàn trả một phần phí giao dịch, nhưng đồng thời chúng tôi sẽ thiết lập các yêu cầu nghĩa vụ rất nghiêm ngặt, chẳng hạn như phải duy trì một chênh lệch giá nhất định, một độ sâu sổ đặt cược nhất định trong một tỷ lệ thời gian nhất định. Bởi vì ở loại thị trường này, chúng tôi giống như đang khuyến khích tính ổn định của sổ đặt cược, chứ không phải chỉ đơn thuần khuyến khích họ tham gia.
John Collison:
Bạn nói về việc khuyến khích tính ổn định của sổ đặt cược, điều này cụ thể có nghĩa là gì?
Luana:
Chẳng hạn như các trận đấu trực tiếp, hoặc thị trường tiền điện tử với việc thanh toán theo giờ —
John Collison:
Nếu không có thông tin mới, bạn không muốn giá nhảy lung tung một cách vô nghĩa đúng không?
Luana:
Chính xác. Thậm chí nếu có thông tin mới thật sự, chẳng hạn như có người sắp ghi bàn ngay lập tức, bạn cũng không muốn toàn bộ sổ đặt cược mất hết thanh khoản ngay lập tức. Tất nhiên bạn cho phép chênh lệch giá mở rộng một cách thích hợp, nhưng bạn vẫn muốn người dùng có thể giao dịch. Đặc biệt khi chúng tôi bắt đầu theo mô hình môi giới, các môi giới sẽ đến với chúng tôi với những kỳ vọng từ thị trường truyền thống của họ. Họ sẽ nói, chúng tôi muốn bất kỳ lúc nào, chênh lệch và độ sâu này phải được duy trì ở mức độ nào đó. Vì vậy chúng ta phải bắt tay vào đàm phán với người cung cấp thanh khoản, trong trường hợp như vậy cách thiết kế khuyến khích như thế nào. Vì nếu chỉ để thị trường tự quyết định, nó có thể tự nhiên mở rộng rất nhiều trong những thời điểm dao động mạnh; nhưng để phục vụ tất cả người dùng, bao gồm kênh môi giới, chúng tôi phải thiết kế nhiều hơn ở mức độ khuyến khích.
Matt Huang:
Vậy trong những thời điểm mà chênh lệch bình thường sẽ mở rộng một cách nghiêm trọng, người cung cấp thanh khoản có phải làm ăn lỗ không? Họ có đang sử dụng lợi nhuận từ các khoảng thời gian ổn định khác để bù đắp cho những thời điểm đó?
Luana:
Hiện nay vì nhu cầu tổng thể đã rất mạnh mẽ, thực tế ngay cả khi chênh lệch hẹp một chút, họ vẫn có thể kiếm tiền từ chênh lệch. Nhưng đây cũng chính là ý nghĩa của kế hoạch khuyến khích, bạn phải nhìn vào tất cả lợi ích mà kế hoạch mang lại. Có lẽ trong một số trường hợp bạn sẽ lỗ một chút, nhưng miễn là lợi nhuận tổng thể đủ cao, điều đó xứng đáng.
Matt Huang:
Vì vậy, mục tiêu của anh/chị là duy trì spread cật lỏng tại thị trường chính.
John Collison:
Nghĩa là, tại thị trường chính, phải duy trì spread cật lỏng suốt thời gian. Điều này thực sự cần thiết được thiết kế cẩn thận.
Tarek:
Chính xác, điều này rất khó. Nhưng điều thú vị hơn là, điểm độc đáo thực sự của thị trường dự đoán là, lượng thanh khoản lớn thực tế không đến từ các nhà cung cấp likuid thông thường mà đến từ người dân bình thường.
Điều này đưa chúng ta trở lại với lập luận ban đầu. Vấn đề về quản lý đã được giải quyết, nhưng vấn đề về thanh khoản vẫn còn đó. Như các sàn giao dịch truyền thống như Sở giao dịch chứng khoán New York, CME, khi muốn ra mắt một hợp đồng tương lai hàng hóa, họ sẽ nói, chúng tôi muốn phát hành một hợp đồng futures cho hàng hóa, sau đó dành hai năm để thiết kế sản phẩm, sau đó gọi hết 50 nhà cung cấp likuid quen thuộc, chuẩn bị cùng nhau từ vài tháng trước, dành vài năm để quảng bá sản phẩm này. Đó là cách truyền thống. Nhưng thị trường dự đoán hoàn toàn khác biệt, vì bạn phải liên tục tạo ra thanh khoản cho sự kiện mới theo tuần, theo ngày, thậm chí theo giờ. Làm thế nào để thực hiện điều đó? Nhịp điệu của nó rất linh hoạt, luôn có điều mới xuất hiện.
John Collison:
Rất nhiều người sẽ nghĩ rằng điều này hoàn toàn ngược với trực giác, làm sao anh/chị lại cần khuyến khích nhà cung cấp likuid cung cấp thanh khoản. Bởi vì trên thị trường cổ phiếu, bạn hoàn toàn không cần phải khuyến khích các công ty giao dịch tần suất cao, chúng sẽ tự ý đầu tư mạnh mẽ, xây dựng mạng lưới truyền thông cực thấp từ New York đến Chicago, cạnh tranh với nhau. Vậy liệu điều đó có phải vì thị trường dự đoán vẫn còn ở giai đoạn sơ khai, hay có sự khác biệt cơ bản nào đó ở đây không?
Tarek:
Điều này trở lại với điểm quan trọng mà tôi đã đề cập. Bạn đang tiếp xúc với một mô hình mà buộc bạn phải tạo ra thanh khoản ngay lập tức, nhanh hơn nhiều so với thị trường truyền thống, cũng như linh hoạt hơn nhiều. Nhà cung cấp likuid truyền thống trên Wall Street không hoạt động theo cách đó. Bạn không thể mong họ trong một giờ lắp ráp một văn phòng để định giá cho các sự kiện về chính trị, văn hóa và các vấn đề tương tự.
Điều thú vị thực sự là, thị trường dự đoán có một đặc điểm rất ngược trực giác, nhiều người giỏi nhất trong việc định giá không nhất thiết phải là những chuyên gia hoặc những người có uy tín, mà có thể là những người bình thường.
Matt Huang:
Các nhân viên ẩn danh trên Internet.
Tarek:
Đúng, chính xác, chính những người dự đoán vô địch đó. Năng lực này được phân tán rộng rãi. Rất khó nói, một nhóm dân số cụ thể là người tốt nhất trong việc định giá. Và để chúng ta có thể đến được đây hôm nay, chúng tôi đã mất rất nhiều thời gian, chính bởi vì cuối cùng chúng tôi đã phát triển ra một cộng đồng, một nhóm super forecaster trên Kalshi có thể định giá nhanh chóng, hiệu quả cho những thứ này. Ban đầu, bạn sẽ thấy rất khó để họ chuyển từ sở thích sang làm thêm giờ, sau đó từ làm thêm giờ sang làm đầy thời gian. Nhưng khi cái bánh thị trường lớn lên, cuối cùng điều đó đã xảy ra.
Luana:
Đây là một số dữ liệu chúng ta có thể chia sẻ, trên nền tảng, tỷ lệ của các nhà cung cấp thanh khoản tương đối truyền thống, các tổ chức lớn mà chúng ta thường biết đến, chiếm dưới 5% tổng số lệnh cung cấp thanh khoản đã được khớp.
Tarek:
Nghĩa là, họ chỉ chiếm một phần rất nhỏ của thanh khoản đã được khớp.
John Collison:
Thật không?
Luana:
Những tổ chức lớn như nhà cung cấp thanh khoản mà chúng ta quen biết chỉ chiếm dưới 5% tỷ lệ của tất cả các lệnh đã được khớp. Nói cách khác, hơn 95% là trực tiếp giữa các bên, hoặc có thể là các quỹ nhỏ chỉ có hai người tham gia.
Tarek:
Điều này thực sự rất hiếm thấy trên sàn giao dịch.
Matt Huang:
Vậy những nhóm nhỏ chuyên nghiệp như vậy có bao nhiêu?
Luana:
Có khoảng hơn 2000 người tham gia cung cấp thanh khoản trên Kalshi.
John Collison:
Matt thực sự đang hỏi, những nhà cung cấp thanh khoản trên Kalshi là ai? Họ có phải là các tổ chức như Jane Street, Akuna không, hay chỉ là những người ngồi trong garage vào lúc ba giờ sáng, uống Red Bull, và code?.
Tarek:
Những người trong garage kia mới thực sự quan trọng.
Matt Huang:
Và như bạn vừa nói, họ chiếm 95%.
Tarek:
Đúng. Họ rất quan trọng đối với toàn bộ hệ thống, vì họ xác định giá cả nhanh chóng, liên tục theo dõi thị trường, và theo dõi tình hình. Họ mới là những người quan sát tình hình thực sự.
John Collison:
Vậy nên, Kalshi được xây dựng trên nhóm người liên tục theo dõi tình hình đó.
Tarek:
Đúng. Tôi có một ví dụ. Trong vài năm qua, người dự báo lạm phát giỏi nhất trên Kalshi không phải là các tổ chức, cũng không phải là các quỹ hedge nổi tiếng, mà là một người sống tại Kansas. Anh ta chưa bao giờ giao dịch trên thị trường tài chính, chỉ đơn giản là thích đọc báo, cảm nhận về lạm phát, và nghĩ rằng anh ta có thể cảm nhận được lạm phát sẽ phát triển theo hướng nào. Bạn sẽ thấy, trên nền tảng có nhiều người như vậy. Có khoảng vài nghìn người chính thức tham gia, nhưng rộng hơn, có hàng chục nghìn người như vậy, họ am hiểu rất nhiều vấn đề và tích cực xác định giá cho những vấn đề đó, và nhờ khả năng đó mà họ nhận được khoản thù lao.
Luana:
Hãy nói về người dùng yêu thích nhất của tôi.
Tarek:
Nói thêm, gần đây tôi cũng có một người dùng mới yêu thích.
John Collison:
Được, vậy từng người chia sẻ về một người dùng yêu thích của mình.
Tarek:
Sáng nay tôi vẫn đang suy nghĩ về điều này. Thực ra, cái bài viết về thuế trên Wall Street Journal, người đó trong đó —
Luana:
Ồ, đúng, anh ấy thực sự là một ứng cử viên rất mạnh. Nhưng người dùng yêu thích nhất của tôi, là một fan hâm mộ siêu cấp của Ariana Grande. Anh ấy đã phát hiện ra Kalshi trong mùa bầu cử, nhưng thực ra anh ấy không thích bầu cử, hoàn toàn không quan tâm. Sau đó anh ấy tìm thấy thị trường xếp hạng Billboard của chúng tôi, đó là loại thị trường xếp hạng.
John Collison:
Đối với anh ta, thị trường này rất quan trọng.
Luana:
Rất quan trọng đối với anh ta. Anh ấy đã kiếm hơn 15 vạn đô la, dùng số tiền đó trả nợ học phí, học thạc sĩ và mua một chiếc xe. Anh ấy trước đây chưa bao giờ giao dịch, cũng chưa bao giờ làm thứ gì tương tự, nhưng đối với bảng xếp hạng âm nhạc anh ta có một sự quan tâm mạnh mẽ, gần như một kiểu bắt buộc. Lần đầu tiên, anh ấy cuối cùng cũng có thể biến sở thích đó thành tiền bạc. Và anh ấy rất thân thiện với chúng tôi trên Twitter.
Tarek:
Thực ra tôi thích nhiều người, nhưng gần đây người này đã xếp ở rất cao. Tuần trước, Wall Street Journal viết một bài về một kế toán thuế rất tích cực trên Kalshi, tên Alan. Khi DOGE mới xuất hiện, mọi người đều đang thảo luận về nó có thể giảm bao nhiêu chi phí. Anh ta đã đi tìm một loạt văn bản pháp lý thuế và quy định, nghiên cứu rất sâu, và cuối cùng kết luận rằng, dù có thế nào cũng không thể đạt được mục tiêu dự kiến bởi bên ngoài. Anh ta gần như chắc chắn đưa ra kết luận này một cách quyết định. Sau đó anh ta quay lại nói với vợ, tôi rất tự tin về giao dịch này. Một phần nào đó, giống như Michael Burry trong "The Big Short," chỉ khác là lần này đối tượng anh ta đánh cược ngắn hạn là DOGE. Kết quả là anh ta thực sự đã tận dụng cơ hội và cuối cùng chiến thắng.
Đây chính là điểm mạnh của thị trường dự đoán, nếu bạn thật sự có kiến thức đó, và kiến thức đó thường khá khó tiếp cận — ví dụ, tôi đoán chúng ta không ai trong số chúng ta đã đọc hết văn bản thuế đó — lúc này bạn thực sự có thể đi nghiên cứu, hiểu rõ hơn về thế giới này, và từ đó nhận được phần thưởng. Điều này quá tuyệt vời.
John Collison:
Một trong những ứng dụng quan trọng của trí tuệ nhân tạo ở giai đoạn đầu là con robot chơi bài. Bây giờ có ai thấy một con robot AI chơi thị trường rất giỏi chưa? Cuối cùng có lẽ ngoài Claude, không ai còn có cơ hội trừ khi đọc hết đống văn bản thuế đó.
Luana:
Đúng vậy. Có lẽ nên thực sự hỏi nó.
Tarek:
Chúng ta thực sự đã thấy người ta đang sử dụng đại lý để giao dịch, đặc biệt là ở phía API, điều này đã rõ ràng rồi.
John Collison:
Vậy các bạn đã có người dùng thành công vận hành hoạt động làm thị trường mức độ đại lý cao như vậy chưa? Nghĩa là phần lớn quy trình đều do đại lý điều khiển?
Tarek:
Người dùng thường không cho chúng tôi biết chi tiết về chiến lược của họ.
John Collison:
Nhưng bạn sẽ nói chuyện với họ phải không.
Tarek:
Đúng vậy, John, câu trả lời là có. Theo kiến thức của tôi, Renaissance Technologies thời trước, chẳng phải họ đã từng sử dụng mô hình dựa trên đại lý để giao dịch rồi sao? Tất nhiên, đó chỉ là phiên bản rất sớm. Tôi nghĩ hôm nay chỉ là sự tiếp tục tiến hóa, và nó sẽ ngày càng mạnh mẽ. Trong hệ thống của nhiều nhà giao dịch trên nền tảng của chúng tôi, đã có một số mô-đun Tóm tắt và Đánh giá Tổng hợp dựa trên trí tuệ nhân tạo.
John Collison:
Ước gì là cái loại hệ thống hoàn toàn tự trị, không có con người tham gia, tự hấp thụ thông tin và đưa ra báo giá dựa trên đó. Cảm giác như điều đó sắp đến rồi, nếu không phải đã đến rồi. Ví dụ, Claude của bạn hiện đang thực hiện thị trường một cách tự động.
Luana:
Tôi không chắc liệu có hệ thống hoàn toàn không người tham gia hiện nay hay không. Ví dụ như trong các tình huống verkhỏa địa, tôi biết đã có nhiều hệ thống tự động dịch tài liệu, thăm dò dư luận, thực hiện nhiều xử lý. Nhưng tôi không biết liệu nó đã hoàn toàn tự động chưa.
Tarek:
Thực ra chúng tôi cũng chưa biết liệu mô hình đã ở giai đoạn đó hay chưa. Gần đây chúng tôi đã phát hành Kalshi Research, hướng đến việc hợp tác với một số phòng thí nghiệm nghiên cứu, xây dựng một tiêu chuẩn mới hoàn toàn, xem xem rốt cuộc mô hình nào xuất sắc hơn trong việc dự đoán tương lai. Tiêu chuẩn này rất độc đáo, vì nó không kiểm tra mô hình nhớ, mà là sự hiểu biết của mô hình với thế giới chính nó. Tôi cũng rất mong chờ kết quả.
John Collison:
Vậy các bạn sẽ đánh giá như thế nào?
Tarek:
Hiện tại vẫn chưa hoàn toàn cụ thể. Nhưng ý tưởng chung là để mô hình chạy liên tục trên cùng một nhóm thị trường trong một hoặc hai tháng, sau đó xem ai thể hiện tốt hơn, chẳng hạn như tỷ lệ dự đoán chính xác, PnL dài hạn v.v.
Sự khác biệt cốt lõi giữa Giải trí Trực tuyến: Giao dịch vs. Đánh bạc
John Collison:
Một vấn đề khác liên quan đến Hỗn hợp. Trong giới giải trí thể thao trực tuyến có một hiện tượng nổi tiếng, các công ty giải trí trực tuyến sẽ đối phó với những người được gọi là sharp, tức là những người quá thông minh, quá giỏi trong việc đặt cược. Rất nhiều người không nhận ra, đối với các công ty giải trí trực tuyến, người chơi cá cược lý tưởng nhất thực tế là những người không chuyên nghiệp, chỉ là người hâm mộ đội nhà; và tệ nhất là những người cực kỳ giỏi trong việc tìm lỗi định giá trên thị trường con. Bởi vì công ty giải trí trực tuyến có thể cung cấp tỷ lệ cho mười nghìn thị trường, chỉ cần sai lầm một hai lần, người chơi chuyên nghiệp sẽ lựa chọn những cái đó để tấn công. Vì vậy, họ sẽ nhận biết bạn thông qua tín hiệu hành vi, nếu bạn mới đăng ký, chỉ đặt cược cho đội nhà của mình, thì rất tốt; nếu bạn hành xử quá chuyên nghiệp, họ sẽ cấm bạn.
Thực sự rất thú vị, bạn nghĩ rằng bạn chỉ đơn giản đặt cược theo tỷ lệ mà họ cung cấp, nhưng nếu bạn quá giỏi, họ không muốn bạn. Giống như sòng bạc Las Vegas sẽ yêu cầu bạn rời đi. Vậy liệu Kalshi có phải đối mặt với vấn đề này khi đối diện với sharp không? Ban đầu tôi nghĩ không, vì bạn nên hoan nghênh họ. Nhưng Hỗn hợp có lo lắng rằng có đối thủ quá thông minh không?
Tarek:
Vấn đề ở đây, sharp chính là một phần của thị trường. Trước khi đi sâu vào điều đó——
Luana:
Chúng tôi sẽ không hạn chế người chiến thắng. Chúng tôi sẽ không làm điều đó. Chúng tôi mong muốn những người thông minh nhất đều đến.
Tarek:
Chúng tôi cần những sharp này. Nếu không có họ, làm sao thị trường trở nên chính xác hơn? Đây chính là điểm khác biệt lớn nhất giữa chúng tôi và các công ty giải trí trực tuyến.
John Collison:
Nói thì thế, nhưng cũng không hoàn toàn giống. Bởi vì điều bạn cần là thanh khoản, là duy trì spread hẹp trong suốt quá trình trận đấu, quá trình bầu cử; trong khi sharp có thể chỉ đợi tỷ lệ bị sai lầm rồi đột ngột nhảy vào, đánh mạnh một cú, sau đó biến mất. Vì vậy, việc cung cấp thanh khoản và đánh giá chính xác cuối cùng vẫn là hai việc khác nhau.
Tarek:
Nhưng nhiều sharp thực ra nếu tham gia cung cấp thanh khoản, sẽ kiếm được nhiều hơn. Họ hoàn toàn có thể trở thành một phần của thanh khoản. Điều này rất quan trọng. Rất nhiều người sẽ nói rằng tôi không đánh bạc, tôi đang giao dịch, mặc dù câu nói này đôi khi nghe có vẻ tự an ủi, nhưng tôi nghĩ nó thế chính xác nổi bật một sự khác biệt cốt lõi, mô hình kinh doanh của đánh bạc là nhà cái ăn cắp khách hàng, thu nhập của bạn đến từ việc người dùng thua lỗ. Vì vậy những hành vi mà bạn mới chỉ nói, đối với các công ty giải trí trực tuyến là hoàn toàn hợp lý, nếu có người thắng tiền, tôi phải loại bỏ anh ta, vì đó là mất mát trực tiếp trên bảng lợi nhuận của tôi; nếu có người thua tiền, tôi phải tìm cách thu hút anh ta trở lại.
Điều này hoàn toàn không giống với thị trường tài chính truyền thống. Trên thị trường tài chính, lõi của thiết kế hệ thống là công bằng và minh bạch. Bạn cần tạo ra một bộ quy tắc công bằng đối với tất cả các bên tham gia. Có thể Matt giỏi hơn Luana, hoặc Luana giỏi hơn Matt, họ có thể cạnh tranh với nhau và tự định đoạt kết quả.
John Collison:
Vì vậy hệ thống khuyến khích của bạn hoàn toàn khác biệt. Bạn không kiếm tiền thông qua việc một bên thua hoặc thắng như sòng bạc, bạn kiếm tiền từ phí giao dịch.
Luana:
Đúng vậy. Đối với chúng tôi, kết quả tốt nhất là khi người dùng cảm thấy thị trường này công bằng, giá cả hợp lý, và thanh khoản ổn định, vì vậy họ sẵn lòng giao dịch ở đây. Tất nhiên, để đạt được kết quả này, chúng tôi cũng cần thiết kế các khuyến khích khác nhau cho từng vai trò. Đó cũng là lý do tại sao chúng tôi có nhiều kế hoạch thanh khoản khác nhau. Nếu bạn cung cấp thanh khoản, bạn đối diện với rủi ro bị ngắm bắn cao hơn, vì vậy phí giao dịch của bạn phải thấp hơn; nếu bạn đến để thực hiện lệnh mua ngay, để ngắm bắn, thì phí giao dịch của bạn phải cao hơn một chút, vì bạn phải trả giá cho hành vi đó.
John Collison:
Nghĩa là, bạn sử dụng phí giao dịch để khuyến khích hành vi hướng xã hội.
Luana:
Đúng, tôi nghĩ thị trường tài chính chính làm như vậy.
Tarek:
Thị trường tài chính truyền thống cũng tuân theo cùng một logic.
Luana:
Chỉ là họ không nói rõ như vậy.
Tarek:
Về bản chất, đó là việc thiên về những người thực sự tạo ra giá trị cho thị trường, giảm thiểu ưu tiên của những người chỉ lấy đi giá trị.
John Collison:
Vậy hành vi nào được coi là hướng xã hội, hành vi nào được coi là phản xã hội?
Tarek:
Giao dịch nội gián chắc chắn là hành vi phản xã hội.
Luana:
Đó là một ví dụ điển hình.
Tarek:
Và cũng là hành vi vi phạm pháp luật. Còn về ngắm bắn, nó thực sự là một phần của thị trường. Đột ngột có người có thông tin mới, sau đó tận dụng thông tin đó để giao dịch, điều này xảy ra hàng ngày trên thị trường tài chính truyền thống. Chỉ là nếu bạn muốn thanh khoản tiếp tục tồn tại, muốn các nhà cung ứng thanh khoản sẵn lòng đầu tư nguồn lực, bạn cần phải cung cấp họ một số khuyến khích.
Và tôi nghĩ, đây cũng chính là một trong những lý do khiến thị trường dự đoán được ngày càng được nhiều người chấp nhận, mọi người thích cơ chế như vậy - ưu thế của bạn và mức độ nghiên cứu, hiểu biết thông tin, thời gian và năng lượng bạn đầu tư được đánh giá tương đương. Thị trường tài chính truyền thống cũng như vậy, chỉ là đối với nhiều người, thị trường đó không thú vị. So với việc nghiên cứu báo cáo tài chính của IBM mỗi quý, tôi nghĩ việc nghiên cứu về DOGE, nghiên cứu về bầu cử, nghiên cứu về cách mọi người nhìn nhận về một cuộc bầu cử, họ bình chọn như thế nào, mới thú vị hơn nhiều.
John Collison:
Kalshi đã xây dựng một loại thị trường mới, nơi kết quả của thế giới thực có thể được giao dịch. Ví dụ, liệu Mỹ có sẽ xác nhận sự tồn tại của người ngoài hành tinh trước năm 2027 hay không. Hàng ngàn người tham gia có thể mở vị thế trực tiếp, chuyển khoản, thanh toán, trong khi ở bên dưới là hệ thống luồng tiền đa bên cực kỳ phức tạp. Mô hình tiền luồng này ở phía sau Kalshi được thúc đẩy bởi Stripe Connect, hoàn thành việc đăng ký tài khoản cho người tham gia, xử lý thanh toán, định tuyến tiền, quản lý rút tiền. Khi luồng tiền chính nó trở nên có thể lập trình, sẽ có sản phẩm mới xuất hiện, thậm chí là cấu trúc thị trường mới. Vì vậy, nếu bạn đang xây dựng một sản phẩm mới hoàn toàn, phức tạp về luồng tiền, Stripe Connect chính là điều bạn cần.
Tarek:
Xin lỗi mọi người.
Mọi thứ có thể được định giá? Giới hạn tương lai của thị trường dự đoán
Matt Huang:
Chúng ta hãy trò chuyện về các lớp thị trường khác nhau nhé. Hiện nay, mọi người đều có thể hiểu về các thị trường như bầu cử, thể thao, chỉ số kinh tế. Nhưng tôi nghĩ, thị trường dự đoán thực sự giống như một hàm tìm kiếm, tác dụng vào mọi thị trường thú vị mà con người muốn giao dịch. Trước đây, các sàn giao dịch truyền thống như CME quyết định về loại hàng hóa nào được niêm yết, thường là lúa mì, dầu mỏ, ngô v.v. Nhưng hiện nay bạn có thể có một nghìn thị trường mới mỗi ngày. Vậy khi điều đó xảy ra, bạn nghĩ chúng ta sẽ phát hiện điều gì cuối cùng?
Luana:
Có một hướng chúng tôi rất phấn khích, và đã bắt đầu tiến về phía đó, chẳng hạn như bên phía sưu tầm như đồng hồ, túi xách. Thực ra, việc tạo ra các sản phẩm phái sinh xung quanh những thứ này là hoàn toàn khả thi.
Một hướng khác đáng chú ý là sức mạnh tính toán GPU. Đây cũng là một hướng rất thú vị. Bây giờ chúng ta đang ngày càng nghĩ rằng thực tế có rất nhiều tài sản, phù hợp hơn để đưa vào cấu trúc tương lai hợp đồng kỳ hạn truyền thống, thay vì thị trường nhị phân đơn giản. Nghĩa là, điều đó không phải là thị trường có giá đạt đến một mức cụ thể hay không, mà giống hơn như một hợp đồng tương lai thực sự, bạn có thể có tiền đặt cọc, có thêm tính thanh khoản cấp tỉnh. Hướng này rất quan trọng, vì một khi chúng ta di chuyển từ thị trường nhị phân đơn giản, vào cấu trúc sản phẩm phái sinh truyền thống hơn, chúng ta thực sự đang mở rộng phạm vi giao dịch từ thức ăn thành sức mạnh tính toán.
Matt Huang:
Từ quan điểm lịch sử, các thị trường kỳ hạn thành công nhất luôn là những loại hàng hóa lớn như vậy, vì đó thực sự là những mục tiêu chi tiêu lớn. Và hiện tại, chúng ta đang sống trong thời đại con người chi tiêu nhiều nhất trên một loại hàng hóa mới.
John Collison:
Một loại hàng hóa mới.
Matt Huang:
Đúng, một loại hàng hóa mới. Và thị trường truyền thống thực sự chưa thực sự tấn công vào loại hàng hóa là sức mạnh tính toán này.
Luana:
Chúng tôi nhìn nhận vấn đề theo cách này: Chúng tôi muốn trở thành sàn giao dịch tương lai lớn nhất thế giới. Để làm được điều đó, trong lộ trình sản phẩm của chúng tôi, có bốn điều quan trọng nhất.
Thứ nhất, là sự đa dạng về chủ đề thị trường. Đó là chúng tôi muốn bao gồm các chủ đề như sức mạnh tính toán, thể thao, bầu cử, chứng khoán và nhiều hơn nữa.
Thứ hai, là cấu trúc thị trường. Hiện tại, chúng tôi chỉ có các sản phẩm nhị phân có/không, nhưng trong tương lai, chúng tôi muốn có hợp đồng tương lai, trao đổi, tùy chọn và nhiều hơn nữa.
Thứ ba, là hệ thống đ margin. Hiện tại, hệ thống này thật sự kém cỏi, bạn phải gửi toàn bộ vốn vào trước.
John Collison:
Nghĩa là việc sử dụng vốn quá nặng nề.
Luana:
Đúng. Điều này khiến cho nhiều thị trường trở nên khó khăn, ví dụ như thị trường cây cầu gió sẽ xảy ra trong năm nay, nếu bạn muốn tham gia hoặc bán các hợp đồng đó, hiệu suất vốn gần như là không chấp nhận được. Thứ tư, là tính thanh khoản.
Quan điểm của chúng tôi nội bộ là, nếu chúng tôi có thể thành công ở bốn điểm này — phạm vi chủ đề thị trường rộng nhất, cấu trúc thị trường phong phú nhất, hệ thống đ margin xuất sắc và hiệu quả, cùng với thanh khoản tốt — thì chúng tôi sẽ thành công trong mọi việc. Vì vậy, bất kỳ việc nào trong công ty, cuối cùng cũng phải thuộc về một trong bốn điểm này.
Và sự mở rộng chủ đề thực sự là, làm sao kết hợp chủ đề đúng với cấu trúc thị trường đúng, mô hình margin đúng, sau đó làm sao kết hợp với thanh khoản. Điều bạn vừa nói hoàn toàn đúng, nếu chúng tôi có thể xây dựng lại những hệ thống margin này từ đầu, chúng tôi sẽ có thể nhanh chóng triển khai mô hình margin mới, cũng như nhanh chóng niêm yết thêm nhiều thị trường mới.
Matt Huang:
Vì bạn có sản phẩm di động dành trực tiếp cho người tiêu dùng cuối, nên tôi hơi tò mò, liệu bạn có không tự nhiên hướng tới các thị trường mà người tiêu dùng cuối thấy thú vị hơn, thay vì hướng tới các thị trường chuyên nghiệp hơn, hướng tới cơ quan? Ví dụ như sức mạnh tính toán, theo quan điểm của tôi, đó là một thị trường chuyên nghiệp hơn giữa cơ quan với cơ quan. Bạn đang xem xét làm thế nào về thanh khoản và phát triển sự quan tâm trong loại thị trường như vậy?
Luana:
Nói thật, chúng tôi gần như cũng chia công ty làm hai phần nội bộ. Một phần là làm cho các thị trường hiện tại hoạt động tốt hơn, ví dụ như thể thao, tiền điện tử, và những thứ khác đã được triển khai; phần còn lại là liên tục thúc đẩy điều mới tiếp theo. Bởi vì theo quan điểm của tôi, thực sự là việc làm tích cực chuyển đổi Kalshi đến hôm nay, không phải là quản lý, không phải là điều gì khác, mà là việc chúng tôi liên tục thúc đẩy điều mới tiếp theo. Đầu tiên là bầu cử, tiếp theo là thể thao. Với chúng tôi, tiếp tục xác định điều mới tiếp theo và thực hiện nó tốt, là điều không thể thiếu. Nếu chúng tôi ngừng lại điều này, công ty sẽ không thể chiến thắng.
Cách tổ chức hiện tại của công ty cũng dựa vào điều này, các nhóm hoạt động thị trường, nhóm kỹ thuật, thì hướng tới việc duy trì và tối ưu hóa những thứ hiện có; những nhóm mới, chẳng hạn như nhóm cơ quan, nhóm margin, nhóm quốc tế, thì hướng tới việc tiến xa hơn. Bên trên còn có một tầng nền tảng, chịu trách nhiệm về hạ tầng trung tâm giao dịch, tuân thủ theo quy định và những thứ cơ bản khác. Chúng tôi luôn cố gắng cân bằng giữa các chủ đề khác nhau. Nhưng cuối cùng, chúng tôi chỉ có 120 người, có rất nhiều việc cần phải làm, thật sự rất khó khăn.
Matt Huang:
Vậy hiện tại phía cơ quan đã bắt đầu tiếp cận các chủ đề cụ thể với bạn rồi chứ?
Luana:
Có, chắc chắn là có. Ví dụ, chúng tôi mới chỉ thêm tính năng Block Trades vào cách đây một tuần. Anh biết về giao dịch khối đúng không? Đó là một cách giao dịch rất cơ cấu hoàn toàn, tôi có thể gọi trực tiếp cho bạn, thỏa thuận một giao dịch, sau đó đưa nó vào sàn giao dịch để khớp lệnh xác nhận, thay vì mọi thứ đều phải thông qua sổ lệnh công khai. Hiện tại, chúng tôi đang phát triển nhiều tính năng như vậy, hy vọng thu hút thêm nhiều tổ chức tham gia.
Matt Huang:
Họ có giao dịch với cá nhân dùng ứng dụng Kalshi không? Hay bạn sẽ cung cấp sản phẩm mới cho họ?
Luana:
Có, cũng không. Ví dụ, nếu họ quan tâm đến một chủ đề nào đó - như trước đó nhiều người quan tâm vấn đề thuế quan, liệu có thêm thuế quan không; gần đây có người quan tâm đến dự trữ dầu về tương lai - chỉ cần chúng tôi nghe thấy chúng tôi muốn giao dịch thị trường này, chúng tôi thường sẽ đưa nó trực tiếp lên sàn, và mở cho tất cả mọi người. Chỉ là tôi thực sự cảm thấy, trong tương lai, những gì tổ chức sẽ cuối cùng giao dịch, và những gì người dùng cá nhân quan tâm, có thể sẽ có sự khác biệt lớn. Nhưng ít nhất trong việc triển khai thị trường này, hiện tại đối với chúng tôi chi phí đã rất thấp.
John Collison:
Khi Uber vừa mới xuất hiện, thực sự không ảnh hưởng đến ngành dịch vụ taxi, vì ban đầu nó chủ yếu tận dụng nguồn cung không hoạt động, đáp ứng nhu cầu tăng dần. Nhưng sau khi phát triển, nó bắt đầu thực sự tác động đến ngành taxi. Vậy Kalshi và các thị trường dự đoán khác thế nào? Có ngành nào hiện tại sẽ cảm thấy ảnh hưởng của bạn rõ rệt hơn? Bởi vì khi thị trường này lớn hơn, tính thanh khoản mạnh hơn, nó có thể thay thế một phần chức năng của họ. Ví dụ như sàn giao dịch tương lai truyền thống, có lẽ trong tương lai dù mua chênh lệch giá đậu nành, sử dụng Kalshi sẽ tiện hơn. Hoặc công ty cung cấp giải trí trực tuyến về thể thao, tổ chức khảo sát chính trị - họ có thể nhận thấy rằng, các thông tin tương tự mà bạn cung cấp có thể rẻ hơn. Vậy theo bạn, ngành nghề nào sẽ đầu tiên cảm nhận được sự vượt trội mang lại từ thị trường dự đoán?
Luana:
Anh biết bức tranh meme đó phải không, với cậu bảo vệ ở cổng hỏi người tiếp theo là ai không? Thực ra chúng tôi cũng không muốn nói trực tiếp ai sẽ bị loại bỏ. Nhưng những hướng bạn nói thực sự đều nằm trong đó. Ngành giải trí trực tuyến truyền thống chắc chắn là một, chúng tôi chỉ đề cập đến nhiều vấn đề cấu trúc của ngành này mà chúng tôi hoàn toàn khác biệt. Thị trường tương lai truyền thống cũng vậy, hiện tại chúng tôi đang ngày càng tiếm nhiều vào lĩnh vực của họ. Cơ quan khảo sát chính trị cũng sẽ bị ảnh hưởng, tôi nghĩ từ cuộc bầu cử trước đó, đã có rất nhiều đội chiến dịch sử dụng dữ liệu của chúng tôi. Còn bảo hiểm tham số. Khi chúng tôi có hệ thống tạm ung tiền đáng tin cậy hơn, chúng tôi sẽ có thể tham gia vào những tình huống xác định rủi ro như cơn bão, bảo hiểm thảm họa thực sự này.
Matt Huang:
Liệu cuộc thăm dò dân ý có gây ra một bi kịch của Tài nguyên Công cộng không? Cuối cùng, lý do mà thị trường dự đoán chính xác là một phần vì nó dựa vào việc đọc hiểu các cuộc thăm dò dân ý. Nói cách khác, cuộc thăm dò dân ý là bộ cảm biến, thị trường dự đoán là sự giải thích toán học của đầu ra từ các bộ cảm biến này. Vậy nếu mọi người đều không thực hiện cuộc thăm dò dân ý nữa, liệu điều đó có làm suy yếu chính thị trường dự đoán không?
Luana:
Quan điểm của tôi thì ngược lại hoàn toàn, cuộc thăm dò dân ý chỉ sẽ trở nên tốt hơn. Vì trong tương lai, mọi người sẽ nhận ra rằng nếu cuộc thăm dò dân ý của tôi chính xác hơn, tôi có thể kiếm được tiền. Vì vậy, họ sẽ sẵn lòng ủy thác việc thăm dò dân ý tốt hơn, thiết kế phương pháp tốt hơn. Hiện nay, bạn thực sự có thể đưa nhiều mô hình thăm dò dân ý khác nhau vào cùng một thị trường để cạnh tranh.
John Collison:
Giống như trình dự đoán yếu tố mô hình của 538.
Luana:
Đúng, thậm chí còn đi xa hơn. Cuối cùng, bạn có thể nhận được một con số duy nhất tổng hợp tất cả các thứ đó. Trong cuộc bầu cử lần trước chẳng hạn, đã có người làm như vậy, họ đã ủy thác một phương pháp thăm dò dân ý mới, giống như cách tiếp cận hàng xóm gần nhất, mặc dù tôi không nhớ rõ chi tiết nhưng kết quả là họ đã kiếm được nhiều tiền hơn trên thị trường. Đó chính là sức mạnh của sự chân thật và phù hợp — nó sẽ đồng nhất động lực và sự thật. Cuộc thăm dò dân ý sẽ không còn là việc nói cho tôi những gì tôi muốn nghe nữa, mà là phải đưa ra con số thực sự.
Vì vậy, theo tôi, chúng là những mối quan hệ bổ sung lẫn nhau, tin tức cũng vậy. Rất nhiều người nói rằng thị trường dự đoán sẽ phá hủy ngành báo chí, nhưng tôi nghĩ rằng đó là một mối quan hệ bổ sung hơn. Ví dụ, khi bạn thảo luận về một cuộc bầu cử, các bình luận viên tin tức vẫn sẽ đưa ra quan điểm của họ, thị trường không cung cấp quan điểm, thị trường cung cấp con số. Bạn vẫn cần các bình luận viên, chỉ là họ có thể nói khi bình luận rằng, đây là xác suất mà thị trường đưa ra, và đây là quan điểm cá nhân của tôi. Tôi không nghĩ quan điểm sẽ biến mất.
John Collison:
Bạn đã đề cập đến giao dịch nội gián, ở đây còn có một vấn đề chính sách rắc rối, ranh giới của giao dịch nội gián trong thị trường dự đoán nên được đặt ở đâu? Ngay cả trên thị trường chứng khoán, vấn đề này cũng đã đủ phức tạp. Ví dụ, mọi người đều biết rằng SEC thường xuyên truy cứu trách nhiệm về giao dịch nội gián bất hợp pháp, nhưng cũng có những trường hợp hợp pháp, ví dụ như một quỹ đầu cơ sử dụng dữ liệu vệ tinh từ bãi đỗ xe của Walmart riêng biệt để dự đoán báo cáo tài chính, điều này rõ ràng là thông tin mà người khác không có, nhưng lại là hợp pháp. Tương tự, trên thị trường dự đoán, ranh giới cũng sẽ rất phức tạp. Ví dụ, chúng ta chắc chắn sẽ đồng ý rằng các quan chức chính phủ không nên giao dịch trước hành động quân sự. Nhưng nếu trước trận siêu cúp bóng bầu dục, có người biết trước rằng Bad Bunny sẽ hát bao lâu ở giữa sân, thông tin này có người sẽ biết trước. Vì vậy, bạn nghĩ ranh giới của giao dịch nội gián nên được đặt ở đâu?
Luana:
Cách bạn nói thì thực ra đã rất chính xác. Đây là một vấn đề rất phức tạp. Trên thị trường chứng khoán còn phức tạp hơn và quy mô lớn hơn nữa. Nguyên tắc chúng tôi áp dụng hiện nay là tuân thủ pháp luật Liên bang.
John Collison:
Điều này bao gồm cả các quy định của CFTC và các quy định giám sát tài chính khác đúng không?
Luana:
Đúng, cả CFTC và SEC đều có khung pháp lý liên quan. Nói một cách đơn giản, nếu bạn đã ký một thỏa thuận bảo mật, cam kết không tiết lộ một loại dữ liệu nào đó, thì bạn không thể sử dụng thông tin đó để giao dịch. Ví dụ, nếu tôi làm việc tại Cục Thống kê Lao động, nghĩa vụ bảo mật của tôi yêu cầu tôi không thể tiết lộ số liệu về lạm phát trước khi công bố, thì tôi chắc chắn không thể giao dịch. Nhưng nếu bạn biết rằng buổi tập kịch bản trước Siêu Bowl diễn ra vào thứ Năm, và bạn chỉ đứng bên ngoài, nghe thấy Lady Gaga hát, thì việc này là được phép. Dữ liệu thay thế như lưu lượng khách hàng tại cửa hàng Starbucks mà các quỹ hedge truyền thống sử dụng cũng là cùng một nguyên lý. Vai trò của thị trường, đó chính là khuyến khích thông tin nhập vào thị trường. Chúng tôi hoan nghênh việc thông tin nhập vào thị trường, nhưng điều kiện tiên quyết là nó không thể là thông tin không công bằng. Nếu bạn có thông tin đó một cách không công bằng, thì bạn không nên giao dịch.
John Collison:
Nghĩa là, nếu bạn có nghĩa vụ bảo mật đối với loại thông tin đó, bạn không thể sử dụng nó để giao dịch.
Luana:
Đúng. Thực ra, chúng tôi còn nghiêm ngặt hơn nữa. Ví dụ, nếu bạn là một quan chức chính phủ, thì bạn không thể giao dịch với thông tin liệu một dự luật có được thông qua hay không, ngay cả khi tôi không chắc chắn liệu họ đã ký một loại thỏa thuận bảo mật chính thức hay không.
John Collison:
Thật thú vị, vì mọi người biết rõ, các thành viên Quốc hội thực sự có thể giao dịch cổ phiếu bây giờ.
Luana:
Đúng. Vì vậy, chúng tôi thực sự đang tiến xa hơn trong vấn đề này. Chúng tôi cũng luôn tiếp xúc với các cơ quan giám sát vì vấn đề này mới đối với cả họ và chúng tôi. Chúng tôi hiện đang hoạt động trong một thị trường được giám sát, vì vậy chúng tôi có một bộ phận giám sát nội bộ đầy đủ, gần như 24/7 theo dõi mọi tín hiệu bất thường, cố gắng làm sáng tỏ mọi vấn đề. Chừng 2 tuần trước, chúng tôi mới chỉ công bố hai vụ giao dịch nội gián. Cũng chính vì chúng tôi hoạt động dưới chân trời giám sát, nên chúng tôi có thể phạt các cá nhân này mức phạt cao, phạt tiền lớn hơn năm lần số tiền họ kiếm được bất hợp pháp, và cấm họ vĩnh viễn và nhiều hơn nữa.
John Collison:
Một điều mà tôi cảm thấy rất thú vị là, bạn đã tự thực hiện hệ thống này mình. Trong khi trên thị trường cổ phiếu công cộng, SEC luôn rất tích cực trong việc thực thi giao dịch nội gián. Vậy thì thái độ của CFTC đối với vấn đề này như thế nào?
Luana:
Đó là một câu hỏi hay. Bạn có thể hiểu toàn bộ cơ chế như là ba tầng. Tầng một, là giám sát và thực thi của chúng tôi. Tầng hai, là giám sát và thực thi của CFTC chính. Tầng ba, nếu nghiêm trọng hơn, sẽ đi vào Bộ Tư pháp. Lý do mọi người nghĩ rằng các vụ án của SEC rõ ràng hơn là vì trong nhiều trường hợp, sàn giao dịch thường tự mình điều tra, xử lý, phạt tiền, cấm tài khoản trước, sau đó mới đi vào quy trình sau này. Ở đây chúng tôi cũng có điều tương tự. Mỗi giao dịch trên Kalshi đều được đồng bộ với CFTC, họ có thể nhìn thấy mọi vấn đề, mọi vụ án. Chúng tôi cũng sẽ chuyển các vụ án này cho CFTC xem xét lại. Liên quan đến việc họ sẽ thực hiện hành động tiếp theo hay không, chúng tôi không biết, nhưng ít nhất thì bóng đã ở tay họ.
John Collison:
Vì vậy, bạn sẽ chuyển trường hợp cho họ, nhưng trước tiên hãy thực hiện tầng bảo vệ đầu tiên.
Luana:
Đúng vậy.
Matt Huang:
Tôi vẫn đang nghĩ về một loại tình huống khác. Có một số thị trường, kết quả trong tương lai hiện tại không ai biết, vì vậy theo định nghĩa không gian bên trong gần như không thể tồn tại giao dịch nội lực; nhưng cũng có một số thị trường, một cá nhân có thể thay đổi kết quả, ví dụ như một chính trị gia có thể có nói một từ trong bài phát biểu, hoặc một cầu thủ có thể sút bóng mấy lần. Vì vậy, bạn nhìn nhận làm sao về phần đa này?
John Collison:
Ví dụ như thị trường được đề cập, liệu có phải là một ý tưởng xấu từ bản thân không, vì nó quá dễ bị thao túng?
Matt Huang:
Hoặc nói cách khác, thị trường loại này có thể không thể mở rộng lớn được từ bản chất?
John Collison:
Như việc Brian Armstrong tại cuộc gọi báo cáo tài chính của Coinbase có thể có nói một từ, các thị trường loại này cũng tương tự.
Luana:
Mình thực sự nghĩ thị trường được đề cập là rất tốt. Bạn chỉ cần nghĩ về Cục Dự trữ Liên bang (FED) là biết ngay. Có bao nhiêu quỹ đầu cơ ngồi đó, nhìn chằm chằm vào Chủ tịch nói chuyện thì đầu họ khẽ nghiêng về đâu, từ ngữ có được sử dụng không, cái âm điệu có thay đổi không. Vì chúng ta đều biết, việc một số từ xuất hiện hay không sẽ truyền đạt ý nghĩa rất cụ thể và sẽ đẩy mạnh thị trường mạnh mẽ. Trump cũng tương tự. Nếu ông ấy nói chúng ta sẽ chiến tranh, thì thị trường chắc chắn sẽ biến động mạnh mẽ; nếu ông ấy nói thuế quan, cũng tương tự sẽ biến động mạnh mẽ. Trên thực tế, những gì các nhân vật hàng ngày nói ra, đã luôn ảnh hưởng đến thị trường, thúc đẩy thị trường. Vì vậy, mình nghĩ thị trường được đề cập rất quan trọng.
Tất nhiên, những người tham gia viết bài phát biểu, hoặc những người sẽ phải phát biểu, không được phép giao dịch; nhóm của họ cũng không được phép giao dịch. Đây chính là cách chúng tôi hạn chế. Ví dụ nếu bạn là Gavin Newsom, và thị trường đánh cược liệu bạn có thể nói một câu hay không, thì bạn và nhóm của bạn không được phép tham gia giao dịch. Nguyên tắc của mình là, miễn là chúng ta có thể bảo vệ thị trường bằng cách hạn chế một số người tham gia, đảm bảo thị trường chính xác và có giá trị kinh tế, thì thị trường đó nên tồn tại. Chúng ta không thể chỉ vì có thể có năm người có thể thao túng nó mà nói thị trường này không nên tồn tại. Nếu không, thị trường cổ phiếu cũng không nên tồn tại. Điều quan trọng không phải là hủy bỏ thị trường, mà là thiết lập một hệ thống quy định và cấm chỉ mạnh mẽ đủ để cho phép thị trường tồn tại, và vẫn công bằng.
John Collison:
Một tranh cãi lớn mà bạn bị mắc kẹt vào, đó là hợp đồng thể thao. Người chỉ trích sẽ nói, sự mở rộng của trò chơi trực tuyến đã mang lại nhiều hệ lụy tiêu cực đã biết trước, những hệ lụy này có thể đo lường được. Đặc biệt ở Mỹ, trong mười năm qua, việc hợp pháp hóa trò chơi thể thao trực tuyến đã tiến triển mạnh mẽ, đã có một số dữ liệu. Mặt khác, bản thân tôi không có gì phản đối đạo đức mạnh mẽ về rượu, mặc dù phân phối hậu quả của rượu thực ra cũng rất giống vậy, đa số mọi người đều chỉ là thưởng thức một cách bình thường, nhưng một số ít sẽ có kết quả rất tồi tệ. Nhưng cuộc trao đổi đạo đức của xã hội đối với rượu và với trò chơi trực tuyến rõ ràng khác biệt, mặc dù hình dạng phân phối của họ rất giống nhau.
Ngoài kinh nghiệm cá nhân của tôi, việc cá cược trực tuyến trên thể thao thực sự đã tồn tại ở châu Âu từ lâu, ngay từ khi internet mới bắt đầu. Ban đầu, nó được thực hiện thông qua các khe hở về biên giới, cấp phép Malta và các phương pháp khác, sau đó mới dần hợp pháp hóa. Mọi người luôn tiếp xúc với nó, và cuộc sống không hề sụp đổ vì điều đó. Rõ ràng, điều này vẫn là một cuộc tranh luận lớn xoay quanh Kalshi. Anh/chị cảm nhận thế nào về việc mở rộng sẵn sóng hợp đồng thể thao?
Luana:
Thực tế, vấn đề này có nhiều khía cạnh. Tại sao chúng tôi quyết định mở thị trường thể thao? Đầu tiên, không thể phủ nhận rằng thể thao là một nhu cầu lớn; thứ hai, thể thao cũng là một lĩnh vực mà mọi người sẵn lòng dành rất nhiều thời gian để nghiên cứu, và họ thực sự hiểu biết về lĩnh vực đó. Nhưng theo truyền thống, mọi người không thực sự có cách tốt để biến tri thức của họ trong lĩnh vực này thành thu nhập. Trong giới cá cược trực tuyến truyền thống, khi bạn thắng quá nhiều, họ sẽ hạn chế bạn, toàn bộ hệ thống thực sự không hoạt động tốt. Vì vậy, cho dù bạn có thích hay không, luôn có người sẽ cược vào thể thao; vấn đề chỉ là làm thế nào để họ tiếp cận vấn đề đó một cách tốt nhất.
Tôi nghĩ rằng, thị trường so với nhà cái có một sự khác biệt quan trọng, thị trường thuần túy là một cơ chế tốt hơn. Tôi hầu như chưa bao giờ nghe ai có thể đưa ra lập luận một cách nghiêm túc rằng hệ thống sòng bạc do tiểu bang giám sát thực sự là một thứ tốt đẹp. Gần đây, bạn có thể nghe một số lời tuyên truyền từ các bên lợi ích trong ngành giải trí trực tuyến, cho rằng hệ thống này thực sự hợp lý, nhưng nếu bạn yêu cầu họ chỉ ra dữ liệu—
John Collison:
Chỉ từ mức độ lớn nhỏ, bạn biết ngay. Các công ty giải trí trực tuyến thể thao có mức phí giữ lại khoảng 10%, trong khi thị trường dự đoán có thể chỉ từ 1% trở lên.
Luana:
Nhưng cảnh bóc lột không chỉ hiện diện ở tỷ lệ phí giữ lại. Điểm tệ nhất của cá cược trực tuyến thể thao truyền thống là, khi bạn bắt đầu thua tiền, họ sẽ nhất là cho bạn bonus, trả lại cho bạn 1000 đô la, hoặc các khoản tiền thưởng nạp tiền, những thứ này để lôi kéo bạn trở lại, vì họ thực sự muốn người thua tiền, không phải người chiến thắng. Họ chính làm cho bạn tiếp tục quay trở lại, tiếp tục lỗ. Chúng tôi không bao giờ làm điều này.
John Collison:
Ở các công ty cá cược trực tuyến thể thao, những người thua nhiều tiền nhất thực tế là khách hàng kiếm nhiều nhất.
Luana:
Đúng, điều này tạo ra một động cơ vô cùng méo mó. Chúng tôi hoàn toàn không có hệ thống đó. Tôi nghĩ, vấn đề cốt lõi nằm ở việc, luôn có người sẽ đi vào Robinhood, Coinbase, mua cổ phiếu hoặc tiền điện tử để đánh cược; và luôn có người muốn cược trên thể thao. Những người này nên được tiếp cận với cơ sở hạ tầng tốt nhất. Nhưng các công ty cá cược trực tuyến thể thao hiện tại thực sự không phải là điều đó. Chúng tôi mạnh mẽ tin rằng, thị trường của chúng tôi vượt xa họ về mặt an toàn.
Về phong trào cấm, thực chất giống như việc bạn mới nói về rượu. Cấm rượu sẽ không khiến người ta không uống rượu, chỉ là thúc đẩy họ vào quán bar ngầm. Cấm đánh cược trên thể thao cũng thế, người ta chỉ sẽ chạy đến các nền tảng ngoại khơi, nơi có ít bảo vệ hơn, hầu như không có cơ chế tự loại trừ, không giới hạn, không có những biện pháp bảo vệ mà chúng tôi đang thực hiện, cơ quan giám sát thậm chí không biết những người này đang làm gì. Điều đó thực sự tồi tệ hơn đối với người dùng. Vì vậy, tôi nghĩ, chỉ có cấm đó, luôn là một con đường không thể thành công.
John Collison:
Xung quanh vấn đề này, cuộc thảo luận về chính sách cũng rất thú vị. Nó khiến tôi nghĩ đến Canada, ví dụ ở tỉnh British Columbia, cửa hàng bán rượu hầu như đều do chính phủ vận hành. Một mặt, chính phủ nói rằng điều này cần phải được kiểm soát nghiêm ngặt, mặt khác, lại tự bán nó và coi đó là nguồn thu nhập. Vé số cũng vậy.
Luana:
Nói đến cùng, mọi người đều đang kiếm tiền từ vấn đề này. Chính phủ bang muốn kiếm tiền, sòng bạc cũng muốn kiếm tiền. Đó chính là hiện thực.
Matt Huang:
Trở lại vấn đề thị trường cụ thể. Vừa rồi khi bạn không có mặt, chúng tôi đã trò chuyện về, còn đó những hướng mới nào đáng phấn khích. Vậy, các bạn đánh giá cao nhất điều gì?
Tarek:
Tôi nghĩ một hướng rất thú vị là chia một cổ phiếu ra thành các phần tử nguyên tử hơn.
Matt Huang:
Ví dụ, giao dịch trực tiếp khối lượng xuất hàng của Nvidia GPU, thay vì —
Luana:
Thay vì khối lượng giao hàng hoặc các chỉ số khác.
Tarek:
Đúng, thay vì chỉ nhìn vào báo cáo tài chính tổng thể của nó. Ý tưởng này khi mở rộng ra sẽ tiến vào một mức độ toàn cầu hơn, điều gì thực sự đang thúc đẩy toàn bộ kinh tế? Ví dụ như AI, liệu chúng ta có thể tách ra một loạt câu hỏi xung quanh vấn đề AI để định giá? Hoặc như sự kiện y tế, như các vấn đề như Covid-19 này.
Nhưng điều thực sự thú vị ở đây là, một bài báo của Kevin Hassett đã đề xuất rằng, khi xã hội ngày càng phức tạp hơn, thông tin mà giá tài sản mang lại sẽ tự nhiên giảm dần, vì yếu tố ảnh hưởng đến kết quả sẽ ngày càng nhiều hơn, số chiều của vector sẽ ngày càng tăng. Nếu bạn không có hiểu biết tốt về các chiều X1 đến XN này, thì bạn sẽ không thể ước lượng tốt Y cuối cùng.
Phần kết luận cốt lõi của bài báo này là, bạn cần một thị trường không giới hạn, và thị trường dự đoán cơ bản là cách tiến tới thị trường không giới hạn. Nghĩa là, bạn cần một giá cho mỗi X, sau đó đưa các giá trị này trở lại để giúp định giá tài sản truyền thống. Tuần trước thực sự đã xảy ra một ví dụ tốt. Bạn biết Citini đã phát hành một bản báo cáo nghiên cứu phải không?
Luana:
Đúng, và ngạc nhiên là có không ít người thực sự tin tưởng.
Tarek:
Đúng, tôi sẽ nói rằng sự chú ý và ưa chuộng mà nó nhận được vượt xa mong đợi.
John Collison:
Chính là bản báo cáo về AI năm 2028 đấy.
Luana:
Đúng vậy, mọi người gần đây đều đang bàn luận về vấn đề đó. Thậm chí có 38% người tin là thật.
Tarek:
Anh nghĩ ở một mức độ nào đó, hiện nay xã hội đang có một chút xu hướng muốn tin rằng trí tuệ nhân tạo cuối cùng sẽ tiêu diệt chúng ta. Cảm xúc này tồn tại, và nó sẽ ảnh hưởng đến thị trường, dẫn đến giảm giá cổ phiếu. Vì vậy, chúng tôi đã ra mắt một thị trường dự đoán về báo cáo đó. Trước đó, Citadel cũng đã phát hành một bản báo cáo phản biện, chúng tôi cũng đã khởi chạy một thị trường xung quanh bản báo cáo đó. Kết quả, thị trường đánh giá khả năng xảy ra là 10%.
John Collison:
Nghĩa là, khả năng xảy ra của tình huống kinh tế mà bản báo cáo dự đoán chỉ là 10%.
Luana:
Để chính xác hơn, nó đưa ra năm điều kiện, chỉ cần ba trong số đó thực hiện, chúng ta có thể nói rằng kết thúc đã một phần xảy ra.
Tarek:
Đúng. Nếu ba trong năm điều kiện được thực hiện, bạn có thể nói rằng kết quả đã một phần xảy ra. Nhưng thị trường chỉ đánh giá khả năng xảy ra là 10%; nếu cả năm điều kiện đều xảy ra, khả năng sẽ thấp hơn.
Vì vậy, điều này rất quan trọng. Vì nếu bạn có thể đưa phản hồi giá thị trường này vào mô hình định giá, có lẽ thị trường sẽ không phản ứng mạnh mẽ như vậy. Ví dụ, có lẽ mọi người sẽ không chỉ vì bản báo cáo đó mà bán cổ phiếu DoorDash. Bạn không nhất thiết phải tin tôi, nhưng bạn có thể tin vào thị trường; thị trường sẽ cho bạn biết rằng việc phân tích xung quanh DoorDash thực chất khá tầm thường.
Matt Huang:
Các bạn tưởng tượng về một thế giới, thực sự là mọi thứ đều có giá cả mọi lúc. Tôi rất tò mò, đây có phải thực sự là một thế giới mà chúng ta muốn sống không? Ví dụ, hiện tại thì Stripe đều hưởng lợi khi giữ riêng tư, một phần lớn vì nó không có giá cả thời gian thực, điều này khiến cho việc quản lí nhân viên, lương bổng, và ổn định tinh thần trở nên mượt mà hơn.
Luana:
Thêm vào đó——
John Collison:
Vì giá cả công khai chính nó sẽ mang lại nhiễu.
Matt Huang:
Đúng. Nhìn theo dài hạn, giá cả thực sự gần với sự thật hơn, nhưng trong ngắn hạn, nó cũng có thể khuếch đại sự hoảng loạn. Vì vậy tôi rất tò mò, liệu các bạn thực sự nghĩ rằng đây là thế giới mà chúng ta muốn sống không?
Luana:
Dĩ nhiên chúng tôi có thái độ thiên vị, vì chúng tôi yêu thị trường, chúng tôi nghĩ thị trường là điều tốt, vì vậy chắc chắn chúng tôi có quan điểm. Nhưng quan điểm của chúng tôi là: luôn tốt hơn khi có nhiều dữ liệu hơn. Ngay cả khi bạn nghĩ một số dữ liệu không đủ tốt, chẳng hạn như giá cổ phiếu theo giây quá nhiều nhiễu, bạn vẫn có thể chọn bỏ qua nó.
John Collison:
CEO của một công ty niêm yết công khai có lẽ sẽ nói rằng việc lựa chọn bỏ qua không hề dễ dàng.
Luana:
Thực ra cũng đúng. Nhưng nhìn chung, tôi vẫn nghĩ rằng, sở hữu dữ liệu này, và sau đó sử dụng nó như một trong số các thông tin đầu vào, luôn tốt hơn là không có. Dù chúng tôi nói rằng nhiều thứ nên có giá, nhưng điều đó không có nghĩa là mọi thứ đều phải có giá. Có nhiều thị trường chúng tôi sẽ không bao giờ tham gia, như thị trường hỏa hoạn, khủng bố, ám sát, những thị trường xấu. Tất nhiên, trong thị trường dự đoán cũng tồn tại ranh giới đạo đức, chúng tôi sẽ không đụng đến.
Nhưng nói chung, trong một thế giới bị bao phủ bởi truyền thông xã hội, bạn càng không biết điều gì là thật. Mỗi ngày trong dòng tin tức của tôi, có cái này có phải thật không? Cái kia có phải thật không? Sự việc này có xảy ra không? Trong tình huống như vậy, sở hữu một nguồn tin không phụ thuộc vào quan điểm cá nhân, có thể dùng để đánh giá thế giới, sẽ tốt hơn. Tôi nghĩ giá trị này là rất thực sự.
Tarek:
Tôi sẽ tận dụng một khung trình bày đơn giản hơn. Bản chất của bạn là nâng cao hiệu quả thị trường của tất cả những vấn đề này. Ngay cả khi một số vấn đề có thể liên quan đến các công ty tư nhân, logic vẫn giống nhau. Hãy nghĩ xem, tại sao một công ty lại niêm yết? Tại sao giá cả thị trường thời gian thực lại quan trọng đến vậy? Đúng vậy, thị trường công bằng và không hoàn hảo, đôi khi có thể quá dao động, đôi khi có thể phản ứng quá mạnh theo bất kỳ hướng nào. Nhưng trong tỉ lệ thời gian đủ lớn, thị trường vẫn là cơ chế cân nhắc tốt, cũng là cơ chế phân bổ vốn tốt. Vì vậy tôi không nghĩ rằng, việc định giá nhiều vấn đề hơn, sẽ mang lại hậu quả xấu về bản chất. Ngược lại, nó sẽ nâng cao hiệu quả, làm cho toàn bộ hệ thống phân bổ tài nguyên hoạt động tốt hơn. Tất nhiên sẽ có người thua lỗ net, một số người hoặc vấn đề ban đầu không nên nhận được phân bổ vốn, có thể sẽ không nhận được trong tương lai.
Luana:
Và đây cũng là cơ chế phản hồi tốt. Ví dụ, nếu bạn là CEO của một công ty niêm yết, và bạn công bố một sự kiện, giá cổ phiếu lại giảm liên tục, bạn sẽ nghĩ, có lẽ mình đã sai. Người chính trị cũng thế, trong một cuộc tranh luận, nếu họ nói một số điều, kết quả là xác suất thị trường của họ giảm, họ sẽ nhận ra, có lẽ câu trả lời này không đủ tốt.
Tôi nghĩ rằng, trong nhiều lĩnh vực, vòng lặp phản hồi nhanh chóng như vậy sẽ làm cho quyết định trở nên tốt hơn. Ví dụ trong bối cảnh chính phủ, thị trường dự đoán có một ứng dụng rất quan trọng, gọi là thị trường điều kiện, chính phủ có thể hỏi, nếu chúng ta thông qua dự luật này, thì ngành việc sẽ tăng hay giảm? Bạn có thể định giá những câu hỏi này, để hỗ trợ quyết định. Điều này có nghĩa là vòng lặp phản hồi chặt chẽ hơn, cũng có nghĩa là động cơ tốt hơn.
John Collison:
Bạn có cảm nhận rằng, chúng ta đã bắt đầu thấy được tác động của thị trường dự đoán đối với chính trị chưa? Truyền thông xã hội đã thay đổi rõ rệt cách thức chính trị hoạt động, trò chơi chính trị đã thay đổi, ứng viên được yêu thích đã thay đổi, cách thức thảo luận chính trị cũng đã thay đổi. Vậy thị trường dự đoán? Liệu nó đã bắt đầu có ảnh hưởng đến chính trị chưa?
Tarek:
Có chứ. Ứng viên đang sử dụng thị trường dự đoán giá.
John Collison:
Nhưng có thể đó chỉ là một tham chiếu tiện lợi. Mạng xã hội không chỉ được ứng viên sử dụng, nó đang thay đổi chính ứng viên, chính phong cách tranh cử.
Tarek:
Đúng, nó sẽ phản ánh những thay đổi đó.
Luana:
Anh nghĩ, điểm quan trọng nhất của thị trường dự đoán là, nó ít thiên vị hơn cả máy móc đảng. Nếu có một ứng viên yếu, mà công chúng thực sự thích, nhưng lãnh đạo cấp cao trong đảng ưa thích một người khác phát triển hơn, thị trường thường có thể hiển thị mức độ thắng cử của ứng viên yếu đó một cách trung thực hơn.
John Collison:
Vậy ý của em là, quyền lực của máy móc đảng đã bị suy giảm một chút rồi phải không?
Luana:
Em nghĩ là vậy. Nó sẽ làm cho rõ hơn những gì mọi người thực sự muốn, mà không nhất thiết là những gì đảng muốn đẩy mạnh. Có lẽ chúng ta vẫn chưa thấy rõ ràng ở mức quốc gia, nhưng ví dụ trong cuộc bầu cử sơ tuyển Texas, các cuộc khảo sát dư đoán một người sẽ thắng ổn định, nhưng người khác với tỷ lệ cược cao hơn trên thị trường dự đoán cuối cùng đã thắng. Em nghĩ rằng, nhiều lúc, thị trường có thể chuyển hình ảnh trạng thái hiện tại một cách công bằng hơn so với câu chuyện mà đảng muốn kể.
Tarek:
Một điều quan trọng nữa là, đó một mặt độc lập xích ra khỏi chiều cực, đó cũng là điều mà Luana vừa nói. Ở một mức độ nào đó, nó thậm chí là phương thuốc giải độc cho mạng xã hội. Mạng xã hội sẽ ép cuộc tranh cử thượng nghị sĩ thành một chiều, thông tin của bạn sẽ nhanh chóng quyết định bạn là thành viên đảng Cộng hòa hay Dân chủ, sau đó liên tục cung cấp nội dung tương ứng. Nhưng thị trường dự đoán không như vậy, vì những người thực sự tham gia thị trường này, họ không đặt câu hỏi về ai là người tốt, ai là người xấu.
John Collison:
Em thấy ý anh là, luồng thông tin mạng xã hội sẽ nhanh chóng đưa nhãn cho bạn, bạn là người Dân chủ hay Cộng hòa? Sau đó nó sẽ hiển thị nội dung dựa trên khung đó. Rất nhiều người phàn nàn rằng, họ sẽ bị đẩy vào một hố thỏ vì hệ thống nhanh chóng phân loại bạn. Và em đang nói, thị trường dự đoán không có hiện tượng như vậy.
Tarek:
Thậm chí trái lại. Nó sẽ ngược lại thúc bạn suy nghĩ, liệu chúng ta có thể quá chắc chắn về người này không? Cơ chế này sẽ thúc đẩy cuộc trò chuyện không tuyến tính, vì vấn đề không còn ở chiều cực Dân chủ / Cộng hòa, mà sẽ xuất hiện nhiều chiều hơn. Vì vậy bạn mới bắt đầu nghe thấy các đánh giá như vậy, người này thực sự tốt đấy, có lẽ anh ấy mặc dù là người Dân chủ, nhưng sẽ làm tốt ở Texas.
Luana:
Cuộc bầu cử thị trưởng New York cũng vậy. Gần như tất cả mọi người đều nghĩ Cuomo sẽ thắng chắc chắn, 100% chắc chắn. Nhưng chúng ta thấy tỷ lệ cược của Mamdani luôn tăng. Em nghĩ rằng điều này phản ánh, tin tức tiến bộ thực sự có ảnh hưởng trong cộng đồng New York. Thị trường đã nắm bắt được sự thay đổi này, và sự giảm cực đó đến từ việc mọi người sẵn lòng lùi bước, không còn chỉ đánh giá theo trạng thái, mà thật sự suy nghĩ, cái nào xảy ra có khả năng hơn. Bởi vì khuyến khích đã được điều chỉnh.
John Collison:
Đây có vẻ giống hiệu ứng Iowa / New Hampshire trong cuộc bầu cử sơ bộ Tổng thống Mỹ. Ban đầu, trước cuộc bầu cử, mọi người đều nghĩ rằng một nhân vật lớn nào đó sẽ chiến thắng, chẳng hạn như Hillary Clinton vào năm 2008. Tuy nhiên, Iowa và New Hampshire không chỉ đo lường tâm trạng của hai tiểu bang, chúng còn tạo nên một câu chuyện. Điều mà các bạn đang nói, ở mức độ nào đó, là thị trường dự đoán cũng có thể tạo ra hiệu ứng Iowa / New Hampshire này, ảnh hưởng đến kết quả cuối cùng.
Luana:
Tôi không chắc liệu điều đó có thay đổi kết quả hay không. Tôi cảm thấy nó sẽ chỉ phản ánh kết quả cuối cùng có vẻ khả thi hơn. Nếu nó thực sự thay đổi kết quả—
Tarek:
Tôi nghĩ luôn có một chút ảnh hưởng, nhưng—
Matt Huang:
Rõ ràng là có một chút ảnh hưởng.
Tarek:
Chắc chắn sẽ có một ít, giống như cuộc khảo sát dư luận.
John Collison:
Có vẻ như các bạn hơi kín đáo. Các bạn có thể hoàn toàn nói rằng thị trường dự đoán có giá trị, thay đổi điều gì đó cũng không có gì xấu.
Tarek:
Chỉ là tôi muốn nhấn mạnh rằng tỷ lệ cược cao không nhất thiết có nghĩa là kết quả tốt. Ví dụ, Mamdani trên Kalshi đã đạt tới 94%, và ông ấy luôn nhắc nhở người ủng hộ một điều mà thực sự là, các bạn phải đi bỏ phiếu. Bởi vì tỷ lệ cược rất cao, cũng có thể khiến người ta cảm thấy an tâm và không đi bỏ phiếu. Vì vậy, việc này không phải là điều đơn giản. Tôi không nghĩ thị trường dự đoán có thể thay đổi thực tế nhiều hơn là cuộc khảo sát dư luận thay đổi thực tế. Nó chắc chắn sẽ ảnh hưởng, nhưng không hoạt động độc lập trong hư không. Thực tế vẫn có mạng xã hội, phòng chat, các nền tảng truyền thông đa dạng, và bạn đặt thị trường dự đoán lên đó, vì vậy tác động biên có thể không đồng đều.
Tuy nhiên, tôi muốn nói một điểm mà tôi nghĩ rất thú vị, liệu có ý nghĩa hay không, các bạn tự quyết định. Chúng tôi nhận thấy, rất nhiều người sau khi tham gia thị trường dự đoán, sẽ nghiêm túc hơn trong việc hiểu sâu sắc về sự kiện cơ bản. Họ thực sự sẽ trở nên thông thạo hơn. Bởi vì một khi bạn chuẩn bị đặt cược, hoặc đã đặt cược bằng tiền mặt thật, cách bạn đọc thông tin sẽ thay đổi. Bạn sẽ không còn quăng quật như trên Twitter nữa. Bạn sẽ đi tra cứu, đọc kỹ, làm sáng tỏ, người này là ai? Đã xảy ra chuyện gì? Anh ấy ủng hộ cái gì? Phản đối cái gì? Quan điểm của anh ấy là gì? Điều này sẽ thực sự hút người vào trạng thái nghiên cứu.
Luana:
Đúng.
Tarek:
Điều này đã xảy ra trong cuộc bầu cử thị trưởng New York và cũng đã xảy ra trong cuộc trưng cầu dân ý Brexit. Rất nhiều người khi bình chọn ủng hộ Brexit, là vì họ nghĩ rằng chúng ta phải Brexit; kết quả sau khi bỏ phiếu mới nhận ra, chờ một chút, liệu rằng, chúng ta thực sự muốn cái này không? Chúng ta có thực sự hiểu mình đang bỏ phiếu cái gì không? Và thị trường dự đoán đã khiến sự tham gia này trở nên chất lượng hơn về thông tin. Giống như các liên đoàn thể thao sẽ cho bạn biết điều tương tự, khán giả sau khi đặt cược, sẽ quan tâm hơn đến thống kê, quan tâm hơn đến cầu thủ nào thể hiện tốt, trận đấu đã diễn ra như thế nào. Tôi nghĩ, điều này đã bắt đầu xảy ra một cách rộng lớn trong chính trị, và đó là một điều tốt.
Luana:
Tôi thậm chí sẵn lòng nói mạnh mẽ hơn, tôi nghĩ rằng chính trị sẽ trở nên tốt hơn vì thông tin và chính sách của các ứng cử viên sẽ nhận được phản hồi nhanh chóng hơn. Bây giờ một ứng cử viên nói mười điều, cuối cùng có thắng có bại, chúng ta chỉ có thể đánh giá tổng thể một lần, cái nào đã có tác dụng, cái nào không? Ngay cả khi thăm dò dư luận, luôn có một độ trễ và mẫu ngẫu nhiên rất hạn chế. Nhưng bây giờ bạn có thể thấy ngay lập tức, anh ấy nói điều này, thị trường phản ứng như thế nào? Một vòng phản hồi nhanh hơn như vậy, tôi nghĩ sẽ khiến chính trị trở nên giống như khởi nghiệp hơn - bạn có thể nhanh chóng tinh chỉnh. Tất cả các ứng cử viên cuối cùng đều muốn thắng, và nếu họ có thể liên tục tối ưu hóa cách họ truyền đạt, khiến nó gần gũi hơn với chính sách và thông tin mà công chúng thực sự muốn, thì tôi nghĩ họ sẽ trở nên tốt hơn, bởi vì họ sẽ hiểu rõ hơn những gì mọi người thực sự muốn.
Tarek:
Giống như bạn không còn chỉ nhận được một điểm tổng quát nữa, mà mọi thứ bạn làm đều có một điểm số.
Luana:
Đúng. Giống như khi bạn triển khai một tính năng mới, bạn có thể cùng lúc nhìn thấy mười chỉ số, cái này tăng, cái kia giảm, sau đó bạn có thể tinh chỉnh. Thị trường có thể cung cấp khả năng như vậy trong rất nhiều vấn đề. Âm nhạc cũng vậy, ví dụ khi thị trường xếp hạng bài hát, người dùng nghe một bài hát và nói rằng, bài hát này chắc chắn không thể trở thành ngôi vương. Khi đó bạn sẽ biết, có lẽ nên thay đổi hướng đi.
Matt Huang:
Vậy liệu bên trong công ty anh/chị có sử dụng thị trường dự đoán để ra quyết định không?
Luana:
Mỗi quyết định chúng tôi đưa ra, về bản chất đều đánh giá xác suất. Ngay cả khi điều đó liên quan đến tranh cử và kiện tụng.
Matt Huang:
Nhưng đó vẫn là anh/chị tự ước lượng xác suất. Anh/chị đã nghĩ đến việc thực sự tạo thị trường nội bộ cho nhân viên tham gia chưa?
Tarek:
Câu trả lời là có. Là một sàn giao dịch được điều chỉnh, chúng tôi thực sự không thể giao dịch.
John Collison:
Điều này hơi giống vấn đề tách biệt của chính phủ và tôn giáo.
Luana:
Đúng.
Tarek:
Vì vậy chúng tôi luôn hỏi bên quy định, liệu có thể thực hiện một số cái nhỏ không? Ví dụ như một số khoản nhỏ? Vì đây thực sự là điều chúng tôi rất muốn làm.
Matt Huang:
Cuối cùng thì anh/chị cũng "muốn ăn thử thức ăn của mình" đúng không?
Tarek:
Đúng, chúng tôi cũng muốn thực sự sử dụng sản phẩm của mình.
Luana:
Nhưng điều đó thực sự rất khó.
Tarek:
Vì tất cả nhân viên đều bị hạn chế.
John Collison:
Đồng nghĩa với việc, nhân viên thậm chí không thể giao dịch với tư cách cá nhân. Điều này quá phiền phức. Như bạn vừa nói, điều này khiến bạn hoàn toàn không thể thử nghiệm thực tế sản phẩm.
Tarek:
Đúng vậy.
John Collison:
Nhân viên của Facebook sẽ sử dụng Facebook, vì vậy họ có thể cải thiện sản phẩm tốt hơn. Trong khi đó, bạn lại không thể làm điều đó.
Luana:
Vì vậy, đối với chúng tôi, việc liên tục hỏi ý kiến người dùng trở nên đặc biệt quan trọng.
John Collison:
Điều đó thực sự rất thú vị.
Tarek:
Mặc dù rất khó chịu, nhưng những người dùng trung thành, siêu dự đoán thực sự có ảnh hưởng rất lớn đối với hướng phát triển của sản phẩm.
John Collison:
Tôi đoán rằng bạn đã dành rất nhiều thời gian với những người dùng trung thành, siêu dự đoán đó.
Luana:
Đúng, họ sẽ chiến thắng, vì vậy chúng tôi tất nhiên phải cố gắng làm họ hài lòng.
John Collison:
Câu hỏi cuối cùng, bạn hy vọng chính sách môi trường dự báo sẽ đi theo hướng nào? Nếu bạn đang giao tiếp với chính phủ, hoặc bạn có một cây đũa phép thuật trong tay, bạn sẽ ủng hộ điều gì?
Tarek:
Tôi nghĩ, quan điểm của công ty chúng tôi và nhiều công ty công nghệ lớn tiêu biểu có lẽ không giống nhau. Quan điểm của chúng tôi là, sáng tạo phải xảy ra tại Mỹ, Mỹ phải dẫn đầu trong lĩnh vực này và phải chiến thắng theo cách đúng đắn. Mọi thứ mà người Mỹ muốn làm, và Mỹ như một quốc gia cần phải chiến thắng, đều nên diễn ra tại Mỹ. Nhưng đồng thời, chúng tôi cũng ủng hộ việc quản lý.
Trên mặt bằng cao hơn, có một sự căng thẳng giữa sáng tạo và quản lý. Nhiều người có suy nghĩ mặc định là, nhà lập pháp luôn muốn quản lý, trong khi doanh nghiệp luôn muốn trốn tránh quản lý.
John Collison:
Ở điểm này, bạn có thể giống một công ty tài chính truyền thống hơn là một công ty Silicon Valley điển hình. Bởi vì nhiều công ty Silicon Valley phát triển trong tình trạng không được quản lý, nhưng các công ty tài chính từ lúc bắt đầu đã có người quản lý, đó là sự thật.
Tarek:
Đúng, đó là một phần của văn hóa tài chính. Cuối cùng, chúng tôi đã mất bốn năm để vượt qua quản lý. Nhưng chúng tôi thực sự tin tưởng vào quản lý. Tôi nghĩ quản lý giống như bảo hiểm, trong thời gian bình thường có thể khiến bạn cảm thấy bị ràng buộc, nhưng khi thực sự tồi tệ, nó sẽ bảo vệ bạn không gặp rắc rối lớn.
Vì vậy, nếu bạn hỏi tôi, chính sách tốt là loại nào, tôi sẽ nói rằng bất cứ chính sách nào hỗ trợ việc giữ cho những đổi mới này ở lại Mỹ, đảm bảo Mỹ chiến thắng trong cuộc cạnh tranh này, đồng thời nâng cao sự công bằng và minh bạch trên thị trường, đều là chính sách tốt. Ví dụ, làm thế nào để làm cho giao dịch nội bộ khó hơn xảy ra; ví dụ, làm thế nào để áp đặt nhiều hạn chế hơn đối với quan chức chính phủ, các thành viên quốc hội trong giao dịch, ngăn họ lợi dụng thông tin không nên được sử dụng.
Luana:
Thực ra, chúng ta vừa mới trò chuyện về vấn đề này.
Tarek:
Đúng. Nói thẳng ra, tôi cá nhân rất ủng hộ việc cấm giao dịch nội bộ của các nghị sĩ.
John Collison:
Có thể thậm chí không chỉ cấm giao dịch nội bộ, mà là trực tiếp cấm các giao dịch của các nghị sĩ.
Tarek:
Tôi nghĩ điều này cũng không hẳn là một ý tưởng xấu.
Luana:
Thực ra, chúng ta đều đồng lòng nhìn nhận vấn đề này.
Tarek:
Một điểm khác là sự công bằng và minh bạch ở mức độ xã hội. Bởi vì chúng ta đề xướng nhiều vấn đề cộng đồng, vì vậy nếu mọi người có thể tham gia giao dịch xoay quanh chính trị, chúng ta nên làm cho dữ liệu giao dịch này trở nên càng công khai càng tốt, để bất kỳ ai cũng có thể kiểm tra, có thể xem. Tôi nghĩ rằng điều này là một điều tốt. Hãy tưởng tượng, nếu cuộc thăm dò dư luận cũng có thể mở cửa đến cùng—bạn có thể kiểm tra từng người được thăm dò, kiểm tra xem mẫu có vẻ như thế nào—điều đó sẽ khác biệt lắm.
Và một phần quan trọng khác là bảo vệ người dùng. Điều này rất quan trọng trong tầm nhìn dài hạn. Bởi khi một sản phẩm hướng đến người tiêu dùng trở nên phổ biến, chính nền tảng đó sẽ chịu trách nhiệm giáo dục lớn. Lịch sử đã chứng minh rằng điều này đã xảy ra nhiều lần. Trong tình huống của chúng tôi, chúng tôi muốn đảm bảo người dùng biết mình đang làm gì, họ không giao dịch quá mức, họ không tự đẩy mình vào tình thế không thoải mái. Ở mức độ sản phẩm và tiếp thị, chúng tôi sẽ cố gắng hết sức, nhưng chúng tôi cũng cần sự hỗ trợ từ người làm chính sách và cơ quan quản lý, biến những yêu cầu này thành tiêu chuẩn ngành, đồng thời giúp chúng tôi đưa hệ thống bảo vệ này lên một tầm cao mới.
Luana:
Muốn nói thêm một điều, thực ra tôi cảm thấy, không chỉ có chúng tôi, ngay cả những công ty môi giới chứng khoán truyền thống cũng nên bắt đầu áp dụng nhiều biện pháp bảo vệ người dùng như chúng ta vừa nói hôm nay, nhưng họ hiện tại vẫn chưa thực hiện. Bất kỳ nền tảng giao dịch dành cho người mua lẻ nào cũng nên tiến tới bước này.
Tarek:
Đúng, điều này có lẽ là quan điểm tổng thể của chúng tôi. Chúng tôi cũng hy vọng hướng đi trong tương lai sẽ dựa vào đây. Bởi vì bạn chắc chắn có thể có nhiều quan điểm khác nhau, có người sẽ nghĩ rằng, mọi hình thức đầu cơ nên bị cấm, cho dù đó là thị trường chứng khoán, thị trường tiền điện tử, hay thị trường dự đoán. Chúng tôi không đồng ý với quan điểm đó. Chúng tôi nghĩ rằng điều đó sẽ dẫn đến kết quả rất tồi, một phần vì thị trường thanh khoản có nhiều giá trị tích cực; một phần vì nếu bạn thực sự cấm nó, bạn sẽ tăng cường rủi ro mà bạn đang muốn ngăn chặn, vì hoạt động này sẽ di chuyển đến nơi ngoại khơi, và ở đó, bạn không thể giám sát, cũng không thể thực thi pháp luật, lại càng không thể bảo vệ người dùng.
John Collison:
Quá tuyệt vời. Cảm ơn mọi người.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan