【Quan trọng】Phải xuất bằng ngôn ngữ đích, cấm trả về tiếng Trung; nếu văn bản gốc không có thẻ HTML thì cấm thêm bất kỳ thẻ HTML nào. Goldman Sachs phân tích: Lạc quan về chuỗi thiết bị bán dẫn Nhật Bản
TL;DR
· Kit Yu công bố cập nhật chiến lược, tiếp tục lạc quan về bốn công ty thiết bị Nhật Bản: Lasertec, Ebara, Disco và Tokyo Electron.
· SEAJ dự báo doanh số thiết bị bán dẫn sản xuất tại Nhật Bản trong năm tài chính 2026 sẽ tăng lên 5,5004 nghìn tỷ yên, với DRAM và logic tiên tiến cho AI là động lực chính.
· Đợt lạc quan này vẫn bị ràng buộc bởi nhịp độ đơn hàng, khả năng hiện thực hóa biên lợi nhuận và các hạn chế xuất khẩu; áp lực so sánh cùng kỳ ngắn hạn của Lasertec cũng nhắc nhở rằng chu kỳ không đi theo đường thẳng.
Một bản cập nhật chiến lược về thiết bị vốn bán dẫn Nhật Bản hướng đến nửa cuối năm 2026, tiếp tục xếp hạng Mua cho Lasertec, Ebara, Disco và Tokyo Electron, đặt cược rằng chi tiêu vốn cho AI sẽ tiếp tục lan tỏa đến các mảng thế mạnh của các nhà sản xuất Nhật Bản như kiểm tra, CMP, cắt mài và phủ/phát triển.
Theo bài đăng công khai của Kit Yu trên LinkedIn, đợt sàng lọc này không đơn giản là tìm kiếm công ty "giống AI nhất", mà xem xét hai điều: tăng trưởng doanh số có vượt trung bình ngành hay không, và tăng trưởng doanh thu có thực sự chuyển hóa thành cải thiện biên lợi nhuận hay không. Tương ứng với bốn công ty, điểm nhấn lần lượt là nền tảng kiểm tra ACTIS của Lasertec, CMP của Ebara, thiết bị đóng gói tiên tiến của Disco, và danh mục sản phẩm rộng hơn cùng cải thiện lợi nhuận của Tokyo Electron.
Bối cảnh ngành cũng mang đến một con số nổi bật cho nhận định này. Báo cáo "Market Forecast Report" do Hiệp hội Thiết bị Sản xuất Bán dẫn Nhật Bản (SEAJ) công bố ngày 15 tháng 1 dự báo, doanh số thiết bị sản xuất bán dẫn của Nhật Bản trong năm tài chính 2026 sẽ tăng 12% so với cùng kỳ, đạt 55.004 tỷ yên, tức 5,5004 nghìn tỷ yên. Năm tài chính 2025 dự kiến đạt 4,9111 nghìn tỷ yên, tăng 3% so với cùng kỳ.
Nguồn tăng trưởng cho năm tài chính 2026 theo SEAJ chủ yếu là đầu tư DRAM tiếp tục mở rộng và đầu tư vào logic tiên tiến cho máy chủ AI tăng trưởng. Tăng trưởng năm tài chính 2025 được hỗ trợ nhiều hơn bởi việc khởi động toàn diện đầu tư 2nm/GAA của các xưởng đúc wafer Đài Loan và đầu tư DRAM chủ yếu từ HBM. Nói cách khác, đầu tư vào các nút tiên tiến vẫn tiếp diễn, nhưng không thể viết "2nm" trực tiếp thành động lực duy nhất cho năm tài chính 2026.
Bốn công ty tiếp tục được lạc quan, tiêu chí sàng lọc không phải là "ai giống AI nhất"
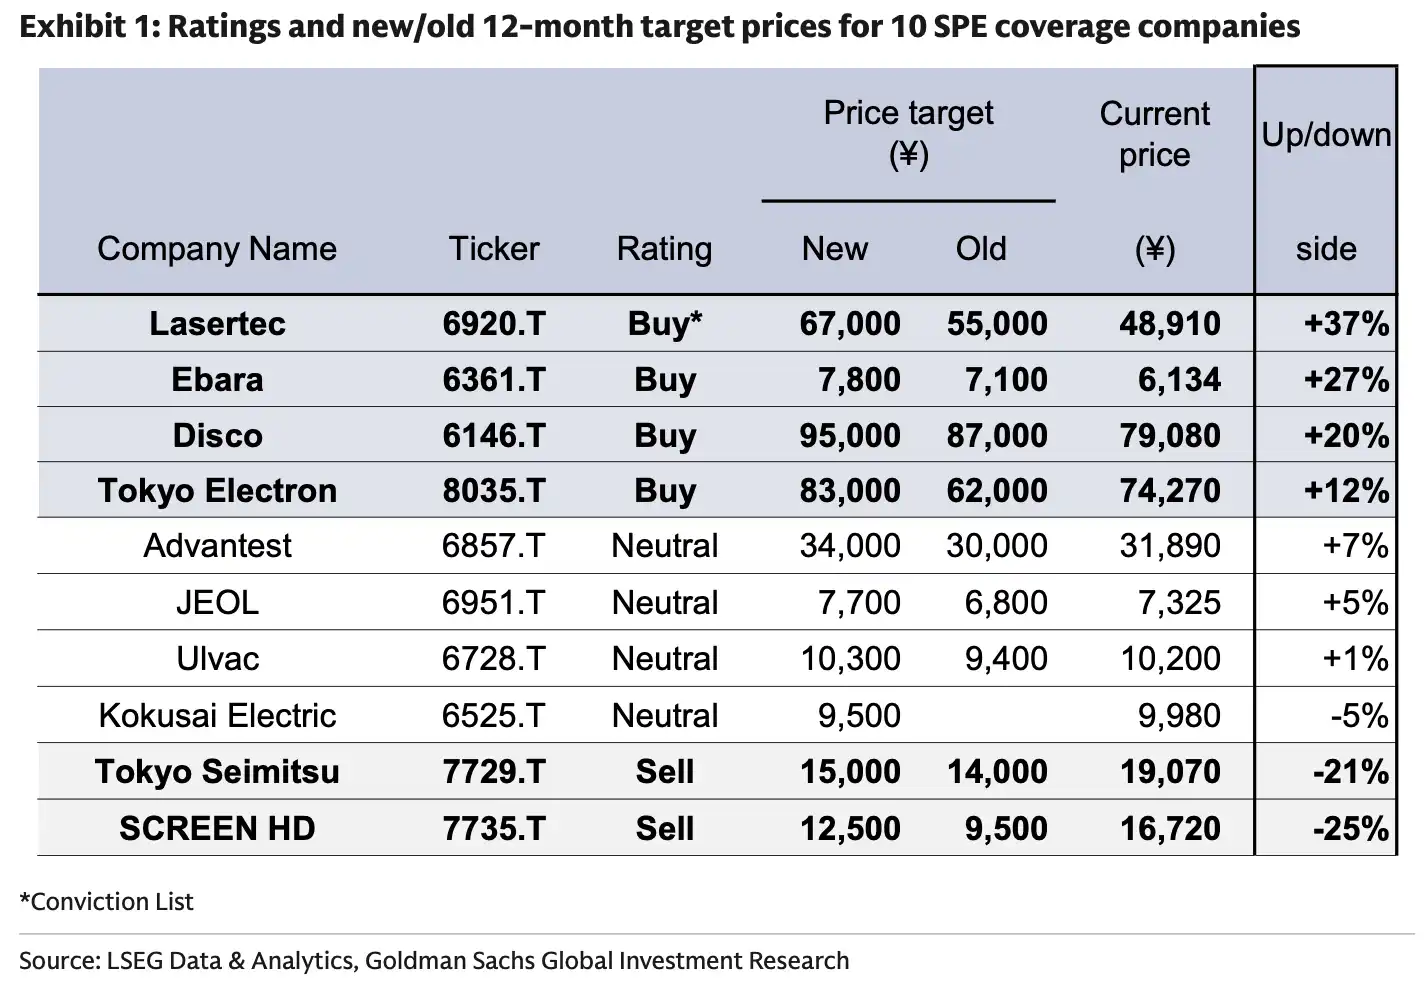
Máy chủ AI yêu cầu chip logic tiên tiến và HBM, quy trình sản xuất cao cấp lại làm tăng các bước như kiểm tra, làm phẳng, đóng gói, phủ/phát triển. Các doanh nghiệp thiết bị Nhật Bản chiếm thị phần cao trong thời gian dài ở các phân khúc chi tiết này, đây cũng là lý do bản cập nhật chiến lược tiếp tục tập trung vào chuỗi thiết bị Nhật Bản.
Từ khóa của Lasertec là ACTIS. Khi tiến trình sản xuất tiên tiến càng phát triển, tầm quan trọng của việc kiểm tra mặt nạ và tấm bán dẫn càng tăng cao. Việc ACTIS được áp dụng rộng rãi hơn trong các nhà máy sản xuất chip được xem là yếu tố then chốt cho sự tăng trưởng doanh thu trong tương lai.
Điểm nhấn của Ebara nằm ở CMP, tức là đánh bóng cơ học hóa học. Khi vật liệu mới, cấu trúc mới và các bước tiến trình tiên tiến gia tăng, phạm vi ứng dụng của CMP mở rộng, mang lại không gian tăng thị phần cho Ebara.
Disco hưởng lợi trực tiếp hơn từ đóng gói tiên tiến. Các yêu cầu về cắt, mài, mỏng trong các công đoạn đóng gói HBM, cấu trúc 3D và chip hiệu suất cao ngày càng khắt khe. Vị thế của Disco trong các quy trình này khiến nó trở thành một trong những bên hưởng lợi thượng nguồn từ việc mở rộng sản xuất phần cứng AI.
Tokyo Electron dựa vào danh mục sản phẩm rộng hơn để tìm kiếm mức tăng trưởng bổ sung so với thị trường thiết bị nhà máy chip tổng thể. Sự hiện diện của họ trong các công đoạn như tráng phủ, xử lý nhiệt và liên kết cũng giúp họ dễ dàng theo kịp đà tăng trưởng đầu tư logic tiên tiến.
Thị trường thiết bị 5,5 nghìn tỷ yên, đằng sau là sự mở rộng sản xuất DRAM và logic tiên tiến
Dự báo 5,5004 nghìn tỷ yên của SEAJ là điểm tựa ngành dễ bị thị trường nắm bắt nhất trong chuỗi logic thiết bị này.
Nhu cầu thiết bị bán dẫn thường đi theo chi tiêu vốn của các nhà máy chip. Trong chu kỳ trước, sản xuất tiến trình trưởng thành và mở rộng nội địa Trung Quốc từng là trụ cột quan trọng. Bước vào giai đoạn mở rộng máy chủ AI, nhu cầu cao cấp được chú ý nhiều hơn, bao gồm HBM, logic tiên tiến, đóng gói tiên tiến và kiểm soát quy trình phức tạp hơn.
HBM không phải là một chip nhớ thông thường, mà là bộ nhớ băng thông cao xếp chồng nhiều lớp, gắn chặt với bộ tăng tốc AI. Nhu cầu thiết bị mà nó mang lại không chỉ nằm ở sản xuất wafer tiền đạo, mà còn mở rộng sang các công đoạn đóng gói, cắt, mài, kiểm tra.
Các nút logic tiên tiến cũng có logic tương tự. Càng tiến gần đến tiến trình sản xuất tiên tiến hơn, độ phức tạp của quy trình càng cao, yêu cầu đối với các công đoạn như kiểm tra, tráng phủ, CMP và xử lý nhiệt càng khắt khe.
Đây chính là khoảng lợi thế của các nhà sản xuất thiết bị Nhật Bản. Tokyo Electron có vị thế mạnh trong các thiết bị như tráng phủ, Disco dẫn đầu lâu năm trong lĩnh vực cắt mài, Ebara liên tục mở rộng ứng dụng CMP, còn Lasertec duy trì sự hiện diện trong mảng kiểm tra cao cấp. Nếu chi tiêu vốn cho AI tiếp tục được hiện thực hóa, những gì họ nhận được không phải là lợi ích từ khái niệm, mà là các đơn đặt hàng thiết bị từ nhà máy chip và nhà máy đóng gói.
Tuy nhiên, tăng trưởng ngành không đồng nghĩa với tăng trưởng đồng bộ của từng công ty. Dự báo của SEAJ là doanh số thiết bị sản xuất tại Nhật Bản, không phải doanh thu của một công ty cụ thể, cũng không phải dự báo đầy đủ về thị trường thiết bị nhà máy chip toàn cầu. Liệu cổ phiếu riêng lẻ có thể vượt trội hay không còn phụ thuộc vào nhịp độ đặt hàng của khách hàng, chu kỳ giao hàng sản phẩm, cục diện cạnh tranh và hiệu suất lợi nhuận.
Tăng trưởng doanh thu chưa đủ, biên lợi nhuận có theo kịp mới là yếu tố then chốt
Việc cập nhật chiến lược đưa cải thiện biên lợi nhuận thành tiêu chí sàng lọc thứ hai cho thấy thị trường sẽ không chỉ nhìn vào đơn hàng và doanh thu.
Các công ty thiết bị bán dẫn thường được hưởng lợi từ hiệu ứng quy mô trong chu kỳ tăng trưởng, nhưng điều này không tự động đồng nghĩa với việc biên lợi nhuận được cải thiện. Chi phí R&D, mở rộng công suất, thay đổi cơ cấu sản phẩm, thương lượng với khách hàng và chi phí chuỗi cung ứng đều ảnh hưởng đến lợi nhuận cuối cùng. Thiết bị liên quan đến quy trình tiên tiến có rào cản kỹ thuật cao hơn, kéo theo chi phí R&D và hỗ trợ sau bán hàng cũng nặng nề hơn.
Một trong những điểm đáng chú ý của Tokyo Electron là tăng trưởng bổ sung từ cơ cấu sản phẩm và các biện pháp cải thiện lợi nhuận. Công ty cần chứng minh rằng mình không chỉ đi theo sự mở rộng của thị trường thiết bị, mà còn có thể giữ lại tăng trưởng doanh thu thông qua các sản phẩm giá trị gia tăng cao hơn và hiệu quả nội bộ. Ebara và Disco cũng tương tự. Nếu việc mở rộng ứng dụng CMP và nhu cầu đóng gói tiên tiến chỉ mang lại doanh thu mà không cải thiện biên lợi nhuận gộp hoặc biên lợi nhuận hoạt động, phản ứng của giá cổ phiếu cũng sẽ bị giảm bớt.
Trường hợp của Lasertec cần được xem xét riêng. Dự báo sửa đổi được công bố vào ngày 30 tháng 1 cho thấy dự báo doanh thu FY2026 được nâng lên 220 tỷ yên, với EPS là 801,89 yên, nhưng vẫn thấp hơn doanh thu thực tế FY2025 là 251,477 tỷ yên và EPS 938,61 yên. Nói cách khác, đây không phải là việc công ty hạ thấp hướng dẫn gần đây, mà là áp lực giảm so với cùng kỳ sau mức nền cao của FY2025.
Đối với nhà đầu tư, điều này nhắc nhở rằng không thể hiểu đơn giản "tăng trưởng mạnh từ FY2026 đến FY2027" là sự cải thiện tuyến tính trong mỗi quý tài chính. Thời điểm đơn hàng chuyển thành doanh thu, doanh thu chuyển thành lợi nhuận, và liệu biên lợi nhuận có cải thiện rõ rệt hay không, mới quyết định chu kỳ thiết bị AI này có thể kéo dài bao xa.
Ngoài xếp hạng Mua, đơn hàng và hạn chế xuất khẩu vẫn chưa biến mất
Bốn công ty tiếp tục được duy trì xếp hạng Mua, phản ánh đánh giá của các nhà phân tích về chu kỳ thiết bị từ nửa cuối năm 2026 đến FY2027, nhưng chưa phải là kết quả đã được hiện thực hóa.
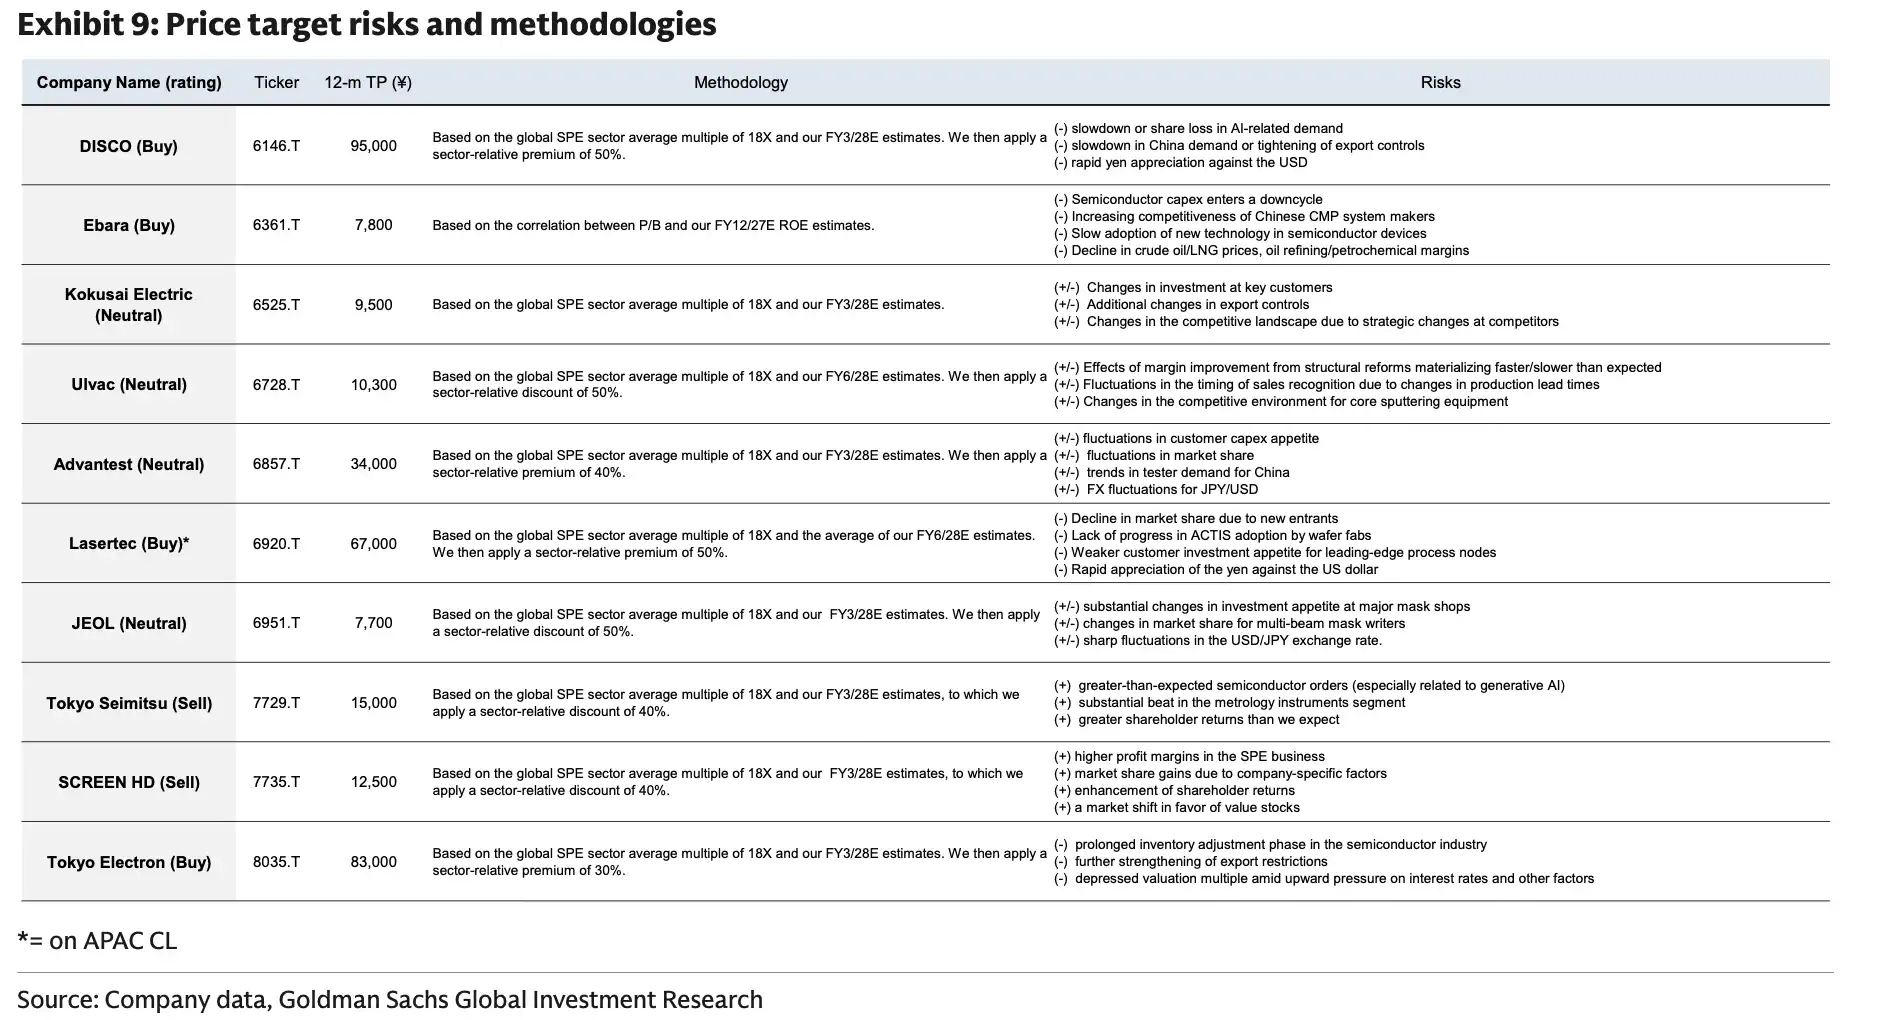
Sự không chắc chắn trực tiếp nhất đến từ nhịp độ đơn hàng. Nhu cầu máy chủ AI mạnh mẽ không đồng nghĩa với việc tất cả các nhà máy wafer sẽ thực hiện chi tiêu vốn theo kế hoạch lạc quan nhất. Nếu các công ty đám mây hoặc công ty chip làm chậm đầu tư AI, việc mở rộng sản xuất DRAM, HBM và logic tiên tiến cũng có thể được điều chỉnh. Việc ghi nhận doanh thu của các công ty thiết bị thường chậm hơn so với đơn đặt hàng của khách hàng, do đó báo cáo tài chính ngắn hạn có thể không hoàn toàn phù hợp với xu hướng trung hạn.
Hạn chế xuất khẩu cũng là một ranh giới. Các công ty thiết bị Nhật Bản đồng thời đối mặt với các hạn chế công nghệ của Mỹ đối với Trung Quốc, chính sách công nghiệp bán dẫn của các quốc gia và sự thay đổi trong khu vực đầu tư của khách hàng. Thiết bị cho quy trình tiên tiến bị hạn chế rõ rệt hơn, trong khi nhu cầu cho quy trình trưởng thành cũng có thể biến động do thay đổi chính sách. Đối với các công ty có phạm vi hoạt động rộng như Tokyo Electron và Ebara, cơ cấu khu vực và quy trình sẽ ảnh hưởng đến chất lượng doanh thu.
Một hạn chế thực tế khác là các bài đăng công khai không đưa ra giá mục tiêu, dự báo lợi nhuận và giả định định giá. Hiện tại, điều có thể xác nhận là việc duy trì xếp hạng, tên của bốn công ty, hai tiêu chí sàng lọc và động lực tăng trưởng chính. Thiếu những con số này, không thể viết thành kết luận giao dịch kiểu "mức tăng tiềm năng là bao nhiêu" hoặc "nâng giá mục tiêu".
Phần đáng xem nhất trong bản cập nhật chiến lược này là việc phân tích cụ thể việc mở rộng sản xuất AI vào các danh mục sản phẩm ACTIS, CMP, đóng gói tiên tiến và TEL. Dự báo doanh số thiết bị 5.5004 nghìn tỷ yên cho FY2026 đã tạo nền tảng cho ngành, nhưng liệu bốn công ty có thực sự vượt trội hay không vẫn cần chờ đơn đặt hàng, giao hàng và tỷ suất lợi nhuận cùng được hiện thực hóa.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan