Mỗi 1 đô la chi cho năng lực tính toán có thể mang lại bao nhiêu doanh thu cho Anthropic?
TL;DR
·Doanh thu trên mỗi 1 USD chi phí điện toán và cơ sở hạ tầng tăng từ 0,40 USD trong quý I năm 2025 lên 2,08 USD trong quý II năm 2026, rồi giảm xuống 1,72 USD trong quý III. Trong khoảng 9,9 tỷ USD chi phí điện toán của quý, khoảng 5 tỷ USD đến từ điện toán ngắn hạn có chi phí cao hơn.
·Doanh thu một quý tăng gấp khoảng 45 lần sau sáu quý, đạt 17 tỷ USD trong quý III, nhưng tốc độ tăng trưởng so với quý trước giảm từ 144% xuống 47%, mức tăng doanh thu theo quý cũng giảm từ 6,8 tỷ USD xuống 5,4 tỷ USD.
·Khoảng 80% doanh thu được tính phí theo mức sử dụng. Claude Code cho phép cùng một nhóm nhân viên doanh nghiệp giao nhiều tác vụ hơn cho mô hình, và khách hàng cũng có thể chuyển một phần lệnh gọi sang các mô hình có giá thấp hơn.
·Các mô hình ra mắt trong sáu tháng qua đóng góp hơn 80% doanh thu quý III. Anthropic phải dựa vào phiên bản mới để duy trì mức giá cao, đồng thời phải thu hồi vốn đầu tư huấn luyện trước khi phiên bản cũ bị thay thế.
·Bản cáo bạch sửa đổi công bố khoảng 900,9 tỷ USD nghĩa vụ hợp đồng, gần như toàn bộ liên quan đến điện toán và cơ sở hạ tầng. Chiltern ước tính khoản thanh toán tối thiểu hằng năm của các hợp đồng điện toán giai đoạn 2027-2030 vào khoảng 77-82 tỷ USD.
·Khoảng giá chào bán IPO của Anthropic là 70-78 USD/cổ phiếu, mức 74 USD tương ứng định giá vốn chủ sở hữu pha loãng hoàn toàn khoảng 1,33 nghìn tỷ USD. Định giá theo từng bộ phận của Chiltern là 69 USD/cổ phiếu, định giá cơ sở theo chiết khấu dòng tiền là 98 USD, và việc tỷ lệ doanh thu trên chi phí điện toán phục hồi lên trên 1,8 lần được xem là một trong các điều kiện để tăng vị thế.
Lời tòa soạn: Ngày 10 tháng 11, nhà phát triển Claude là Anthropic cập nhật cáo bạch, dự kiến niêm yết trên Nasdaq với giá 70-78 USD/cổ phiếu. Tính theo mức 74 USD, định giá vốn chủ sở hữu pha loãng hoàn toàn do Chiltern Capital đưa ra là khoảng 1,33 nghìn tỷ USD. Cùng thời điểm, Google và Nvidia dự kiến mỗi bên đăng ký 10 tỷ USD, bảy nhà đầu tư chiến lược đăng ký tổng cộng 26 tỷ USD. Những công ty cấp vốn cho Anthropic cũng đang bán chip, điện toán và dịch vụ đám mây cho công ty này.
Đằng sau mức định giá này là một câu hỏi cụ thể. Mỗi 1 USD chi cho điện toán của Anthropic mang lại bao nhiêu doanh thu? Doanh thu quý III tăng 47% so với quý trước lên 17 tỷ USD, nhưng doanh thu trên mỗi USD điện toán lại giảm từ 2,08 USD xuống 1,72 USD, biên lợi nhuận hoạt động điều chỉnh cũng theo đó giảm. Phần lớn khách hàng trả tiền theo mức sử dụng thực tế, trong khi Anthropic lại ký hợp đồng điện toán và thuê nhiều năm trước. Việc khối lượng sử dụng trả phí có bắt kịp tiến độ bàn giao công suất mới hay không sẽ quyết định lô điện toán tiếp theo làm tăng thêm lợi nhuận hay đẩy chi phí lên cao.
Chiltern là khách hàng trả phí sử dụng Claude với cường độ cao, đồng thời dùng Claude để hỗ trợ đọc bản cáo bạch, xây dựng mô hình định giá và soạn thảo nghiên cứu. Tổ chức này sẵn sàng mở một nửa vị thế trong khoảng giá chào mua, và đặt điều kiện tăng vị thế là doanh thu trên mỗi đô la năng lực tính toán phục hồi lên trên 1,8 đô la.
Dưới đây là nguyên văn:
Mỗi 1 đô la đầu tư vào năng lực tính toán mang lại bao nhiêu doanh thu?
Chiltern lấy doanh thu một quý chia cho chi phí năng lực tính toán và hạ tầng cùng kỳ, mẫu số bao gồm chi phí huấn luyện và suy luận. Quý 3 năm 2026, 17 tỷ đô la doanh thu chia cho khoảng 9,9 tỷ đô la chi phí năng lực tính toán, tương đương khoảng 1,72 đô la. Công ty còn phải trích từ khoản doanh thu này để trả phí kênh phân phối, nhân sự và các chi phí vận hành khác.
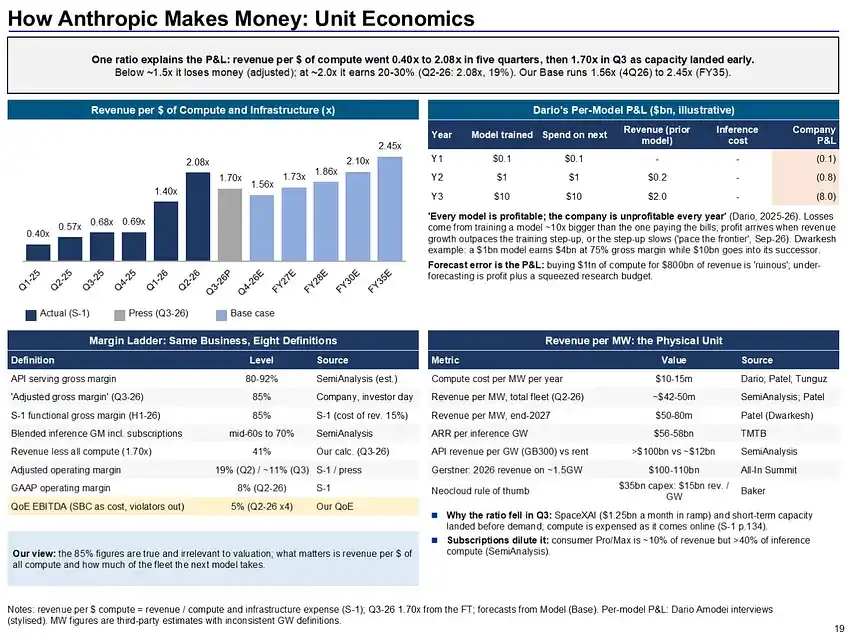
Quý 1 năm 2025, mỗi 1 đô la Anthropic chi cho năng lực tính toán chỉ mang lại 0,40 đô la doanh thu. Đến quý 2 năm 2026, con số này tăng lên 2,08 đô la. Hiệu ứng mở rộng quy mô cũng thể hiện ở tỷ trọng chi phí. Chi phí năng lực tính toán và hạ tầng giảm từ 160% doanh thu cả năm 2025 xuống 57% doanh thu chín tháng đầu năm 2026.
Quý 3, tỷ lệ này giảm về 1,72 lần, biên lợi nhuận hoạt động điều chỉnh theo cách tính của công ty cũng giảm từ 19% xuống 15%. Trong khoảng 9,9 tỷ đô la chi cho năng lực tính toán của quý, khoảng 5 tỷ đô la đến từ năng lực tính toán ngắn hạn có chi phí cao hơn. Đồng thời, mức tăng doanh thu theo quý giảm từ 6,8 tỷ đô la xuống 5,4 tỷ đô la. Việc nguồn cung năng lực tính toán dài hạn được bàn giao sau này có thể giảm chi phí đơn vị hay không, và năng lực bổ sung có được nhu cầu trả phí sử dụng hết hay không, sẽ quyết định tỷ lệ này có phục hồi được hay không.
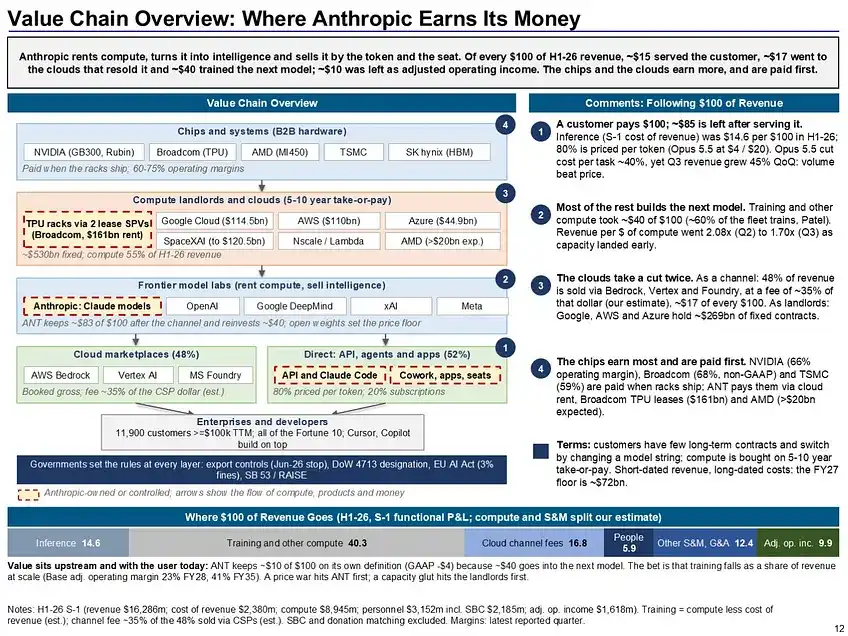
Theo cách Chiltern phân tách cơ cấu chi phí, trong mỗi 100 đô la doanh thu, khoảng 15 đô la dùng cho suy luận, tức vận hành mô hình và xử lý yêu cầu của khách hàng, khoảng 40 đô la dùng cho năng lực tính toán huấn luyện và nghiên cứu. Mô hình thế hệ sau càng đắt và vòng lặp càng nhanh, công ty càng cần thu hồi vốn đầu tư huấn luyện trong thời gian ngắn hơn. Trong khoảng 104 tỷ đô la lỗ ròng chín tháng đầu năm, khoảng 94 tỷ đô la đến từ biến động giá trị hợp lý phi tiền mặt của các công cụ tài chính như trái phiếu chuyển đổi, dòng tiền hoạt động cùng kỳ khoảng dương 6,6 tỷ đô la. Để đo khả năng sinh lời của hoạt động kinh doanh hàng ngày, còn phải xem chi phí huấn luyện, phí kênh phân phối và thù lao cổ phiếu.
Claude Code mang lại nhiều lượt sử dụng hơn, việc giảm giá kéo doanh thu mỗi lần gọi xuống
Doanh thu của Anthropic năm 2023 là 41 triệu đô la, tăng lên 4,6 tỷ đô la năm 2025, và đạt 33,2 tỷ đô la trong chín tháng đầu năm 2026. Claude Code là động lực quan trọng của đợt tăng trưởng này. Nó có thể thực hiện các tác vụ nhiều bước trong kho mã. Sau khi doanh nghiệp kết nối quyền truy cập, ngữ cảnh dự án và quy trình kỹ thuật, cùng một nhóm nhân viên có thể giao nhiều công việc hơn cho mô hình. Theo công bố của công ty, tốc độ doanh thu hàng năm của Claude Code tăng từ khoảng 500 triệu đô la tháng 9 năm 2025 lên hơn 2,5 tỷ đô la tháng 2 năm 2026. Tốc độ doanh thu là mức doanh thu hàng năm được suy ra từ doanh thu gần đây.
Anthropic thu khoảng 80% doanh thu theo mức sử dụng, doanh nghiệp và nhà phát triển trả phí dựa trên token mà mô hình đọc và tạo ra (đơn vị xử lý văn bản và nội dung khác), khoảng 20% còn lại chủ yếu đến từ đăng ký. Ngay cả khi số ghế thay đổi không đáng kể, nhiều tác vụ hơn và dài hơn cũng có thể mang lại nhiều doanh thu hơn. Cấu trúc này đồng thời khiến doanh thu biến động theo giá mô hình và quyết định mua sắm của khách hàng. Tính đến cuối tháng 9, nghĩa vụ thực hiện còn lại là 13,8 tỷ USD, trong đó khoảng ba phần tư dự kiến được ghi nhận trong vòng một năm. Tỷ trọng doanh thu của năm khách hàng lớn nhất giảm từ 36% trong quý một xuống 21% trong quý ba, việc dịch chuyển khách hàng đầu vẫn có thể ảnh hưởng đến kết quả từng quý.
Opus 4.5 ra mắt vào tháng 11 năm 2025 rẻ hơn khoảng 67% so với thế hệ trước, tốc độ tăng trưởng doanh thu so với quý trước trong hai quý sau đó lần lượt đạt 132% và 144%. Chiltern coi đây là bằng chứng cho thấy việc giảm giá đã giải phóng nhu cầu. Đến quý ba năm 2026, công ty ước tính việc giảm giá làm giảm doanh thu quý đó khoảng 600 triệu USD. Lượng sử dụng tăng thêm phải đủ để bù đắp mức giảm đơn giá, và trang trải chi phí suy luận tăng thêm cho các yêu cầu này, thì mới có thể cải thiện sản lượng doanh thu trên mỗi USD năng lực tính toán.
Kênh phân phối còn thay đổi cách ghi nhận doanh thu của tỷ lệ này. Trong chín tháng đầu năm 2026, khoảng 44% doanh thu được bán qua thị trường đám mây của AWS, Google và Microsoft. Anthropic ghi nhận doanh thu liên quan theo tổng số, phí kênh được tính riêng. Chiltern ước tính nếu chuyển sang ghi nhận theo số thuần, doanh thu 12 tháng qua sẽ thấp hơn khoảng 15%, EBITDA không đổi. Khi so sánh các công ty mô hình bằng bội số doanh thu, cách ghi nhận kênh cũng ảnh hưởng đến kết quả.
Mô hình mới đóng góp 80% doanh thu, phí công nghệ phải dựa vào lặp lại liên tục
Bản cáo bạch cho thấy, trong quý ba năm 2026, hơn 80% doanh thu đến từ các phiên bản mô hình phát hành trong sáu tháng qua. Theo các bài kiểm tra chuẩn do Chiltern tổng hợp, Opus 5.5 dẫn đầu về chỉ số năng lực tổng hợp trên Artificial Analysis và Epoch. Trong bài kiểm tra của Artificial Analysis, chi phí mỗi tác vụ của Opus 5.5 khoảng 5,98 USD, của GPT-6.1 Sol khoảng 0,72 USD, hai bên chênh nhau 6 điểm đánh giá. Doanh nghiệp sẵn sàng trả khoản chênh lệch này cho bao nhiêu tác vụ, liên quan đến việc Anthropic có thể thu hồi khoản đầu tư huấn luyện vòng tiếp theo hay không.
Mô hình trọng số mở đã chiếm khoảng 70% lượng token sử dụng trên OpenRouter và cổng Vercel, mô hình đóng vẫn chiếm lần lượt 73% và 77% chi tiêu của hai cổng. Thị phần chi tiêu của Anthropic trên Vercel giảm từ 64% trong tháng 8 xuống 44% trong tháng 9. Khách hàng của Vercel thiên về doanh nghiệp khởi nghiệp, tính đại diện của dữ liệu một tháng có hạn. Nếu các mô hình rẻ hơn tiếp tục thu hẹp khoảng cách năng lực, Claude sẽ cần duy trì phí cao cấp bằng các tác vụ có giá trị cao hơn.
Kiểm tra an ninh, hạn chế xuất khẩu và quản trị công ty cũng ảnh hưởng đến nhịp độ ra mắt mô hình mới. Bản cáo bạch tiết lộ rằng quỹ tín thác lợi ích dài hạn có thể bổ nhiệm bốn trong bảy giám đốc, và thực thể của nhà sáng lập nắm giữ cố định 50,1% quyền biểu quyết. Chiltern cho rằng việc trì hoãn phát hành hoặc hạn chế phạm vi mở rộng đều có thể thay đổi quỹ đạo tăng trưởng doanh thu. Tổ chức này coi Cowork, các công cụ ngành và thị trường quốc tế là nguồn tăng trưởng tiềm năng, với kịch bản cơ sở chủ yếu được hỗ trợ bởi các mảng kinh doanh đã có doanh số.
Hợp đồng dài hạn khóa thanh toán, nhu cầu quyết định công suất có được dùng hết hay không
Bản cáo bạch sửa đổi tiết lộ tổng nghĩa vụ hợp đồng khoảng 900,9 tỷ USD, gần như toàn bộ liên quan đến năng lực tính toán và cơ sở hạ tầng, trong đó đã bao gồm khoảng 112,3 tỷ USD cam kết được ký sau cuối tháng 9. Trong 12 tháng kể từ cuối tháng 9, dự kiến thanh toán khoảng 70,7 tỷ USD. Chiltern ước tính đến cuối năm 2030, tổng số đáo hạn tích lũy khoảng 452 tỷ USD. Bản cáo bạch tiết lộ khoảng 186,2 tỷ USD cam kết có kèm điều kiện hoặc cho phép chấm dứt trước khi khởi động.
Sau khi loại trừ phần có thể hủy, Chiltern ước tính khoản thanh toán tối thiểu hàng năm từ 2027 đến 2030 khoảng 77 tỷ đến 82 tỷ USD. Khi nhu cầu không theo kịp, năng lực tính toán nhàn rỗi vẫn phát sinh chi phí hợp đồng. Trong mô hình của Chiltern, nếu doanh thu trên mỗi USD năng lực tính toán liên tục thấp hơn khoảng 1,50 USD, Anthropic sẽ lỗ theo góc độ điều chỉnh. Kịch bản cơ sở của tổ chức dự báo khi năng lực tính toán được bàn giao tập trung, tỷ lệ này có thể giảm xuống 1,51 lần trong quý IV, sau đó phục hồi lên 1,87 lần vào năm 2028.
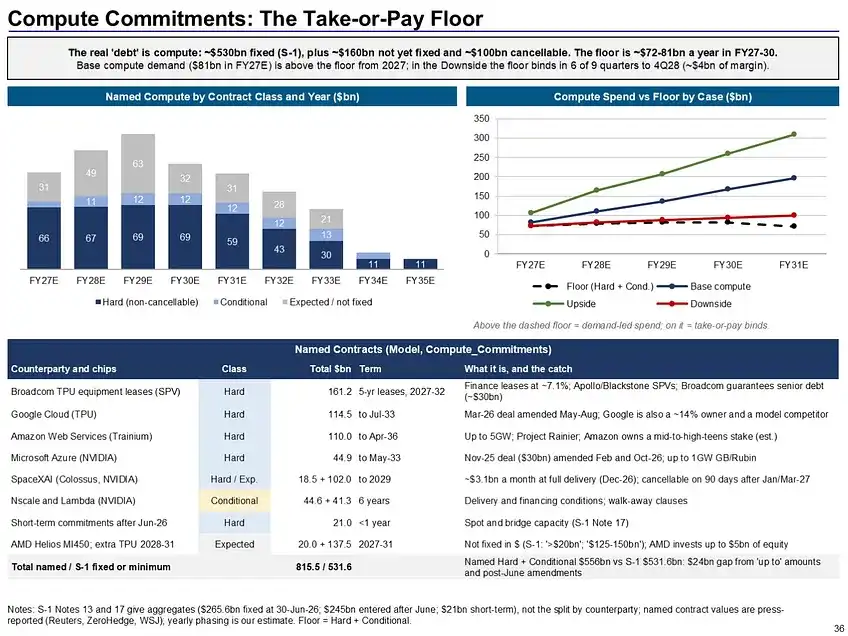
Vốn và năng lực tính toán thường đến từ cùng một nhóm công ty. Google tham gia góp vốn đồng thời cho Anthropic thuê năng lực tính toán TPU. Amazon vừa là nhà đầu tư vừa là nhà cung cấp năng lực tính toán Trainium. Broadcom cũng đồng ý cung cấp khoản tài trợ hối phiếu lên tới 42 tỷ USD, vốn chỉ được dùng để thanh toán tiền thuê liên quan. Chiltern dự báo sau IPO, tiền mặt cuối năm của Anthropic khoảng 216 tỷ USD. Bài kiểm tra áp lực của họ giả định doanh thu dừng ở mức quy đổi năm hóa 86 tỷ USD của quý IV, kết quả cho thấy đến cuối năm 2031 vẫn còn khoảng 147 tỷ USD thanh khoản. Theo nhóm giả định này, tăng trưởng chững lại sẽ trước tiên kéo giảm lợi nhuận và định giá.
Mua ở mức 74 USD, cần hiệu quả năng lực tính toán phục hồi
Ở mức 74 USD, Chiltern ước tính giá trị doanh nghiệp của Anthropic khoảng 8,4 lần doanh thu dự báo năm 2027, trong khi trung vị của 16 công ty niêm yết so sánh được là 6,6 lần. So sánh mảng kinh doanh theo lượng với các công ty năng lực tính toán AI, và mảng đăng ký với các công ty phần mềm tăng trưởng cao, định giá theo từng phần khoảng 69 USD mỗi cổ phiếu. Định giá chiết khấu dòng tiền cơ sở là 98 USD. Suy ngược từ biên lợi nhuận cơ sở, mức 74 USD tương ứng với doanh thu khoảng 406 tỷ USD vào năm 2035, hàm ý tốc độ tăng trưởng kép hàng năm từ 2026 đến 2035 khoảng 25%.
Kịch bản cơ sở của Chiltern dự báo doanh thu năm 2027 đạt 133 tỷ USD, năm 2028 đạt 194 tỷ USD, tỷ suất lợi nhuận hoạt động điều chỉnh tăng lên 25%. Tính theo thời điểm thoái vốn cuối năm 2028, kịch bản cơ sở khoảng 120 USD/cổ phiếu, kịch bản lạc quan khoảng 279 USD, kịch bản chiến tranh giá khoảng 34 USD, kịch bản áp lực mất lợi thế công nghệ dẫn đầu khoảng 18 USD. Tổ chức này lần lượt gán trọng số 45%, 20%, 25% và 10% cho bốn kịch bản, thu được giá thoái vốn bình quân gia quyền theo xác suất khoảng 120 USD và xác suất thua lỗ 35%.
Chiltern sẵn sàng xây dựng một nửa vị thế dự kiến trước ở mức 70 đến 78 USD/cổ phiếu, chiếm khoảng 0,8% giá trị ròng danh mục. Dự báo cơ sở doanh thu quý IV của họ là 21,5 tỷ USD. Doanh thu vượt 22,5 tỷ USD, doanh thu trên mỗi USD năng lực tính toán phục hồi lên trên 1,80 USD, hoặc giá cổ phiếu giảm xuống dưới khoảng 66 USD, đều có thể hỗ trợ tăng vị thế. Nếu ngày đầu tiên tăng lên khoảng 92 USD, lợi nhuận chuẩn hóa theo năm dự kiến từ mô hình của họ giảm xuống 13%, thấp hơn ngưỡng 15% đã đặt ra. Điều cần kiểm chứng ở báo cáo tài chính đầu tiên sau khi niêm yết là, sau khi năng lực tính toán dài hạn dần thay thế công suất ngắn hạn giá cao, liệu mức sử dụng Claude có thể khiến mỗi USD năng lực tính toán mang lại doanh thu gần hai USD trở lại hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan