Morgan Stanley phân tích: Nâng giá mục tiêu của Alphabet lên 415 USD, lạc quan về triển vọng TPU.

TL;DR
· Morgan Stanley nâng mục tiêu giá Alphabet từ 375 USD lên 415 USD, duy trì xếp hạng Overweight, tương ứng mức tăng khoảng 20% so với giá đóng cửa 353,65 USD ngày 29/6.
· Báo cáo dự báo doanh thu Google Cloud sẽ đạt 214 tỷ/308 tỷ USD vào năm 2027/2028, với tốc độ tăng trưởng lần lượt là 106%/44%.
· Giả định chính là Alphabet sẽ bổ sung khoảng 9GW sức mạnh tính toán vào năm 2028, trong đó khoảng 7GW từ TPU, và bán ra ngoài khoảng 4GW TPU nội bộ.
· EBIT của Google Cloud dự kiến đạt khoảng 132 tỷ USD vào năm 2028, chiếm khoảng 46% tổng EBIT của công ty.
· Rủi ro nằm ở biên lợi nhuận gộp từ việc bán TPU ra ngoài, khả năng kiếm tiền trên mỗi watt, và liệu khoản chi tiêu vốn 350 tỷ/375 tỷ USD vào năm 2027/2028 có mang lại đủ lợi nhuận hay không.
Trong báo cáo ngày 29/6, Morgan Stanley đã nâng mục tiêu giá Alphabet từ 375 USD lên 415 USD, duy trì xếp hạng Overweight. Tính theo giá đóng cửa 353,65 USD ngày 29/6 mà báo cáo sử dụng, mục tiêu giá mới tương ứng mức tăng khoảng 20%. Báo cáo cũng chỉ ra rằng GOOGL đã giảm khoảng 10% trong tháng qua, một phần do dòng vốn tiếp tục chảy vào các mảng phần cứng và bán dẫn, nhưng ngân hàng cho rằng khả năng hiển thị cơ bản của công ty trong năm 2027 và 2028 đang tăng lên, và sự điều chỉnh giá cổ phiếu lại tạo ra cơ hội mua vào.
Trọng tâm của đợt nâng mục tiêu này không chỉ là quảng cáo tìm kiếm, mà còn là Google Cloud và TPU tự phát triển. Morgan Stanley cho rằng Alphabet đang bước vào một giai đoạn định giá mới: nếu việc mở rộng sản xuất TPU diễn ra suôn sẻ, Google Cloud không chỉ có thể tiếp tục khuếch đại doanh thu mà còn có thể đóng góp gần một nửa EBIT của công ty vào năm 2028.
Theo mô hình của báo cáo, doanh thu Google Cloud sẽ đạt 214 tỷ USD vào năm 2027 và tăng lên 308 tỷ USD vào năm 2028; trong cùng kỳ, EBIT của Google Cloud dự kiến đạt khoảng 132 tỷ USD, chiếm khoảng 46% tổng EBIT của Alphabet. Những con số này đến từ tính toán của Morgan Stanley về công suất tính toán, sản lượng TPU, doanh số bán ra ngoài và chuyển đổi doanh thu đám mây, không phải là hướng dẫn chính thức từ Alphabet.
Nâng mục tiêu giá, trước tiên nhìn vào doanh thu đám mây và EPS
Morgan Stanley lần này nâng giá mục tiêu, trực tiếp đến từ việc định giá lại mô hình cho năm 2027 và 2028.
Báo cáo đã điều chỉnh tăng dự báo tổng doanh thu của Alphabet cho năm 2027/2028 lần lượt 4%/1%, và dự báo EPS cũng tăng tương ứng 4%/1%. Trong mô hình mới, EPS của Alphabet năm 2028 đạt 19 USD. Giá mục tiêu 415 USD tương ứng với khoảng 22 lần EPS năm 2028, cũng tương đương 23 lần P/E dựa trên EPS trung bình năm 2027/2028.
Báo cáo cho rằng, hiện tại GOOGL đang giao dịch ở mức P/E khoảng 18 lần dựa trên EPS năm 2028 mới, thấp hơn mức P/E trung bình dài hạn khoảng 21 lần. Nhận định của Morgan Stanley là, nếu lợi nhuận từ Google Cloud và các mảng kinh doanh liên quan đến AI được hiện thực hóa, Alphabet xứng đáng được hưởng hệ số định giá cao hơn.
Đây cũng là mâu thuẫn cốt lõi của toàn bộ báo cáo nghiên cứu: Alphabet đang đầu tư mạnh vào sức mạnh tính toán AI, thị trường lo ngại áp lực chi tiêu vốn, nhưng Morgan Stanley cho rằng những khoản đầu tư này có thể chuyển hóa thành doanh thu từ Google Cloud, doanh thu bán TPU ra ngoài và khả năng kiếm tiền từ AI trong các sản phẩm cốt lõi.
Công suất tính toán mới 9GW là điểm khởi đầu của mô hình này
Việc Morgan Stanley nâng dự báo cho Google Cloud trước hết đến từ việc ước tính lại công suất tính toán.
Báo cáo dự kiến, Alphabet sẽ bổ sung thêm khoảng 9GW công suất rack điện vào năm 2028, trong đó khoảng 7GW đến từ TPU, khoảng 2GW từ GPU của Nvidia. Dự báo công suất bổ sung năm 2027 cũng được nâng từ 5,2GW lên 6,9GW.
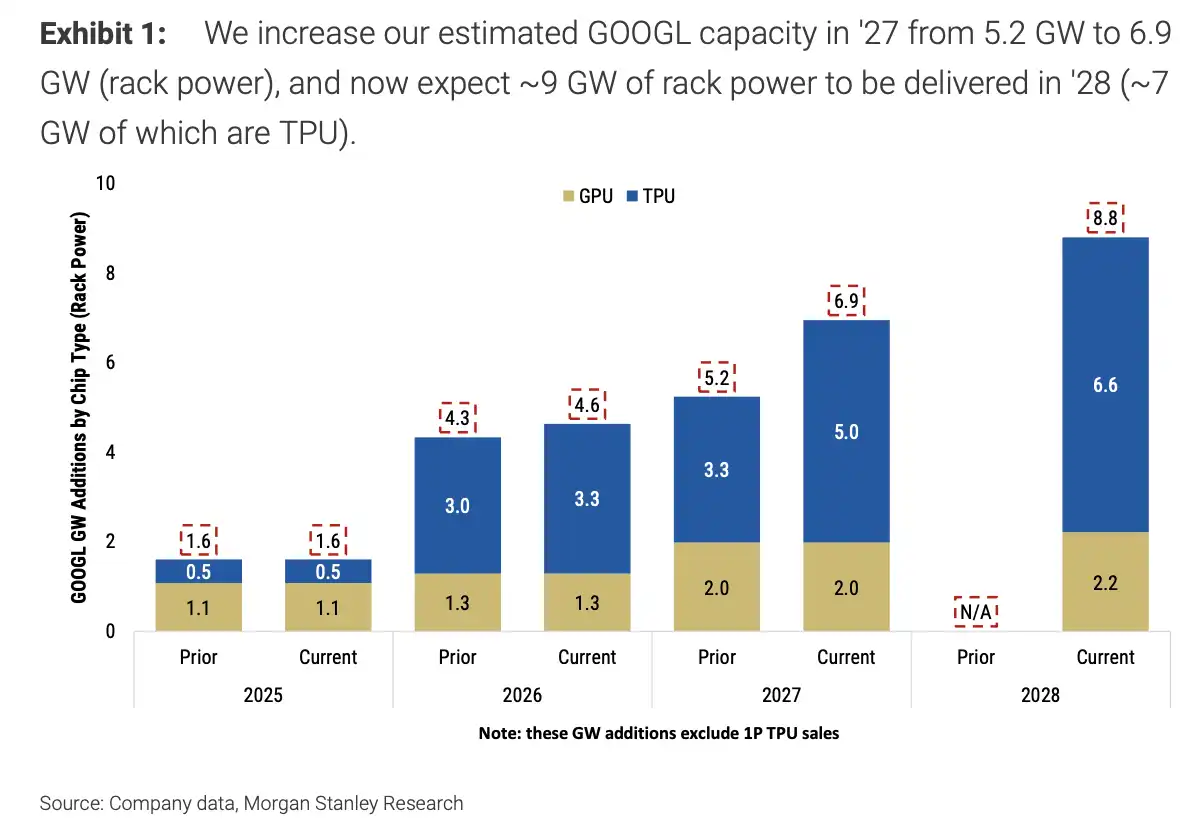
Mô hình này không đơn giản giả định "nhu cầu AI mạnh hơn", mà suy luận doanh thu Google Cloud từ sản lượng ASIC, công suất rack và sức mạnh tính toán khả dụng. Giả định chính của báo cáo là, doanh thu cốt lõi của Google Cloud trong năm 2027/2028 sẽ được hiện thực hóa lần lượt ở mức 15 USD và 18 USD mỗi watt, tương ứng với doanh thu đám mây cốt lõi là 152 tỷ USD và 229 tỷ USD.
Báo cáo cũng giả định rằng, đến năm 2028, khoảng một nửa công suất tính toán mới của Alphabet được dùng cho Google Cloud, nửa còn lại dành cho các sản phẩm cốt lõi như tìm kiếm, AI Agent, YouTube. Nói cách khác, việc mở rộng TPU vừa hỗ trợ mảng đám mây, vừa hỗ trợ thương mại hóa các sản phẩm AI nội bộ của Alphabet.
Doanh thu từ bán ngoài TPU quyết định trần doanh thu của Google Cloud
Doanh thu của Google Cloud đạt 308 tỷ USD, yếu tố then chốt không chỉ nằm ở đám mây cốt lõi mà còn ở việc bán ngoài TPU.
Morgan Stanley dự báo, Alphabet sẽ giữ lại khoảng 5GW TPU cho hoạt động kinh doanh riêng và khối lượng công việc trên đám mây vào năm 2028, đồng thời bán khoảng 4GW TPU nội bộ cho khách hàng bên ngoài. Báo cáo tính toán, doanh số bán TPU nội bộ sẽ đóng góp lần lượt khoảng 62 tỷ/79 tỷ USD vào doanh thu Google Cloud trong các năm 2027/2028.
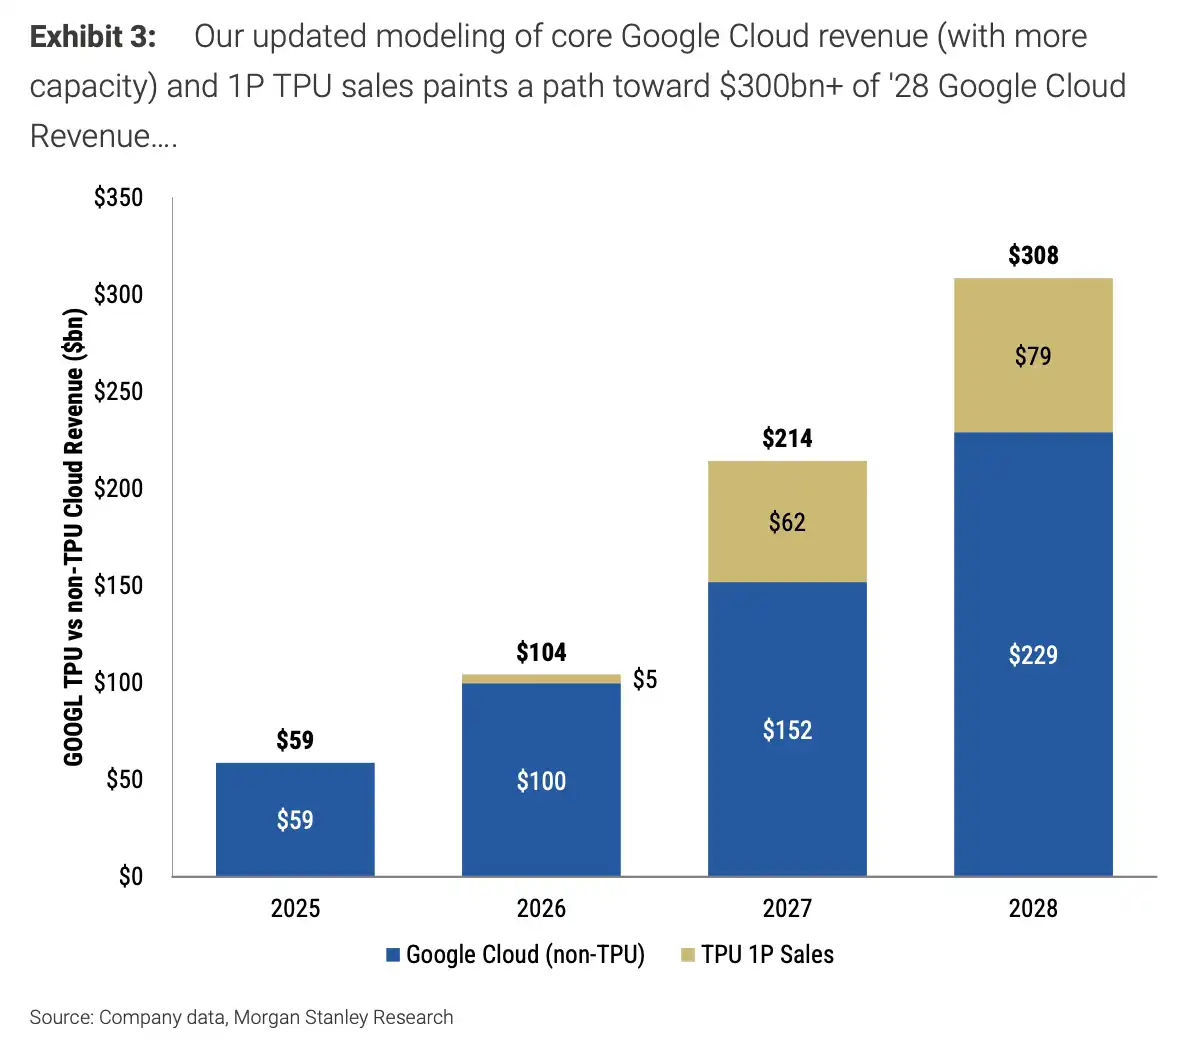
Phần doanh thu này là yếu tố tăng trưởng chính giúp Google Cloud tăng từ 229 tỷ USD doanh thu đám mây cốt lõi lên tổng doanh thu 308 tỷ USD.
Báo cáo tiếp tục phân tích đơn vị kinh tế của việc bán ngoài TPU. Morgan Stanley giả định biên lợi nhuận gộp của hệ thống TPU nội bộ khoảng 20%, mỗi 1GW TPU bán ngoài tương ứng với khoảng 20 tỷ USD doanh thu. Hình thức bán chủ yếu là hệ thống rack, thay vì vỏ trung tâm dữ liệu hoàn chỉnh. Báo cáo cũng thừa nhận, biên lợi nhuận này vẫn cần được kiểm tra thêm qua các kênh và xác nhận từ các công bố sau đó.
Đây cũng là phần đáng chú ý nhất trong báo cáo nghiên cứu. Trước đây, Google thường được hiểu là nhà cung cấp mô hình AI và dịch vụ đám mây, nhưng trong mô hình này, họ còn mở rộng sang vai trò nhà cung cấp hạ tầng AI. Nếu khách hàng bên ngoài sẵn sàng mua hệ thống TPU, ranh giới doanh thu của Google Cloud sẽ được mở rộng rõ rệt.
Tuy nhiên, sự khác biệt lớn nhất cũng nằm ở đây. Hệ sinh thái TPU, khả năng tương thích phần mềm, chi phí chuyển đổi của khách hàng, và dòng chi phí chuỗi cung ứng như Broadcom đều sẽ ảnh hưởng đến quy mô bán ngoài và biên lợi nhuận gộp. Nếu không thể thực hiện được 4GW bán ngoài hoặc biên lợi nhuận gộp 20%, doanh thu và EBIT của Google Cloud sẽ cần phải điều chỉnh giảm.
Lợi nhuận đám mây được đẩy vào trung tâm định giá của Alphabet
Việc điều chỉnh tăng doanh thu cuối cùng phải dẫn đến lợi nhuận.
Morgan Stanley dự báo, doanh thu Google Cloud sẽ tăng lần lượt 106%/44% trong các năm 2027/2028 và đạt 308 tỷ USD vào năm 2028. Quan trọng hơn, báo cáo dự báo EBIT của Google Cloud sẽ đạt khoảng 132 tỷ USD vào năm 2028, chiếm khoảng 46% tổng EBIT của công ty.
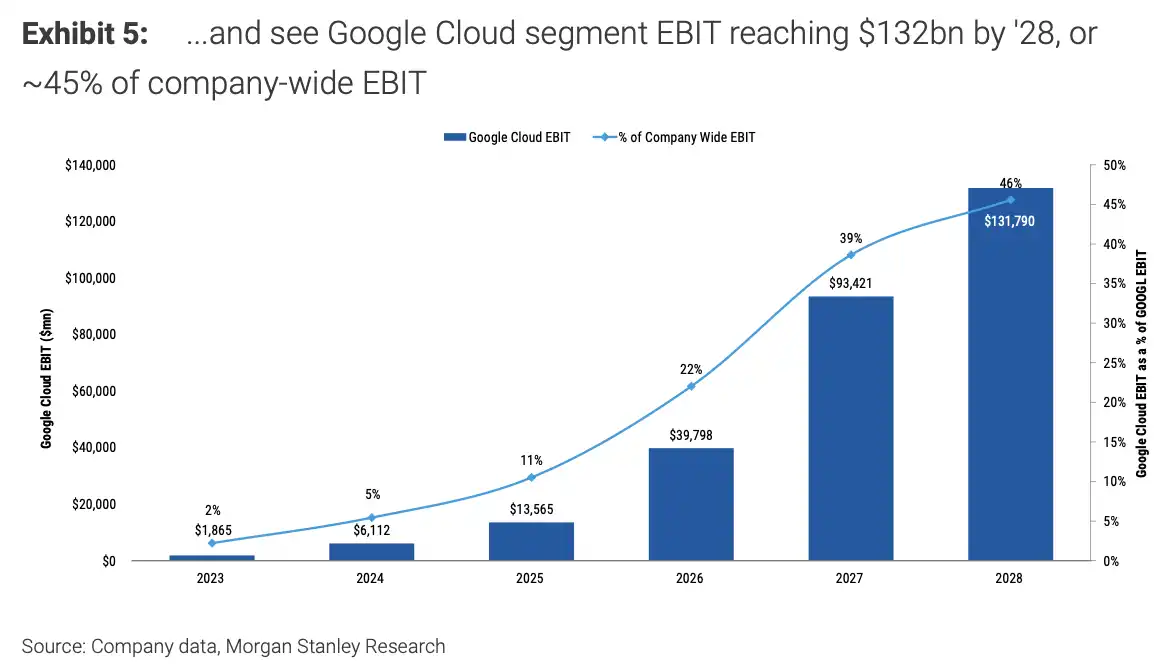
Điều này có nghĩa là, nếu mô hình được xác lập, Google Cloud sẽ không chỉ là mảng kinh doanh tăng trưởng cao của Alphabet, mà còn trở thành một trong những nguồn lợi nhuận quan trọng nhất của công ty. Quảng cáo tìm kiếm vẫn là nền tảng cốt lõi, nhưng trọng số định giá của mảng điện toán đám mây sẽ tăng lên rõ rệt.
Điều này cũng giải thích tại sao Morgan Stanley sẵn sàng nâng mục tiêu giá lên 415 USD. Kịch bản định giá trong báo cáo cho thấy, trong kịch bản cơ sở, 415 USD tương ứng với 23 lần EPS trung bình giai đoạn 2027/2028; kịch bản tăng giá là 480 USD, kịch bản giảm giá là 250 USD. Biên độ định giá rất rộng, cho thấy thị trường vẫn còn nhiều bất đồng về việc bán ra ngoài TPU, biên lợi nhuận đám mây và khả năng kiếm tiền từ AI.
Chi tiêu vốn là áp lực lớn nhất
Giả định về doanh thu và lợi nhuận cao hơn đòi hỏi chi tiêu vốn lớn hơn để hỗ trợ.
Morgan Stanley đã nâng dự báo chi tiêu vốn năm 2027 của Alphabet từ 300 tỷ USD lên 350 tỷ USD, và chi tiêu vốn năm 2028 dự kiến là 375 tỷ USD. Báo cáo cho biết, mức tăng này chủ yếu đến từ nhu cầu cao hơn về công suất TPU và xây dựng năng lực tính toán.
Điều này sẽ tạo ra áp lực tài chính trực tiếp. Trong mô hình của báo cáo, chi phí khấu hao của Alphabet dự kiến tăng từ khoảng 34,5 tỷ USD năm 2026 lên khoảng 70,2 tỷ USD năm 2027, và đạt khoảng 117,6 tỷ USD vào năm 2028. Dòng tiền tự do cũng sẽ bị ảnh hưởng, dự kiến chuyển sang âm vào năm 2027, và phục hồi lên khoảng 23,2 tỷ USD vào năm 2028.
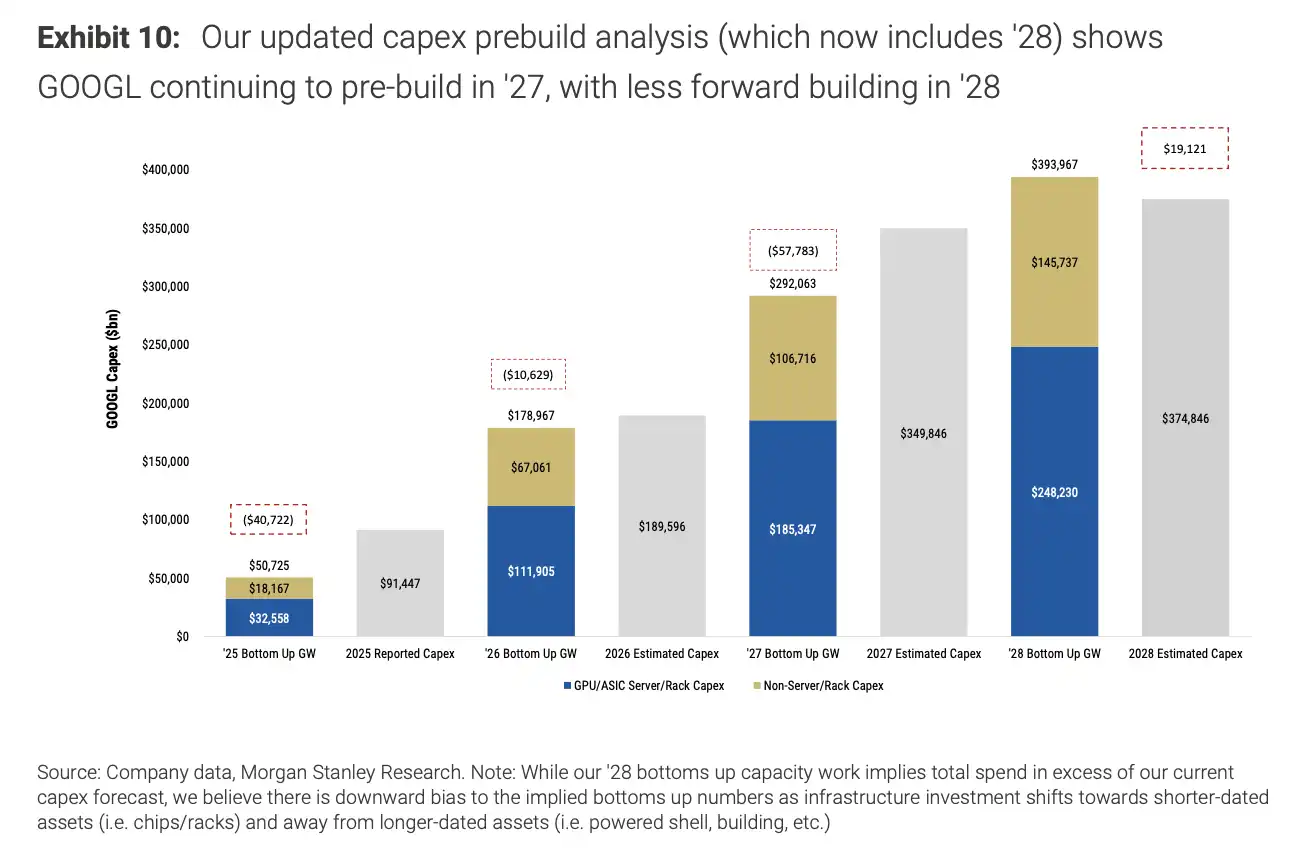
Morgan Stanley cũng đề cập đến hai yếu tố giảm nhẹ. Thứ nhất, Alphabet có thể áp dụng nhiều hơn hình thức thuê trung tâm dữ liệu hoặc hợp tác với các đối tác tài chính, thay vì hoàn toàn tự xây dựng vỏ trung tâm dữ liệu. Thứ hai, khi MediaTek đóng góp nhiều hơn vào nguồn cung TPU, một phần chi phí phần cứng TPU có thể thấp hơn so với chi tiêu vốn ước tính dựa trên kiến trúc Broadcom.
Tuy nhiên, đây vẫn chỉ là các giả định trong mô hình. Điều thị trường cần xem tiếp theo không phải là Alphabet có tiếp tục đẩy mạnh AI hay không, mà là liệu những khoản đầu tư này có thể chuyển hóa thành doanh thu, lợi nhuận và dòng tiền hay không.
Đằng sau mục tiêu giá 415 USD là một chuỗi xác minh rất rõ ràng: Liệu việc xuất xưởng TPU có thể diễn ra theo kế hoạch hay không, khách hàng bên ngoài có sẵn sàng mua hệ thống TPU hay không, Google Cloud có thể chuyển đổi năng lực tính toán mới thành doanh thu hay không, và tỷ lệ EBIT của mảng đám mây có thể tiếp tục cải thiện hay không. Nếu các mắt xích này được thực hiện suôn sẻ, logic định giá của Alphabet sẽ chuyển từ một công ty quảng cáo tìm kiếm sang nền tảng cơ sở hạ tầng AI và lợi nhuận đám mây; nếu bất kỳ mắt xích nào thấp hơn kỳ vọng, chi tiêu vốn cao sẽ trở thành áp lực trước tiên.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan