Doanh thu quý 3 của Pop Mart giảm gần 50%, sau Labubu làm sao để ổn định tăng trưởng?
TL;DR
·Doanh thu quý III giảm 45%—50% so với cùng kỳ, yếu hơn mức giảm 37% mà JPMorgan dự báo trước đó, điều chỉnh tại thị trường nước ngoài đặc biệt rõ rệt.
·JPMorgan hạ dự báo lợi nhuận ròng điều chỉnh năm 2026 khoảng 16% xuống 7,871 tỷ nhân dân tệ, duy trì xếp hạng「Giảm tỷ trọng」, hạ giá mục tiêu xuống 100 HKD.
·Ngân hàng này dự báo doanh thu quý IV chỉ tăng khoảng 1% so với quý trước, biên lợi nhuận ròng nửa cuối năm giảm xuống khoảng 21%, phục hồi bán hàng và tiêu hóa chi phí trở thành yếu tố then chốt.
·Hàng tồn kho đạt đỉnh quanh tháng 5, bắt đầu giảm từ tháng 8, mua sắm toàn cầu và điều chuyển liên khu vực được kỳ vọng cải thiện hiệu quả dự trữ hàng.
·Cửa hàng flagship, IP mới và vận hành hội viên đang mang lại tăng trưởng tăng thêm, nhưng liệu có thể bù đắp khoảng trống nhu cầu sau khi cơn sốt Labubu lắng xuống hay không vẫn cần kiểm chứng.
Quá trình điều chỉnh kết quả kinh doanh của Pop Mart vẫn đang tiếp diễn.
Quý III năm 2026, doanh thu tổng thể của công ty giảm 45%—50% so với cùng kỳ, doanh thu thị trường Trung Quốc giảm 25%—30%, mức giảm tại các thị trường nước ngoài như châu Á - Thái Bình Dương, châu Mỹ và châu Âu còn rõ rệt hơn.
Kết quả này yếu hơn mức giảm 37% mà JPMorgan dự báo trước đó, đồng thời gần với giới hạn dưới của khoảng dự báo phía mua mà ngân hàng này đề cập. Trong báo cáo nghiên cứu ngày 28 tháng 10, JPMorgan hạ giá mục tiêu của Pop Mart từ 110 HKD xuống 100 HKD, duy trì xếp hạng「Giảm tỷ trọng」, đồng thời hạ dự báo lợi nhuận ròng điều chỉnh năm 2026 từ 9,341 tỷ nhân dân tệ xuống 7,871 tỷ nhân dân tệ, mức giảm khoảng 16%, giảm khoảng 39% so với năm 2025.
Điều thị trường cần đánh giá lại là: trong bối cảnh thiếu một sản phẩm bom tấn khác ở đẳng cấp Labubu, các IP hiện có, mạng lưới cửa hàng và hệ thống hội viên của Pop Mart có thể支撑 mức doanh thu và lợi nhuận thường hóa lớn đến đâu.
Then chốt của quý IV là liệu doanh số có ngừng giảm so với quý trước hay không
Quý III đối mặt với nền so sánh cùng kỳ cao, do đó, liệu quý IV có thể ổn định so với quý trước hay không phản ánh xu hướng kinh doanh ngắn hạn rõ hơn bản thân mức giảm so với cùng kỳ.
JPMorgan dự báo doanh thu quý IV của Pop Mart khoảng 6,56 tỷ nhân dân tệ, giảm khoảng 41% so với cùng kỳ, tăng khoảng 1% so với quý trước. Trong đó, doanh thu thị trường Trung Quốc cơ bản đi ngang so với quý trước, doanh thu nước ngoài tăng khoảng 2% so với quý trước. Điều này có nghĩa là ngân hàng này chưa đưa mức phục hồi rõ rệt do mùa cao điểm mang lại vào dự báo cơ sở.
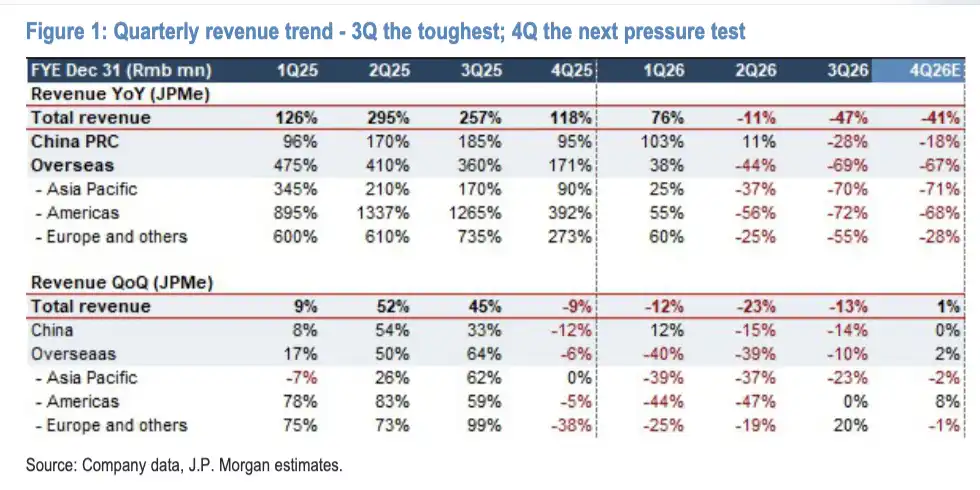
Đánh giá của ban lãnh đạo tương đối tích cực. Theo báo cáo nghiên cứu thuật lại, công ty dự kiến doanh thu thị trường Trung Quốc quý 4 sẽ đi ngang và tăng nhẹ so với quý trước, cả năm vẫn có triển vọng duy trì tăng trưởng dương; thị trường nước ngoài bước vào mùa cao điểm quý 4, doanh thu dự kiến tăng so với quý trước, nhưng châu Âu vẫn tồn tại một số bất định.
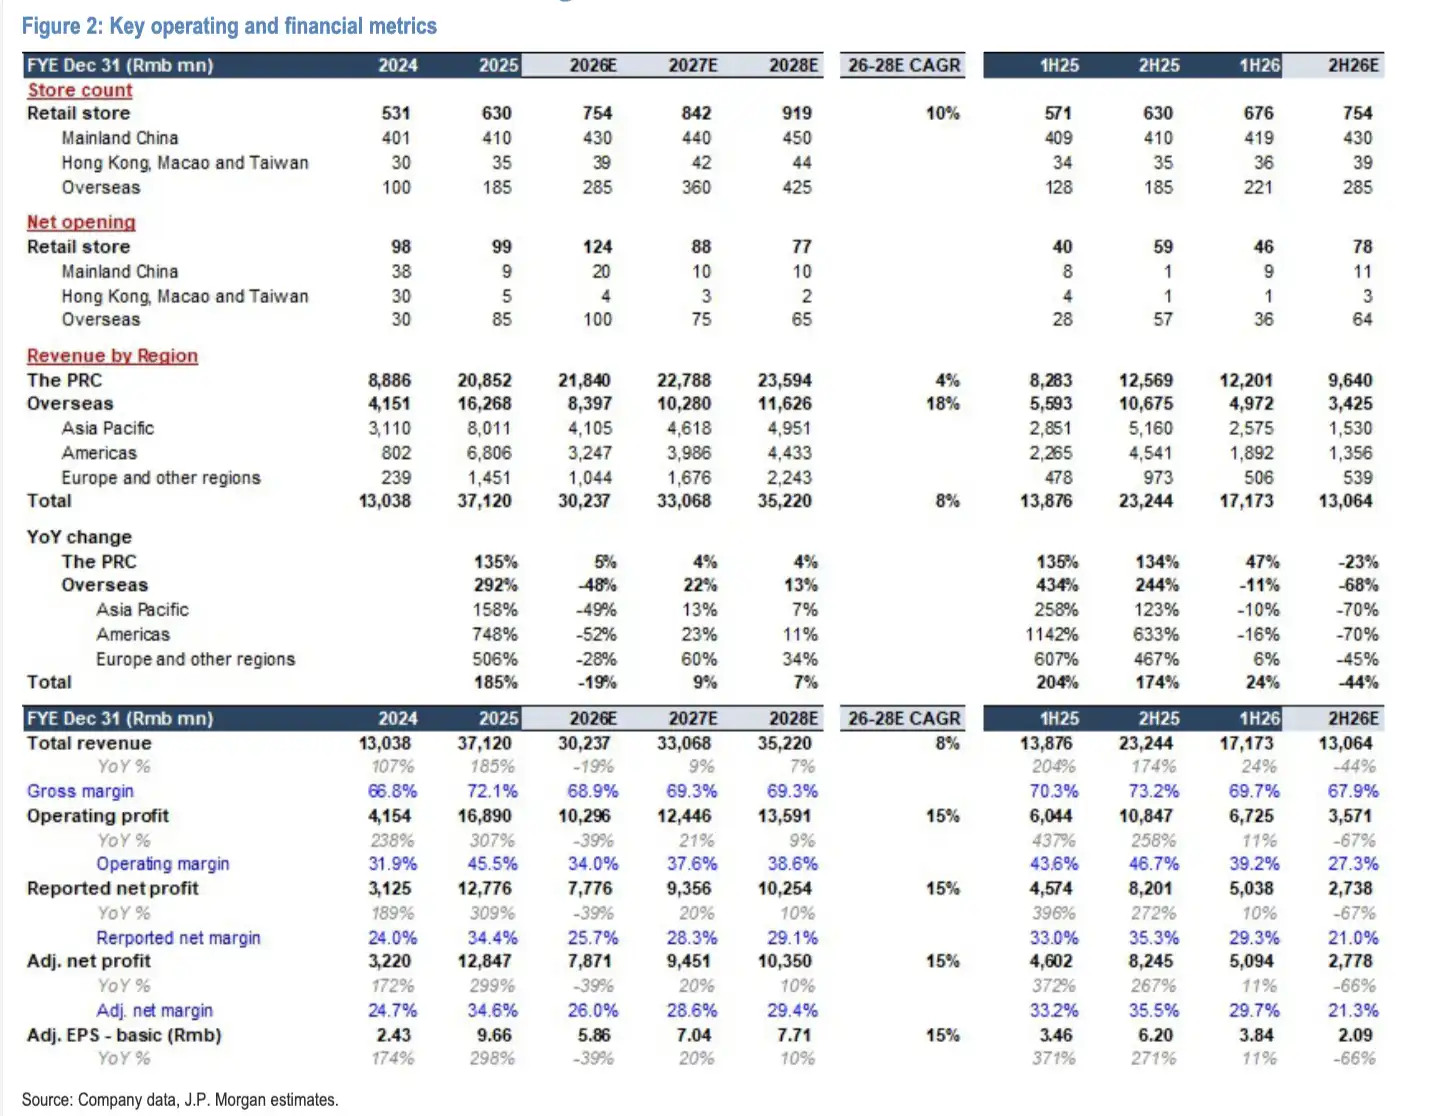
Sự phân hóa theo khu vực cũng được thể hiện trong dự báo cả năm. JPMorgan dự kiến doanh thu thị trường Trung Quốc năm 2026 khoảng 21,84 tỷ nhân dân tệ, tăng khoảng 5% so với cùng kỳ; doanh thu nước ngoài khoảng 8,4 tỷ nhân dân tệ, giảm khoảng 48% so với cùng kỳ. Tổng doanh thu cả năm dự kiến đạt 30,237 tỷ nhân dân tệ, giảm khoảng 19% so với cùng kỳ.
Dự báo của ngân hàng này cho năm 2027 vẫn bao gồm sự phục hồi nhẹ: doanh thu dự kiến tăng khoảng 9%, lợi nhuận ròng điều chỉnh tăng khoảng 20%. Nhưng đánh giá này cần được hỗ trợ bởi việc cải thiện thực thi hoạt động kinh doanh nước ngoài, doanh số và biên lợi nhuận dần ổn định.
Doanh thu giảm, chi phí mở cửa hàng vẫn tiếp tục tích lũy
Doanh số chậm lại đang khuếch đại áp lực chi phí.
Ban lãnh đạo dự kiến biên lợi nhuận gộp nửa cuối năm 2026 giảm không quá 2 điểm phần trăm so với nửa đầu năm, đồng thời tỷ lệ chi phí tăng, biên lợi nhuận ròng giảm. Biên lợi nhuận gộp chịu áp lực chủ yếu từ hai yếu tố: thứ nhất, tỷ trọng doanh thu nước ngoài giảm, trong khi biên lợi nhuận gộp hoạt động kinh doanh nước ngoài cao hơn trong nước; thứ hai, công ty chủ động điều chỉnh giá tại một số thị trường nước ngoài để duy trì sức cạnh tranh. Theo giải thích của ban lãnh đạo, việc điều chỉnh giá này không phải do xả hàng tồn kho.
Khó thu hẹp nhanh hơn là chi phí cửa hàng. Các cửa hàng mới ở nước ngoài mang lại chi phí nhân lực, tiền thuê và trang trí, sau khi doanh thu giảm, những chi phí tương đối cố định này sẽ chiếm tỷ trọng doanh thu cao hơn, tiếp tục kéo giảm biên lợi nhuận.
JPMorgan dự kiến biên lợi nhuận ròng điều chỉnh nửa cuối năm của công ty khoảng 21,3%, thấp hơn 29,7% của nửa đầu năm; biên lợi nhuận ròng điều chỉnh cả năm khoảng 26%, thấp hơn 34,6% của năm 2025. Dự báo lợi nhuận ròng điều chỉnh năm 2026 của ngân hàng này cũng thấp hơn khoảng 26% so với kỳ vọng đồng thuận Bloomberg được liệt kê trong báo cáo nghiên cứu. Có sự khác biệt rõ rệt giữa hai bên về đánh giá liệu biên lợi nhuận có thể duy trì được hay không.
Trong bối cảnh này, việc mở rộng cửa hàng flagship vừa là phương thức thu hút khách hàng, vừa gia tăng yêu cầu về hiệu quả vận hành.
Pop Mart đang đẩy nhanh bố cục cửa hàng flagship ở nước ngoài. Cửa hàng flagship Paris khai trương vào tháng 9, cửa hàng London đã bước vào giai đoạn vận hành thử; tính đến cuối tháng 9, số cửa hàng tại Mỹ vượt 100. Các dự án dự trữ tiếp theo còn bao gồm New York, Milan, cùng các cửa hàng flagship mới tại Mỹ và Paris.
Một số cửa hàng flagship trong nước đã cho thấy khả năng thu hút khách mạnh. Theo công bố của ban lãnh đạo, doanh số cửa hàng flagship tháng 10 vẫn tăng hai chữ số so với tháng 8, lưu lượng khách trung bình hàng tháng vượt gấp đôi mức trung bình của top 50 cửa hàng, đóng góp khách hàng mới và tỷ lệ chuyển đổi cũng cao hơn. Doanh số tháng đầu tiên của một số cửa hàng flagship vượt 10 triệu nhân dân tệ.
Tuy nhiên, hiệu quả của một số cửa hàng flagship vẫn cần được chuyển hóa thành lợi nhuận của toàn bộ mạng lưới cửa hàng. Nếu chu kỳ IP mạnh tiếp theo chưa đến, việc các cửa hàng lớn có thể tiếp tục tạo ra đủ doanh số để bù đắp chi phí gia tăng hay không sẽ trở thành bài kiểm tra cốt lõi cho chiến lược mở rộng.
Tồn kho cải thiện, IP mới tiếp sức vẫn cần thời gian
Tồn kho là tín hiệu tích cực hơn trong bản cập nhật lần này.
Theo tiết lộ từ ban lãnh đạo, tổng tồn kho của công ty đạt đỉnh vào khoảng tháng 5, bắt đầu giảm từ tháng 8, đến cuối tháng 9 đã có xu hướng giảm rõ rệt. Công ty tái khẳng định kiểm soát chặt chẽ tồn kho, hiện không có kế hoạch khuyến mãi quy mô lớn.
Chuỗi cung ứng cũng đang điều chỉnh. Pop Mart đã thành lập đội ngũ thu mua toàn cầu tại trụ sở chính, chuyển từ mô hình thu mua riêng lẻ tại bốn khu vực trước đây sang việc các khu vực đề xuất nhu cầu, trụ sở chính thống nhất thu mua, nhằm giảm việc dự trữ trùng lặp các sản phẩm hot và sự lệch pha cung cầu giữa các khu vực.
Việc điều chuyển hàng hóa giữa các khu vực tăng lên, kho hàng tại Trung Quốc cũng đang hỗ trợ cung ứng cho thị trường nước ngoài. Thương mại điện tử tại Mỹ đã thực hiện giao hàng nội địa, châu Âu đặt mục tiêu thực hiện giao hàng nội địa trước cuối năm. Những biện pháp này được kỳ vọng sẽ nâng cao hiệu quả tồn kho và logistics, nhưng cuối cùng vẫn cần sự phục hồi doanh số bán hàng đầu cuối phối hợp.
Về vận hành người tiêu dùng, thị trường Trung Quốc đã có một số cải thiện. Lưu lượng khách đến cửa hàng bán lẻ quý 3 tăng so với cùng kỳ, số lượng khách hàng mới đạt mức tăng trưởng hai chữ số, tốc độ tăng nhanh hơn quý 2; tỷ lệ mua lại tương đương so với cùng kỳ, tỷ lệ giữ chân năm thứ hai cải thiện, số lượng thành viên tiêu dùng xuyên IP, xuyên danh mục cũng đang tăng lên.
Hệ thống thành viên ở nước ngoài vẫn đang được xây dựng. Hiện tại, ngoại trừ hai ba thị trường, hệ thống thành viên đã được triển khai tại các thị trường khác, việc thu hút thành viên cũng được đưa vào vận hành cửa hàng và đánh giá. Tuy nhiên, tỷ trọng doanh số từ thành viên tại khu vực châu Á - Thái Bình Dương vẫn thấp hơn Trung Quốc, mức độ trưởng thành của tiêu dùng xuyên kênh cũng có khoảng cách.
Về sản phẩm, Pop Mart đang mở rộng danh mục IP. Twinkle Twinkle có hiệu quả tốt trong quý 3, Dimoo thu hút sự chú ý tại thị trường châu Âu và Mỹ thông qua hợp tác với Pixar, hoạt động kỷ niệm 20 năm của Molly gây chú ý tại Bangkok, Crybaby cũng có kế hoạch mở cửa hàng chủ đề đầu tiên tại Bangkok. Trong quý 3, sáu IP hàng đầu đóng góp hơn 60% doanh số của thị trường châu Á - Thái Bình Dương.
Những tiến triển này cho thấy vận hành đa IP vẫn đang được thúc đẩy. Nhưng ở giai đoạn hiện tại, vẫn chưa đủ để xác nhận rằng một IP nào đó trong số đó có thể tái tạo quy mô doanh số của Labubu.
Đóng góp của nội dung và các danh mục sản phẩm mới cũng cần thời gian. Phim Labubu vẫn đang ở giai đoạn kịch bản, dự án hoạt hình đang được thảo luận với đối tác nước ngoài, ban lãnh đạo dự kiến sẽ không tăng mạnh ngân sách nội dung trong ngắn hạn. Cửa hàng tráng miệng, cửa hàng POPOP và cửa hàng phong cách sống Hirono đang được triển khai quy mô nhỏ, tiến độ của danh mục đồ chơi lắp ghép tương đối chậm hơn.
Mục tiêu giá 100 HKD do JPMorgan đưa ra tương ứng với bội số P/E dự phóng năm 2027 là 12 lần, tức là lấy EPS dự phóng năm 2027 nhân với bội số định giá 12 lần. Ngân hàng này đã áp dụng bội số định giá tương tự như đối với cổ phiếu tiêu dùng không thiết yếu của Trung Quốc, phản ánh đánh giá thận trọng về tăng trưởng chậm lại và áp lực biên lợi nhuận.
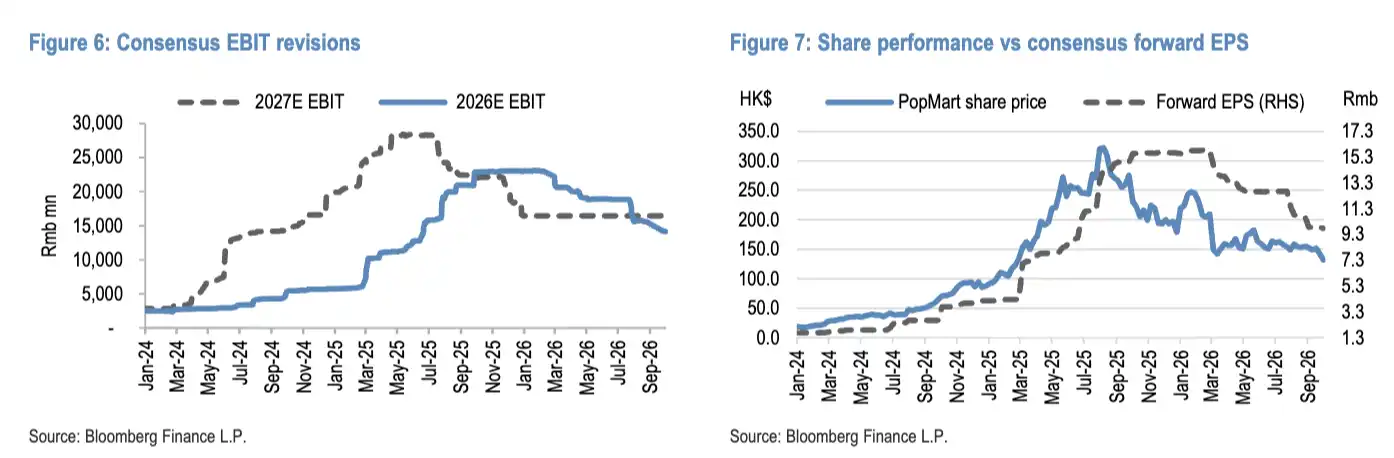
Các biến số cần xác minh tiếp theo đã khá rõ ràng: liệu doanh số quý IV có ngừng giảm so với quý trước hay không, liệu các cửa hàng ở nước ngoài có cải thiện được lợi nhuận hoạt động hay không, và liệu các IP ngoài Labubu có tiếp tục mở rộng đóng góp doanh thu hay không. Việc tồn kho giảm đã cung cấp tín hiệu cải thiện, nhưng liệu kỳ vọng lợi nhuận có thể ổn định hay không vẫn phụ thuộc vào tốc độ phục hồi doanh số và tiêu hóa chi phí.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan