Morgan Stanley phân tích: Báo cáo tài chính quý 2 của TSMC sắp đến, biên lợi nhuận gộp 66% còn giữ được bao lâu?

TL;DR
· TSMC sẽ tổ chức họp báo cáo kết quả kinh doanh quý 2 vào ngày 16 tháng 7, với các điểm chính là nhu cầu AI/HPC, tiến độ 2nm và triển vọng biên lợi nhuận gộp.
· Doanh thu quý 1 của công ty đạt 35,9 tỷ USD, biên lợi nhuận gộp 66,2%; hướng dẫn quý 2 là doanh thu từ 39 tỷ đến 40,2 tỷ USD, biên lợi nhuận gộp từ 65,5% đến 67,5%.
· HPC đã chiếm 61% doanh thu quý 1, các quy trình tiên tiến từ 7nm trở xuống chiếm 74% doanh thu wafer, hiệu suất tính toán cao và các nút tiên tiến vẫn là xu hướng tăng trưởng chính.
· TSMC dự kiến tăng trưởng doanh thu USD năm 2026 hơn 30%, chi tiêu vốn sẽ tiến gần đến mức cao của khoảng 52 tỷ đến 56 tỷ USD.
· Đơn đặt hàng AI vẫn mạnh, nhưng việc leo thang 2nm, tăng khấu hao, chi phí xây dựng nhà máy ở nước ngoài và nhịp độ đơn hàng của khách hàng đều sẽ ảnh hưởng đến khả năng duy trì biên lợi nhuận cao.
TSMC sẽ tổ chức họp báo cáo kết quả kinh doanh quý 2 vào lúc 14:00 giờ Đài Loan ngày 16 tháng 7 năm 2026, và bước vào giai đoạn im lặng từ ngày 6 đến 15 tháng 7.
Điểm đáng chú ý của cuộc họp này không chỉ là tăng trưởng doanh thu. Là nhà sản xuất wafer lớn nhất thế giới, TSMC một mặt kết nối với các khách hàng chip di động như Apple, Qualcomm, mặt khác đáp ứng nhu cầu về AI accelerator, chip tự phát triển trên đám mây và tính toán hiệu suất cao. Báo cáo tài chính quý 2 sẽ trực tiếp xác minh ba vấn đề: liệu đơn đặt hàng AI có tiếp tục mạnh mẽ không, việc leo thang 2nm có suôn sẻ không, và biên lợi nhuận gộp gần 66% có thể duy trì được bao lâu.
Trong năm qua, nhu cầu AI đã liên tục đẩy cao doanh thu, tỷ suất lợi nhuận và chi tiêu vốn của TSMC. Thị trường hiện quan tâm hơn đến việc liệu tăng trưởng cao từ AI/HPC có thể tiếp tục chuyển hóa thành biên lợi nhuận cao hay không.
Báo cáo tài chính quý 2, trước tiên xem biên lợi nhuận gộp có thể giữ vững ở mức cao không
TSMC đã công bố một bảng thành tích mạnh mẽ trong quý 1. Doanh thu USD quý 1 của công ty đạt 35,9 tỷ USD, biên lợi nhuận gộp đạt 66,2%, tỷ suất lợi nhuận hoạt động là 58,1%. Theo đồng Đài tệ, doanh thu quý 1 đạt 1,134103 nghìn tỷ, lợi nhuận ròng 572,480 tỷ, EPS là 22,08 đồng; doanh thu tăng 35,1% so với cùng kỳ, lợi nhuận ròng tăng 58,3% so với cùng kỳ.
Hướng dẫn quý 2 vẫn nằm trong khoảng cao. TSMC dự kiến doanh thu USD quý 2 đạt từ 39 tỷ đến 40,2 tỷ USD, biên lợi nhuận gộp từ 65,5% đến 67,5%.
Điều này có nghĩa là, vào ngày 16 tháng 7, thị trường không chỉ xem doanh thu có nằm trong khoảng hướng dẫn hay không, mà còn xem biên lợi nhuận gộp có thể tiếp tục duy trì trên 65% hay không. Định giá và kỳ vọng lợi nhuận hiện tại của TSMC đã được xây dựng dựa trên các giả định về nhu cầu AI/HPC mạnh mẽ, nguồn cung quy trình tiên tiến thắt chặt và tỷ lệ sử dụng công suất duy trì ở mức cao.
Doanh thu hàng tháng đã phát tín hiệu rằng nhu cầu vẫn mạnh. Doanh thu tháng 5 năm 2026 của TSMC đạt 4169,75 tỷ Đài tệ, tăng 30,1% so với cùng kỳ; doanh thu lũy kế từ tháng 1 đến tháng 5 đạt 1,961804 nghìn tỷ Đài tệ, tăng 30,0% so với cùng kỳ.
Tuy nhiên, tăng trưởng doanh thu không đồng nghĩa với tăng trưởng lợi nhuận. Giai đoạn đầu mở rộng sản xuất các tiến trình tiên tiến sẽ kéo theo chi phí đầu tư thiết bị, khấu hao tăng và chi phí tối ưu hóa tỷ lệ đạt yêu cầu. Cuối cùng, yếu tố quyết định phản ứng của thị trường vẫn là tỷ suất lợi nhuận gộp thực tế của Q2 và phát biểu của ban lãnh đạo về tỷ suất lợi nhuận nửa cuối năm.
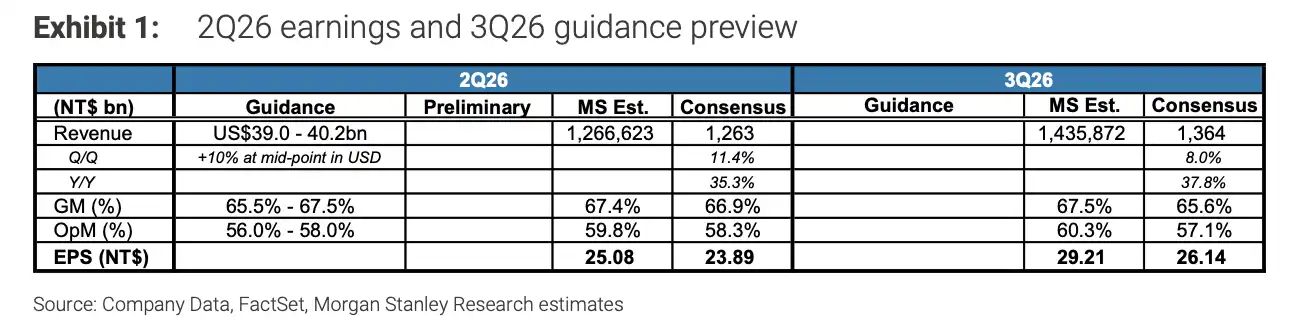
Morgan Stanley dự báo tỷ suất lợi nhuận gộp Q2 của TSMC đạt 67,4%, nằm ở mức cao trong hướng dẫn của công ty
AI/HPC vẫn là trụ cột mạnh nhất của TSMC
Nguồn tăng trưởng mạnh nhất hiện tại của TSMC vẫn là AI và điện toán hiệu năng cao. Ban lãnh đạo trong cuộc họp báo Q1 cho biết nhu cầu liên quan đến AI là "cực kỳ mạnh mẽ" và nâng dự báo tăng trưởng doanh thu bằng USD năm 2026 lên hơn 30%.
Cơ cấu doanh thu cũng củng cố nhận định này. Trong quý 1 năm 2026, HPC chiếm 61% doanh thu của TSMC, các tiến trình tiên tiến 7nm trở xuống chiếm 74% doanh thu từ wafer. Điều này không thể trực tiếp quy đổi thành tỷ trọng doanh thu từ AI, nhưng đủ để cho thấy rằng điện toán hiệu năng cao, các nút tiên tiến và nhu cầu từ khách hàng cao cấp đã trở thành mạch chính trong cơ cấu doanh thu của TSMC.
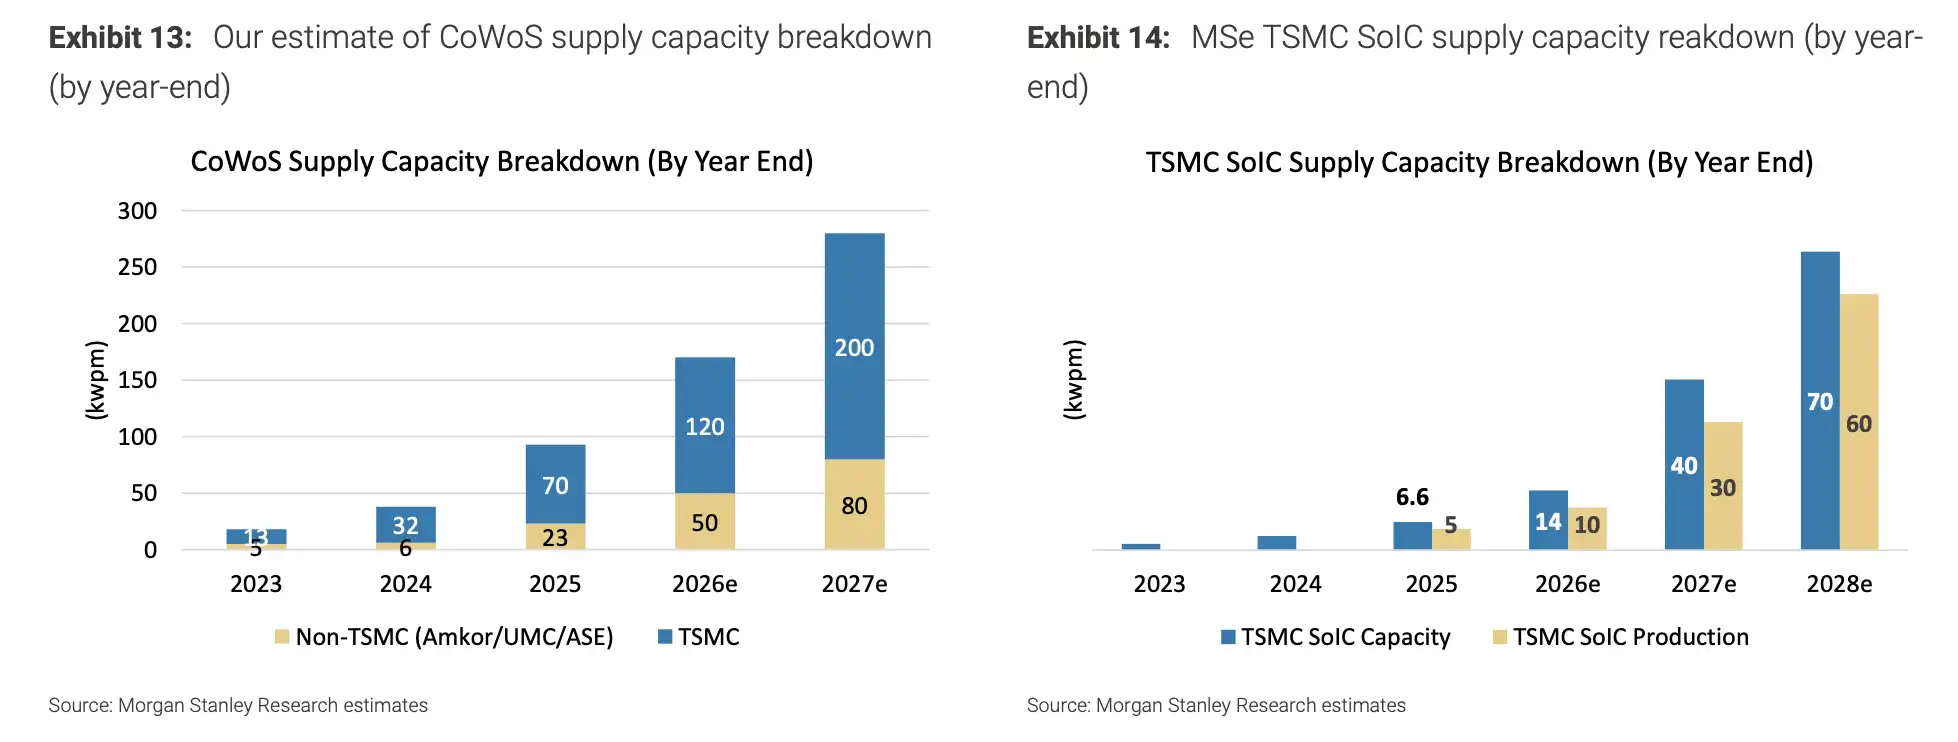
Nhu cầu chip AI thúc đẩy công suất đóng gói tiên tiến, CoWoS và SoIC vẫn là trọng tâm mở rộng sản xuất của TSMC
Tác động của chip AI đối với TSMC không chỉ đến từ số lượng đơn hàng, mà còn từ giá trị mỗi chip. Các bộ tăng tốc AI và chip tự phát triển trên nền tảng đám mây thường có diện tích lớn hơn, độ phức tạp sản xuất cao hơn và phụ thuộc nhiều hơn vào các tiến trình tiên tiến và đóng gói tiên tiến. Điều này sẽ đẩy giá trị đơn hàng lên cao và cũng giúp duy trì tình trạng căng thẳng của công suất cao cấp.
Chỉ cần chi tiêu vốn cho AI tiếp tục mở rộng, TSMC sẽ dễ dàng duy trì tỷ lệ sử dụng công suất và khả năng thương lượng. Đây cũng là lý do thị trường coi TSMC là điểm xác nhận hiệu suất chính trong chuỗi phần cứng AI.
Tuy nhiên, TSMC thường không xác nhận từng đơn hàng cụ thể của khách hàng như Apple, NVIDIA, Qualcomm trong báo cáo tài chính. Các nhà đầu tư chủ yếu phải dựa vào cơ cấu doanh thu, chi tiêu vốn, doanh thu hàng tháng và phát biểu của ban lãnh đạo để đánh giá cường độ nhu cầu thực tế. Do đó, các phát biểu về nhu cầu AI/HPC, tồn kho khách hàng và nhịp độ đơn hàng nửa cuối năm trong cuộc họp báo tháng 7 sẽ quan trọng hơn dữ liệu của từng quý.
Chi phí vốn gần chạm trần, áp lực biên lợi nhuận cũng gia tăng
TSMC đã đưa chi phí vốn cả năm 2026 lên mức cao trong khoảng 52 tỷ đến 56 tỷ USD. Động thái này cho thấy ban lãnh đạo không nhìn vào biến động đơn hàng ngắn hạn, mà là khoảng trống năng lực sản xuất dài hạn do nhu cầu AI/HPC mang lại.
Chi phí vốn cao hơn giúp TSMC khóa các đơn hàng tương lai, nhưng cũng kéo theo chi phí cao hơn. Dây chuyền sản xuất tiến trình tiên tiến đòi hỏi đầu tư khổng lồ, khấu hao thiết bị và nhà máy sẽ dần phản ánh vào báo cáo lợi nhuận. Việc xây dựng nhà máy ở nước ngoài như Mỹ, Nhật Bản, Đức có thể phân tán rủi ro địa chính trị, nhưng cũng mang lại chi phí vận hành, độ phức tạp quản lý và chi phí chuỗi cung ứng cao hơn.
Vì vậy, chi phí vốn gần chạm trần là con dao hai lưỡi. Khi nhu cầu mạnh, nó đại diện cho việc TSMC tiếp tục mở rộng lợi thế dẫn đầu; khi nhu cầu chậm lại, nó sẽ nhanh chóng chuyển thành áp lực lên biên lợi nhuận gộp.
Đây cũng là lý do thị trường liên tục chất vấn về biên lợi nhuận gộp. TSMC hiện không thiếu nhu cầu, sự khác biệt thực sự nằm ở chỗ liệu các đơn hàng này có thể tiếp tục được thực hiện với lợi nhuận cao hay không.
Quá trình leo dốc của 2nm, quyết định độ co giãn lợi nhuận giai đoạn tiếp theo
Ngoài kết quả Q2, 2nm là biến số quan trọng hơn của TSMC trong vài năm tới. Ban lãnh đạo trước đó cho biết N2 đã bước vào sản xuất khối lượng lớn trong quý 4 năm 2025, và đang leo dốc theo nhiều giai đoạn tại Tân Trúc và Cao Hùng, với nhu cầu đến từ smartphone và HPC/AI.
Đối với khách hàng, 2nm quyết định giới hạn hiệu năng của chip flagship thế hệ tiếp theo, bộ tăng tốc AI và chip điện toán hiệu năng cao. Đối với TSMC, 2nm quyết định giá cả, phân bổ năng lực sản xuất và mức biên lợi nhuận gộp của các tiến trình tiên tiến trong vài năm tới.
Thị trường hiện không quan tâm liệu 2nm có bước vào sản xuất khối lượng lớn hay không, mà là sau khi sản xuất, có thể mở rộng nguồn cung nhanh đến đâu, tỷ lệ chip tốt có thể tăng theo kế hoạch hay không, và nhu cầu ban đầu của khách hàng có đủ để bù đắp chi phí vốn khổng lồ hay không.
Nếu quá trình leo dốc của 2nm suôn sẻ, TSMC có thể tiếp tục nắm giữ nguồn cung tiến trình tiên tiến trong đỉnh cao nhu cầu AI, và duy trì khả năng thương lượng giá cho năng lực sản xuất cao cấp. Nếu tỷ lệ chip tốt, giao hàng thiết bị hoặc áp lực chi phí vượt quá dự kiến, ngay cả khi doanh thu tiếp tục tăng, biên lợi nhuận gộp cũng có thể bị ảnh hưởng.
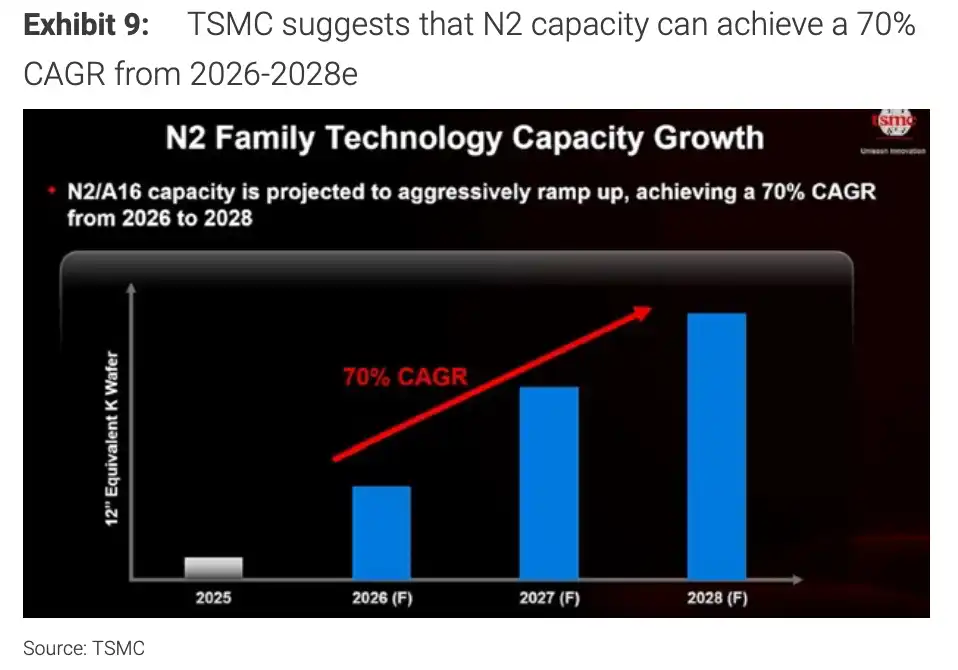
TSMC dự kiến năng lực sản xuất N2/A16 sẽ leo dốc nhanh chóng từ 2026 đến 2028, với CAGR khoảng 70%.
Ngày 16 tháng 7 thực sự cần nghe điều gì
Cuộc họp báo cáo kết quả kinh doanh ngày 16 tháng 7, trọng tâm không chỉ là liệu TSMC có hoàn thành hướng dẫn Q2 hay không.
Quan trọng hơn, ban lãnh đạo sẽ mô tả như thế nào về nhu cầu AI/HPC trong nửa cuối năm, năng lực đóng gói tiên tiến, tiến độ leo thang của tiến trình 2nm, kế hoạch chi tiêu vốn và triển vọng biên lợi nhuận gộp.
Nếu TSMC tiếp tục duy trì đánh giá nhu cầu mạnh mẽ, đồng thời giữ vững biên lợi nhuận gộp trong khoảng hướng dẫn từ 65,5% đến 67,5%, niềm tin của thị trường vào chuỗi phần cứng AI sẽ tiếp tục được củng cố. Nếu ban lãnh đạo đưa ra tín hiệu thận trọng hơn về đơn hàng khách hàng, tồn kho hoặc áp lực chi phí, các nhà đầu tư sẽ đánh giá lại liệu tăng trưởng cao của chuỗi cung ứng AI có thể kéo dài bao lâu.
Sức mạnh hiện tại của TSMC đến từ nhu cầu AI/HPC, sự khan hiếm của tiến trình sản xuất tiên tiến và việc mở rộng năng lực với chi tiêu vốn cao. Rủi ro cũng nằm trên cùng một chuỗi: nhu cầu, giá cả, tỷ lệ thành phẩm, khấu hao và thực thi ở nước ngoài; chỉ cần một mắt xích không đạt kỳ vọng, biên lợi nhuận gộp gần 66% sẽ bị thử thách trước tiên.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan