Goldman Sachs giải mã: Báo cáo tài chính của Micron bùng nổ, tại sao Goldman Sachs vẫn chỉ xếp hạng Neutral?

TL;DR
· Doanh thu, biên lợi nhuận gộp và EPS quý 3 của Micron đều vượt kỳ vọng, Goldman Sachs nâng mục tiêu giá lên 1100 USD nhưng vẫn duy trì xếp hạng Trung lập.
· 14 trong số 16 thỏa thuận khách hàng chiến lược tương ứng với doanh thu nền tảng khoảng 100 tỷ USD, tiền gửi và cam kết tài chính của khách hàng đạt 22 tỷ USD.
· Hợp đồng dài hạn nâng cao khả năng nhìn thấy doanh thu, nhưng nguồn cung tăng từ 2027 đến 2028 và giá HBM chậm lại vẫn là mối lo ngại chính.
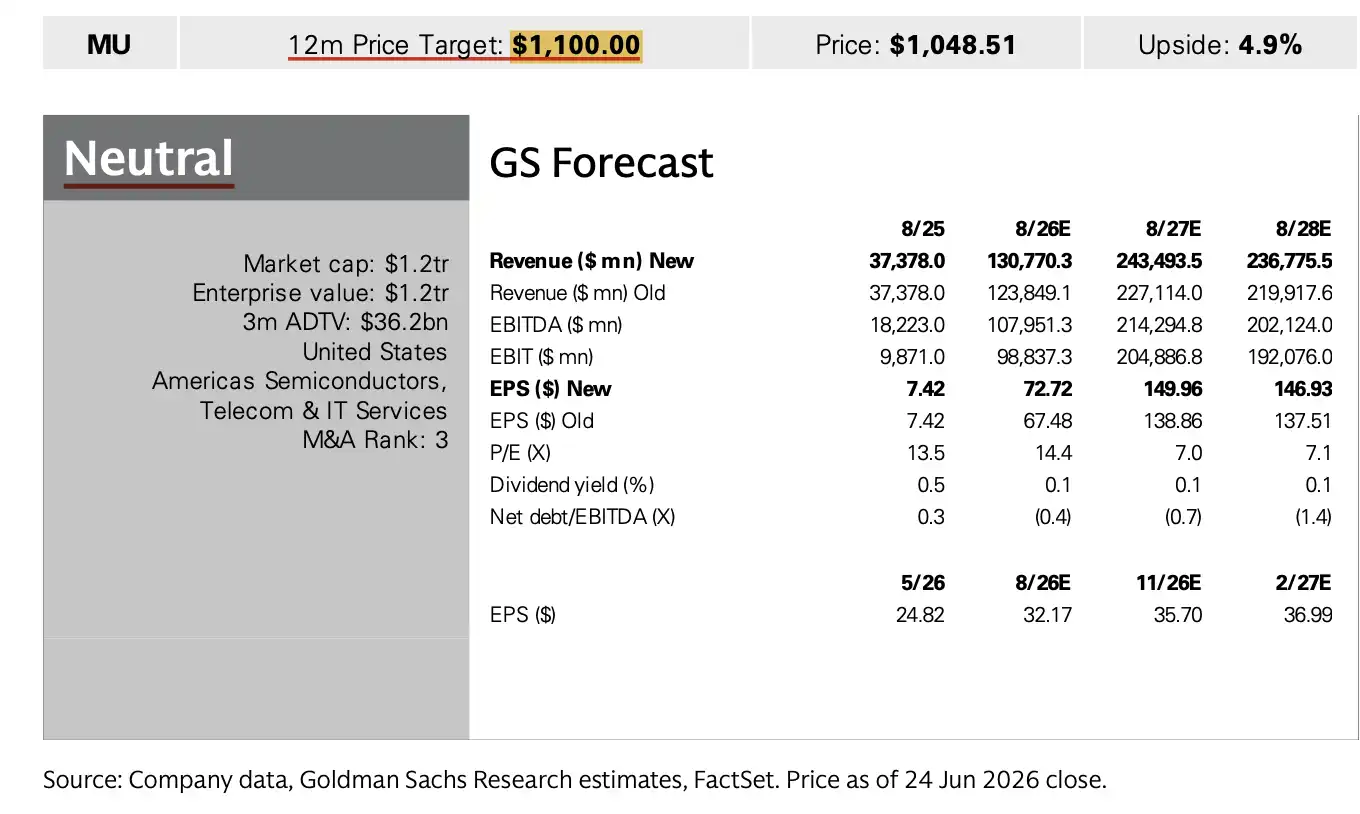
Sau khi Micron Technology công bố báo cáo tài chính đủ mạnh, Goldman Sachs đã nâng mục tiêu giá 12 tháng từ 900 USD lên 1100 USD, nhưng xếp hạng vẫn duy trì ở mức Trung lập.
Đối với nhà đầu tư, doanh thu, biên lợi nhuận gộp, EPS và hướng dẫn quý tiếp theo của Micron đều cao hơn đáng kể so với kỳ vọng. Nhu cầu lưu trữ từ máy chủ AI vẫn đang đẩy giá DRAM, HBM và NAND lên cao. Đồng thời, các thỏa thuận khách hàng dài hạn mà công ty tiết lộ cũng làm cho một phần doanh thu trong tương lai trở nên dễ dự đoán hơn.
Nhưng Goldman Sachs không mua thêm. Lý do là, ngành lưu trữ trong quá khứ khó đạt được định giá cao, không phải vì không kiếm được tiền trong chu kỳ tăng trưởng, mà vì thị trường không sẵn sàng trả bội số quá cao cho lợi nhuận đỉnh chu kỳ. Hợp đồng dài hạn có thể làm dịu biến động, nhưng chưa chứng minh được Micron đã thoát khỏi chu kỳ lưu trữ truyền thống.
Tính theo giá đóng cửa thông thường của Micron vào ngày 24 tháng 6 khoảng 1047 USD, mục tiêu giá 1100 USD của Goldman Sachs tương ứng với tiềm năng tăng khoảng 5%. Giá cổ phiếu sau giờ giao dịch đã tăng lên khoảng 1199 USD, cao hơn mục tiêu giá của Goldman Sachs. Điều này cũng giải thích tại sao việc nâng mục tiêu giá không đồng nghĩa với việc nâng xếp hạng.
Báo cáo tài chính và hướng dẫn đều vượt kỳ vọng, nhu cầu lưu trữ AI chưa hạ nhiệt
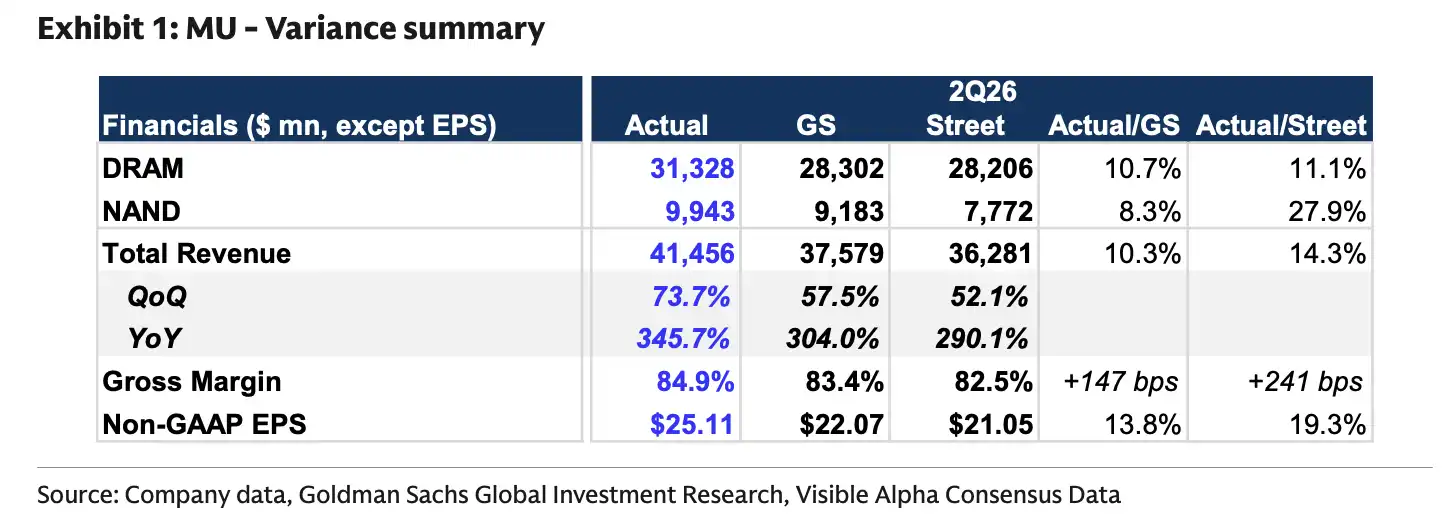
Theo báo cáo tài chính của Micron, doanh thu quý 3 năm tài chính 2026 đạt 41,456 tỷ USD, cao hơn ước tính trước đó của Goldman Sachs là 37,58 tỷ USD và cũng cao hơn kỳ vọng thị trường là 36,28 tỷ USD. Mặt lợi nhuận cũng mạnh mẽ, biên lợi nhuận gộp Non-GAAP là 84,9%, EPS Non-GAAP là 25,11 USD, đều cao hơn kỳ vọng thị trường.
Xét theo từng mảng kinh doanh, doanh thu DRAM đạt 31,33 tỷ USD, doanh thu NAND đạt 9,94 tỷ USD, cả hai mảng chính đều vượt kỳ vọng. Việc NAND vượt kỳ vọng đặc biệt đáng chú ý, cho thấy chu kỳ tăng trưởng lưu trữ này không chỉ được hỗ trợ bởi một dòng HBM, mà giá lưu trữ truyền thống và môi trường cung cầu cũng đang cải thiện.
Tín hiệu mạnh mẽ hơn đến từ hướng dẫn quý tiếp theo. Micron dự kiến doanh thu quý 4 năm tài chính 2026 đạt 50 tỷ USD, dao động trong khoảng 1 tỷ USD; Biên lợi nhuận gộp Non-GAAP khoảng 86%; EPS Non-GAAP là 31 USD, dao động trong khoảng 1 USD. Hướng dẫn này tiếp tục cao hơn kỳ vọng trước đó của thị trường.
Những con số này cho thấy, ít nhất trong ngắn hạn, nhu cầu từ máy chủ AI và điện toán hiệu năng cao vẫn đang hấp thụ nguồn cung mới, giá cả và biên lợi nhuận của các nhà sản xuất bộ nhớ chưa có dấu hiệu suy yếu rõ rệt. Chính vì vậy, Goldman Sachs đã nâng dự báo lợi nhuận ngắn và trung hạn của Micron, đồng thời tăng normalized EPS dùng để định giá từ 50 USD lên 62 USD. Với giả định giữ nguyên hệ số P/E 18 lần, giá mục tiêu được nâng từ 900 USD lên 1.100 USD.
Hợp đồng dài hạn trăm tỷ USD, tạo lớp đệm cho chu kỳ bộ nhớ
So với kết quả kinh doanh một quý, điều có thể thay đổi cuộc thảo luận về định giá hơn là các thỏa thuận khách hàng chiến lược mà Micron công bố.
Trong prepared remarks, Micron tiết lộ công ty đã ký 16 thỏa thuận khách hàng chiến lược, bao gồm các thị trường trung tâm dữ liệu, điện tử tiêu dùng, ô tô và các thị trường cuối khác. Các thỏa thuận này mang lại khoảng 22 tỷ USD tiền gửi mặt bằng và các cam kết tài chính liên quan, trong đó 14 thỏa thuận, theo mức giá tối thiểu, tương ứng với tổng doanh thu tích lũy còn lại khoảng 100 tỷ USD.
Hầu hết các thỏa thuận này có thời hạn 5 năm, các thỏa thuận liên quan đến ô tô thường có thời hạn 3 năm, phạm vi bao phủ kéo dài đến cuối năm 2030. Các thỏa thuận thường bao gồm mục tiêu doanh thu take-or-pay hàng năm, nghĩa là ngay cả khi khách hàng không nhận hàng đầy đủ, họ vẫn phải chịu trách nhiệm mua hàng theo thỏa thuận. Nhiều thỏa thuận còn thiết lập mức giá sàn và giá trần.
Đây chính là điểm mà Goldman Sachs cho là "tích cực đáng kể". DRAM và NAND từ lâu đã chịu ảnh hưởng từ biến động cung cầu, lợi nhuận giảm nhanh khi giá giảm. Trước đây, thị trường không muốn định giá cao hơn cho các nhà sản xuất bộ nhớ, về cơ bản là lo ngại lợi nhuận cao hiện tại không thể duy trì.
Nếu các thỏa thuận khách hàng dài hạn có thể khóa một phần sản lượng, giá sàn và khoản trả trước của khách hàng, thì khả năng hiển thị doanh thu và biên lợi nhuận gộp trong tương lai của Micron sẽ được cải thiện. Theo công bố của công ty, biên lợi nhuận gộp từ các thỏa thuận này cao hơn đỉnh chu kỳ trước đây, nằm trong khoảng thấp 60%. Đối với nhà đầu tư, điều này có nghĩa là Micron không còn hoàn toàn phụ thuộc vào giá giao ngay và đơn hàng ngắn hạn.
Hợp đồng dài hạn tăng khả năng hiển thị, nhưng chưa viết lại toàn bộ chu kỳ
Tuy nhiên, hợp đồng dài hạn trăm tỷ USD không thể được hiểu là Micron đã khóa toàn bộ doanh thu tương lai.
Hiện tại, các thỏa thuận này bao phủ khoảng 20% sản lượng DRAM dự kiến và khoảng một phần ba sản lượng NAND dự kiến. Micron hy vọng theo thời gian, các thỏa thuận tương tự sẽ bao phủ khoảng 50% hoặc hơn doanh thu dự kiến, nhưng đây vẫn là mục tiêu, chưa phải kết quả đã hoàn thành.
Ràng buộc thực sự nằm ở khâu thực thi. Việc khách hàng có tiếp tục lấy hàng hay không, mức độ thực thi các điều khoản take-or-pay ra sao, và giá bộ nhớ trong tương lai có duy trì ở mức cao hay không, tất cả đều ảnh hưởng đến chất lượng lợi nhuận cuối cùng mà các thỏa thuận này mang lại.
Vì vậy, hợp đồng dài hạn giống như thêm một lớp đệm cho Micron, chứ không hoàn toàn xóa bỏ chu kỳ. Khi nhu cầu vẫn mạnh, hợp đồng dài hạn giúp khóa năng lực sản xuất và dòng tiền; khi giá biến động trong tương lai, mức giá sàn và khoản trả trước của khách hàng có thể khiến lợi nhuận đi xuống không hoàn toàn theo thị trường giao ngay. Nhưng nếu nguồn cung toàn ngành tăng lên đáng kể, giá bộ nhớ vẫn có thể chịu áp lực trở lại.
Goldman Sachs giữ Neutral, câu hỏi chính nằm ở sau năm 2027
Goldman Sachs giữ Neutral, lý do cốt lõi vẫn là chu kỳ cung ứng.
Theo thông tin chính thức từ Micron, chi tiêu vốn trong FY4Q26 khoảng 10 tỷ USD, và cả năm FY2026 khoảng 27 tỷ USD. Công ty cũng cho biết, chi tiêu vốn hàng quý trong FY2027 sẽ cao hơn mức FY4Q26, và hơn một nửa mức tăng so với cùng kỳ đến từ chi tiêu vốn xây dựng.
Mô hình của Goldman Sachs giả định thêm rằng chi tiêu vốn của Micron trong FY2027 có thể đạt 50 tỷ USD. Con số này không phải là hướng dẫn chính thức từ Micron, mà là ước tính của Goldman Sachs về nhịp độ mở rộng sản xuất của công ty. Nếu giả định này thành hiện thực, điều đó có nghĩa là ngành lưu trữ sẽ tiếp tục tăng cường đầu tư trong giai đoạn lợi nhuận cao, và khi năng lực sản xuất mới gia nhập thị trường sau năm 2027, áp lực giá có thể xuất hiện trở lại.
Lịch trình năng lực sản xuất đang được tiến hành. Micron cho biết, ID1 ở Idaho dự kiến cho ra những tấm wafer đầu tiên vào giữa năm 2027, ID2 dự kiến tiến triển vào cuối năm 2028. Nhà máy đầu tiên ở New York đã được khởi công vào tháng 1 năm nay. Năng lực đóng gói tiên tiến ở Singapore dự kiến sẽ đóng góp đáng kể vào năng lực đóng gói HBM vào nửa đầu năm 2027.
Những dự án này có lợi cho khả năng cạnh tranh dài hạn của Micron, nhưng không hoàn toàn tích cực cho chu kỳ giá. Biên lợi nhuận của HBM cao hơn, cũng dễ thu hút các công ty mở rộng sản xuất hơn. Đến năm 2027-2028, khi nguồn cung mới từ HBM và DRAM truyền thống dần được giải phóng, mức giá cao và biên lợi nhuận gộp cao hiện tại được hỗ trợ bởi nhu cầu AI và sự khan hiếm bộ nhớ vẫn sẽ phải đối mặt với thử thách.
Sau báo cáo tài chính mạnh nhất, sự khác biệt chuyển sang việc nguồn cung có thể thắt chặt trong bao lâu
Tín hiệu từ báo cáo tài chính lần này của Micron nhìn chung là tích cực. Hướng dẫn mạnh mẽ cho thấy nhu cầu AI vẫn đang thúc đẩy DRAM, NAND và HBM. Các thỏa thuận khách hàng dài hạn cho thấy một số khách hàng lớn sẵn sàng khóa nguồn cung bằng các khoản trả trước, cam kết mua tối thiểu và điều khoản giá. Việc nâng giá mục tiêu cũng phản ánh sự điều chỉnh tăng của Goldman Sachs đối với trung tâm lợi nhuận của Micron.
Tuy nhiên, Goldman Sachs không nâng xếp hạng lên Mua, chính vì vấn đề then chốt vẫn chưa được giải quyết: tình trạng khan hiếm bộ nhớ này sẽ kéo dài bao lâu?
Cơ sở lạc quan rất rõ ràng. Kết quả kinh doanh quý 3 năm tài chính và hướng dẫn quý 4 năm tài chính đều cao hơn đáng kể so với kỳ vọng, các thỏa thuận với khách hàng cung cấp mức giá sàn bảo vệ cho một phần doanh thu tương lai, và máy chủ AI vẫn đang thúc đẩy nhu cầu đối với bộ nhớ cao cấp.
Rủi ro cũng tập trung ở một số điểm. Tỷ lệ bao phủ của các thỏa thuận vẫn còn hạn chế, việc khách hàng thực tế lấy hàng còn phụ thuộc vào nhu cầu cuối; chi tiêu vốn cho năm tài chính 2027 sẽ tiếp tục tăng, nguồn cung mới đang trên đường đến; đến năm 2027-2028, sau khi nguồn cung HBM và DRAM truyền thống được giải phóng, liệu biên lợi nhuận gộp và EPS cao hiện tại có thể duy trì hay không vẫn chưa có kết luận.
Vì vậy, kết luận của báo cáo này không phải là Goldman Sachs hoàn toàn chuyển sang lạc quan về Micron, mà là Micron đang sử dụng các thỏa thuận dài hạn với khách hàng và khoản trả trước của khách hàng để tăng tính minh bạch cho lợi nhuận theo chu kỳ – vốn là thứ khó định giá nhất trong ngành lưu trữ.
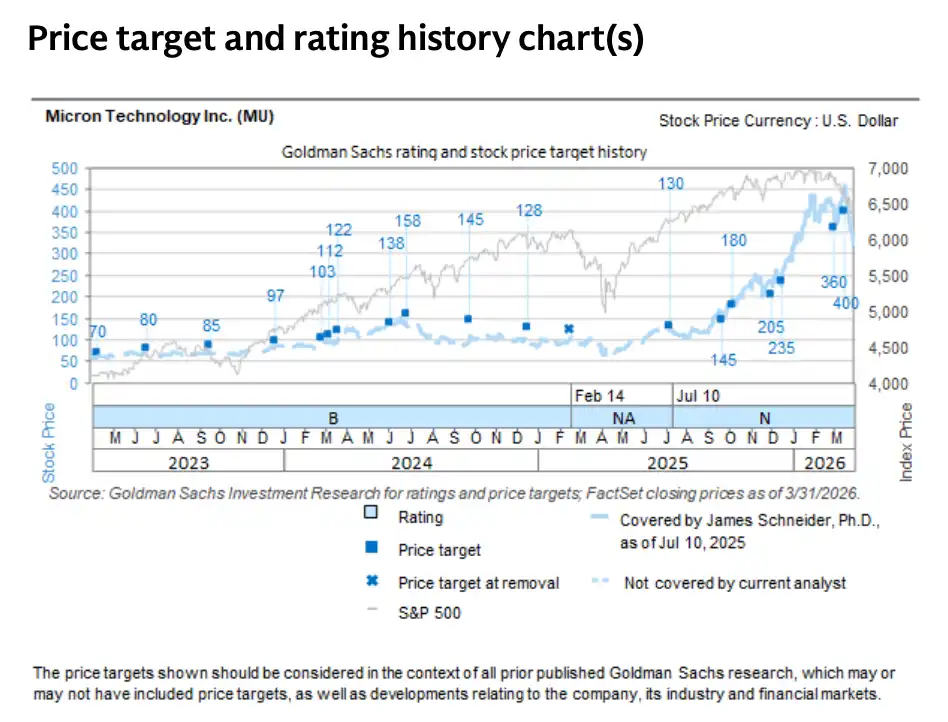
Hình trên là lịch sử giá mục tiêu và xếp hạng của Goldman Sachs dành cho Micron. Có thể thấy, giá cổ phiếu Micron đã tăng rõ rệt kể từ nửa cuối năm 2025, giá mục tiêu của Goldman Sachs cũng được điều chỉnh tăng nhiều lần, nhưng xếp hạng vẫn giữ Neutral sau khi khôi phục phạm vi theo dõi.
Vấn đề nằm ở chỗ, chu kỳ mở rộng sản xuất đã bắt đầu, và các nhà đầu tư vẫn cần xác nhận rằng nguồn cung mới từ năm 2027 đến 2028 sẽ không kéo biên lợi nhuận cao hiện tại trở lại chu kỳ truyền thống.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan