Wash lần đầu chủ trì FOMC: Fed giảm hướng dẫn lãi suất, trái phiếu Mỹ sẽ đắt đỏ hơn sao?

TL;DR
· Warsh lần đầu chủ trì cuộc họp FOMC tháng 6, Fed giữ nguyên lãi suất nhưng cắt giảm định hướng chính sách trong tuyên bố.
· 9 trong số 18 quan chức gửi dự báo dự kiến ít nhất một lần tăng lãi suất vào năm 2026, riêng Warsh không gửi biểu đồ dot plot.
· Việc giảm định hướng có thể làm gia tăng biến động trái phiếu kho bạc Mỹ và đẩy chi phí vay lên cao, nhưng cải cách có tiếp tục hay không vẫn chưa được xác định.
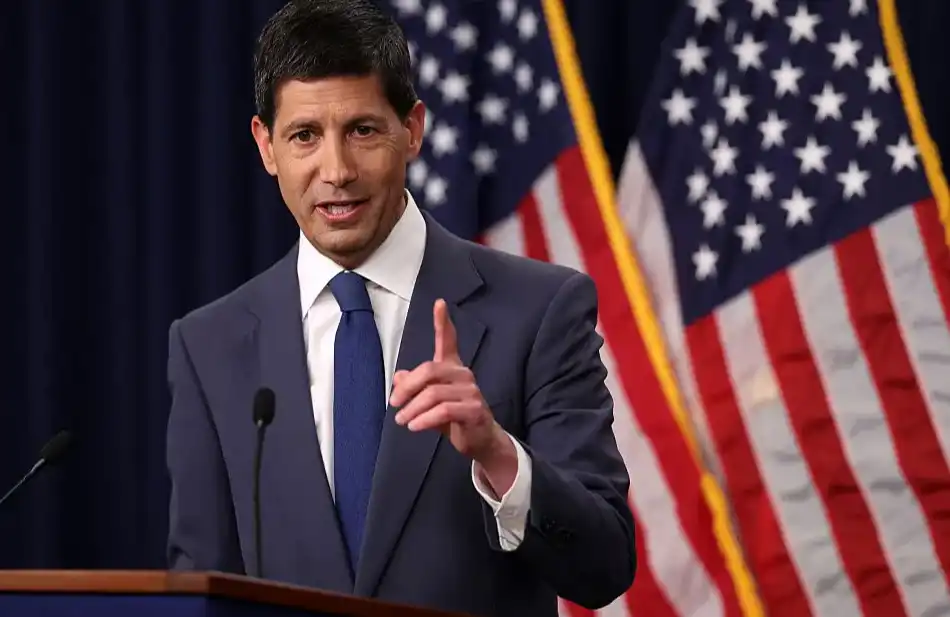
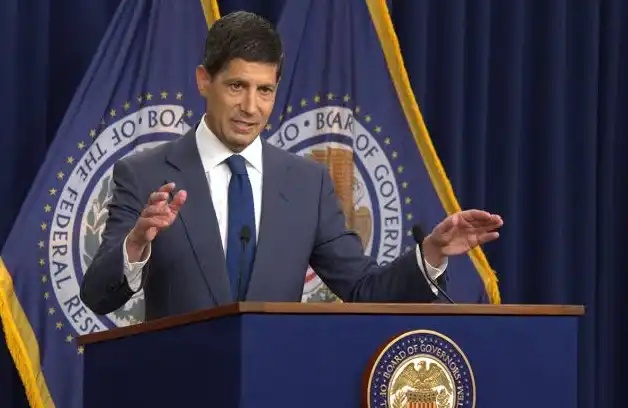
Chủ tịch mới của Fed, Kevin Warsh, trong lần đầu tiên chủ trì cuộc họp FOMC từ ngày 16 đến 17 tháng 6, đã chọn đưa ra ít định hướng lãi suất hơn. Fed giữ nguyên lãi suất quỹ liên bang ở mức 3,50%-3,75%, nhưng tuyên bố sau cuộc họp đã loại bỏ một phần định hướng tương lai về lộ trình lãi suất, và bản thân Warsh cũng không gửi dự báo biểu đồ dot plot. Đối với thị trường trái phiếu, đây không phải là một điều chỉnh văn bản đơn giản. Trong hơn một thập kỷ qua, định hướng tương lai và biểu đồ dot plot luôn là cột mốc quan trọng để các nhà giao dịch đánh giá xu hướng lãi suất. Khi các cột mốc giảm đi, nhà đầu tư có thể cần lợi suất cao hơn để bù đắp rủi ro đánh giá chính sách.
Chủ tịch mới không gửi "dot", Fed ít đưa ra câu trả lời cho thị trường
Theo trang web của Fed, Warsh tuyên thệ nhậm chức Chủ tịch Fed và Thống đốc vào ngày 22 tháng 5 năm 2026, và FOMC cùng ngày đã nhất trí bầu ông làm Chủ tịch. Chưa đầy một tháng sau, ông đã thay đổi cách thức truyền thông của Fed trong cuộc họp đầu tiên.
Biểu đồ dot plot là tổng hợp dự báo của các quan chức Fed về mức lãi suất chính sách trong tương lai, mỗi chấm đại diện cho đánh giá của một quan chức. Nó không phải là cam kết, nhưng từ lâu đã được thị trường coi là cửa sổ để quan sát xu hướng nội bộ của FOMC. "Chấm" của Chủ tịch đặc biệt được chú ý vì nó giúp nhà đầu tư đánh giá khoảng cách giữa dự báo của ủy ban và phản ứng chính sách thực tế.
Lần này, Warsh chọn không gửi dự báo biểu đồ dot plot của riêng mình. Trong số 18 quan chức gửi dự báo, có 9 người dự kiến ít nhất một lần tăng lãi suất vào năm 2026. Theo cách tính này, bản thân dự báo không hề ôn hòa. Ở khía cạnh tuyên bố, việc giảm định hướng lộ trình; ở khía cạnh dự báo, lại cho thấy rủi ro lãi suất và lạm phát vẫn còn. Thị trường đối mặt với một tổ hợp khó giải mã hơn: Fed không muốn tiếp tục "dẫn đường" rõ ràng, nhưng dự báo của các quan chức lại nhắc nhở rằng chính sách có thể không nhanh chóng chuyển sang nới lỏng như thị trường mong đợi.
Warsh thừa nhận trong cuộc họp báo rằng những thay đổi này "rất nhiều đối với thị trường". Ông đồng thời thành lập một nhóm công tác để xem xét các sắp xếp về truyền thông, dự báo kinh tế, họp báo của Fed. Việc có tiếp tục giảm số lượng họp báo, làm suy yếu thêm biểu đồ dot plot hay không, hiện vẫn chưa được quyết định.
Thị trường trái phiếu lo ngại, sự bất định sẽ đổi lấy lợi suất cao hơn
Mối lo ngại trực tiếp của các nhà đầu tư trái phiếu là biến động thị trường có thể gia tăng, và vốn dài hạn sẽ yêu cầu lợi suất cao hơn để bù đắp. Đối với nhà đầu tư thông thường, logic không phức tạp: nếu Fed đưa ra ít gợi ý về lãi suất tương lai hơn, những người mua trái phiếu dài hạn sẽ phải chịu nhiều rủi ro đánh giá chính sách hơn. Một khi lợi suất tăng lên, áp lực sẽ truyền đến chi phí huy động vốn của chính phủ Mỹ, doanh nghiệp và người dân.
Theo Reuters, sau cuộc họp ngày 17/6, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm tăng lên khoảng 4,207%, mức cao nhất kể từ tháng 2/2025. Ngày 23/6, lợi suất kỳ hạn 2 năm có lúc chạm mức khoảng 4,236%, gần mức cao nhất trong 16 tháng. Lợi suất ngắn hạn nhạy cảm hơn với kỳ vọng chính sách của Fed, phản ứng này cho thấy thị trường đang hấp thụ cách thức truyền thông lãi suất không chắc chắn hơn.
Trái phiếu kho bạc Mỹ kỳ hạn 10 năm cũng bị tác động bởi nhiều yếu tố. Giá dầu gần đây, tình hình Trung Đông, kỳ vọng lạm phát và áp lực cung tài khóa đều ảnh hưởng đến lợi suất dài hạn, không thể đơn giản quy kết việc tăng lên cho cải cách truyền thông của Warsh. Nhưng việc Fed giảm định hướng chính sách thực sự khiến mỗi lần công bố dữ liệu lạm phát, việc làm và phát biểu của quan chức dễ bị phóng đại hơn.
Các nhà đầu tư tổ chức như JPMorgan Asset Management, Pimco, BNP Paribas tập trung lo ngại ở một điểm: nếu Fed giảm độ rõ ràng trong truyền thông, thị trường sẽ dùng nhiều phỏng đoán hơn để lấp đầy khoảng trống. Tiffany Wilding của Pimco dự đoán, trong tương lai truyền thông của Fed có thể mơ hồ hơn, các cuộc họp báo cũng có thể giảm, rủi ro sự kiện sẽ tăng theo.
Warsh muốn phá vỡ "buồng vọng âm", một số nhà đầu tư lại hoan nghênh biến động
Việc Warsh làm suy yếu định hướng chính sách không phải quyết định nhất thời. Ông từ lâu đã chỉ trích biểu đồ chấm và định hướng chính sách sẽ trói buộc Fed vào dự báo của chính mình, đồng thời khiến giá thị trường dao động quá mức xung quanh tín hiệu của ngân hàng trung ương, thay vì phản ánh đánh giá độc lập của nhà đầu tư về kinh tế và lạm phát.
Mối lo của ông nằm ở việc hình thành "buồng vọng âm" giữa Fed và thị trường. Fed đưa ra lộ trình, thị trường giao dịch xung quanh lộ trình đó, điều kiện tài chính thay đổi theo, lại tác động ngược lại đến đánh giá của Fed. Lâu dần, thị trường không còn chú ý đến nền kinh tế, mà là câu nói tiếp theo của Fed sẽ như thế nào.
Một số nhà đầu tư đồng tình với cách suy nghĩ này. Các chuyên gia từ Capital Group và BlackRock cho rằng giảm tính chắc chắn chưa hẳn là điều xấu. Nếu thị trường không thể dễ dàng đặt cược vào việc Fed sẽ mở đường trước, đòn bẩy và đầu cơ có thể thu hẹp, điều kiện tài chính cũng sẽ thắt chặt hơn. Khi lạm phát vẫn còn rủi ro tăng, điều này có thể giúp truyền dẫn chính sách.
Quan điểm của các quỹ phòng hộ vĩ mô còn trực tiếp hơn. Biến động tăng, cơ hội giao dịch cũng tăng. Trong nhiều năm qua, định hướng chính sách và biểu đồ chấm đã giảm bất ngờ chính sách, một số giao dịch trở nên đông đúc. Nếu Fed thời Warsh sẵn sàng giữ lại không gian bất ngờ hơn, giao dịch lãi suất, ngoại hối và đường cong lợi suất sẽ trở nên sôi động trở lại.
Công cụ thời khủng hoảng, được xem xét lại trong thời kỳ lãi suất cao
Định hướng chính sách và biểu đồ chấm ban đầu là một phần của công cụ chính sách tiền tệ sau khủng hoảng. Năm 2012, thời Bernanke đã giới thiệu biểu đồ chấm, khi đó Mỹ ở trong môi trường lãi suất gần bằng 0 kéo dài, Fed cần thông qua truyền thông để hạ thấp lãi suất dài hạn, nói với thị trường rằng lãi suất thấp sẽ duy trì lâu hơn, từ đó kích thích tín dụng và đầu tư.
Môi trường hiện tại đã khác. Lãi suất chính sách vẫn nằm trong khoảng 3,50%-3,75%, áp lực lạm phát chưa hoàn toàn lắng xuống, giá năng lượng và xung đột địa chính trị lại có thể đẩy kỳ vọng lạm phát tăng cao. Trong bối cảnh này, việc tiếp tục cung cấp quá nhiều gợi ý về lộ trình lãi suất cho thị trường dễ bị chỉ trích là khuyến khích nhà đầu tư đặt cược sớm vào sự thay đổi chính sách, làm suy yếu nỗ lực chống lạm phát.
Tranh cãi cũng nằm ở đây. Tính minh bạch từng được coi là bước tiến quan trọng của các ngân hàng trung ương hiện đại, giúp giảm hiểu lầm và hoảng loạn. Nhưng khi tính minh bạch trở thành sự phụ thuộc máy móc của thị trường vào lộ trình của ngân hàng trung ương, thì không gian linh hoạt trong chính sách của Fed cũng bị thu hẹp.
Hiện tại, Fed chưa hủy bỏ biểu đồ chấm (dot plot), cũng chưa tuyên bố cắt giảm các cuộc họp báo. Điều thực sự ảnh hưởng đến thị trường trái phiếu là mức độ mà nhóm công tác sẽ thúc đẩy cải cách này. Nếu chỉ giảm bớt các gợi ý về lộ trình trong tuyên bố, thị trường có thể dần thích nghi; nhưng nếu Chủ tịch Fed không công bố biểu đồ chấm trong thời gian dài, thậm chí giảm thêm tài liệu dự báo và các cuộc họp báo, thì thị trường trái phiếu sẽ phải đối mặt với một Fed có ít tín hiệu định hướng hơn.
Đối với Warsh, đây là bước đi nhằm giảm sự phụ thuộc của thị trường vào các gợi ý từ Fed. Đối với nhà đầu tư trái phiếu Mỹ, mỗi lần dữ liệu và phát biểu trong tương lai có thể trở nên khó giao dịch hơn, và cũng dễ phản ánh hơn vào chi phí vay mượn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan