Phiên bản AI của "khủng hoảng cho vay dưới chuẩn"? Dưới làn sóng cuồng nhiệt, 1,8 nghìn tỷ khoản nợ ngầm đang tích tụ trong bóng tối.
Tiêu đề gốc: "Mùi vị của cuộc khủng hoảng cho vay dưới chuẩn phiên bản AI? 1,8 nghìn tỷ USD rủi ro ngoại bảng đang trở thành quả bom hẹn giờ của bữa tiệc này"
Tác giả gốc: Bố Thục Tình, Wall Street News
Dưới làn sóng đầu tư cơ sở hạ tầng AI, một cuộc mở rộng nợ chưa từng có đang âm thầm hình thành – và phần nguy hiểm nhất trong đó chưa bao giờ xuất hiện trên bất kỳ bảng cân đối kế toán nào.
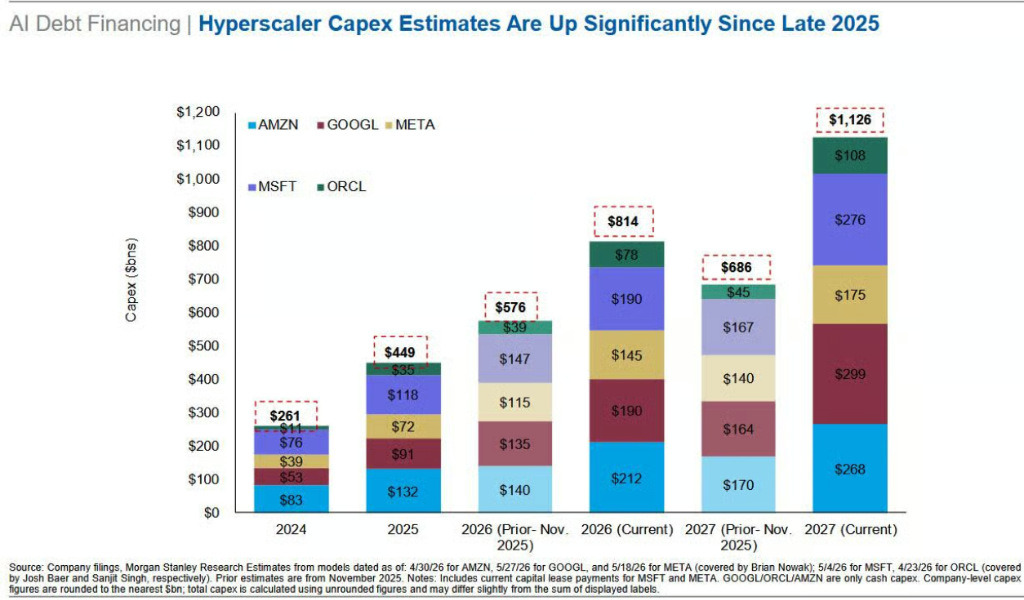
Báo cáo mới nhất của Goldman Sachs dự đoán, đến năm 2027, chi tiêu vốn của các doanh nghiệp điện toán đám mây siêu quy mô sẽ đạt từ 1,1 nghìn tỷ đến 1,4 nghìn tỷ USD, vượt xa kỳ vọng chung của thị trường. Tuy nhiên, theo nghiên cứu chuyên sâu của Morgan Stanley, con số đã khiến thị trường kinh ngạc này chỉ là phần nổi của tảng băng chìm.
Gần 1 nghìn tỷ USD cam kết mua hàng, hơn 800 tỷ USD hợp đồng thuê chưa có hiệu lực, cùng hàng chục tỷ USD thỏa thuận tài trợ từ nhà cung cấp, tạo thành khoảng 1,8 nghìn tỷ USD rủi ro ngoại bảng – những khoản nợ này nằm ngoài bảng cân đối kế toán, nhưng thực sự khóa chặt dòng tiền ra trong tương lai.
Thị trường hiện tại vẫn chưa định giá đầy đủ các rủi ro trên.
Morgan Stanley cảnh báo, tỷ lệ đòn bẩy của các doanh nghiệp điện toán đám mây siêu quy mô đã tăng vọt từ 0,9 lần lên 1,8 lần chỉ trong hai quý, tốc độ tăng chi tiêu vốn liên tục vượt qua tốc độ tăng doanh thu và dòng tiền tự do, trong khi áp lực khấu hao thực sự vẫn chưa đến.
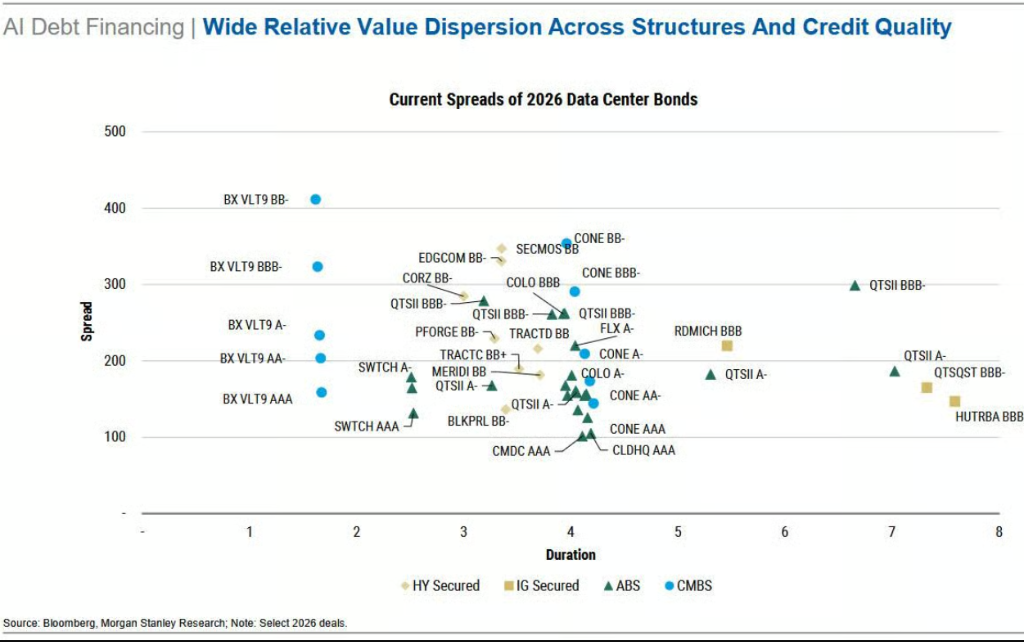
Đồng thời, các tổ chức tín dụng tư nhân như Apollo, Blackstone đang chuyển đòn bẩy sang cấp độ chuỗi cung ứng thông qua SPV (phương tiện mục đích đặc biệt), hình thành cấu trúc tài trợ có tính tuần hoàn cao và khó thẩm thấu. Một khi quá trình thương mại hóa AI không đạt kỳ vọng, hoặc khách hàng doanh nghiệp chuyển sang các giải pháp thay thế giá rẻ trên diện rộng, toàn bộ chuỗi tài trợ sẽ bộc lộ điểm yếu tập trung.
Cơn sốt phát hành nợ: AI đã trở thành biến số lớn nhất trên thị trường công khai
Theo "Báo cáo theo dõi tài trợ nợ AI" mới nhất của Morgan Stanley, tính đến cuối tháng 5 năm 2026, quy mô phát hành trái phiếu liên quan đến AI trên toàn cầu đã đạt 236 tỷ USD, tăng vọt 357% so với cùng kỳ năm 2025.
Morgan Stanley dự đoán, tổng lượng phát hành nợ AI trong cả năm sẽ vượt 570 tỷ USD, và trong nửa cuối năm, khi nhu cầu tài trợ chi tiêu vốn tập trung giải phóng, tốc độ phát hành sẽ còn tăng tốc hơn nữa.
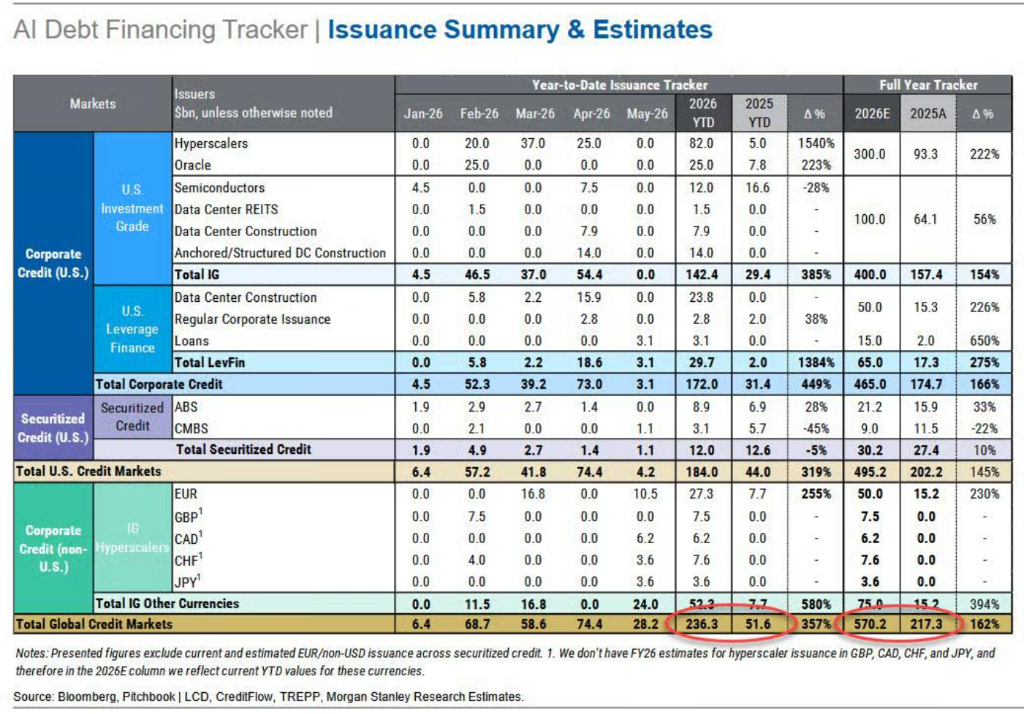
Trong tháng 4, lượng trái phiếu liên quan đến AI phát hành vượt 74 tỷ USD, đạt mức cao nhất trong năm, trong đó cấu trúc tài trợ dự án (dùng để xây dựng trung tâm dữ liệu) chiếm 85% nguồn cung trái phiếu lợi suất cao và 40% nguồn cung trái phiếu cấp đầu tư. Đồng thời, năm doanh nghiệp siêu quy mô đám mây gồm Amazon, Meta, Google, Microsoft và Oracle hiện chiếm 4% toàn bộ chỉ số trái phiếu cấp đầu tư.
Về mặt đòn bẩy, tỷ lệ đòn bẩy gộp tổng thể của các doanh nghiệp siêu quy mô đám mây đã tăng từ 0,9 lần trong quý 3 năm 2025 lên 1,8 lần hiện tại, tăng khoảng 0,3 lần mỗi quý, vượt qua mức đòn bẩy của toàn ngành năng lượng.
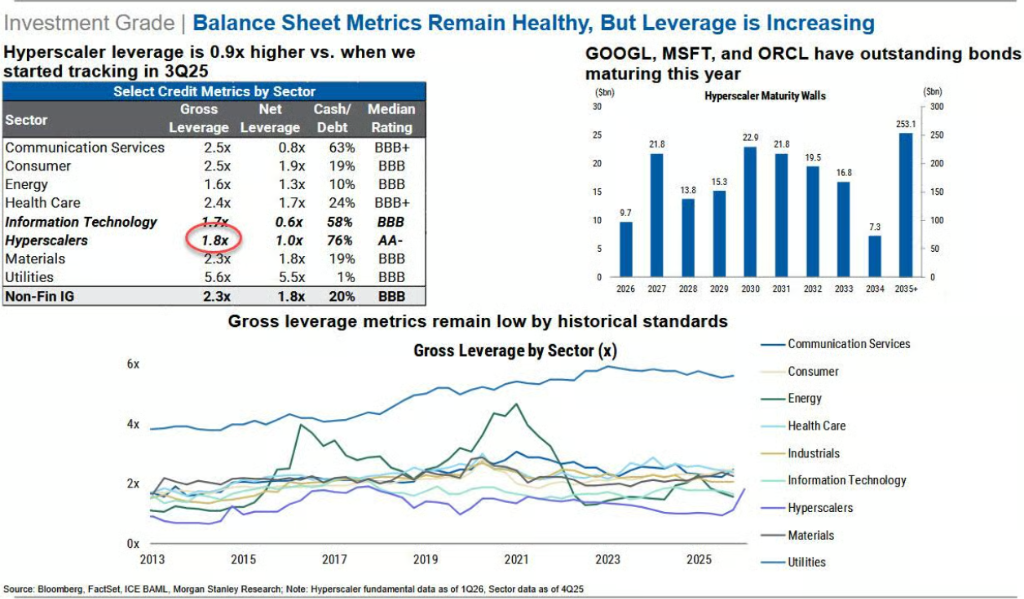
Morgan Stanley chỉ ra rằng, chịu áp lực từ nguồn cung, chênh lệch tín dụng liên quan đã dịch chuyển từ vùng AA sang vùng A và có thể tiếp tục mở rộng. Chênh lệch tín dụng của Meta hiện đã rộng hơn so với chuẩn CDX IG.
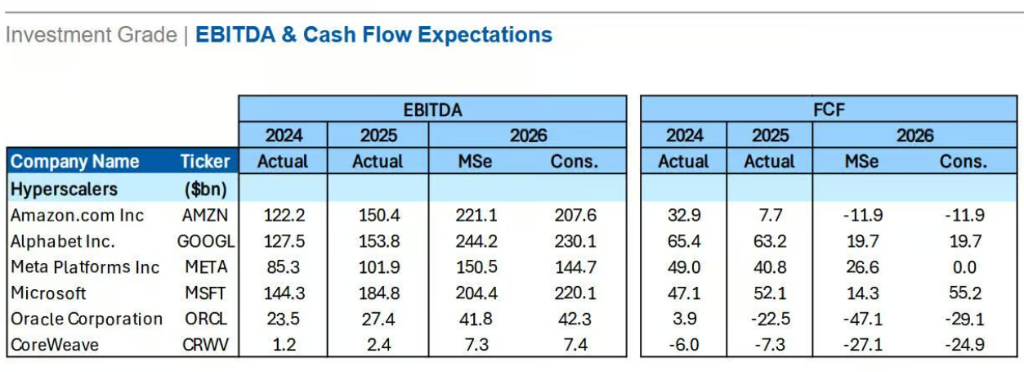
Về mặt dòng tiền tự do, Morgan Stanley dự báo dòng tiền tự do của Amazon và Meta trong năm 2026 sẽ tiến gần đến 0 hoặc thậm chí chuyển sang âm, khi đó nguồn tài trợ tăng thêm sẽ gần như hoàn toàn phụ thuộc vào nợ mới.
1,8 nghìn tỷ USD rủi ro ngoại bảng: Khoản nợ vô hình, dòng tiền ra bị khóa
Todd Castagno, thuộc nhóm Định giá, Kế toán và Thuế toàn cầu của Morgan Stanley, cho biết trong báo cáo rằng chỉ nhìn vào con số chi tiêu vốn sẽ đánh giá thấp nghiêm trọng cam kết tài chính thực sự của chu kỳ xây dựng AI. Ngoài chi tiêu vốn đã công bố, còn có ba loại rủi ro ngoại bảng chính:
Cam kết mua hàng khoảng 982 tỷ USD. Tổng giá trị hợp đồng mua dài hạn của các doanh nghiệp siêu quy mô đám mây và NVIDIA gần đạt 1 nghìn tỷ USD. Theo chuẩn mực kế toán, trừ khi doanh nghiệp dự kiến lỗ từ hợp đồng, các nghĩa vụ này không được ghi nhận là nợ phải trả cho đến khi hàng hóa được giao, do đó gần một nghìn tỷ USD dòng tiền ra trong tương lai hiện không được phản ánh dưới dạng bất kỳ khoản nợ nào trên bảng cân đối kế toán.
Đáng chú ý, hàng tồn kho và nghĩa vụ mua hàng của chính NVIDIA đã tăng lên khoảng 32% dự báo doanh thu đồng thuận cho năm tài chính 2027, cao hơn nhiều so với phạm vi lịch sử từ 15% đến 20%, rủi ro cam kết chuỗi cung ứng đã mở rộng sang phía nhà cung cấp chip.
Cam kết cho thuê chưa có hiệu lực khoảng 822 tỷ USD. Hơn 800 tỷ USD hợp đồng cho thuê đã ký nhưng chưa bắt đầu thực hiện, không được tính vào nợ cho thuê hiện tại. Ngoài ra, các thỏa thuận như thanh toán cho thuê biến đổi, quyền chọn gia hạn, bảo lãnh giá trị còn lại cũng nằm ngoài bảng cân đối kế toán.
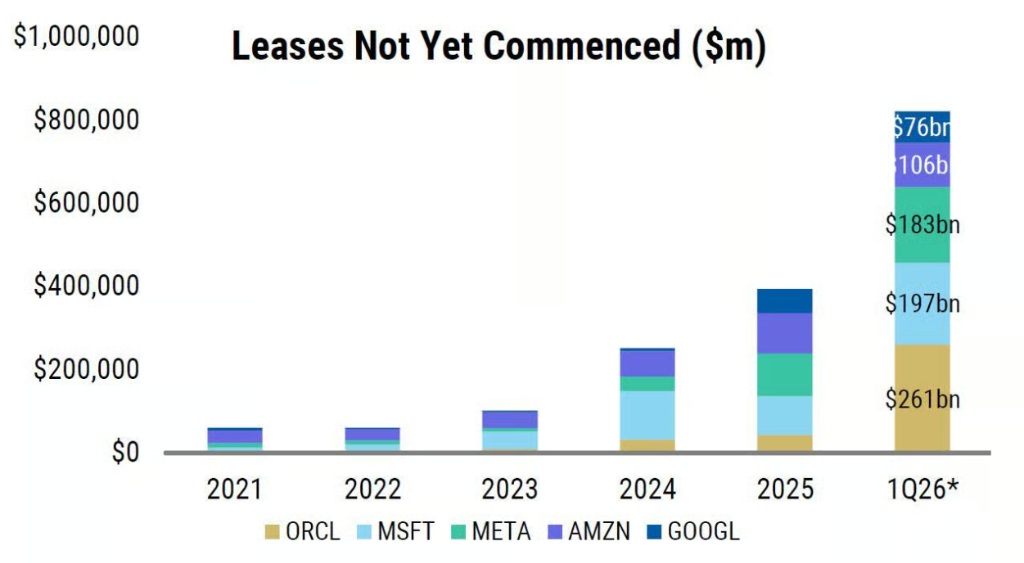
Theo ước tính của Morgan Stanley, nếu tính cả tài chính thuê mua, tỷ lệ chi tiêu vốn trên doanh thu của Microsoft sẽ tăng từ 33%/50% (năm tài chính 2026/2027) lên 44%/64%, trong khi Oracle có thể tăng từ 76%/115% lên 101%/189%.
Khoảng 110 tỷ USD chi tiêu vốn chưa thanh toán trong các khoản phải trả. Số ngày phải trả (DPO) của các công ty siêu quy mô đám mây đã kéo dài đáng kể – Oracle tăng 370% so với cùng kỳ, Meta tăng 73%, Microsoft tăng 69% – điều này có nghĩa là toàn bộ chuỗi cung ứng thực chất đang tạm ứng vốn cho việc xây dựng AI, và các nhà cung cấp phải chịu áp lực thanh khoản lẽ ra thuộc về bên mua.
SPV và Tài chính tuần hoàn: Đòn bẩy chuyển vào bóng tối
Một khía cạnh cốt lõi khác của rủi ro ngoại bảng là cấu trúc tài chính tuần hoàn được xây dựng thông qua SPV.
Tuần này, Apollo và Blackstone đã hoàn tất một giao dịch tín dụng tư nhân trị giá 35 tỷ USD với tài sản thế chấp là chip cho Anthropic, thể hiện rõ logic hoạt động của mô hình này:
Broadcom bảo lãnh cho SPV này, Anthropic dùng số vốn huy động được để mua chip Google do Broadcom sản xuất, trong khi Google nắm giữ 14% cổ phần của Anthropic; Morgan Stanley, người sắp xếp giao dịch này, đồng thời cung cấp khoản vay cho các nhà đầu tư tham gia.
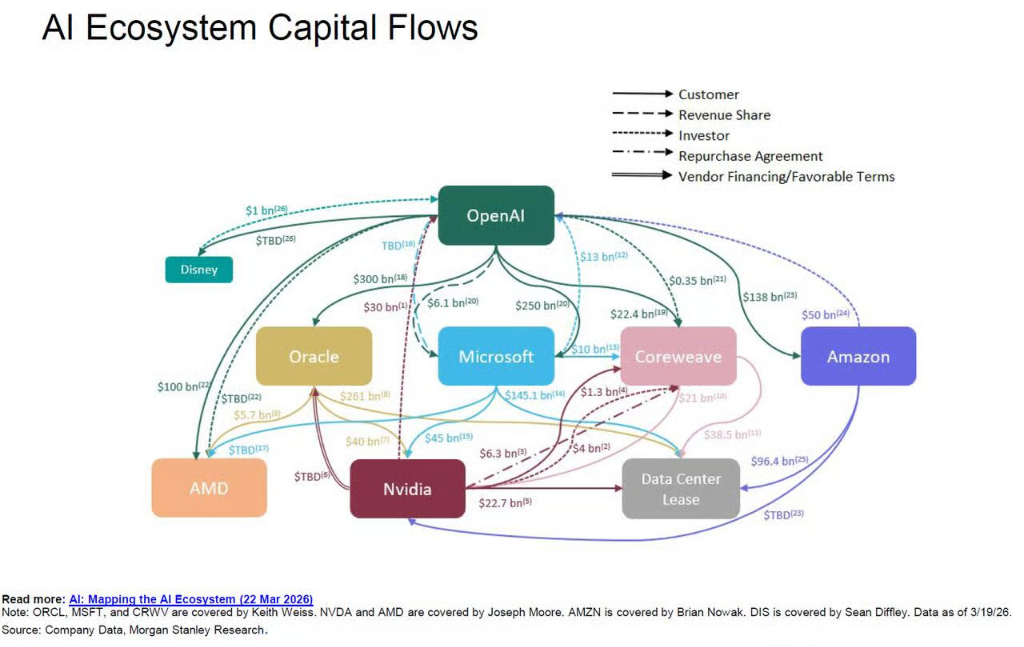
Sơ đồ liên kết tài chính hệ sinh thái AI của Morgan Stanley cho thấy giữa OpenAI, Oracle, Nvidia, Microsoft, CoreWeave, AMD và Amazon tồn tại các mối quan hệ tuần hoàn đa chiều về khách hàng, nhà đầu tư, nhà cung cấp tài chính và mua lại, với cùng một dòng vốn luân chuyển qua lại giữa một số ít chủ thể, và SPV là công cụ cốt lõi để thực hiện sự tuần hoàn này.
Được biết, công ty bảo hiểm trực thuộc Apollo là Athene đặc biệt tích cực trong cấu trúc nói trên – huy động vốn bằng cách bán niên kim cho người về hưu, sau đó bơm vốn vào SPV để tham gia tài trợ cơ sở hạ tầng AI.
Mô hình này chuyển đòn bẩy từ bảng cân đối kế toán có thể nhìn thấy của các công ty siêu quy mô đám mây sang hệ sinh thái nhà cung cấp và tín dụng tư nhân, khiến mức độ rủi ro hệ thống thực sự khó được các nhà quan sát bên ngoài nhận diện và tổng hợp.
Vách đá khấu hao và Khoảng trống tiền tệ hóa: Cú sốc bị trì hoãn
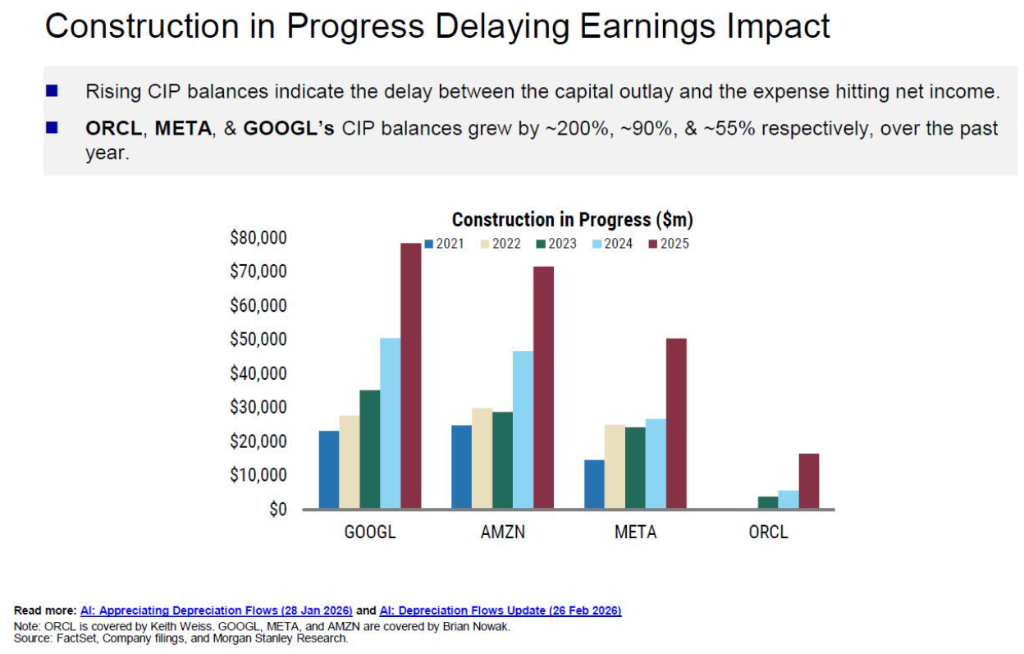
Dữ liệu tài chính hiện tại đang tồn tại sai lệch lạc quan mang tính hệ thống. Một lượng lớn chi tiêu vốn hiện đang được hạch toán dưới dạng "Xây dựng cơ bản dở dang" (CIP), chưa bắt đầu khấu hao, dẫn đến tỷ suất lợi nhuận đã báo cáo bị thổi phồng một cách nhân tạo, và áp lực chi phí trong tương lai bị đánh giá thấp.
Số dư xây dựng cơ bản dở dang của Oracle, Meta và Google lần lượt tăng khoảng 200%, 90% và 55% so với cùng kỳ năm trước.
Một khi những tài sản này lần lượt được chuyển sang khấu hao, tác động sẽ tập trung bùng phát.
Morgan Stanley dự báo, tổng khấu hao lũy kế của bốn doanh nghiệp Microsoft, Oracle, Meta và Google trong ba năm tới sẽ vượt quá 520 tỷ USD. Lấy Oracle làm ví dụ, tỷ lệ khấu hao trên doanh thu có thể tăng từ mức 7% hiện tại lên 28% vào năm tài chính 2028; Meta có thể tăng từ 9% lên 19%.
Trong bối cảnh này, con đường duy nhất để duy trì tỷ suất lợi nhuận là doanh thu phải tăng trưởng mạnh mẽ đồng thời – trong khi hiện tại, mức điều chỉnh tăng dự báo doanh thu còn lâu mới theo kịp mức điều chỉnh tăng dự báo chi tiêu vốn.
Dữ liệu cho thấy, dự báo đồng thuận về chi tiêu vốn năm 2026 của Google đã tăng 139% so với một năm trước, Meta và Amazon lần lượt tăng 85% và 81%, Oracle có mức tăng lớn nhất, lên tới 175%.
Đồng thời, mức điều chỉnh dự báo doanh thu rõ ràng bị tụt hậu, sự chênh lệch cấu trúc giữa chi tiêu vốn đi trước và thương mại hóa chưa theo kịp đã hiện rõ.
Ngoài ra, hơn 2 nghìn tỷ USD nghĩa vụ thực hiện còn lại (RPO) tập trung cao độ vào một số ít hợp đồng dài hạn lớn, rủi ro tập trung đối tác không thể xem nhẹ – một khi bất kỳ chủ thể chính nào trong hệ thống tuần hoàn gặp vấn đề, có thể gây ra hiệu ứng dây chuyền.
Sai lệch về thời điểm chứ không phải khủng hoảng thanh toán tức thời
Kết luận của Morgan Stanley là các rủi ro nêu trên hiện chưa cấu thành một cuộc khủng hoảng khả năng thanh toán sắp xảy ra, mà là sự chồng chéo của một loạt sai lệch về thời điểm và khoảng trống công bố thông tin: áp lực khấu hao bị trì hoãn, chi tiêu vốn vượt xa tiến độ kiếm tiền, đòn bẩy chuyển dịch sang các nhà cung cấp và tầng tín dụng tư nhân, cũng như khả năng so sánh về cường độ vốn giữa các công ty khác nhau bị suy giảm nghiêm trọng do khác biệt trong phân loại kế toán.
Các doanh nghiệp siêu quy mô đám mây rõ ràng nhận thức được tính hạn chế của cửa sổ tâm lý thị trường hiện tại, và đang tranh thủ thời cơ để tối đa hóa quy mô huy động vốn.
Nhà phân tích Ryan Hammond của Goldman Sachs chỉ ra, nếu quy mô đầu tư cơ sở hạ tầng AI đạt 2% đến 3% GDP, tương tự chu kỳ xây dựng lịch sử của ngành đường sắt và ô tô, chi tiêu vốn vào năm 2027 có thể đạt 1,1 nghìn tỷ USD; trong kịch bản cực đoan, kết hợp với dòng tiền của các doanh nghiệp siêu quy mô đám mây và dung lượng thị trường tín dụng cấp đầu tư, giới hạn trên có thể lên tới 1,4 nghìn tỷ USD.
Tuy nhiên, tất cả điều này phụ thuộc vào việc các mô hình ngôn ngữ lớn (LLM) có thể liên tục nâng cao định giá token và duy trì đủ độ trung thành từ khách hàng doanh nghiệp hay không. Ngày càng nhiều doanh nghiệp đang chuyển hướng sang các sản phẩm AI có hiệu suất tương đương nhưng giá rẻ hơn đáng kể.
Một khi nhu cầu xảy ra sự dịch chuyển cấu trúc, hệ thống tài chính được xây dựng tinh vi hiện tại sẽ phải đối mặt với bài kiểm tra áp lực cơ bản.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan