Quan điểm lạc quan mới nhất của Arthur Hayes, mọi thao tác đều sẽ in tiền
Tiêu đề gốc: An toàn là trên hết
Tác giả gốc: Arthur Hayes
Biên dịch gốc: Saoirse, Foresight News
Nghe thấy chưa? Đám ông lớn trong giới AI đột nhiên lương tâm thức tỉnh, bắt đầu lo lắng cho sự tồn vong của nhân loại —— bởi vì sản phẩm mà họ tạo ra, gần như một vị thần silicon, sắp ra đời. Thật ra nó đã cách vị thần silicon không xa lắm từ một thời gian rồi, nhưng giờ chỉ còn một bước chân cuối cùng, thế là họ đột nhiên bắt đầu suy ngẫm về con đường phát triển của trí tuệ nhân tạo tổng quát (AGI). (Chú thích: Silicon-God - thần silicon, cái siêu AGI tổng quát sắp ra đời mà Thung lũng Silicon hay nhắc đến, tác giả dùng từ này với vẻ mỉa mai, nghi ngờ rằng câu chuyện vĩ đại đó chỉ là chiêu trò gọi vốn và vận động hành lang.)
Đó là câu chuyện họ kể ra bên ngoài. Nhưng với bản tính đa nghi, tôi nhìn đồng hồ, sắp đến cuối quý ba rồi, Anthropic vẫn chưa lên sàn. Tôi không khỏi tò mò, báo cáo tài chính của họ rốt cuộc trông như thế nào? Đường cong doanh thu hàng năm tăng trưởng cao mà thông cáo báo chí nhắc đi nhắc lại, liệu đã chậm lại chưa? Họ tuyên bố rằng, sau khi trừ hết mọi chi phí vận hành, công ty có lãi. Tôi nóng lòng muốn nghiền ngẫm bản cáo bạch S-1 mà họ sắp nộp, để làm rõ việc cung cấp mỗi Token cho người dùng tốn bao nhiêu chi phí. Và, rốt cuộc có bao nhiêu khách hàng có thể mang lại lợi nhuận cho họ, nhóm khách hàng sinh lời này đang mở rộng hay thu hẹp? Đáng tiếc, những câu hỏi này tôi đều không có câu trả lời, lý do chính là ——An toàn là trên hết.
Độc giả có thể thấy qua giọng điệu của tôi, tôi cho rằng Anthropic, OpenAI và SpaceX tuyên bố lấy lý do "an toàn là trên hết" để làm chậm nghiên cứu phát triển trí tuệ nhân tạo tổng quát, không phải xuất phát từ sự quan tâm đến phúc lợi của người dân thường, mà là do thực tế kinh tế tàn khốc: thị trường không sẵn lòng mua đủ số lượng sản phẩm AI mà họ bán với mức giá hiện tại. Nói cụ thể hơn, nhu cầu của thị trường đối với AI rất mạnh mẽ, nhưng mọi người muốn là giá Trung Quốc —— giá chỉ bằng một phần trăm của Mỹ.
Khi "giá Trung Quốc" này ập đến với những người làm AI Mỹ vốn tự cao tự đại, phản ứng đầu tiên của họ là hét lên: "Nhưng chất lượng sản phẩm của Trung Quốc rất kém." Và khi chất lượng mô hình Trung Quốc nhanh chóng đuổi kịp, họ lại khóc lóc: "Trung Quốc chưng cất mô hình của chúng tôi mới làm ra sản phẩm của mình." Thị trường không quan tâm lý do mô hình Trung Quốc giá rẻ, thị trường chỉ muốn dịch vụ trí tuệ rẻ nhất. Thế là những người làm AI này quay sang than thở: "Chúng tôi quan tâm đến an toàn của nhân loại, nên chúng tôi tạm dừng nghiên cứu phát triển." Nghe thật cao thượng... Nhưng màn "diễn giả vờ chấn thương" khoa trương như trên sân World Cup này, về sau còn sẽ đưa ra yêu cầu: "Nhưng chúng tôi vẫn cần thắng Trung Quốc, nên chính phủ phải ra tay, ban hành quy định quản lý, tiếp tục tài trợ cho cuộc đua trí tuệ nhân tạo tổng quát này."
Ba phòng thí nghiệm AI hàng đầu của Mỹ lấy "ưu tiên an toàn" làm cái cớ để làm chậm nghiên cứu phát triển AGI, điều này lại cực kỳ quan trọng đối với thị trường tài chính và thanh khoản tiền pháp định toàn cầu, bởi vì nhu cầu tính toán của các phòng thí nghiệm này đang chống đỡ hơn 1 nghìn tỷ USD nợ cấp đầu tư, cùng hàng trăm tỷ USD khoản vay xếp hạng tín dụng thấp.
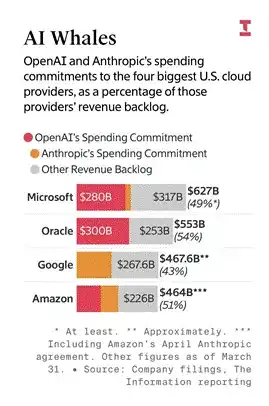
Hiển thị số tiền cam kết mua hàng mà OpenAI và Anthropic đã hứa với bốn nhà cung cấp đám mây lớn của Mỹ, chiếm tỷ trọng trong đơn hàng doanh thu chưa thực hiện của từng nhà cung cấp, có thể thấy hai công ty mô hình AI lớn mang lại đơn hàng dài hạn khổng lồ cho các nhà cung cấp đám mây.
Các phòng thí nghiệm AI này cộng lại không tạo ra bất kỳ lợi nhuận nào. Do đó, chúng cần các doanh nghiệp công nghệ có lợi nhuận như Nvidia, Broadcom, Google, Microsoft làm hậu thuẫn, cung cấp bảo lãnh ngoại bảng cho các khoản nợ tương ứng với thuê trung tâm dữ liệu và mua sắm chip. Việc mua sắm chip và phần cứng tiếp theo phụ thuộc vào việc các phòng thí nghiệm AI liên tục huấn luyện mô hình lớn tiên tiến nhất, cái "gần như, gần như, gần như sắp trở thành vị thần silicon" đó, đồng thời xử lý yêu cầu suy luận cho khách hàng. Nhưng nếu "ưu tiên an toàn" trở thành nguyên tắc cốt lõi mới, chi phí huấn luyện mô hình mới tuy sẽ không về không, nhưng chắc chắn sẽ giảm từ mức cao hiện tại; doanh nghiệp sẽ tập trung vào nâng cao hiệu quả chuyển đổi điện năng thành trí tuệ, điều này có nghĩa là khách hàng chi ít hơn cho tính toán. Về bản chất, ưu tiên an toàn chính là phá hủy nhu cầu tính toán.
Nếu chi tiêu vốn AI được tài trợ bằng dòng tiền hoạt động, thì không có gì đáng lo. Nhưng vấn đề là, dù các phòng thí nghiệm AI có còn mua tính toán hay không, hàng nghìn tỷ USD nợ này vẫn tồn tại. Vỡ nợ sẽ không xảy ra ngay lập tức, nhưng một khi các phòng thí nghiệm AI không còn tiêu thụ tính toán ở quy mô như kỳ vọng trước đây, giá của loại nợ này sẽ giảm. Câu hỏi cốt lõi thực sự: ai đã mua những khoản nợ này, và khi mua có dùng đòn bẩy không? Câu trả lời rõ ràng là, nhóm đầu cơ này đã dùng đòn bẩy để mua những khoản nợ kém chất lượng này. Vậy người tiếp nhận cuối cùng là ai?
Hàng triệu người nắm giữ hợp đồng bảo hiểm Mỹ, thực ra đều gián tiếp đặt cược vào câu chuyện AI. Và "ưu tiên an toàn" sẽ gây tổn hại cho họ mà không có bất kỳ vùng đệm nào. Ban đầu tôi chưa hoàn toàn hiểu trò lừa này, là Nick Nameth trên Substack đã giải thích nó vô cùng thấu đáo, tiếp theo tôi sẽ dùng ngôn ngữ đơn giản, viết cho nhóm độc giả trong giới crypto của tôi. Kết luận là: nếu đánh giá lại các khoản nợ liên quan đến AI theo giá trị hợp lý thị trường, một phần lớn ngành bảo hiểm Mỹ thực ra đã mất khả năng thanh toán. Điều này dẫn đến mệnh đề cốt lõi của đầu tư trong nền kinh tế toàn cầu do ngân hàng dự trữ một phần chi phối: Chính phủ Mỹ chỉ có hai lựa chọn — hoặc nhân danh an ninh quốc gia, đóng vai người mua tính toán cuối cùng; hoặc in tiền để cứu các công ty bảo hiểm đang lỗ sâu.
Dù chọn con đường nào, chúng ta – những người nắm giữ Bitcoin và nhà đầu tư crypto – đều là người chiến thắng. Nếu chính phủ phớt lờ tín hiệu thị trường, cố chấp rót tiền nghiên cứu phát triển "vị thần silicon" không có khả năng sinh lời thương mại này, thì sẽ phải in tiền để tài trợ cho loại chi tiêu phi sản xuất đó, điều này tất yếu thúc đẩy đầu cơ tài chính nhiều hơn, đẩy giá Bitcoin lên cao. Nếu chính phủ chọn cứu ngành bảo hiểm, họ sẽ in tiền để gánh khoản nợ AI xấu, mở rộng cung tiền, rồi lại đẩy giá Bitcoin lên cao.
Phần còn lại của bài viết này sẽ mổ xẻ cơ chế đó.
Nhân danh Trung Quốc
Chỉ cần khoác lên cái danh an ninh quốc gia, chính phủ Mỹ gần như có thể tìm lý do cho bất kỳ hành động nào. Hãy nghĩ đến sau sự kiện 11/9, nước Mỹ tô vẽ mối đe dọa với người dân, phát động cuộc chiến chống khủng bố toàn cầu, gây ra bao nhiêu tổn thất. Lần này, kẻ thù giả tưởng được dựng lên là người Trung Quốc – những người cắm cúi nghiên cứu toán học, đánh cắp công nghệ đỉnh cao của Mỹ, rồi bán sản phẩm trở lại Mỹ với giá bằng một phần trăm. Muốn đánh bại Trung Quốc, phải thúc đẩy chủ nghĩa quốc gia xã hội bên trong hệ thống tư bản chủ nghĩa.
Các ông lớn AI đã thuyết phục được Trump và bộ sậu của ông ta phớt lờ hai thực tế: thị trường đã chứng minh kinh doanh AI không sinh lời, và cử tri cả hai đảng đều phản đối xây thêm nhiều trung tâm dữ liệu, còn yêu cầu bồi thường cho việc đánh cắp dữ liệu. Vì Trung Quốc có thể cung cấp sản phẩm AI giá bình dân, phương án đối phó của Mỹ là rót thêm tiền, tạo ra "vị thần silicon gần như, gần như, gần như, gần như sắp ra đời". (Tôi sẽ liên tục thêm chữ "gần như", vì chúng ta chỉ còn cách AGI niềm tin, đánh cắp dữ liệu và tiền thuế của người dân.)
Chiến tranh, kinh tế, robot và mọi lĩnh vực cuối cùng đều bị trói buộc bởi trí tuệ nhân tạo tổng quát. Do đó các quốc gia khác trên thế giới phải sử dụng AGI theo ý muốn của Mỹ. Theo lối tự sự này, Mỹ sở hữu nền văn hóa bao dung và công bằng nhất toàn cầu, tuyệt đối không thể để vị thần silicon này rơi vào tay các quốc gia không thuộc văn minh Do Thái – Kitô giáo, chẳng hạn Trung Quốc. (Lại đảo mắt, rồi đảo mắt thật to.) Tôi có nơi ở ưa thích của mình, người khác cũng vậy. Dù tôi cho rằng nền văn hóa đạo đức tôi đồng tình vượt trội hơn các nước khác, tôi cũng không muốn dốc cạn tài lực thậm chí cả mạng sống để áp đặt bộ giá trị đó lên toàn thế giới. Bạn có thể tin văn hóa Mỹ hay phương Tây ưu việt hơn, nhưng đừng giao hàng nghìn tỷ đô tiền thuế của người dân cho Elon, Sam và Dario. (Ba người đứng đầu ba công ty AI tiên phong hàng đầu nước Mỹ: xAI, OpenAI, Anthropic)
Người ta nói ưu việt của thể chế Mỹ nằm ở chỗ, trong phần lớn thời gian, hàng trăm triệu công dân hiểu biết thông qua thị trường tự do quyết định giá cả hàng hóa và dịch vụ, chính phủ không can thiệp, để tín hiệu thị trường quyết định sản xuất cái gì, sản xuất bao nhiêu. Nhưng giờ đây, vì an ninh quốc gia, dựa trên một giả định – rót lượng tiền khổng lồ, thông qua việc cho ăn dữ liệu để dự đoán Token tiếp theo, là có thể tạo ra AGI – tín hiệu thị trường đưa ra bị phán là sai. Thế là chính phủ Mỹ phải tăng cường đầu tư, tạo ra thế hệ mô hình tiên phong tiếp theo, dùng ưu thế văn hóa để đè bẹp Trung Quốc. Đây là sự ngạo mạn, còn nhớ kết cục của Icarus khi bay quá gần mặt trời không?
Được rồi, đừng nói lý thuyết suông nữa, hãy nói về phương án cứu trợ.
"An toàn là trên hết" đồng nghĩa với việc nhu cầu tính toán của ba phòng thí nghiệm AI lớn của Mỹ giảm xuống. Lúc này chính phủ có thể đứng ra, ký kết các thỏa thuận bao tiêu, đảm bảo cho các phòng thí nghiệm AI có lợi nhuận ổn định, giống như các hợp đồng mà Mỹ dành cho một số doanh nghiệp quốc phòng và khai khoáng. Chính phủ sẽ sử dụng nguồn tính toán này để thúc đẩy nghiên cứu phát triển trí tuệ nhân tạo tổng quát. Cuối cùng, chính phủ còn có thể cho các phòng thí nghiệm AI thuê lại các mô hình tự phát triển, để các phòng thí nghiệm bán dịch vụ suy luận cho khách hàng trong nước Mỹ và các nước đồng minh, với mức giá cực cao.
Phương án này có thể giúp chính phủ nắm giữ các mô hình tiên tiến, để thế giới phương Tây sử dụng theo ý muốn. Mô hình phòng thí nghiệm AI tư nhân tồn tại một vấn đề: các phòng thí nghiệm này là doanh nghiệp toàn cầu hóa, đôi khi vì lợi nhuận mà bán quyền truy cập mô hình cho bất kỳ ai trên toàn cầu, xung đột với mục tiêu an ninh quốc gia của chính phủ. Nếu các phòng thí nghiệm của Trung Quốc một phần dựa vào việc chưng cất các mô hình tiên tiến của Mỹ để đạt tiến bộ công nghệ, thì việc chính phủ trực tiếp kiểm soát nghiên cứu phát triển có thể khiến Trung Quốc tụt lại hàng tháng thậm chí hàng năm trong cuộc đua trí tuệ nhân tạo tổng quát. Ngay cả khi giả định này thành lập, cuối cùng cũng sẽ thất bại, giống như việc cố gắng phong tỏa thiết bị sản xuất chip tiên tiến năm xưa, nhưng không thể ngăn Trung Quốc chế tạo được chip tiên tiến. Thông tin vốn dĩ muốn được lưu chuyển tự do. Trong thời đại internet, phong tỏa thông tin là điều hoàn toàn bất khả thi. Ngay cả trước khi internet ra đời, sau khi Mỹ chế tạo thành công bom nguyên tử, cũng không thể ngăn Liên Xô thu thập được thông tin liên quan. Những người cho rằng lĩnh vực AGI có thể là ngoại lệ, không hiểu được trí tuệ và sự biến hóa của con người trong cuộc chơi lợi ích ở cấp quốc gia.
Tài trợ cho vị thần silicon này cần phát hành thêm nợ. Phương án này rất dễ bán, vì những người ra quyết định trong lĩnh vực tiền tệ — Bộ trưởng Tài chính Bessent và Chủ tịch Fed Warsh — đều tin rằng AI có thể nâng cao năng suất. Họ tin chắc rằng, chỉ cần toàn diện đón nhận AI, Mỹ có thể dựa vào tăng trưởng kinh tế để thoát khỏi gánh nặng nợ khổng lồ, phán đoán này không hoàn toàn sai. Tháng 6 năm 2026, tốc độ tăng trưởng GDP danh nghĩa so với cùng kỳ của Mỹ là 6,6%, trong khi lãi suất quỹ liên bang hiệu dụng khoảng 3,6%. Bessent liên tục phát hành tín phiếu kho bạc ngắn hạn, chính phủ phát hành khoản nợ này có thể kiếm được lợi suất 3%, nhưng người gửi tiền sẽ chịu thiệt. Nếu thâm hụt tài chính được kiểm soát trong mức 3% (đây là tiền đề rất lớn), tỷ lệ nợ/GDP sẽ giảm xuống. Tăng trưởng kinh tế chủ yếu được thúc đẩy bởi xây dựng trung tâm dữ liệu AI, thứ hỗ trợ tất cả điều này chính là nhu cầu tính toán của các phòng thí nghiệm AI. Vậy nên từ góc độ tài trợ, nếu phát hành trái phiếu kho bạc ngắn hạn vẫn thu được lợi suất 3%, việc chính phủ đóng vai trò bên mua cuối cùng của năng lực tính toán là khả thi về mặt tài chính.
Trên đời không có bữa trưa miễn phí. Chính phủ Mỹ thâm hụt triền miên, chỉ có thể dựa vào vay mượn để chi tiêu. Nếu Warsh hợp tác, việc này dễ giải quyết. Nhưng cho đến nay, Fed do ông lãnh đạo và Bộ Tài chính do Bessent lãnh đạo không cùng bước.
Lần tăng lãi suất đầu tiên của chính sách tiền tệ Mỹ kể từ tháng 7 năm 2023: tại cuộc họp chính sách tuần trước, Fed đã nhất trí thông qua việc nâng lãi suất chính sách thêm 0,25%. Tổng lượng tiền do Fed tạo ra không còn tăng nữa, từ ngày 14 tháng 8, chương trình mua tín phiếu kho bạc ngắn hạn RMP đã dừng lại.
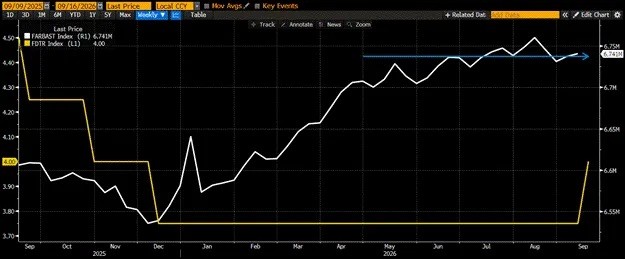
Nếu chính phủ thúc đẩy kế hoạch này, nhưng Fed không giảm chi phí vốn, không mở rộng bảng cân đối, việc phát hành nợ quy mô lớn sẽ đẩy lãi suất lên cao. Lãi suất thế chấp, thẻ tín dụng, vay mua xe tăng lên, chỉ càng khơi dậy sự phẫn nộ của cử tri đối với các chính sách liên quan đến AI. Nếu Trump và Bessent không thể giành được sự ủng hộ của ít nhất 7 thành viên FOMC, tính khả thi của kế hoạch này sẽ giảm đi đáng kể.
Trên đây là chính sách của Fed dưới góc nhìn truyền thống, rất dễ khiến người ta bi quan về thị trường. Nhưng đừng quên, còn có một cỗ máy in tiền mạnh mẽ khác: ngân hàng thương mại. Cả Warsh và Bessent đều chủ trương rằng, ngành ngân hàng nên gánh vác trọng trách cung ứng tiền tệ. Kể từ khi hoạt động mua RMP dừng lại vào ngày 14 tháng 8, các ngân hàng đã tạo ra hàng trăm tỷ USD tiền mới thông qua việc mở rộng tổng tài sản, đằng sau đó là sự nới lỏng các ràng buộc quản lý thanh khoản.
Ngoài việc mở rộng bảng cân đối, sau lần tăng lãi suất 0,25% này, dự trữ vượt mức mà các ngân hàng gửi tại Fed mỗi năm còn có thể nhận thêm 7,5 tỷ USD tiền lãi. Khoản tiền này sẽ được dùng cho các khoản vay mới và đầu cơ trên thị trường tài chính. Vì vậy, không thể chỉ nhìn vào việc Fed tăng lãi suất, dừng mở rộng bảng cân đối, mà còn phải xem xét tác động của hệ thống ngân hàng thương mại. Hai yếu tố cộng lại, hiệu ứng tổng thể vẫn mang tính kích thích. Nói cách khác, nếu chính phủ sẵn sàng, môi trường thanh khoản đủ để hỗ trợ việc vay nợ mới, đầu tư vào xây dựng năng lực tính toán AI.
Nhưng nếu chính phủ không đứng ra mua sắm năng lực tính toán, khoản nợ sẽ bị giảm giá. Những người dùng đòn bẩy nắm giữ loại nợ này sẽ rơi vào khủng hoảng. Dưới đây chúng ta sẽ đi sâu bàn về cái bẫy bảo hiểm tự bảo hiểm này.
Bảo hiểm tự bảo hiểm (Captive Insurance)
Trước đây tôi chưa từng nghiên cứu ngành bảo hiểm. Việc các tổ chức đầu tư tư nhân lớn sử dụng tài sản của công ty bảo hiểm tự bảo hiểm để huy động vốn cho đầu tư, thoạt đầu tôi thấy không giống một cái bẫy. Nhưng sau khi đào sâu vào cơ chế vận hành này, tôi đã tìm ra những nạn nhân cuối cùng.
Mỗi chu kỳ bong bóng tín dụng, đều có một nhóm người cuối cùng đứng ra gánh chịu. Thường là những nhà quản lý ủy thác có lý lịch bóng bẩy quản lý tiền của nhà đầu tư nhỏ lẻ thông thường. Người ủy thác dùng tiền của người khác để đầu tư, kiếm lợi nhuận kép: thu phí quản lý, đồng thời bán tài sản trong tay mình cho nhà đầu tư nhỏ lẻ, đẩy giá trị danh mục nắm giữ của bản thân lên cao. Và lần này, nạn nhân là những người mua sản phẩm bảo hiểm nhân thọ và niên kim của Mỹ. Muốn hiểu được cái bẫy này, chúng ta cần trước tiên tìm hiểu những thủ đoạn duy trì sự sống mà các ông trùm đầu tư tư nhân nghĩ ra sau khi thời kỳ hoàng kim của đầu tư tư nhân kết thúc.
Sau cuộc khủng hoảng tài chính toàn cầu năm 2008, khu vực tư nhân giảm đòn bẩy, Fed hạ lãi suất xuống gần bằng không. Cách chơi kinh điển của các tổ chức đầu tư tư nhân: tìm những doanh nghiệp trưởng thành có dòng tiền ổn định, gần như không có nợ, thêm đòn bẩy, rồi rút tiền mặt chia cổ tức, cuối cùng để lại doanh nghiệp tàn tạ trên thị trường đầu tư tư nhân. Đợi đến khi thị trường công chúng nóng lên, lại đưa công ty tồi tệ này niêm yết trở lại, hoàn thành một chu kỳ. Trong thời đại lãi suất thấp, logic này hoàn toàn đứng vững. Người bình thường gánh khoản vay thế chấp âm tài sản, vật lộn trả góp hàng tháng, không có khả năng tăng tiêu dùng. Các ông trùm đầu tư tư nhân không muốn mở rộng sản xuất, cung cấp sản phẩm tốt hơn, họ chỉ muốn duy trì dòng tiền hiện có, cắt giảm chi phí, rút tiền mặt chia cổ tức cho nhà đầu tư của mình.
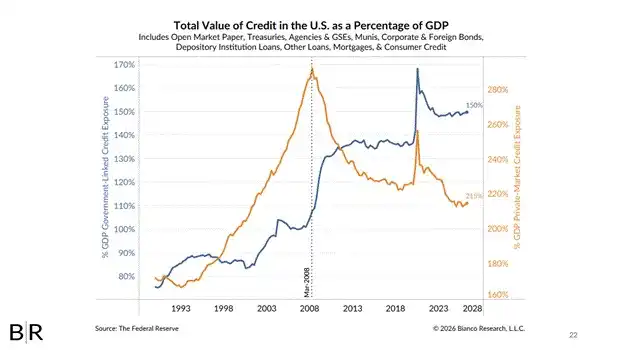
Tỷ trọng tổng tín dụng của Hoa Kỳ trên GDP. Màu cam là tín dụng thị trường tư nhân, màu xanh là tín dụng liên quan đến chính phủ. Sau cuộc khủng hoảng tài chính năm 2008, tín dụng tư nhân tiếp tục giảm, tín dụng chính phủ tiếp tục tăng, phản ánh cơ cấu nợ chuyển dịch từ khu vực tư nhân sang khu vực chính phủ.
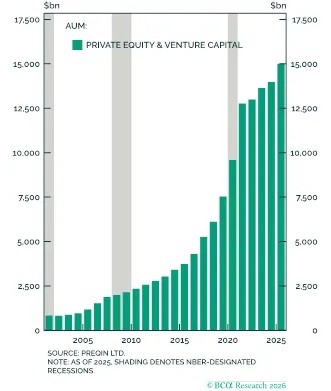
Quy mô tài sản quản lý (AUM) của vốn cổ phần tư nhân và đầu tư mạo hiểm (PE&VC), dù trải qua suy thoái kinh tế, vẫn liên tục mở rộng từ sau năm 2000, đến năm 2025 đã vượt 15 nghìn tỷ USD. Vùng bóng xám là các giai đoạn suy thoái kinh tế được NBER đánh dấu.
Thời kỳ hậu đại dịch, chi phí vốn tăng cao, quy luật lợi suất biên giảm dần giáng đòn nặng nề vào lợi nhuận của các quỹ đầu tư tư nhân. Vì huy động vốn rẻ, muốn thâu tóm một thương vụ, buộc phải đưa ra mức định giá cao hơn để mua lại các tài sản dòng tiền. Tỷ suất lợi nhuận của quỹ đầu tư tư nhân theo đó sụt giảm. Để hoàn thành vòng gọi vốn tiếp theo, các ông trùm quỹ đầu tư tư nhân bắt đầu tìm kiếm các bể vốn dài hạn không quan tâm đến việc rút vốn ngắn hạn — các công ty bảo hiểm xuất hiện. Công ty bảo hiểm bán hợp đồng nhân thọ và niên kim, người mua bảo hiểm đóng phí, công ty bảo hiểm lấy số tiền đó đi đầu tư sinh lời, vài thập kỷ sau mới chi trả hợp đồng. Đây chính là bể vốn vĩnh cửu mà quỹ đầu tư tư nhân hằng mơ ước, có thể rót vào các quỹ đầu tư tư nhân đầy rẫy doanh nghiệp tư nhân bị định giá quá cao và tín dụng tư nhân lợi suất cao.
Thế là các ông trùm quỹ đầu tư tư nhân thâu tóm công ty bảo hiểm, tự mình đảm nhận vai trò quản lý đầu tư, đóng gói tài sản kém chất lượng bán cho những người mua bảo hiểm không hay biết. Đây chính là bảo hiểm tự bảo hiểm (Captive Insurance).
Phần vô lý nhất của thương vụ này là cách công ty bảo hiểm tự bảo hiểm đáp ứng yêu cầu pháp lý về đệm vốn. Giá tài sản biến động, cơ quan quản lý yêu cầu công ty bảo hiểm trích lập đệm vốn để đảm bảo chi trả hợp đồng. Ngành bảo hiểm từ đó sinh ra các tổ chức tái bảo hiểm, tiếp nhận rủi ro chi trả của công ty bảo hiểm gốc. Trong điều kiện bình thường, bảo hiểm gốc và tái bảo hiểm là hai tổ chức độc lập với nhau, tái bảo hiểm sẽ định giá rủi ro theo giá thị trường công bằng. Nhưng bộ quy tắc này không áp dụng được cho trò lừa đảo bảo hiểm của quỹ đầu tư tư nhân, cốt lõi của trò lừa đảo này là tìm được bên tiếp nhận, mà bản thân quỹ đầu tư tư nhân không cần bỏ ra lượng lớn vốn tự có. Thế là công ty bảo hiểm do quỹ đầu tư tư nhân kiểm soát đã lập ra tổ chức tái bảo hiểm tự bảo hiểm liên kết. Công ty mẹ chỉ cần bỏ ra rất ít vốn tự có là có thể nhận được bảo hiểm tái bảo hiểm.
Đây đều là các tổ chức chịu sự giám sát, phải công khai thông tin định kỳ. Nếu người mua bảo hiểm biết công ty bảo hiểm đang vận hành một hệ thống như vậy, liệu họ còn mua hợp đồng không? Để che đậy trò lừa đảo, hệ thống tài chính Hoa Kỳ đã đứng về phía quỹ đầu tư tư nhân. Quy định của một số bang như Vermont đi ngược lại tiêu chuẩn giám sát thận trọng toàn quốc. Công ty bảo hiểm gốc và tổ chức tái bảo hiểm liên kết có thể lập riêng tài sản rủi ro tái bảo hiểm, quy mô đệm vốn có thể tùy ý thiết lập, sau khi cơ quan quản lý bang phê duyệt, tài liệu liên quan được niêm phong bảo mật.
Còn nhiều chi tiết nữa. Trước khi tiếp tục mổ xẻ vụ lừa đảo táo bạo này, tôi dùng một ví dụ trong giới crypto để so sánh. Mọi người còn nhớ Terra Luna không? Luna sụp đổ vì những người nắm giữ USDT bán tháo stablecoin, phá vỡ mốc neo USD. Nếu Do Kwon sở hữu nguồn lực của những ông trùm quỹ tư nhân New York gần bảy mươi tuổi đó, kết cục sẽ thế nào?
Khi giá USDT giảm, Luna mua lại một công ty bảo hiểm tên là Alameda Insurance. Luna dùng tiền phí bảo hiểm để mua USDT, cố gắng giữ vững mốc neo. Alameda bán bảo hiểm nhân thọ cho người dân California, nắm trong tay hàng tỷ đô la. Alameda không thể trực tiếp mua stablecoin rác, nhưng có thể mua trái phiếu doanh nghiệp xếp hạng đầu tư. Luna mua chuộc chuyên gia phân tích của Moody's, xếp hạng trái phiếu công ty mình là hạng đầu tư. Để thu hút những người mua như Alameda, Luna đưa ra mức lãi suất cao hơn lợi suất trái phiếu kho bạc kỳ hạn 10 năm 5%. Lợi suất thật hấp dẫn! Alameda đăng ký một công ty tái bảo hiểm ở Vermont tên là Three Daggers. Alameda cứ mỗi 100 đô la tài sản tái bảo hiểm chỉ thế chấp 1 đô la vốn tự có. Sau đó Alameda nói với cơ quan quản lý: 10 tỷ đô la nợ đầu tư hạng của Luna mà nó mua bằng phí bảo hiểm của người được bảo hiểm là an toàn, nếu có chuyện gì Three Daggers sẽ chịu trách nhiệm chi trả. Mọi thứ trông có vẻ ổn. Nhưng USDT tiếp tục giảm, giá Luna sụp đổ. Vài tuần sau Luna không thể trả lãi trái phiếu. Dù chuyên gia phân tích Moody's nhận đồng hồ Rolex để che giấu xếp hạng, cũng không thể làm ngơ trước sự kiện vỡ nợ, đành phải hạ nợ xuống mức rác.
Hạ xếp hạng, toàn bộ cấu trúc sẽ sụp đổ. Công ty bảo hiểm được quản lý, sau khi nợ bị hạ hạng phải bổ sung vốn. Nhưng vấn đề là tài sản tái bảo hiểm này ngay từ đầu đã là giả. Three Daggers căn bản không có hàng trăm triệu đô la tiền mặt chuyển cho công ty mẹ để đáp ứng yêu cầu vốn. Vụ lừa đảo bại lộ, Alameda mất khả năng thanh toán trên sổ sách, cơ quan quản lý chỉ còn cách dọn dẹp đống hỗn độn.
Người được bảo hiểm sẽ chịu tổn thất khổng lồ. Hầu hết các bang ở Mỹ giới hạn bảo vệ bảo hiểm chỉ từ 25 vạn đến 30 vạn đô la. Nếu hợp đồng bảo hiểm của bạn lẽ ra phải chi trả hàng triệu đô la, phần chênh lệch không thể thực hiện được. Tệ hơn nữa, quỹ bảo vệ bảo hiểm được các công ty bảo hiểm còn sống sót đóng góp sau sự kiện, hoàn toàn khác với hệ thống bảo hiểm ngân hàng. FDIC (Công ty Bảo hiểm Tiền gửi Liên bang Mỹ) yêu cầu ngân hàng đóng phí trước. Cơ chế đóng góp sau sự kiện này, gián tiếp khuyến khích các tổ chức chấp nhận rủi ro tối đa, vì tổ chức không cần trả giá trước cho khủng hoảng.
Quay lại tài chính truyền thống. Thay nợ dự án rác bằng tín dụng tư nhân của các công ty phần mềm chịu tác động của AI, và nợ trung tâm dữ liệu AI, mà giá trị loại nợ này hoàn toàn phụ thuộc vào việc ba phòng thí nghiệm AI lớn tiếp tục mua sức mạnh tính toán.
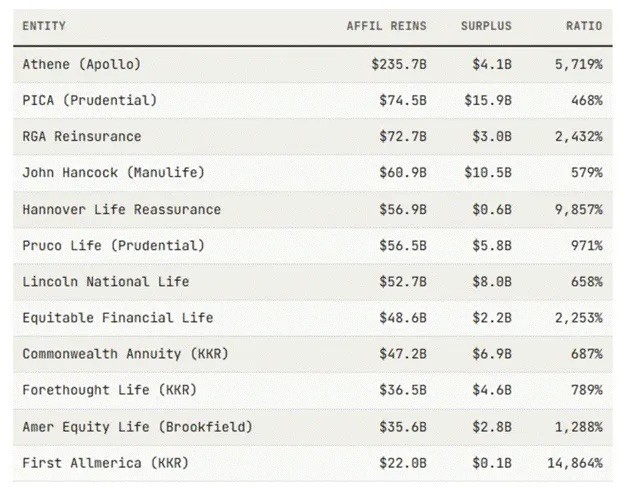
Trong bảng, cột "tái bảo hiểm liên kết" chính là lớp đệm vốn giả tạo này, các ông lớn private equity như Apollo, KKR, Brookfield dựa vào nó để tô vẽ toàn bộ các khoản đầu tư liên quan đến AI của mình. Chất lượng tài sản thực tế trên sổ sách của các tổ chức bảo hiểm tự bảo hiểm không thể nào biết được, vì chúng cố tình đăng ký tại các bang và khu vực pháp lý có thể che giấu dữ liệu tài chính thực. Nhưng nhìn từ tin tức công khai, gần như mọi đợt phát hành nợ lớn cho trung tâm dữ liệu AI đều có bóng dáng của các tổ chức private equity lớn này. Đồng thời, chúng cũng là những quỹ tín dụng tư nhân lớn nhất, đầu tư vào vô số doanh nghiệp SaaS. Các quỹ tín dụng tư nhân này đã hạn chế nhà đầu tư rút vốn, vì những khoản vay kém thanh khoản này không thể nhanh chóng chuyển đổi thành tiền mặt với giá chiết khấu.
Nick Nameth cho rằng quy mô loại tài sản tái bảo hiểm tự bảo hiểm giả tạo này lên tới 1,54 nghìn tỷ USD. Con số thực tế chúng ta không thể xác định, nhưng ông đưa ra ví dụ về tài sản tái bảo hiểm của Brookfield: giá trị ghi trên sổ sách là 1,48 tỷ USD, nhưng thực thể cung cấp tái bảo hiểm lại báo cáo với cơ quan quản lý rằng trách nhiệm bồi thường thực tế là 0.
Thị trường tín dụng tư nhân và nợ AI, dưới áp lực khối lượng nợ tồn đọng khổng lồ, bắt đầu xuất hiện những vết nứt. Trước khi thị trường hoàn toàn nhận ra rằng các công ty bảo hiểm tự bảo hiểm tư nhân đã mất khả năng thanh toán, chúng ta đã thấy những vết nứt xuất hiện. Ngòi nổ chính là việc nợ đầu tư cấp độ đầu tư được chứng khoán hóa của trung tâm dữ liệu AI bị hạ xếp hạng. Các công ty bảo hiểm ban đầu mua phần xếp hạng cao nhất, hưởng lợi suất cao hơn so với trái phiếu kho bạc Mỹ cùng kỳ hạn. Một khi các phòng thí nghiệm hàng đầu không thể mua sức mạnh tính toán với quy mô như kỳ vọng, dòng tiền tạo ra không đủ để trả nợ trung tâm dữ liệu, các tổ chức xếp hạng cuối cùng sẽ hạ xếp hạng nợ, kích hoạt công ty mẹ phải bổ sung vốn, nhưng tái bảo hiểm liên kết không có tiền mặt. Đối với những nhà đầu tư như chúng ta, những người kiếm lợi từ việc in tiền mở rộng, khoản lỗ hàng nghìn tỷ USD trên bảng cân đối kế toán của các công ty bảo hiểm nhất định sẽ dẫn đến giải cứu. Thế hệ baby boomer là những người mua bảo hiểm nắm trong tay lá phiếu, họ sẽ bỏ phiếu thúc đẩy các phương án giải cứu. Năm 2008, AIG với tư cách là tổ chức tiếp nhận cuối cùng, hấp thụ một lượng lớn nợ CDO thứ cấp kém chất lượng, chính phủ đã ra tay giải cứu. Đừng quên, sau khi tiền giải cứu TARP (Chương trình giải cứu tài sản xấu, công cụ giải cứu cốt lõi của Mỹ trong khủng hoảng cho vay dưới chuẩn) lấp đầy lỗ hổng của AIG, dòng tiền chảy thẳng đến Goldman Sachs, và Goldman Sachs đã phát thưởng kỷ lục vào năm 2009. Người dân thường nhận thông báo tịch thu nhà, giới tinh hoa nhận tấm séc hậu hĩnh.
Màn kịch này sẽ tái diễn. Nhưng Bessent và Warsh không ngốc, sẽ không lặp lại lời lẽ thuần thị trường tự do như năm xưa. Paulson và Bernanke (Hank Paulson và Ben Bernanke, cựu Bộ trưởng Tài chính và cựu Chủ tịch Fed) năm đó còn giữ nguyên tắc: đầu tư thất bại thì phải phá sản. Họ để Lehman Brothers sụp đổ, quyết định đó là sai lầm, khiến công chúng nhìn rõ cách các tổ chức tài chính bóc lột người dân. Lần này, Bessent và Warsh tuyệt đối sẽ không cho phép các công ty bảo hiểm lớn phá sản, tái hiện vở bi kịch tài chính kiểu "The Big Short". Họ sẽ tiếp tục in tiền, tránh cuộc thanh lý này. Vì sau năm 2008, lực lượng chính trị dân túy trỗi dậy, người dân sẽ không còn ngoan ngoãn như trước. Năm đó Obama, người được cho là đảng viên Dân chủ tiến bộ, một phần nhờ khủng hoảng tài chính và lời lẽ trừng trị giới ngân hàng mà thắng cử, nhưng sau khi nhậm chức vẫn phê duyệt kế hoạch giải cứu, không ngăn chặn tịch thu nhà trên diện rộng. Đến năm 2028, AOC sẽ không dễ nói chuyện như vậy. Nên Warsh và Bessent buộc phải ngăn chặn một thảm họa tín dụng công khai.
Nếu Trump chọn không trở thành bên mua cuối cùng của sức mạnh tính toán, các tổ chức xếp hạng sẽ hạ xếp hạng nợ của trung tâm dữ liệu AI, việc in tiền sẽ được triển khai theo từng đợt, chậm rãi, để ngăn thị trường nhận ra toàn diện rằng ngành bảo hiểm đang mất khả năng thanh toán.
Lịch sử lặp lại
「An toàn là trên hết」sẽ không ngay lập tức mang lại đợt in tiền quy mô lớn. Việc này được giao cho Trump lựa chọn, nhưng với tư cách là nhà đầu tư Bitcoin và crypto, dù ông chọn con đường nào, cuối cùng cũng sẽ đón nhận thêm nhiều tiền được bơm vào. Bài viết này sẽ khiến bạn tin chắc rằng, sau đợt tăng nhẹ cuối tháng 8, giai đoạn biến động của thị trường crypto sẽ sớm kết thúc. Tổng lượng USD sẽ tiếp tục mở rộng, giá Bitcoin và một số altcoin sẽ tăng.
Là người sáng lập dự án AI / crypto Flop Network, môi trường vĩ mô này vô cùng thuận lợi đối với tôi. Chính phủ Mỹ sẽ không để thị trường tự do ngăn chặn việc xây dựng trung tâm dữ liệu, chi phí gốc của sức mạnh tính toán sẽ giảm, nguồn cung sức mạnh tính toán giao ngay dư thừa, thúc đẩy sự phổ biến của các tác nhân AI thông minh. Ngoài ra, lượng lớn USD mới sẽ thúc đẩy dòng vốn đổ vào tài sản crypto — trong chu kỳ mở rộng tiền tệ, tài sản crypto thể hiện rực rỡ nhất.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia