Một nhà giao dịch định lượng đối đầu trực diện với đế chế Kalshi trị giá 40 tỷ, xé toạc tấm màn che giấu gian lận khối lượng giao dịch
Một câu đáp trả gây ra rắc rối
Hôm trước, KOL tiền mã hóa, người phụ trách mảng thị trường Kalshi Crypto là IcoBeast đã đăng ảnh kèm dòng chữ trên Twitter: "Mọi người, 96,7% có tính là nhiều không?"
Con số này đến từ một biểu đồ thống kê thị phần giao dịch của thị trường dự đoán do Artemis thực hiện. Kalshi chiếm phần lớn diện tích, Polymarket bị đẩy lên phía trên. Beni đã trả lời bên dưới rằng ba phần tư khối lượng đều là do giao dịch ảo tạo ra, đạt được thị phần này đương nhiên dễ dàng.
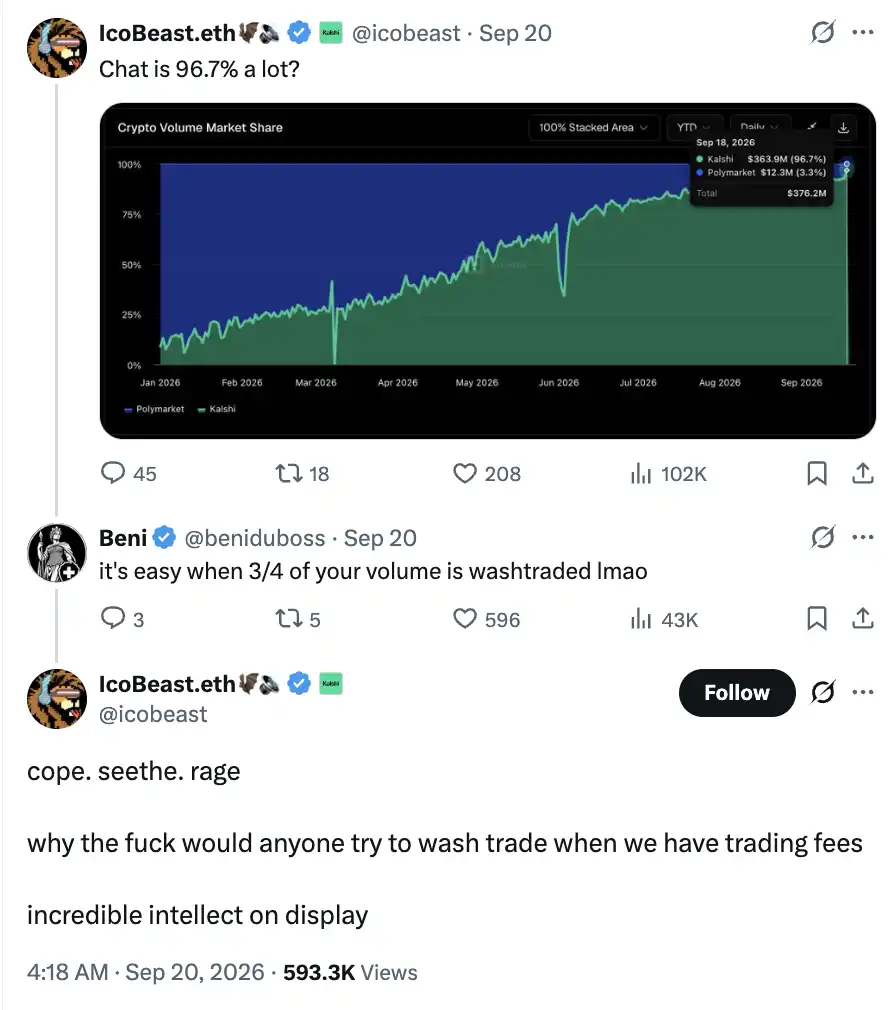
Tiếp theo, IcoBeast đưa ra lời phản bác sau này được trích dẫn nhiều lần: "Chúng tôi thu phí giao dịch, ai xx còn đi tạo khối lượng ảo nữa?" Cuối câu còn không quên chế giễu trí tuệ của đối phương.
Ban đầu Beni coi anh ta là KOL nhận tiền để quảng bá Kalshi, khuyên anh ta nên suy nghĩ kỹ và xóa tweet đi. IcoBeast đáp trả rằng anh ta làm việc tại Kalshi, trong một năm qua đã xây dựng mảng kinh doanh thị trường tiền mã hóa của công ty từ con số không, anh ta biết những khối lượng này đều là thật. Sau đó, anh ta trả lại câu "cho anh vài phút suy nghĩ rồi xóa bài" cho Beni.
Đây có thể là tweet mà IcoBeast hối hận nhất trong sự nghiệp, vì anh ta đã chọc giận một người không nên chọc.
Beni ngay lập tức đăng một bài dài. Phản bác đầu tiên nhắm vào phí giao dịch: Trong chương trình hoàn phí hợp đồng vĩnh viễn của Kalshi, cho phép thành viên đủ điều kiện trả 0,3 điểm cơ bản khi khớp lệnh taker, và nhận ròng 0,3 điểm cơ bản khi khớp lệnh maker. Giả sử một giao dịch có giá trị danh nghĩa 1 triệu USD diễn ra giữa hai thành viên, bên taker trả 30 USD, bên maker nhận 30 USD, tổng phí nền tảng giao dịch thu từ cả hai bên bằng không.
"Phí nền tảng" mà IcoBeast nói đã thu vào đâu?
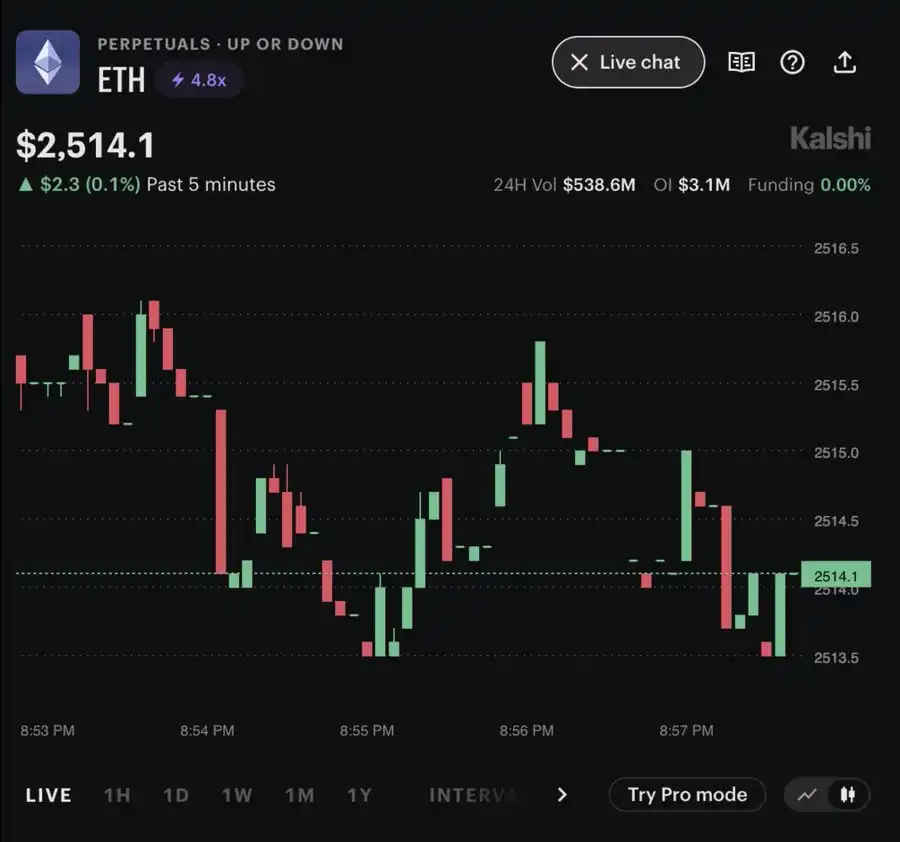
Sau đó, Beni đăng trang hợp đồng vĩnh viễn ETH: khối lượng giao dịch 24 giờ là 538,6 triệu USD, lượng vị thế mở chỉ 3,1 triệu USD. Khối lượng giao dịch trong ngày tương đương khoảng 174 lần vị thế hiện có. Tiếp theo, anh ta tìm thấy các lệnh 5.500 USD xuất hiện lặp đi lặp lại, và công khai chỉ trích những giao dịch có số tiền cố định này đang tạo ra khối lượng giao dịch.
IcoBeast sau đó bổ sung một điểm khác biệt quan trọng: Ban đầu anh ta展示的是 thị phần thị trường dự đoán, còn Beni lấy để thảo luận về hoàn phí và vị thế lại là hợp đồng vĩnh viễn. Thị trường dự đoán không có khoản hoàn phí 0,3 điểm cơ bản mà Beni nói.
Vấn đề nằm ở chỗ, lời làm rõ này của IcoBeast chỉ nhắm vào mảng thị trường dự đoán, nhưng lại không phản hồi về việc thổi phồng khối lượng giao dịch trên thị trường hợp đồng. Beni nắm bắt điểm này và tiếp tục tấn công, những gì Kalshi cần giải thích ngày càng nhiều.
Nhà giao dịch thiên tài
Sự nhạy cảm của Beni với lệnh và phí bắt nguồn từ kinh nghiệm làm việc của anh.
Trong một cuộc phỏng vấn podcast, Beni hồi tưởng rằng ban đầu anh tiếp cận Bitcoin là để chơi poker trực tuyến. Sau đó, những người bạn chơi bài bắt đầu kiếm tiền từ việc mua bán tiền mã hóa, và anh cũng bước vào thị trường crypto. Sau khi thua lỗ khi giao dịch hợp đồng, anh chuyển sang chênh lệch giá giữa các nền tảng giao dịch, rồi dần nghiên cứu sổ lệnh và cơ chế giao dịch.
Thời kỳ đầu giao dịch trên Cryptopia, anh theo dõi việc nạp các đồng tiền nhỏ vào nền tảng giao dịch. Khi có người chuyển tiền vào, khả năng tiếp theo là họ sẽ bán ra; anh đặt lệnh mua trước ở mức giá thấp hơn, chờ đối phương đánh thủng sổ lệnh mỏng. Để nắm bắt cơ hội này, anh sử dụng trình duyệt khối, kết nối dữ liệu từ các trang web khác nhau vào bảng tính và hệ thống cảnh báo.
Sau đó, anh cùng nhà đầu tư vận hành bot tạo lập thị trường trên thị trường Monero của TradeOgre. Logic ban đầu rất đơn giản: tham khảo giá từ các thị trường khác, cộng thêm mức chênh lệch đủ bù phí giao dịch, rồi báo giá hai chiều. Khi kinh nghiệm tăng lên, anh điều chỉnh phạm vi báo giá và ký quỹ dựa trên các khoản nạp lớn. Theo lời kể của anh, mảng kinh doanh này từng chiếm khoảng 65% đến 70% khối lượng giao dịch trên thị trường Monero của nền tảng giao dịch đó.
Trong thời gian nâng cấp "The Merge" của Ethereum, Beni từng quan sát đồng thời 43 thị trường hợp đồng ETH, phát hiện giá trên một nền tảng hợp đồng cứ khoảng 26 phút lại tăng vọt khoảng 2% trong thời gian ngắn rồi giảm trở lại. Anh cùng bạn bè giao dịch theo quy luật này trong khoảng 18 giờ, cho đến khi cơ hội biến mất.
Đây chính là đối thủ mà IcoBeast đã triệu tập: một cao thủ chuyên tìm kiếm điểm thất bại của thị trường.
Bạn của Beni, một nhà giao dịch định lượng khác tên Octopus, sau đó đã công bố bài nghiên cứu, trực quan hóa từng cáo buộc đối với Kalshi thành biểu đồ.
Khối lượng giao dịch cố định
Nghiên cứu này thu thập khoảng 4,1 triệu giao dịch công khai của hợp đồng vĩnh viễn Kalshi từ ngày 5 đến ngày 18 tháng 9, với giá trị giao dịch danh nghĩa khoảng 11,486 tỷ USD, và lấy khoảng 408 triệu giao dịch cùng kỳ của Binance, Bybit và Hyperliquid làm đối chứng.
Phát hiện dễ hiểu nhất là khối lượng giao dịch bất thường tập trung quanh một vài mức giá tính bằng đô la.
Nguồn: OctopusTakopi, Hình 3 trong bài báo, trang 7. Trục hoành là giá trị giao dịch đơn lẻ, trục tung là tỷ lệ của khoảng giá trị tương ứng trên tổng khối lượng giao dịch.
Trên thị trường ETH, các lệnh khoảng 5.500 đô la đóng góp 59% khối lượng giao dịch. Trên thị trường BTC, các lệnh khoảng 5.000 đô la và 2.500 đô la cộng lại đóng góp khoảng 57% khối lượng giao dịch. Chỉ riêng ba loại lệnh có mức giá cố định này đã chiếm khoảng 51% khối lượng giao dịch trong mẫu Kalshi. Biết là bị thao túng, nhưng không ngờ lại thao túng trắng trợn đến vậy.
Việc đặt lệnh với mức giá cố định vốn rất phổ biến, các chương trình tạo lập thị trường và chênh lệch giá đều có thể làm như vậy. Câu hỏi tiếp theo là tại sao nó có thể chiếm hơn một nửa khối lượng giao dịch của cả một thị trường, và lại thay đổi đồng thời ở các thị trường khác nhau?
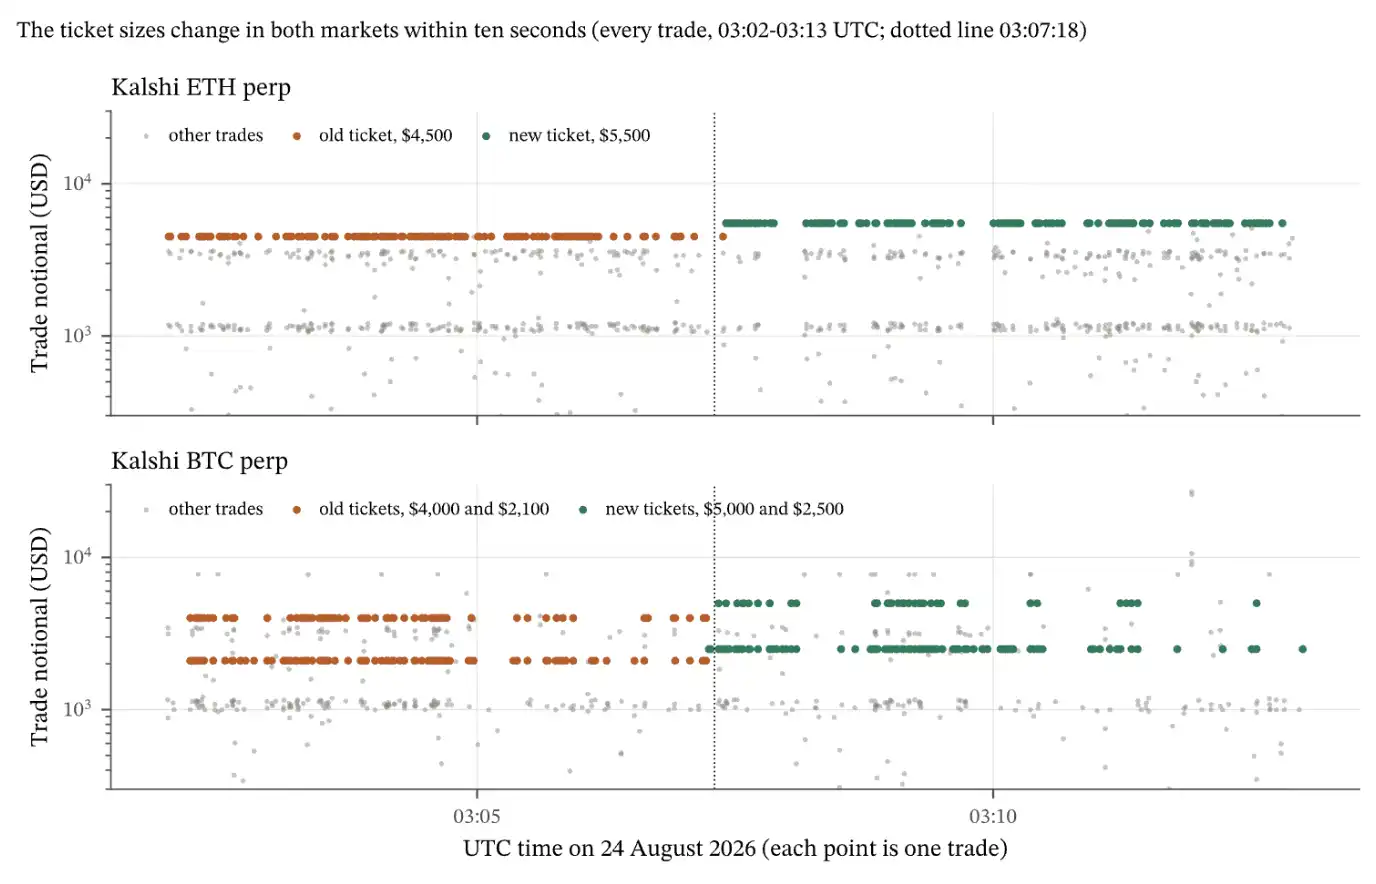
Nguồn: Hình 8 trong bài báo, trang 12. Mỗi điểm là một giao dịch, màu cam đại diện cho mức giá cũ, màu xanh lá đại diện cho mức giá mới
Ngày 24 tháng 8, mức giá lệnh cố định của ETH được đổi từ 4.500 đô la sang 5.500 đô la; hai nhóm mức giá của BTC được đổi từ 4.000 và 2.100 đô la sang 5.000 và 2.500 đô la. Hai thị trường lần lượt hoàn tất việc chuyển đổi trong khoảng mười giây. Đường ngang màu cam trên biểu đồ kết thúc, đường ngang màu xanh lá ngay lập tức xuất hiện.
Điều này rất giống việc cùng một người vận hành đã sửa đổi tham số của chương trình báo giá. Thành viên nhóm Kalshi nghĩ rằng việc luôn gửi lệnh 4.500 đô la trông quá giả, nên đã đổi «4.500» trong mã thành «5.500». Thậm chí còn lười sửa chương trình, đổi thành số ngẫu nhiên khó bị phát hiện hơn.
Khoảng thời gian để lại một nhóm dấu vết khác.
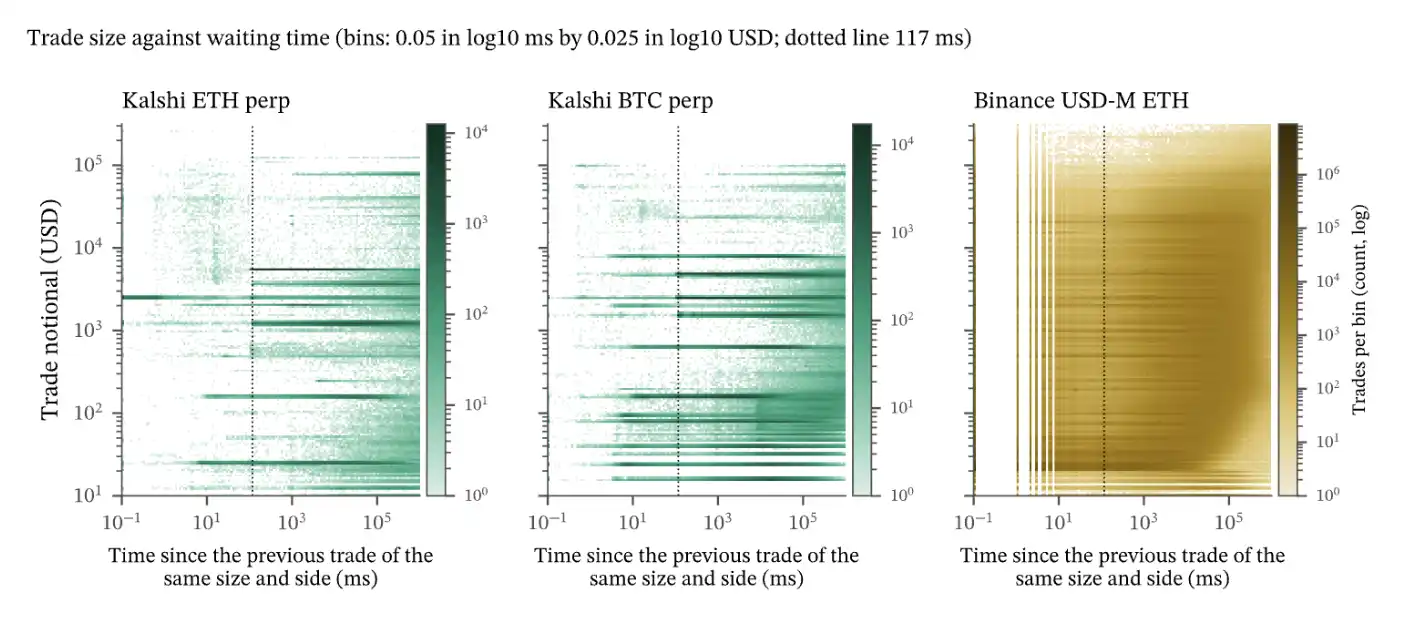
Nguồn: Hình 10 trong bài báo, trang 14. Trục hoành là thời gian kể từ giao dịch cùng mức giá, cùng hướng trước đó, đường đứt nét đánh dấu khoảng 117 mili giây
Trong các loại lệnh cố định này, các giao dịch liên tiếp cùng hướng hầu như không bao giờ có khoảng cách ít hơn 117 mili giây. Đường ngang màu đậm tương ứng chỉ bắt đầu xuất hiện gần đường đứt nét. Các giao dịch với mức giá khác, cũng như mẫu đối chiếu từ Binance, không có ranh giới đồng đều như vậy.
Giải thích mà bài báo đưa ra là, sau khi một lệnh báo giá bị khớp, chương trình cần khoảng thời gian như vậy để bù lại lệnh tiếp theo. Nó mô tả giới hạn dưới về thời gian hình thành tốc độ bù lệnh, không thể hiểu là robot cứ đúng 117 mili giây lại khớp lệnh một lần. Nhưng khi số tiền cố định, thay đổi tham số đồng bộ và nhịp bù lệnh tương tự chồng lên nhau, thì "một lượng lớn khách hàng độc lập đều giao dịch đúng như vậy" đã rất khó giải thích những hiện tượng này.
Vị thế tương ứng với khối lượng giao dịch cũng ít một cách bất thường.
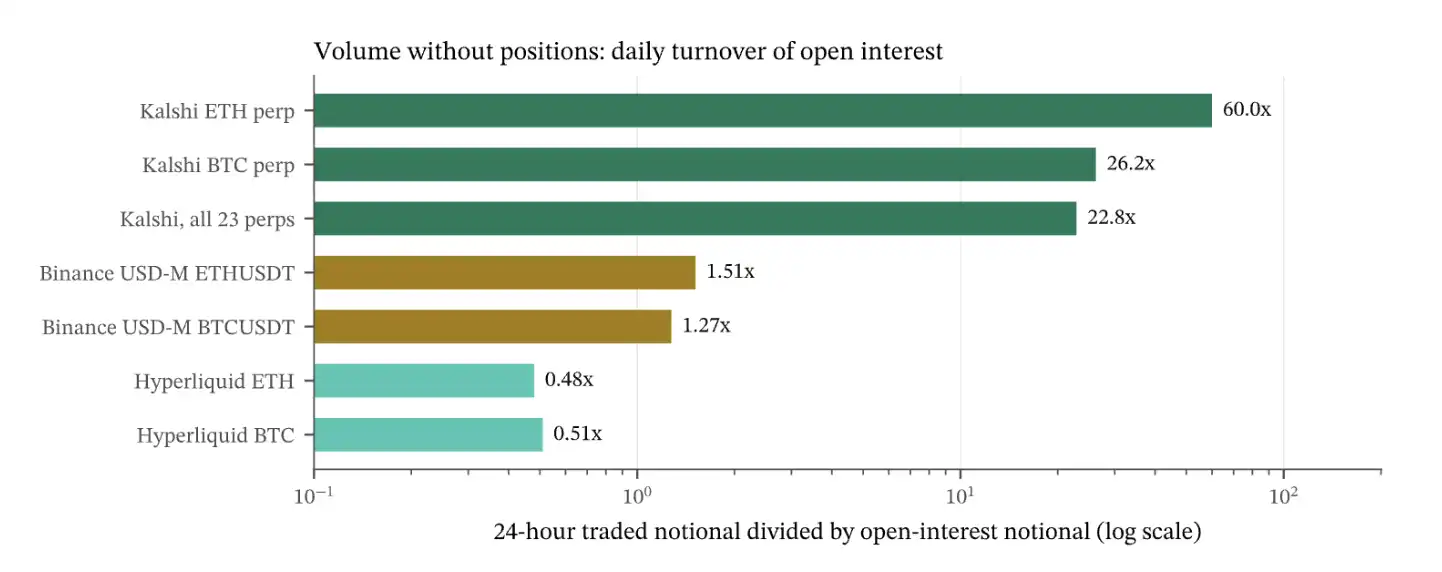
Nguồn: Hình 12 của bài báo, trang 15. Kalshi và Hyperliquid sử dụng ảnh chụp nhanh ngày 21 tháng 9, Binance sử dụng trung vị của giá trị hàng ngày trong hai tuần; trục hoành là thang đo logarit
Khối lượng giao dịch ETH hàng ngày của Kalshi tương đương 60 lần lượng hợp đồng mở, BTC khoảng 26 lần, toàn bộ hợp đồng vĩnh viễn khoảng 23 lần. Giá trị đối chiếu BTC, ETH của Binance khoảng 1 đến 2 lần, Hyperliquid khoảng 0,5 lần. Điều này tương ứng với 174 lần mà Beni đã nắm bắt trước đó.
Đáng lẽ ra, một giao dịch mua bán với số tiền khác nhau đều sẽ khiến hợp đồng mở tăng hoặc giảm, chỉ có thao tác đối冲 mở long/mở short với cùng số tiền mới khiến hợp đồng mở giữ nguyên.
Vì vậy, trong 22 giao dịch xảy ra trên Kalshi, phần lớn đều là thao tác đối冲 rửa khối lượng đồng thời mở long/mở short.
Bài báo còn phát hiện, nhóm lệnh số tiền cố định của ETH có mối liên hệ rất yếu với thị trường bên ngoài. Hệ số tương quan giữa khối lượng giao dịch theo giờ của nó và khối lượng giao dịch ETH theo giờ của Binance chỉ là 0,19, còn hệ số tương quan của các giao dịch ETH không cố định số tiền khác trên Kalshi là 0,72.
Nói cách khác, thị trường bận hay không bận, ảnh hưởng đến nhóm lệnh này rõ ràng nhỏ hơn. Lệnh cố định của BTC không thể hiện sự tách rời tương tự, nên điểm này chỉ có thể áp dụng cho ETH.
Những kết quả này cùng nhau hỗ trợ một phán đoán: khối lượng giao dịch hợp đồng vĩnh viễn của Kalshi phụ thuộc cao vào một số dòng giao dịch máy móc.
Bằng chứng rõ ràng như núi, việc Kalshi rửa khối lượng trên thị trường hợp đồng của chính mình đã là sự thật không thể chối cãi.
Quân domino đã bị đẩy đổ?
Những hiện tượng như khối lượng giao dịch không khớp với lượng hợp đồng mở, trong ngành đã có người đề cập từ lâu, nhưng trước đây không có đủ người để tâm, nên cơ quan quản lý cũng không phải chịu áp lực vì điều này. Nhưng có lẽ lần này sẽ khác.
Mối quan hệ chính trị của Kalshi có thể sẽ thu hút thêm sự soi xét sau khi tranh chấp lan rộng. Nếu các đối thủ chính trị tiếp tục truy vết theo hướng này, công ty sẽ phải đồng thời đối phó với những nghi vấn về dữ liệu giao dịch lẫn quan hệ chính trị.
Ngoài ra, các nhà tạo lập thị trường cũng có thể theo đó mà rút lui. Beni từng dẫn các báo cáo về hợp tác cổ phần giữa Jump và Kalshi để đặt câu hỏi về mối quan hệ khuyến khích giữa thanh khoản và định giá nền tảng; một khi sự chú ý từ cơ quan quản lý gia tăng, Jump có thể sẽ đánh giá lại liệu có đáng tiếp tục cung cấp thanh khoản hay không.
Ngay cả khi một nhà tạo lập thị trường cho rằng giao dịch của mình hoàn toàn hợp pháp, việc ứng phó với các chất vấn, rà soát chiến lược và giải thích quan hệ kinh doanh cũng đều phát sinh chi phí. Nếu những chi phí này vượt quá lợi ích hợp tác, thu hẹp quy mô hoặc rút lui sẽ trở thành lựa chọn kinh doanh tối ưu.
Ở phía gọi vốn cũng sẽ gặp cùng vấn đề. Khi khối lượng giao dịch thực và phí không thể duy trì kỳ vọng tăng trưởng ban đầu, vòng gọi vốn tiếp theo có thể sẽ cần thẩm định kéo dài hơn, điều khoản khắt khe hơn, thậm chí phải chấp nhận mức định giá thấp hơn.
Mọi thứ đều là một vòng tròn, các giao thức DeFi định giá cao thông đồng với cá voi để thổi TVL, PerpDEX dùng thủ đoạn vụng về để bơm khối lượng giao dịch, khi thủy triều rút đi, tất cả đều đang bơi trong trạng thái trần trụi.
Lần này, Kalshi liệu có thể dùng một câu 「chỉ là chuyện kinh doanh thôi」 để qua mặt các cơ quan quản lý của Mỹ hay không?
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia