Các tổ chức nổi tiếng kêu gọi "giảm cấu hình bộ nhớ" gây ra sự sụt giảm mạnh, liệu có phải là đã giết nhầm hay không?

TL;DR
· Việc giảm cấu hình bộ nhớ trong hệ thống tủ Rubin đã gây ra đợt điều chỉnh đồng loạt trong nhóm cổ phiếu bộ nhớ AI.
· Thị trường thực sự đang đánh giá lại không phải nhu cầu bộ nhớ AI, mà là sự phân bổ lợi nhuận giữa các mắt xích khác nhau trong chuỗi bộ nhớ.
· Các mã liên quan: MU (Mỹ), NVDA (Mỹ), 000660.KS (Hàn Quốc), 005930.KS (Hàn Quốc), SMH (ETF Mỹ), SOXX (ETF Mỹ)
Một báo cáo về chuỗi cung ứng tủ Rubin của NVIDIA đã khiến nhóm cổ phiếu bộ nhớ AI giảm trước.
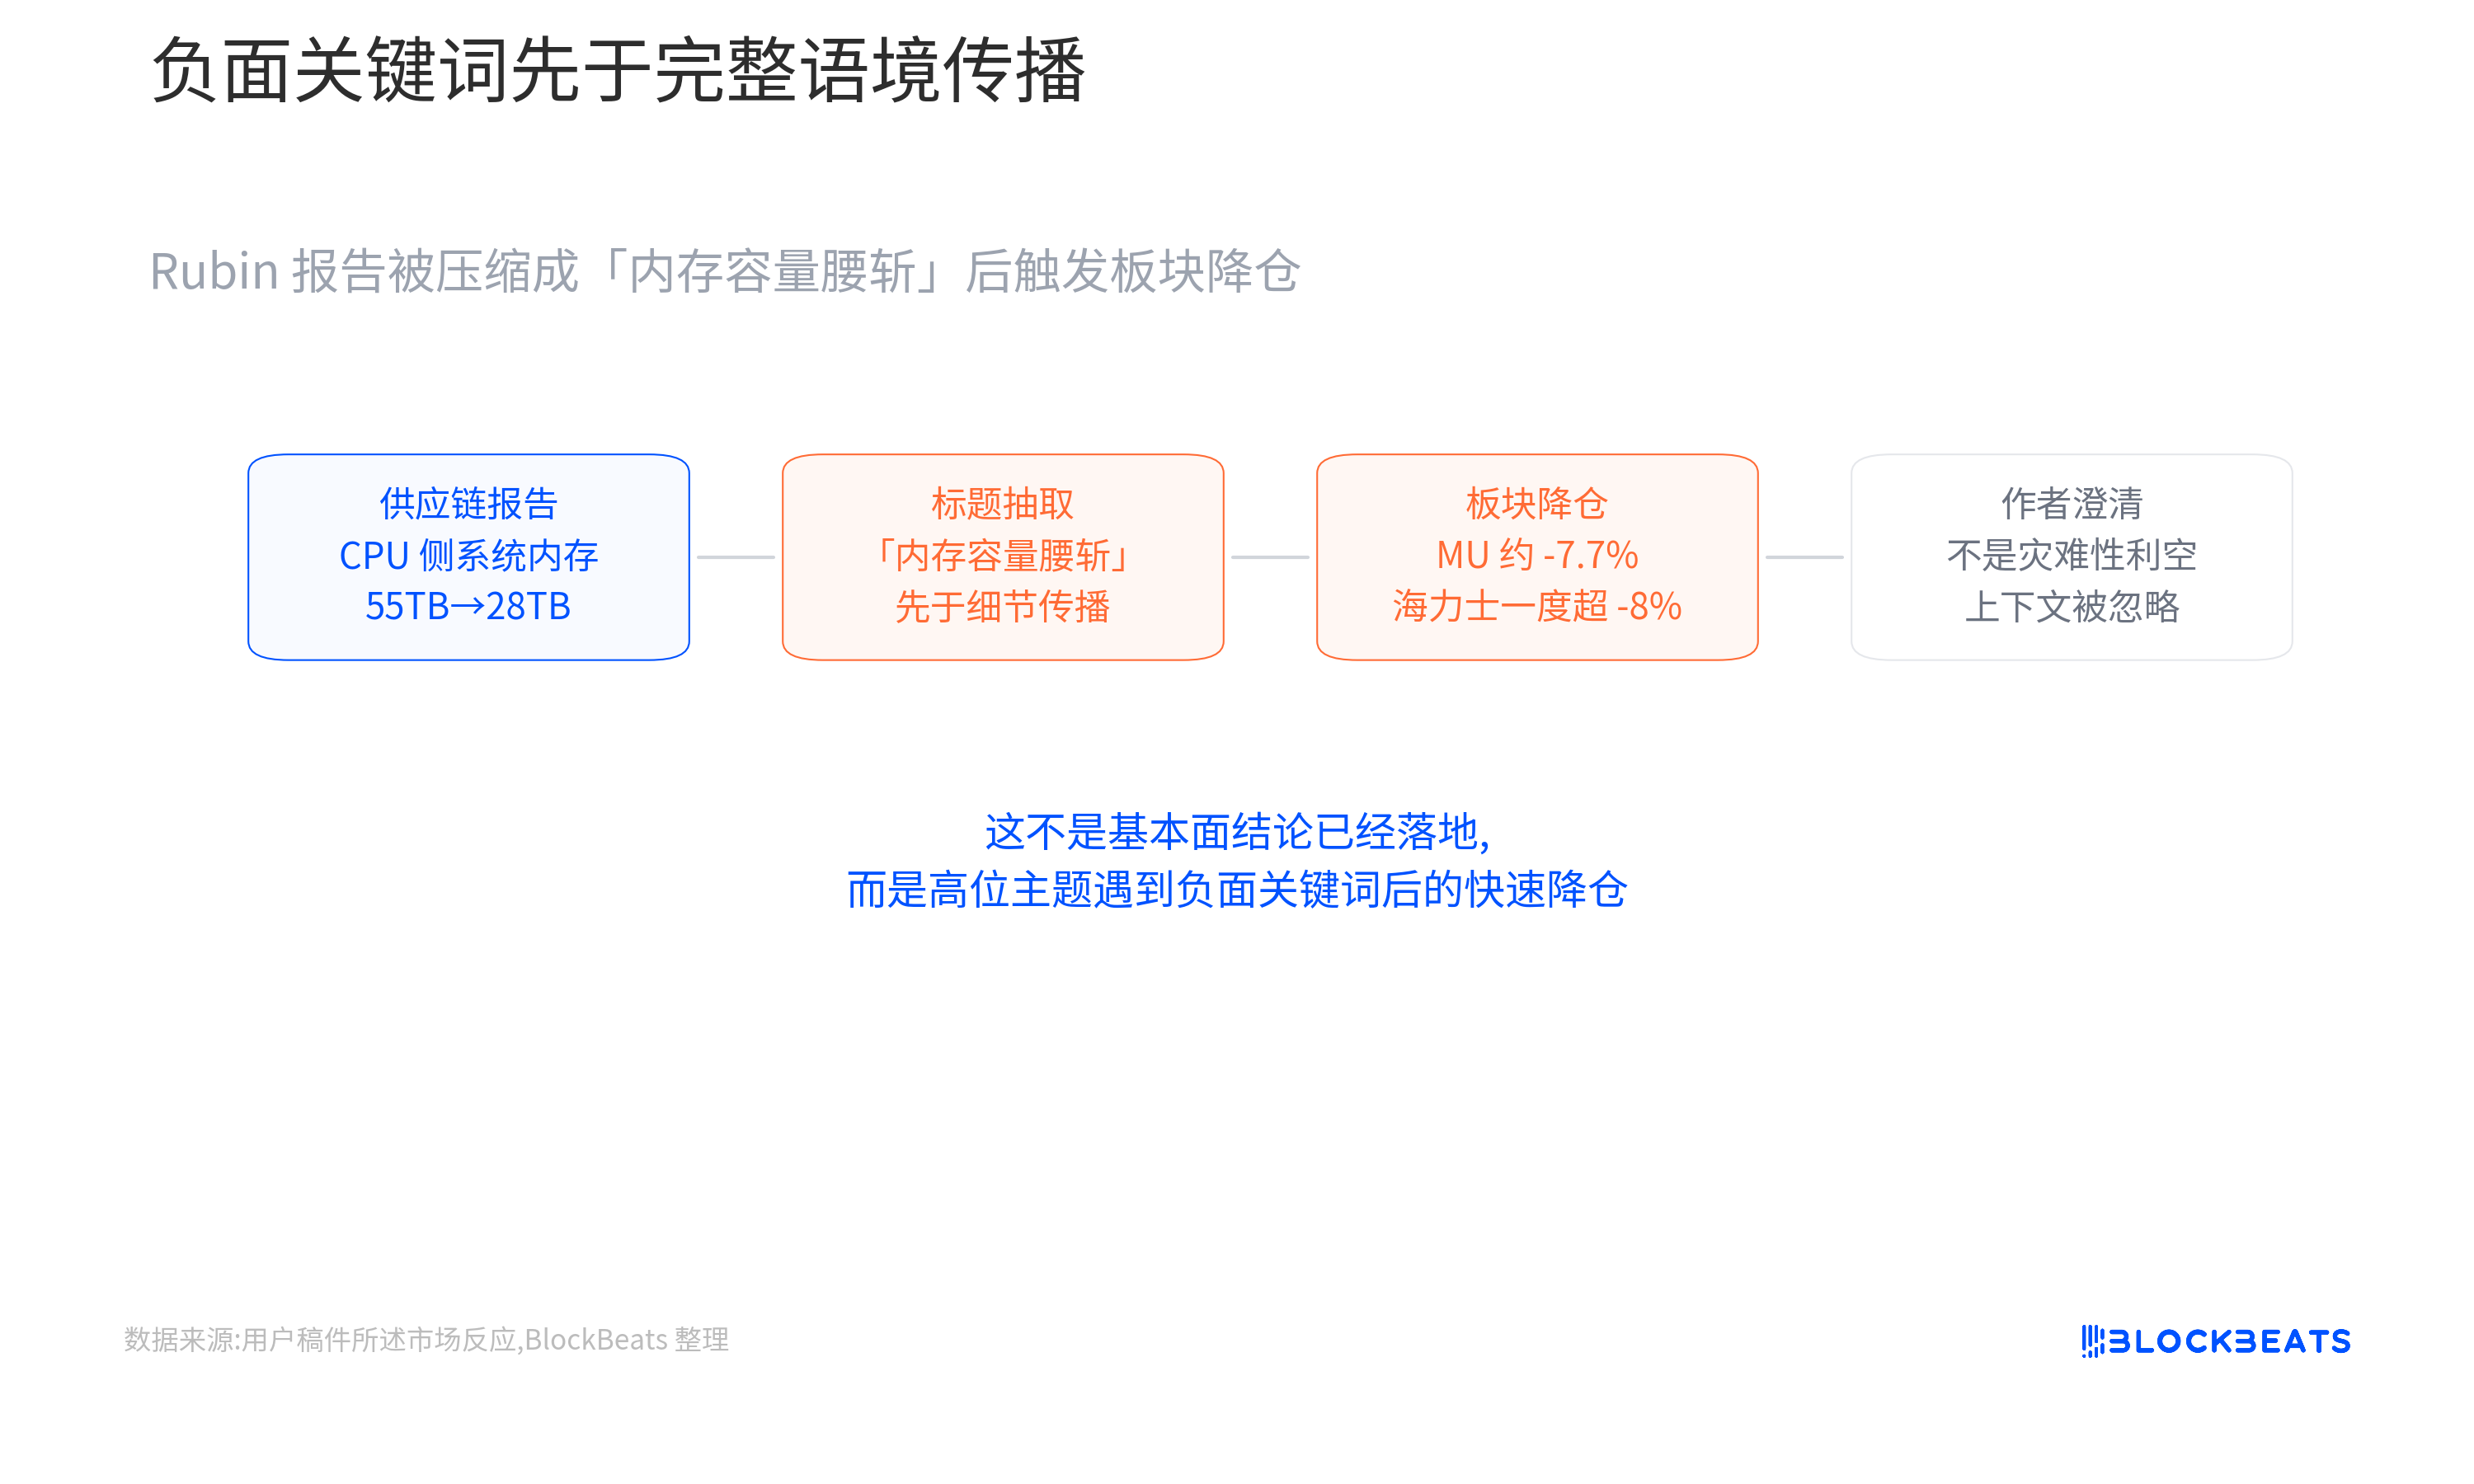
Báo cáo đề cập rằng dung lượng bộ nhớ mỗi tủ có thể giảm từ khoảng 55TB xuống còn khoảng 28TB. Ngay sau đó, Micron giảm khoảng 7,7% trong một ngày, SK Hynix mở cửa phiên tiếp theo giảm hơn 8%. Tinh tế hơn, tác giả báo cáo Dylan Patel sau đó đã làm rõ rằng nhiều bài chia sẻ chỉ trích phần gây sốt nhất, và đây không phải là một báo cáo "tiêu cực thảm họa".
Sự việc này gây phản ứng lớn như vậy vì nó chạm vào vị trí nhạy cảm nhất của thị trường phần cứng AI. Trong thời gian qua, thị trường không giao dịch chu kỳ bộ nhớ thông thường, mà là kỳ vọng sau khi nền tảng Rubin được sản xuất hàng loạt, các tủ AI sẽ tiếp tục thúc đẩy nhu cầu HBM và bộ nhớ đi kèm, doanh thu và khả năng định giá của các nhà cung cấp bộ nhớ sẽ được nâng lên. Kể từ GTC năm nay, HBM4, thị phần SK Hynix, và Micron đuổi theo bộ nhớ AI đều là những chủ đề chính được thị trường giao dịch lặp đi lặp lại.
Nhưng cách nói "bộ nhớ bị cắt giảm" quá thô.
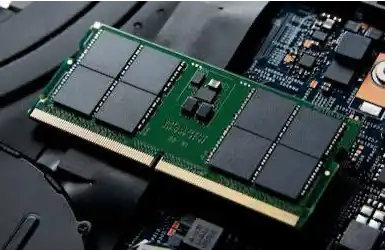
Sự điều chỉnh được SemiAnalysis tiết lộ chủ yếu đề cập đến thay đổi cấu hình SOCAMM và LPDDR ở phía CPU trong tủ Rubin NVL72. Hầu hết các hệ thống có thể sử dụng mô-đun 96GB thay vì mô-đun 192GB dung lượng cao hơn, khiến dung lượng bộ nhớ mỗi tủ giảm từ khoảng 55TB theo kế hoạch xuống còn khoảng 28TB. Sự thay đổi này ảnh hưởng đến giá trị bộ nhớ hệ thống trong mỗi tủ, nhưng chưa thể suy ra rằng nhu cầu HBM4 ở phía GPU cũng bị điều chỉnh giảm đồng thời.
Điều thực sự cần làm rõ là sự điều chỉnh này ảnh hưởng đến nhóm lợi nhuận nào, và thị trường hiện đang giao dịch kỳ vọng nào.
Tại sao cổ phiếu bộ nhớ AI đồng loạt giảm mạnh?
Thị trường giảm là phản ứng vị thế khi chủ đề ở mức cao gặp từ khóa tiêu cực.
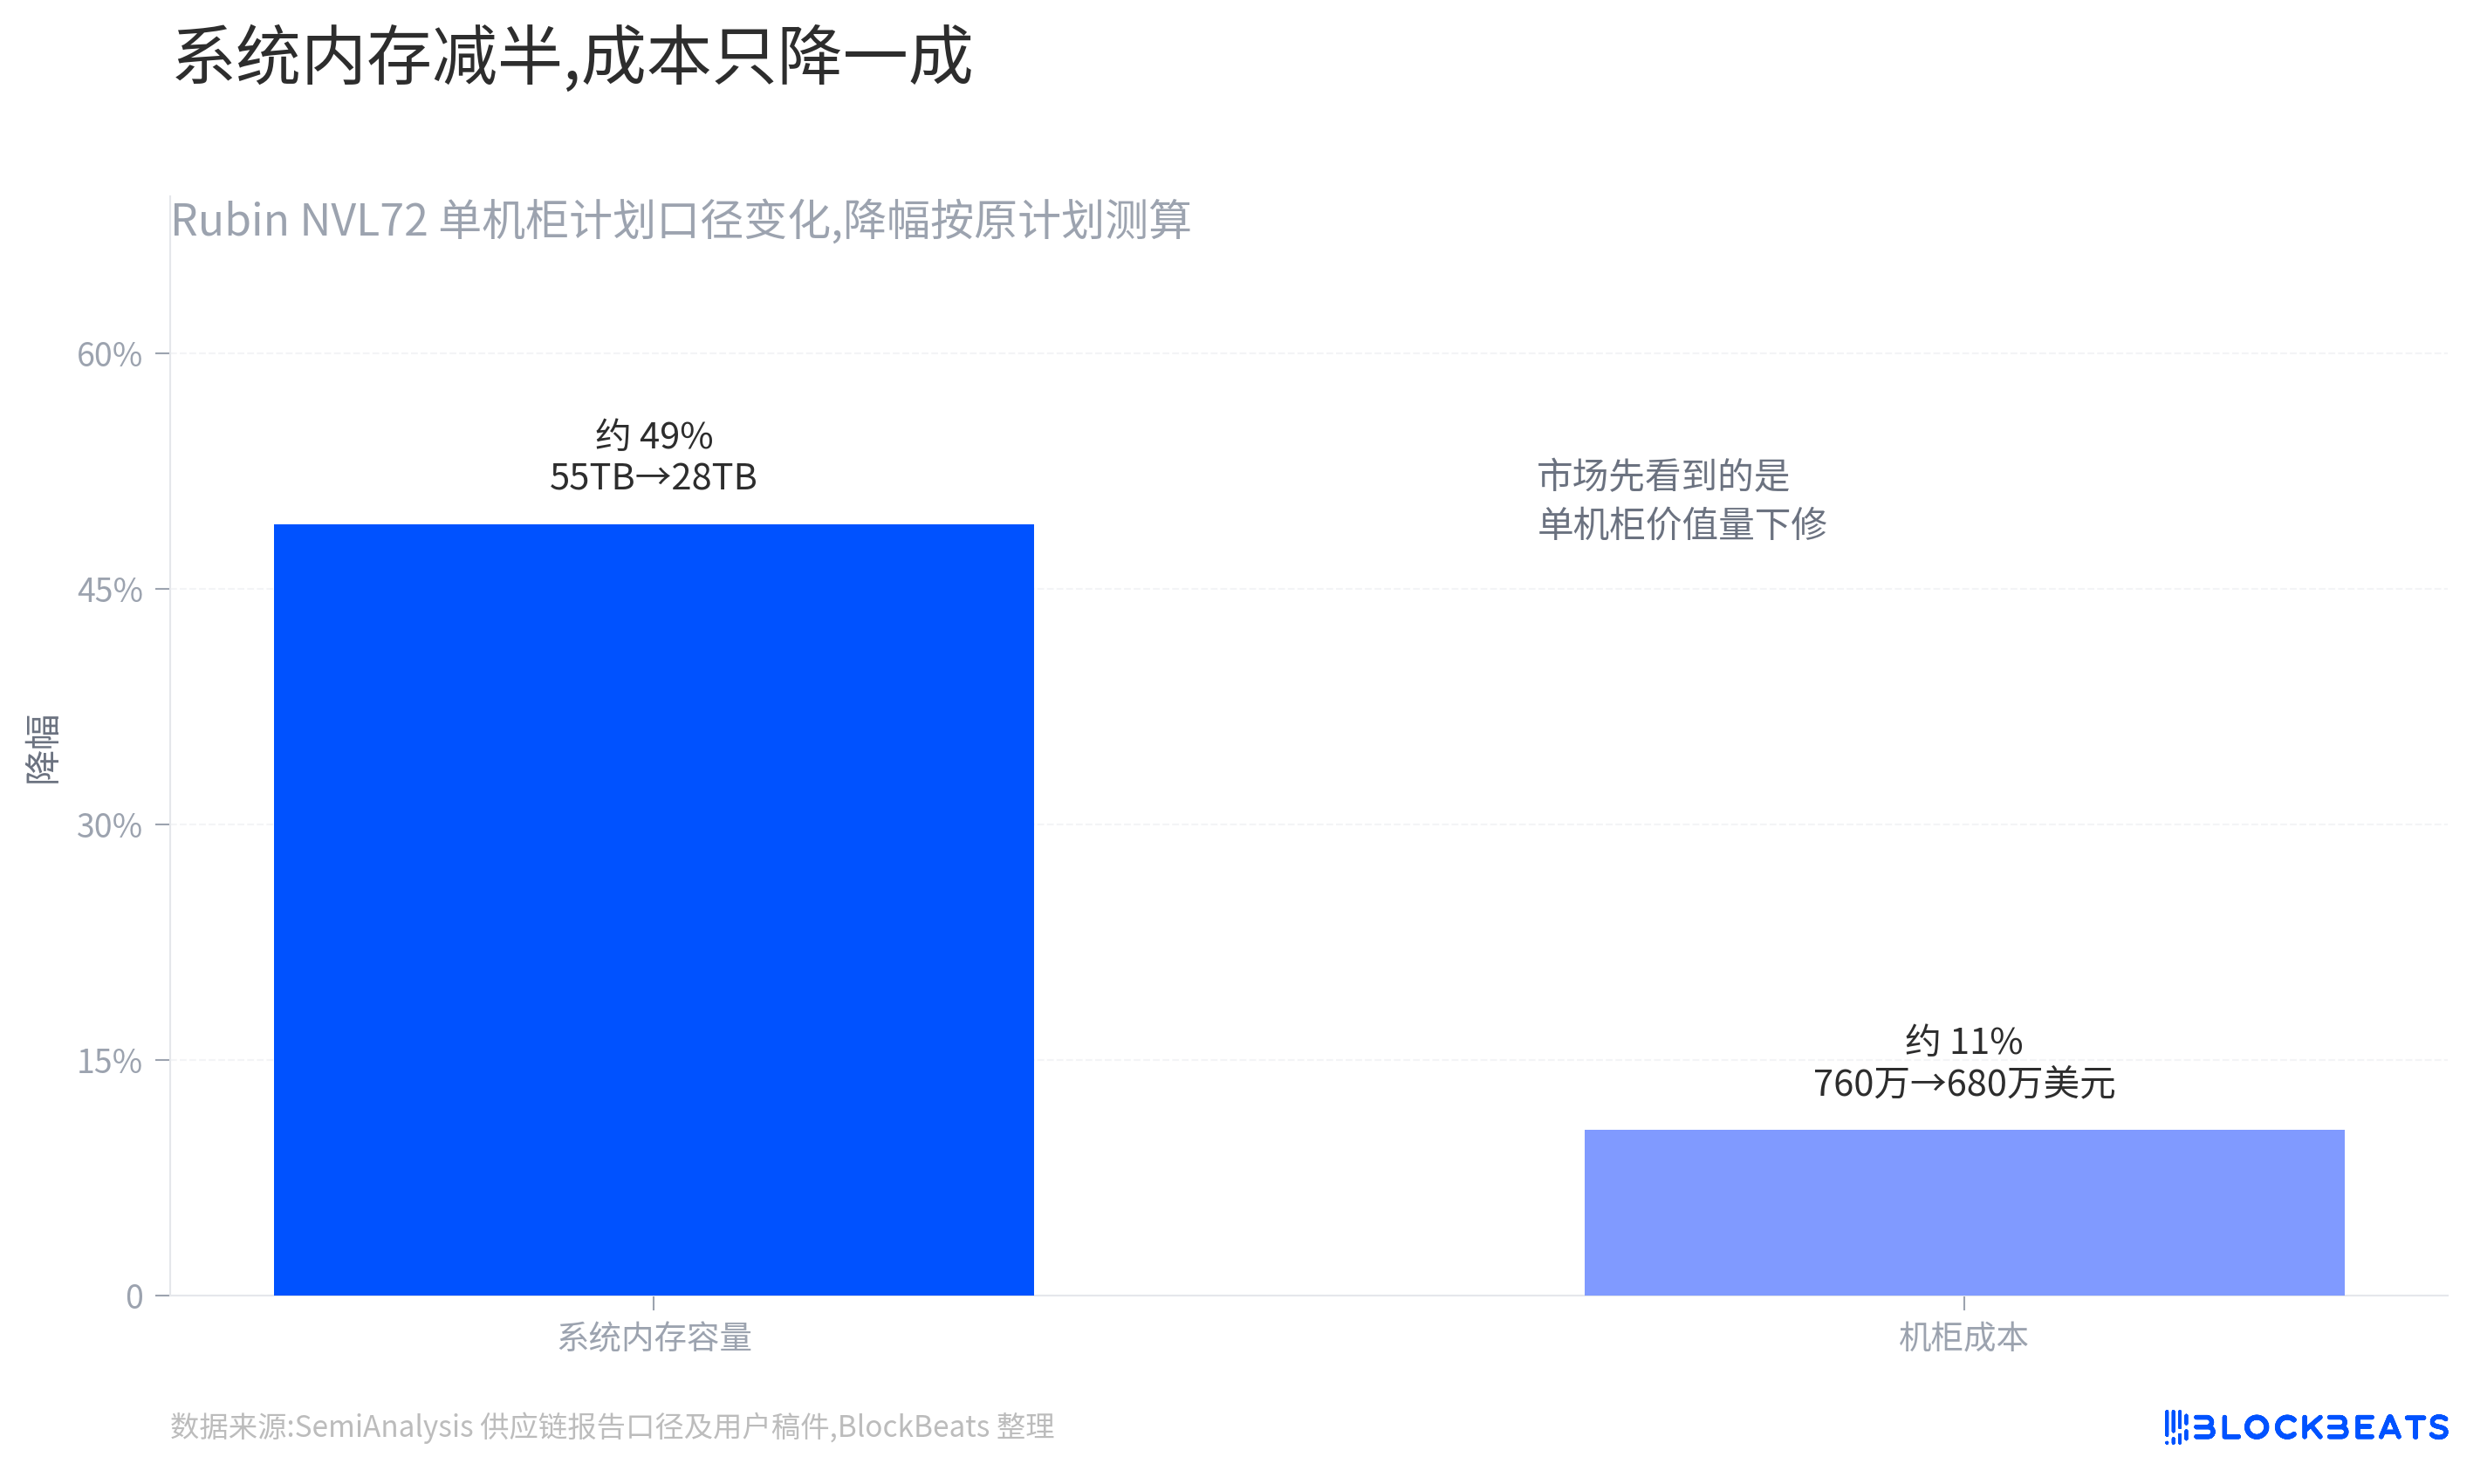
Phần đã được xác nhận hiện tại là thị trường phản ứng rất nặng, nhưng sự kiện vẫn chỉ dừng lại ở cấp độ báo cáo chuỗi cung ứng. SemiAnalysis tiết lộ rằng NVIDIA có thể giảm cấu hình SOCAMM ở phía CPU để đảm bảo tiến độ giao hàng Rubin NVL72. Các con số được đề cập trong báo cáo bao gồm dung lượng bộ nhớ mỗi tủ giảm từ khoảng 55TB xuống còn khoảng 28TB, chi phí tủ giảm từ khoảng 7,6 triệu USD xuống còn khoảng 6,8 triệu USD. Những con số này nên được hiểu là theo cách tính của báo cáo SemiAnalysis, chưa phải là BOM (danh sách vật liệu) chính thức cuối cùng từ NVIDIA.
Trong vài quý gần đây, cổ phiếu ngành bộ nhớ AI tăng nhờ một câu chuyện rất suôn sẻ: càng nhiều tủ AI, càng thiếu bộ nhớ tiên tiến, lợi nhuận nhà cung cấp càng dày.
Câu chuyện càng đơn giản, sức sát thương của các tiêu đề tiêu cực càng lớn. Một khi "dung lượng bộ nhớ giảm một nửa" xuất hiện, thị trường sẽ trước tiên hạ thấp giá trị bộ nhớ trên mỗi tủ, hiếm khi phân biệt ngay loại bộ nhớ nào bị điều chỉnh.
Phản ứng của Micron là minh chứng rõ nhất.
Nó vừa là nhà cung cấp DRAM truyền thống, vừa là người hưởng lợi từ nâng cấp bộ nhớ máy chủ AI. Phần lớn độ co giãn mà thị trường từng dành cho nó đến từ việc định giá lại "bộ nhớ AI không còn chỉ là hàng hóa chu kỳ". Nếu dung lượng bộ nhớ trên mỗi tủ Rubin giảm, dòng vốn sẽ ngay lập tức lo ngại rằng kỳ vọng doanh thu trên mỗi tủ của Micron ở các khâu SOCAMM và LPDDR có bị đẩy quá cao hay không.
SK Hynix cũng giảm theo, cho thấy cú sốc này đã vượt ra ngoài phạm vi một nhà cung cấp đơn lẻ.
Nó mạnh hơn trong lĩnh vực HBM, thị trường trước đó còn đồn rằng nó đã giành được phần lớn đơn hàng HBM liên quan đến Vera Rubin. Nhưng khi giao dịch bộ nhớ AI trở nên đông đúc, dòng vốn sẽ không chờ làm rõ mọi chi tiết rồi mới hành động. Cổ phiếu bộ nhớ giảm đồng loạt phản ánh sự thu hẹp khẩu vị rủi ro của ngành, chứ không phải mỗi công ty đều chịu một cú sốc cơ bản giống nhau.
Làm rõ sau đó của Dylan Patel thực ra cũng chỉ ra điều này. Ông cho biết báo cáo không có ý tạo ra câu chuyện "thảm họa", nhiều người đã bỏ qua bối cảnh.
Nói theo ngôn ngữ thị trường, đó là dòng vốn không giao dịch một bản phân tích chuỗi cung ứng hoàn chỉnh, mà đang giao dịch việc giảm vị thế nhanh chóng khi một ngành ở đỉnh cao gặp từ khóa tiêu cực.
Bộ nhớ AI bắt đầu phân chia lại bể lợi nhuận
Lần này, bộ nhớ bị điều chỉnh giảm chủ yếu là bộ nhớ hệ thống phía CPU, chứ không phải HBM4 bên cạnh GPU.
Bộ nhớ trong tủ Rubin không thể chỉ gói gọn bằng một từ. Cách phân tích đơn giản nhất là hai lớp:
Lớp thứ nhất là HBM4 phía GPU, phục vụ cho chính chip tăng tốc;
Lớp thứ hai là SOCAMM và LPDDR phía CPU, giống như bộ nhớ vận hành của toàn bộ hệ thống.
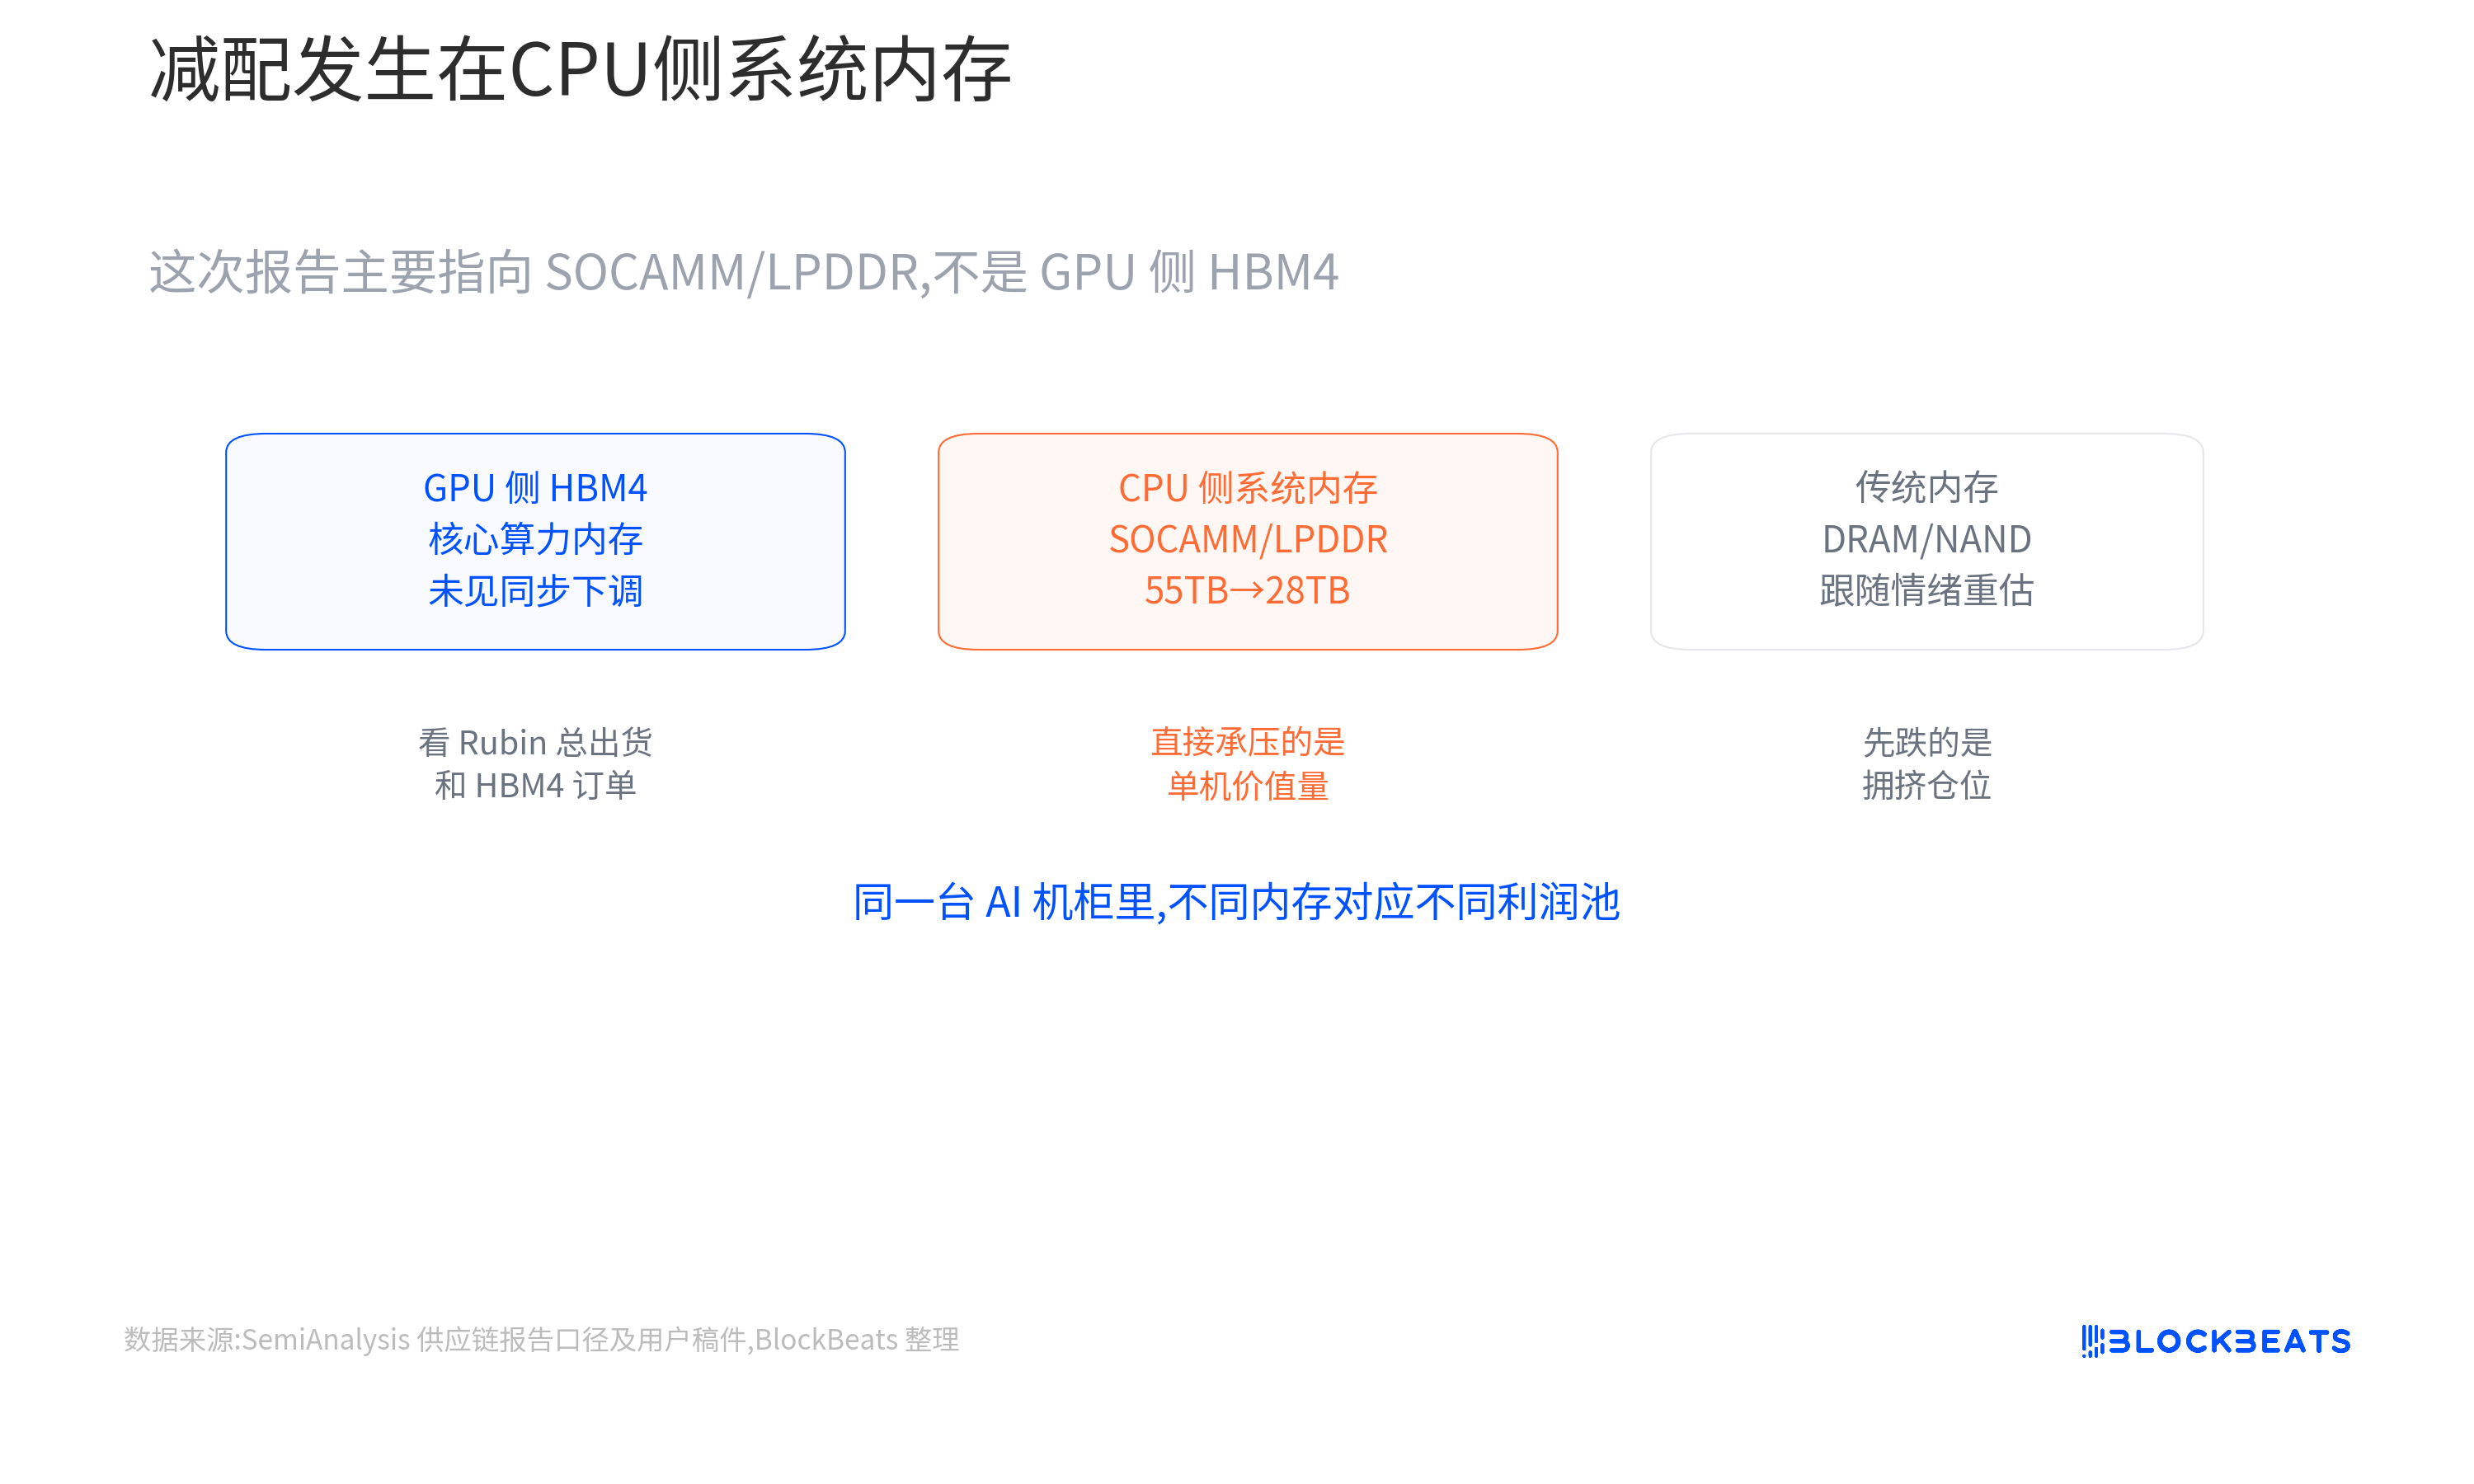
Lớp trước quyết định tốc độ đưa dữ liệu vào GPU, lớp sau ảnh hưởng đến điều phối toàn bộ máy, bảo trì và hiệu suất của một số khối lượng công việc.
Con số "55TB xuống 28TB" mà SemiAnalysis đề cập chủ yếu nằm ở bộ nhớ hệ thống phía CPU.
Điều này có thể thay đổi số lượng, dung lượng và giá trị mua sắm của các mô-đun SOCAMM trong mỗi tủ Rubin NVL72. Nếu hầu hết các hệ thống chuyển từ mô-đun 192GB sang 96GB, giá trị đơn vị của SOCAMM dung lượng cao thực sự giảm, và biên độ doanh thu của các nhà cung cấp liên quan sẽ chịu áp lực.
Tuy nhiên, HBM4 phía GPU lại là một câu chuyện khác.
Nền tảng Rubin vẫn xoay quanh Rubin GPU và Vera CPU, và HBM4 vẫn là thành phần bộ nhớ cốt lõi để đóng gói GPU và giải phóng sức mạnh tính toán. Thông tin hiện tại không cho thấy dung lượng HBM4 hoặc lô hàng Rubin GPU bị điều chỉnh giảm đồng bộ. Nhiều dự báo trước đây vẫn coi HBM là một trong những khâu khan hiếm nhất và có quyền định giá cao nhất trong máy chủ AI, với SK Hynix được thị trường xem là bên hưởng lợi chính.
Có thể hiểu tủ AI như một máy chủ hiệu suất cao cực kỳ đắt đỏ.
HBM gần giống bộ nhớ tốc độ cao gắn kề bên cạnh GPU, trong khi SOCAMM gần giống bộ nhớ hệ thống có thể thay thế của toàn bộ máy. Lần điều chỉnh này chủ yếu nhắm vào cái sau.
Đối với danh mục đầu tư, sự khác biệt rất trực tiếp: nếu Micron có mức độ tiếp xúc lớn hơn ở khâu SOCAMM, việc giảm giá trị đơn vị sẽ tác động trước tiên đến kỳ vọng của nó; logic HBM của SK Hynix tương đối độc lập, nhưng trong giao dịch đông đúc, nó cũng sẽ bị kéo xuống bởi tâm lý ngành.
Việc suy luận trực tiếp việc giảm cấu hình bộ nhớ hệ thống thành sự sụp đổ nhu cầu HBM4 là chưa đủ bằng chứng.
Cách phân tích hợp lý hơn là, lợi nhuận phía CPU thực sự đối mặt với áp lực điều chỉnh giảm, trong khi HBM phía GPU vẫn phụ thuộc vào tổng lô hàng Rubin và nhịp độ đơn hàng HBM4.
Thị trường bộ nhớ AI không thể tiếp tục dùng một đường lối "bộ nhớ đều mạnh" để bao phủ tất cả nhà cung cấp. Micron, SK Hynix và Samsung Electronics có mức độ tiếp xúc khác nhau trong HBM, SOCAMM, DRAM truyền thống và NAND; các loại bộ nhớ khác nhau trong cùng một tủ cũng tương ứng với giá cả, lợi nhuận gộp và ràng buộc cung cầu khác nhau.
Giảm chi phí có thể đổi lấy nhiều lô hàng tủ hơn không?
Giải thích lạc quan đến từ chi phí và nhịp độ giao hàng.
Tính toán của SemiAnalysis cho thấy, chi phí tủ Rubin NVL72 có thể giảm từ khoảng 7,6 triệu USD xuống còn khoảng 6,8 triệu USD, mức giảm khoảng 800.000 USD.
Đối với các nhà cung cấp dịch vụ đám mây như Microsoft, Google, Amazon và Meta, tủ AI không đơn thuần là mua phần cứng, mà là tính toán chi phí năng lượng tính toán mỗi giờ, thời gian cung ứng và độ ổn định khi triển khai quy mô lớn.
Nếu việc giảm cấu hình giúp Rubin được giao nhanh hơn, giá trị đơn vị của một số máy giảm có thể được bù đắp bởi nhiều tủ hơn.
Logic không phức tạp. Nếu nguồn cung SOCAMM dung lượng cao bị thắt chặt, Nvidia chọn cấu hình dễ giao hơn có thể giảm BOM cho mỗi tủ, đồng thời giảm rủi ro một linh kiện nào đó làm tắc nghẽn việc giao toàn bộ máy.
Đối với người mua, nếu cấu hình bộ nhớ hệ thống thấp hơn không ảnh hưởng rõ rệt đến khối lượng công việc cốt lõi, nhận được tủ sớm hơn có thể hấp dẫn hơn là chờ phiên bản đầy đủ.
Vấn đề là, bước này hiện vẫn chỉ là suy luận.
Giảm chi phí không tự động đồng nghĩa với tăng đơn hàng. Để "giá trị đơn vị giảm" được bù đắp bởi "tổng số tủ tăng", Nvidia cần giao thêm nhiều Rubin NVL72, và các nhà cung cấp đám mây cũng cần đặt hàng bổ sung hoặc đặt trước.
Tài liệu hiện có chưa công bố đơn đặt hàng, hướng dẫn hàng quý hoặc dữ liệu xuất xưởng thực tế để chứng minh điều này.
Để hiểu bằng một kịch bản đơn giản, nếu dung lượng SOCAMM trong một tủ gần như giảm một nửa, thì tổng số tủ xuất xưởng cần tăng đáng kể để tổng nhu cầu Bit của khâu này trở lại mức dự kiến ban đầu.
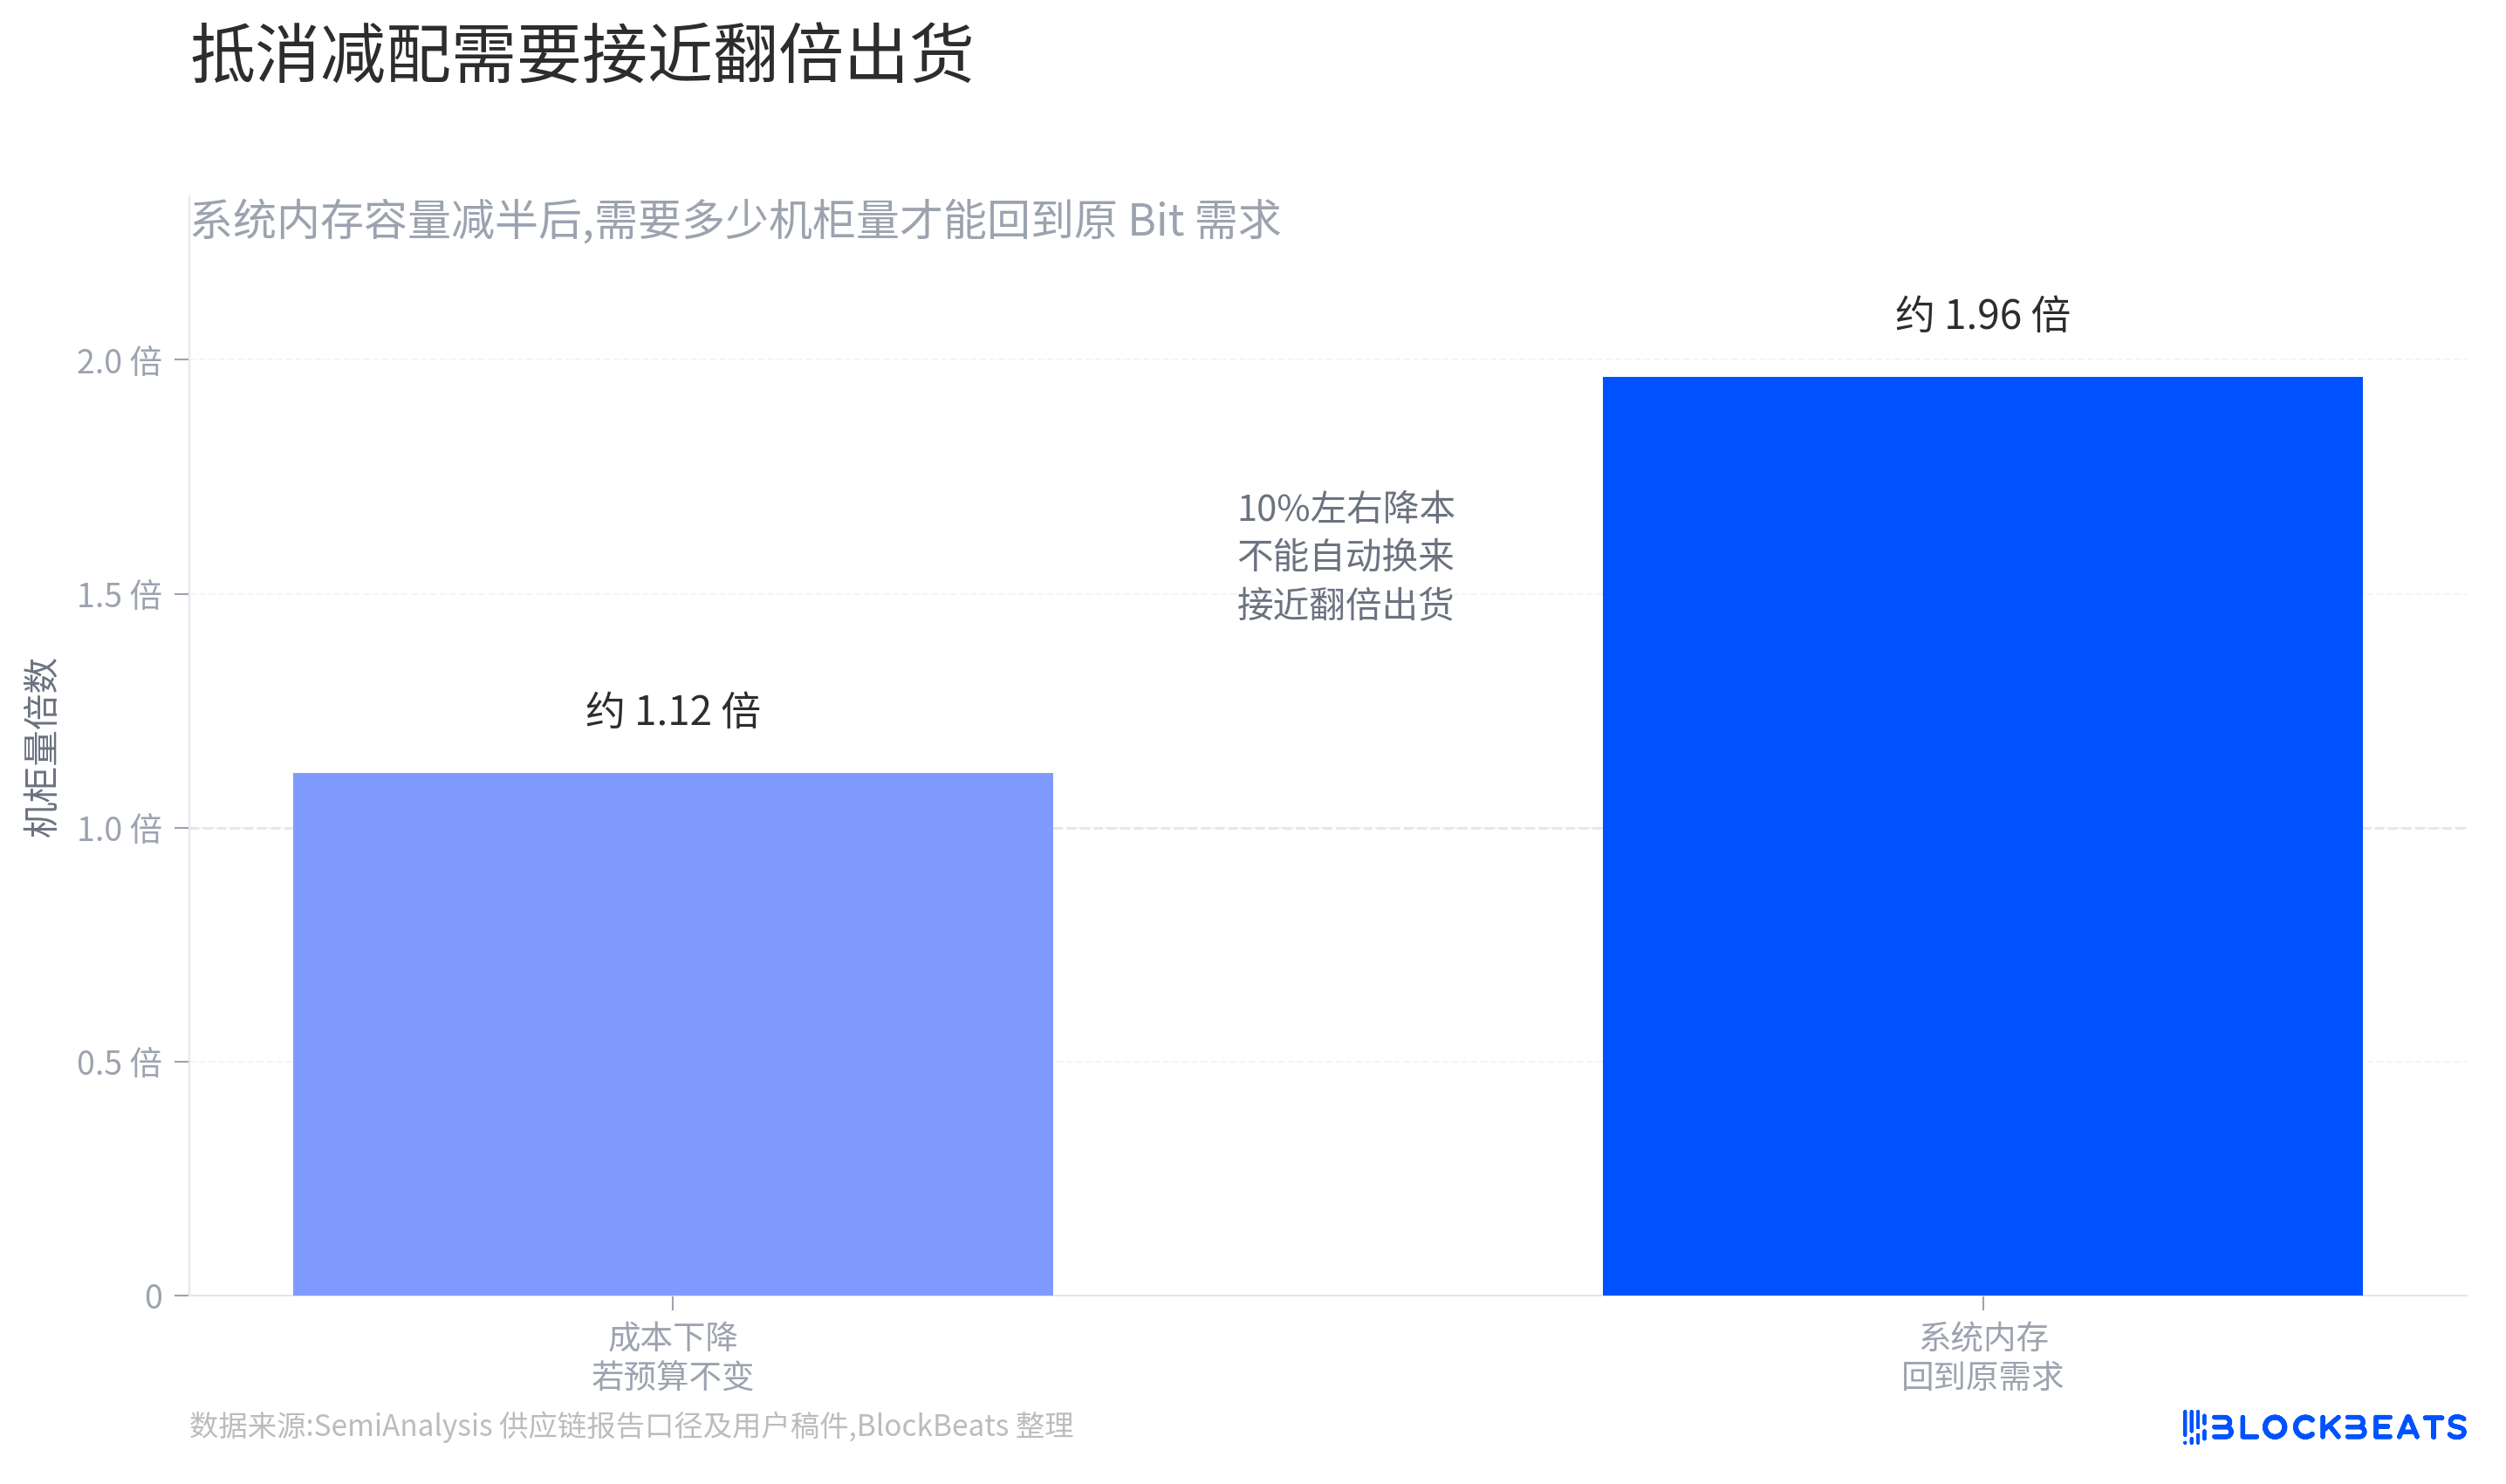
Ngay cả khi chi phí giảm khoảng 10%, cũng không thể suy ra trực tiếp rằng khách hàng sẽ mua thêm đủ tủ. Việc mua sắm của các nhà cung cấp đám mây lớn còn chịu ảnh hưởng bởi điện năng, xây dựng trung tâm dữ liệu, nguồn cung GPU, đóng gói tiên tiến và thiết bị mạng, việc giảm BOM đơn lẻ chỉ là một biến số.
Tình hình của HBM tương đối ổn định hơn, nhưng không hoàn toàn miễn nhiễm.
Nếu tổng sản lượng xuất xưởng của Rubin vẫn mạnh, HBM4 vẫn là một trong những khâu hưởng lợi trực tiếp nhất; nếu sau đó chứng minh việc giao toàn bộ máy bị cản trở bởi các nút thắt khác, HBM cũng sẽ bị ảnh hưởng bởi nhịp độ xuất xưởng của nền tảng.
Sự khác biệt là, báo cáo lần này không trực tiếp hạ cấu hình HBM4, thị trường cần chờ tổng số tủ xuất xưởng, chứ không chỉ nhìn vào con số dung lượng SOCAMM.
Dữ liệu xuất xưởng mới là mỏ neo định giá thực sự
Rủi ro lớn nhất hiện tại là thị trường trước tiên định giá lại theo các nhóm lợi nhuận, nhưng dữ liệu sau đó lại không ủng hộ cách giải thích lạc quan.
Nếu NVIDIA hoặc chuỗi cung ứng cuối cùng xác nhận Rubin NVL72 sẽ duy trì cấu hình SOCAMM thấp hơn trong dài hạn, đồng thời tổng số lượng tủ rack xuất xưởng không có sự điều chỉnh tăng đáng kể, các nhà cung cấp bộ nhớ hệ thống phía CPU sẽ phải đối mặt với áp lực thu hẹp doanh thu kéo dài hơn.
Đối với Micron, điểm mấu chốt không chỉ là nhãn dán chung "hưởng lợi từ bộ nhớ AI", mà là sự phân tách doanh thu giữa các sản phẩm khác nhau.
Trong các báo cáo tài chính và cuộc gọi hội nghị tiếp theo, cần theo dõi xem ban lãnh đạo có tiết lộ nhịp độ tăng trưởng của DRAM, SOCAMM và HBM liên quan đến máy chủ AI hay không, cũng như liệu biên lợi nhuận có thay đổi do thông số kỹ thuật, giá cả hoặc thương lượng với khách hàng hay không.
Nếu công ty chỉ đưa ra những tuyên bố lạc quan về tổng nhu cầu, nhưng không thể giải thích tác động của việc điều chỉnh cấu hình SOCAMM, thị trường có thể tiếp tục định giá chiết khấu.
Đối với SK Hynix, điểm xác minh nghiêng nhiều hơn về phía HBM.
Nếu thị phần đơn hàng HBM4, nhịp độ xuất xưởng và giá cả của họ vẫn mạnh, đợt điều chỉnh lần này giống như biến động tâm lý ngành hơn; nếu tổng lượng xuất xưởng Rubin hoặc nhịp độ giao hàng HBM sau đó cũng bị điều chỉnh giảm, thị trường mới lan truyền tác động từ SOCAMM sang chủ đề chính HBM.
Đây cũng là sự thay đổi điển hình khi chủ đề bộ nhớ AI bước vào giai đoạn giữa.
Giai đoạn đầu, thị trường mua theo hướng: càng nhiều tủ rack AI được xây dựng, bộ nhớ tiên tiến càng khan hiếm.
Hiện tại, các cổ phiếu đại diện đã tích lũy mức tăng khá lớn, dòng tiền bắt đầu kiểm tra xem từng khoản lợi nhuận có thực sự được hiện thực hóa hay không. Một chi tiết chuỗi cung ứng có thể kích hoạt biến động 7%-8% trong một ngày, cho thấy giao dịch ngành đã khá đông đúc, thông tin tiêu cực dễ bị khuếch đại hơn.
Trước khi số liệu xuất xưởng thực tế và phân tách báo cáo tài chính được công bố, việc định tính đợt điều chỉnh này là "tin xấu đã hết" hay "nhu cầu AI sụp đổ" vẫn còn quá sớm.
Một quan điểm thận trọng hơn là thừa nhận áp lực giảm giá trị đơn vị phía CPU, đồng thời định giá riêng biệt HBM4 và SOCAMM.
Điều có thể thay đổi đánh giá nhất tiếp theo vẫn là việc NVIDIA có xác nhận BOM cuối cùng của Rubin NVL72 hay không, kế hoạch xuất xưởng thực tế của tủ rack Rubin có thể được điều chỉnh tăng hay không, cũng như mức độ tiếp xúc doanh thu và thay đổi biên lợi nhuận của Micron, SK Hynix và Samsung Electronics trong HBM và SOCAMM/LPDDR.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan