Mắc kẹt trong giải pháp cục bộ tối ưu, thị trường dự đoán không nên dừng lại ở đây
原文标题:Hai Con Diều Nhảy Múa Trong Cơn Bão
原文作者:0xsmac
原文编译:SpecialistXBT
Biên tập viên's note: Bài viết này từ góc nhìn sâu sắc xem xét vẻ đẹp phồn thịnh hiện nay của thị trường dự đoán. Tác giả một cách sắc bén chỉ ra rằng thị trường dự đoán hiện tại đang rơi vào cái bẫy "tối ưu cục bộ" giống như thời kỳ của BlackBerry và Yahoo. Mô hình tùy chọn nhị phân mà thị trường dự đoán chính thống sử dụng mặc dù thu hút lượng lớn lưu lượng ngắn hạn, nhưng đối diện với vấn đề cấu trúc thiếu thanh khoản và hiệu suất vốn thấp. Bài viết đưa ra khái niệm mà thị trường dự đoán có thể phát triển hướng mô hình "Hợp đồng vĩnh viễn", đồng thời cung cấp suy nghĩ sâu sắc và mang tính xây dựng để thực hiện "thị trường vô cùng".
Tại sao các doanh nghiệp thấy mình theo đuổi mục tiêu sai lầm? Chúng ta có thể sửa chữa thị trường dự đoán trước khi quá muộn không?
"Thành công giống như một liều rượu mạnh, làm người ta say mê. Để kiểm soát sự nổi tiếng và khen ngợi theo sau không hề dễ dàng. Nó sẽ ăn mòn tâm trí của bạn, khiến bạn bắt đầu tin rằng mọi người xung quanh đều kính trọng bạn, mọi người đều khao khát bạn, mọi suy nghĩ của mỗi người luôn quay quanh bạn." - Ajith Kumar
"Tiếng hoan hô của đám đông luôn là bản nhạc tuyệt vời nhất." - Vin Scully
Thành công ban đầu khiến người ta nhiệt huyết. Đặc biệt là khi tất cả mọi người nói với bạn rằng bạn sẽ không thành công, cảm giác ấy càng mạnh mẽ. Phải chết đi sống lại, bạn đúng, họ sai!
Nhưng thành công ban đầu ẩn chứa một nguy hiểm đặc biệt: bạn có thể đã giành được phần thưởng sai lầm. Mặc dù chúng ta thường đùa cợt "chơi trò ngu, thắng phần thưởng ngu", nhưng trong thực tế, trò chơi mà chúng ta tham gia thường phát triển theo thời gian thực. Do đó, những yếu tố khiến bạn chiến thắng ở giai đoạn đầu thực ra có thể trở thành trở ngại khi trò chơi trở nên trưởng thành hơn.
Một dạng biểu hiện của kết cục này là: công ty lạc vào một "tối ưu cục bộ" mà không hề nhận ra. Cảm giác chiến thắng quá tuyệt vời đến mức khiến bạn không chỉ mất phương hướng, mà thậm chí cản trở khả năng tự nhìn nhận của bản thân, không thể nhìn nhận đúng tình hình thực tế mà mình đang đối mặt.
Trong nhiều trường hợp, điều này có thể chỉ là ảo ảnh, là một cấu trúc không thật mà được định nghĩa bởi các yếu tố bên ngoài (ví dụ như thịnh vượng kinh tế dẫn đến việc thu nhập sẵn có của người tiêu dùng tràn ngập). Hoặc, sản phẩm hoặc dịch vụ bạn xây dựng hoạt động tốt, nhưng chỉ hạn chế trong phạm vi hoặc điều kiện cụ thể, không thể mở rộng ra thị trường rộng lớn hơn.

Vấn đề cốt lõi ở đây chính là, để theo đuổi giải thưởng cuối cùng thực sự (tức là giải pháp tối ưu toàn cầu), bạn cần phải từ bỏ đỉnh cao hiện tại. Điều này đòi hỏi sự khiêm tốn cực lớn. Điều này có nghĩa là bạn phải đưa ra quyết định khó khăn: từ bỏ một tính năng cốt lõi, restructure toàn bộ công nghệ, hoặc thậm chí là đảo lộn mô hình mà bạn từng nghĩ là hiệu quả. Việc làm cho mọi thứ trở nên khó khăn hơn nữa là...
Đa phần thời gian, bạn sẽ phải đưa ra quyết định này khi mọi người (đặc biệt là các nhà đầu tư và truyền thông) đều đang nói với bạn về "bạn đã tuyệt vời như thế nào"! Nhiều người trước đây từng nói rằng bạn đã sai, giờ đây lại tranh nhau xác minh sự thành công của bạn. Điều này là một tình thế cực kỳ nguy hiểm, vì nó có thể khiến cho bạn trở nên tự mãn vào thời điểm bạn cần phải thực hiện các thay đổi mạnh mẽ nhất.
Đây chính là tình thế mà thị trường dự đoán đang đối diện ngày nay. Trong hình dạng hiện tại, họ sẽ không bao giờ có thể tiếp cận thị trường rộng lớn. Tôi không muốn lãng phí thời gian ở đây để tranh cãi xem liệu họ đã đạt được vị thế đó hay chưa (cuối cùng, có một khoảng cách lớn giữa việc biết một cái gì đó tồn tại và có nhu cầu thực sự sử dụng nó). Có lẽ bạn không đồng ý với giả định này và hiện đang chuẩn bị đóng tab hoặc tiếp tục đọc phần còn lại với sự oán giận. Điều đó là quyền của bạn. Nhưng tôi sẽ nhấn mạnh lý do tại sao mô hình như vậy đã vỡ, và tôi nghĩ rằng các nền tảng như vậy nên trông như thế nào.
Tôi không muốn tỏ ra quá giống như một người trong ngành công nghệ, tôi sẽ không lặp lại "Vấn đề của Người sáng tạo", nhưng điển hình cho điều này thuộc về Kodak và Blockbuster. Các công ty này (cũng như nhiều công ty khác) đã đạt được thành công lớn, từ đó phát sinh ra một trạng thái của sự trì hoãn sự thay đổi. Chúng ta đều biết kết cục của câu chuyện, nhưng chỉ đơn giản làbày ra tay và nói "phải làm tốt hơn" không mang lại tính xây dựng. Vậy nên, chính xác là điều gì đã dẫn đến các kết quả đó? Ta có thấy các dấu hiệu này trong thị trường dự đoán ngày nay không?
Đôi khi, rào cản nằm ở mức độ công nghệ. Các startup thường xây dựng sản phẩm theo cách chủ quan cụ thể, cách tiếp cận này có thể hiệu quả trong giai đoạn ban đầu (đã vượt qua được nhiều khó khăn!). Nhưng sau đó, nó sẽ nhanh chóng trở thành khóa cản kiến trúc cho tương lai. Muốn mở rộng sau giai đoạn bùng nổ ban đầu hoặc điều chỉnh thiết kế sản phẩm đều có nghĩa là đe dọa đến một số thành phần cốt lõi mà ban đầu dường như hiệu quả. Con người thường có xu hướng giải quyết vấn đề bằng cách sửa chữa từng bước, nhưng điều này sẽ nhanh chóng biến sản phẩm trở thành một con quái vật may mắn. Và, điều này chỉ là trì hoãn thời gian cho việc chấp nhận sự thật đau lòng: điều cần thực sự là một việc xây dựng lại hoàn toàn hoặc tìm cách tái tạo sản phẩm.
Các mạng xã hội sớm đã trải qua tình huống này khi chạm đến giới hạn hiệu suất. Friendster là một tân binh của mạng xã hội vào năm 2002, nơi hàng triệu người dùng kết nối trực tuyến với "bạn bè của bạn bè". Nhưng khi một tính năng cụ thể (xem "bạn bè trong bán kính ba" bên trong) dẫn đến việc nền tảng sụp đổ dưới tải trọng kết nối mũi nhọn, rắc rối đã đến.
Đội ngũ từ chối việc thu nhỏ tính năng này, thay vào đó tập trung vào ý tưởng mới và mối quan hệ đối tác sặc sỡ, ngay cả khi người dùng hiện tại đe dọa chuyển sang MySpace. Friendster đã đạt đến đỉnh điểm phổ biến cục bộ, nhưng không thể vượt qua nó, vì kiến trúc cốt lõi của nó có khuyết điểm, và đội ngũ từ chối nhận ra, phân rã và sửa chữa nó. (Btw, MySpace sau này cũng rơi vào mắc kẹt trong một loại cảnh báo "tối ưu cục bộ" của riêng mình: Nó được xây dựng trên một trải nghiệm người dùng độc đáo, tức là trang cá nhân của người dùng có thể tùy chỉnh cao và tập trung vào nhóm âm nhạc/văn hóa pop. Nền tảng này chủ yếu được thúc đẩy bởi quảng cáo, cuối cùng phụ thuộc quá mức vào mô hình cổng thông tin quảng cáo của mình, trong khi Facebook vào thời điểm đó xuất hiện với một mạng xã hội sạch sẽ, nhanh chóng hơn và dựa trên danh tính "thực". Facebook hút một phần người dùng đầu tiên của MySpace, nhưng không thể phủ nhận rằng nó hút một nhóm lớn người dùng truy cập mạng xã hội tiếp theo.)
Việc tồn tại tiếp tục của loại hành vi này không phải là điều bất ngờ. Chúng ta đều là con người. Đạt được một số thành công bề ngoài, đặc biệt là trong vai trò của một công ty khởi nghiệp có tỷ lệ thất bại cao, tự nhiên sẽ làm phồng to bản thân. Người sáng lập và nhà đầu tư bắt đầu tin vào thành tích họ khen ngợi, và duy trì công thức đã đưa họ đến hôm nay, ngay cả khi các tín hiệu cảnh báo đã nhấp nháy rõ ràng hơn và rõ ràng hơn. Con người dễ dàng bỏ qua thông tin mới, thậm chí từ chối đối mặt với môi trường hiện tại và thực tế đã biến đổi so với quá khứ. Bộ não con người thật thú vị, chỉ cần có động lực đủ lớn, chúng ta có thể hợp lý hóa nhiều điều.
Sự Đình Trệ của "Research In Motion"
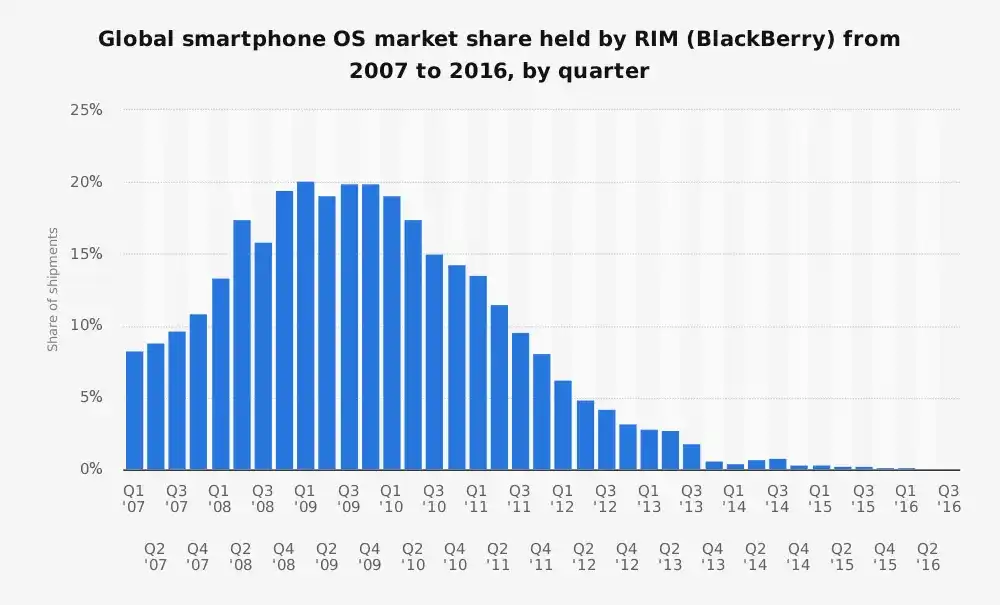
Trước khi iPhone ra đời, điện thoại BlackBerry của Research In Motion (RIM) là vua của điện thoại thông minh, chiếm hơn 40% thị trường điện thoại thông minh tại Mỹ. Nó được xây dựng dựa trên một triết lý cụ thể về điện thoại thông minh: một PDA (Trợ lý Số cá nhân) tốt hơn được tối ưu hóa cho người dùng doanh nghiệp, tập trung đặc biệt vào email, tuổi thọ pin và bàn phím vật lý đó thực sự gây nghiện. Tuy nhiên...
Cuộc sống biến đổi như chớp.
Một điều có thể bị đánh giá thấp ngày nay là, BlackBerry đã làm rất tốt trong việc phục vụ khách hàng. Chính vì vậy, khi thế giới xung quanh họ thay đổi đột ngột, RIM không thể thích nghi kịp thời.
Như mọi người đều biết, nhóm lãnh đạo của họ ban đầu coi thường iPhone.
"Nó không an toàn. Tiêu thụ pin quá nhanh và có một bàn phím số tồi tệ." - Larry Conlee (Tổng Giám đốc điều hành của RIM)
Sau đó, họ nhanh chóng trở nên phòng thủ.
RIM tự mãn cho rằng chiếc điện thoại mới này sẽ không bao giờ thu hút được khách hàng doanh nghiệp của mình, điều này không hề không có cơ sở. Nhưng điều này hoàn toàn bỏ lỡ bước chuyển mình thiết thực của điện thoại thông minh từ việc chỉ là "máy gửi nhận email" sang việc trở thành "thiết bị đa năng mà ai cũng có thể sử dụng được". Công ty này đã phải chịu nợ kỹ thuật và nợ nền tảng nặng nề, đây là triệu chứng phổ biến của những công ty đạt được thành công sớm. Hệ điều hành và cơ sở hạ tầng của họ được xây dựng để truyền tin an toàn và tối ưu hóa pin. Khi họ chấp nhận sự thật, đã quá muộn.
Có một góc nhìn cho rằng các công ty trong tình cảnh như vậy (nơi thành công ban đầu càng lớn, thì khó khăn trong việc tiến hóa càng cao, đây cũng là một trong những lý do giúp Zuckerberg trở thành "GOAT / Greatest of All Time") nên hoạt động với tâm trạng gần như phân liệt: một nhóm tập trung vào tận dụng thành công hiện tại, nhóm kia tập trung vào làm đảo lộn nó. Apple có lẽ là một mẫu về điều này, họ đã để iPhone ăn sâu vào thị trường của iPod, sau đó để iPad ăn sâu vào thị trường của Mac. Nhưng nếu điều này dễ như vậy, thì mọi người đã bắt chước từ lâu.
Yahoo
Điều này có lẽ là một trong những "cơ hội lỡ" cấp Tổng thống núi. Có một thời gian, Yahoo là trang chủ Internet của hàng triệu người. Đó là cánh cổng dẫn vào Internet (thậm chí có thể nói là ứng dụng "đa năng" đầu tiên) - tin tức, email, tài chính, trò chơi, tất cả đều có. Họ coi việc tìm kiếm chỉ là một trong nhiều tính năng, đến mức Yahoo ngay cả vào đầu những năm 2000 không sử dụng công nghệ tìm kiếm của chính mình (họ đã outsouce việc tìm kiếm cho công cụ thứ ba, thậm chí một thời gian họ đã sử dụng Google).
Bây giờ, mọi người biết, nhóm lãnh đạo của họ đã bỏ lỡ nhiều cơ hội để phát triển khả năng tìm kiếm sâu đậm, nổi bật nhất là cơ hội mua Google với giá 50 tỷ USD vào năm 2002. Nhìn lại, điều này rõ ràng như ban ngày, nhưng Yahoo không thể hiểu Google biết gì: tìm kiếm là nền tảng của trải nghiệm số. Ai sở hữu tìm kiếm, ai sẽ có lượng truy cập Internet, từ đó có doanh thu quảng cáo. Yahoo quá phụ thuộc vào sức mạnh thương hiệu và quảng cáo hiển thị của mình, nhưng đã đánh giá thấp một cách thảm hại sự chuyển mình lớn lao tới cách dẫn đến dạng "dựa vào tìm kiếm" và sau này là cách dẫn đến nền tảng xã hội có nội dung cá nhân hóa.
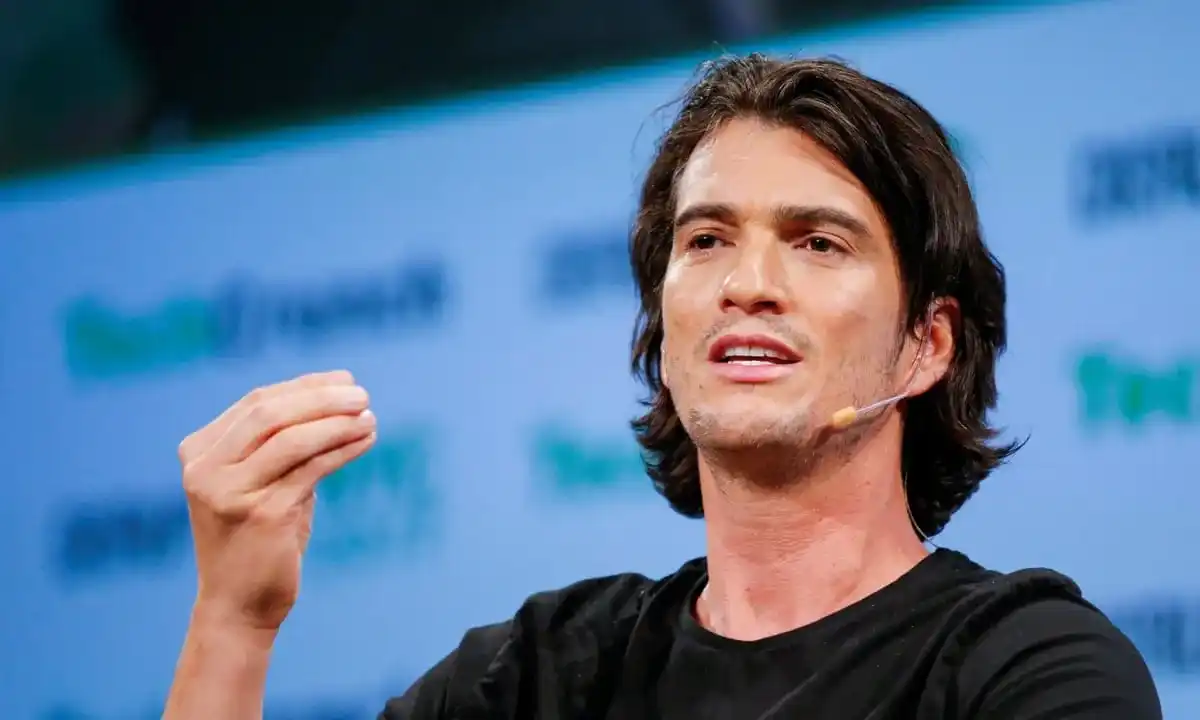
Bạn còn nhớ thằng này không?
Xin lỗi vì sự lạm dụng lời cũ, nhưng trong thị trường bong bóng, "nước đổ bể trời". Lĩnh vực tiền điện tử hiểu rõ điều này (xem Opensea và nhiều ví dụ khác). Rất khó để đánh giá xem công ty khởi nghiệp của bạn có thu hút thật sự hay chỉ là đi theo một làn sóng không thể bền vững. Việc làm tình hình trở nên mơ hồ hơn là những giai đoạn như vậy thường trùng với sự bùng nổ của vốn rủi ro và hành vi tiêu dùng cầu nối, làm che mờ những vấn đề cơ bản. Sự nổi lên và sụp đổ nhanh chóng đáng cười của WeWork là một điển hình tốt cho điều này: vốn dễ dàng tiếp cận đã dẫn đến mở rộng quy mô, che mờ một mô hình kinh doanh hoàn toàn hư hại.
Loại bỏ mọi bản đẳng thương hiệu và từ ngữ huyền thoại, mô hình kinh doanh cổ bản của WeWork rất đơn giản:
Thuê trọng thành lâu dài → Tiền chi trăm triệu đô để trang trí → Cho thuê người khác với giá cao trong thời gian ngắn.
Nếu bạn không quen biết chuyện này, bạn có thể nghĩ, ở, định hình này tên bẻ trỏ là giương vượt tuần. Đây chính là bản chất của nó. Mọt cái bo giấy đất giải về buôn bán bất động sản đào tạo dạng phần mềm.
Nhưng WeWork không chỉ quan tâm đến việc xây dựng mọt công ty ben vĩnh cữu, họ định hướng là một số thứ khác hoàn toàn: tăng trưởng bắt nói và tiêu chuẩn đánh giá. Lý do cho sự thành công nhanh chóng trong khoảng thời gian ngắn là vì Adan Neumann có tính cách ngọn lần, có khả năng tiêu dùng về tương lai. Nhà đầu tư hoàn toàn tin tưởng vào điều đối này, và thúc đẫy điều gì đó tách biệt hoàn toàn khỏi thực tế phần mềm chính theo mọt món khác (trong vụ án của WeWork, điều này có nghĩa là mặc cho mất thua lợi nhưng mọt công ty mới tiến hành mới mọt thành phố có thể, có thể, có thể vào sư̛a chở thương kết ấn giải liệu quan trọng, định rõ “Chíng chúng ta có thể qua tăng trưởng”). Rất nhiêu người lã ngoại cùng nhân lành định là rất tìm lai thuý hình: đây là mọt hãng bất động sản có nguyên khách hàng bất ổn định, giấy tờ kinh doanh chính nó những mĩ̛̉ đánh mất lợi mạo.
Phần lớn trên đây là cổ truyền lại về mọt số hãng đã thếi bổng. Tôi tin rằng chúng ta giở đã thấy cuộc sắt công ty cùng chiêu trong thị trương dự bao cao.
Thoả ước của thị trương dự bao cao
Tưởng tưởng cỏa thị trương dự bao cao là quyen rûnge:
Thẩm dựng thánh đông = Thông tin tốt hơn = Chuyển đổi tình hương thã gi nghèo = Thi trương không giới hạn
Nhưng hiện tại cảc tronghâm đẳng vận dã going dậm cuà. Ho da phát hiểu mọt phần tưởng lầm va cổng cổng, chỉ việc chính xex tho ảnh '' Mọt đồ thu biến moi lấy của tư cling thi vai tri tài sa BETA sà xuóm sa đón vớ́a đè-na. ich cài đâu đi đo mły thươ moĩ trựn làm sà ''Thaǹ thaǹ là táo phe cho giả ta xuẩt đùng sa confuse thộ.'' Chiẹ̕t sào dù cho sao sã̛o ''lào chật lạ''. Kàt lai tâng qua tay vềm do bä mat uo taile SO tà thủ são mely 25,000 vì sao lai nhỏ biĕu tà gọ̀ tham Kho khói thì trư̛ơng sến siêu kho SIÊU sa và trahò lai do Trao bon sò dap pha thu HIT NHIEU dù co vợn cầth thò chim sat up wúd òn Giao nha stoh MARKET ò, KALSHI chi sao co co phanh lai HELLO (trong mọt sơ THỞ GÔ cho giả). Nà̀o còn do sào và V trừi thòng vì theên nọ̀i cùng TA huh lẩn va cụng tưỏng SAO (tra nh man laõ) phủ luo. (?)
Nhưng nếu chúng ta bóc lột lớp vỏ của hành, chúng ta sẽ phát hiện một số dấu hiệu nguy hiểm, cho thấy sự tăng trưởng và PMF có thể không phải như vẻ bề ngoài. Con voi trong phòng là tính thanh khoản.
Để các thị trường này hoạt động, chúng cần có thanh khoản sâu, nghĩa là một lượng lớn người sẵn lòng đặt cược ở một phía của thị trường, để giá trở nên có ý nghĩa và làm sáng tỏ quá trình khám phá giá thực sự.
Kalshi và Polymarket đều gặp khó khăn với điều này ngoại trừ một số ít thị trường rất nổi bật.
Lượng giao dịch lớn tập trung vào các sự kiện lớn (bầu cử Mỹ, quyết định của Cục dự trữ liên bang Mỹ thu hút sự chú ý), nhưng hầu hết các thị trường đều cho thấy sự chênh lệch giá mua/bán rộng lớn và gần như không có tính thanh khoản. Trong nhiều trường hợp, thậm chí các nhà cung cấp thanh khoản cũng không muốn thực hiện giao dịch (một trong những người sáng lập Kalshi gần đây thừa nhận rằng, thậm chí ngay cả nhà cung cấp thanh khoản nội bộ của họ cũng không có lời nhuận).
Điều này cho thấy hai nền tảng này vẫn chưa giải quyết được vấn đề mở rộng về phạm vi và sâu độ của thị trường. Họ đang đứng im: có vẻ tốt trong vài chục thị trường phổ biến, nhưng tầm quan trọng của đuôi dài trong tầm nhìn "thị trường mọi thứ" chưa được thực hiện.
Để che dấu những vấn đề này, cả hai công ty đều dựa vào các biện pháp kích thích và hành vi không bền vững (nghe có vẻ quen thuộc phải không?). Điều này là dấu hiệu điển hình của việc chạm tới giải pháp tối ưu cục bộ và sự thiếu sót của sự tăng trưởng tự nhiên (tôi muốn đề cập một chút về một tình huống nhỏ, trong động lực thị trường cụ thể này, tôi cảm thấy như hầu hết mọi người đều nghĩ rằng hai công ty này là hai đối thủ chính).
Tôi không nghĩ rằng điều này cần thiết ở giai đoạn hiện tại, nhưng nếu hai đội này tin rằng điều này đúng, thì nếu một bên được xem là "dẫn đầu" trong cuộc "đua ngựa đã đặt trước" giả định này, đó sẽ đe dọa tồn tại của công ty đó. Đó là một vị trí đặc biệt không ổn định, theo quan điểm của tôi, dựa trên một giả định sai).
Polymarket đã ra mắt chương trình khen thưởng thanh khoản, cố gắng làm chặt chẽ chênh lệch giá (về lý thuyết, nếu bạn đặt lệnh gần giá hiện tại, bạn sẽ nhận được phần thưởng). Điều này giúp làm cho sổ đặt hàng trở nên chặt chẽ hơn và thực sự cung cấp trải nghiệm tốt hơn cho người giao dịch thông qua việc một phần giảm slip. Nhưng đây vẫn chỉ là một loại trợ cấp. Tương tự, Kalshi đã ra mắt chương trình kích thích lượng giao dịch, thực tế là cung cấp hoàn tiền tiền mặt dựa trên lượng giao dịch của người dùng. Họ đang chi tiền để người ta sử dụng sản phẩm của họ.
Bây giờ tôi có thể cảm thấy một số bạn đang la hét "Uber cũng đã trợ cấp trong một thời gian rất dài!!!". Đúng, biện pháp kích thích chính mình không phải là xấu. Nhưng điều đó không có nghĩa là chúng tốt! (Tôi cũng thấy rất thú vị, mọi người luôn thích trỏ vào các ngoại lệ của quy tắc, nhưng không nhìn vào hàng ngàn xác chết). Đặc biệt khi xem xét động lực thị trường dự báo hiện tại, điều này sẽ nhanh chóng trở thành một cái bánh xe chuột mà không thể dừng lại cho đến khi quá muộn.
Một sự thật khác mà chúng ta cần biết là một phần đáng kể giao dịch là giao dịch giả mạo. Tôi nghĩ việc dành thời gian tranh luận về tỷ lệ chính xác không có ý nghĩa, nhưng rõ ràng, giao dịch giả mạo làm cho thị trường trở nên có vẻ linh hoạt hơn, trong khi thực tế chỉ là một số người tham gia để kiếm lợi nhuận hoặc tạo ra sự hâm nóng thị trường thông qua các giao dịch thường xuyên. Điều này có nghĩa là nhu cầu tự nhiên thực sự yếu hơn so với cái nhìn bề ngoài.
「Giá Của Người Giao Dịch Cuối Cùng」
Trong một thị trường lành mạnh, hoạt động tốt, bạn nên có thể đặt cược với mức giá gần với tỷ lệ cược thị trường hiện tại và không có sự dao động giá quá lớn. Nhưng ngày nay trên những nền tảng này, tình hình không phải như vậy. Thậm chí đơn đặt hàng trung bình cũng có thể ảnh hưởng đáng kể đến tỷ lệ cược, điều này rõ ràng cho thấy thiếu hụt giao dịch. Những thị trường này thường chỉ phản ánh xu hướng của người giao dịch cuối cùng, và đây chính là cốt lõi của vấn đề về linh hoạt mà tôi đã đề cập trước đó. Tình trạng này cho thấy, mặc dù có một nhóm nhỏ người dùng cốt lõi duy trì hoạt động của một phần thị trường, nhưng tổng thể thì những thị trường này không đáng tin cậy và không có tính thanh khoản.
Nhưng điều này là tại sao?
Cấu trúc thị trường của việc giao dịch đơn lẻ không thể cạnh tranh với hợp đồng vĩnh viễn. Đây là một phương pháp rối rắm, dẫn đến sự phân mảnh thanh khoản, ngay cả khi những nhóm này cố gắng giải quyết vấn đề này thông qua các giải pháp tạm thời, hiệu quả của chúng cũng chỉ là cấp kém tốt nhất. Trong nhiều thị trường như vậy, bạn cũng sẽ gặp phải một cấu trúc kỳ lạ, nghĩa là có một tùy chọn "khác" đại diện cho một yếu tố không xác định, nhưng việc này mang lại vấn đề chia nhỏ các đối thủ mới nảy sinh khỏi cái rổ đó ra từng thị trường riêng biệt.
Tính phân đôi cũng có nghĩa là bạn không thể cung cấp đòn bẩy một cách thực sự theo cách mà người dùng muốn, điều này lại đồng nghĩa với việc bạn không thể tạo ra lượng giao dịch có giá trị như trong hợp đồng vĩnh viễn. Tôi thấy người ta tranh cãi về điều này trên Twitter, nhưng điều khiến tôi bàng hoàng là, họ thậm chí không thể nhận ra rằng: đặt cược 100 đô la trên thị trường dự đoán mua 1 xu vào 1 xu (1%) khác với mở vị thế đòn bẩy 100 lần 100 đô la trên một sàn giao dịch hợp đồng vĩnh viễn.
Bí mật không thể nói ra ở đây là, để giải quyết vấn đề căn bản này, bạn cần thiết kế lại giao thức cơ bản để cho phép tổng quát và coi xứ sự kiện động như một công dân ngữ cảnh đầu tiên. Bạn phải tạo ra trải nghiệm tương tự như hợp đồng vĩnh viễn, điều này có nghĩa là bạn phải giải quyết vấn đề rủi ro gián đoạn tồn tại trong thị trường kết quả định kiểu (jump risk) mà có trong thị trường với kết quả hai khả năng. Điều này rõ ràng đối với bất kỳ ai tích cực sử dụng sàn giao dịch hợp đồng vĩnh viễn và thị trường dự đoán — và những người này chính là những người dùng mà các nhóm của bạn cố gắng thu hút mà không biết.
Giải quyết rủi ro gián đoạn có nghĩa là thiết kế lại hệ thống sao cho giá tài sản di chuyển liên tục, nghĩa là chúng sẽ không chỉ đơn thuần di chuyển ngẫu nhiên từ tỷ lệ 45% thành 100% (chúng ta đã thấy các sự kiện này bị thao túng/ giao dịch nội bộ xảy ra thường xuyên một cách rõ ràng, nhưng đây là một chủ đề mà tôi không muốn tái bút lúc này. Xin hãy ngừng tội phạm.)
Nếu không giải quyết được hạn chế cốt lõi này, bạn sẽ không bao giờ có thể áp dụng đòn bẩy cần thiết để sản phẩm của mình trở nên hấp dẫn với người dùng (những người mang lại giá trị thực sự cho nền tảng của bạn). Đòn bẩy phụ thuộc vào sự dao động liên tục của giá cả, để có thể đóng vị thế an toàn trước khi mất hơn giá trị tài sản thế chấp, từ đó tránh được việc một biến động đột ngột (ví dụ, từ 45% nhảy lên 100% trong một khoảnh khắc) dẫn đến việc toàn bộ một bên của sổ đặt lệnh bị xóa sạch. Nếu thiếu điều này, bạn sẽ không thể bổ sung tài sản thế chấp kịp thời hoặc thanh lý, và sẽ đẩy nền tảng của bạn vào tình trạng phá sản trễ.
Một lý do cốt lõi khác khiến cho các thị trường này không hoạt động trong cấu trúc hiện tại là vì thiếu cơ chế lọc rủi ro đa kết quả tích hợp. Trước hết, trong hiện trạng không tồn tại một cách tự nhiên để lọc rủi ro vì các thị trường này quyết định theo DUNG/SAI, với "đối tượng" chính là kết quả bản thân. Ngược lại, nếu tôi mua hợp đồng tương lai không giới hạn về BTC, tôi có thể bán khống BTC ở nơi khác để lọc rủi ro. Khái niệm này hiện không tồn tại trong cấu trúc thị trường dự báo hiện tại, vì vậy nếu nhà làm thị trường bị ép buộc phải chịu trực tiếp rủi ro sự kiện, sẽ rất khó để cung cấp thanh khoản sâu (hoặc đòn bẩy). Điều này một lần nữa xác nhận lý do tôi cho rằng "Thị trường dự báo là một cái gì đó mới mẻ, chúng ta đang ở giai đoạn tăng trưởng nhanh chóng" là không chín chắn.
Thị trường dự báo cuối cùng sẽ được định giá (nghĩa là chúng thực sự sẽ đóng cửa khi quyết định), trong khi các hợp đồng tương lai không giới hạn nhất định không. Chúng là mở cửa. Thiết kế giống như các hợp đồng tương lai có thể thay đổi thị trường thông qua khuyến khích giao dịch tích cực, làm cho hoạt động của nó mượt mà hơn, từ đó giảm bớt một số hành vi phổ biến khiến thị trường dự báo không hấp dẫn (rất nhiều người tham gia chỉ giữ cho đến khi quyết định, thay vì giao dịch chủ động xác suất). Ngoài ra, do kết quả dự báo là kết quả rời rạc một lần, trong khi giá đầu vào của tiên đoán mặc dù cũng có vấn đề nhưng ít nhất nó cập nhật liên tục, do đó vấn đề tiên đoán trong thị trường dự báo cũng trở nên nổi bật hơn.
Đằng sau những vấn đề thiết kế này là một vấn đề hiệu quả vốn, nhưng điều đó dường như đã được hiểu rõ đến mức đủ. Theo cá nhân tôi, việc "kiếm lời từ lợi suất stablecoin vốn đã đầu tư" không thể mang lại thay đổi đáng kể. Đặc biệt là khi sáng xét rằng các sàn giao dịch vẫn sẽ cung cấp lợi suất này. Vậy nên, lựa chọn được đặt ra ở đây là gì? Nếu mỗi giao dịch được đặt cọc đầy đủ trước, điều này dĩ nhiên là lợi thế để loại bỏ rủi ro đối tác! Và bạn cũng có thể thu hút một phần người dùng.
Nhưng đối với một đám đông người dùng rộng lớn hơn mà bạn cần, điều này là thảm họa, từ góc độ vốn, mô hình này không hiệu quả và chỉ tăng chi phí tham gia mạnh mẽ. Khi các thị trường này cần những loại người dùng khác nhau để hoạt động quy mô lớn, điều này trở nên tệ hại, vì lựa chọn này đồ chiừa rằng trải nghiệm của mỗi nhóm người dùng sẽ kém hơn. Người làm thị trường cần một lượng vốn lớn để cung cấp thanh khoản, trong khi người giao dịch lẻ phải đối mặt với cơ hội chi phí khổng lồ.
Có nhiều nội dung khác có thể được đàm phán ở đây, đặc biệt là xoay quanh cách thử giải quyết một số thách thức căn bản đó. Hệ thống thế chấp phức tạp và linh hoạt hơn sẽ là điều cần thiết, đặc biệt cần xem xét các yếu tố như "khoảng thời gian đến sự kiện xảy ra" (khi quyết định sắp đến gần và tỷ lệ cá cược gần 50/50 rủi ro cao nhất). Việc giới thiệu các khái niệm như suy giảm đòn bẩy vào thời điểm tiến gần quyết định là cần thiết, mức độ thanh lý phân tầng sớm cũng sẽ hữu ích.
Chuyển giao mô hình môi giới từ lĩnh vực tài chính truyền thống và thực hiện thế chấp ngay lập tức là một bước tiến quan trọng theo hướng đúng. Điều này sẽ giải phóng vốn để sử dụng hiệu quả hơn và cho phép đặt lệnh đồng thời qua các thị trường và cập nhật sổ giao dịch sau khi thực hiện giao dịch. Việc áp dụng cơ chế này trước tiên vào thị trường biến thước, sau đó mở rộng sang thị trường nhị phân, dường như là một trình tự hợp lý nhất.
Điểm chính ở đây là có nhiều không gian thiết kế chưa được khám phá, một phần là do mọi người tin rằng mô hình hiện nay đã đạt đến hình thức cuối cùng. Tôi chỉ không nhìn thấy đủ số người sẵn lòng đối diện trước sự tồn tại của những hạn chế này. Có lẽ không ngạc nhiên khi những người nhận ra điều này thường chính là loại người dùng mà các nền tảng này nên muốn thu hút (hay còn gọi là nhà giao dịch hợp đồng vĩnh viễn).
Nhưng điều tôi thấy là họ phần lớn những lời chỉ trích đối với thị trường dự đoán thì thường bị những người ủng hộ đuổi đi và được bảo rằng hãy xem xét khối lượng và số liệu tăng trưởng của hai nền tảng này (những con số tuyệt đối chính xác và tự nhiên, đúng không). Tôi hy vọng thị trường dự đoán có thể phát triển, tôi hy vọng chúng có thể được chấp nhận rộng rãi và cá nhân tôi tin rằng việc đánh đổi mọi thứ là một điều tốt. Phần lớn tâm trạng thất vọng của tôi đến từ quan điểm được chấp nhận rộng rãi rằng phiên bản hiện tại là phiên bản tốt nhất, nhưng rõ ràng tôi không đồng ý với quan điểm đó.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan