HTX Ventures Bản Báo Cáo Mới Nhất | Token Hóa Cổ Phiếu: Bánh Hay Cạm Bẫy? Hiểu Đúng Vấn Đề Chỉ Sau Một Bài Viết (Phần 1)

Giới thiệu
Đại diện cổ phiếu đang trở thành trọng tâm mới của sự kết hợp giữa thị trường tiền điện tử và tài chính truyền thống. Với sự tham gia của các nền tảng như Kraken, Robinhood, thị trường đang cố gắng đưa các tài sản thực như cổ phiếu Mỹ, Quỹ giao dịch hàng hóa (ETF) lên chuỗi khối, tạo ra một thị trường vốn toàn cầu hoạt động 7×24 trên chuỗi. Là một trong những nền tảng giao dịch hàng đầu trong ngành, xu hướng này không phải là một cái gì đó đứng riêng lẻ, mà là kết quả của sức nóng của các đồng tiền ổn định, hệ thống đô la bóng bẩy và lý do chuyển evest tài sản thực lên chuỗi (RWA).
Điều quan trọng ở đây là: đồng tiền ổn định đã tạo nên hệ thống đô la bóng bẩy toàn cầu, và việc đại diện cổ phiếu hóa là sự mở rộng tự nhiên của nó, cho phép người dùng không phải Mỹ tiếp cận trực tiếp với "cổ phiếu bóng bẩy" thông qua USDT, vượt qua các bước mở tài khoản, chuyển khoản và thanh toán xuyên biên giới, tạo ra một phiên bản trên chuỗi của "Tường phố phố Wall Street". Mô hình này không chỉ mở ra không gian thanh khoản mới mà còn đưa rủi ro quản lý và tuân thủ vào trước mặt.
Đồng thời, một con đường ngược lại khác cũng đang hình thành: tài sản trên chuỗi đang tiếp cận thị trường truyền thống thông qua việc đổi mới tuân thủ. Gần đây, một công ty niêm yết trên sàn Nasdaq đã đổi tên thành Tron Inc., đưa hệ sinh thái chuỗi công khai và TRX vào chiến lược cốt lõi, phát ra một tín hiệu - sự hợp nhất giữa tài sản mã hóa và tài chính chính đã không còn chỉ ở mức ý tưởng mà là dần đưa vào hạ đội của hệ thống.
Bánh ngọt hay cạm bẫy? Câu trả lời phụ thuộc vào việc có thể thiết lập chu trình đóng hay không:
· Cơ cấu dưới sự hỗ trợ của cổ đông và quản lý minh bạch có thể được thực hiện hay không?
· Thanh khoản và hoạch định thị trường có thể được duy trì trong dài hạn hay không?
· Cơ chế tuân thủ khu vực có thể theo kịp tốc độ đổi mới hay không?
Bài viết này được viết bởi HTX Ventures, sẽ xoay quanh giải thích mô hình, bản đồ người chơi, tình hình quản lý, rủi ro điển hình và tiên tri tiềm năng, giúp bạn đánh giá: Đại diện cổ phiếu hóa, là cổng vàng của RWA, hay là cái bẫy màu xám của thị trường vốn?
Một, Tại sao giới tiền điện tử nhắm đến cổ phiếu?
Kể từ khi công nghệ chuỗi khối ra đời, mọi tài sản có thể được đại diện hóa (Tokenized) gần như đã hoặc đang được dần dần đưa lên chuỗi. Từ tiền ổn định ban đầu nhất, đến bất động sản, trái phiếu, quỹ đầu tư và các tài sản tài chính truyền thống khác, đến cả việc đại diện cổ phiếu ngày càng trở nên nổi bật (Tokenized Stocks), mỗi lần đổi mới đều cố gắng thông qua chuỗi khối loại bỏ mọi rào cản và vướng mắc của thế giới tài chính thực.
Lõi của việc biến đổi cổ phiếu thành token là chuyển đổi tài sản cổ phiếu từ thị trường tài chính truyền thống thành token số trên blockchain, từ đó thực hiện giao dịch toàn cầu 24/7, mua bán lẻ và giao dịch xuyên biên giới hiệu quả hơn. Mô hình này thu hút sự chú ý vì nó trực tiếp giải quyết vấn đề khó khăn khi mở tài khoản, chuyển khoản và thời gian giao dịch không phù hợp mà nhà đầu tư lẻ trên toàn cầu, đặc biệt là những nhà đầu tư lẻ ở các quốc gia mới nổi, thường phải đối mặt khi giao dịch cổ phiếu Mỹ.
Tuy nhiên, việc biến đổi cổ phiếu thành token không phải là một khái niệm mới, nó đã xuất hiện từ năm 2020 và đã thử nghiệm một thời gian ngắn, với các sàn giao dịch như FTX và Binance cùng tham gia, nhưng cuối cùng đã thất bại dưới áp lực kiểm soát.
II. Bài học từ việc biến đổi cổ phiếu thành token: FTX và Binance
Năm 2020, FTX, là một trong những sàn giao dịch đầu tiên thử nghiệm việc biến đổi cổ phiếu thành token, đã hợp tác với công ty chứng khoán Đức CM-Equity, mua cổ phiếu thực và phát hành token hóa cổ phiếu dưới dạng ERC-20, chẳng hạn như token hóa cổ phiếu của Tesla, Apple và Coinbase, rồi bán cho người dùng toàn cầu trên sàn giao dịch của chính họ.
FTX đã thu hút sự chú ý tích cực khi mới thử nghiệm, thu hút một lượng lớn nhà đầu tư lẻ từ các thị trường mới nổi. Tuy nhiên, mô hình này nhanh chóng thu hút sự quan tâm của cơ quan kiểm soát chứng khoán ở châu Âu và Mỹ. Cục Điều tiết Tài chính Liên bang Đức (BaFin) và Uỷ ban Giao dịch Chứng khoán Mỹ (SEC) lần lượt đưa ra cảnh báo mạnh mẽ, chỉ ra rằng loại hình kinh doanh này liên quan đến việc mở bán cổ phiếu công cộng và phải tuân thủ quy định kiểm soát chứng khoán và có được giấy phép tương ứng. FTX không thể đáp ứng các yêu cầu tuân thủ này, buộc phải ngừng cung cấp sản phẩm token hóa cổ phiếu.
Vào năm 2021, Binance cũng thử nghiệm việc giới thiệu các sản phẩm tương tự, áp dụng hầu hết cùng một mô hình để token hóa cổ phiếu của Tesla, Coinbase và Apple trước khi giao dịch. Tuy nhiên, nỗ lực của Binance cũng không kéo dài lâu, nhanh chóng ngừng cung cấp dịch vụ tương ứng dưới áp lực từ nhiều cơ quan kiểm soát.
Không thành công của FTX và Binance đã rõ ràng truyền đạt một thông điệp then chốt: thách thức lớn nhất của kinh doanh token hóa cổ phiếu đến từ tuân thủ và kiểm soát, chứ không phải là vấn đề về công nghệ.
III. Lý do điều gì khiến việc biến đổi cổ phiếu thành token lại trở thành trung tâm chú ý?
Mặc dù đã phải đối mặt với sự chống đối mạnh mẽ từ các cơ quan kiểm soát, việc biến đổi cổ phiếu thành token lại trở thành một chủ đề nổi bật trong năm 2024-2025, thu hút sự chú ý của thị trường. Lý do chính có thể phân tích như sau:
· Yếu tố chính sách và chính trị: Năm 2024, Trump công khai ủng hộ sự phát triển của tiền điện tử, đẩy mạnh kỳ vọng của thị trường về việc kiểm soát có thể được nới lỏng một cách hợp lý. Nữ quan chức SEC Hester Peirce cũng thể hiện sự quan tâm đến việc cung cấp một phạm vi "đảo cát tuân thủ" hợp lý, mở ra không gian xám về khía cạnh chính sách.
· Sự gia nhập của các tổ chức tài chính truyền thống: Các ông lớn truyền thống như BlackRock, Franklin Templeton đã tiến hành token hóa tài sản như quỹ đầu tư, trái phiếu thông qua blockchain. Hành động này đã cung cấp một mô hình cho việc token hóa cổ phiếu, điều này đã khiến nhiều tổ chức truyền thống sẵn lòng thử nghiệm.
· Điều kiện công nghệ đã chín muồi: Khác với năm 2020, hiện nay sự phát triển nhanh chóng của công nghệ blockchain như Solana, Base, Arbitrum đã giảm chi phí giao dịch trên chuỗi đáng kể, tăng tốc độ xử lý và làm cho thanh khoản dễ dàng hơn.
· Nhu cầu thực sự từ người mua lẻ vẫn mạnh mẽ: Người mua lẻ ở Đông Nam Á, Nam Á, Trung Đông vẫn có nhu cầu mua cổ phiếu Mỹ rất cao, những người dùng ở những khu vực này sở hữu lượng lớn USDT nhưng khó khăn để tham gia thị trường cổ phiếu Mỹ truyền thống, việc token hóa cổ phiếu đã giải quyết trực tiếp khoảng trống này trên thị trường.
Bốn, Tại sao Token Hóa Cổ Phiếu Liên quan mật thiết đến Hệ thống Đô la Bóng Tối và Sự Phổ Biến của Tiền Ổn Định?
Token Hóa Cổ Phiếu là "sự tiến hóa tầng lớp thứ hai" của đô la bóng tối được thực hiện trên chuỗi tiền ổn định, nó chuyển đổi trực tiếp đô la bóng tối ở tay người mua lẻ thành cổ phiếu bóng tối, biến RWA từ "Bảo trữ Tĩnh" thành "Tài Sản Linh Hoạt Có thể Kết Hợp". Mức độ phổ biến của tiền ổn định càng cao, con đường này càng rộng mở, nhưng sự e ngại của cơ quan quản lý về đô la bóng tối cũng sẽ trở nên mạnh mẽ hơn.
Tiền Ổn Định Thực chất là "Kênh Xám Toàn Cầu" của Hệ thống Đô la Bóng Tối
· Tiền ổn định gắn kết với đô la (USDT, USDC) không còn chỉ là "Công cụ thanh toán cho vòng Đồng Tiền", mà là "Bản sao Đô la" đi đường vòng tránh qua hệ thống thanh toán liên ngân hàng truyền thống.
· Trong nhiều thị trường mới nổi, tiền ổn định chính là quyền lực bóng tối của cư dân địa phương đối với đô la. Ở Philippines, Pakistan, Argentina, Việt Nam, người dùng có thể không sở hữu tiền địa phương, nhưng có tiền ổn định chính là "đô la".
· Do đó, từ quan điểm của người mua lẻ: "USDT trong tay ≈ Tiền gửi Đô la", nhưng linh hoạt hơn, có thể mua bán tiền mọi lúc, cũng có thể dùng trực tiếp để đổi thành cổ phiếu token hóa.
· Khi token hóa cổ phiếu xuất hiện, nó trở thành nơi mới cho tiền ổn định: USDT/USDC trực tiếp biến thành giá cổ phiếu Apple/TSLA trên chuỗi, chứ không phải chuyển đổi thành tiền tệ trước rồi mở tài khoản môi giới ở Mỹ.
Đà phổ biến của Tiền Ổn Định càng cao, RWA (Tài Sản Thực) càng rộng mở
· Khối lượng tiền ổn định USDT năm 2024 đã vượt qua mức 115 tỷ đô la, đã trở thành "Sản phẩm thay thế Đô la" lớn nhất thế giới, với tốc độ lưu thông nhanh hơn nhiều so với chuyển khoản điện tử Đô la truyền thống.
· Với lượng tiền ổn định lưu thông lớn, RWA trên chuỗi (trái phiếu, quỹ đầu tư, bất động sản, cổ phiếu) tự nhiên cần một "hồ chứa nước mới", nếu không USDT chỉ có thể ở lại trên CEX để thực hiện hợp đồng, không thể kết nối với tài sản thực.
· Tokenize stock là một trong những RWA dễ hiểu nhất và có tính thanh khoản toàn cầu nhất, người tiêu dùng hiểu rõ về tài sản cơ bản, và thị trường cung cầu cũng có thể dựa trên giá thị trường thứ cấp thực sự, dễ giao dịch hơn so với Bất động sản, Nghệ thuật, hoặc Công nợ phải thu.
Hệ thống Đô la Mờ + Tokenize cổ phiếu, biến "Thị trường Mỹ" trở thành tài sản Đô la lớp 2 trên chuỗi
· Từ góc độ luật pháp, kết hợp Tokenize cổ phiếu + Đồng ổn định về bản chất là một "thị trường vốn Đô la bóng tối":
· Đồng ổn định cung cấp một lựa chọn thay thế bóng tối cho Đô la;
· Tokenize cổ phiếu biến lợi ích cổ phần của các công ty Mỹ thành bóng tối;
· Kết hợp hai yếu tố này, cho phép cư dân không phải Mỹ mỗi ngày cầm "đồng Đô la bóng tối" để thực hiện "cổ phiếu Mỹ bóng tối" 24/7.
· Kết hợp này tránh xa bản chất hệ thống ngân hàng chứng khoán Mỹ, hệ thống thanh toán SWIFT, và hệ thống khai thác thuế trực tiếp tại Mỹ (về lý thuyết).
· Chính vì vậy, lý do giám sát duy trì mức độ nhạy cảm cao, chúng ta có thể xem giám sát như "thời kỳ Đô la đang lan rộ hơn là những đợt chơi token đơn lẻ".
Luồng lôgic này giải thích tại sao Kraken, Bybit, Robinhood, Backed dám trở lại vào năm 2024-2025
· Đồng ổn định đã được người dùng toàn cầu kiểm chứng (thời gian giao dịch nhanh, thanh toán xuyên biên giới tiện lợi), còn RWA trên chuỗi cũng đã được các ông lớn ủng hộ (BlackRock, Franklin Templeton).
· Kraken và những người khác chú ý đến hệ thống Đô la bóng tối này để tạo cơ hội đưa người tiêu dùng cá nhân từ chế độ vùng bóng vào.
· Robinhood đang thử nghiệm nhúng cổ phiếu trên chuỗi tại EU, cũng đánh giá cao dòng chảy USDT ở thị trường không phải Mỹ, sử dụng hóa đơn chuỗi để thu được nhóm người dùng mà trước đây không thể tiếp cận.
Năm, Ba mô hình chính của Tokenize Cổ phiếu
Mặc dù "Tokenize cổ phiếu" là một khái niệm ngắn gọn, nhưng trong việc triển khai thực tế không phải là một con đường duy nhất.
Dựa vào việc có hay không việc giữ cổ phiếu thực sự, cách phát hành và giao dịch trên chuỗi khác nhau, hiện tại, các phương pháp chính thống trên thị trường có thể phân loại thành ba loại: một là cổ phiếu thực + phát hành token trên chuỗi, hai là mô hình Hợp đồng chênh lệch giá (CFD), ba là tài sản tổng hợp chỉ tồn tại trong DeFi. Ba mô hình này, mỗi một có ưu và nhược điểm riêng, với áp lực giám sát bên trên, thiết kế thanh khoản, và cách phù hợp với người dùng cũng tồn tại sự khác biệt rõ rệt, hiểu rõ sự khác biệt này là cơ sở để thấu hiểu toàn bộ cuộc đua Tokenize cổ phiếu.
Mô Hình 1 | Bỏ Trữ Hàng Thực + Phát Mạng
Đây là con đường chính Kraken, Bybit đang theo đuổi hiện tại, cũng là cách tiếp cận tương đối an toàn nhìn từ góc độ tuân thủ.
Cơ Chế Hoạt Động
· Doanh nghiệp phát hành có bản quyền hoặc nhà môi giới (như Backed Finance, Dinari) mua cổ phiếu thực sự (như Apple, Tesla) trên thị trường cấp hai truyền thống.
· Tài sản cổ phiếu được gửi cho tổ chức trữ hàng tuân thủ (như BitGo, Anchorage) để bảo quản, đảm bảo số lượng thực sự có thể xác minh được.
· Theo số lượng trữ hàng, doanh nghiệp phát hành phát mạng theo tỷ lệ 1:1, chẳng hạn 1 cổ phiếu Apple = 1 AAPLx (hoặc bAAPL), có thể triển khai trên mạng Solana, Base và khác.
· Người dùng trên sàn giao dịch như Kraken có thể sử dụng USDT để mua token này, từ đó gián tiếp nhận được tài sản mạng dựa trên cổ phiếu thực sự.
Điểm Quan Trọng của Mô Hình
Bộ đôi mọi người mua hoài mơ này thực tế tồn tại những hạn chế sau:
· Mặc dù gắn với cổ phiếu thực, nhưng phần lớn token không kèm theo quyền biểu quyết hoặc quyền cổ tức tự động. Robinhood, Kraken và các đồng đều nêu rõ trên trang web chính thức: "Đây không phải là quyền cổ đông."
· Nếu người dùng muốn đổi token thành cổ phiếu thực, thường cần hoàn tất quy trình KYC nghiêm ngặt, tuân thủ quy trình trả trữ hàng và có thể phải trả thêm phí. Một số doanh nghiệp phát hành thậm chí không hỗ trợ việc trả trữ hàng từng phần cho người mua lẻ.
· Do đó, đa số người dùng mua token loại này chủ yếu để bắt giữ biến động giá cổ phiếu, tỷ lệ người thực sự thực thi quyền cổ đông rất thấp.
Tại sao Kraken, Bybit vẫn tích cực triển khai?
· Đệm tuân thủ: Dựa vào cổ phiếu thực, trữ hàng minh bạch, nếu đối mặt áp lực quản lý, có thể chuyển gánh nặng chính phủ cho phần lớn lên doanh nghiệp phát hành (như Backed).
· Kết hợp vào DeFi: Token có tính chất chuyển giao mạng, có thể dùng cho kết hợp qua mạng, ví dụ, AAPLx của Kraken có thể chuyển đến ví Solana, để người dùng thực hiện LP trên Jupiter hoặc khai thác thanh khoản trên Kamino.
· Hấp dẫn hơn đối với người dùng bán lẻ: So với các HĐC hoặc tài sản tổng hợp, cảm giác "thật" của việc nắm giữ cổ phiếu có thể giảm ngưỡng tâm lý của người dùng, dễ dàng trong việc giáo dục thị trường và thu hút.
Trường hợp Đặc biệt | Chiến lược "Toàn diện trên chuỗi" của Robinhood
Hành trình của Robinhood lại càng táo bạo hơn, dựa vào giấy phép môi giới Mỹ tự quản, đã có khả năng giao dịch cổ phiếu thực và lưu ký từ trước. Hiện tại, Robinhood đang phát triển Robinhood Chain riêng, liên kết tài khoản cổ phiếu trực tiếp với chuỗi, đạt được tích hợp tự chủ về lưu ký, phát hành trên chuỗi và khớp lệnh, đồng thời liên kết với Bitstamp để cung cấp thanh khoản toàn cầu.
Mô hình này tương đương với "Binance Chain phiên bản Môi giới," Robinhood hoàn toàn kiểm soát quy trình toàn bộ từ phát hành chứng khoán, tạo thanh khoản đến luân chuyển dữ liệu, cả phần trăm chia sẻ, người dùng và lưu lượng giao dịch đều ở hệ sinh thái tự quản lý của mình.
Tuy nhiên, cần lưu ý rằng, kiến trúc tuân thủ quy định cao và rào cản công nghệ như vậy không phải là điều mà các nền tảng giao dịch hoặc nhà cung cấp dịch vụ ví có thể sao chép ngay lập tức, những người chơi nhỏ khó mà chịu được chi phí đầu tư cho hệ sinh thái tự phát triển như vậy.
Mô hình 2|Hợp đồng chênh lệch (CFD): Vỏ ngoài đơn giản, trải nghiệm cũ
So với việc lưu ký cổ phiếu thực, CFD (Hợp đồng chênh lệch) dường như đơn giản nhất, nhưng đang là một trong những phương pháp được sử dụng rộng rãi nhất hiện nay.
Cơ chế hoạt động
· Các nhà cung cấp dịch vụ như Bybit CFD, PrimeXBT, v.v., đều sử dụng cấu trúc tương tự.
· Người dùng thông qua MT5, MT4 hoặc trang CFD tích hợp trong Bybit, chọn "Apple CFD," mở lệnh đoán giá tăng hoặc giảm.
· Chính nền tảng hoặc LP bên ngoài (nhà cung cấp thanh khoản) cược với người dùng, không cần phải nắm giữ thực sự cổ phiếu và cũng không cần lưu ký vật lý.
· Điểm chênh lệch, slippage, thông số đòn bẩy do nền tảng tự quyết định, bản chất giao dịch của người dùng là đỏi đầu giá với nền tảng hoặc LP, không có việc giao nhận cổ phiếu và ghi chú cổ đông.
Tại sao mô hình CFD phổ biến?
· Triển khai nhanh chóng: Chỉ cần kết nối với LP đã thành mạch và đưa dữ liệu giá cổ phiếu thời gian thực vào, sàn có thể mở cửa ngay.
· Áp lực tuân thủ tương đối nhỏ: Đa số khu vực yurisdictions coi CFD là giao dịch dự phòng, miễn là không có việc giao nhận cụ thể về quyền cổ phần, nó sẽ không rơi vào phạm vi quản lý nghiêm ngặt nhất của pháp luật chứng khoán truyền thống.
· Tính chấp nhận cao của người dùng: Người dùng trong ngành tiền điện tử phổ biến đã quen với hợp đồng BTC, ETH, việc chuyển sang hợp đồng cổ phiếu Mỹ không có rào cản học, logic hoạt động nhất quán.
Chiến lược song hành của Bybit
Bybit đã thực hiện một chiến lược đặc biệt trong những tháng gần đây:
· Một mặt, hợp tác với Backed để giới thiệu xStocks (ví dụ như AAPLx, TSLAx), hướng đến người dùng ưa thích "được bảo đảm bởi cổ phiếu thực", cạnh tranh trực tiếp với Kraken, Robinhood, v.v.
· Mặt khác, duy trì dòng sản phẩm CFD truyền thống, đáp ứng nhu cầu đòi hỏi đòn bẩy cao, giao dịch chênh lệch liên tục của người dùng cược.
Mô hình kết hợp song hành này giúp Bybit dưới một hệ thống giao dịch đồng thời phục vụ người dùng bảo đảm cảm xúc đối với cổ phiếu thực của người dùng bảo thủ và người dùng cược cao suy diễn theo đòn bẩy, tối đa hóa nguồn cung lưu thông và mặt tiếp cận người dùng.
Điểm rủi ro: Vấn đề phổ biến người dùng cần cảnh giác
Mặc dù mô hình CFD đơn giản và dễ sử dụng, nhưng rủi ro tiềm ẩn phía sau cũng không thể bỏ qua:
· Hoàn toàn không có quyền chia cổ tức: CFD không cấp bất kỳ quyền bỏ phiếu nào, quyền nhận cổ tức, cũng không có liên kết đến danh sách cổ đông.
· Bên đối tác có nghĩa là nền tảng hoặc LP: Lợi nhuận của người dùng đồng nghĩa với thiệt hại của nền tảng, nếu giao dịch quá chính xác, một số nền tảng có thể sử dụng cơ chế trượt giá hoặc thanh khoản mạnh để làm giảm rủi ro, tồn tại khả năng thâm nhập và mở rộng trượt giá.
· Bản chất là "thị trường cược": Do đó, CFD thích hợp hơn cho giao dịch đột biến ngắn hạn, giữ lâu dài không mang tính chất giá trị cốt lõi như cổ phiếu.
Mô hình Ba | Tài sản tổng hợp DeFi chuỗi blocks
So với hai mô hình trước, tài sản tổng hợp DeFi chuỗi blocks là giải pháp tối cổ điển nhất của một hệ thống phi trung tâm. Dự án đại diện bao gồm Mirror Protocol ở thời kỳ đầu và Synthetix vẫn đang hoạt động.
Cơ chế hoạt động
· Người dùng đóng góp một số dài hạn ổn định (như UST, sUSD, v.v.), thế chấp vào hợp đồng thông minh như tài sản bảo đảm để phát sinh tài sản tổng hợp.
· Giao thức sử dụng bộ truy vấn phán đoán trực tiếp để lấy giá cổ phiếu mục tiêu, ví dụ: Giá hiện tại của Apple là 180 đô la Mỹ.
· Hợp đồng thông minh tự động tạo ra (mint) các token tổ hợp cổ phiếu tương ứng dựa trên dữ liệu từ máy oráculo, như "mAAPL", "sTSLA", những token này chỉ theo dõi giá cổ phiếu, không đại diện cho quyền sở hữu cổ phiếu thực.
· Người dùng có thể cung cấp thanh khoản trên các sàn DEX chuỗi (như Terraswap, Uniswap, Curve), giao dịch tự do, hoặc kết hợp thành chỉ số, đòn bẩy.
Ưu điểm
· Hoàn toàn trên chuỗi: Không phụ thuộc vào trung tâm hợp đồng hoặc lưu trữ, tất cả việc phát hành, lưu thông, tiêu hủy đều được thực hiện tự động bởi hợp đồng thông minh.
· Linh hoạt khi kết hợp: Có thể kết hợp với các mô-đun khác trong hệ sinh thái DeFi, tạo ra vay thế chấp, quyền chọn, sản phẩm cấu trúc và nhiều hình thức khác.
Hạn chế và Rủi ro
· Thiếu hỗ trợ cổ phiếu thực: Tài sản tổ hợp hoàn toàn phụ thuộc vào giá từ máy oráculo, không có sự bảo lãnh cổ phiếu thực sự.
· Rủi ro hệ thống cao: Một khi máy oráculo bị tấn công hoặc hỏng, việc cố định giá sẽ bị mất, hợp đồng có thể mất khả năng thanh toán.
· Rủi ro cạn kiệt thanh khoản: So với việc cung cấp thanh khoản trên sàn trung tâm, độ sâu lệnh cung cấp thanh khoản chuỗi phụ thuộc vào việc người tham gia tiếp tục đặt lệnh và phân phối lợi nhuận. Nếu thiếu động lực liên tục, có thể dẫn đến thiếu thanh khoản đột ngột.
Sự thất bại của Mirror Protocol là một trường hợp điển hình: Sau khi hệ sinh thái Terra sụp đổ, UST giảm mạnh đến mức không còn cố định, tất cả token tổ hợp cổ phiếu trên Mirror như mAAPL, mTSLA đều trở nên vô hiệu và về mức không.
Âm mưu Synthetix mặc dù vẫn hoạt động, một phần sAAPL, sTSLA vẫn treo trên các giao thức chính Optimism và Synthetix để thế chấp hoặc xây dựng hồ sơ nợ tổ hợp, nhưng quy mô người dùng và TVL so với đỉnh cao đã giảm đáng kể, sức nóng của việc biến đổi token cổ phiếu trong DeFi thuần túy đang thấp hơn nhiều so với cảnh giới vững chắc và đòn bẩy ETH.
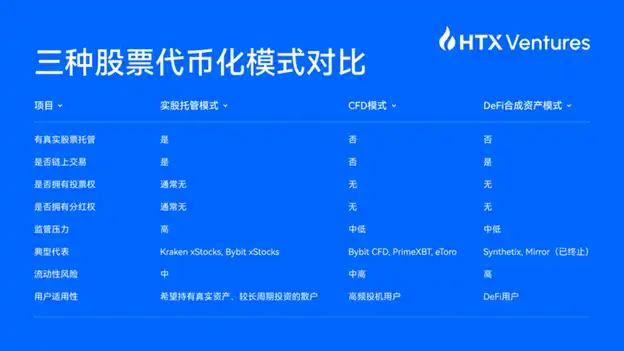
So sánh ba mô hình token cổ phiếu
Sáu, Phân Tích Chi Tiết của Người Chơi · Ai Đang Vận Hành Chuỗi Này
Đằng sau cơn sóng token hóa cổ phiếu này, đã hình thành một chuỗi cung ứng trên cầu nguồn điểm—lưu trữ—than khoản sàn—phân phối cuối cùng khá rõ ràng.
Backed Finance: Nhà Phát Hành Lõi Đứng Sau
· Đặt trụ sở tại Thụy Sĩ, là một trong những nhà phát hành mã cổ phiếu token có uy tín nhất trong ngành hiện nay, chịu trách nhiệm mua cổ phiếu thực sự tại môi giới truyền thống và tiết lộ chi tiết trên chuỗi thời gian thực dựa vào Proof of Reserve (PoR) của Chainlink.
· Khách hàng chính bao gồm Kraken, Bybit, Ondo, vv., mã cổ phiếu của Backed được coi là "Hàng hóa có thể niêm yết tuân thủ" và dễ dàng niêm yết trên các Sàn giao dịch trung tâm (CEX) để phục vụ người mua lẻ.
· Logic chính là: Nhà phát hành chịu trách nhiệm về tuân thủ chứng khoán và vai trò đối tác lưu ký, trong khi CEX chỉ cần đảm nhận KYC/AML phía trước và cố gắng tránh xa trách nhiệm chính thể chủ phát hành chứng khoán.
Ondo & Securitize: Liên Minh và Nhà Cung Cấp Dịch Vụ Chứng Khoán Số Truyền Thống
· Ondo đứng đầu khởi xướng "Liên Minh Thị trường Toàn cầu," phối hợp với Solana Foundation, BitGo, Fireblocks, Jupiter, vv. để xây dựng giải pháp chuẩn hóa liên chuỗi, lưu ký và thanh khoản.
· Securitize là một trong những cầu thủ điển hình ở đầu chuyền Vận động chứng khoán số, chủ yếu cung cấp dịch vụ mã hóa cổ phần và liên kết với nhà đầu tư đủ điều kiện cho các doanh nghiệp truyền thống, tập trung vào thị trường B2B và không trực tiếp phục vụ người mua lẻ.
Dinari: Đương Đầu Trực Tiếp với Tuân Thủ ở Mỹ
· Dinari là một nhóm đặt trụ sở tại Mỹ, cố gắng thông qua việc xin giấy phép tuân thủ như Reg D, Reg CF và hợp đồng ATS (Hệ thống Giao dịch Thay thế), đối mặt trực tiếp với quy định chứng khoán Mỹ, và nỗ lực xây dựng sản phẩm mã hóa cổ phiếu thực sự tuân thủ "dShares".
· Khác với Backed, Dinari hy vọng trong tương lai sẽ cung cấp một phần quyền lợi cổ đông tùy chọn cho người dùng (như cổ tức), nhưng thách thức nằm ở chi phí tuân thủ ở Mỹ cực kỳ cao, yêu cầu đầu tư kéo dài vào giấy phép môi giới, lưu ký, và đội ngũ cố vấn pháp lý.
· Hiện tại, Dinari chủ yếu theo đuổi con đường B2B, hợp tác với ví tiền hoặc các nền tảng giao dịch để cung cấp sản phẩm mã cổ phiếu dưới dạng biểu trưng trắng.
Kraken: Người Hành Động hàng đầu của CEX tuân thủ cổ điển
· Kraken luôn tập trung vào việc định vị mình là một CEX tuân thủ, với tầm quan trọng đặc biệt đối với sự tin tưởng của người dùng châu Âu và Mỹ vào giấy phép và tuân thủ.
· Mô-đun xStocks của họ kết nối với Backed: Việc giữ cổ phiếu thực hiện bởi Backed, Kraken sau đó cung cấp dịch vụ khớp lệnh, niêm yết, ví và tích hợp API, PoR công khai và có thể chuyển từ chuỗi sang mạng Solana và kết hợp với LP/DEX để tạo thanh khoản cấp hai.
· Kraken đặc biệt coi trọng ranh giới tuân thủ, áp dụng biện pháp chặn IP, hạn chế KYC theo múi giờ đối với người dùng Mỹ và cố gắng tránh chạm tới đường mốc của SEC.
Bybit: Nhân đôi hệ thống, cân bằng tiền mặt và phái sinh
· Sự khác biệt lớn nhất so với Kraken là Bybit đồng thời triển khai hai dòng sản phẩm: biểu tượng hóa cổ phiếu thực và HĐCF (Hợp đồng chênh lệch).
· HĐCF được Bybit thực hiện thông qua việc kết nối với các nhà cung cấp thanh khoản bên ngoài (như IS Prime, Finalto) và hệ thống MT5 để đáp ứng nhu cầu của người dùng đánh đấm tần suất cao, kiếm lợi từ chênh lệch và phí giao dịch.
· Con đường cổ phiếu thực là kết hợp với Backed để phát hành xStocks (như AAPLx, TSLAx), phục vụ người dùng ưa thích "cổ phiếu thực", hai đối tượng người dùng này có thể chuyển đổi trên cùng một nền tảng.
Robinhood: Tích hợp chuỗi môi giới sở hữu
· Robinhood sở hữu giấy phép Môi giới-Đại lý, ban đầu có thể cung cấp việc giao dịch và giữ cổ phiếu thực.
· Xây dựng Robinhood Chain riêng, chuyển tài khoản cổ phiếu lên chuỗi, đi kèm với ví và hệ thống khớp lệnh riêng, trước tiên thử nghiệm tại khu vực Liên minh châu Âu (Robinhood Europe), đóng gói hơn 200 cổ phiếu và quỹ ETF thành sản phẩm Token để người dùng châu Âu giao dịch, tránh được sự giám sát của Mỹ.
· Bitstamp cung cấp cầu nối thanh khoản, người dùng sau này có thể cầm giữ token trong cảnh DeFi hoặc tạo thành các sản phẩm cấu trúc hóa.
· Giải pháp "chuỗi bên trong môi giới" này giúp Robinhood hoàn toàn tích hợp từ việc phát hành, giữ cổ phiếu đến khớp lệnh, thanh khoản, tăng mạnh sự giữ chân và kiểm soát dữ liệu, nhưng yêu cầu được ủng hộ mạnh mẽ về tuân thủ và vốn đầu tư, khó tái tạo ngay lập tức cho các tài khoản nhỏ và trung bình.
Republic: Tập trung vào cổ phần không niêm yết
· Khác với các dự án khác tập trung vào cổ phiếu công khai, Republic đặt trọng điểm vào việc biểu tượng hóa cổ phần hiếm của các công ty không niêm yết (như SpaceX, OpenAI), thường sử dụng mô hình hóa đặc biệt SPV (Vehicle Mục đích Đặc biệt) để cho phép nhà đầu tư nhỏ lẻ đầu tư gián tiếp vào các mục tiêu cổ phần khó tiếp cận ban đầu.
· Một điểm rủi ro là một số token vốn riêng có thể gặp vấn đề về ủy quyền, ví dụ như OpenAI đã phát đi thông báo cho biết sản phẩm liên quan đã được phát hành trên Robinhood Europe mà chưa có sự ủy quyền, và SEC cũng đã khởi tố điều tra.
Bài viết này được đăng bởi một bên thứ ba, không phản ánh quan điểm của BlockBeats
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan