Goldman Sachs luận giải MSFT: Azure tăng trưởng 48%, biên lợi nhuận gộp mảng cloud phục hồi, liệu khoản đầu tư AI của Microsoft đã đến điểm ngoặt về lợi nhuận?
TL;DR
·Doanh thu Azure tăng 48% so với cùng kỳ theo tỷ giá cố định, vượt hướng dẫn 44% đến 45%, tiếp tục tăng tốc so với quý trước.
·Biên lợi nhuận gộp mảng cloud phục hồi từ 65% lên 66%, tăng trưởng và khả năng sinh lời cải thiện đồng thời.
·Chi phí vốn bao gồm thuê tài chính đạt 45,2 tỷ USD, tăng 30% so với cùng kỳ, thấp hơn mức tăng 48% mà thị trường dự báo.
·Tăng trưởng M365 Commercial Cloud được thúc đẩy bởi việc nâng cấp lên sản phẩm cao cấp và doanh thu tiêu dùng từ GitHub Copilot, thương mại hóa AI đang đóng góp doanh thu qua nhiều con đường.
·Tốc độ tăng trưởng đơn hàng thương mại và nghĩa vụ thực hiện còn lại có phần chậm lại, cần quan sát thêm kết hợp với nền so sánh cao và nhịp độ giao hàng.
Goldman Sachs duy trì xếp hạng mua và giá mục tiêu 640 USD, năng lực sản xuất mới, phân bổ năng lực tính toán và lợi nhuận trên vốn đầu tư vẫn là các biến số then chốt.
Microsoft đã công bố báo cáo tài chính với tăng trưởng mảng cloud tăng tốc, biên lợi nhuận phục hồi, đồng thời chi phí vốn thấp hơn dự báo.
Theo đánh giá sơ bộ quý tài chính thứ nhất năm 2027 do Goldman Sachs công bố ngày 28 tháng 10, doanh thu Azure của Microsoft trong quý tăng 48% so với cùng kỳ theo tỷ giá cố định, cao hơn hướng dẫn trước đó là 44% đến 45%, đồng thời vượt dự báo 45% của thị trường; so với mức tăng 42% của quý trước, tốc độ tăng trưởng tiếp tục nhanh hơn. Khi báo cáo của Goldman Sachs được công bố, cổ phiếu Microsoft tăng khoảng 4% sau giờ giao dịch.
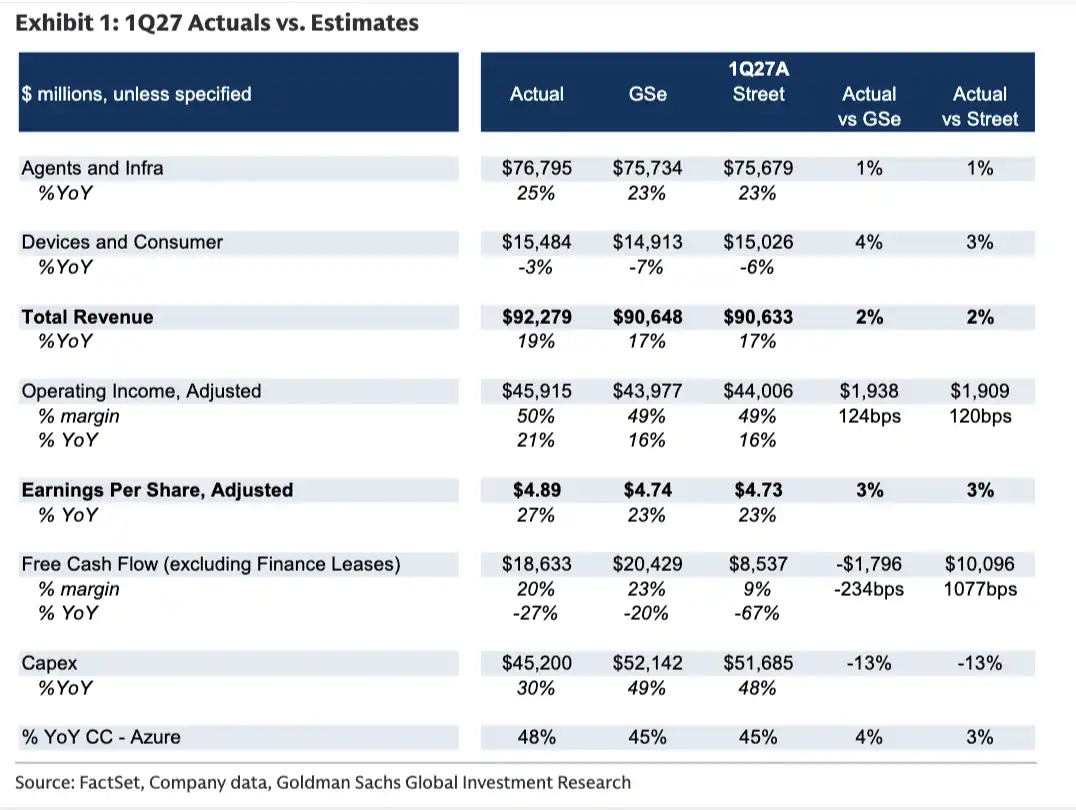
Tổng doanh thu quý đạt khoảng 92,279 tỷ USD, tăng 19% so với cùng kỳ, cao hơn dự báo thị trường khoảng 2%. Thu nhập trên mỗi cổ phiếu sau điều chỉnh đạt 4,89 USD, cao hơn dự báo 4,73 USD của thị trường, vượt khoảng 3%.
Nhóm số liệu này cung cấp thêm hỗ trợ từ phía doanh thu cho khoản đầu tư AI của Microsoft. Tuy nhiên, câu hỏi cốt lõi sau báo cáo tài chính vẫn là: khi năng lực tính toán mới lần lượt được đưa vào sử dụng, liệu mảng cloud có thể duy trì tăng trưởng và cải thiện biên lợi nhuận kéo dài được bao lâu?
Azure tăng tốc, biên lợi nhuận gộp cloud phục hồi
Azure là nguồn tăng trưởng nổi bật nhất trong kết quả quý này. Tốc độ tăng doanh thu 48% theo tỷ giá cố định vừa cao hơn hướng dẫn, vừa tiếp nối xu hướng tăng tốc của quý trước.
Đồng thời, biên lợi nhuận gộp mảng cloud của Microsoft phục hồi từ 65% của quý trước lên 66%. Đối với Microsoft đang liên tục mở rộng hạ tầng AI, thay đổi biên lợi nhuận gộp là chỉ số quan trọng để quan sát liệu tăng trưởng doanh thu có thể chuyển hóa thành lợi nhuận hay không. Mức phục hồi trong một quý đưa ra tín hiệu tích cực, nhưng liệu có thể hình thành cải thiện bền vững hay không vẫn cần quan sát tình hình sử dụng năng lực sản xuất mới và thay đổi chi phí trong thời gian tới.
Goldman Sachs coi nhịp độ và quy mô tăng trưởng của Azure trong năm tài chính 2027 là trọng tâm chính của cuộc gọi thu nhập, đặc biệt chú ý đến cách Microsoft phân bổ năng lực tính toán giữa sản phẩm tự có và khách hàng bên thứ ba, cũng như mức độ khả thi của năng lực trung tâm dữ liệu mới bổ sung trong năm 2027.
Việc phân bổ năng lực tính toán liên quan đến nhịp độ tăng trưởng của các mảng kinh doanh khác nhau của Microsoft: sản phẩm AI tự có cần hỗ trợ cơ sở hạ tầng, nhu cầu đám mây của khách hàng bên ngoài cũng cần năng lực đáp ứng. Thời điểm nguồn cung mới sẵn sàng, phân bổ cho những mảng kinh doanh nào, sẽ ảnh hưởng đến tốc độ chuyển hóa nhu cầu thành doanh thu.
Copilot thúc đẩy nâng cấp, cơ cấu chi tiêu vốn vẫn cần quan sát
Ngoài Azure, Microsoft 365 Commercial Cloud cũng có dấu hiệu tăng trưởng nhanh hơn.
Theo cách tính trong báo cáo, doanh thu Microsoft 365 Commercial Cloud tăng 18% so với cùng kỳ năm trước theo tỷ giá cố định, cao hơn mức 15% của quý trước. Nếu điều chỉnh ảnh hưởng của cơ sở so sánh do ghi nhận doanh thu cùng kỳ năm trước, tốc độ tăng trưởng là 19%, so với 16% của quý trước.
Tăng trưởng chủ yếu đến từ việc khách hàng nâng cấp lên các sản phẩm cao cấp như Copilot, E5 và E7, kéo theo doanh thu trung bình trên mỗi người dùng (ARPU) tăng; doanh thu tiêu dùng tính theo mức sử dụng của GitHub Copilot tăng cũng là yếu tố thúc đẩy. Điều này có nghĩa là thương mại hóa AI có thể đạt được thông qua việc khách hàng doanh nghiệp nâng cấp đăng ký, cũng có thể đóng góp doanh thu khi mức sử dụng thực tế tăng lên.
Ngược lại, tốc độ tăng trưởng của Microsoft 365 Consumer Cloud giảm từ 22% của quý trước xuống 16%, hiệu suất giữa mảng doanh nghiệp và mảng tiêu dùng có sự phân hóa.
Goldman Sachs mong muốn hiểu thêm phản hồi ban đầu về việc nâng cấp lên E7, cũng như chu kỳ nâng cấp này khác gì so với trước đây. Đồng thời, cách khách hàng doanh nghiệp sử dụng các sản phẩm như Foundry để truy cập và quản lý các mô hình khác nhau, cách các kỹ sư triển khai tiên tiến hỗ trợ khách hàng triển khai dự án AI, cũng là những chủ đề được quan tâm.
Về chi tiêu vốn, Microsoft đã đầu tư 45,2 tỷ USD trong quý, bao gồm thuê tài chính, tăng 30% so với cùng kỳ năm trước, thấp hơn mức khoảng 51,7 tỷ USD và mức tăng 48% so với cùng kỳ mà thị trường kỳ vọng.
Tuy nhiên, mức đầu tư một quý thấp hơn kỳ vọng chưa đủ để cho thấy lộ trình đầu tư cả năm đã thay đổi. Goldman Sachs vẫn đang chờ ban lãnh đạo cập nhật triển vọng chi tiêu vốn và tỷ suất hoàn vốn đầu tư.
Cơ cấu chi tiêu cũng đáng chú ý: tỷ trọng tài sản chu kỳ ngắn trong chi tiêu vốn tăng từ khoảng hai phần ba trước đây lên khoảng ba phần tư. Khi cơ cấu tài sản thay đổi, khấu hao tiếp theo, tỷ lệ sử dụng và tình hình thu hồi vốn đầu tư sẽ trở thành các biến số quan trọng để đánh giá tính kinh tế của cơ sở hạ tầng AI.
Đằng sau mục tiêu giá 640 USD, vẫn cần kiểm chứng nguồn cung và lợi nhuận
Các chỉ số đơn hàng không phải đang tăng tốc toàn diện. Đơn hàng thương mại của Microsoft giảm 11% so với cùng kỳ năm trước theo tỷ giá cố định, Goldman Sachs chủ yếu quy nguyên nhân cho mức nền cao do mức tăng 111% của cùng kỳ năm trước tạo thành. Nghĩa vụ thực hiện còn lại thương mại (RPO, tức giá trị hợp đồng đã ký nhưng chưa được ghi nhận là doanh thu) tăng 73% so với cùng kỳ năm trước, thấp hơn mức 84% của quý trước.
Nghĩa vụ thực hiện còn lại vẫn duy trì tốc độ tăng trưởng cao, nhưng tốc độ chuyển hóa thành doanh thu của nó cần được quan sát kết hợp với thời hạn hợp đồng, sắp xếp giao hàng và nguồn cung năng lực tính toán. Việc đơn hàng thương mại giảm so với cùng kỳ năm trước cũng cần được hiểu trong bối cảnh mức nền cao của năm trước.
Goldman Sachs duy trì xếp hạng "Mua" đối với Microsoft và mục tiêu giá 12 tháng là 640 USD, định giá dựa trên việc áp dụng hệ số giá trên thu nhập 28 lần cho lợi nhuận ròng điều chỉnh trong 12 tháng tới. So với giá đóng cửa ngày 27 tháng 10 là 531,33 USD được báo cáo sử dụng, tương ứng với dư địa tăng khoảng 20,5%.
Đánh giá này vẫn đối mặt với một số rủi ro: việc tăng tốc sản xuất chip tự phát triển chậm hơn dự kiến, có thể hạn chế việc mở rộng thị phần và mở rộng biên lợi nhuận gộp; việc gia tăng đầu tư ngoài dự kiến vào các hạng mục không phải Azure, có thể ảnh hưởng đến phân bổ vốn; thay đổi nhân sự quản lý chủ chốt, cũng như việc khách hàng chuyển sang phần mềm tùy chỉnh trên phạm vi rộng hơn, cũng có thể gây áp lực lên hoạt động kinh doanh.
Đối với quý này, tốc độ tăng trưởng của Azure, biên lợi nhuận gộp mảng cloud và chi tiêu vốn cùng nhau tạo thành tín hiệu tích cực. Bước tiếp theo cần kiểm chứng là liệu các trung tâm dữ liệu mới có thể được bàn giao theo kế hoạch, liệu chip tự phát triển có thể tăng tốc sản xuất thuận lợi, và liệu các sản phẩm như Copilot có thể tiếp tục thúc đẩy khách hàng trả phí nâng cấp. Những biến số này sẽ quyết định liệu Microsoft có thể chuyển hóa nhu cầu AI thành doanh thu, lợi nhuận và dòng tiền hơn nữa hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan