Goldman Sachs đặt mục tiêu giá AMD ở mức 640 USD: Microsoft và Anthropic bắt đầu triển khai Helios, câu chuyện về rack AI của AMD bước vào giai đoạn hiện thực hóa.

TL;DR
· Goldman Sachs tái khẳng định xếp hạng Mua đối với AMD, mục tiêu giá 12 tháng là 640 USD, tương ứng mức tăng khoảng 18,6% so với giá cổ phiếu hiện tại.
· Hợp tác với Anthropic và Microsoft là trụ cột chính, việc triển khai Helios rack chủ yếu diễn ra từ nửa cuối năm 2026 đến năm 2027.
· Giả định thị trường 2 nghìn tỷ USD phụ thuộc vào sự bùng nổ của AI tác nhân, hệ sinh thái ROCm và khả năng giao hàng cho khách hàng vẫn là rủi ro chính.
Sau sự kiện tại San Francisco ngày 23 tháng 7, AMD đã nhận được xếp hạng Mua từ Goldman Sachs, với mục tiêu giá 12 tháng là 640 USD. Lý do cốt lõi là công ty đã củng cố câu chuyện tăng trưởng trong cơ sở hạ tầng AI thông qua hợp tác với hai khách hàng lớn là Anthropic và Microsoft, cùng với dự báo thị trường tính toán tổng thể đạt 2 nghìn tỷ USD vào năm 2030.
Đây không chỉ đơn thuần là một buổi công bố thông số GPU. AMD đang cố gắng đưa cuộc cạnh tranh AI từ một chip đơn lẻ lên mô hình giao hàng "hệ thống rack hoàn chỉnh + CPU + mạng + DPU + công cụ phần mềm + triển khai khách hàng lớn". Đối với nhà đầu tư, câu hỏi chính cũng chuyển từ "AMD có GPU mạnh hơn không?" thành "Liệu nó có thể nhận được đơn đặt hàng cụm AI đủ lớn và giao hàng đúng hạn không?".
Báo cáo đưa ra mục tiêu giá 640 USD, dựa trên tỷ lệ P/E 32 lần và ước tính EPS chuẩn hóa là 20 USD. Với giá cổ phiếu hiện tại khoảng 539,69 USD, tiềm năng tăng khoảng 18,6%; vốn hóa thị trường của công ty khoảng 890,5 tỷ USD.
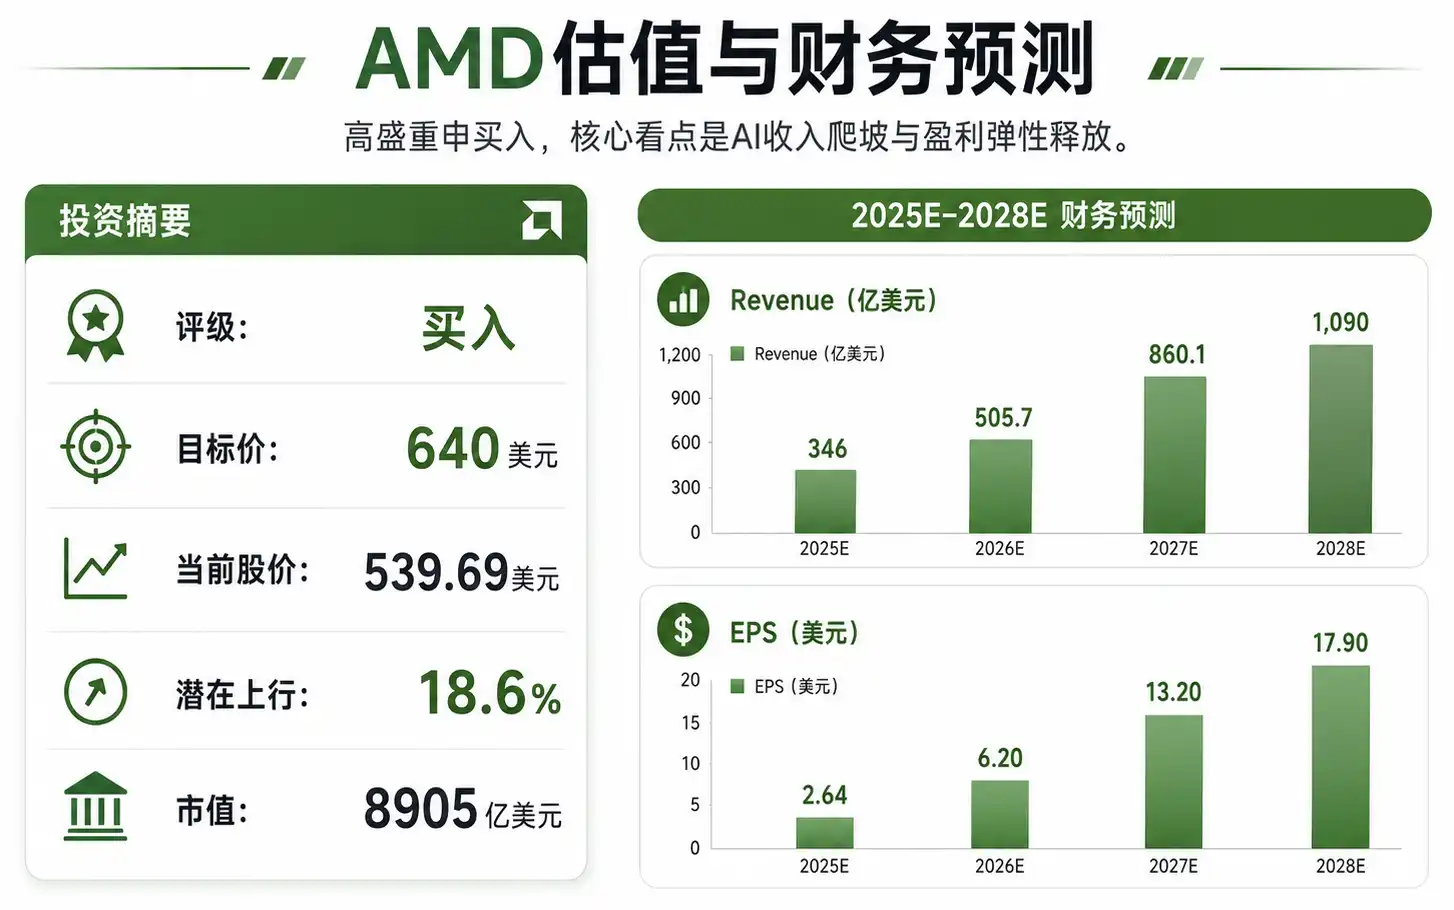
Doanh thu từ năm 2025-2028 tăng từ khoảng 34,6 tỷ USD lên 109 tỷ USD, EPS từ 2,64 USD lên 17,90 USD, mục tiêu giá 640 USD.
Anthropic đặt hàng 2GW, Microsoft nhận Helios từ nửa cuối năm 2026
Tín hiệu đơn hàng trực tiếp nhất đến từ Anthropic.
AMD đã đạt được thỏa thuận hợp tác chiến lược với Anthropic, theo đó Anthropic sẽ triển khai tổng cộng 2GW GPU Instinct M1450 trong hệ thống AI cấp rack Helios. Đợt triển khai 1GW đầu tiên dự kiến bắt đầu từ nửa đầu năm 2027. AMD cũng có kế hoạch cung cấp khoản đầu tư chiến lược vốn cổ phần lên tới 5 tỷ USD cho Anthropic, hai bên sẽ cùng tối ưu hóa hiệu suất của mô hình Claude trên GPU AMD và đẩy nhanh phát triển phần mềm ROCm.
Ý nghĩa của sự hợp tác này không chỉ nằm ở việc bán chip. Đối với các nhà cung cấp chip AI, việc triển khai của các công ty mô hình hàng đầu quyết định độ tin cậy của hệ sinh thái. Nếu Anthropic tiếp tục chuyển dịch hoặc mở rộng khối lượng công việc của Claude sang nền tảng AMD, điều này sẽ giúp AMD chứng minh rằng GPU, hệ thống rack và ngăn xếp phần mềm của họ có thể đáp ứng các nhu cầu đào tạo và suy luận quy mô lớn.
Microsoft cung cấp một con đường triển khai khác. Sau khi hai bên mở rộng hợp tác Azure, Microsoft có kế hoạch bắt đầu nhận các rack Helios, CPU Venice, thiết bị mạng và phần mềm từ nửa cuối năm 2026 để phục vụ suy luận mô hình tiên tiến, dịch vụ AI của chính Microsoft và các ứng dụng khách hàng. Microsoft cũng sẽ ra mắt hai máy ảo mới dựa trên CPU Venice thế hệ tiếp theo 2 nanomet và mở rộng triển khai Pensando DPU trong các dịch vụ mạng.
Điều này có nghĩa là AMD muốn bán đồng thời GPU, CPU, DPU và thiết bị mạng trong các kịch bản nhà cung cấp đám mây, thay vì chỉ xuất hiện như một nhà cung cấp card tăng tốc. Đối với Azure, nếu nền tảng AMD có thể cung cấp hiệu suất đủ và tính linh hoạt trong nguồn cung, điều này cũng giúp giảm áp lực từ chuỗi cung ứng đơn lẻ.
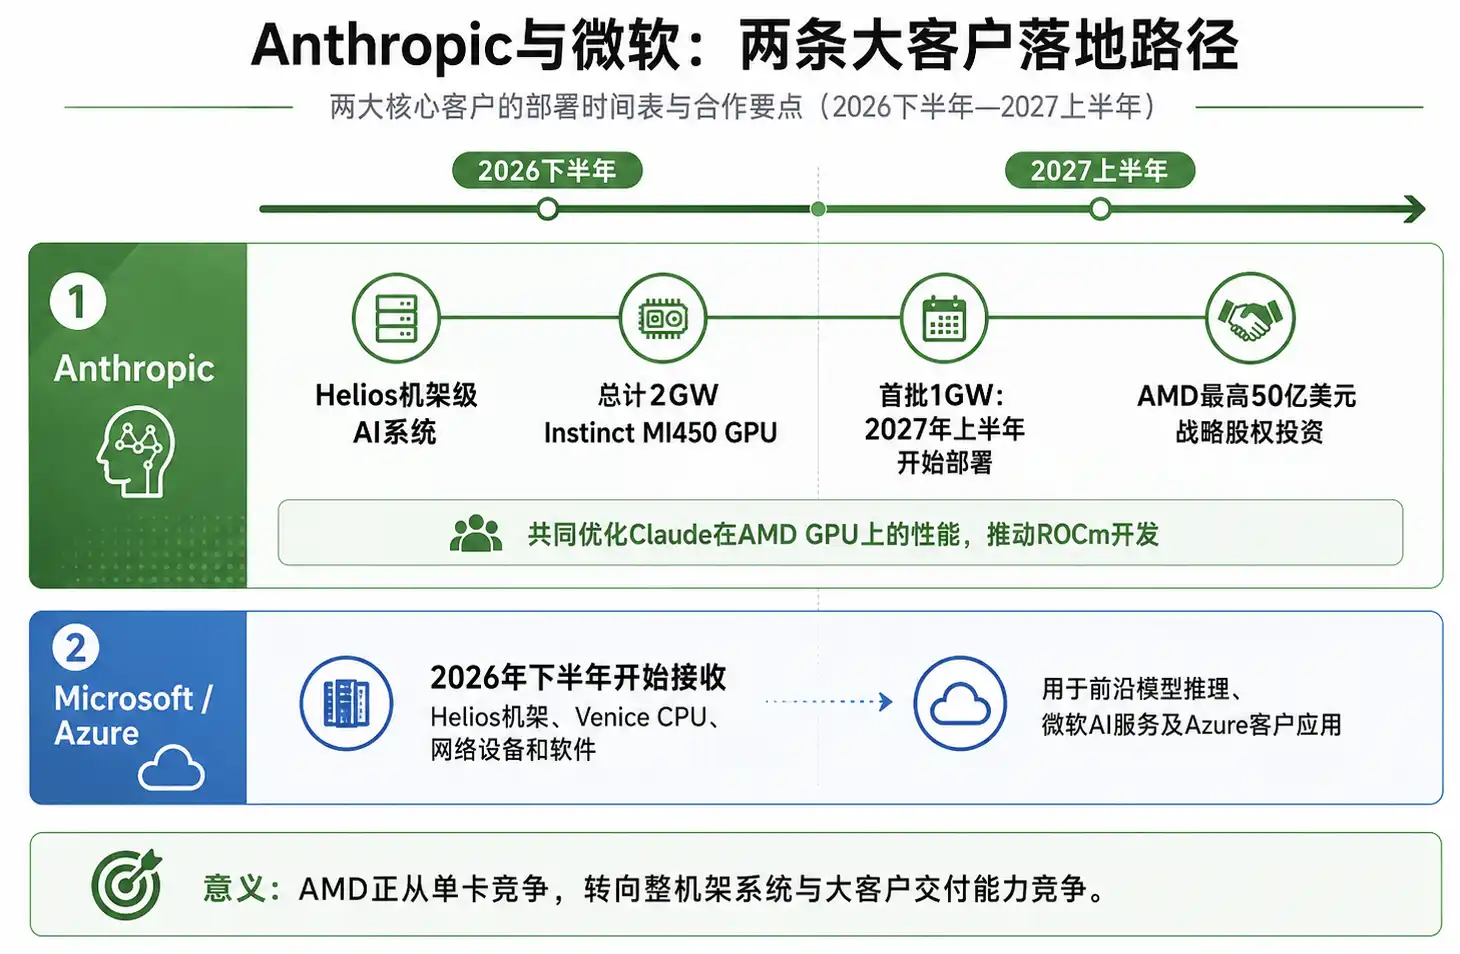
TAM 2 nghìn tỷ USD, từ "khuếch đại sức mạnh tính toán" của AI đại lý
Con số ấn tượng nhất trong báo cáo là AMD đã nâng dự báo tổng thị trường điện toán năm 2030 lên 2 nghìn tỷ USD.
Trong đó, TAM của bộ tăng tốc AI trung tâm dữ liệu được nâng từ 200 tỷ USD lên 1,4 nghìn tỷ USD, tương ứng với tốc độ tăng trưởng kép hàng năm 40%; TAM của CPU máy chủ được nâng từ 26 tỷ USD lên 220 tỷ USD, tương ứng với tốc độ tăng trưởng kép hàng năm 50%. AMD cũng dự đoán rằng đến năm 2030, công ty sẽ chiếm 50% thị phần CPU trung tâm dữ liệu.
Giả định này dựa trên AI đại lý. So với các câu hỏi-trả lời đơn lẻ, AI đại lý cần gọi công cụ, lập kế hoạch nhiệm vụ, đọc ngữ cảnh, thực thi các quy trình làm việc nhiều bước và xử lý nhiều yêu cầu suy luận và điều phối hơn. Nhu cầu sức mạnh tính toán không chỉ rơi vào GPU, mà CPU cũng phải đảm nhận việc lập lịch, tiền xử lý dữ liệu, dịch vụ hệ thống và điều phối quy trình làm việc đa tác nhân.
Đây cũng là câu chuyện mới mà AMD muốn kể: Việc mở rộng cơ sở hạ tầng AI không chỉ thúc đẩy nhu cầu về bộ tăng tốc, mà còn kéo theo nhu cầu về CPU máy chủ, mạng và các giải pháp cấp hệ thống. Nếu công ty có thể đóng gói CPU EPYC, GPU Instinct, Pensando DPU và thiết bị mạng vào rack Helios, không gian doanh thu sẽ lớn hơn so với việc bán chip đơn lẻ.
Tuy nhiên, con số 2 nghìn tỷ USD này không phải là quy mô thị trường đã được hiện thực hóa, mà dựa trên dự báo về việc áp dụng AI đại lý trên quy mô lớn vào những năm 2030. Điều này đòi hỏi các doanh nghiệp và nhà cung cấp đám mây phải liên tục mở rộng triển khai suy luận AI, đồng thời yêu cầu các ứng dụng AI thực sự chuyển từ giai đoạn thử nghiệm sang khối lượng sản xuất cao.
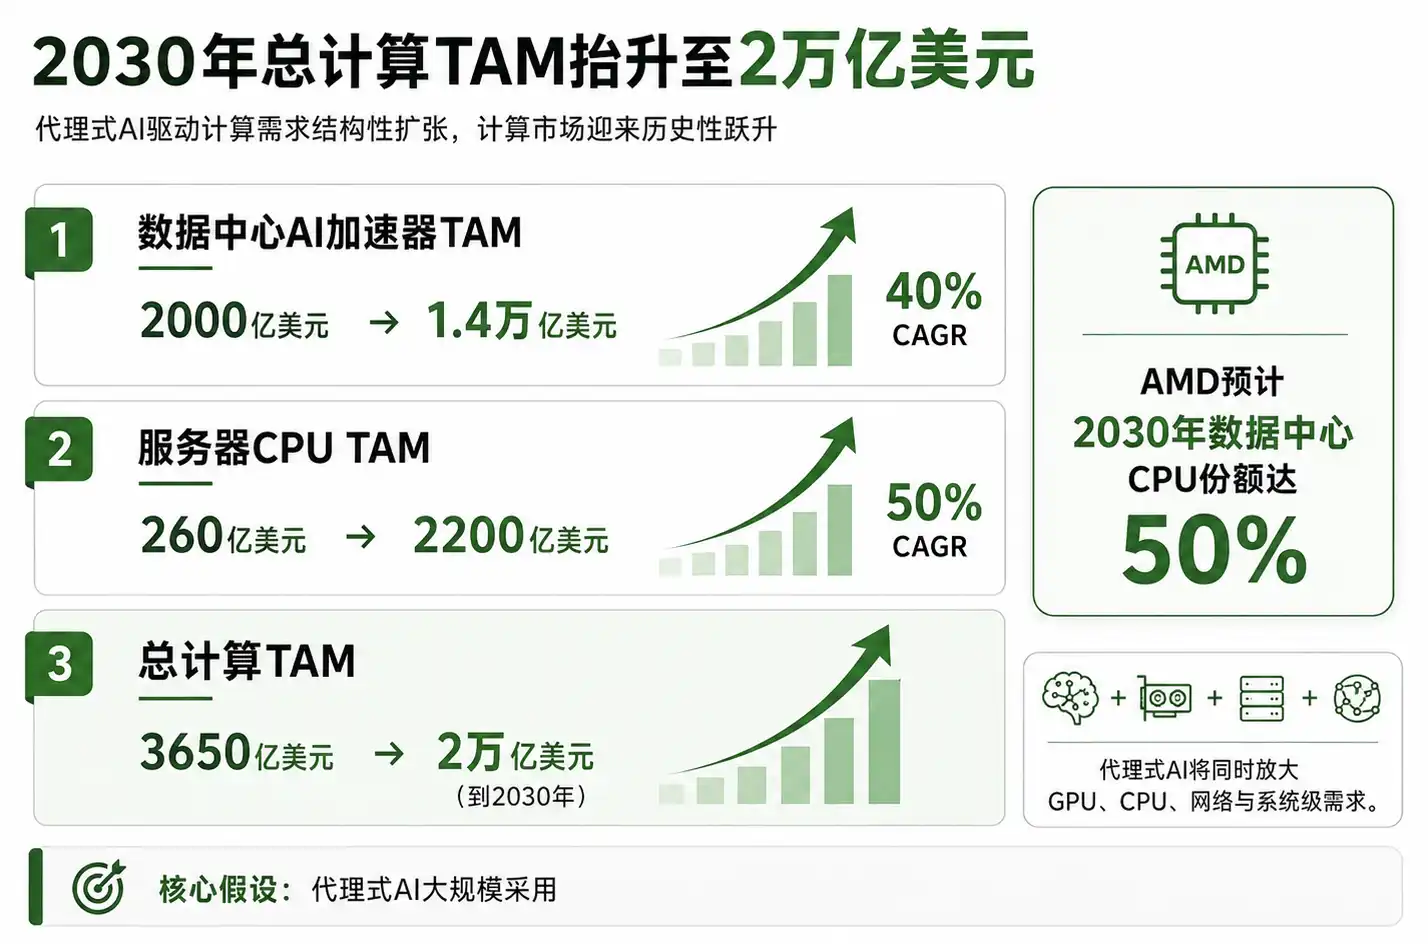
TAM của bộ tăng tốc được điều chỉnh từ 200 tỷ USD lên 1,4 nghìn tỷ USD, TAM của CPU từ 26 tỷ USD lên 220 tỷ USD, tổng TAM tính toán đạt 2 nghìn tỷ USD.
Helios bước vào sản xuất hàng loạt, AMD cần chứng minh năng lực giao hàng cấp độ rack
Về mặt sản phẩm, Helios là trung tâm của sự kiện lần này của AMD.
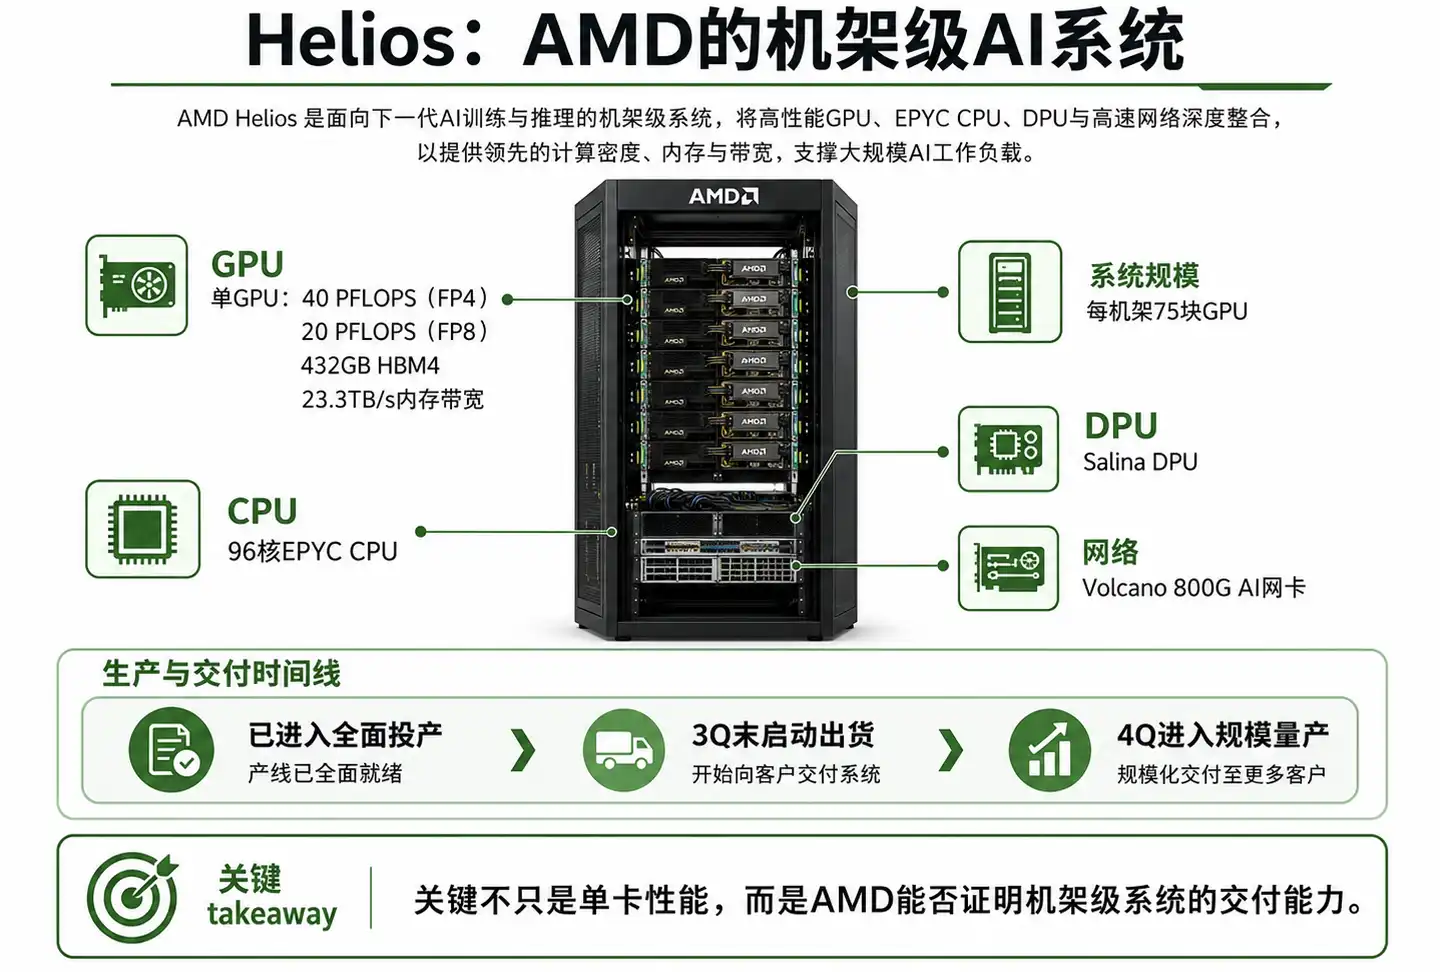
Nền tảng rack AI Helios thế hệ tiếp theo dựa trên kiến trúc CDNA 5, với hiệu suất tối đa trên mỗi GPU đạt 40 PFLOPS (FP4), 20 PFLOPS (FP8), trang bị 432GB bộ nhớ HBM4 và băng thông bộ nhớ 23,3TB/s. Mỗi rack tích hợp 75 GPU kết nối qua UALink over Ethernet, kết hợp với CPU EPYC 96 lõi, DPU Salina và card mạng AI Volcano 800G.
Trọng tâm của các thông số này không phải là hiệu suất đơn điểm, mà là AMD đang đẩy mạnh hình thái sản phẩm lên cấp độ toàn bộ rack. Các cụm AI ngày càng phụ thuộc vào thiết kế cấp hệ thống: kết nối giữa các GPU, băng thông bộ nhớ, thông lượng mạng, khả năng lập lịch CPU và ngăn xếp phần mềm đều ảnh hưởng đến hiệu quả đào tạo và suy luận cuối cùng.
Helios đã bước vào giai đoạn sản xuất toàn diện, dự kiến bắt đầu xuất hàng vào cuối quý 3 và sản xuất hàng loạt vào quý 4. Microsoft sẽ nhận Helios từ nửa cuối năm 2026, Anthropic triển khai 1GW đầu tiên từ nửa đầu năm 2027, điều này có nghĩa là việc xác thực khách hàng quy mô lớn thực sự vẫn còn ở phía sau.
AMD cũng hợp tác với Cerebras, kết hợp hệ thống Helios với Engine wafer-scale của Cerebras để tạo ra giải pháp suy luận AI hiệu suất cao, nhằm đạt độ trễ thấp hơn, hiệu suất năng lượng cao hơn và cải thiện tối đa 5 lần số token trên mỗi watt. Giải pháp này dự kiến ra mắt qua Cerebras Cloud vào nửa cuối năm 2026.
Về mặt phần mềm, nền tảng ROCm.ai chính thức ra mắt, tích hợp các công cụ AI như Cursor, Claude, Codex và Gemini, mang đến trải nghiệm phát triển phần mềm dựa trên AI cho các nhà phát triển. Lớp tối ưu hóa Hyperloom đi kèm đã tối ưu hóa hơn 14.000 mô hình, với hiệu suất trung bình tăng 3,3 lần so với ROCm 7.
Tuy nhiên, sự hợp tác giữa ROCm.ai và Cerebras phù hợp hơn với vai trò bổ sung cho hệ sinh thái Helios, thay vì là chủ đề chính của bài viết này. Cuối cùng, các nhà đầu tư sẽ xem xét liệu khách hàng có thể sử dụng ổn định nền tảng AMD trong các tải thực tế hay không, chứ không chỉ dựa vào danh sách công cụ và đối tác có đủ dài hay không.
Định giá cược đã được đẩy lên cao, rủi ro rơi vào giao hàng năm 2026-2027
Dự báo tài chính của Goldman Sachs cho thấy, doanh thu năm 2026 của AMD dự kiến khoảng 50,57 tỷ USD, EPS là 6,20 USD; doanh thu năm 2027 khoảng 86,01 tỷ USD, EPS là 13,20 USD; doanh thu năm 2028 khoảng 109 tỷ USD, EPS là 17,90 USD.
Bộ dự báo này cho thấy thị trường có kỳ vọng cao về việc tăng trưởng doanh thu AI, cải thiện biên lợi nhuận và giải phóng đòn bẩy hoạt động của AMD trong 2-3 năm tới. Mức giá mục tiêu 640 USD không chỉ phản ánh các sản phẩm hiện tại, mà còn bao gồm nhiều yếu tố đồng thời tiến triển như xuất xưởng Helios, triển khai Microsoft Azure, hạ tầng 1GW đầu tiên của Anthropic, và cải thiện hệ sinh thái ROCm.
Sự khác biệt thực sự cũng nằm ở đây.
Thứ nhất, tốc độ áp dụng AI đại lý có thể chậm hơn dự kiến. Nếu các luồng công việc AI doanh nghiệp không mở rộng nhanh chóng, giả định về thị trường tính toán tổng thể 2 nghìn tỷ USD vào năm 2030 sẽ bị điều chỉnh giảm.
Thứ hai, việc triển khai GPU của khách hàng lớn vẫn có độ trễ thời gian. Việc nhận Helios của Microsoft bắt đầu từ nửa cuối năm 2026, và hạ tầng 1GW đầu tiên của Anthropic dự kiến bắt đầu từ nửa đầu năm 2027, do đó báo cáo tài chính ngắn hạn chưa thể xác nhận đầy đủ đóng góp doanh thu từ các hợp tác này.
Thứ ba, áp lực cạnh tranh sẽ không biến mất. NVIDIA vẫn chiếm ưu thế trong các bộ tăng tốc AI và hệ sinh thái phần mềm; liệu ROCm có thể thu hẹp khoảng cách trải nghiệm nhà phát triển hay không sẽ ảnh hưởng đến khả năng thay thế của AMD trong các khách hàng quy mô lớn.
Thứ tư, kiến trúc x86 cũng đối mặt với rủi ro thị phần trong các kịch bản AI doanh nghiệp. Nếu khách hàng áp dụng nhiều hơn các chip tùy chỉnh, máy chủ Arm hoặc các giải pháp không đồng nhất khác, kỳ vọng của AMD về TAM CPU và 50% thị phần CPU trung tâm dữ liệu sẽ bị thách thức.
Điều này khiến câu chuyện của AMD trở nên giống một bài kiểm tra năng lực thực thi hơn: báo cáo đã đẩy không gian thị trường, đơn đặt hàng khách hàng và mức giá mục tiêu lên cao hơn; tiếp theo, liệu giá cổ phiếu có thể tiếp tục hấp thụ những con số này hay không phụ thuộc vào việc Helios có thể xuất xưởng đúng tiến độ, Microsoft và Anthropic có thể mở rộng triển khai như kế hoạch, và liệu nhu cầu AI có thực sự hỗ trợ thị trường 2 nghìn tỷ USD vào năm 2030 hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan