SemiAnalysis giải mã: NVIDIA bảo lãnh tài chính cho GPU, sức mạnh tính toán AI bước vào kỷ nguyên tín dụng.

TL;DR
· SemiAnalysis dự đoán đến năm 2029, nợ AI chưa thanh toán có thể đạt 7,1 nghìn tỷ USD, việc xây dựng AI sẽ phụ thuộc nhiều hơn vào thị trường tín dụng.
· Nvidia đã ra mắt mô hình chia sẻ doanh thu và hỗ trợ tín dụng dành cho AI Cloud, với Sharon AI và Firmus là những đối tác đầu tiên.
· Bảo lãnh có thể giảm bớt lo ngại của ngân hàng, nhưng giá thuê giảm, thiếu hụt trung tâm dữ liệu và cam kết tiềm ẩn vẫn là những rủi ro chính.
Báo cáo ngày 6 tháng 7 của SemiAnalysis đã đưa quy mô tài trợ cho cơ sở hạ tầng AI ra ánh sáng: từ năm 2024 đến 2029, tổng chi tiêu vốn AI toàn cầu có thể đạt khoảng 11,1 nghìn tỷ USD, và đến năm 2029, nợ AI chưa thanh toán có thể vượt quá 7 nghìn tỷ USD, khoảng 7,1 nghìn tỷ USD.
Đây không chỉ đơn thuần là dự báo doanh số GPU. Thay đổi cốt lõi mà báo cáo thảo luận là việc xây dựng AI đang chuyển từ "các gã khổng lồ công nghệ dùng dòng tiền mua GPU" sang "ngân hàng và thị trường trái phiếu tài trợ cho cụm GPU". Nếu dự đoán này thành hiện thực, nợ liên quan đến AI có thể trở thành hạng mục tài trợ tài sản khổng lồ chỉ đứng sau thị trường tài trợ thế chấp của Mỹ.
Vai trò của Nvidia cũng đang thay đổi. Bài đăng trên blog chính thức ngày 1 tháng 7 của Nvidia xác nhận công ty đã ra mắt "mô hình chia sẻ doanh thu và hỗ trợ tín dụng" dành cho AI Cloud, kết hợp các đối tác vốn, nhà cung cấp dịch vụ đám mây và dự án trung tâm dữ liệu để thúc đẩy xây dựng sức mạnh tính toán AI. Sharon AI và Firmus là những đối tác đầu tiên.
SemiAnalysis đưa ra nhận định sâu hơn rằng Nvidia có thể thông qua các cấu trúc như bảo lãnh doanh thu GPU, chia sẻ doanh thu, giúp Neocloud đóng gói GPU, đơn đặt hàng khách hàng và dung lượng trung tâm dữ liệu thành tài sản có thể tài trợ. Đối với các tổ chức cho vay, vấn đề then chốt không phải là nhu cầu AI trong tương lai nóng đến đâu, mà là trong trường hợp xấu nhất, dự án có còn dòng tiền để trả nợ hay không.
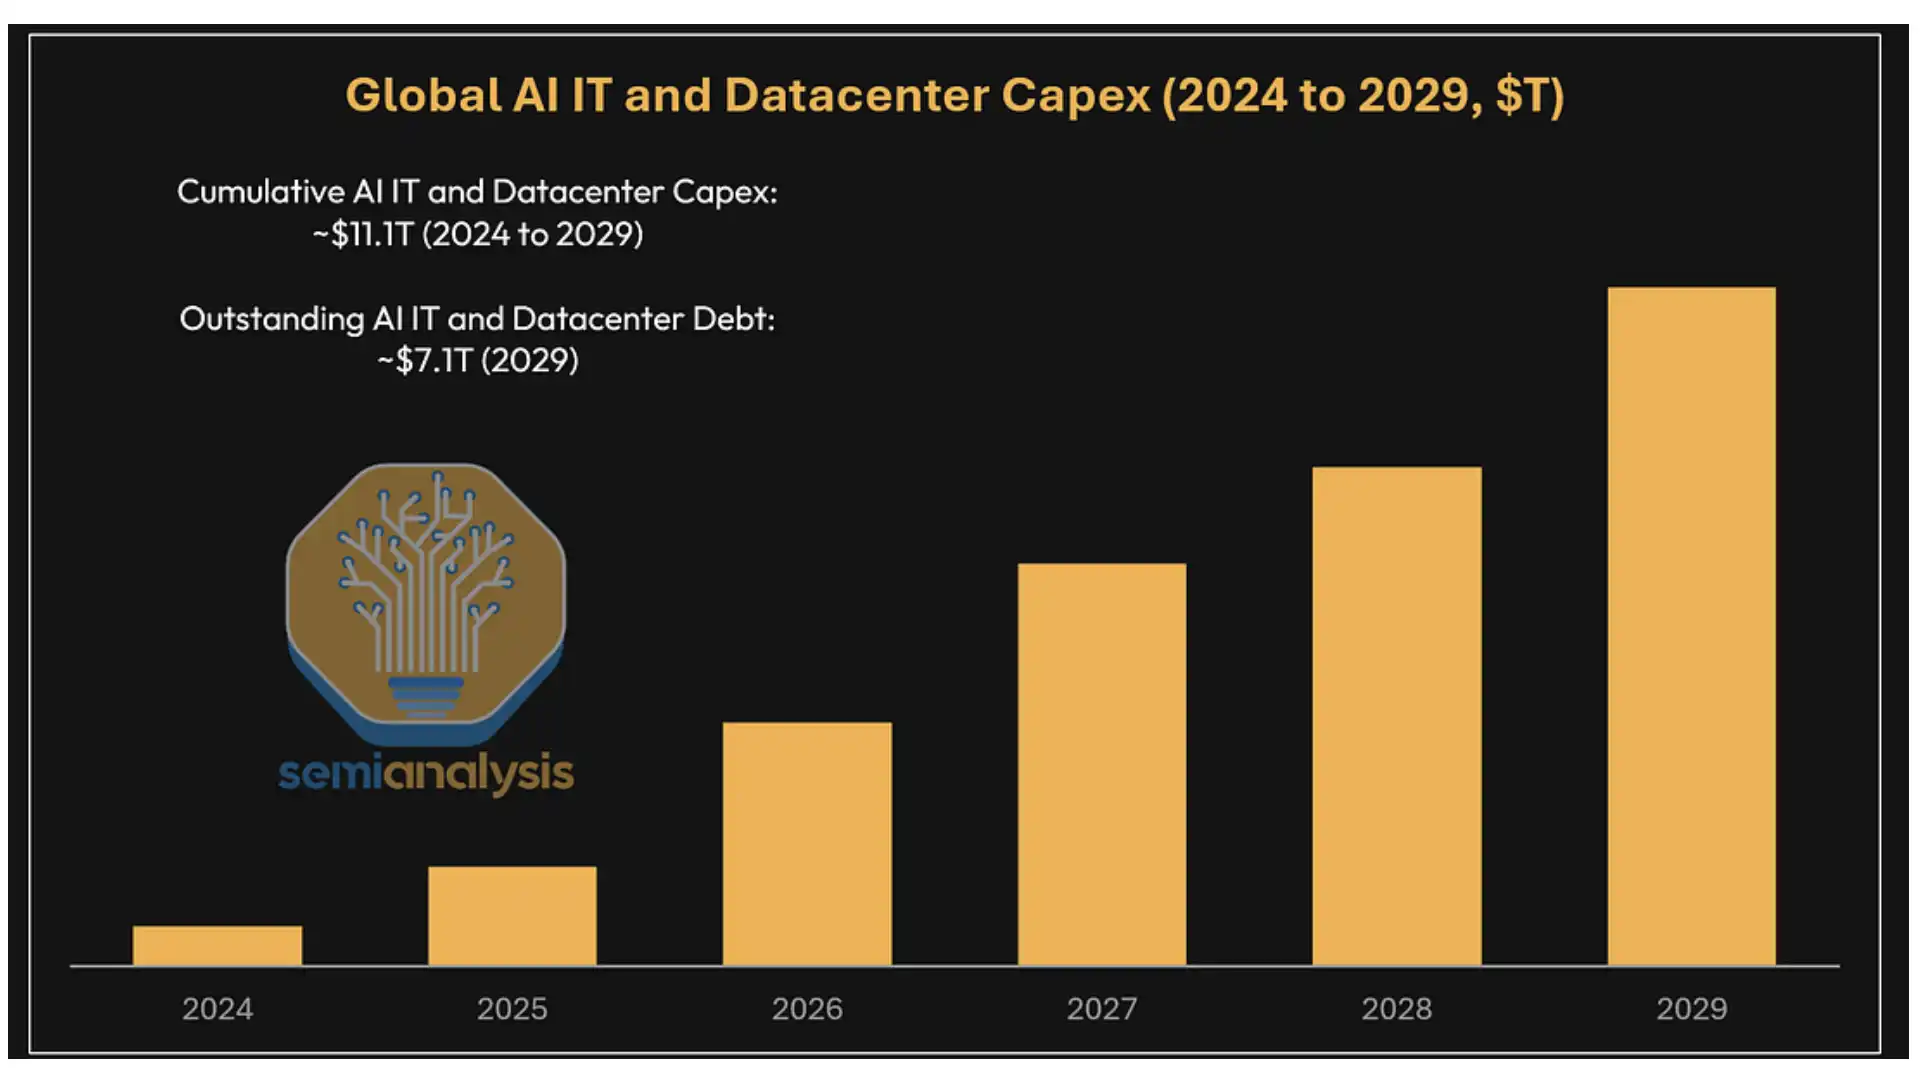
Dự báo chi tiêu vốn và nợ cho CNTT AI và trung tâm dữ liệu toàn cầu: Tổng chi tiêu vốn tích lũy giai đoạn 2024-2029 khoảng 11,1 nghìn tỷ USD, nợ chưa thanh toán năm 2029 khoảng 7,1 nghìn tỷ USD.
Xây dựng AI ngày càng đắt đỏ, ngân hàng muốn thấy ai trả tiền thuê trước
Trong vài năm qua, cơ sở hạ tầng AI chủ yếu do các nhà cung cấp đám mây siêu quy mô như Google, Amazon, Meta, Microsoft, Oracle đảm nhận. Các công ty này có dòng tiền, có bảng cân đối kế toán, và cũng có nhu cầu AI nội bộ, mức độ khó khăn trong tài trợ tương đối thấp.
Tuy nhiên, khi nhu cầu đào tạo và suy luận AI tiếp tục gia tăng, chỉ dựa vào chi tiêu vốn của một số ít ông lớn khó có thể lấp đầy toàn bộ khoảng trống năng lực tính toán. SemiAnalysis dự đoán rằng đến năm 2028, chi tiêu vốn hàng năm cho AI sẽ vượt xa 2 nghìn tỷ USD. GPU, mạng lưới, lưu trữ, CPU hỗ trợ và xây dựng trung tâm dữ liệu đều sẽ tiêu tốn một lượng lớn vốn, và thị trường tín dụng sẽ trở thành một trong những nguồn tài chính.
Khó khăn trong huy động vốn của Neocloud cũng nằm ở đây.
Loại nhà cung cấp dịch vụ đám mây mới này thường phải đồng thời giải quyết ba việc: mua được GPU, có được dung lượng trung tâm dữ liệu và ký hợp đồng với khách hàng tương lai. Điều khó nhất đối với ngân hàng là đánh giá liệu tiền thuê GPU trong vài năm tới có đủ trang trải gốc và lãi của khoản nợ hay không. Giá cho thuê năng lực tính toán AI thay đổi nhanh chóng, thời hạn thuê của khách hàng không đồng nhất, và giá trị còn lại cũng như tỷ lệ sử dụng của GPU khó ước tính hơn so với cơ sở hạ tầng truyền thống.
Mô hình hỗ trợ tín dụng của NVIDIA nhằm cung cấp cho các tổ chức cho vay một dòng tiền cơ bản rõ ràng hơn. Về mặt chính thức, đó là chia sẻ doanh thu và hỗ trợ tín dụng, trong khi SemiAnalysis mô tả cấu trúc điển hình của nó như một sự bảo lãnh doanh thu GPU.
Giá bảo lãnh trung bình 6 năm là 2,36 USD, kịch bản cho thuê ngắn hạn có thể đạt IRR 25%
Cấu trúc ví dụ do SemiAnalysis đưa ra là NVIDIA cung cấp hỗ trợ thu nhập tối thiểu trong 6 năm cho một cụm GPU cụ thể, với đường cong giá giảm dần theo từng năm, trung bình 6 năm khoảng 2,36 USD/giờ/GPU. Nếu giá thuê thực tế cao hơn mức bảo lãnh, Neocloud và NVIDIA sẽ chia sẻ doanh thu theo tỷ lệ khoảng 40% đến 60%.
Đây không phải là điều khoản kế toán chính thức được NVIDIA công bố, mà là ước tính chỉ dẫn trong mô hình của SemiAnalysis. Sức hấp dẫn của nó đối với các tổ chức cho vay nằm ở chỗ có thể biến một dự án cho thuê GPU có độ bất định cao thành một tài sản có cam kết dòng tiền tối thiểu một phần.
Ngân hàng không nhất thiết phải hoàn toàn tin rằng giá cho thuê AI trong tương lai sẽ tiếp tục cao. Chỉ cần trong kịch bản kích hoạt bảo lãnh, dự án vẫn đáp ứng được yêu cầu về tỷ lệ bảo hiểm dịch vụ nợ, thì có thể nhận được khoản vay. Theo tính toán của SemiAnalysis, đối với cụm được hỗ trợ bởi xếp hạng AA/Aa2 của NVIDIA, các tổ chức cho vay yêu cầu tỷ lệ bảo hiểm dịch vụ nợ tối thiểu khoảng 1,3 lần, tương ứng với tỷ lệ cho vay trên giá trị từ 70% đến 80%. Chênh lệch lãi suất tài trợ ban đầu có thể cao hơn so với các giao dịch được hỗ trợ bởi các nhà cung cấp đám mây siêu lớn, nhưng thấp hơn mức lợi suất khoảng 10% của trái phiếu không bảo đảm của CoreWeave.
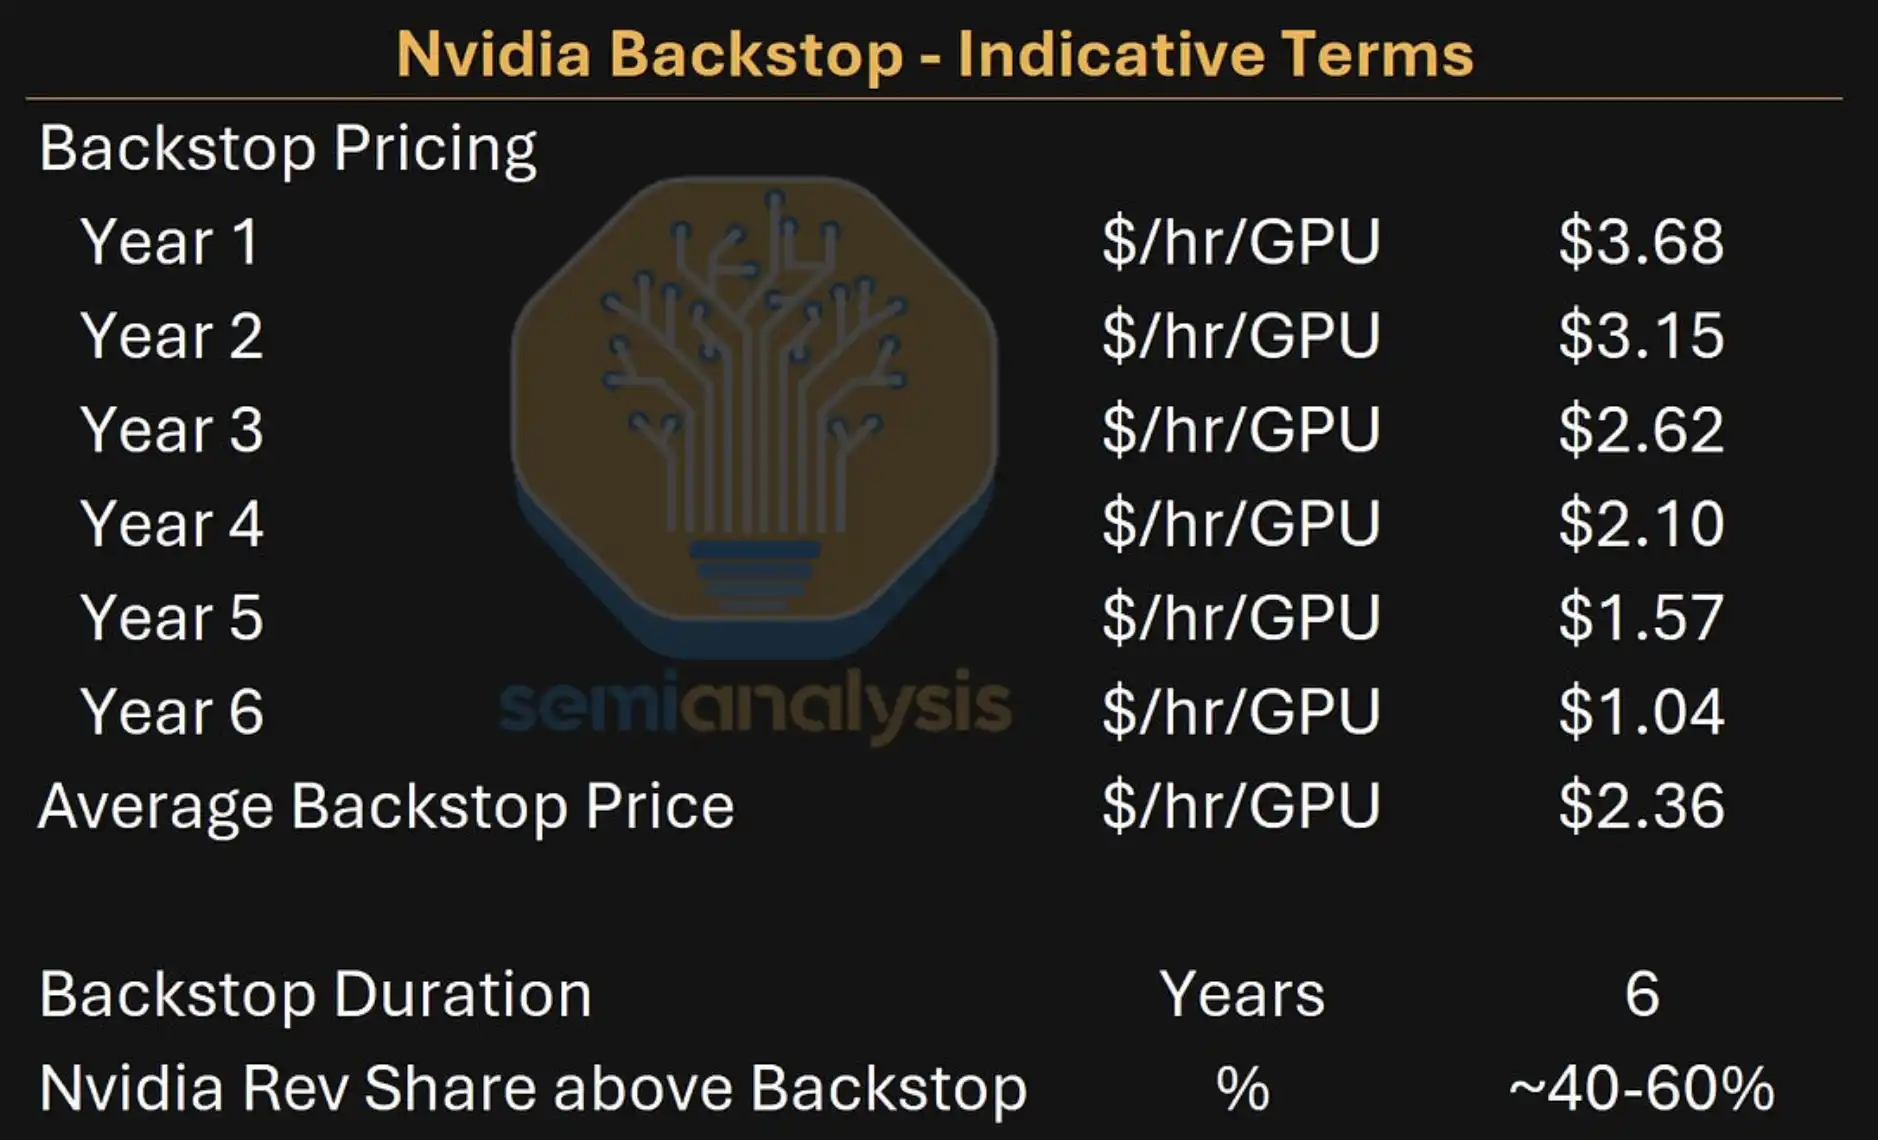
Điều khoản bảo lãnh chỉ dẫn của NVIDIA: Trung bình 6 năm khoảng 2,36 USD/giờ/GPU, kèm theo chia sẻ doanh thu 40%-60%.
Đối với Neocloud, bảo lãnh không chỉ là bảo hiểm, mà còn là điều kiện then chốt để dự án có thể huy động được vốn vay.
Trong ví dụ cho thuê ngắn hạn 1 năm với GB300, nếu giá thuê năm đầu là 6,75 USD/giờ và tỷ lệ chia sẻ doanh thu của NVIDIA là 40%, thì IRR 6 năm của Neocloud vào khoảng 25,4%, tỷ lệ trích phần trung bình của NVIDIA khoảng 18%. Nếu nhu cầu thị trường không đủ, dự án hoàn toàn rơi vào tình trạng cho thuê bảo lãnh, IRR của Neocloud có thể gần bằng 0 hoặc hơi âm.
Điều này không có lợi cho lợi nhuận vốn chủ sở hữu, nhưng lại rất quan trọng đối với việc huy động vốn: lợi nhuận dự án có thể bị kéo xuống, nhưng dịch vụ nợ vẫn có cơ hội được trang trải. Nói cách khác, bảo lãnh biến cụm GPU "có thể kiếm được rất nhiều tiền" thành tài sản tài trợ "vẫn có khả năng trả nợ trong kịch bản áp lực".
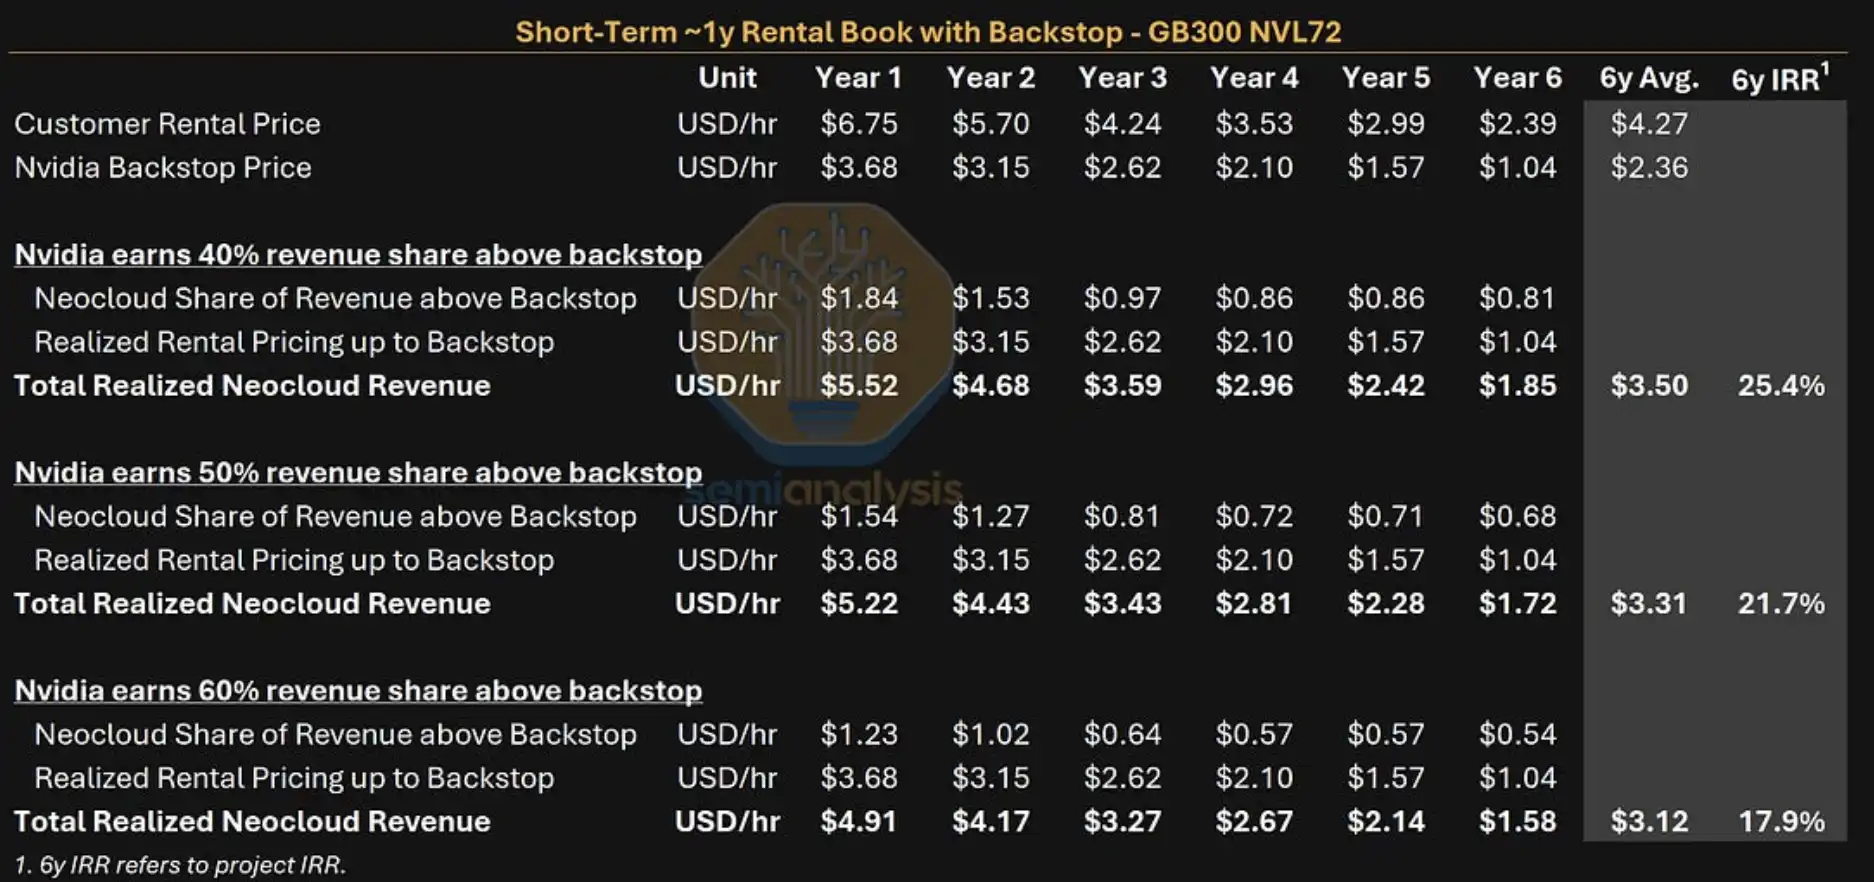
So sánh lợi nhuận của GB300 Neocloud: IRR 6 năm dưới tỷ lệ chia sẻ 40% cho thuê ngắn hạn khoảng 25,4%, khi kích hoạt hoàn toàn bảo lãnh, IRR gần bằng 0 hoặc hơi âm.
Sharon AI và Firmus triển khai trước, dự án châu Á - Thái Bình Dương trở thành sân thử nghiệm
NVIDIA chính thức xác nhận rằng Sharon AI và Firmus là những đối tác đầu tiên của mô hình chia sẻ doanh thu và hỗ trợ tín dụng này.
Theo thông báo ngày 12 tháng 6 của Sharon AI, công ty đã đạt được thỏa thuận hợp tác chiến lược về sức mạnh tính toán kéo dài 6 năm với NVIDIA, nhà máy AI 72MW tại Úc có thể triển khai tối đa 40.000 bộ Grace Blackwell GB300. Tổng công suất AI factory của Sharon AI dự kiến đạt 132MW, trong đó 102MW đã ký hợp đồng, dự kiến đến giữa năm 2027 sẽ triển khai hơn 55.000 GPU NVIDIA.
Dự án Batam, Indonesia của Firmus có quy mô lớn hơn. Bài đăng chính thức trên blog của NVIDIA cho biết dự án Firmus Batam có thể mở rộng lên 360MW, triển khai tối đa 170.000 GPU NVIDIA. SemiAnalysis đã đưa dự án này vào thảo luận, cho rằng nó chủ yếu nhắm đến các doanh nghiệp AI bản địa và nhà cung cấp dịch vụ suy luận, đồng thời có thể cung cấp nhiều kỳ hạn cho thuê đa dạng.
Các trường hợp này cho thấy mô hình hỗ trợ tín dụng của NVIDIA không chỉ là giả định trong mô hình tài chính, mà đã bước vào giai đoạn triển khai dự án sớm. Tuy nhiên, các trường hợp công khai hiện tại chủ yếu tập trung ở khu vực châu Á - Thái Bình Dương, thị trường Mỹ vẫn phải đối mặt với các ràng buộc về dung lượng trung tâm dữ liệu, điện năng và tốc độ kết nối lưới.
Trung tâm dữ liệu vẫn là nút thắt cứng nhất. GPU có thể mua sắm, nhu cầu khách hàng có thể ký hợp đồng, nhưng điện năng, đất đai, tủ rack, làm mát và tiến độ kết nối lưới rất khó sao chép nhanh chóng. Mô hình của SemiAnalysis cũng đề cập rằng NVIDIA có thể cần phải giúp Neocloud thu hẹp khoảng cách cung - cầu bằng cách trực tiếp thuê dung lượng trung tâm dữ liệu. Phần dung lượng và quy mô cụ thể liên quan vẫn thuộc về ước tính của báo cáo, không thể coi là thông tin công bố chính thức của NVIDIA.
Nvidia có thể nhận được chia sẻ doanh thu, nhưng cũng sẽ gánh thêm những cam kết dài hạn lớn hơn
Đối với Nvidia, việc hỗ trợ tài chính cho GPU mang lại hai lợi ích.
Thứ nhất, nó có thể mở rộng phạm vi bán hàng và triển khai GPU. Khi nhiều Neocloud nhận được tài trợ, sẽ có nhiều thực thể hơn có thể mua và vận hành các cụm GPU quy mô lớn, thị trường sức mạnh tính toán AI không còn phụ thuộc hoàn toàn vào một số ít các nhà cung cấp dịch vụ đám mây siêu lớn.
Thứ hai, nó có thể nhận được thêm chia sẻ doanh thu. Theo ước tính của mô hình SemiAnalysis, nếu cấu trúc này tiếp tục mở rộng, doanh thu gia tăng từ các cam kết bảo lãnh và chia sẻ của Nvidia có thể trở nên đáng kể, với biên lợi nhuận cao.
Cái giá phải trả cũng rất rõ ràng. Các cam kết dài hạn ngoài bảng cân đối kế toán hoặc trong các tiết lộ liên quan của Nvidia có thể tăng nhanh chóng. Trong phần báo cáo trả phí, SemiAnalysis ước tính rằng các thỏa thuận dịch vụ đám mây hoặc số dư bảo lãnh dự phòng của Nvidia có thể lên tới hàng trăm tỷ đô la trong vài năm tới. Vì những con số này chưa được Nvidia xác nhận chính thức từng khoản, chúng phù hợp hơn để sử dụng như một bài kiểm tra áp lực mô hình, thay vì là các khoản nợ đã hình thành.
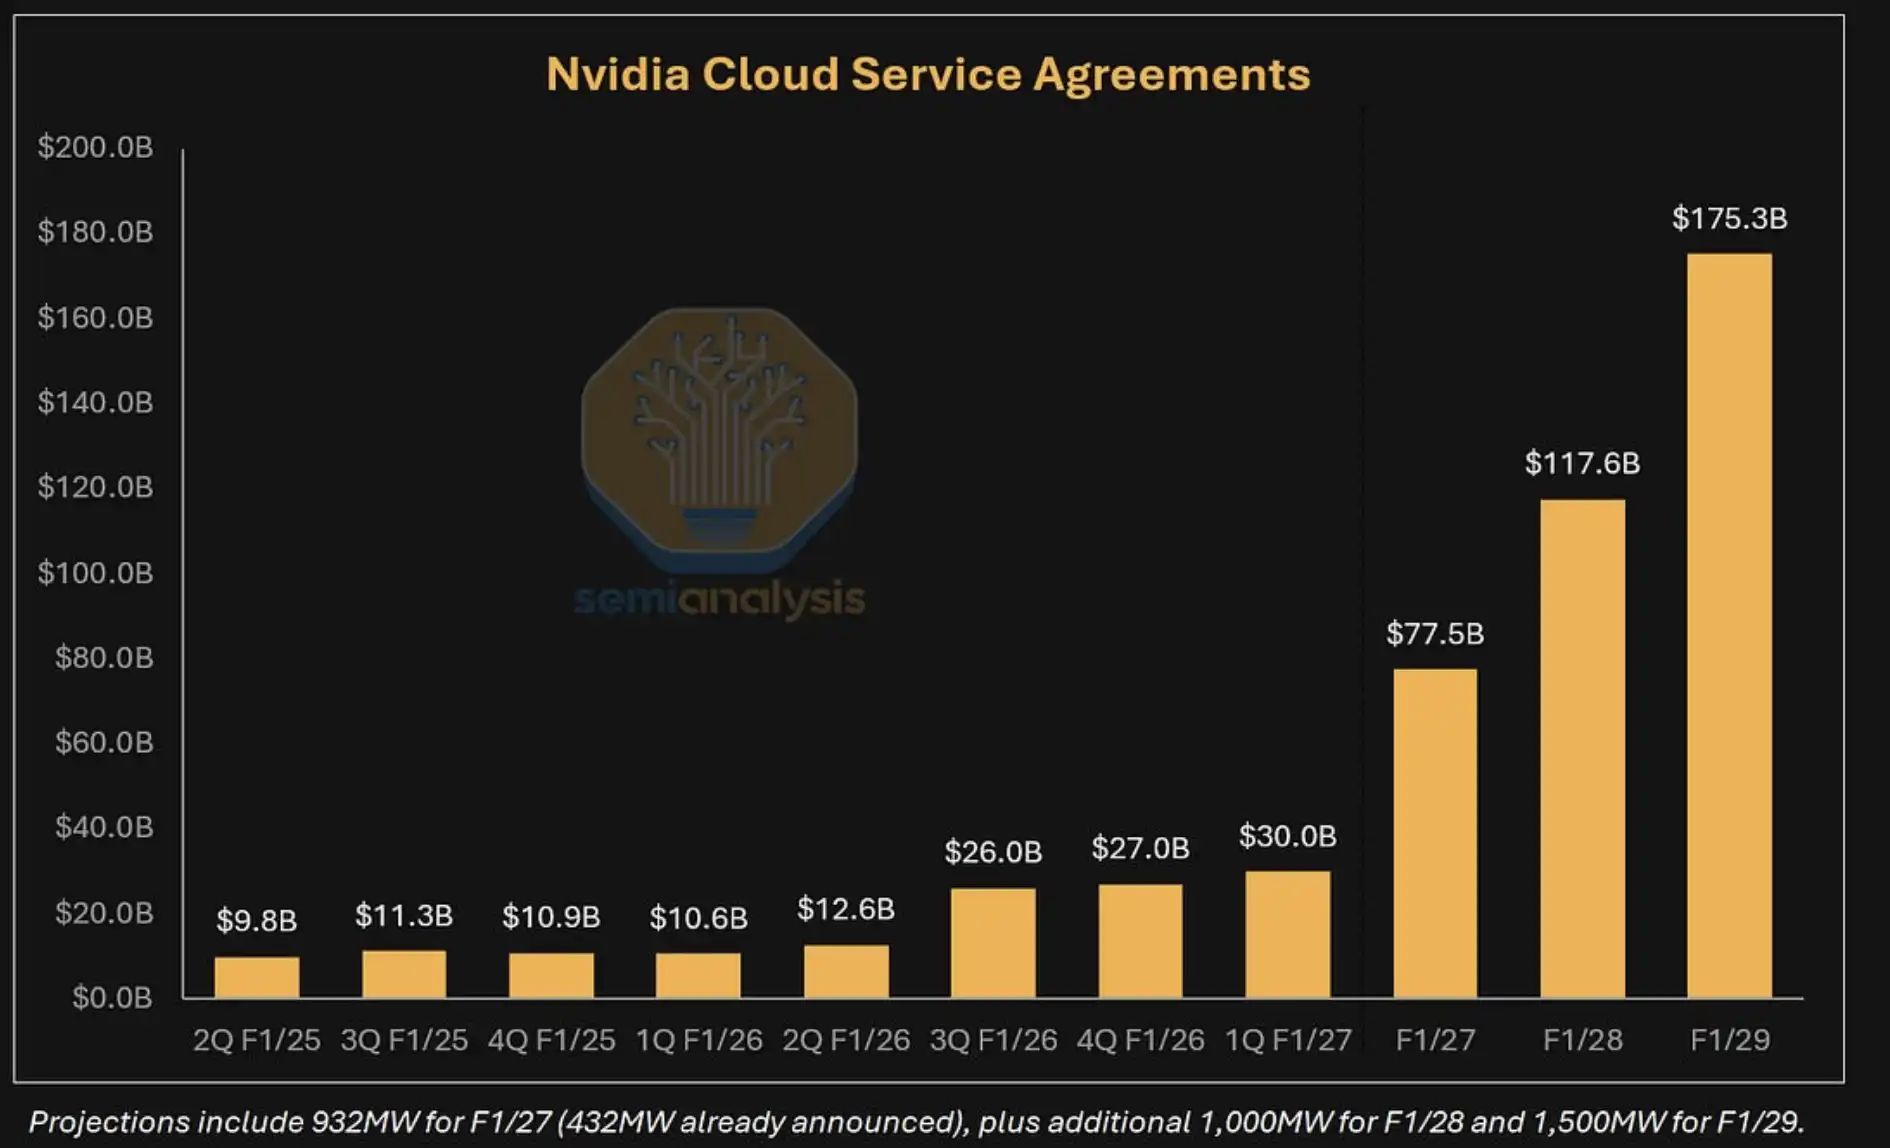
Dự báo tăng trưởng thỏa thuận dịch vụ đám mây của Nvidia: Theo mô hình SemiAnalysis, các cam kết dài hạn liên quan có thể tiếp tục tích lũy khi mỗi 100MW sức mạnh tính toán được hỗ trợ.
Đây không phải là nợ trực tiếp theo nghĩa truyền thống. Nhưng nếu thị trường cho thuê GPU suy yếu và nhu cầu khách hàng không đủ, xác suất kích hoạt các cam kết bảo lãnh tăng lên, Nvidia sẽ phải gánh thêm nhiều hỗ trợ doanh thu tối thiểu hơn. Cuối cùng, thị trường sẽ không chỉ xem xét Nvidia kiếm được bao nhiêu từ việc chia sẻ, mà còn liệu những cam kết này có ảnh hưởng đến việc phân bổ vốn và ưu tiên dòng tiền của chính họ hay không.
Thử thách lớn nhất là liệu giá thuê và cơ sở hạ tầng có trụ vững hay không
Điểm gây ấn tượng nhất của báo cáo này là nó đưa việc xây dựng sức mạnh tính toán AI vào thị trường tín dụng. Khi chi tiêu vốn phình to lên mức nghìn tỷ đô la, các cụm GPU không chỉ còn là sản phẩm công nghệ, mà còn trở thành tài sản tài chính được đánh giá chung bởi các ngân hàng, nhà đầu tư trái phiếu và nhà cung cấp dịch vụ đám mây.
Tuy nhiên, khoản nợ AI trị giá 7,1 nghìn tỷ đô la vẫn là dự báo mô hình dài hạn, chứ không phải sự thật đã xảy ra. Nó phụ thuộc vào một số giả định: nhu cầu AI tiếp tục mở rộng, tỷ lệ sử dụng GPU duy trì ở mức cao, giá cho thuê giảm với tốc độ có thể kiểm soát, việc xây dựng trung tâm dữ liệu theo kịp tiến độ, và các tổ chức cho vay sẵn sàng chấp nhận mô hình dòng tiền dưới sự hỗ trợ tín dụng của Nvidia.
Vấn đề dễ phát sinh nhất là giá cả và tốc độ triển khai thực tế. Nếu giá thuê GPU giảm nhanh hơn dự kiến, lợi nhuận của Neocloud dưới áp lực chia sẻ doanh thu cao và chi phí tài chính cao sẽ bị thu hẹp. Nếu các cam kết bảo lãnh được kích hoạt nhiều, mặc dù dự án có thể tiếp tục trả nợ, nhưng các cam kết mà Nvidia gánh chịu sẽ trở nên nặng nề hơn. Nếu trung tâm dữ liệu, điện năng và kết nối lưới bị chậm trễ, thời gian triển khai GPU trong mô hình tài chính cũng sẽ bị xáo trộn.
Câu chuyện về việc NVIDIA "bảo lãnh tài chính cho GPU" hướng đến nguồn vốn cho giai đoạn tiếp theo của cơ sở hạ tầng AI. Điều này có thể giúp nhiều dự án tính toán có được khoản vay hơn, đồng thời có thể đẩy NVIDIA vào vị trí trung tâm hơn trong thị trường tín dụng AI. Tuy nhiên, liệu thị trường này có thể đạt tới 7 nghìn tỷ đô la hay không, cuối cùng phụ thuộc vào tiền thuê, tỷ lệ sử dụng và việc bàn giao trung tâm dữ liệu.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan