AI算力金融 hóa:mã nguồn mở đang đưa sức mạnh tính toán lên thị trường vốn (phần 1)
Bài viết này là báo cáo nghiên cứu chuyên sâu do OKX Ventures phát hành. Do độ dài khá lớn, được chia thành hai phần: phần trên tập trung vào tài sản hóa sức mạnh tính toán, mức độ rủi ro và logic định giá phái sinh; phần dưới sẽ tập trung phân tích hạ tầng tài chính sức mạnh tính toán, cơ hội tài sản hóa suy luận và xu hướng ngành. Bài viết này là phần trên.
Giới thiệu: Tài sản hóa sức mạnh tính toán và mức độ rủi ro
Hạ tầng AI đang bước vào giai đoạn mở rộng thâm dụng vốn, và đặc tính kinh tế của sức mạnh tính toán cũng thay đổi theo. Trước đây, doanh nghiệp thường coi sức mạnh tính toán là chi phí CNTT mua theo nhu cầu; hiện nay, GPU, dung lượng trung tâm dữ liệu và hợp đồng mua nhiều năm ngày càng được đưa vào bảng cân đối kế toán, sức mạnh tính toán bắt đầu mang đặc điểm của tài sản vốn: vốn đầu tư ban đầu lớn, thời gian thu hồi vốn kéo dài nhiều năm, và thu nhập tương lai cùng giá trị thiết bị sẽ liên tục chịu ảnh hưởng từ cung cầu và vòng đời công nghệ.
Việc mua GPU và xây dựng trung tâm dữ liệu cũng ngày càng phụ thuộc vào vốn vay. Tín dụng GPU hiện nay đã có thể hoàn tất việc huy động vốn dựa trên thế chấp thiết bị và hợp đồng khách hàng dài hạn, nhưng thị trường vẫn thiếu các công cụ phòng hộ và giá kỳ hạn GPU-hour công khai, chuẩn hóa. Nợ cần được trả theo lịch trình cố định, nhưng vài năm sau, số GPU này có thể cho thuê với giá bao nhiêu, còn giá trị bao nhiêu, đều phụ thuộc vào thị trường thời điểm đó. Đòn bẩy càng cao, ảnh hưởng của sự bất định giá này đến khả năng trả nợ và tái cấp vốn càng lớn.
I. Bối cảnh: Cơ cấu vốn của thị trường sức mạnh tính toán
1.1 Mở rộng sức mạnh tính toán bắt đầu bước vào giai đoạn đòn bẩy
Trong vài năm qua, một trong những thay đổi đáng chú ý nhất của hạ tầng AI là chi tiêu vốn bắt đầu tăng nhanh hơn dòng tiền nội bộ của doanh nghiệp. Giai đoạn 2020–2023, tỷ lệ CapEx liên quan đến AI của Top 5 nhà cung cấp đám mây so với dòng tiền hoạt động vẫn ở mức khoảng 20%–30%, đến năm 2025 đã gần chạm 94%. Bước sang năm 2026, tổng CapEx đã xác nhận của Top 5 nhà cung cấp đám mây vượt quá 700 tỷ USD.
Các công ty này vẫn có khả năng tạo ra tiền mặt rất mạnh, nhưng khi việc xây dựng hạ tầng mở rộng ở quy mô hàng trăm tỷ USD trong thời gian dài, vốn nợ tự nhiên sẽ đảm nhận vai trò lớn hơn. Tài sản sức mạnh tính toán bắt đầu hình thành một logic tài trợ độc lập.
GPU, máy chủ và trung tâm dữ liệu cần được đầu tư vốn trước khi doanh thu phát sinh, trong khi các nhà vận hành sức mạnh tính toán như Neocloud thường không có mức độ tín nhiệm tổ chức trưởng thành như Hyperscaler. Do đó, bên cho vay dần chuyển đánh giá tài trợ sang chính dự án: liệu dòng tiền tương lai có đủ ổn định, có thể trang trải gốc lãi nợ hay không, và sau khi vỡ nợ có thể thu hồi được bao nhiêu giá trị tài sản.
Hợp đồng dài hạn Take or Pay là chìa khóa để cấu trúc này hoạt động. Ngay cả khi khách hàng không sử dụng hết công suất đã đặt trước, họ vẫn phải thanh toán phí theo hợp đồng. Đối với nhà vận hành, điều này tương đương với việc khóa trước một phần doanh thu trong tương lai; đối với bên cho vay, nó chuyển đổi mức độ sử dụng GPU có độ bất định cao thành dòng tiền hợp đồng dễ dự đoán hơn.
CoreWeave là ví dụ điển hình nhất của mô hình này (hơn 98% doanh thu của họ đến từ các hợp đồng có điều khoản Take or Pay). Khi tỷ trọng hợp đồng dài hạn từ các khách hàng có xếp hạng tín dụng đầu tư tăng lên, khả năng huy động vốn của họ ngày càng phụ thuộc vào uy tín của bên mua và mức độ bao phủ hợp đồng. Các nhà vận hành có hợp đồng dài hạn với khách hàng lớn như Nebius, IREN sau đó cũng bắt đầu áp dụng cấu trúc tương tự.
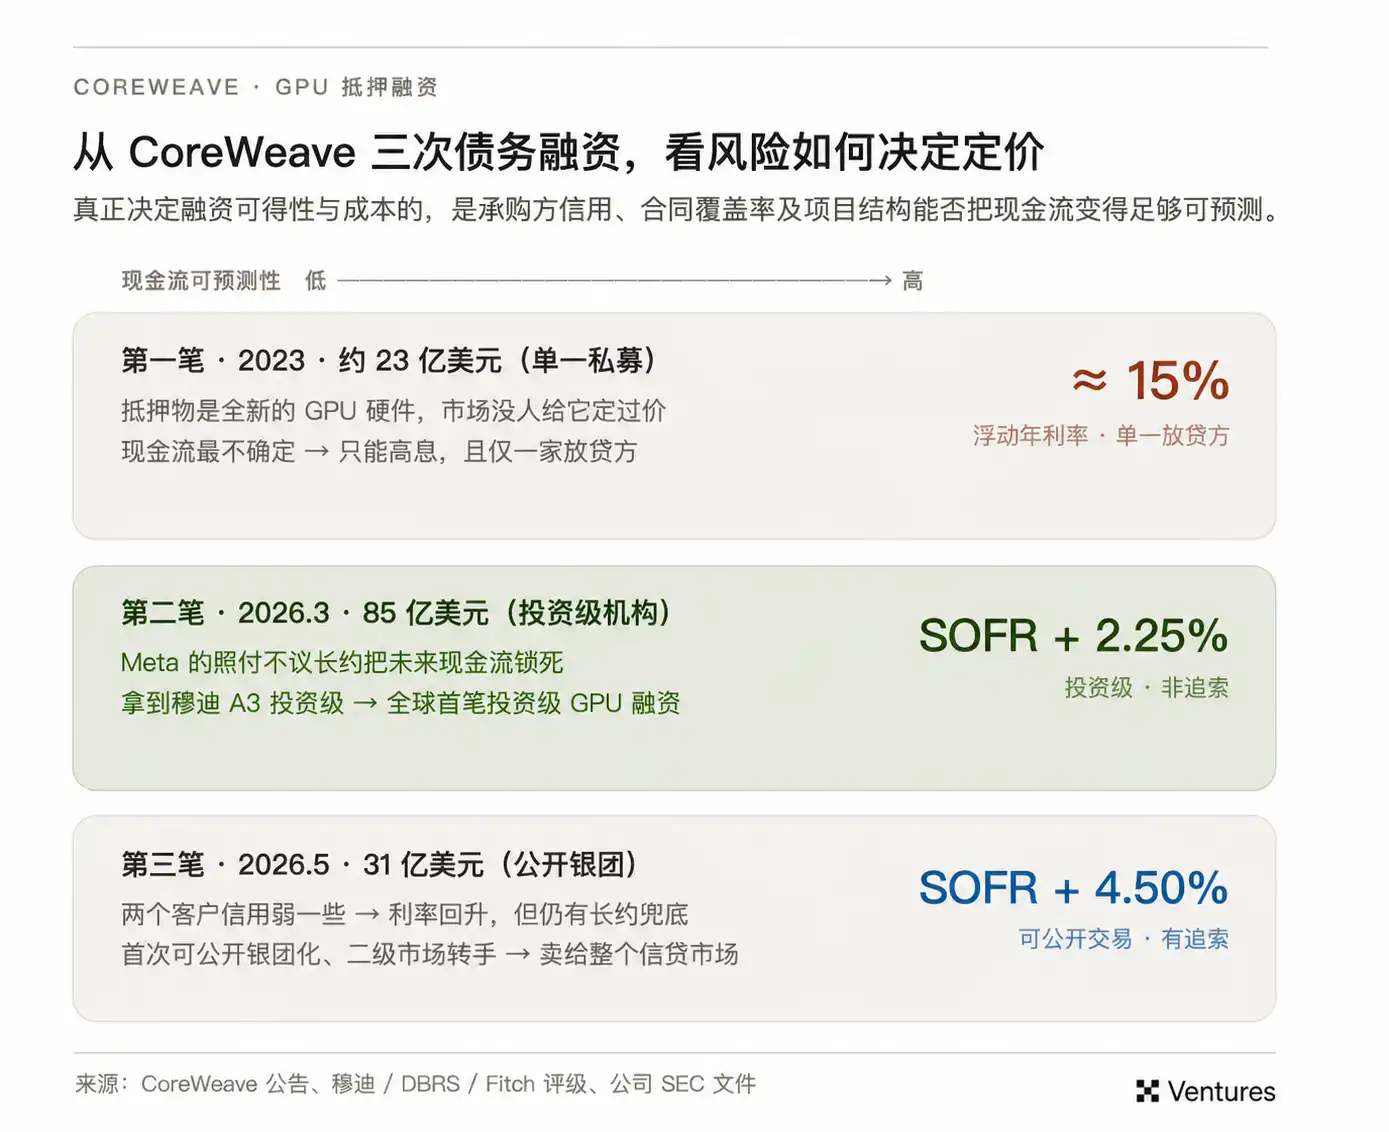
Điều này đã thay đổi thứ tự ưu tiên rủi ro trong tín dụng GPU. Bên cho vay trước tiên đánh giá liệu dòng tiền hợp đồng có thể bao phủ khoản nợ hay không, và cuối cùng mới đánh giá giá trị GPU có thể thu hồi được bao nhiêu khi vỡ nợ. Số lượng GPU quyết định quy mô tài sản thế chấp, trong khi các đơn hàng dài hạn tiếp tục quyết định điều kiện tài trợ mà tài sản này có thể nhận được.
1.2 Sau khi dòng tiền bị khóa, rủi ro còn lại là rủi ro giá tài sản.
Take or Pay nâng cao khả năng hiển thị của dòng tiền trả nợ, nhưng giá trị kinh tế của bản thân GPU vẫn tiếp tục biến động. Vài năm sau, số thiết bị này còn có thể tạo ra bao nhiêu doanh thu, đáng giá bao nhiêu, vẫn là rủi ro nằm trên bảng cân đối kế toán.
GPU đồng thời mang hai thuộc tính: thiết bị sản xuất và sản phẩm công nghệ. Nó có thể liên tục tạo ra tiền thuê, nhưng lại nằm trong chu kỳ nâng cấp công nghệ cực kỳ nhanh. Sau khi thế hệ chip mới ra mắt, ảnh hưởng đến thiết bị thế hệ trước sẽ dần phản ánh qua tiền thuê, mức độ sử dụng, giá gia hạn hợp đồng và giá trị trên thị trường đồ cũ.
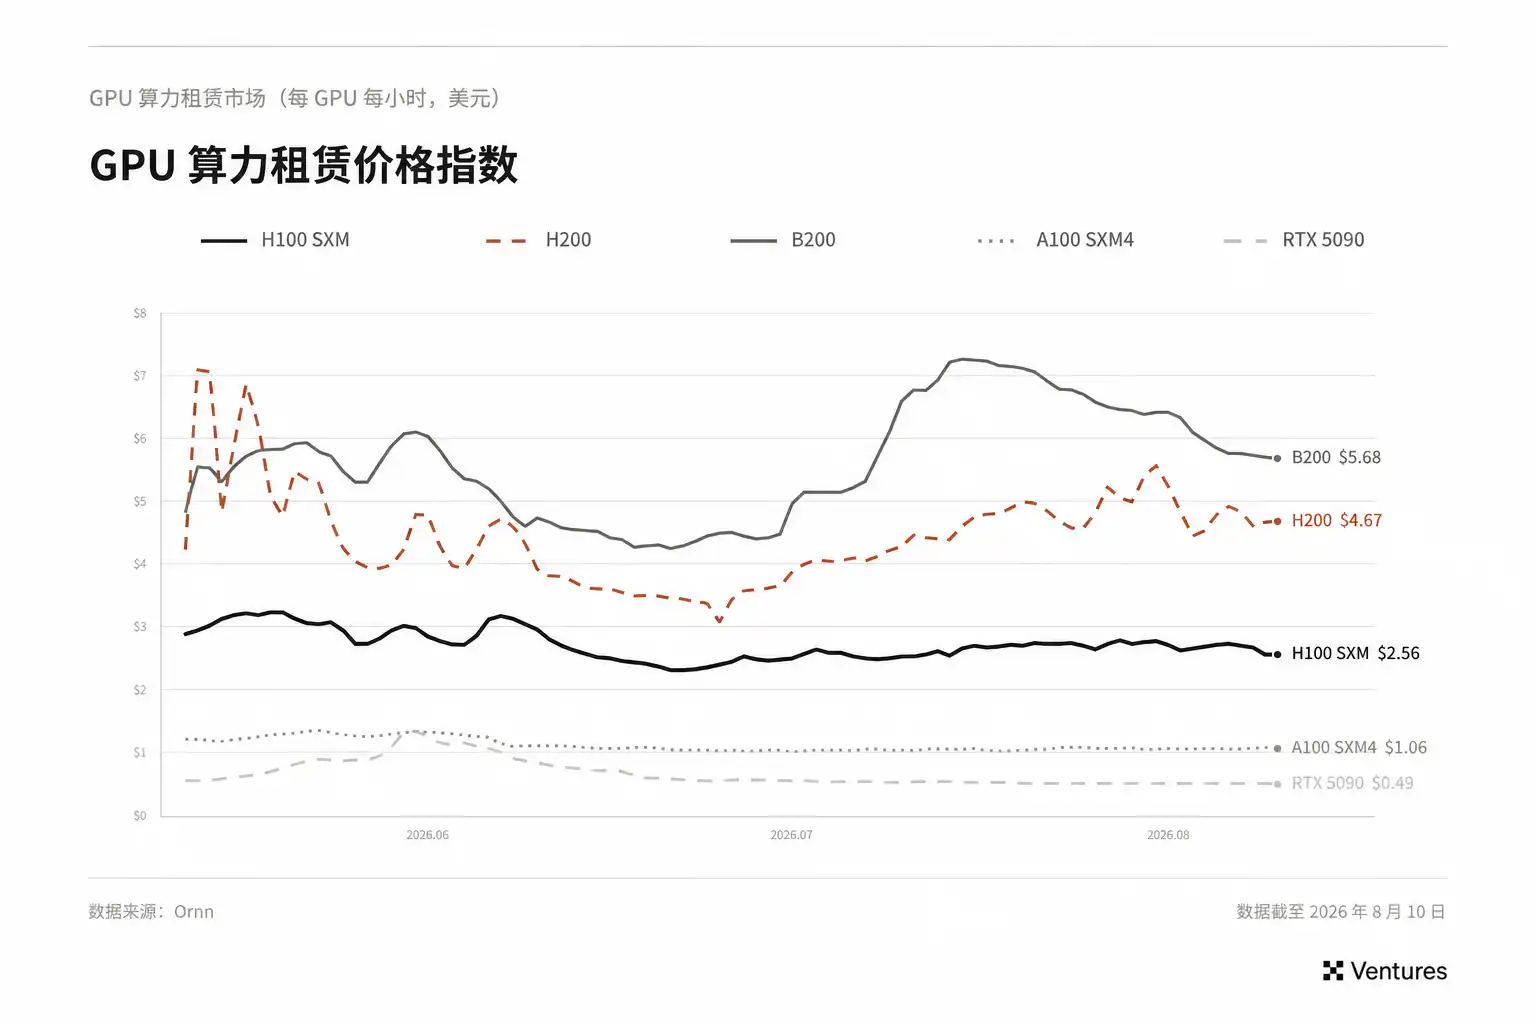
Do đó, khấu hao kế toán và khấu hao kinh tế của GPU khó có thể hoàn toàn khớp nhau. Kế toán có thể phân bổ chi phí thiết bị theo số năm cố định, trong khi thị trường mỗi ngày đều đánh giá lại một GPU còn có thể sản xuất bao nhiêu sức mạnh tính toán cạnh tranh. Đối với bên cho vay, biến số cốt lõi cuối cùng sẽ rơi vào dòng tiền trong thời gian còn lại của khoản vay, cũng như giá trị có thể thu hồi khi vỡ nợ. (Xung quanh chính sách khấu hao tài sản trung tâm dữ liệu của các nhà cung cấp đám mây lớn, thị trường đã xuất hiện những hoài nghi)
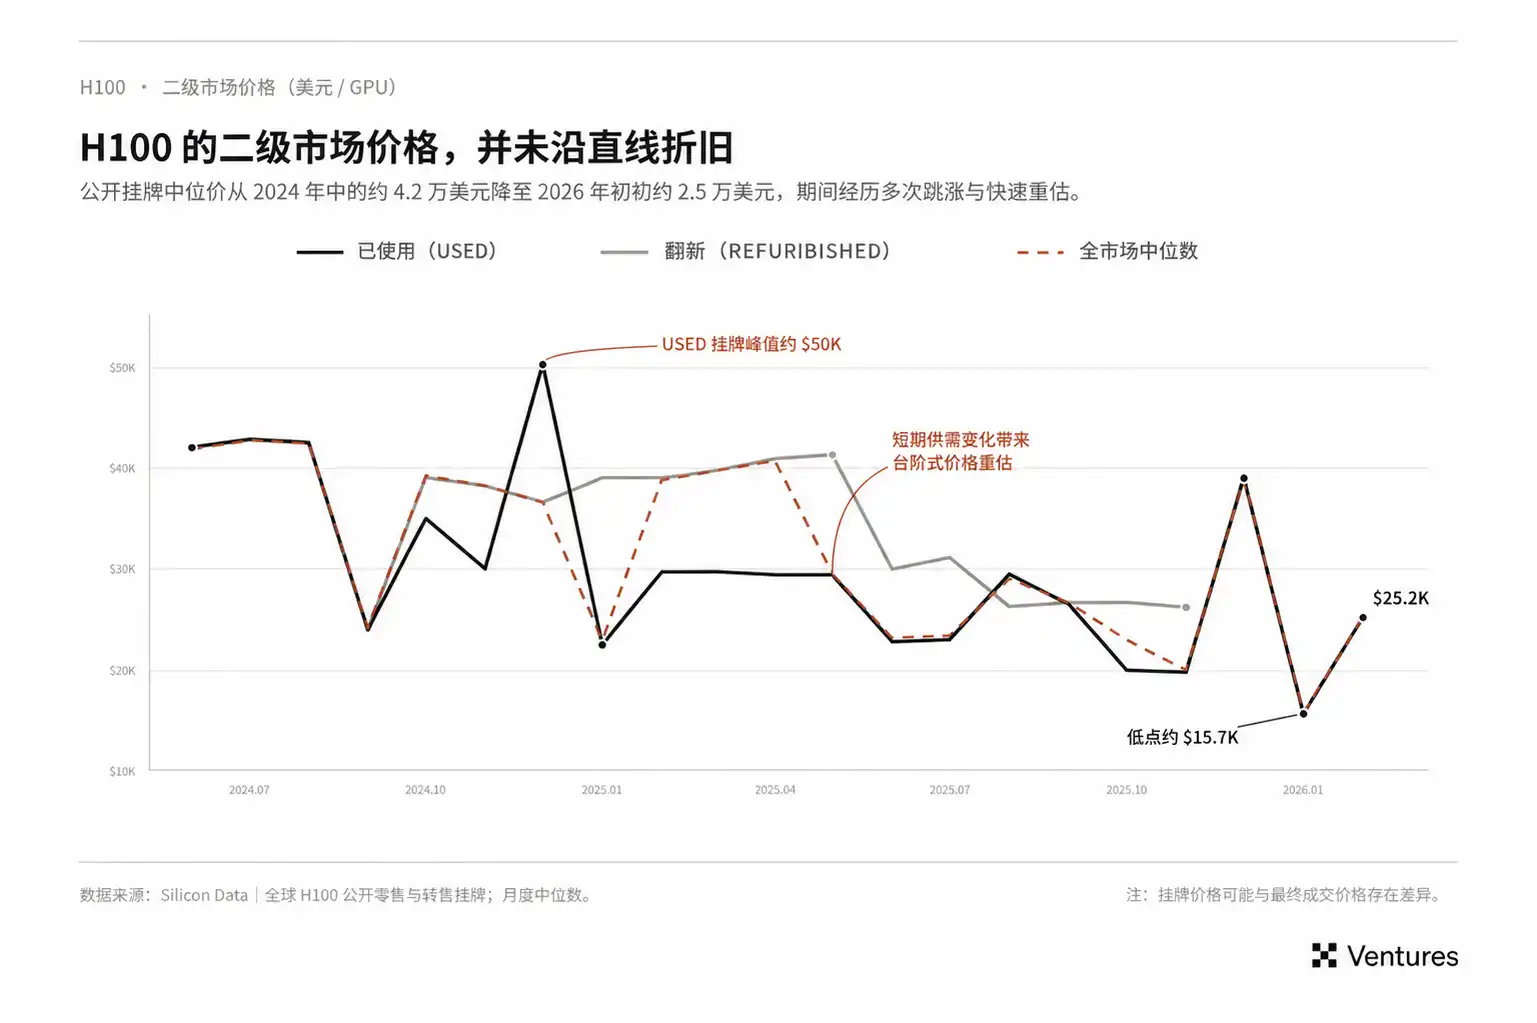
Điều này cũng giải thích vì sao tín dụng GPU hiện tại có thể tạm thời giữ ổn định khi giá thuê giảm. Chỉ cần khách hàng mua dài hạn tiếp tục thực hiện hợp đồng, biến động giá giao ngay chưa chắc đã ảnh hưởng ngay đến khả năng trả nợ hiện tại; rủi ro tập trung nhiều hơn ở các điểm tái ký hợp đồng, tái cấp vốn và xử lý vi phạm. Đến những thời điểm này, giá thuê thị trường và giá trị còn lại của GPU sẽ quyết định lại lớp đệm an toàn của khoản vay.
Nếu giá thuê và giá trị thiết bị giảm nhanh hơn tốc độ trả gốc khoản vay, LTV sẽ tăng trở lại, lớp đệm an toàn của khoản vay thu hẹp theo. Hợp đồng dài hạn có thể đẩy rủi ro về phía sau, nhưng không thể khóa giá trị kinh tế trong toàn bộ vòng đời thiết bị.
Khoảng trống trong cấu trúc tín dụng tính toán hiện tại vì vậy rất rõ ràng: hợp đồng khóa một phần thanh toán của khách hàng, nhưng giá thị trường của GPU vẫn biến động.
Thị trường hiện chủ yếu dựa vào hợp đồng dung lượng nhiều năm để khóa giá trước. Hợp đồng một năm H100 thời kỳ đầu có mức chiết khấu rõ rệt so với giá giao ngay, nhưng khi giá giao ngay giảm và giá hợp đồng kỳ hạn tăng, chênh lệch giữa hai mức giá đã thu hẹp đáng kể. Cải thiện nguồn cung và thay đổi điều khoản hợp đồng đều ảnh hưởng đến kết quả này, nhưng nó đồng thời phản ánh một vấn đề cơ bản hơn: khi thiếu các công cụ kỳ hạn, hợp đồng tương lai và hoán đổi tiêu chuẩn hóa, các bên tham gia ngành chỉ có thể để hợp đồng vật lý dài hạn gánh vác đồng thời hai chức năng: mua sắm và quản lý giá.
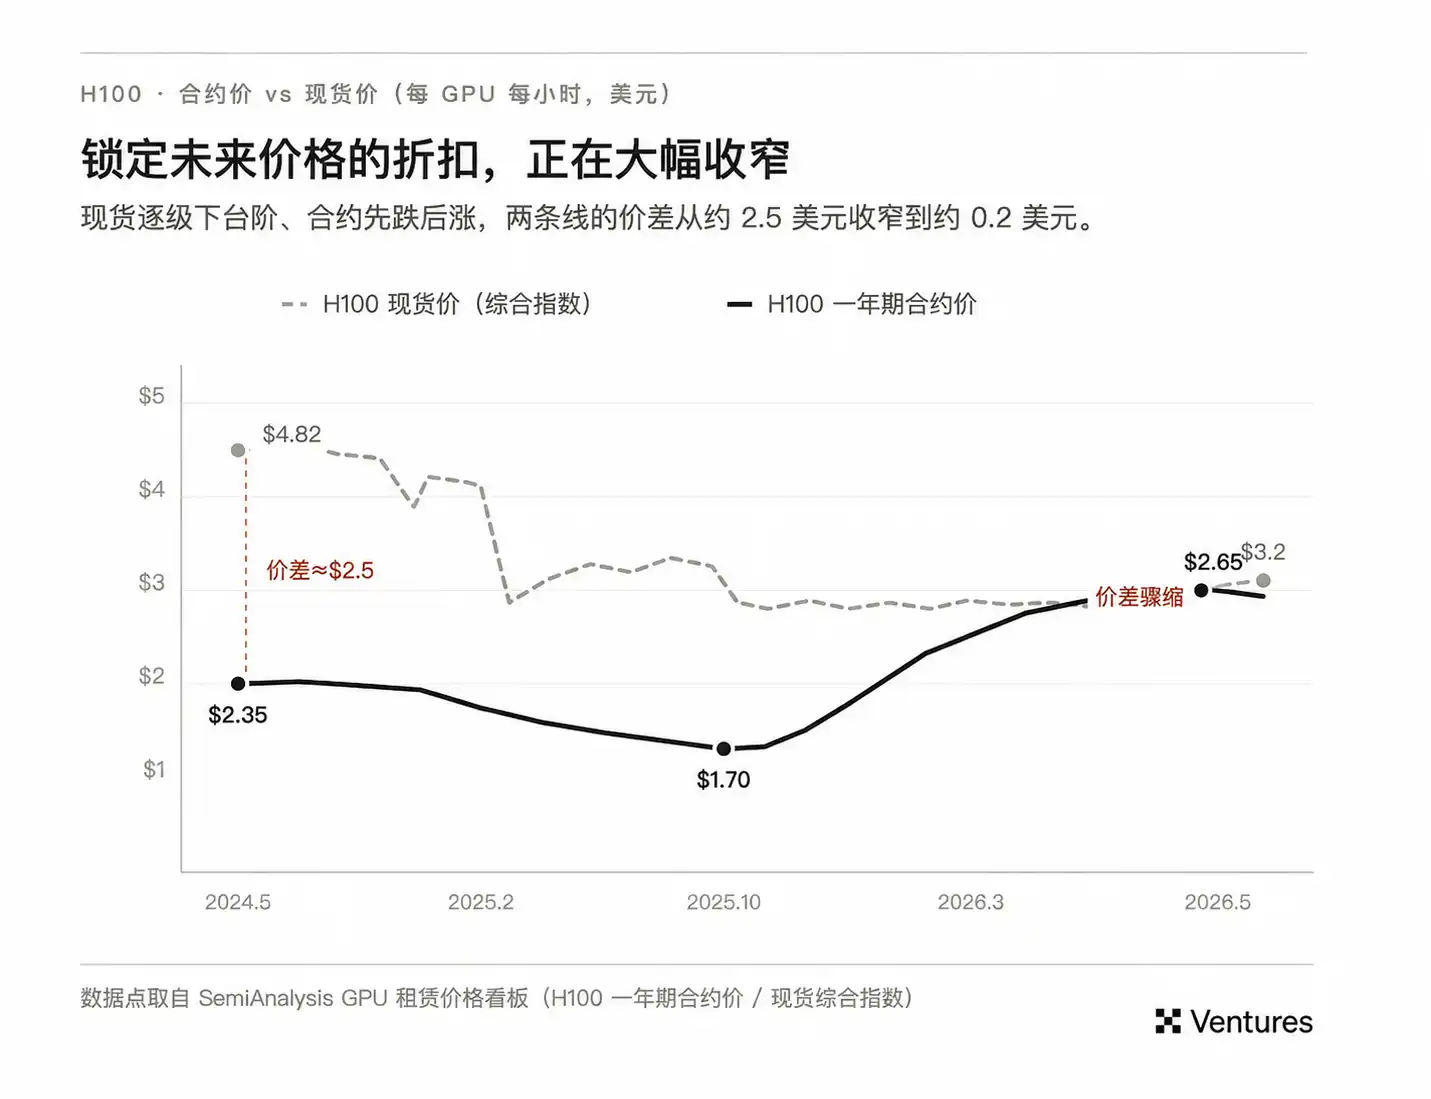
Hợp đồng dài hạn có thể hoàn thành việc phân bổ rủi ro giữa hai bên giao dịch đơn lẻ; khi thị trường cần liên tục hình thành giá công khai và chuyển rủi ro giữa các tổ chức, cần có thêm các công cụ tài chính tiêu chuẩn hóa. Khi ngày càng nhiều tài sản GPU được hỗ trợ bởi vốn nợ, nhu cầu này sẽ ngày càng rõ rệt.
Hai, thị trường tính toán thực sự cần giao dịch điều gì?
Một khi sức mạnh tính toán đi vào cấu trúc vốn, biến động giá bắt đầu có bên chịu trách nhiệm rõ ràng. Neocloud nắm giữ rủi ro giảm giá thuê, công ty AI nắm giữ rủi ro tăng chi phí mua sắm, chủ nợ nắm giữ rủi ro giá trị còn lại và tái cấp vốn. Thị trường phái sinh thường bắt đầu hình thành thực sự từ những rủi ro mà bảng cân đối kế toán không thể tự hấp thụ.
2.1 Ba loại bên tham gia và mức độ rủi ro
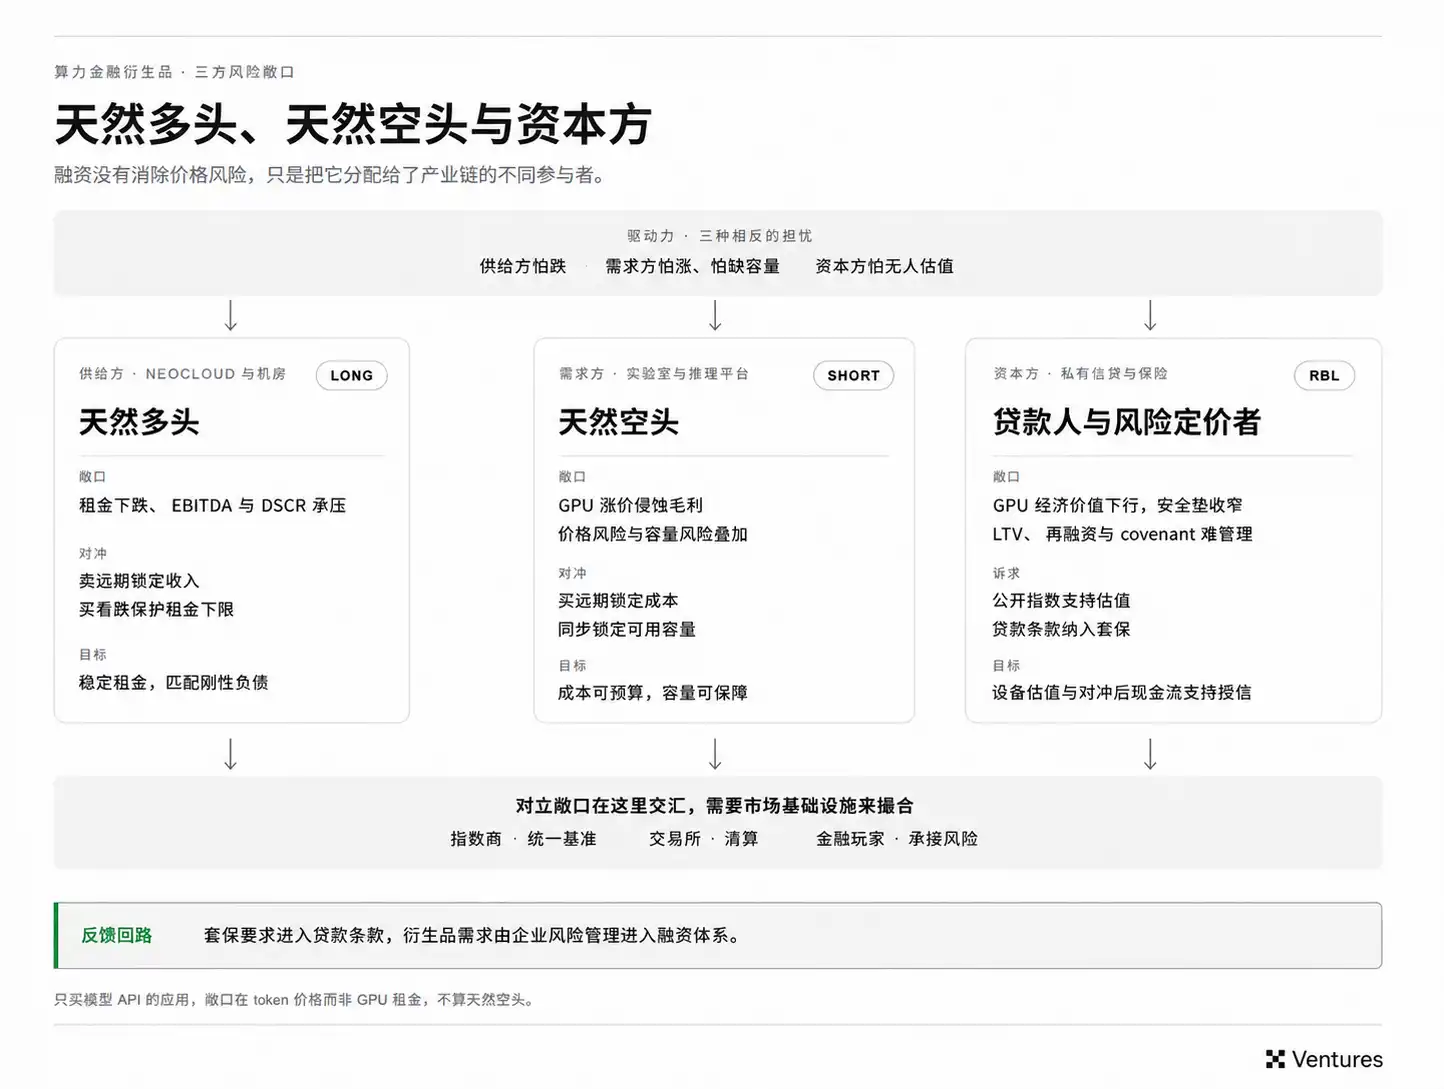
Biến động giá sức mạnh tính toán cuối cùng sẽ rơi vào ba loại bảng cân đối kế toán. Neocloud khóa trước chi phí GPU, trung tâm dữ liệu và chi phí tài trợ, nhưng giá thuê tương lai vẫn sẽ được định giá lại; khi hợp đồng dài hạn không bao phủ đủ, giá thuê giảm sẽ nhanh chóng bóp nghẹt EBITDA và DSCR, vì vậy họ có động lực lớn nhất để bán kỳ hạn, khóa trước doanh thu. Phòng thí nghiệm AI và nền tảng suy luận nằm ở phía bên kia, giá GPU tăng sẽ trực tiếp ăn mòn biên lợi nhuận gộp, và khi thị trường khan hiếm, rủi ro giá và rủi ro dung lượng thường xuất hiện đồng thời, vì vậy họ cần khóa cả chi phí lẫn dung lượng khả dụng. Người cho vay quan tâm hơn đến lớp đệm an toàn còn lại giữa số dư khoản vay và giá trị kinh tế của GPU, thiếu chỉ số công khai và đường cong kỳ hạn, LTV, tái cấp vốn và các điều khoản covenant đều khó quản lý động. Khi yêu cầu phòng hộ dần đi vào điều khoản cho vay, nhu cầu về công cụ phái sinh tính toán sẽ từ việc doanh nghiệp chủ động quản lý rủi ro, tiến sâu hơn vào hệ thống tài trợ.
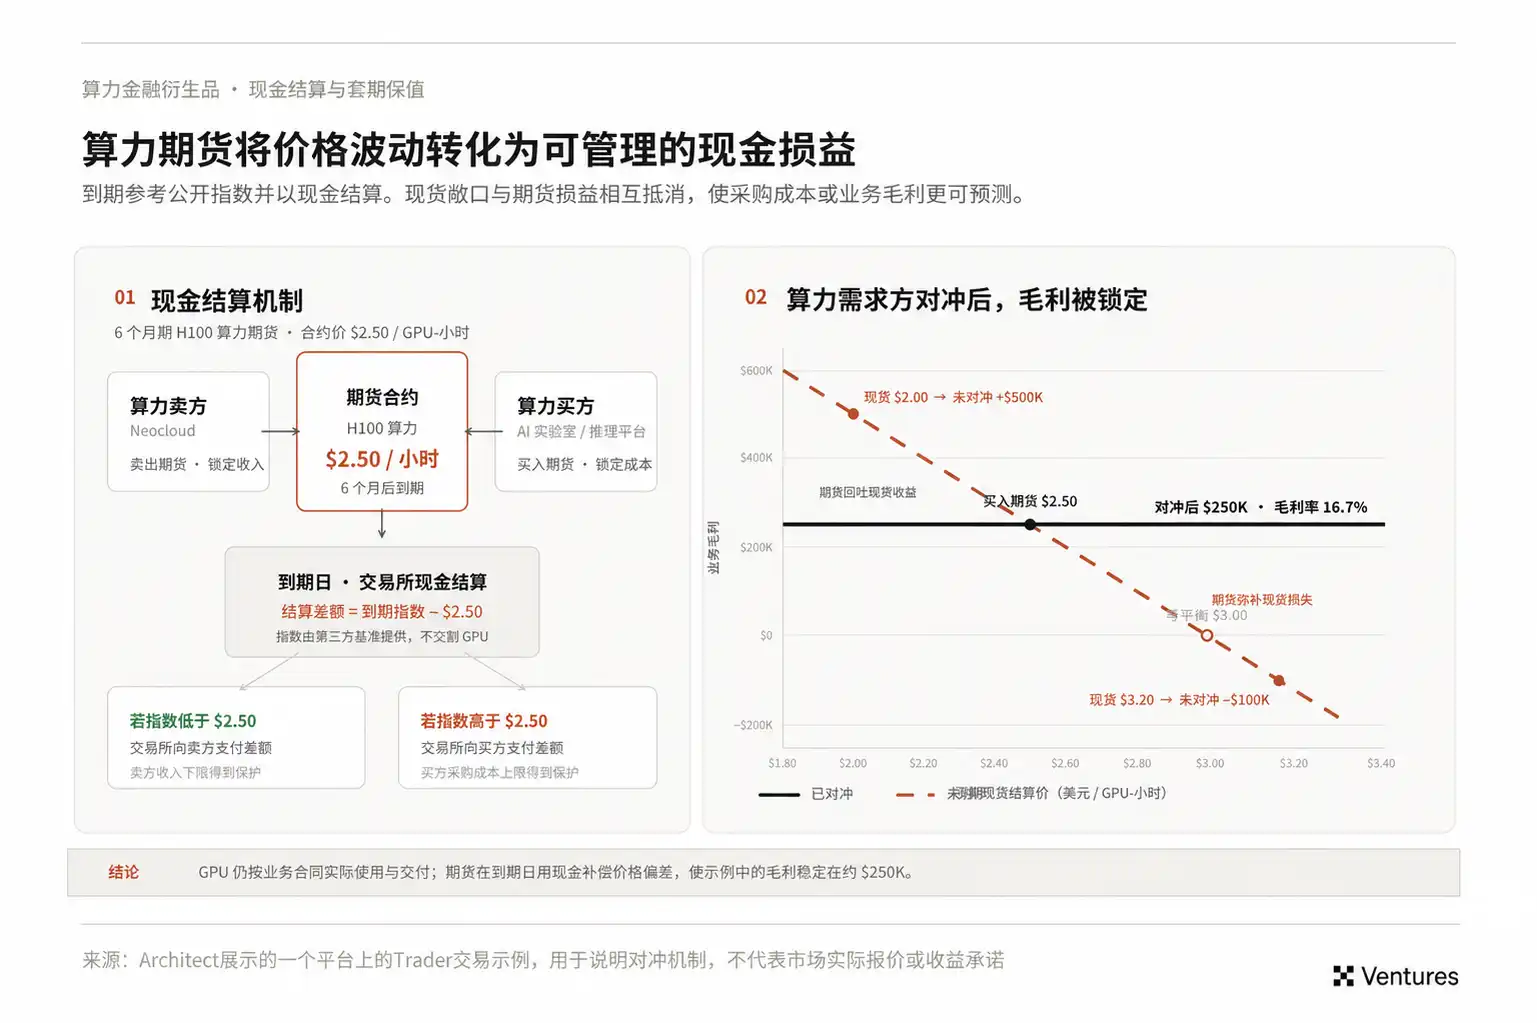
2.2 Quy mô thị trường tiềm năng: Những rủi ro nào sẽ tham gia vào thị trường phái sinh
Nếu ước tính TAM của phái sinh sức mạnh tính toán trực tiếp dựa trên sản lượng GPU toàn cầu, CapEx trung tâm dữ liệu hoặc quy mô hạ tầng AI, kết quả rất dễ bị đẩy lên cao hơn một bậc.
Phần thực sự có thể tham gia vào thị trường phái sinh là phần rủi ro vẫn đang chịu tác động của giá thị trường và chưa được hấp thụ bởi các kênh khác.
GPU do Hyperscaler tự xây dựng và sử dụng nội bộ, phần lớn rủi ro vẫn nằm trong bảng cân đối kế toán của chính họ; công suất đã ký hợp đồng giá cố định nhiều năm, rủi ro giá cũng đã được phân bổ trước trong hợp đồng song phương. Chúng đều có rủi ro kinh tế, nhưng không nhất thiết phải tham gia giao dịch thị trường hàng ngày.
Do đó, từ nhu cầu sức mạnh tính toán toàn cầu đến TAM phái sinh thực sự, ít nhất phải trải qua nhiều lớp lọc:
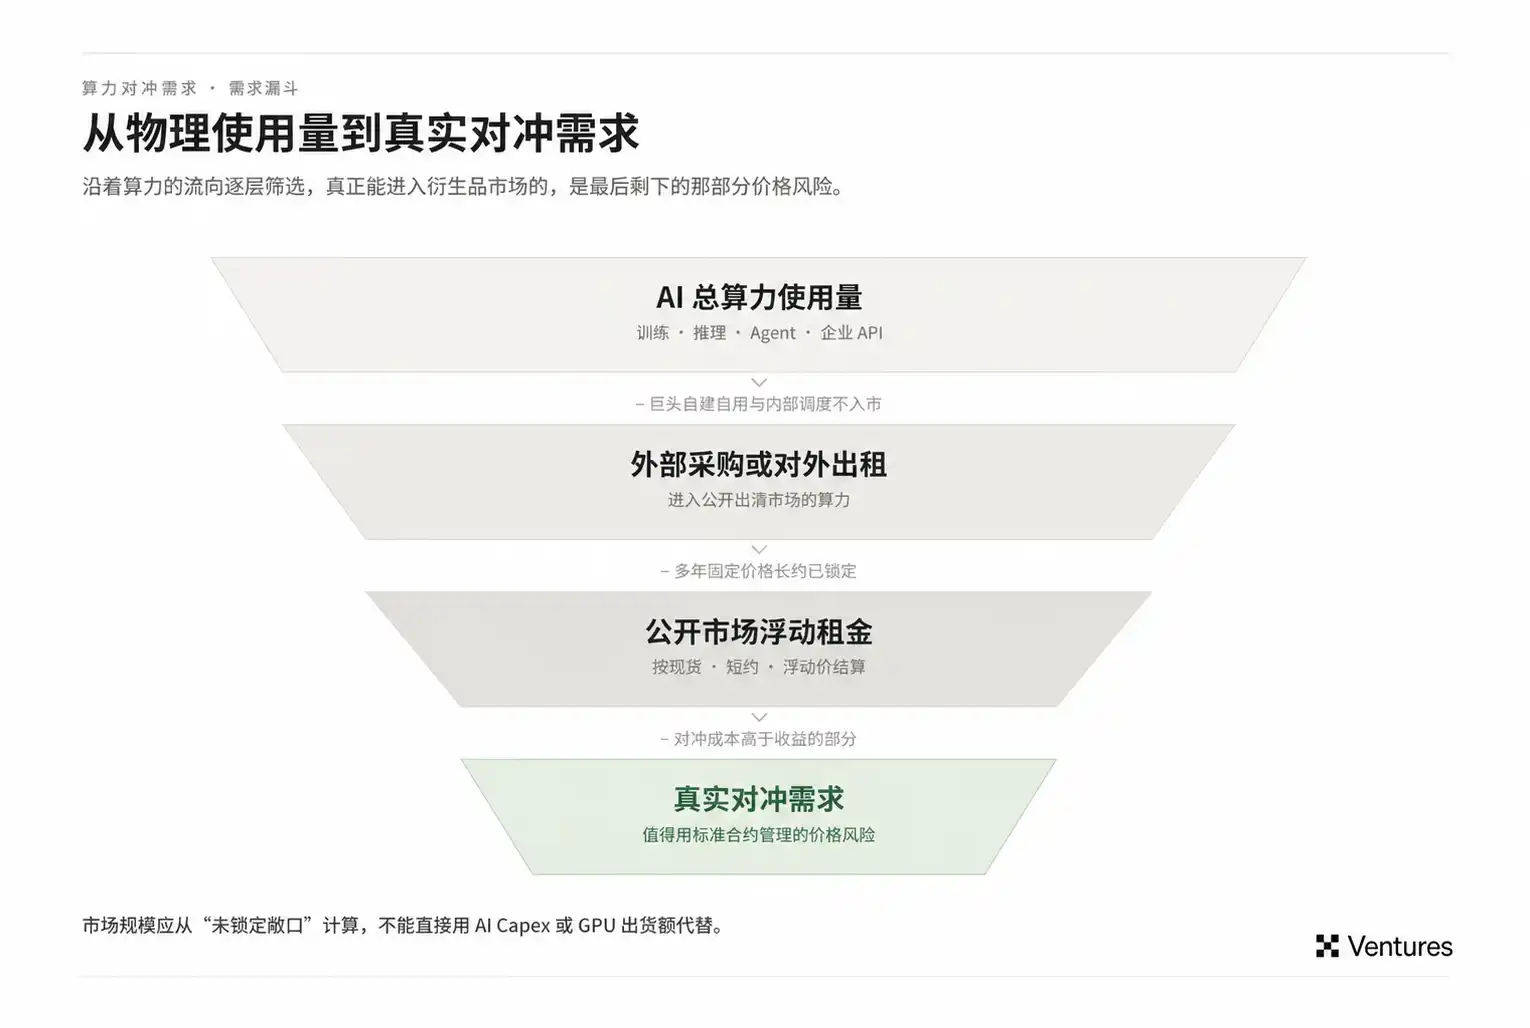
Đây cũng là lý do tại sao quy mô thị trường phái sinh sức mạnh tính toán trong tương lai có thể liên quan nhiều hơn đến tỷ trọng merchant compute, thay vì tăng trưởng tuyến tính đơn giản theo số lượng GPU lắp đặt toàn cầu.
Trước đây, phần lớn các mô hình tiên tiến chạy trong các phòng thí nghiệm lớn và nội bộ Hyperscaler, việc mua sắm sức mạnh tính toán cũng được nội bộ hóa cao độ. Khi hiệu suất mô hình mã nguồn mở được cải thiện, ngày càng nhiều doanh nghiệp có thể tự triển khai hoặc giao workload cho các Neocloud và nền tảng suy luận bên thứ ba. Nhu cầu sức mạnh tính toán vốn bị khóa trong vài bảng cân đối kế toán lớn sẽ dần chuyển thành đơn đặt hàng trên thị trường công khai. Điều này cũng giải thích vì sao sự phát triển của mô hình mã nguồn mở đáng được chú ý:
Thứ nhất, nhiều sức mạnh tính toán bắt đầu hình thành giá giao dịch thực tế. Nếu không có đủ giao dịch bên ngoài, chỉ số khó hình thành, đường cong kỳ hạn càng không thể nói đến.
Thứ hai, cú sốc nhu cầu sẽ truyền nhanh hơn đến thị trường giao ngay. Sau khi một mô hình phổ biến được phát hành, nếu nhiều doanh nghiệp đồng loạt tăng triển khai, nhu cầu mới sẽ trực tiếp tác động đến công suất GPU bên thứ ba, giá cả và tỷ lệ khả dụng sẽ thay đổi nhanh chóng. Thị trường công khai gánh càng nhiều nhu cầu biên, biến động giá thuê càng có khả năng trở thành rủi ro P&L mà doanh nghiệp thực sự cần quản lý.
Vì vậy, điều thực sự quan trọng của mô hình mã nguồn mở đối với tài chính hóa sức mạnh tính toán nằm ở khả năng nâng cao tỷ trọng mua sắm theo thị trường. Chỉ khi sức mạnh tính toán trải qua đủ nhiều giao dịch bên ngoài, nó mới dần hình thành một mức giá đáng để chỉ số hóa, kỳ hạn hóa và tài chính hóa. Các biến số cuối cùng quyết định quy mô thị trường phái sinh sức mạnh tính toán bao gồm: 1) bao nhiêu sức mạnh tính toán tham gia thị trường công khai, 2) bao nhiêu giá vẫn duy trì biến động, và 3) bao nhiêu rủi ro trong đó không thể tiếp tục nằm lại trên bảng cân đối kế toán ban đầu.
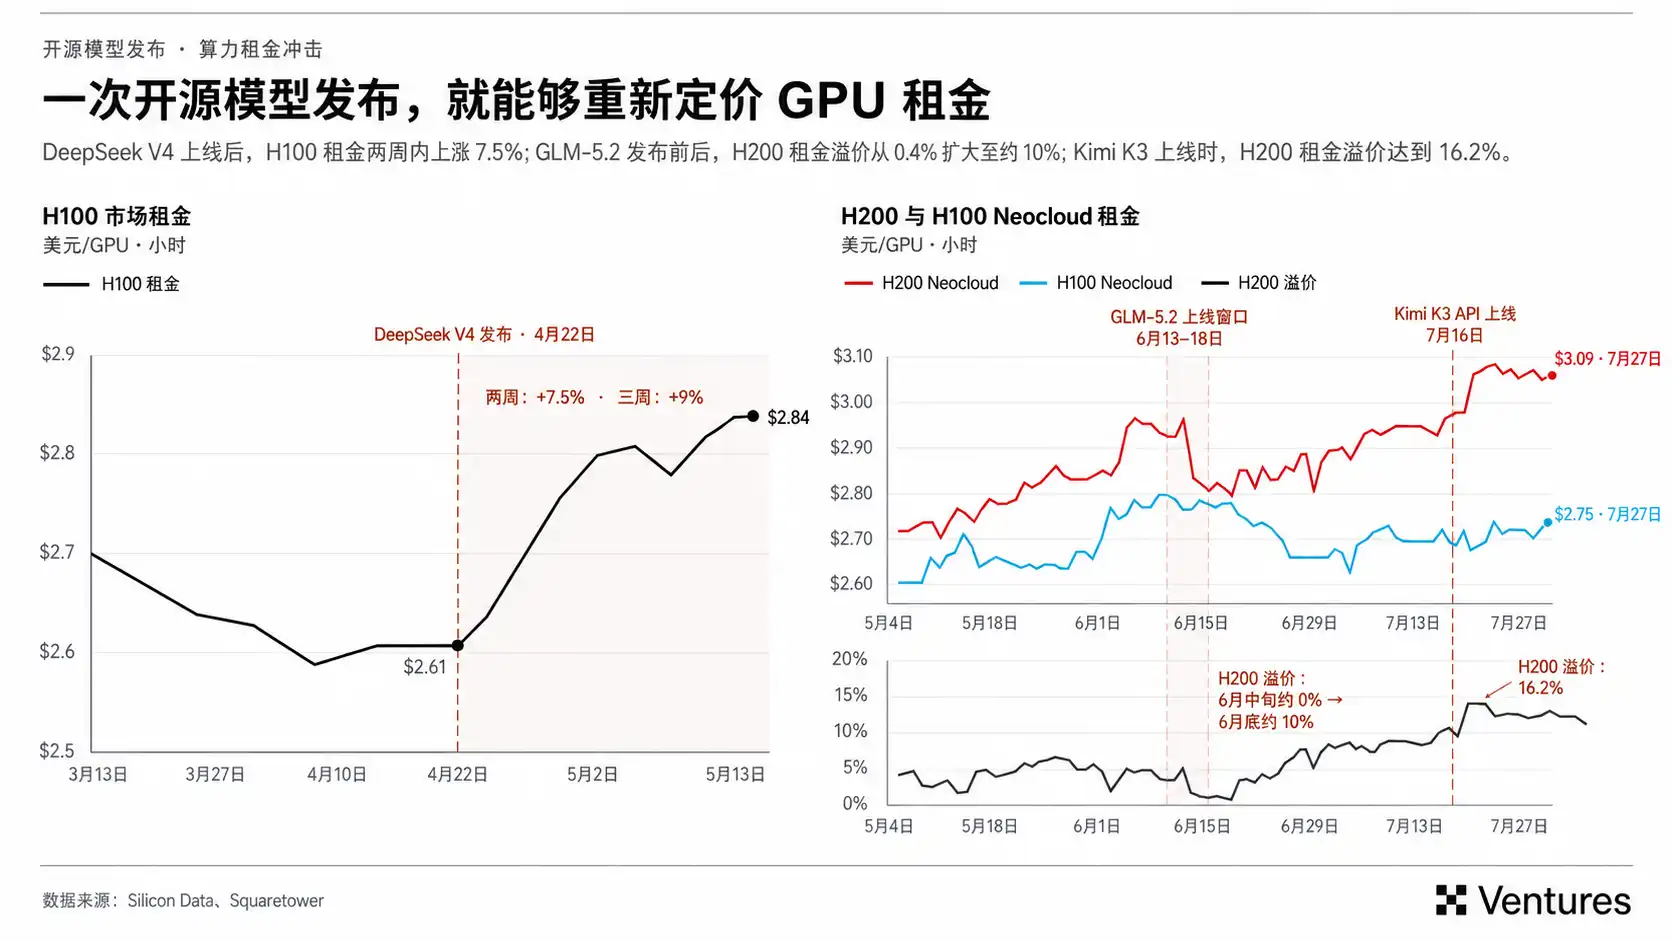
Sau khi DeepSeek V4 ra mắt, giá thuê H100 đã tăng khoảng 7,5% trong hai tuần; trước và sau khi Kimi K3 và GLM 5.2 lên sóng, giá thuê H100 và H200 cũng có xu hướng tăng tương tự. Các mô hình mã nguồn mở phổ biến có thể tạo ra nhu cầu triển khai và suy luận lớn trong thời gian ngắn. Khi khối lượng tải mới này chủ yếu được tiếp nhận bởi Neocloud và các nền tảng suy luận bên thứ ba, thị trường thường xuất hiện tình trạng tỷ lệ khả dụng giảm, hàng đợi và siết chặt hạn mức, sau đó phản ánh vào giá thuê theo yêu cầu.
Ba, Sản phẩm và Định giá: Làm thế nào để định giá sức mạnh tính toán trong tương lai?
Khó khăn của hợp đồng tương lai sức mạnh tính toán nằm ở chỗ thị trường vẫn chưa hình thành một đường cong giá kỳ hạn đủ đáng tin cậy.
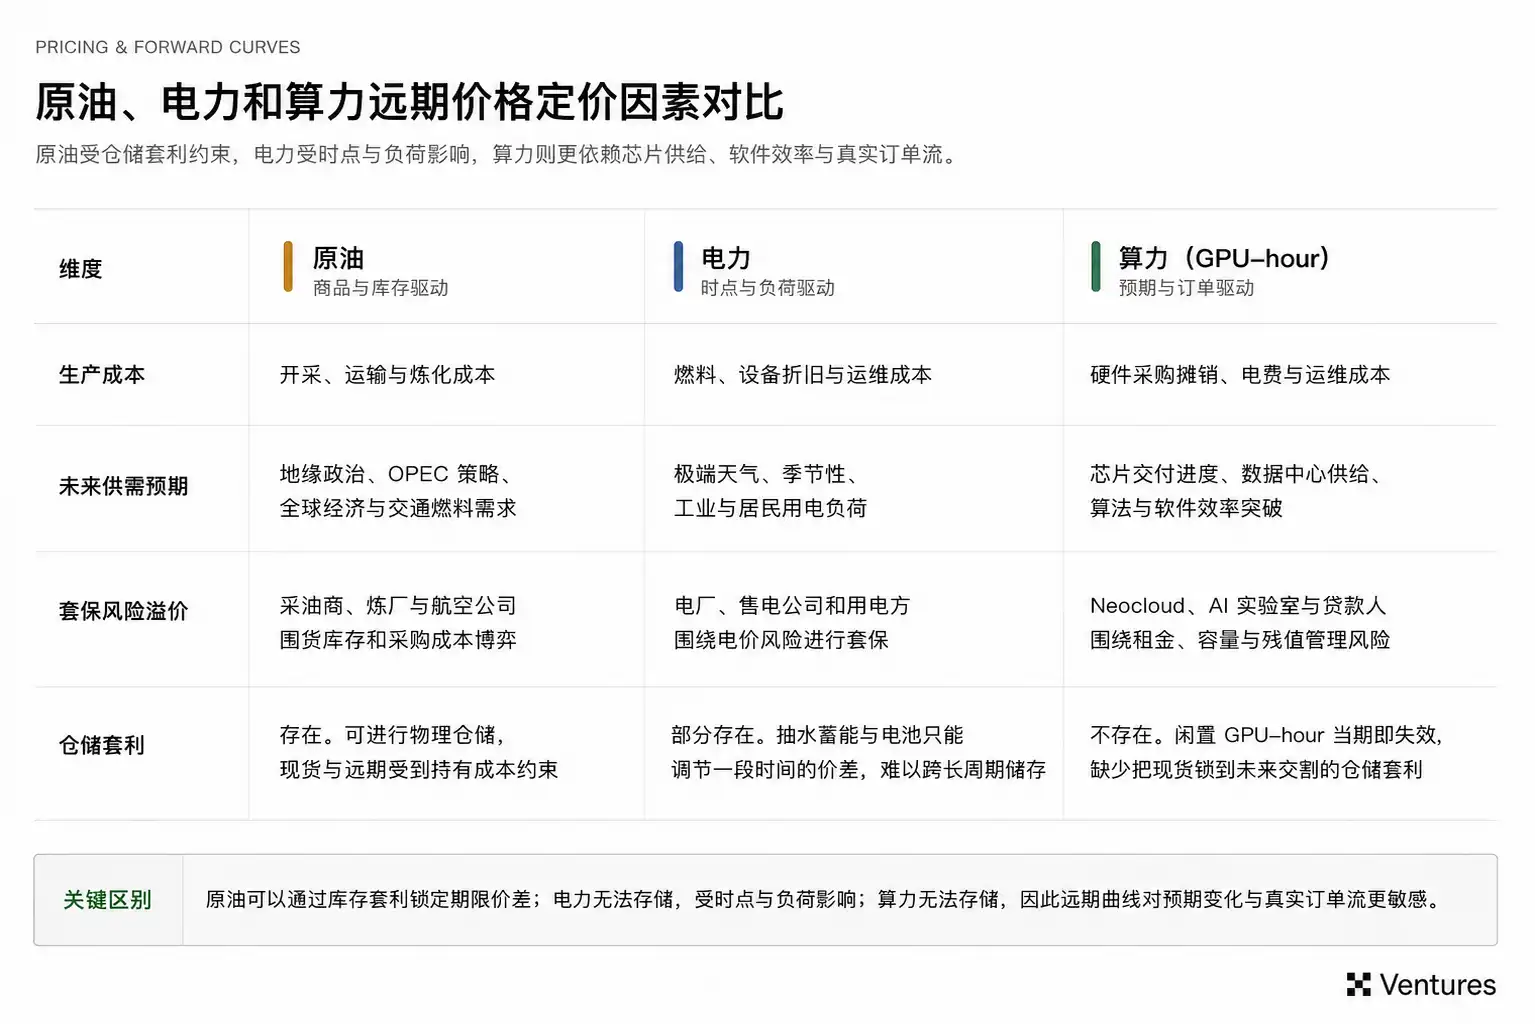
GPU-hour không thể lưu trữ. Một giờ H100 nhàn rỗi hôm nay sẽ biến mất vĩnh viễn sau khung thời gian đó, và cũng không thể mua trước khi giá giao ngay rẻ để giữ đến nửa năm sau mới giao hàng. Ràng buộc giao ngay - kỳ hạn mà hàng hóa truyền thống thiết lập dựa trên kinh doanh chênh lệch giá tồn kho, trong thị trường sức mạnh tính toán vốn dĩ yếu hơn nhiều.
Điều này có nghĩa là giá giao dịch GPU sau sáu tháng sẽ phụ thuộc nhiều hơn vào việc giao chip, nguồn cung điện và phòng máy, hiệu quả mô hình cũng như cường độ đơn hàng thực tế tại thời điểm đó. Sự trì hoãn phần cứng có thể nhanh chóng siết chặt công suất tương lai, trong khi tối ưu hóa phần mềm có thể giải phóng một lượng lớn sức mạnh tính toán hiệu quả mà không cần tăng số lượng GPU. Một đường cong kỳ hạn sức mạnh tính toán đồng thời bao hàm đánh giá của thị trường về nguồn cung phần cứng, ràng buộc năng lượng và tiến bộ thuật toán.
3.1 Không có kinh doanh chênh lệch giá tồn kho, giá kỳ hạn phụ thuộc nhiều hơn vào kỳ vọng và dòng đơn hàng
Cấu trúc kỳ hạn của thị trường dầu thô có ràng buộc kinh doanh chênh lệch giá kho bãi khá ổn định. Khi giá kỳ hạn cao hơn rõ rệt so với giá giao ngay cộng với chi phí tài chính và lưu kho, nhà giao dịch có thể trực tiếp mua giao ngay, nắm giữ tồn kho và bán kỳ hạn, do đó chênh lệch giá khó có thể duy trì lâu dài ngoài chi phí nắm giữ.
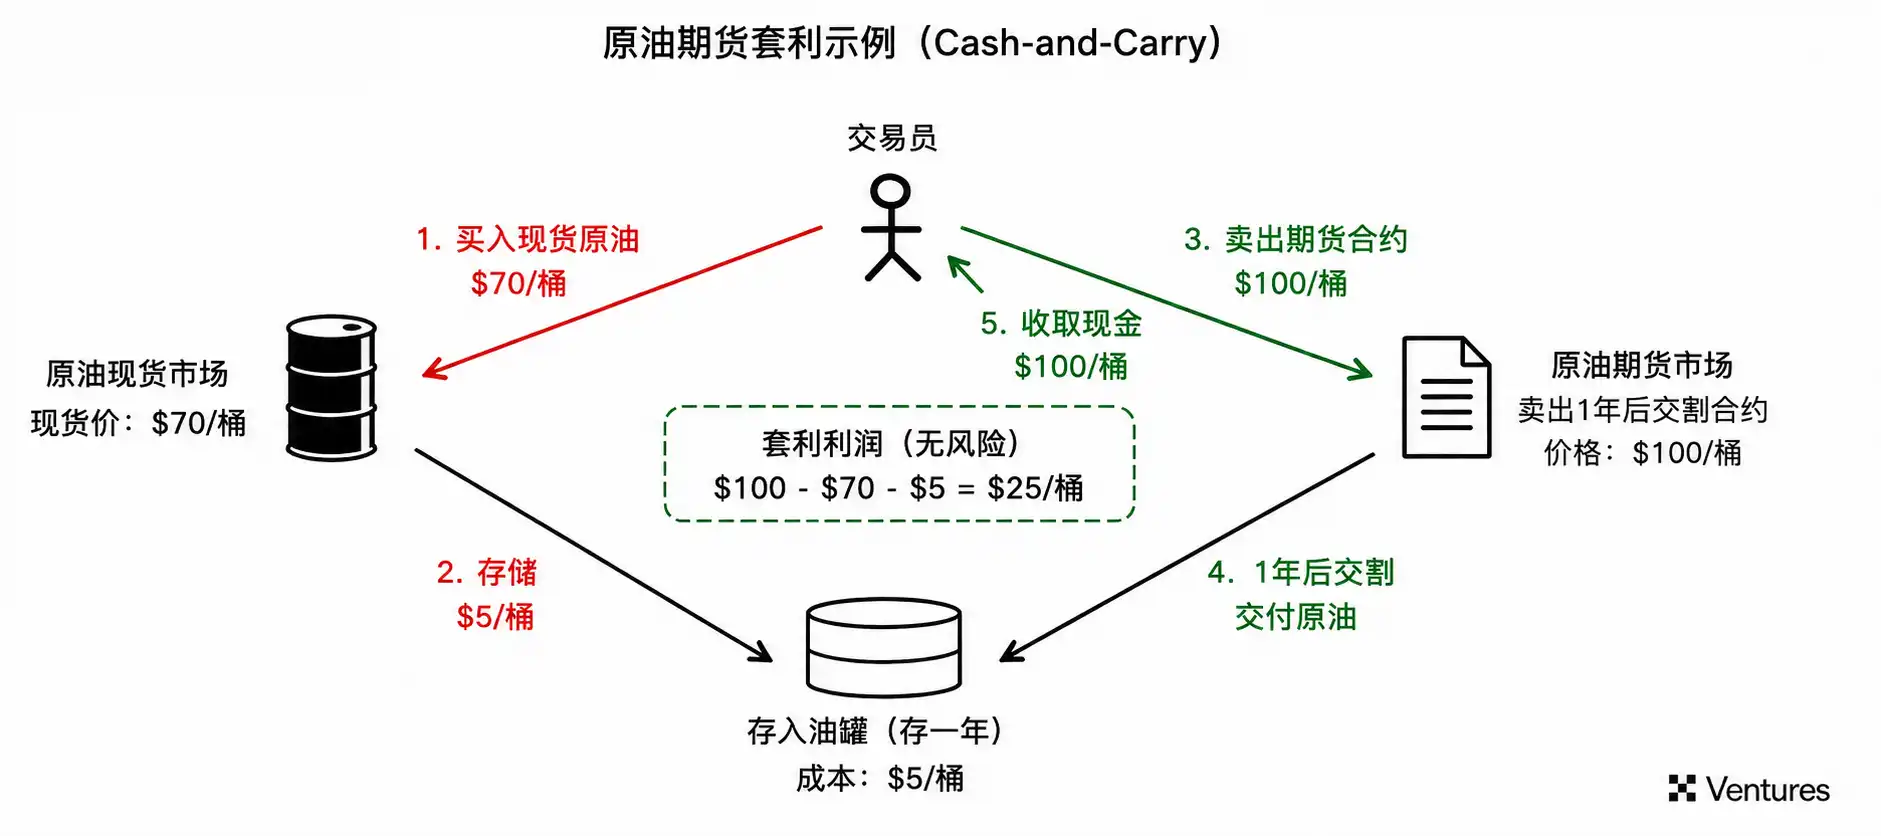
Sức mạnh tính toán thiếu lớp ràng buộc kinh doanh chênh lệch giá cash and carry này, do đó ràng buộc của giá giao ngay đối với đường cong kỳ hạn yếu hơn.
Giá tương lai vì vậy sẽ rất nhạy cảm với thông tin biên. Việc giao hàng trễ Blackwell, hoãn cấp điện cho trung tâm dữ liệu sẽ làm giảm nguồn cung dự kiến; chưng cất mô hình, tối ưu hóa suy luận hoặc thế hệ chip mới nâng cao hiệu quả tính toán đơn vị lại làm tăng sức mạnh tính toán hiệu quả toàn mạng. Nhiều thay đổi có thể viết lại cung cầu kỳ hạn trong vài tháng.
Điều này cũng nâng cao giá trị của dòng đơn hàng thực tế. Báo giá giao ngay công khai chỉ cho thị trường biết điều gì đang xảy ra hôm nay, trong khi đơn hàng công suất dài hạn có thể phơi bày sớm hơn cung cầu tương lai. Một Broker hoặc Dealer liên tục kết nối Neocloud và AI Lab có thể nhìn thấy phòng máy nào bắt đầu xuất hiện công suất trống, người mua nào sẵn sàng trả phí bảo hiểm cho GPU nửa năm sau. Loại thông tin này cuối cùng sẽ đi thẳng vào báo giá kỳ hạn.
Do đó, giá trị của chỉ số sức mạnh tính toán nằm ở việc nén các báo giá phi tiêu chuẩn phân tán cao thành một bộ chuẩn giá có thể được hợp đồng, tín dụng và các công cụ phái sinh cùng tham chiếu. Nếu một bộ chỉ số nào đó có thể liên tục đi vào các hợp đồng dung lượng dài hạn, định giá khoản vay, thanh toán OTC và giao hàng hợp đồng tương lai, nó sẽ dần trở thành mỏ neo định giá mà toàn thị trường cùng sử dụng. Sau này, việc các nhà cung cấp chỉ số và Dealer có thể xây dựng rào cản hay không, phần lớn phụ thuộc vào mức độ gần gũi của họ với các giao dịch thực tế và đơn hàng tương lai.
3.2 Nhịp độ tài chính hóa của GPU-hour và AI Token sẽ không đồng bộ
Trong chuỗi ngành AI thực tế tồn tại hai tầng giá. Thượng nguồn bán GPU capacity, trung nguồn các nền tảng suy luận chuyển đổi GPU-hours thành các lệnh gọi mô hình, sau đó bán AI Token, API hoặc workload cụ thể xuống hạ nguồn.
Đối với các nền tảng suy luận, lợi nhuận kinh doanh phụ thuộc đồng thời vào cả hai đầu. Giá thuê GPU tăng sẽ đẩy chi phí đầu vào lên cao, giá bán AI Token giảm lại kéo doanh thu xuống. Nếu cả hai đầu đều hình thành giá giao dịch được, về lý thuyết nền tảng suy luận có thể khóa một khoảng chênh lệch compute to intelligence spread, logic này rất giống với cách các nhà máy lọc dầu quản lý crack spread trong thị trường năng lượng.
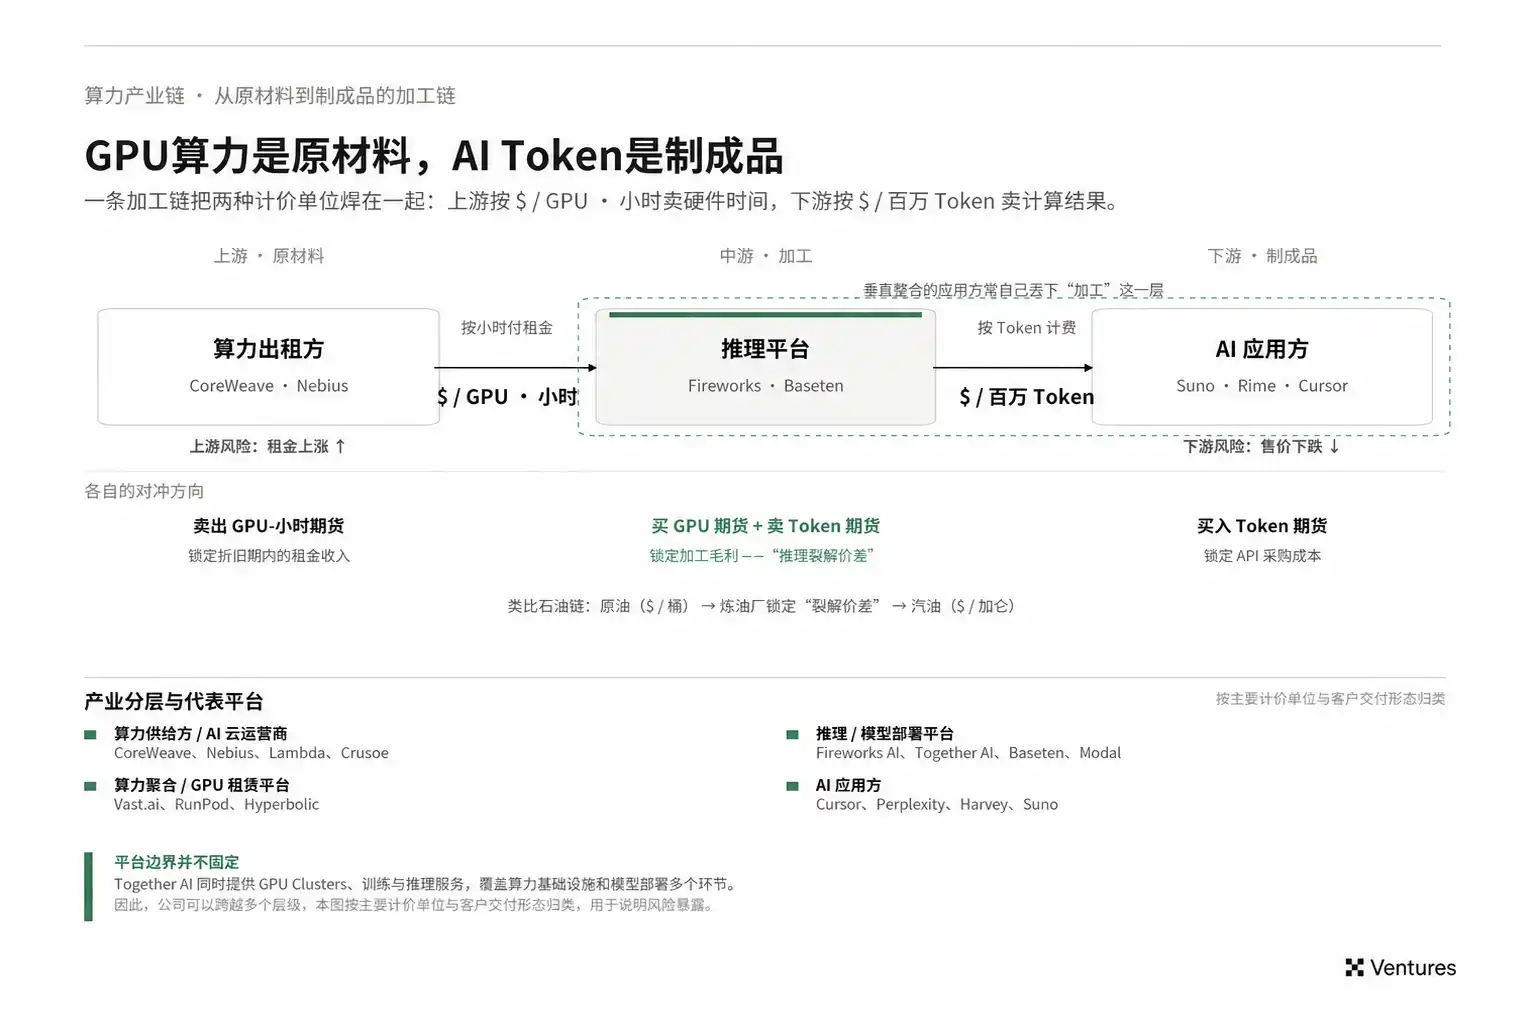
Tuy nhiên, GPU-hour và AI Token hiện tại còn cách xa mức độ tiêu chuẩn hóa rất nhiều.
GPU mặc dù cũng có sự khác biệt về model, khu vực, phương thức kết nối, quy mô cụm và SLA, nhưng ít nhất có thể dần định nghĩa các thông số tiêu chuẩn xoay quanh một thế hệ chip, thời hạn giao hàng và khu vực nhất định. Một chiếc H100 hoặc H200 vẫn có ranh giới tương đối rõ ràng về mặt thuộc tính kỹ thuật.
Còn Token lại càng thiếu một đơn vị kinh tế ổn định. Chỉ thanh toán theo số lượng Token, rất khó để đưa các mô hình khác nhau và chất lượng dịch vụ khác nhau vào cùng một hợp đồng tài chính. Cùng một triệu Token, có thể đến từ các mô hình có năng lực hoàn toàn khác nhau, cũng có thể tương ứng với độ trễ, thông lượng và độ ổn định hoàn toàn khác nhau. Giá mua thực tế của các khách hàng doanh nghiệp lớn thường thấp hơn báo giá API công khai, do đó giá niêm yết cũng khó có thể trực tiếp làm chuẩn thanh toán tài chính.
Ngoài ra, giảm phát công nghệ càng làm phóng đại độ khó trong định giá kỳ hạn của AI Token. Kiến trúc mô hình, khung suy luận và hiệu suất phần cứng liên tục được cải thiện, chi phí tính toán cần thiết cho các tác vụ có cùng chất lượng có thể giảm đáng kể trong thời gian rất ngắn. Khi kỳ hạn kéo dài, thị trường cần dự đoán không chỉ cung cầu Token, mà còn bao gồm việc một đơn vị "năng lực thông minh" trong tương lai cần bao nhiêu Token và bao nhiêu GPU.
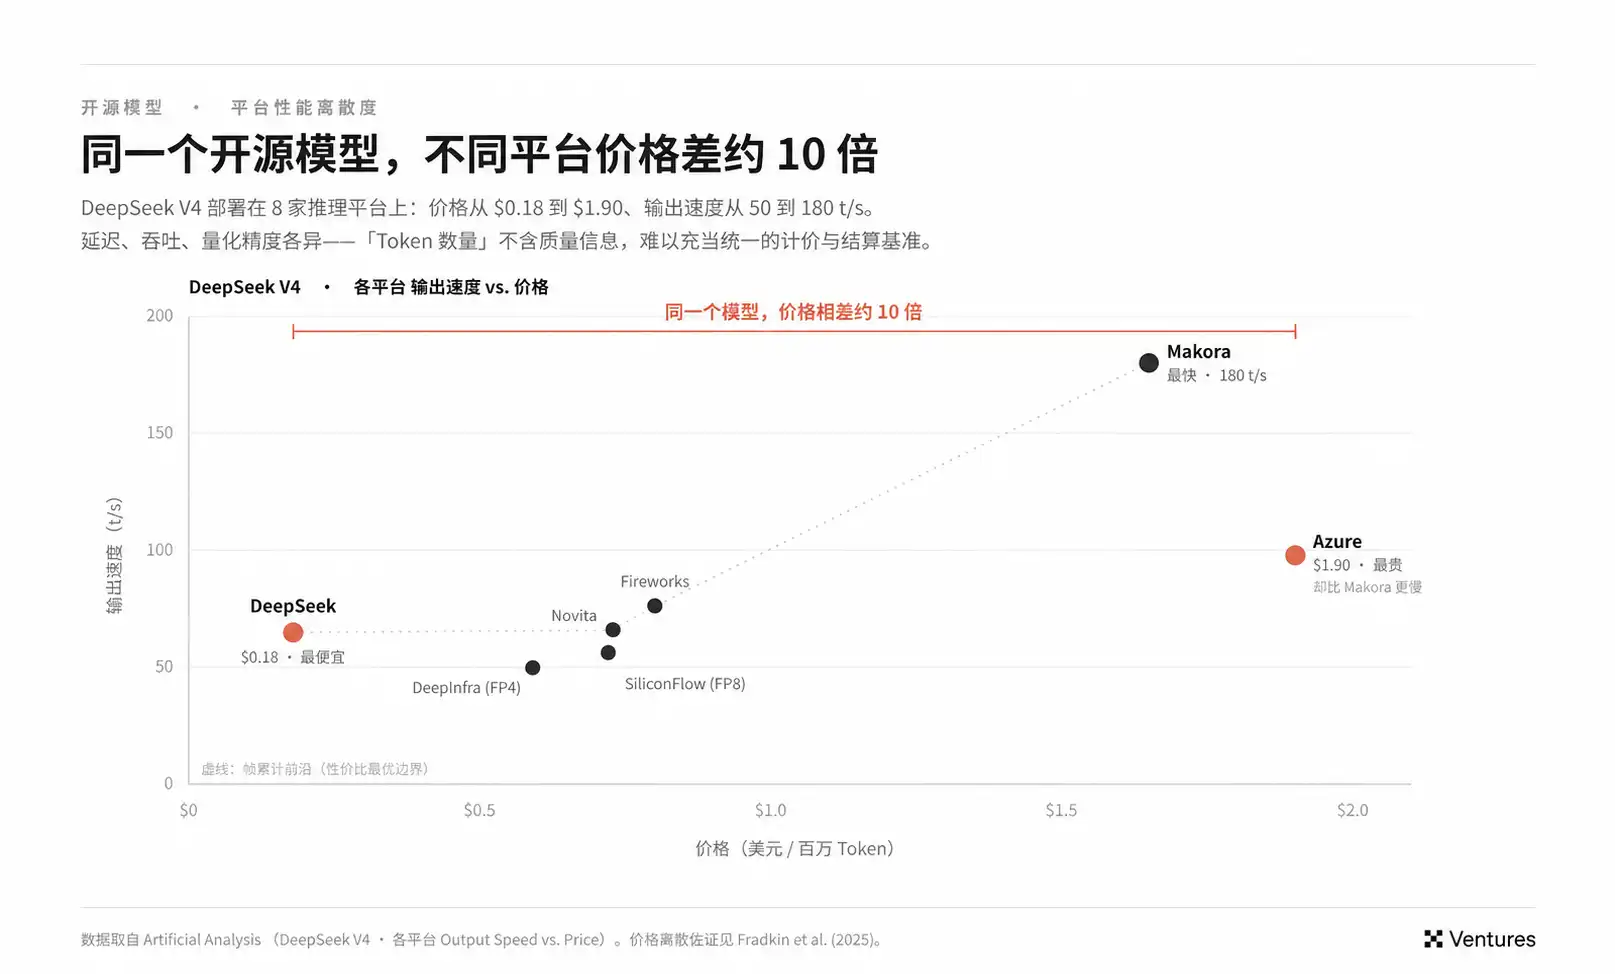
Do đó, việc tiêu chuẩn hóa phía cầu chưa chắc sẽ trực tiếp bắt đầu từ Token futures. Khả năng cao sẽ xuất hiện trước các mô hình basket, Router và workload pricing: định nghĩa một tác vụ coding, search hoặc các nhiệm vụ khác thành một đơn vị dịch vụ tương đối ổn định, sau đó hệ thống nền tảng sẽ tự động lựa chọn mô hình và Provider. Khi loại workload này có đủ giao dịch thực tế, thị trường mới có điều kiện để hình thành thêm chỉ số và các sản phẩm phái sinh.
GPU-hour gần với hàng hóa cơ bản hơn, trong khi workload gần với nhu cầu kinh tế cuối cùng hơn. Quá trình tiêu chuẩn hóa giữa hai loại này sẽ quyết định tài sản giao dịch cuối cùng của thị trường tài chính tính toán.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan