Định kỳ đầu tư vào Nasdaq, liệu có thực sự là giải pháp tối ưu? AI backtest đã tìm ra câu trả lời với lợi suất hàng năm 34%.
Tiêu đề gốc: "Đầu tư định kỳ vào Nasdaq, thực sự là giải pháp tối ưu? Tôi dùng AI backtest 26 năm, tìm ra câu trả lời với lợi suất 34% mỗi năm"
Tác giả gốc: Asa, đối tác của tutti.so
Từ trước đến nay, tôi luôn có một thắc mắc: Nhiều người xung quanh tôi đều đầu tư định kỳ vào Nasdaq, nhưng đầu tư định kỳ hàng tháng vào QQQ có thực sự là giải pháp tối ưu cho đầu tư dài hạn vào Nasdaq không? Có cách nào mang lại lợi nhuận cao hơn không?
Câu hỏi này đã chiếm khá nhiều dung lượng trong đầu tôi. Cho đến vài ngày trước, tôi phát hiện ra một mô hình lớn chuyên dành cho nghiên cứu chuyên sâu có tên Apodex.
Tôi trực tiếp đưa thắc mắc này cho nó. Sau hàng chục vòng đối thoại, Apodex đã chạy hơn chục lần backtest hệ thống hoàn chỉnh: Toàn bộ lịch sử từ 2000 đến 2026, năm điểm khởi đầu điển hình, so sánh ngang ba chiến lược. Mất hơn một ngày trời, kết luận thực sự nằm ngoài dự đoán của tôi. Đặc biệt là con số về tài sản cuối kỳ của chiến lược mới có thể gấp bao nhiêu lần so với đầu tư định kỳ vào Nasdaq, khiến tôi quyết định tổng hợp toàn bộ quá trình suy luận thành bài viết này.
Giải thích: Tất cả các con số trong bài đều đến từ một công cụ backtest có thể tái tạo (tệp đơn strategies.py, dữ liệu tháng 6/2026), với quy mô thống nhất là đầu tư định kỳ $10,000 vào đầu mỗi tháng. ETF đòn bẩy trước năm 2010 được tổng hợp từ Nasdaq gấp 3 lần, sau đó chuyển sang TQQQ thực tế.
Nói kết luận trước:
1. Chỉ đầu tư định kỳ hàng tháng vào QQQ không phải là giải pháp tối ưu cho đầu tư dài hạn vào Nasdaq.
2. So sánh ngang năm điểm khởi đầu (2000, 2005, 2010, 2015, 2020), khung ba tín hiệu đã nâng lợi suất trung bình hàng năm từ 19% của QQQ lên 34%. Quan trọng hơn là sự khác biệt về giá trị cuối kỳ: Trong chu kỳ dài bao gồm một đợt thị trường gấu lớn, tài sản cuối kỳ gấp 10 đến 33 lần so với đầu tư định kỳ vào QQQ, điểm khởi đầu 2000 khoảng 33 lần, 2005 khoảng 29 lần, 2010 khoảng 10 lần. Cũng đầu tư định kỳ mười nghìn đô mỗi tháng, sau hơn hai mươi năm là khoảng cách hai bậc. So với TQQQ trần, nó chỉ kiếm ít hơn khoảng 3 điểm phần trăm lợi suất hàng năm, nhưng giảm mức rút lui trung bình từ −84% xuống −52%.
3. Sự chênh lệch giá trị cuối kỳ áp đảo này là kiếm tiền từ khủng hoảng, dựa vào việc tập trung mua đáy trong các đợt đáy lớn như 2002, 2008. Trong các cửa sổ ngắn như 2015/2020, khi toàn bộ quá trình bị định giá cao và chưa gặp sụp đổ lớn, khung ba tín hiệu không theo đuổi ở mức cao, khiến nó cuối kỳ thấp hơn một chút so với QQQ (khoảng 0,9 lần). Vì vậy, lợi thế của nó cần thời gian đủ dài, vượt qua một lần sụp đổ thực sự mới được hiện thực hóa.
Tóm lại là: Với mức lợi nhuận gần bằng TQQQ, mức sụt giảm gần như cắt một nửa, cùng một số vốn đầu tư định kỳ, trong một chu kỳ dài, bạn có thể biến nó thành gấp mười đến ba mươi lần so với đầu tư định kỳ vào QQQ. Đây mới là câu trả lời gần với lời giải tối ưu nhất.
Dưới đây là toàn bộ quá trình suy luận này.
Bước 1: Chỉ đầu tư định kỳ vào QQQ, liệu có thực sự tốt không?
Trước tiên, thống nhất quy tắc, ba chiến lược sau đây đều chạy theo cách này:
· Điểm bắt đầu: Năm 2000, 2005, 2010, 2015, 2020 – năm mốc
· Thực hiện: Từ điểm bắt đầu, đầu tư $10,000 vào đầu mỗi tháng, tiếp tục đầu tư định kỳ cho đến giữa năm 2026
· Xem ba chỉ số: IRR (tỷ suất lợi nhuận năm), mức sụt giảm tối đa (MDD), bội số giá trị cuối cùng (giá trị thị trường cuối cùng chia cho tổng vốn đầu tư)
Bức tranh tổng thể về đầu tư định kỳ QQQ:
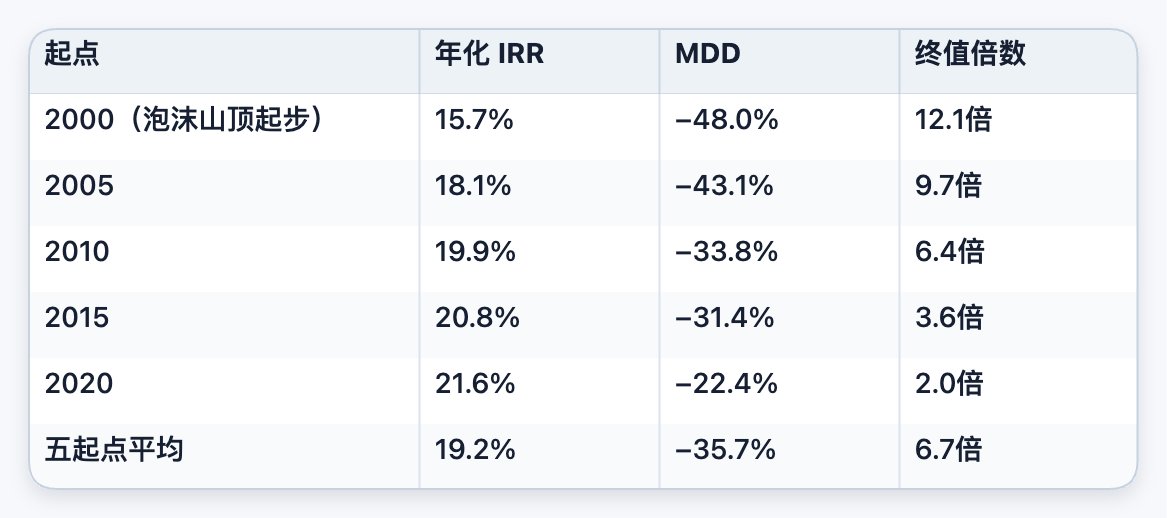
(Lưu ý: Điểm bắt đầu càng sớm, chu kỳ càng dài, bội số giá trị cuối cùng càng cao vì thời gian lãi kép lâu hơn; IRR lại cao hơn một chút ở các điểm bắt đầu muộn hơn, vì tránh được sự kéo dài của hai đợt thị trường gấu lớn năm 2000/2008.)
Kết luận: QQQ đủ ổn định, nhưng không đủ mạnh. Nó vượt qua các chu kỳ dài hạn với lợi nhuận cơ bản dương, mức sụt giảm nằm trong khoảng −30% đến −48% mà tài sản cổ phiếu có thể chấp nhận. Vấn đề là lợi nhuận ở mức trung bình, trung bình năm khoảng 19%. Con số này nhìn riêng thì khá ổn, nhưng chỉ cần thêm một đường TQQQ, bạn sẽ ngay lập tức nhận ra: Đầu tư định kỳ QQQ giống như một điểm tựa an toàn hơn là một giải pháp tối ưu về hiệu quả.
Bước 2: TQQQ, lợi nhuận đáng kinh ngạc, nhưng sụt giảm là một cánh cửa tử thần
Cùng điểm bắt đầu và số tiền đầu tư hàng tháng, thay bằng đầu tư định kỳ hàng tháng vào TQQQ với đòn bẩy gấp 3 lần.
Trước tiên, hãy nhìn vào mặt khiến bạn mất ngủ, lợi nhuận gần gấp đôi QQQ:
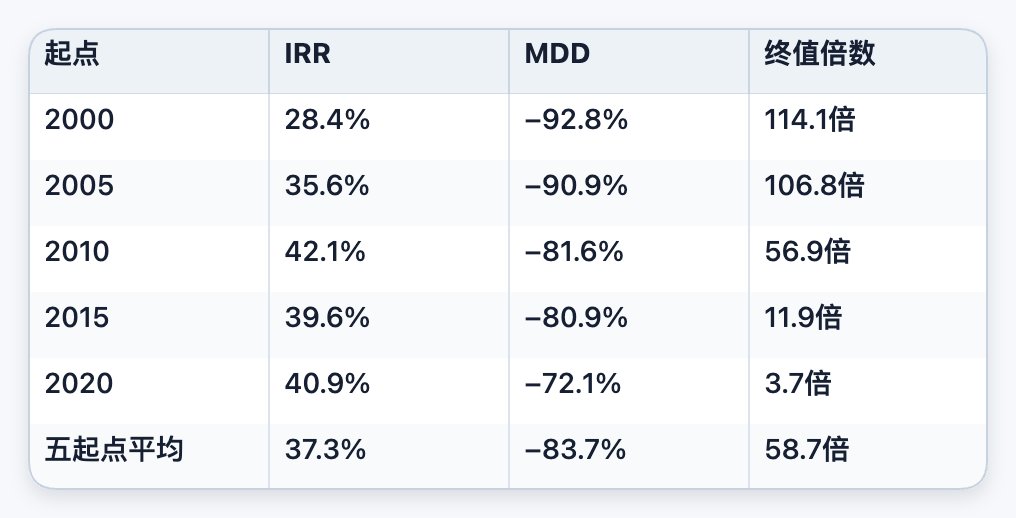
IRR trung bình khoảng 37,3%, gần gấp đôi QQQ (19,2%); bội số giá trị cuối cùng 58,7 lần, gần gấp chín lần QQQ (6,7 lần). Chỉ nhìn vào bảng này, khó mà không rung động.
Có một điểm cần lưu ý ở đây.
Nhiều người nghĩ rằng mua TQQQ ở đỉnh năm 2000 là xong, nếu là đầu tư một lần, giá sẽ giảm gần như về 0 khi chạm đáy. Nhưng với góc nhìn đầu tư định kỳ hàng tháng, TQQQ bắt đầu từ năm 2000 lại đạt IRR 28,4% và 114 lần: Bởi vì bạn sẽ liên tục mua các phần rẻ bị "đập vỡ" trong hai đợt sụp đổ năm 2002 và 2008, và khi thị trường bò lớn từ 2010 đến 2021 đến, tất cả các phần giá rẻ này đều được thanh toán. Đầu tư định kỳ tự nhiên làm giảm rủi ro điểm bắt đầu.
Vậy vấn đề thực sự của TQQQ nằm ở đâu? Ở mức sụt giảm −84% đó.
Mức sụt giảm tối đa trung bình là −83,7%, và với điểm xuất phát năm 2000, con số này còn lên tới −92,8%. Điều này có nghĩa là: trên con đường dẫn đến giá trị cuối cùng đẹp đẽ đó, bạn phải chứng kiến tài khoản của mình giảm hơn 90% so với đỉnh, và vẫn phải tiếp tục nạp tiền hàng tháng vào thời điểm đen tối nhất.
Đây mới là kẻ sát thủ thực sự của TQQQ trần: không phải bạn sẽ mất sạch, mà là hầu như không ai có thể chịu đựng được mức sụt giảm −92,8% mà không cắt lỗ. Trong backtest, nó đã đạt được mức 58,7 lần, nhưng trong thực tế, 99% mọi người sẽ thanh lý và rời đi vào một đêm nào đó khi mức sụt giảm chạm −70%, biến đường cong này thành một mớ hỗn độn.
Vì vậy, kết luận là: lợi nhuận của TQQQ trần là có thật, nhưng yêu cầu của nó đối với bản chất con người là quá cao và không thực tế. Nó phù hợp hơn với vai trò một loại nhiên liệu cao octan được kiểm soát giải phóng theo quy tắc, thay vì là 100% vị thế chính.
Bước 3: Muốn có lợi nhuận của TQQQ mà vẫn chịu đựng được, chỉ có thể dùng vị thế động
Mâu thuẫn đã rất rõ ràng:
· QQQ: sụt giảm nhẹ nhàng, nhưng lợi nhuận thấp;
· TQQQ: lợi nhuận cực cao, nhưng sụt giảm lớn đến mức không ai chịu nổi.
Câu hỏi tự nhiên là: liệu có thể giảm đòn bẩy hoặc thậm chí không đầu tư khi giá quá đắt, mạnh dạn dùng TQQQ khi giá rẻ, giảm sâu và hoảng loạn, còn lại thì ngoan ngoãn giữ QQQ làm vị thế cốt lõi?
Đây chính là hướng đi mà Apodex bị thúc đẩy bởi cùng một vấn đề trong các backtest lặp đi lặp lại. Xoay quanh nó, Apodex đã xây dựng và lặp lại một khung vị thế động ba tín hiệu CAPE + DD + VIX trên toàn bộ mẫu từ 2000 đến 2026.
Ba tín hiệu cơ bản
Định giá, nhìn vào phân vị CAPE:
· Dưới 20% → cực kỳ rẻ
· Trên 70% → định giá cao
· Trên 85% → vùng cảnh báo bong bóng
Xu hướng và sụt giảm, nhìn vào DD:
· Sụt giảm từ đỉnh hơn 20% → siêu giảm sâu
· Giảm mạnh hơn 12% trong 25 ngày → cảnh báo sụp đổ nhanh (dùng để giảm đòn bẩy)
Hoảng loạn, nhìn vào VIX:
· Trên 40 → Cực kỳ hoảng loạn
· Dưới 12 → Quá bình lặng, thường xuất hiện ở vùng định giá cao
Tất cả đều sử dụng đường trung bình 5 ngày để làm mượt, chỉ chạy một lần vào ngày giao dịch đầu tiên của mỗi tháng.
Cây quyết định (phiên bản rút gọn)
Vào ngày giao dịch đầu tiên của mỗi tháng, trước tiên hãy đếm xem có bao nhiêu tín hiệu vùng thấp đang sáng (định giá rẻ, giảm sâu, hoảng loạn):
· Có 2 đến 3 tín hiệu cùng sáng, coi là đáy lớn: Đầu tư gấp ba lần trong tháng đó, cùng với tiền mặt hiện có để mua TQQQ, sau đó chia đều trong 6 tháng để tăng dần đòn bẩy lên mức tối đa.
· Chỉ có 1 tín hiệu sáng, coi là đáy nhỏ: Đầu tư gấp đôi trong tháng đó, mua QQQ.
Nếu không có tín hiệu nào sáng, xử lý theo thứ tự sau:
1. Giảm mạnh hơn 12% trong 25 ngày: Bán khẩn cấp một nửa TQQQ, chuyển tiền vào kho đạn dược.
2. Định giá cao (phân vị CAPE vượt quá 70%) và chỉ số gần mức cao nhất lịch sử: Không đầu tư trong tháng này, giữ tiền bên ngoài, không đuổi đỉnh.
3. Thị trường quá nóng hoặc quá tĩnh trong hơn 6 tháng liên tiếp (VIX dưới 12, hoặc phân vị CAPE vượt quá 85%): Mỗi tháng bán một phần mười hai TQQQ, giữ lại vị thế tối thiểu, chuyển tiền vào kho đạn dược.
4. Các trường hợp khác: Đầu tư bình thường gấp một lần, mua QQQ.
Cách sử dụng kho đạn dược: Tiền tích lũy từ việc giảm đòn bẩy trong giai đoạn định giá cao, trước tiên gửi vào quỹ thị trường tiền tệ để hưởng lãi; trong tháng không có bất kỳ tín hiệu vùng thấp nào, lấy một phần sáu từ kho đạn dược để mua lại QQQ từ từ; ngay khi có tín hiệu vùng thấp trong tháng, toàn bộ kho đạn dược được giải ngân, cùng với khoản đầu tư của tháng đó để bắt đáy.
Lấy một ví dụ. Tháng 3 năm 2009, VIX tăng vọt lên trên 40, phân vị CAPE giảm xuống dưới 20%, Nasdaq giảm hơn 40% so với đỉnh, cả ba tín hiệu vùng thấp đều sáng. Khung này đã làm rất đơn giản trong tháng đó: Toàn bộ tiền mặt trong kho đạn dược được giải ngân, cộng với khoản đầu tư gấp ba lần trong tháng, tất cả đều đổ vào TQQQ. Trong 12 tháng tiếp theo, Nasdaq tăng hơn 70%, vị thế đòn bẩy tăng hơn gấp đôi. Đây chính là thứ mà khung này chờ đợi: Ba năm không mở hàng, mở hàng ăn hết lợi nhuận của ba năm.
Nói thẳng ra, khung này được ghép từ hai phần:
· Công cụ định vị thế theo phân khúc: Sử dụng CAPE, DD, VIX để phân loại thị trường thành ba trạng thái: định giá cao, dao động, định giá thấp nhằm quyết định tỷ lệ đòn bẩy, và sử dụng một mức sàn vị thế để đảm bảo TQQQ không bị thanh lý ở vùng cao;
· Cơ chế khóa lợi nhuận ở vùng cao và kho đạn: Khi định giá bước vào vùng quá cao (CAPE trên 85% và các tín hiệu khác), hệ thống sẽ giảm đòn bẩy một cách có hệ thống, khóa lợi nhuận vào quỹ thị trường tiền tệ, tích trữ đạn dược, và khi có tín hiệu vùng thấp sẽ tung toàn bộ trở lại thị trường.
Đây chính là cách thức thực sự đằng sau việc vừa muốn sự ổn định của QQQ, vừa muốn sức tấn công của TQQQ: quản lý vị thế động có quy tắc.
Nhỏ giọt kho đạn: Một quy luật đơn điệu tăng dần
Cuối cùng còn một chi tiết tối ưu quan trọng: nhịp độ bổ sung kho đạn. Số tiền tích lũy được từ việc giảm đòn bẩy trong giai đoạn định giá cao không phải được mua lại một lần khi có tín hiệu tiếp theo, mà được nhỏ giọt từ từ vào QQQ với tốc độ 1/6 mỗi tháng, và chỉ tung toàn bộ khi có tín hiệu vùng thấp thực sự xuất hiện. Khi thử nghiệm trên 10 điểm khởi đầu từ 2000 đến 2026, phương pháp nhỏ giọt chậm này so với mua lại ngay lập tức cho thấy lợi suất hàng năm ổn định cao hơn từ 0,05 đến 0,15 điểm phần trăm, trong khi mức sụt giảm tối đa hầu như không đổi; và nhỏ giọt càng chậm, lợi nhuận càng cao (khi chậm từ 1/6 xuống 1/24 vẫn tiếp tục tăng). Quy luật đơn điệu này cho thấy nó kiếm được lợi nhuận từ việc mua vào theo đợt ở vùng cao và bổ sung lệch pha, chứ không phải là nhiễu từ backtest. Tất cả các số liệu được đánh dấu ba tín hiệu trong bài viết này đều sử dụng cấu hình hoàn chỉnh với cơ chế nhỏ giọt kho đạn này.
Bước 4: So sánh kết quả, khung ba tín hiệu có thực sự tốt hơn không?
Cùng một điểm xuất phát và số tiền đầu tư hàng tháng, ba chiến lược chạy song song.
Điểm xuất phát 2000 (khởi đầu tệ nhất - đỉnh núi)
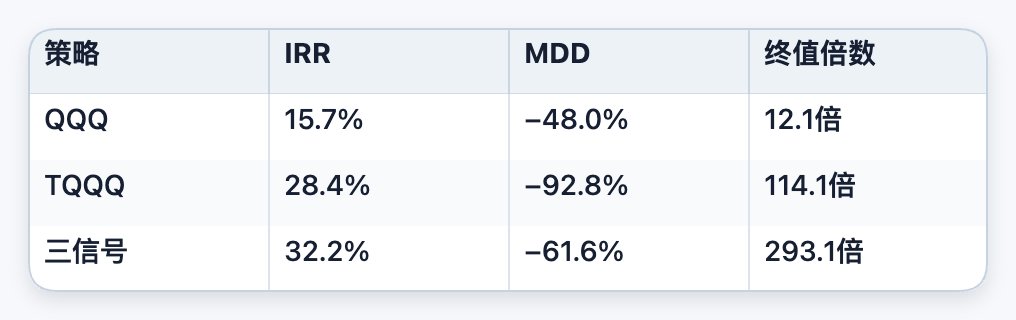
Ở điểm xuất phát tệ nhất, ba tín hiệu có lợi nhuận cao nhất, mức sụt giảm tốt hơn nhiều so với TQQQ, và giá trị cuối cùng gấp 2,5 lần TQQQ. Nó thậm chí còn "ăn trọn" khi khởi đầu ở đỉnh núi.
Điểm xuất phát 2005 (chỉ chịu một cú sốc năm 2008)
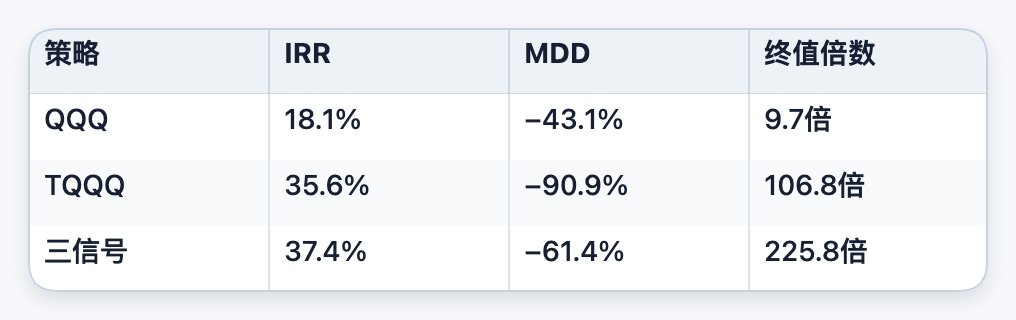
IRR vẫn cao nhất trong ba, mức sụt giảm nông hơn TQQQ gần 30 điểm, giá trị cuối cùng tăng gấp đôi.
Điểm xuất phát 2010 (cửa sổ vàng của TQQQ)
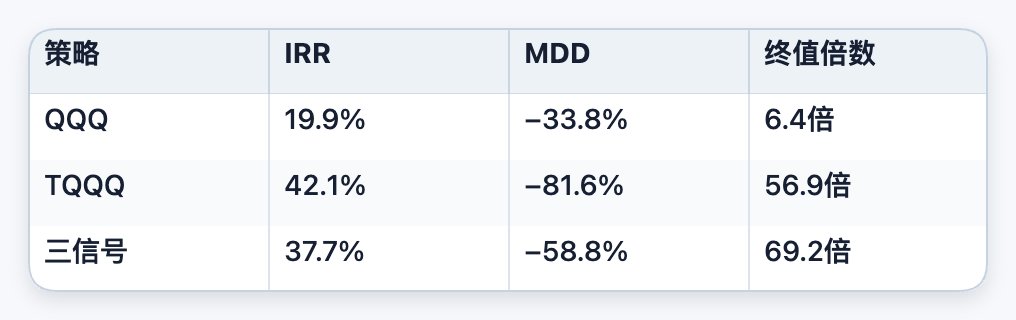
IRR của ba tín hiệu thấp hơn một chút so với TQQQ trần (37,7% so với 42,1%), nhưng mức sụt giảm nhỏ hơn nhiều và giá trị cuối cùng còn cao hơn.
Điểm xuất phát 2015, 2020 (cửa sổ ngắn + sụp đổ năm 2020 + thị trường gấu năm 2022)
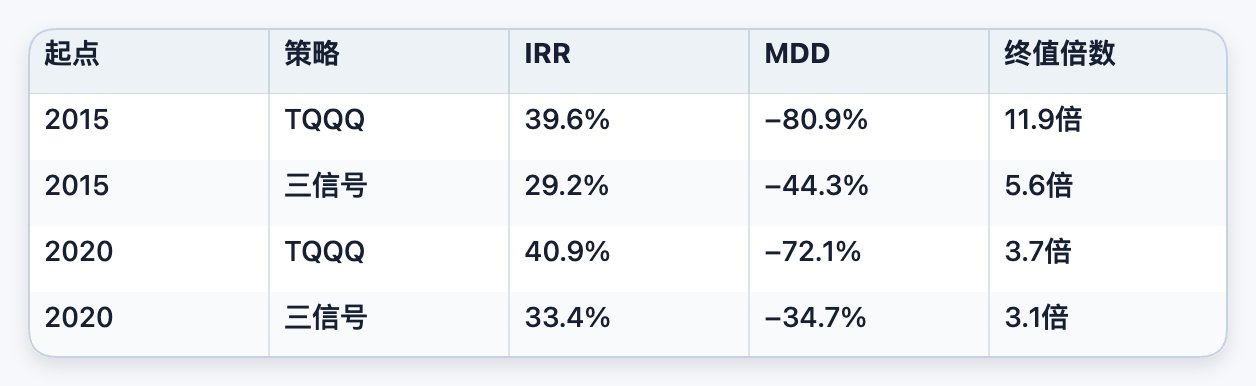
Phải thành thật mà nói: Trong các cửa sổ ngắn như 2015/2020, nơi chưa gặp phải đáy thế kỷ, TQQQ trần tạm thời dẫn đầu về cả IRR và giá trị cuối cùng, vì lợi ích từ việc mua đáy khủng hoảng của ba tín hiệu chưa kịp hiện thực hóa, trong khi lợi thế về mức sụt giảm (−44% so với −81%) của nó đã thực sự bảo vệ bạn. Một khi cửa sổ kéo dài và gặp một lần sụp đổ lớn, cán cân sẽ nghiêng về phía ba tín hiệu (xem 2000/2005/2010).
Trung bình 5 điểm, nhìn là thấy ngay:
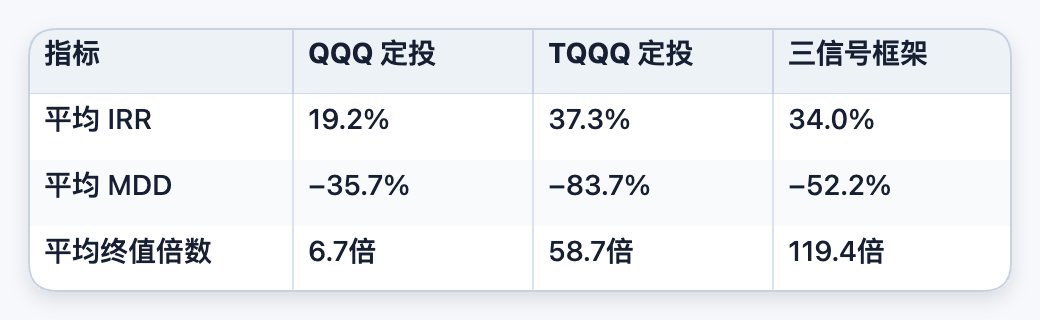
· So với QQQ: IRR từ 19,2% tăng lên 34,0% (+77%), bội số giá trị cuối từ 6,7 lần nhảy lên 119,4 lần (khoảng 18 lần); cái giá phải trả là mức sụt giảm từ −36% sâu xuống −52%, đây là sự đánh đổi chấp nhận được đối với những ai dám dùng đòn bẩy.
· So với TQQQ: Chỉ kiếm ít hơn khoảng 3,3 điểm phần trăm lợi suất năm (37,3% xuống 34,0%), nhưng lại thu hẹp mức sụt giảm từ −84% xuống −52% (giảm 32 điểm), dùng lợi nhuận gần bằng TQQQ để đổi lấy mức sụt giảm gần như cắt một nửa.
Tại sao mức sụt giảm lại nhỏ hơn nhiều mà lợi nhuận lại không giảm nhiều? Vì ba tín hiệu tập trung mua vào ở những đáy rẻ, sâu và hoảng loạn (khi cả hai chỉ số đều thấp, dồn cả tiền mặt và đạn dược vào TQQQ), lại dừng tay ở vùng cao để tránh suy giảm đòn bẩy, cùng một số tiền nhưng mua đúng chỗ hơn và tránh được những đoạn giảm độc hại nhất. Trong cửa sổ dài có chứa một chu kỳ thị trường gấu (2000/2005/2010), việc chọn thời điểm này khiến giá trị cuối của nó vượt qua TQQQ trần; trong cửa sổ ngắn chưa gặp đáy lớn (2015/2020), nó dùng mức sụt giảm nông hơn để đổi lấy lợi nhuận thấp hơn một chút. Vì vậy đừng coi giá trị cuối cao hơn TQQQ là quy luật phổ biến, nó chỉ đúng trong chu kỳ dài và đã vượt qua một cuộc sụp đổ lớn.
Một câu: Trong toàn bộ mẫu từ 2000 đến 2026, khung ba tín hiệu vượt trội hơn so với việc DCA đơn thuần vào QQQ và cũng hơn so với chạy trần TQQQ về cả lợi nhuận và rủi ro.
Còn bây giờ thì sao?
Kết luận trên có một tiền đề: cửa sổ đủ dài, đã vượt qua một cuộc sụp đổ lớn. Đọc đến đây bạn tự nhiên sẽ hỏi, bây giờ là giữa năm 2026, CAPE có khả năng vẫn ở mức cao. Nếu vào lúc này, sẽ thế nào?
Trả lời thành thật: Trong cửa sổ như 2015/2020 cũng "vào ở vùng cao, chưa chờ được đáy lớn", tài sản cuối kỳ của ba tín hiệu chỉ bằng khoảng 0,9 lần QQQ. Lợi nhuận vượt trội gần như hoàn toàn đến từ việc mua đáy khủng hoảng, không có đáy lớn, sự thận trọng của nó (không đuổi ở vùng cao, giảm vị thế tích trữ đạn dược) trở thành gánh nặng thuần.
Nhưng đó cũng chính là mục đích thiết kế của khung này. Nó không đánh cược "đáy lớn nhất định đến", nó đánh cược "đáy lớn cuối cùng cũng sẽ đến". Những viên đạn tích lũy trong giai đoạn định giá cao chính là để chuẩn bị cho thời điểm không biết khi nào xảy ra, nhưng chắc chắn sẽ xảy ra. Không cần một cuộc khủng hoảng 2008 nữa, chỉ cần một đợt điều chỉnh −30% trở lên là đủ để kích hoạt tín hiệu, và toàn bộ đạn dược tích trữ trong nhiều năm sẽ được đổ vào thị trường.
Nếu bạn tin rằng trong mười năm tới thị trường chứng khoán Mỹ sẽ không trải qua bất kỳ đợt điều chỉnh đáng kể nào, thì QQQ thuần hoặc thậm chí TQQQ trần đều tốt hơn nó. Nếu bạn cho rằng điều đó khó xảy ra, thì bộ quy tắc này được thiết kế dành cho bạn.
Lời khuyên thực chiến cuối cùng
1. Chỉ DCA vào QQQ không phải là giải pháp tối ưu. Là một kế hoạch dài hạn cực kỳ đơn giản, nó hoàn toàn chấp nhận được, nhưng xét về IRR và giá trị cuối cùng thu được trên mỗi đơn vị drawdown, nó là một lằn ranh an toàn, không phải là hiệu quả tối ưu.
2. Đừng coi TQQQ là nhân vật chính, hãy coi nó như một vệ tinh high-octane. Lợi nhuận của nó là thật, DCA thậm chí có thể hóa giải rủi ro điểm đầu vào, nhưng mức drawdown trung bình −84% đòi hỏi bản chất con người ở mức phi thực tế. Nó phù hợp hơn để làm nhiên liệu high-octane được giải phóng có điều kiện dưới sự kiểm soát rủi ro hệ thống và tín hiệu, chứ không phải là kho chính 100%.
3. Chủ lộ thực sự, sử dụng khung ba tín hiệu làm chiến lược cốt lõi:
· QQQ làm trung tâm: Khi không có tín hiệu cực đoan, mặc định mua nó, quyết định lợi nhuận cơ sở và giới hạn drawdown của bạn;
· TQQQ làm máy gia tốc: Chỉ tăng mạnh khi có sự cộng hưởng của giá rẻ, giảm sâu và hoảng loạn, thông thường khóa giữa giới hạn dưới và giới hạn trên của vị thế, vừa tránh bỏ lỡ vừa tránh all-in;
· Kho đạn dược làm bộ đệm: Trong giai đoạn định giá cao (đặc biệt khi CAPE trên 85%), giảm dần TQQQ, khóa lợi nhuận vào quỹ thị trường tiền tệ, chờ tín hiệu thấp thực sự xuất hiện rồi tập trung bơm lại.
Kết quả của cách làm này (backtest 5 điểm đầu vào từ 2000 đến 2026): So với chỉ DCA vào QQQ, nâng cao đáng kể lợi nhuận dài hạn và giá trị cuối cùng; So với all-in TQQQ, cắt giảm một phần ba drawdown trong khi hầu như không thua kém về lợi nhuận. Ít đánh cược vào bản chất con người, nhiều dựa vào quy tắc.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan