Goldman Sachs giải mã ngành lưu trữ Hàn Quốc: DRAM mạnh hơn NAND, câu chuyện tăng giá bộ nhớ của Samsung bắt đầu phân hóa.

TL;DR
· Goldman Sachs dẫn dự báo của TrendForce, giá trung bình DRAM truyền thống trong quý 3/2026 tăng 13%-18% so với quý trước.
· DRAM PC và máy chủ vẫn được hỗ trợ bởi tồn kho thấp, kỳ vọng nguồn cung thắt chặt và phí bảo hiểm DDR5.
· NAND dự kiến tăng 10%-15% trong quý 3, thấp hơn giả định giá 21% của Goldman Sachs đối với Samsung.
Báo cáo theo dõi công nghệ lưu trữ Hàn Quốc do Goldman Sachs công bố ngày 30/6 dẫn dự báo của TrendForce cho biết, giá trung bình DRAM truyền thống trong quý 3/2026 sẽ tăng 13%-18% so với quý trước, nhưng mức tăng giá trung bình của NAND là 10%-15%, thấp hơn giả định mô hình của Goldman Sachs về mức tăng giá NAND 21% so với quý trước của Samsung Electronics.
Đối với nhà đầu tư, điểm mấu chốt không phải là "bộ nhớ lại tăng giá", mà là loại bộ nhớ nào có thể tiếp tục đẩy cao kỳ vọng lợi nhuận của các nhà sản xuất như Samsung Electronics và SK Hynix. Giá DRAM vẫn đang theo kịp giả định của Goldman Sachs về Samsung, NAND cũng đang tăng, nhưng mức tăng đã không còn bằng các mô hình lợi nhuận lạc quan hơn.
Tín hiệu từ báo cáo theo dõi này rất trực tiếp: Giá DRAM trong quý 3 vẫn có hỗ trợ tăng, đặc biệt là ở phân khúc PC và máy chủ; NAND bắt đầu phân hóa nội bộ, SSD doanh nghiệp vẫn mạnh, NAND di động tiêu dùng tăng nhẹ nhàng hơn. Samsung vẫn hưởng lợi từ chu kỳ tăng của bộ nhớ, nhưng độ co giãn lợi nhuận từ mảng NAND có thể bị giảm bớt.
Sau khi DRAM tăng vọt trong quý 2, quý 3 vẫn tiếp tục tăng
DRAM là chủ đề mạnh nhất trong báo cáo này.
Goldman Sachs dẫn dự báo của TrendForce cho biết, giá trung bình DRAM truyền thống trong quý 3/2026 tăng 13%-18% so với quý trước, gần như khớp với dự báo của Goldman Sachs về mức tăng giá DRAM truyền thống 16% so với quý trước của Samsung. Sau đợt tăng giá mạnh trước đó, DRAM không hề hạ nhiệt ngay lập tức.
Mức tăng của DRAM PC là rõ ràng nhất. Giá DRAM PC trong quý 2 đã tăng 45%-50% so với quý trước, và dự kiến tiếp tục tăng 15%-20% trong quý 3. Báo cáo giải thích rằng, tồn kho của các OEM PC ở mức thấp, ngay cả khi giá bộ nhớ và các linh kiện khác đã tăng, các nhà sản xuất vẫn sẵn sàng duy trì nhịp độ mua hàng và tiếp tục tìm kiếm thêm nguồn cung từ các nhà cung cấp.
Mối lo ngại đằng sau là nguồn cung DRAM tổng thể có thể thắt chặt vào năm 2027. Đối với các nhà sản xuất hạ nguồn, nếu mua ít hơn bây giờ, họ có thể phải đối mặt với giá cao hơn hoặc khó lấy hàng hơn trong tương lai. Bản thân việc tăng giá không ngay lập tức kìm hãm hoạt động mua hàng, mà còn củng cố một phần nhu cầu chốt hàng trước.
Giá tháng 6 cũng cho thấy sự thay đổi này. Biểu đồ báo cáo của Goldman Sachs cho thấy giá DDR4 8GB gần như không đổi so với tháng trước ở mức 119 USD, trong khi giá DDR5 8GB tăng từ 112 USD lên 115 USD, tăng 3% so với tháng trước. Mức chiết khấu của DDR5 so với DDR4 đã thu hẹp từ trước đó 3 điểm phần trăm xuống còn 3%, giá của thế hệ sản phẩm mới đang bắt kịp thông số kỹ thuật cũ.
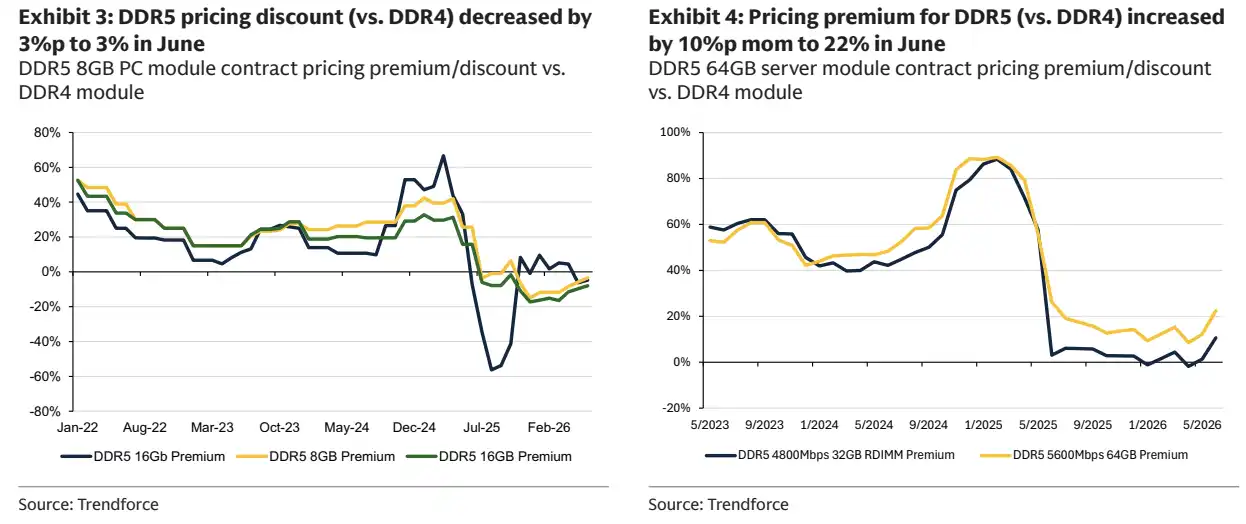
Mức chiết khấu của module PC DDR5 8GB so với DDR4 đã thu hẹp 3 điểm phần trăm trong tháng 6 xuống còn 3%.
DRAM máy chủ mạnh hơn, phí bảo hiểm DDR5 tăng lên 22%
Tín hiệu giá của DRAM máy chủ mạnh hơn.
Giá DRAM máy chủ trong quý 2 đã tăng 53%-58% so với quý trước, dự kiến sẽ tăng thêm 13%-18% trong quý 3, gần như phù hợp với dự báo của Goldman Sachs về mức tăng 14% so với quý trước cho DRAM máy chủ của Samsung.
Biểu đồ báo cáo của Goldman Sachs cho thấy giá module máy chủ DDR4 64GB duy trì ở mức 1.127 USD trong tháng 6, trong khi giá module máy chủ DDR5 64GB tăng 9% so với tháng trước lên 1.380 USD. Quan trọng hơn, phí bảo hiểm của DDR5 so với DDR4 đã tăng từ 12% trong tháng 5 lên 22%.
Điều này cho thấy việc tăng giá ở phía máy chủ không chỉ là sự theo đuổi của các sản phẩm truyền thống, mà các sản phẩm có thông số kỹ thuật cao hơn như DDR5 đang đạt được phí bảo hiểm cao hơn. Nhu cầu về bộ nhớ dung lượng cao, băng thông cao từ máy chủ AI, nâng cấp máy chủ đa năng và mua sắm trung tâm dữ liệu vẫn đang hỗ trợ giá.
Đối với các nhà sản xuất bộ nhớ như Samsung và SK Hynix, việc giá DRAM máy chủ tiếp tục tăng quan trọng hơn so với sự phục hồi giá ở mảng điện tử tiêu dùng. Sản phẩm máy chủ có giá cao, nhu cầu tập trung hơn và thường nhạy cảm hơn với việc cải thiện biên lợi nhuận. Miễn là việc mua sắm từ phía máy chủ không chậm lại rõ rệt, giá DRAM vẫn có không gian để truyền tải lợi nhuận.
Mối quan hệ giữa giá giao ngay và giá hợp đồng cũng đang cung cấp hỗ trợ. Biểu đồ báo cáo của Goldman Sachs cho thấy giá giao ngay của DDR5 16Gb cao hơn 17% so với giá hợp đồng mới nhất, trong khi giá giao ngay của DDR4 8Gb cao hơn 38% so với giá hợp đồng mới nhất. Giá giao ngay cao hơn hợp đồng thường có nghĩa là nguồn cung ngắn hạn vẫn thắt chặt, hoặc người mua sẵn sàng trả giá cao hơn cho giao hàng ngay lập tức.
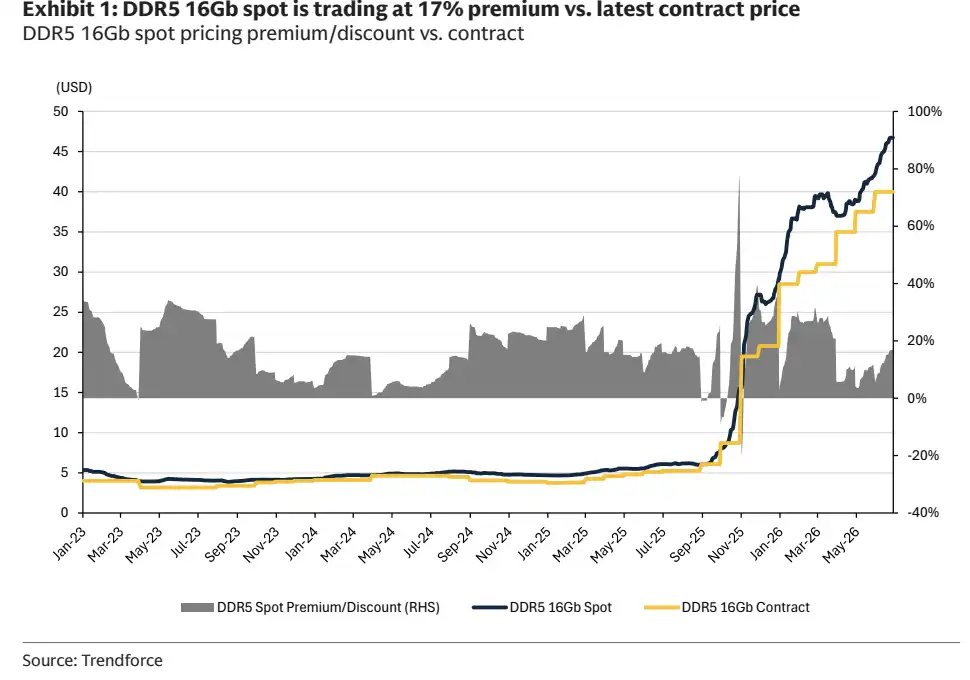
Giá giao ngay của DDR5 16Gb cao hơn 17% so với giá hợp đồng mới nhất, cho thấy giá ngắn hạn vẫn có hỗ trợ.
NAND vẫn tăng, nhưng không theo kịp giả định của Goldman Sachs về Samsung
Câu chuyện về NAND không suôn sẻ như vậy.
Goldman Sachs dẫn dự báo của TrendForce cho thấy, trong quý 3 năm 2026, giá trung bình của NAND sẽ tăng 10%-15% so với quý trước, thấp hơn mức ước tính của Goldman Sachs về mức tăng 21% của giá NAND Samsung. Kết hợp với các tuyên bố công khai trước đó của TrendForce về mức tăng mạnh của giá NAND trong quý 1 và quý 2, giá trong quý 3 vẫn tiếp tục tăng, nhưng cường độ đã yếu hơn so với giai đoạn trước.
Điều này không có nghĩa là giá NAND chuyển sang giảm, mà là mức tăng thấp hơn các giả định lợi nhuận lạc quan hơn. Đối với Samsung, nếu DRAM đúng như dự kiến và NAND thấp hơn dự kiến, mảng kinh doanh bộ nhớ vẫn đi lên, nhưng không gian điều chỉnh tăng lợi nhuận sẽ bị kéo lại một phần bởi NAND.
Bên trong NAND cũng có sự phân hóa. SSD cấp doanh nghiệp vẫn mạnh, giá eSSD trong quý 3 dự kiến tăng 18%-23% so với quý trước. Nhu cầu này được hỗ trợ bởi trung tâm dữ liệu và lưu trữ doanh nghiệp, giá có độ bền tốt hơn.
Phía tiêu dùng ôn hòa hơn. Giá eMMC/UFS dự kiến chỉ tăng 5%-10%. Các sản phẩm này chủ yếu hướng đến điện thoại thông minh, thiết bị điện tử tiêu dùng và thiết bị nhúng. Các nhà cung cấp áp dụng chiến lược tăng giá thận trọng hơn với khách hàng tiêu dùng để tránh phá vỡ thị trường cuối và sự ổn định của chuỗi cung ứng.
Đây cũng là lý do chính khiến NAND không đạt được giả định của Goldman Sachs: sản phẩm cấp doanh nghiệp tăng giá được, nhưng mức tăng giá ở phía tiêu dùng không đủ cao, kéo giảm độ co giãn của giá trung bình NAND.
Samsung vẫn được đánh giá cao, nhưng lợi ích không hoàn chỉnh như con số DRAM
Goldman Sachs duy trì xếp hạng mua đối với Samsung Electronics, với giá mục tiêu 12 tháng cho cổ phiếu phổ thông là 480.000 won Hàn Quốc. Cơ sở hỗ trợ cho nhận định này vẫn là sự tăng giá của bộ nhớ, đặc biệt là giá DRAM gần như phù hợp với dự báo của Goldman Sachs về Samsung.
Nhưng báo cáo theo dõi giá này cũng nhắc nhở thị trường rằng sự truyền dẫn lợi nhuận của các loại bộ nhớ khác nhau là không giống nhau. DRAM gần với chủ đề "tiếp tục tăng giá" hơn, trong khi NAND là "vẫn đang tăng, nhưng thấp hơn kỳ vọng lạc quan nhất".
Điều này sẽ ảnh hưởng đến nhịp độ phục hồi lợi nhuận của Samsung mà các nhà đầu tư nhìn thấy. Nếu giá thực tế trong quý 3 gần với khoảng của TrendForce hơn, mảng kinh doanh DRAM có thể tiếp tục thể hiện độ co giãn lợi nhuận mạnh; nhưng nếu NAND chỉ dừng lại ở mức tăng 10%-15%, thị trường sẽ thận trọng hơn về không gian điều chỉnh tăng của mảng kinh doanh bộ nhớ Samsung.
Ranh giới rủi ro cũng rất rõ ràng. Một khi cung cầu bộ nhớ xấu đi rõ rệt, logic tăng giá sẽ bị suy yếu; nếu biên lợi nhuận của điện thoại thông minh thu hẹp đáng kể, không gian tăng giá của bộ nhớ tiêu dùng sẽ bị hạn chế; nếu thị phần OLED di động bị mất, các mảng kinh doanh phi bộ nhớ của Samsung cũng có thể kéo giảm định giá tổng thể.
Kết luận quan trọng nhất của báo cáo này không phải là "lưu trữ tăng mạnh toàn diện", mà là sự phân hóa chi tiết hơn: trong quý 3, giá DRAM vẫn tiếp tục tăng, đặc biệt mạnh ở phía máy chủ; NAND cũng tăng, nhưng mức tăng đã hạ nhiệt. Đối với Samsung, đây vẫn là tín hiệu tích cực, chỉ là mức độ tích cực không hoàn toàn trọn vẹn như con số giá DRAM thể hiện.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan