Binance sử dụng thanh khoản của sàn chính để giao dịch cổ phiếu Mỹ, CME chuẩn bị mở giao dịch dầu 24/7, liệu mỏ neo định giá của Hyperliquid có thay đổi không?

TL;DR
· CME có kế hoạch đưa dầu thô quy mô nhỏ và vàng 1 ounce vào giao dịch 24/7, thị trường truyền thống đang lấp đầy khoảng trống quản lý rủi ro trong giờ nghỉ giao dịch.
· Binance, NYSE/ICE cũng đang thúc đẩy tài sản mã hóa hoạt động suốt ngày đêm, lợi thế "giao dịch tài sản truyền thống bất cứ lúc nào" của Hyperliquid đang được định giá lại.
· Các tài sản liên quan: HYPE, CME, ICE, BNB, cùng các sản phẩm mã hóa liên quan đến dầu thô, vàng, cổ phiếu Mỹ.
Đợt điều chỉnh gần đây của HYPE dễ bị quy cho việc mở khóa, bán tháo từ cá voi hoặc vấn đề với preIPO của SpaceX qua TradeXYZ. Nhưng nhìn trên một khung thời gian dài hơn, một vấn đề khác đang trở nên quan trọng hơn: khả năng "giao dịch tài sản truyền thống bất cứ lúc nào" mà Hyperliquid từng được thị trường khen thưởng, đang bị sao chép bởi tài chính truyền thống và các sàn giao dịch tập trung.
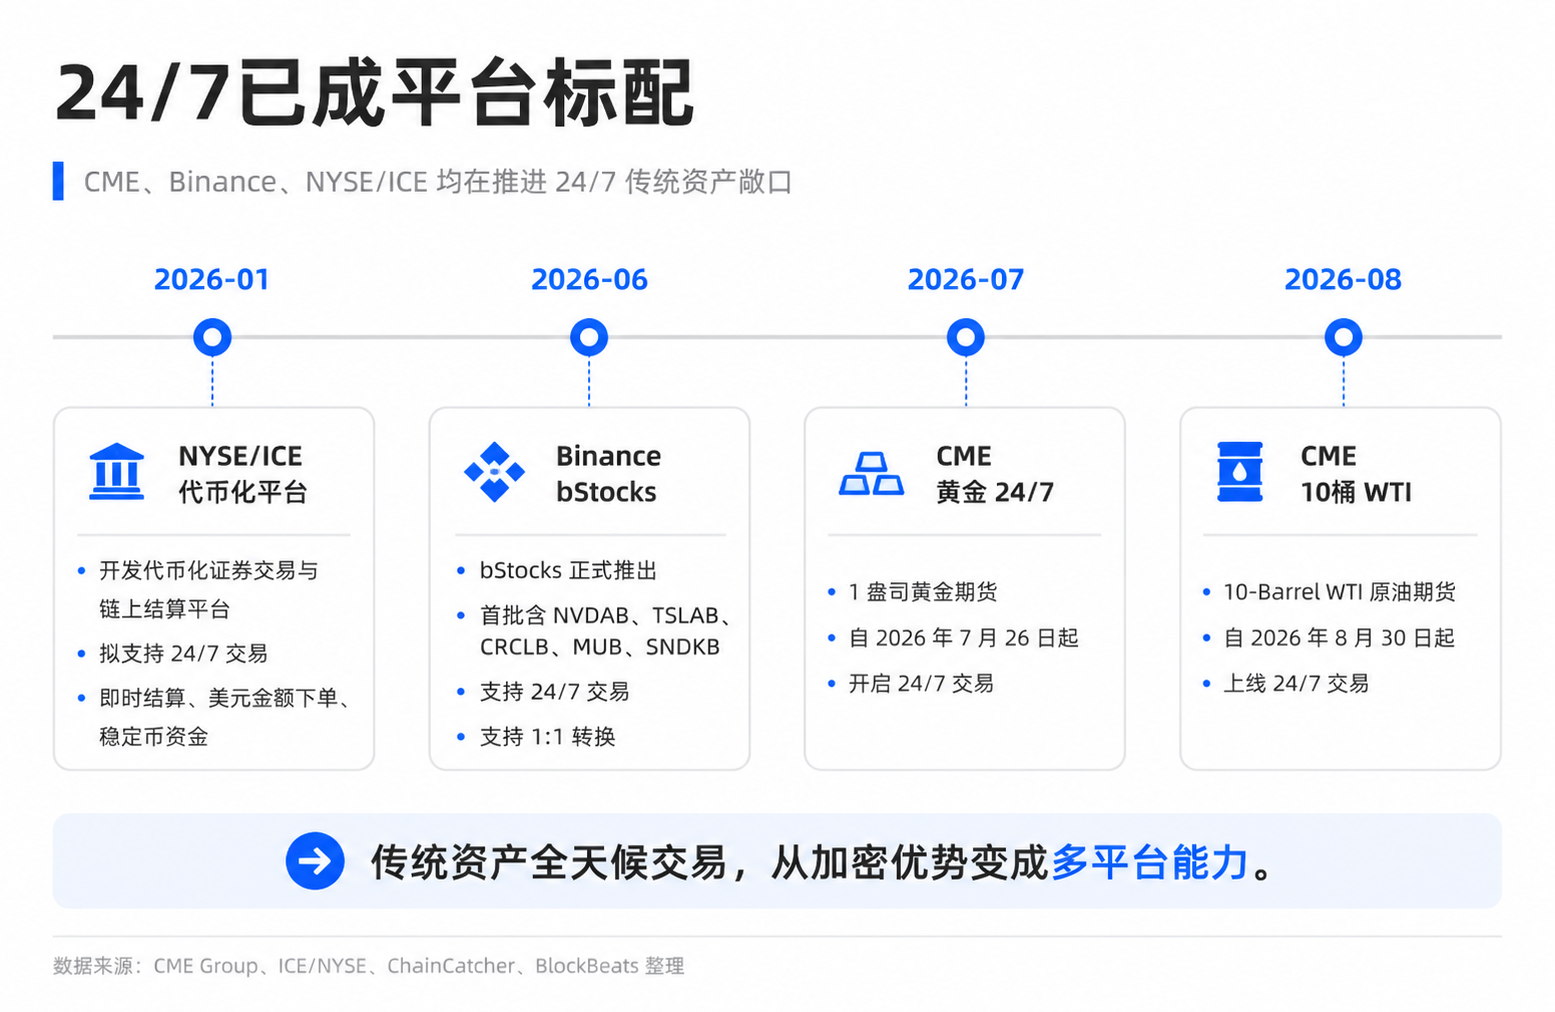
Vào ngày 11 tháng 6, CME thông báo kế hoạch ra mắt hợp đồng tương lai dầu thô WTI quy mô nhỏ giao dịch 24/7, với điều kiện được cơ quan quản lý phê duyệt, và đưa hợp đồng vàng 1 ounce hiện tại sang giao dịch suốt ngày đêm. Gần như cùng thời điểm, theo báo cáo công khai, Binance ra mắt bStocks, cho phép người dùng giao dịch cổ phiếu Mỹ mã hóa như NVDA, TSLA bằng thanh khoản từ sàn chính Binance; NYSE/ICE cũng đang phát triển nền tảng chứng khoán mã hóa 24/7 và thanh toán on-chain riêng.
Các sản phẩm này không giống nhau. CME làm hợp đồng tương lai được quản lý, Binance bStocks gần với cổng vào cổ phiếu mã hóa hơn, còn Hyperliquid làm hợp đồng vĩnh viễn on-chain. Nhưng chúng đều cạnh tranh cho cùng một nhu cầu: khi dầu thô, vàng, cổ phiếu Mỹ nghỉ giao dịch trên thị trường truyền thống, nhà giao dịch vẫn muốn ngay lập tức có được tiếp xúc hoặc phòng ngừa rủi ro.
Vì vậy, đây không phải là câu chuyện "CME đã lấy mất khối lượng giao dịch của Hyperliquid". Sản phẩm dầu thô mới của CME chưa ra mắt, giao dịch vàng 24/7 cũng phải đợi đến tháng 7, việc phân luồng thực sự vẫn cần dữ liệu giao dịch để xác nhận. Nó giống như một sự định giá lại kỳ vọng: nếu 24/7 không còn là khả năng khan hiếm độc quyền của Hyperliquid, thị trường sẽ hiểu điểm neo định giá của HYPE như thế nào?
Giao dịch 24/7 đang chuyển từ lợi thế crypto thành tiêu chuẩn nền tảng
Các nhà đầu tư thông thường có thể hiểu vấn đề đơn giản hơn: tin tức không chờ giờ mở cửa.
Các cuộc xung đột địa chính trị có thể xảy ra vào cuối tuần, giá dầu và vàng dự kiến sẽ thay đổi ngay lập tức. Báo cáo tài chính của một công ty Mỹ, cuộc điều tra quản lý hoặc sự kiện bất ngờ cũng có thể xuất hiện ngoài giờ giao dịch truyền thống. Trước đây, các nhà giao dịch hoặc phải chờ đến khi thị trường mở cửa và chấp nhận rủi ro gap, hoặc tìm công cụ thay thế để phòng ngừa rủi ro trước. Thị trường tiền mã hóa, nhờ tính chất giao dịch 24/7 tự nhiên, luôn có lợi thế trong vấn đề này.
Hyperliquid đã nắm bắt chính khoảng trống này. Nó không chỉ là một nền tảng giao dịch hợp đồng vĩnh viễn tiền mã hóa, mà còn đưa các tài sản truyền thống như cổ phiếu, dầu thô, vàng lên chuỗi. Một số thị trường HIP-3 của bên thứ ba và các sản phẩm hệ sinh thái còn mở rộng sang các tài sản sơ khai hơn. Đối với một số nhà giao dịch, Hyperliquid giống như một "cửa hàng tiện lợi rủi ro không bao giờ đóng cửa": khi thị trường chứng khoán Mỹ đóng cửa, thanh khoản hợp đồng tương lai hàng hóa kém, các hợp đồng trên chuỗi vẫn cho phép họ thể hiện quan điểm, phòng ngừa rủi ro, và thậm chí giao dịch với đòn bẩy.
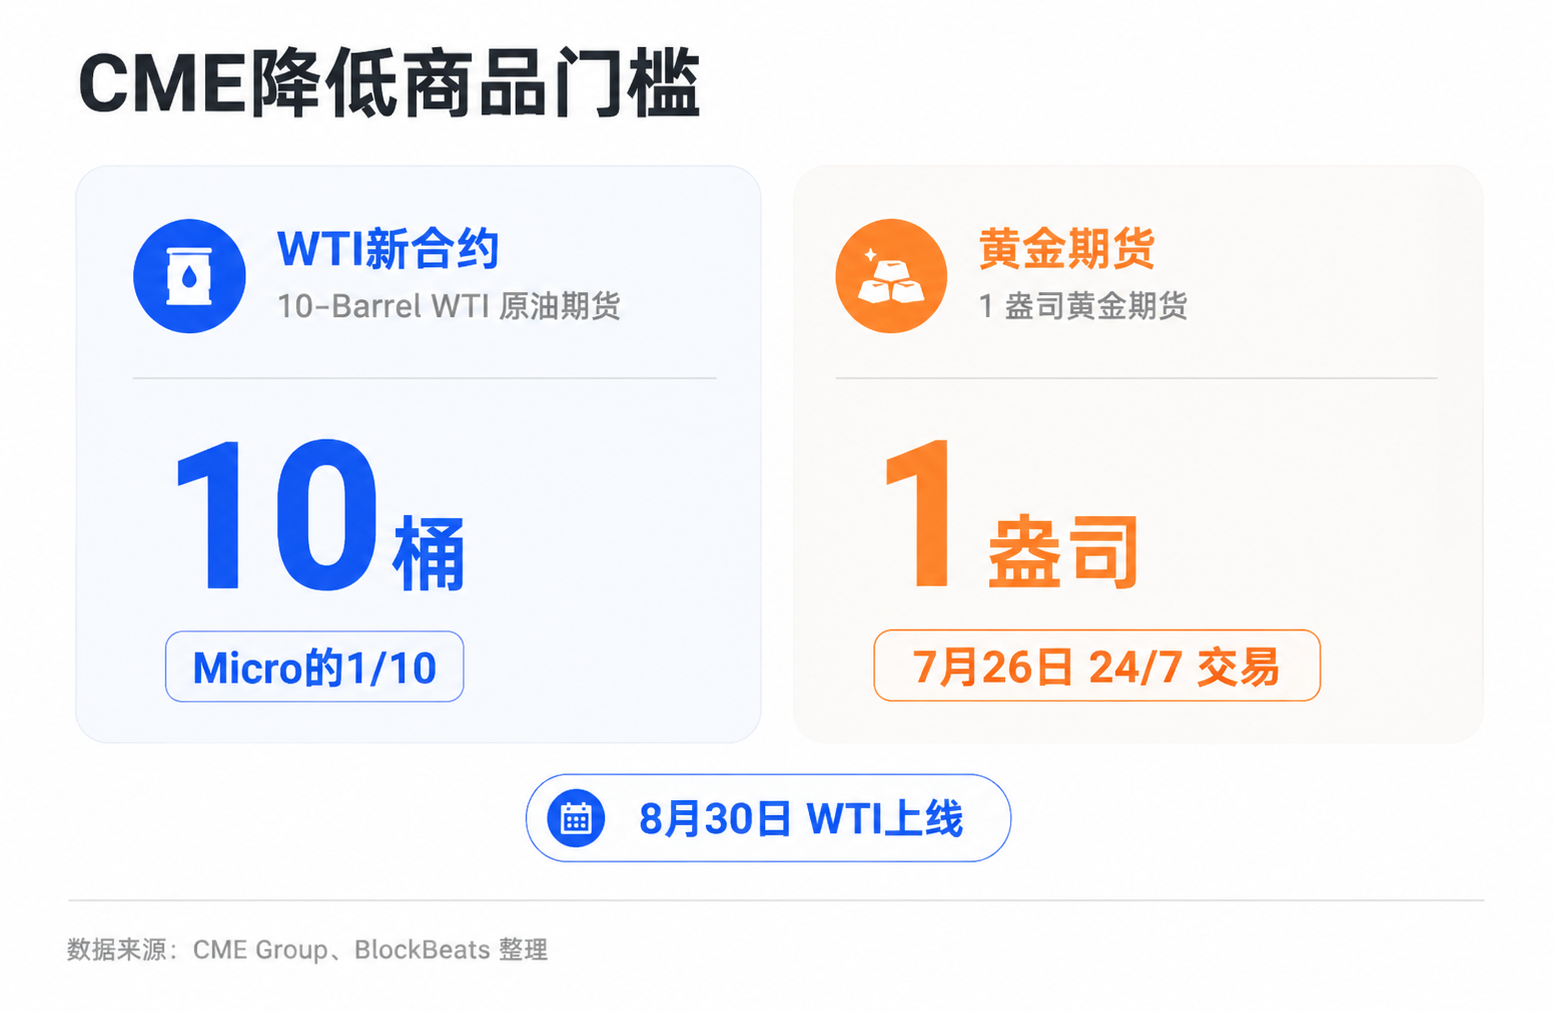
CME lần này nhắm vào chính điểm yếu này. Theo thông báo ngày 11 tháng 6 của CME, hợp đồng tương lai dầu thô WTI 10-Barrel mới có quy mô khoảng 10 thùng, bằng một phần mười so với Micro WTI hiện tại, dự kiến ra mắt vào ngày 30 tháng 8 năm 2026 và thanh toán bằng tiền mặt. Hợp đồng tương lai vàng 1 ounce hiện tại dự kiến sẽ giao dịch 24/7 từ ngày 26 tháng 7 năm 2026, cũng thanh toán bằng tiền mặt.
Cái gọi là hợp đồng tương lai quy mô nhỏ, nói một cách đơn giản là cắt các hợp đồng hàng hóa lớn thành các phần nhỏ hơn, cho phép nhà giao dịch không cần ký quỹ quá lớn và quản lý rủi ro một cách tinh tế hơn. Derek Sammann, Giám đốc toàn cầu về hàng hóa của CME, cho biết trong thông báo rằng, đối mặt với sự bất ổn địa chính trị, các nhà giao dịch cần các sản phẩm được quản lý với quy mô phù hợp, có sẵn 24 giờ một ngày, 7 ngày một tuần để quản lý rủi ro khi có tin tức.
Điểm mấu chốt của câu nói này không chỉ là "24/7", mà còn là "được quản lý" và "quy mô phù hợp". Điều trước nhắm vào các tổ chức và vốn tuân thủ, điều sau hạ thấp rào cản tham gia. CME không nhất thiết phải sao chép đòn bẩy cao và trải nghiệm trên chuỗi của Hyperliquid, mà muốn cung cấp một loại tiếp xúc 24/7 khác: truyền thống hơn, tuân thủ hơn, dễ được hệ thống tài chính hiện tại chấp nhận hơn.
CME, Binance, NYSE cùng nhắm vào một nhu cầu
Các sản phẩm mà CME, Binance và NYSE/ICE đưa ra có hình thức khác nhau, nhưng chúng cùng sao chép một lợi thế mà Hyperliquid dễ dàng giải thích nhất trên thị trường: khả năng giao dịch tài sản truyền thống ngoài giờ giao dịch.
CME tập trung vào hàng hóa. Dầu thô và vàng vốn là tài sản cốt lõi của giao dịch vĩ mô toàn cầu, căng thẳng địa chính trị càng cao, nhu cầu quản lý rủi ro ngoài giờ giao dịch càng mạnh. Đối với các tổ chức truyền thống, nếu CME có thể cung cấp thanh khoản đủ sâu vào ban đêm và cuối tuần, họ có thể không cần phải lên các nền tảng hợp đồng vĩnh viễn trên chuỗi để chịu thêm rủi ro tuân thủ, lưu ký và vận hành.
Điểm nhấn của Binance là token hóa cổ phiếu Mỹ. Theo các báo cáo công khai, bStocks đợt đầu bao gồm NVDAB, TSLAB, CRCLB, MUB, SNDKB, v.v., nhấn mạnh giao dịch 24/7, chuyển đổi 1:1 và hỗ trợ tự quản lý. Cần phân biệt rõ bStocks với các sản phẩm cổ phiếu khác của Binance; bStocks gần với cổng token hóa cổ phiếu hơn, không nên nhầm lẫn với hợp đồng vĩnh cửu cổ phiếu.
Cổ phiếu token hóa có thể hiểu là "phiên bản trên chuỗi của chứng chỉ cổ phiếu", khác với hợp đồng vĩnh cửu tổng hợp của Hyperliquid. Hợp đồng vĩnh cửu tổng hợp giống như hợp đồng giao dịch biến động giá, nhà giao dịch không nắm giữ cổ phiếu thực. Cổ phiếu token hóa cố gắng neo giá sát hơn với tài sản thực và tăng cường niềm tin thông qua cơ chế chuyển đổi.
Hướng đi của NYSE/ICE giống như cơ sở hạ tầng nền tảng hơn. ICE/NYSE thông báo vào tháng 1 năm nay rằng họ đang phát triển nền tảng giao dịch chứng khoán token hóa và thanh toán trên chuỗi, dự kiến hỗ trợ giao dịch 24/7, thanh toán tức thời, đặt lệnh bằng USD và chuyển tiền bằng stablecoin, cần được cơ quan quản lý phê duyệt. Nếu hướng đi này thành hiện thực, các sàn giao dịch truyền thống không chỉ kéo dài thời gian giao dịch mà còn chuyển một phần logic thanh toán và giao dịch của thị trường chứng khoán sang hình thức gần với trải nghiệm trên chuỗi hơn.
Ba thứ này không thể đánh đồng trực tiếp. Hợp đồng tương lai CME có ký quỹ, thanh lý và khung quản lý; Binance bStocks giống như cổng token hóa cổ phiếu trong sàn giao dịch tập trung; Hợp đồng vĩnh cửu Hyperliquid thiên về đòn bẩy cao, ký quỹ trên chuỗi và đầu cơ hoặc phòng ngừa rủi ro nhanh. Người dùng, quản lý rủi ro, đòn bẩy, yêu cầu KYC của chúng đều khác nhau.
Nhưng việc thị trường định giá lại không yêu cầu chúng phải hoàn toàn giống nhau. Chỉ cần chúng bao phủ một phần nhu cầu tương tự, câu chuyện của Hyperliquid sẽ thay đổi. Câu chuyện trước đây là: nếu bạn muốn giao dịch dầu thô, vàng, tiếp xúc với cổ phiếu Mỹ bất kỳ lúc nào, hợp đồng vĩnh cửu trên chuỗi là một trong những cổng trực tiếp nhất. Câu chuyện bây giờ trở thành: bạn vẫn có thể đến Hyperliquid, nhưng cũng có thể chọn CME, Binance, và trong tương lai thậm chí có thể chọn nền tảng token hóa của NYSE.
Hyperliquid cần chứng minh nhà giao dịch muốn ở lại
Đối với những người ủng hộ Hyperliquid, động thái của CME và Binance tất nhiên không có nghĩa là thay thế hoàn toàn. Sức hấp dẫn của hợp đồng vĩnh cửu trên chuỗi không chỉ đến từ giao dịch 24/7.
Lợi thế của Hyperliquid bao gồm đòn bẩy cao, tự quản lý, tốc độ trên chuỗi, văn hóa giao dịch và mạng lưới thanh khoản đã hình thành. Đối với các nhà giao dịch bản địa tiền điện tử và một phần vốn đầu cơ tần suất cao, ít KYC hơn, niêm yết nhanh hơn, sử dụng ký quỹ linh hoạt hơn, đây là những trải nghiệm mà các sàn giao dịch truyền thống khó sao chép. Ngay cả khi CME cung cấp dầu thô và vàng 24/7, cũng sẽ không khiến tất cả các nhà giao dịch sẵn sàng chấp nhận rủi ro trên chuỗi và theo đuổi đòn bẩy cao hơn ngay lập tức di chuyển.
Tính thanh khoản tự nó cũng tạo ra quán tính. Nơi các trader đổ về không chỉ phụ thuộc vào thông số sản phẩm, mà còn vào độ sâu, độ trượt giá, phí giao dịch, đòn bẩy khả dụng và thanh khoản đối ứng. Nếu Hyperliquid đã có độ sâu thị trường đủ lớn trên một số hợp đồng nhất định, các sản phẩm tuân thủ mới chưa chắc đã giành được khối lượng giao dịch ngay lập tức. Đặc biệt trong giai đoạn đầu, liệu giao dịch đêm và cuối tuần trên CME có thực sự sôi động hay không vẫn cần chờ dữ liệu giao dịch thực tế, chứ không chỉ dựa vào thông báo sản phẩm.
Áp lực cũng đến từ chính điều này: Hyperliquid không thể chỉ dựa vào câu nói "chúng tôi hoạt động 24/7" để chứng minh tính khan hiếm của việc tiếp cận tài sản truyền thống. Nó cần chứng minh rằng, ngay cả khi các nền tảng khác cũng giao dịch suốt ngày đêm, các trader vẫn sẵn sàng để lại vị thế, ký quỹ và khối lượng giao dịch tại đây.
Điều này sẽ tác động đến logic định giá của HYPE. Một số nhà đầu tư thường hiểu HYPE như một tài sản nền tảng giao dịch liên quan đến khối lượng giao dịch và phí giao dịch: giao dịch càng nhiều, phí càng cao, nguồn vốn mà giao thức dùng để mua lại HYPE càng mạnh, và token càng dễ có được câu chuyện hỗ trợ dòng tiền. Vòng tuần hoàn phí giao dịch và mua lại này là lý do quan trọng khiến HYPE khác biệt so với nhiều token chỉ dựa trên câu chuyện thuần túy trong quá khứ.
Động thái của CME, Binance, NYSE/ICE trong ngắn hạn có thể không thay đổi doanh thu thực tế của Hyperliquid, nhưng sẽ thay đổi kỳ vọng của thị trường về tăng trưởng doanh thu trong tương lai. Sự điều chỉnh của HYPE có thể được giải thích bởi nhiều yếu tố, bao gồm mở khóa, hành vi của cá voi, khẩu vị rủi ro tổng thể và kỳ vọng cạnh tranh, không thể đơn giản cho là do sản phẩm mới của CME. Nhưng khi các đối thủ cạnh tranh bắt đầu bổ sung khả năng giao dịch 24/7, thị trường tự nhiên sẽ đặt câu hỏi: liệu tăng trưởng khối lượng giao dịch hợp đồng vĩnh viễn tài sản truyền thống trong tương lai có còn chuyển hóa suôn sẻ thành phí giao dịch và mua lại như trước đây hay không?
Đây cũng là lý do vòng thảo luận này giống như một sự định giá lại kỳ vọng, hơn là kiểm chứng hiệu suất. Hợp đồng dầu thô mới của CME vẫn chưa ra mắt, và việc di chuyển người dùng giữa bStocks của Binance và hợp đồng vĩnh viễn cổ phiếu của Hyperliquid cũng chưa có dữ liệu rõ ràng. Điều có thể xác nhận ngay bây giờ là tính "duy nhất" của Hyperliquid trong việc tiếp cận tài sản truyền thống đang giảm dần; điều chưa thể xác nhận là mức độ ảnh hưởng này sẽ biến thành sự sụt giảm khối lượng giao dịch thực tế đến đâu.
Tháng 7 và tháng 8 sẽ đưa ra đợt kiểm chứng đầu tiên
Điều thực sự đáng xem tiếp theo không phải là nền tảng nào ghi "24/7" trong thông báo, mà là liệu có khối lượng giao dịch và độ sâu thực tế trong giờ nghỉ giao dịch hay không.
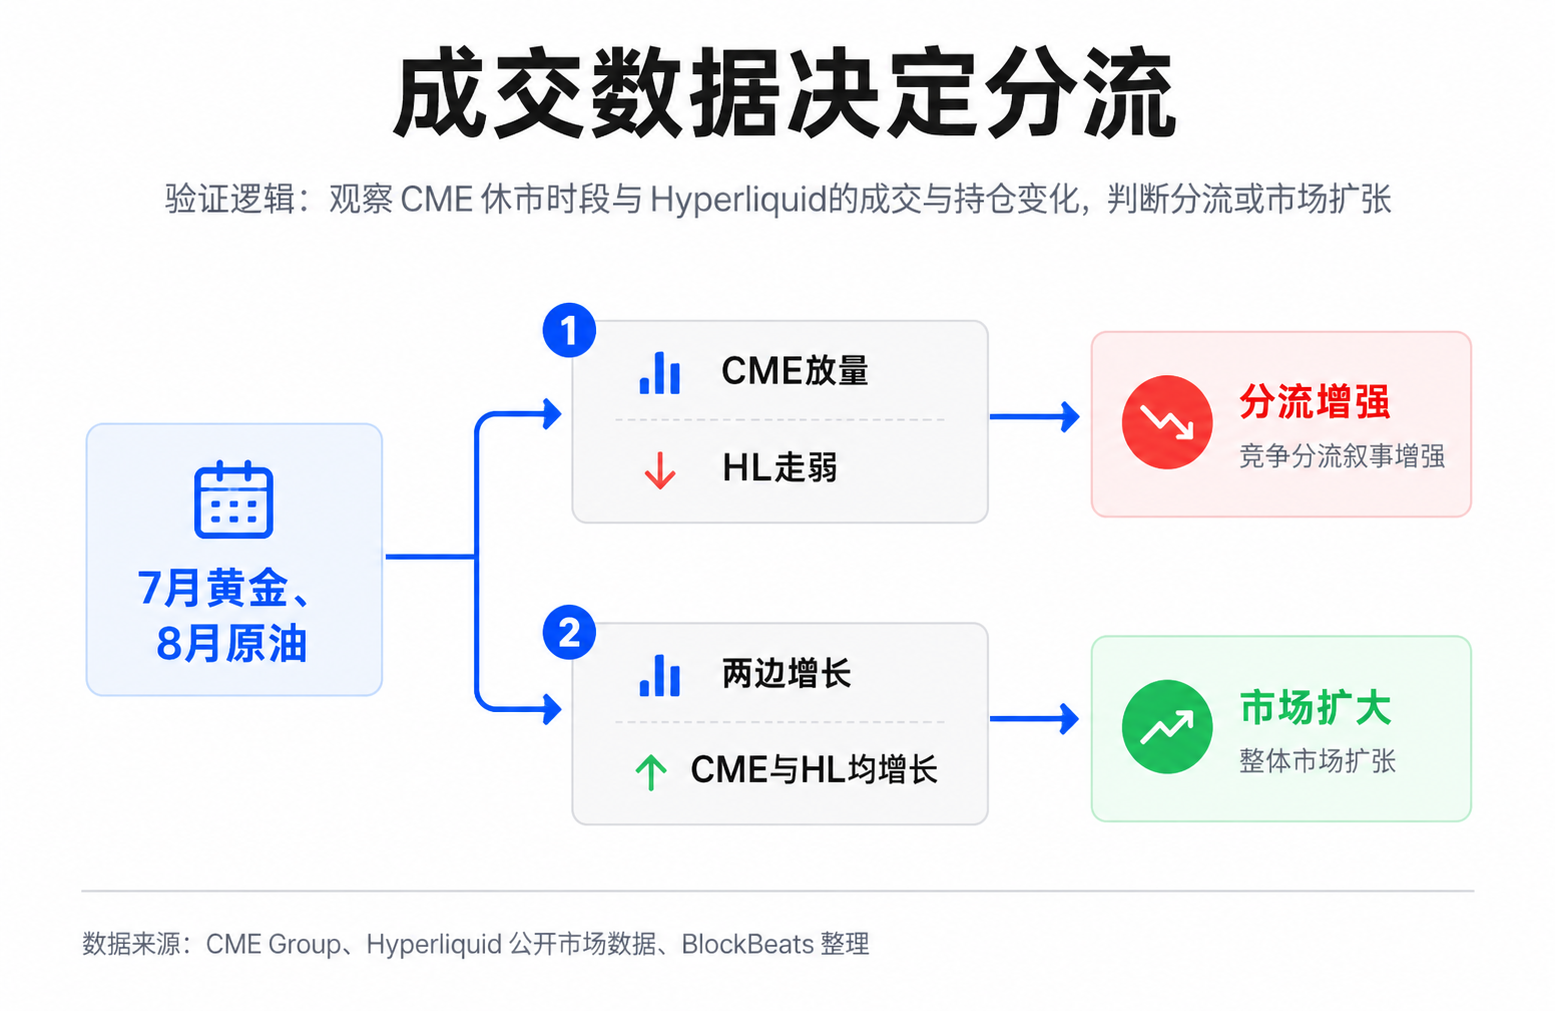
Hợp đồng tương lai vàng 1 ounce của CME dự kiến bắt đầu giao dịch 24/7 từ ngày 26 tháng 7 năm 2026, và hợp đồng tương lai dầu thô WTI 10 thùng mới dự kiến ra mắt vào ngày 30 tháng 8 năm 2026. Hai mốc thời gian này sẽ cung cấp cho thị trường những mẫu kiểm chứng đầu tiên: liệu khối lượng giao dịch đêm và cuối tuần có đủ sôi động, chênh lệch giá có đủ hẹp, và liệu các tổ chức và trader chuyên nghiệp có thực sự chuyển việc quản lý rủi ro trở lại hệ thống hợp đồng tương lai được quản lý hay không.
Đối với Hyperliquid, chỉ số quan sát trực tiếp hơn là khối lượng giao dịch, khối lượng hợp đồng mở và đóng góp phí giao dịch từ các hợp đồng vĩnh viễn của hàng hóa và cổ phiếu tương ứng. Nếu khối lượng giao dịch vàng CME và dầu thô mới bắt đầu tăng, trong khi khối lượng giao dịch và hợp đồng mở của thị trường tương ứng trên Hyperliquid suy yếu cùng kỳ, thì câu chuyện về sự cạnh tranh và phân luồng sẽ trở nên mạnh mẽ hơn; nếu cả hai đều tăng trưởng, điều đó cho thấy giao dịch 24/7 có thể đang mở rộng tổng thể thị trường, thay vì chỉ đơn giản chuyển từ on-chain sang off-chain.
Điểm mấu chốt của HYPE cũng nằm ở đây. Việc mở khóa và giao dịch của các nhà đầu tư lớn có thể ảnh hưởng đến giá ngắn hạn, nhưng định giá dài hạn vẫn phải dựa vào việc nền tảng có thể liên tục tạo ra phí giao dịch và chuyển đổi phí đó thành mua lại hay không. Miễn là khối lượng giao dịch và cường độ mua lại có thể bù đắp áp lực từ nguồn cung mới và tâm lý thị trường, thì kỳ vọng cạnh tranh không nhất thiết sẽ trở thành tổn hại mang tính xu hướng. Ngược lại, nếu tăng trưởng của các hợp đồng vĩnh viễn tài sản truyền thống chậm lại, trong khi tính thanh khoản 24/7 của các nền tảng bên ngoài bắt đầu hình thành, thì định giá thị trường đối với HYPE sẽ chuyển từ "token của nền tảng giao dịch tăng trưởng cao" sang kỳ vọng dòng tiền thận trọng hơn.
Hiện tại vẫn chưa phải lúc để đưa ra kết luận về Hyperliquid. Một cách nói chính xác hơn là, nhu cầu mà nó đã tạo ra và xác thực đang được các nền tảng tài chính lớn hơn công nhận và sao chép. Dữ liệu của vòng tiếp theo sẽ quyết định liệu sự định giá lại này chỉ dừng lại ở cấp độ câu chuyện, hay sẽ tiếp tục lan truyền đến doanh thu và giá token.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan