Phân Tích Dự Liệu: Sự Chênh Lệch Về Thanh Khoản Dầu Thô giữa Hyperliquid và CME là Bao Nhiêu?
原文标题:432 小时的 Hyperliquid 原油市场数据:与 CME WTI 期货的微观结构比较
原文来源:Castle Labs
原文编译:Golem,Odaily 星球日报
编者按:本文系统性研究了 Hyperliquid 和 CME 在工作日和周末时段原油合约交易数据的差异,并得出了一些重要结论。目前来看,Hyperliquid 在流动性深度或滑点等绝对指标上确实无法与 CME 相媲美,整体流动性不到 1%,这与 RWA 交易平台的主要用户仍是加密原生散户有关。
Hyperliquid 的不同之处在于,周末时段 Hyperliquid 上的原油合约交易规模明显增长。这表明周末除了有投机需求的散户外,那些想要在周一之前获得原油交易敞口、进行套期保值操作的交易员也在 Hyperliquid 上交易。并且这样的趋势越来越明显,使 Hyperliquid 已经具备了大宗商品的价格发现能力。
但针对机构投资者,相比 CME,Hyperliquid 平台高昂的交易成本仍是其在大宗商品交易领域扩张的主要障碍。若是 Hyperliquid 不尽早完善自己具备处理机构级订单的能力,那它只能是传统交易员周末的临时交易场所,最后只能成为传统金融版图上的微小补充。以下为原文内容:
研究方法论与数据来源
本分析通过两项研究评估原油市场的微观结构,分别涵盖了工作日和周末的市场,并利用来自两个交易场所的逐笔成交数据,分别是 Hyperliquid 的 xyz:CL 永续合约和芝加哥商品交易平台(CME)的 CLJ6(2026 年 4 月 NYMEX WTI 原油期货)合约。
CME 数据来源于 Databento 交易数据源,该数据源捕获的是逐笔成交数据,而非订单簿快照。因此,CME 的所有深度和滑点估计均基于实际成交量,而非报价深度。Hyperliquid 数据来源于 Hyperliquid 公开的 S3 数据库,其中包含完整的链上成交记录。
Do đó, cả hai sàn giao dịch đều dựa trên phân tích dựa trên khối lượng giao dịch thực tế. Tất cả dữ liệu sâu được đại diện cho tính thanh khoản rõ ràng, nghĩa là khối lượng giao dịch trong một khoảng thời gian 5 phút xung quanh giá trung bình trọng số theo khối lượng (VWAP) cụ thể, chứ không phải là độ sâu tĩnh trên sổ lệnh.
Chu kỳ Nghiên cứu và Bối cảnh Thị trường
Chu kỳ nghiên cứu từ ngày 27 tháng 2 năm 2026 đến ngày 16 tháng 3 năm 2026, thời kỳ này rơi vào giai đoạn căng thẳng địa chính trị khi Iran tiến hành cuộc tấn công vào ngày 28 tháng 2 năm 2026.
· Giá đóng cửa thị trường trước tấn công: Là ngày cuối cùng trước sự kiện tấn công diễn ra.
· Mở cửa ngày thứ Hai: Thị trường mở cửa với áp lực lớn, giá cổ phiếu CME tăng mạnh trên khoảng cách lớn, trong khi thị trường Hyperliquid xyz:CL bị hạn chế bởi biên độ khám phá.
· Các cuối tuần tiếp theo: Do giá dầu duy trì ở mức cao, biến động thị trường dẫn đến khối lượng giao dịch dầu trên nền tảng Hyperliquid duy trì ở mức cao.
xyz:CL đã được ra mắt vào đầu năm 2026, điều này có nghĩa là giai đoạn quan sát ba cuối tuần này bao gồm giai đoạn trước khi thị trường Hyperliquid trở nên chín muồi. Nhận thấy xu hướng bao gồm cải thiện về sâu lớp thanh khoản, tăng khối lượng giao dịch và tăng số lượng người dùng, một phần phản ánh sự chín chắn của thị trường. Nhưng chúng tôi tin rằng hiện tại các nền tảng giao dịch trên chuỗi không thể sánh kịp với các nền tảng giao dịch truyền thống về mức sâu lớp thanh khoản hoặc slippage.
Mục tiêu nghiên cứu của chúng tôi là theo dõi xu hướng hướng dẫn: sự biến đổi của giá giữa hai bên có đang thu hẹp lại không, tốc độ thu hẹp là bao nhiêu, và trong điều kiện nào việc thu hẹp diễn ra.
Phân tích Dữ liệu
Phân tích dữ liệu được chia thành hai phần theo thời gian:
· Thời gian trong tuần làm việc: Bao gồm toàn bộ chu kỳ ba tuần, so sánh sâu lớp thanh khoản, slippage giữa Hyperliquid và CME trong thời gian làm việc, cũng như phần trăm giá off-market giao dịch giữa hai nền tảng giao dịch. Đối với Hyperliquid, chúng tôi cũng phân tích tỷ lệ lãi suất cơ cấu của họ trong suốt chu kỳ thời gian.
· Thời gian cuối tuần: Trong khoảng thời gian xác định, bao gồm ba cuối tuần, chúng tôi phân tích quá trình xác định giá cũng như sai lệch khoảng giá mở cửa của Hyperliquid so với CME.
Phân Tích Dữ Liệu Theo Giờ Hành Chính
Phân tích này bao gồm một khoảng thời gian ba tuần đầy đủ, tập trung vào các khoảng thời gian mà cả hai sàn giao dịch hoạt động cùng một lúc.
Độ sâu thanh khoản được đo lường bằng lượng giao dịch đô la trong khoảng thời gian 5 phút xung quanh giá trung bình trọng số cục bộ (VWAP) ±2, ±3 và ±5 điểm cơ bản, và được tổng hợp thành giá trị trung vị cho tất cả các khoảng thời gian vào giờ hành chính. Như đã mô tả, điều này phản ánh lượng giao dịch trong khoảng thời gian đó, chứ không phải là độ sâu thanh khoản tồn tại tại đơn giá trút lệnh. Phương pháp này có thể làm giảm ước lượng về độ sâu thanh khoản của CME và Hyperliquid.
Slippage thi hành được ước lượng bằng sổ đặt lệnh tổng hợp được sắp xếp theo giá thực hiện. Trong mỗi khoảng thời gian 5 phút, các giao dịch thực hiện theo lệnh mua được sắp xếp theo giá tăng dần (mô phỏng lệnh bán), và lệnh bán được thực hiện theo thứ tự cho đến khi đạt được quy mô đơn hàng mục tiêu. Giá đạt được được xác định là giá thấp nhất trong khoảng thời gian đó (đại diện cho giá bán tốt nhất khi đơn đặt hàng tới). Slippage được tính bằng sự chênh lệch giữa giá trung bình trọng số cục bộ (VWAP) của giao dịch và giá đạt được, trong đơn vị điểm cơ bản. Phương pháp này được áp dụng cho các quy mô đơn hàng từ 10,000 đô la đến 1,000,000 đô la.
Chênh lệch cơ bản giữa Hyperliquid và CME trong giờ hành chính: Theo dõi sự chênh lệch giá có dấu trong mỗi khung thời gian 5 phút vào giờ hành chính giữa giá trung bình trọng số cục bộ của Hyperliquid và giá mới nhất của CME. Điều này có thể phản ánh bất kỳ áp lực giá cấu trúc hoặc giảm giá xuất hiện trên Hyperliquid so với giá tham chiếu của CME trong khoảng thời gian hoạt động tích cực. Giá trung bình trọng số cục bộ của Hyperliquid được tính dựa trên giá trung bình cân đối của mỗi giao dịch trong mỗi khung thời gian 5 phút, chứ không phải là giá trích dẫn trực tiếp từ sổ đặt lệnh thời gian thực.
Tỷ lệ thanh toán cấp vốn của Hyperliquid được tính theo giờ, với tỷ lệ thanh toán cấp vốn được biểu diễn trong điểm cơ bản mỗi giờ.
Phân Tích Dữ Liệu Theo Thời Gian Cuối Tuần
Phân tích này tập trung vào ba khoảng thời gian nghỉ cuối tuần khác nhau của CME:
· W1: Từ ngày 28 tháng 2 năm 2026 đến ngày 1 tháng 3 năm 2026
· W2: Từ ngày 7 tháng 3 năm 2026 đến ngày 8 tháng 3 năm 2026
· W3: Từ ngày 14 tháng 3 năm 2026 đến ngày 15 tháng 3 năm 2026
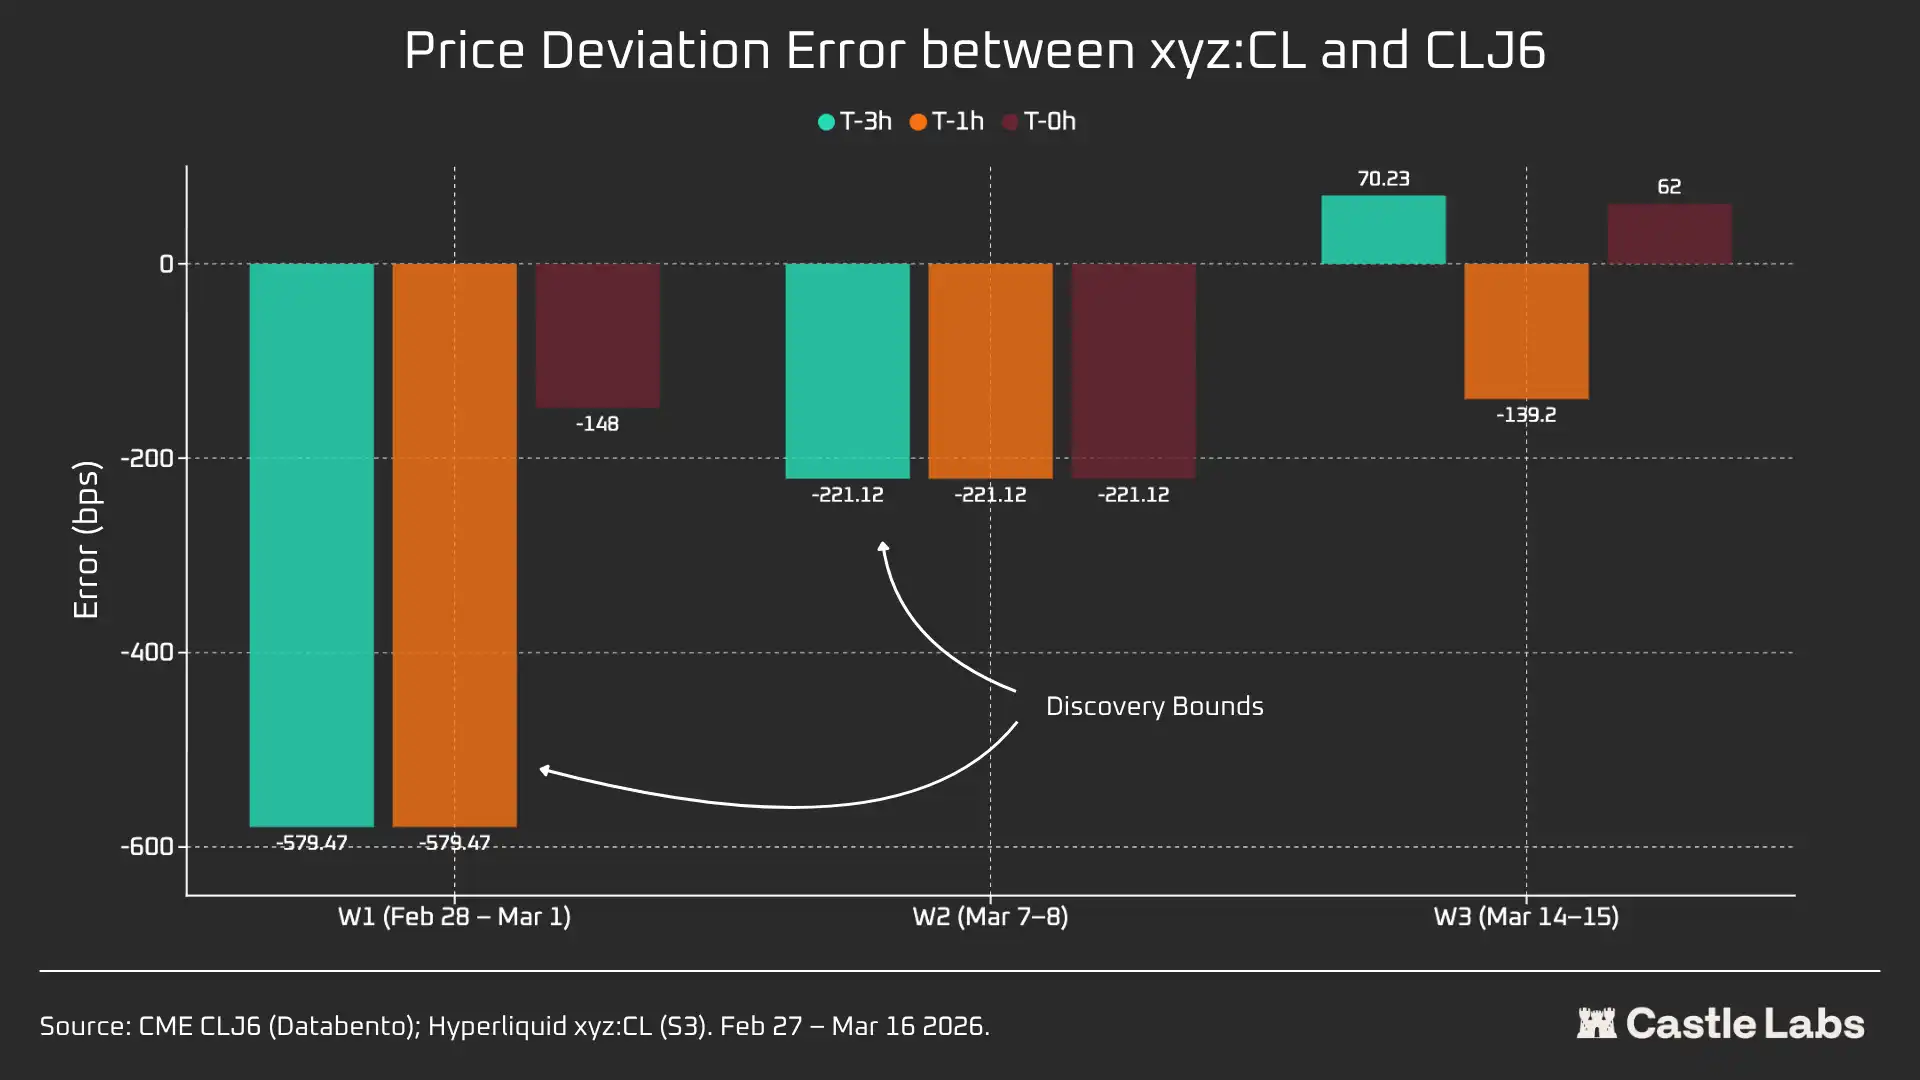
Trong W1 và W2, hợp đồng vĩnh viễn của Hyperliquid bị hạn chế, vì vậy giá đánh dấu không thể vượt ra khỏi "Ranh giới Hạn Chế Phạm vi" (DB). Khi giá trị dự báo bị đóng băng (ví dụ: khi thị trường tham chiếu chính (CME) đóng cửa và nguồn dữ liệu giá đứng tạm ngừng cập nhật), giao thức thực tế hạn chế giá trong một khoảng giá hẹp.
Đối với mỗi cửa sổ cuối tuần, chúng tôi sẽ báo cáo các chỉ số dữ liệu chính của Hyperliquid xyz:CL, bao gồm giá cả, khối lượng giao dịch và số lần giao dịch. Để đo lường sai lệch giá mở cửa thứ Hai, mỗi cuối tuần, chúng tôi sẽ đo lường chênh lệch giá giữa Hyperliquid và CME tại ba điểm tham chiếu:
3 giờ trước khi CME mở cửa lại 1 giờ trước khi CME mở cửa lại Giờ mở cửa CME (T=0)
Mọi chênh lệch giá đều được tính bằng điểm cơ bản, giá trị dương biểu thị Hyperliquid cao hơn giá mở cửa của CME, giá trị âm biểu thị chiết khấu.
Phân Tích Số Liệu
Phần này đầu tiên thực hiện phân tích, so sánh thanh khoản của thị trường dầu thô Hyperliquid xyz:CL HIP-3 với NYMEX CLJ6 trong khoảng thời gian trùng với ngày làm việc.
Độ Sâu Thanh Khoản: Dưới 1% so với CME
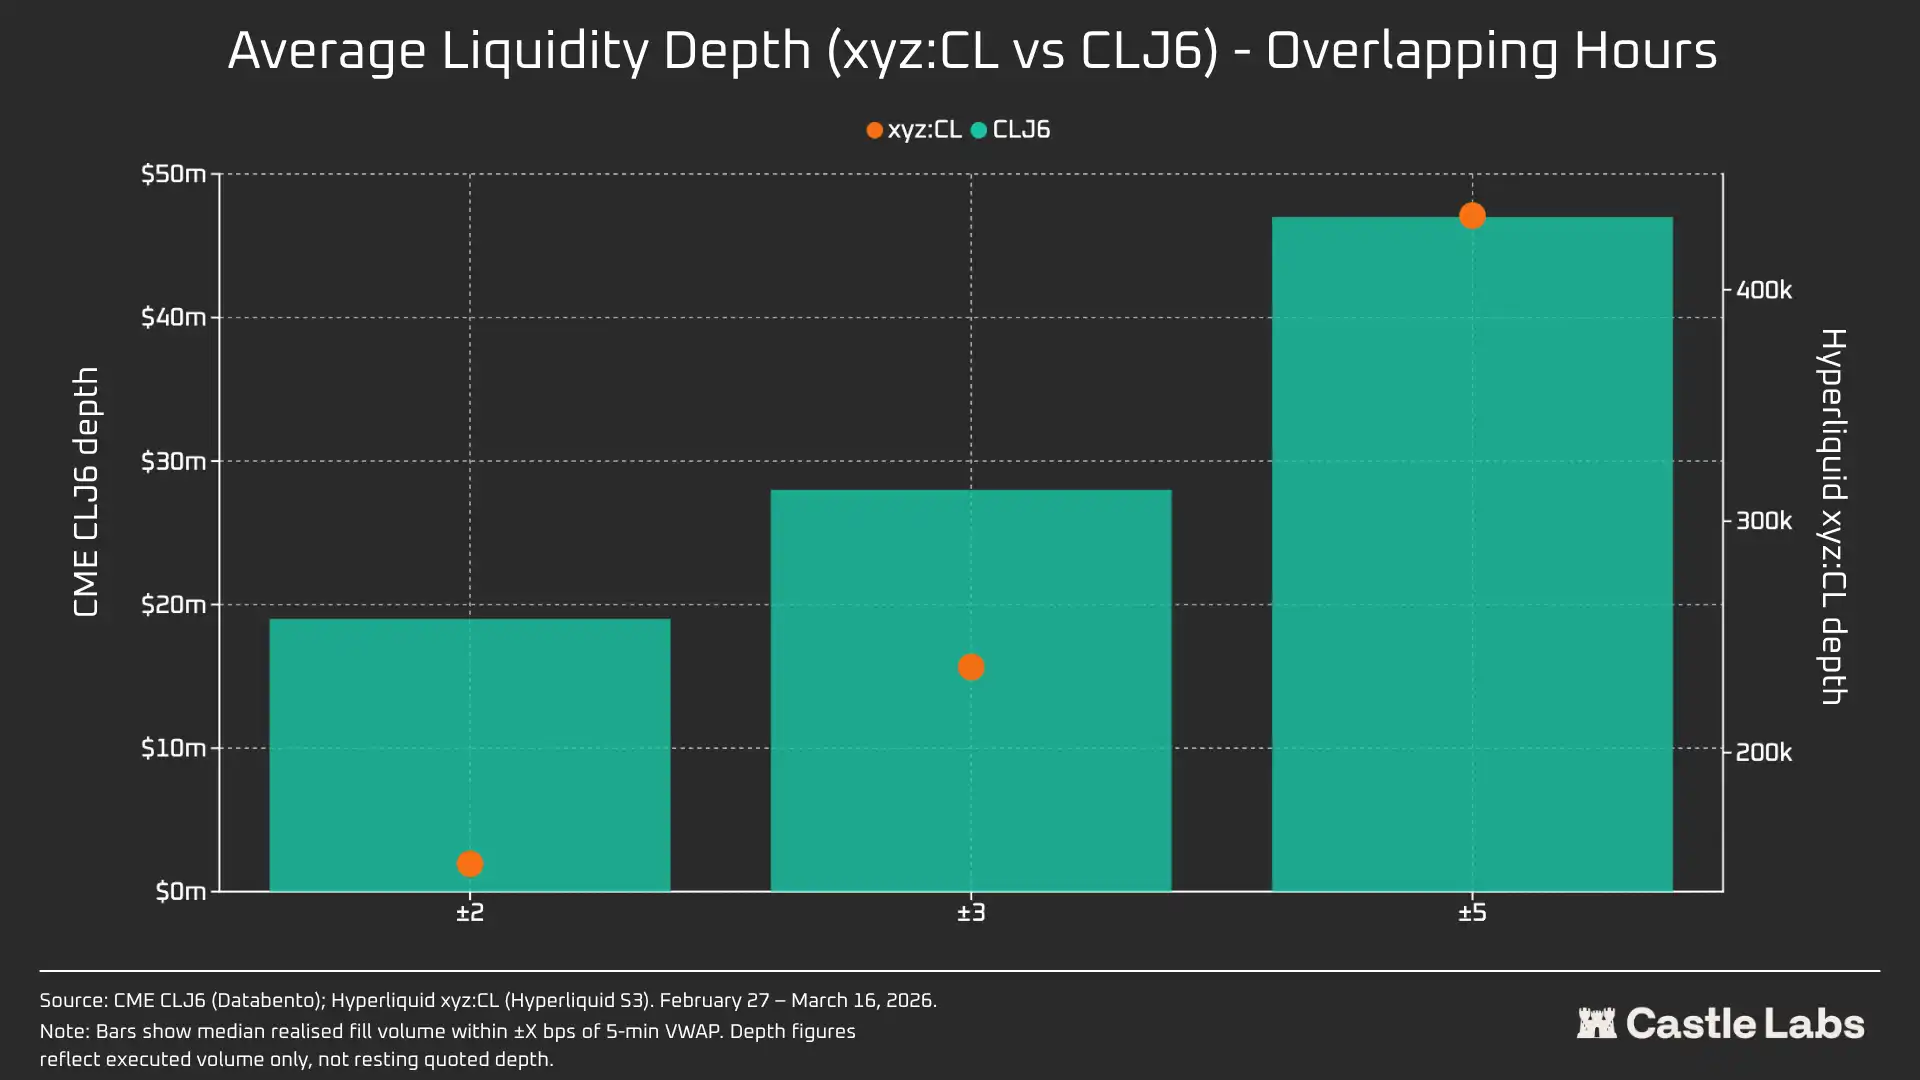
Không có nghi ngờ gì, tình trạng thanh khoản trên nền tảng giao dịch trên chuỗi khác biệt hoàn toàn so với CME. Độ sâu thanh khoản trung bình của CL trên Hyperliquid không đến 1% so với CLJ6, và độ sâu thanh khoản tại mỗi khoảng giá trị giống nhau (khi cách biệt ±5 bps đạt 109 lần). Trên phạm vi khoảng giữa giá trị trung bình ±2 bps, độ sâu có thể thực thi của CME là 19 triệu USD, còn của Hyperliquid chỉ là 15.2 nghìn USD, chênh lệch đến 125 lần.
Xét đến tính mới mẻ của thị trường CL trên Hyperliquid cũng như sự khác biệt trong người dùng mục tiêu, kết quả này không gây ngạc nhiên. Giá trị chính của nền tảng giao dịch trên chuỗi nằm ở việc cung cấp một kênh giao dịch không cần phép cho những người dùng trước đây thường bị các tổ chức như CME loại trừ.
Tuy nhiên, với việc tăng trưởng trong lượng giao dịch cuối tuần trên các nền tảng như Hyperliquid, sự nhận thức về những nền tảng này đã bắt đầu thay đổi, sự quan tâm của các nhà đầu tư tổ chức vào việc đối phó vị thế ngoại giờ ngày càng tăng, do đó, việc tạo ra môi trường thị trường phù hợp cho nhà đầu tư truyền thống và cá nhân trở nên quan trọng hơn.
Đối với nhà giao dịch lẻ với khối lượng giao dịch là 1 nghìn USD, sự chênh lệch chi phí này không đáng kể. Tuy nhiên, đối với các nhà đầu tư tổ chức với khối lượng giao dịch trên 100 triệu USD, chi phí giao dịch trên chuỗi của CL (cũng như hầu hết các thị trường khác) vẫn là khá khó chịu.
Trong thực tế, sự khác biệt cốt lõi của nhóm người dùng hiện ra ở kích thước giao dịch trung vị trong những khung giờ trùng nhau trên thị trường này.
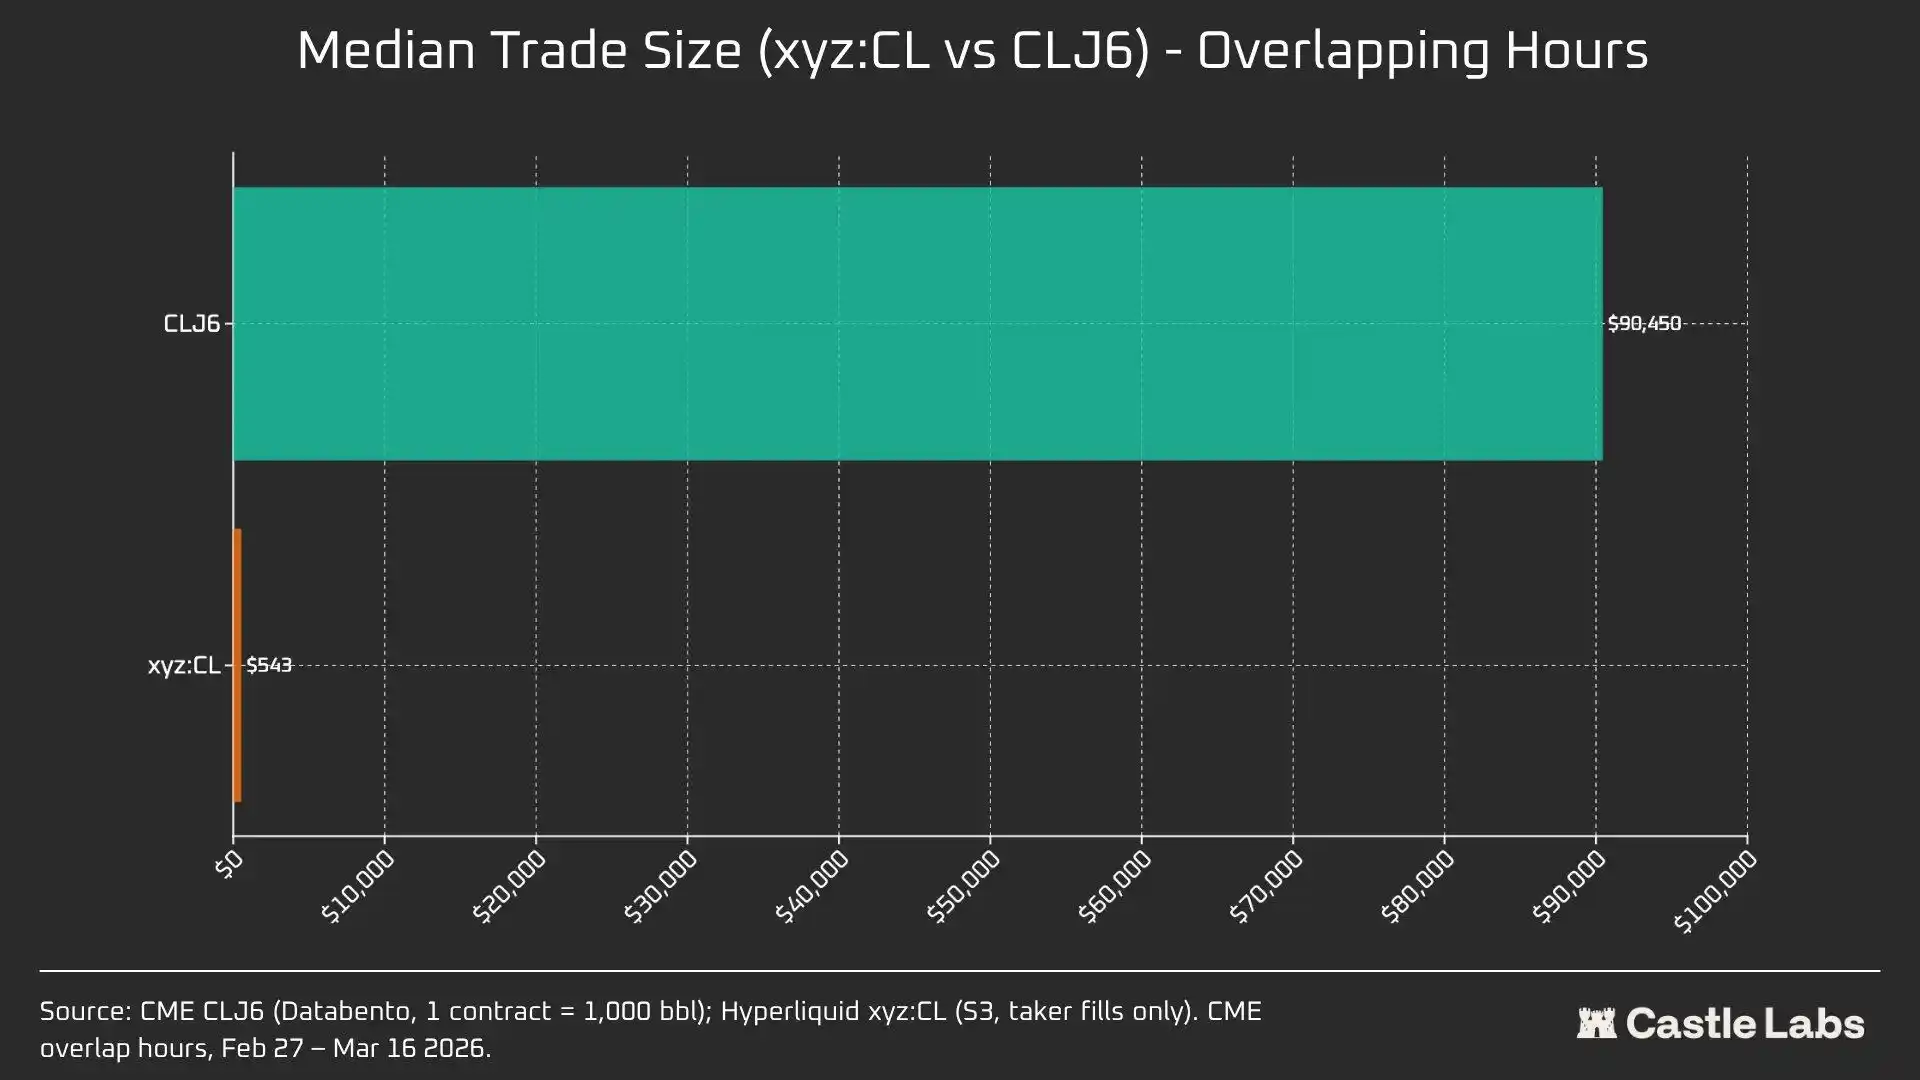
Sự khác biệt 166 lần về kích thước giao dịch trung vị (90.450 USD so với 543 USD) thể hiện rõ nhất sự tồn tại của nhóm người dùng mà các sàn giao dịch này phục vụ có sự khác biệt cốt lõi. Kích thước giao dịch trung vị của CLJ6 tương đương với một hợp đồng tương lai dầu thô tiêu chuẩn (theo giá hiện tại, có giá trị danh nghĩa khoảng 94.000 USD), trong khi kích thước giao dịch trung vị của Hyperliquid là 543 USD, phản ánh tình hình của người giao dịch lướt sóng tiềm năng trong thị trường tiền điện tử.
Chúng tôi dự kiến rằng, khi các thị trường này ngày càng được hợp pháp hóa trong mắt của nhiều nhà đầu tư truyền thống hơn và chuyển tiền vào chuỗi khối, kích thước giao dịch trung vị trên thị trường hàng hóa của Hyperliquid sẽ trải qua sự thay đổi.
Để phân biệt rõ ràng hơn giữa các kích thước giao dịch khác nhau, chúng tôi đã thực hiện mô phỏng lệnh, với mức giới hạn kích thước từ 1.000 USD đến 1.000.000 USD.
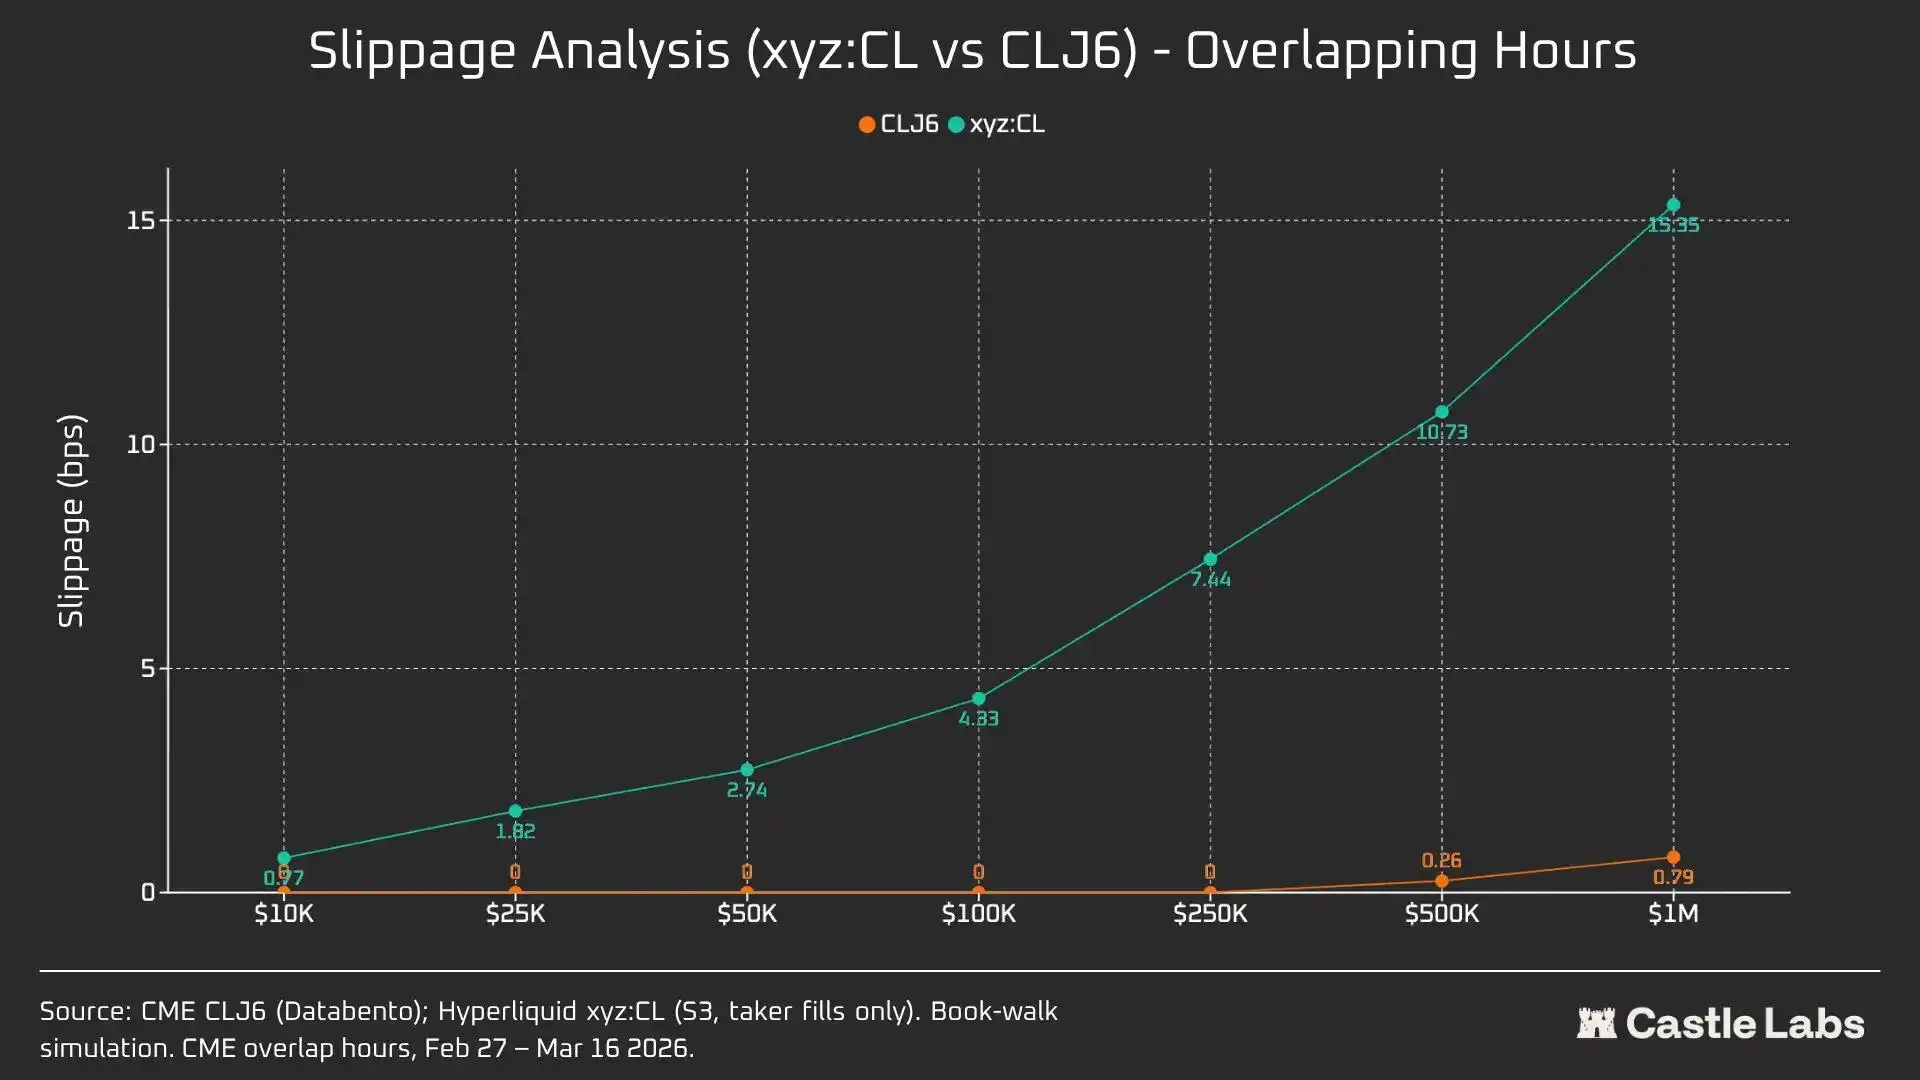
Với lệnh 1.000 USD, người giao dịch CLJ6 không có slippage, điều này phù hợp với kỳ vọng, trong khi lệnh trung vị của người dùng Hyperliquid có slippage thấp hơn 1 điểm cơ bản, là 0,77 điểm cơ bản. Sự chênh lệch bắt đầu xuất hiện ở lệnh 100.000 USD, lúc này slippage của người dùng Hyperliquid tăng lên 4,33 điểm cơ bản, gần với ngưỡng 5 điểm cơ bản, trong khi CME CLJ6 không có slippage.
Có lưu ý rằng, điều này cao hơn so với kích thước giao dịch trung vị của thị trường CLJ6 (90.450 USD).
Trong kích thước giao dịch 1.000.000 USD, slippage của Hyperliquid là 15,4 điểm cơ bản, tương đương với 20 lần so với 0,79 điểm cơ bản của CME, điều này xác nhận rằng sàn giao dịch hiện tại vẫn chưa có khả năng xử lý các lệnh cấp tổ chức. Xem xét đến kích thước giao dịch trung bình trên Hyperliquid, nền tảng này có thể hoàn toàn cung cấp dịch vụ chất lượng như vậy cho người dùng mà không gây ra slippage.
Đến khi lệnh CLJ6 đạt khoảng 500.000 USD, sự thay đổi slippage rõ rệt bắt đầu ảnh hưởng đến việc thực hiện đơn hàng.
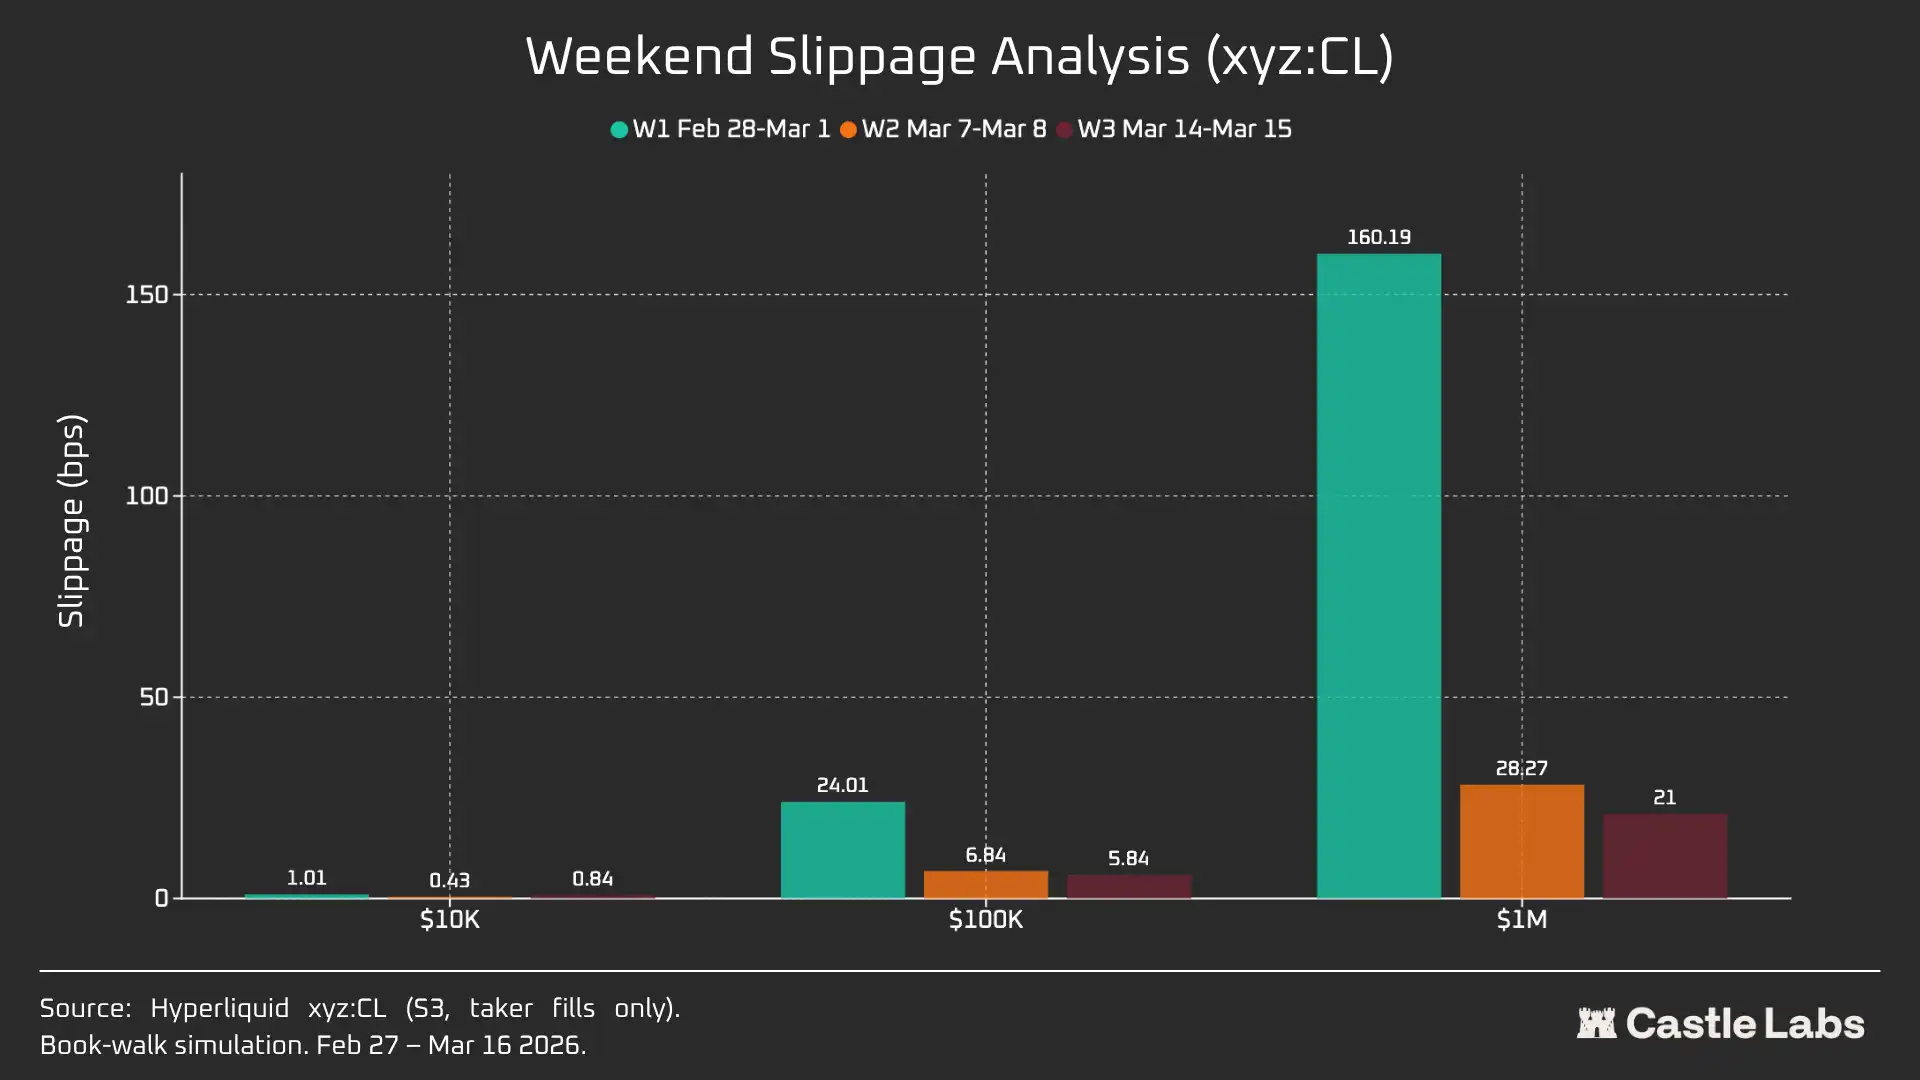
Khi chúng tôi mở rộng phân tích kích thước lệnh đến cuối tuần, slippage của tất cả các kích thước lệnh đều giảm, đặc biệt là với các kích thước lệnh 10.000 USD và 1.000.000 USD, cho thấy thị trường đã trưởng thành. Trong ba tuần phân tích, sự giảm slippage của lệnh mô phỏng như sau:
· 1 万美元:-16%
· 10 万美元:-75%
· 100 万美元:-86.9%
Tỷ Lệ Tài Chính
Tỷ lệ tài chính của CL dao động mạnh trong giai đoạn đóng cửa CME, nhưng ổn định hơn trong giai đoạn giao dịch hết hạn hợp đồng. Điều này giúp chúng tôi hiểu rõ hơn về động lực giá cả trong thời gian ngoài giao dịch. Việc mở cửa vào cuối tuần có nghĩa là thị trường CL có thể tận dụng cơ chế phát hiện giá nội bộ (được hỗ trợ bởi DB và các cơ chế giảm rủi ro khác). Do đó, tỷ lệ tài chính được dự đoán sẽ dao động nhiều hơn, như được thể hiện rõ trong phần nội dung dưới đây.
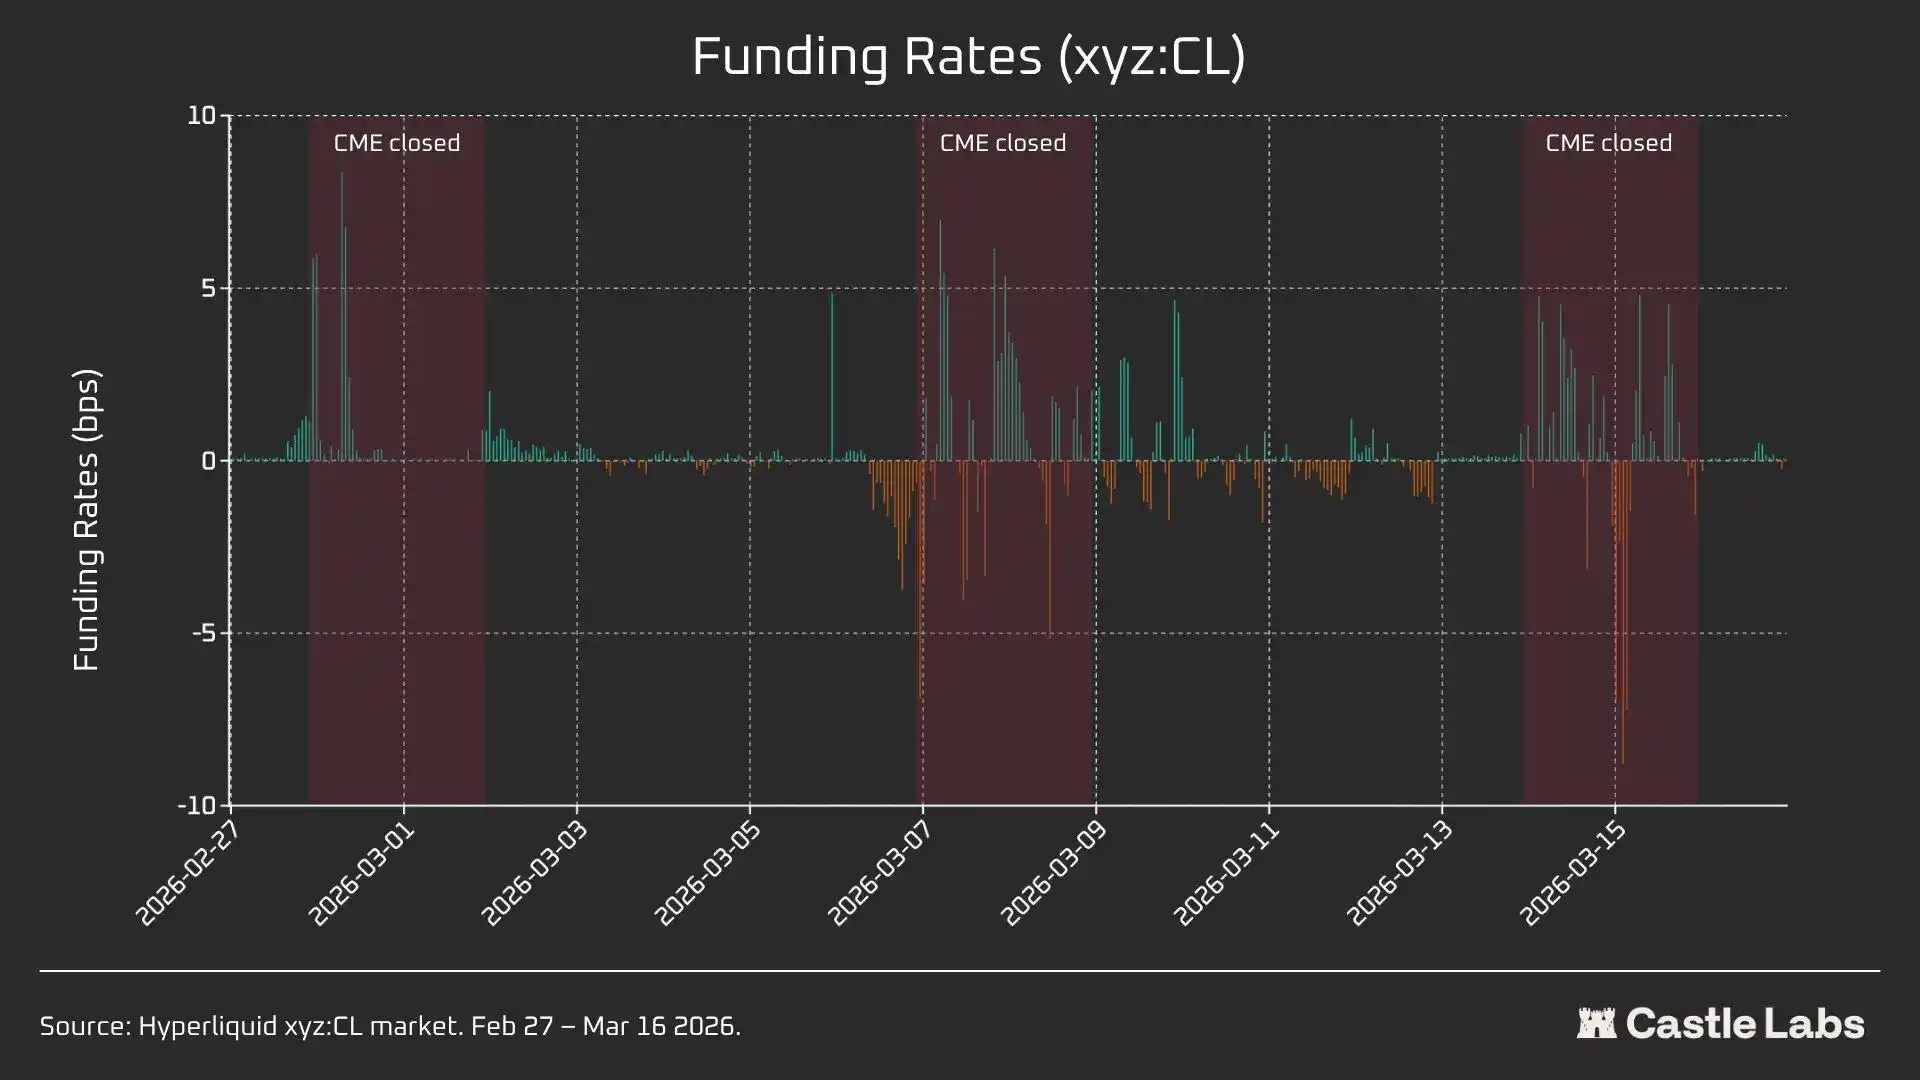
Trong giai đoạn giao dịch sôi động, sự biến động giá của xyz:CL trên Hyperliquid tương quan mật thiết với CLJ6 trên CME, nhưng khi giá dầu tăng, sự suy giảm cấu trúc xuất hiện và mở rộng, điều này rất có thể là do áp lực tỷ lệ tài chính từ các vị thế dài hạn tích luỹ. Vào cuối tuần, khi CME đóng cửa, giá trên Hyperliquid chịu thêm hạn chế từ cơ chế giới hạn giá (DB), trong không gian không có thị trường tham chiếu ngay lập tức, cơ chế này hạn chế biên độ biến động của giá đánh dấu.
Phân Tích Riêng Lẻ Cho Cuối Tuần: Hyperliquid Đã Có Khả Năng Phát Hiện Giá
Ba cuối tuần này đã thể hiện quá trình rõ ràng của sự trưởng thành nhanh chóng của thị trường Hyperliquid:
W1: Từ ngày 28 tháng 2 năm 2026 đến 1 tháng 3 năm 2026 (Vụ tấn công của Iran)
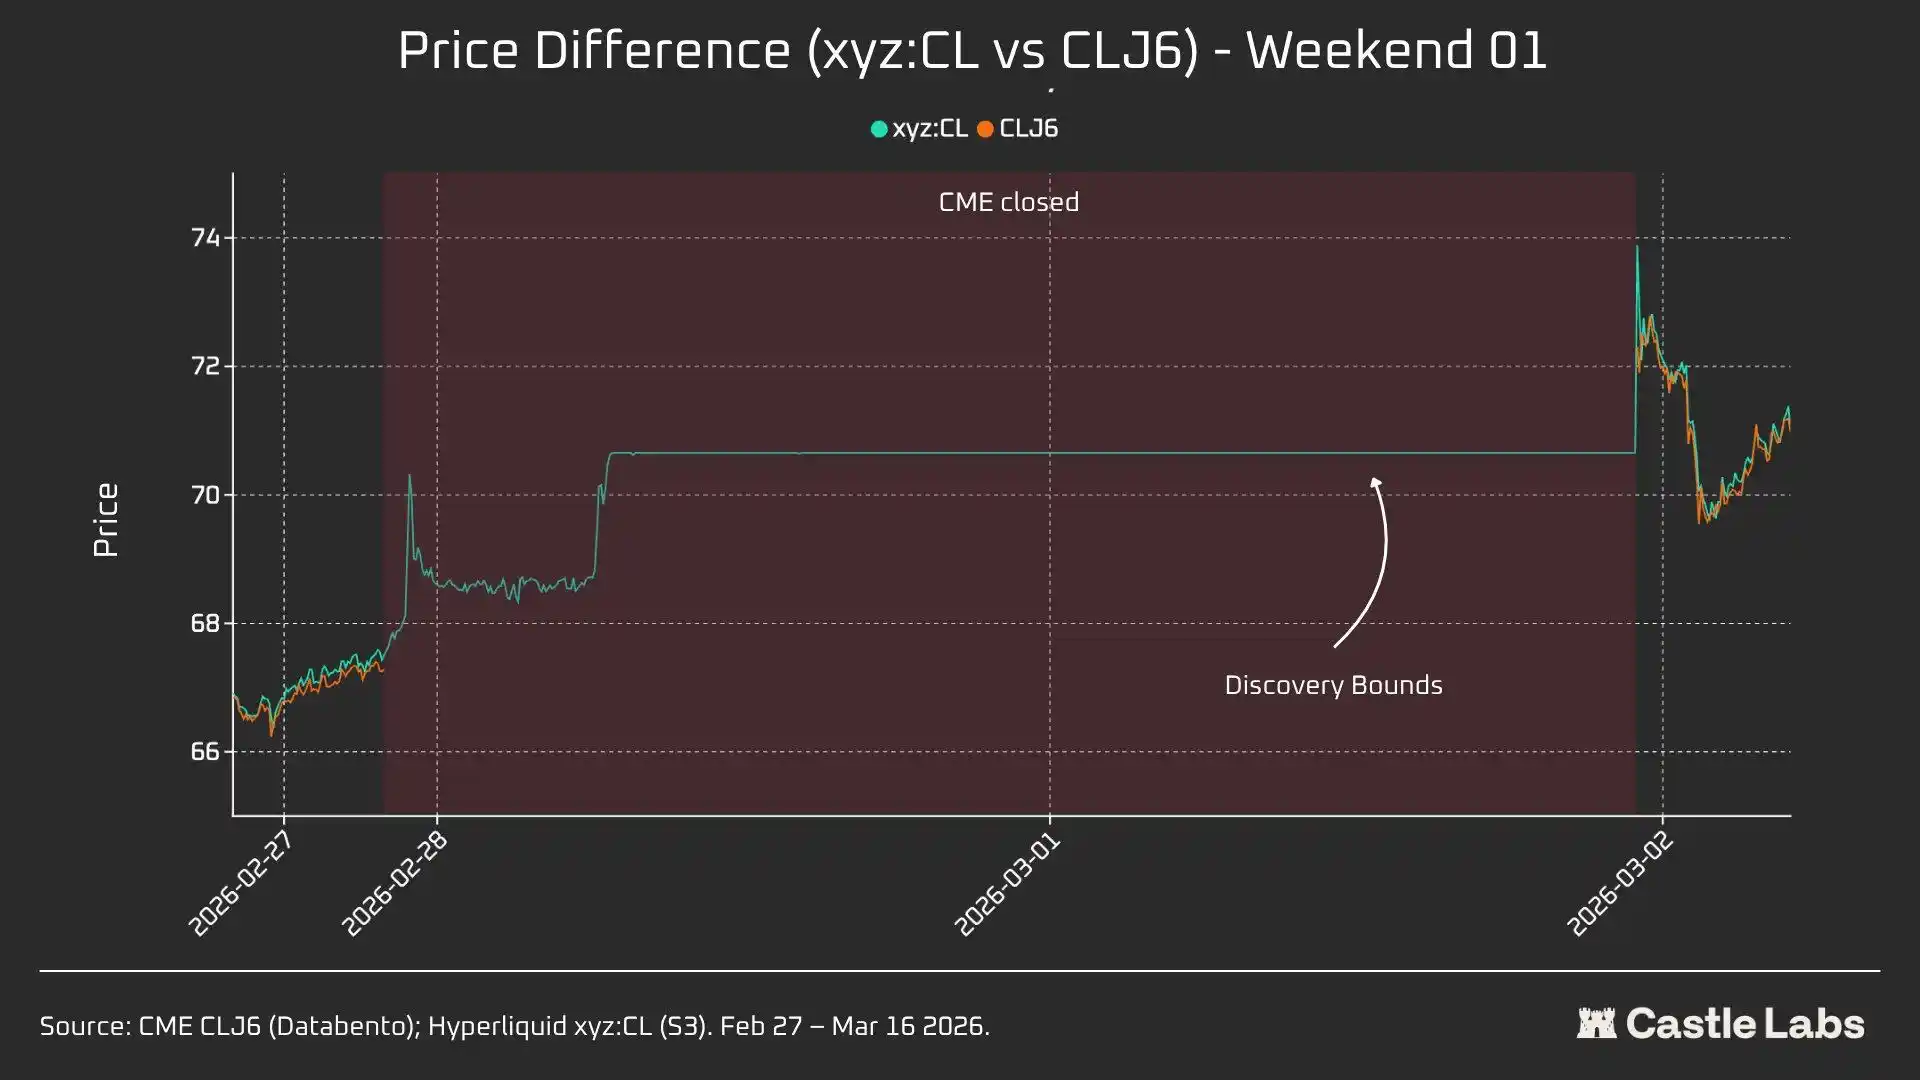
Giá trên Hyperliquid từ vùng giá xấp xỉ 67,29 đô la trên CME tăng lên khoảng 70,80 đô la, chiếm 45% khoảng cách tăng mạnh lên 75 đô la vào sáng thứ Hai (+1146 điểm cơ bản).
Cần chú ý đặc biệt rằng, do cơ chế giới hạn giá ±5% của trade.xyz đã được đề cập ở trên, quy trình phát hiện giá trong tuần này bị hạn chế. Điều này giải thích lý do tại sao đường cong trong biểu đồ khá phẳng và tại sao đã xảy ra sự tăng mạnh vào sáng thứ Hai. Mặc dù vậy, ngay trong giây đầu tiên khi dữ liệu cặp tiền được công bố, khoảng cách giữa xyz:CL trên Hyperliquid (73,89 đô la) và CLJ6 trên CME (75 đô la) không quá 1,5%.
Điều này không phải là "lỗi lầm" hoặc "thất bại", mà là một biện pháp bảo vệ rủi ro được thực hiện thông qua thiết kế thị trường. Do đó, từ góc độ dữ liệu, mối tương quan vào cuối tuần đầu tiên thấp nhất, nhưng nó đã làm nổi bật phản ứng của xyz:CL với vụ tấn công của Iran ban đầu, đồng thời nhận ra tầm quan trọng của DB trong cơ chế phát hiện giá cuối tuần, đặc biệt đối với thị trường mới nổi.
W2: Ngày 7 tháng 3 đến ngày 8 tháng 3 năm 2026
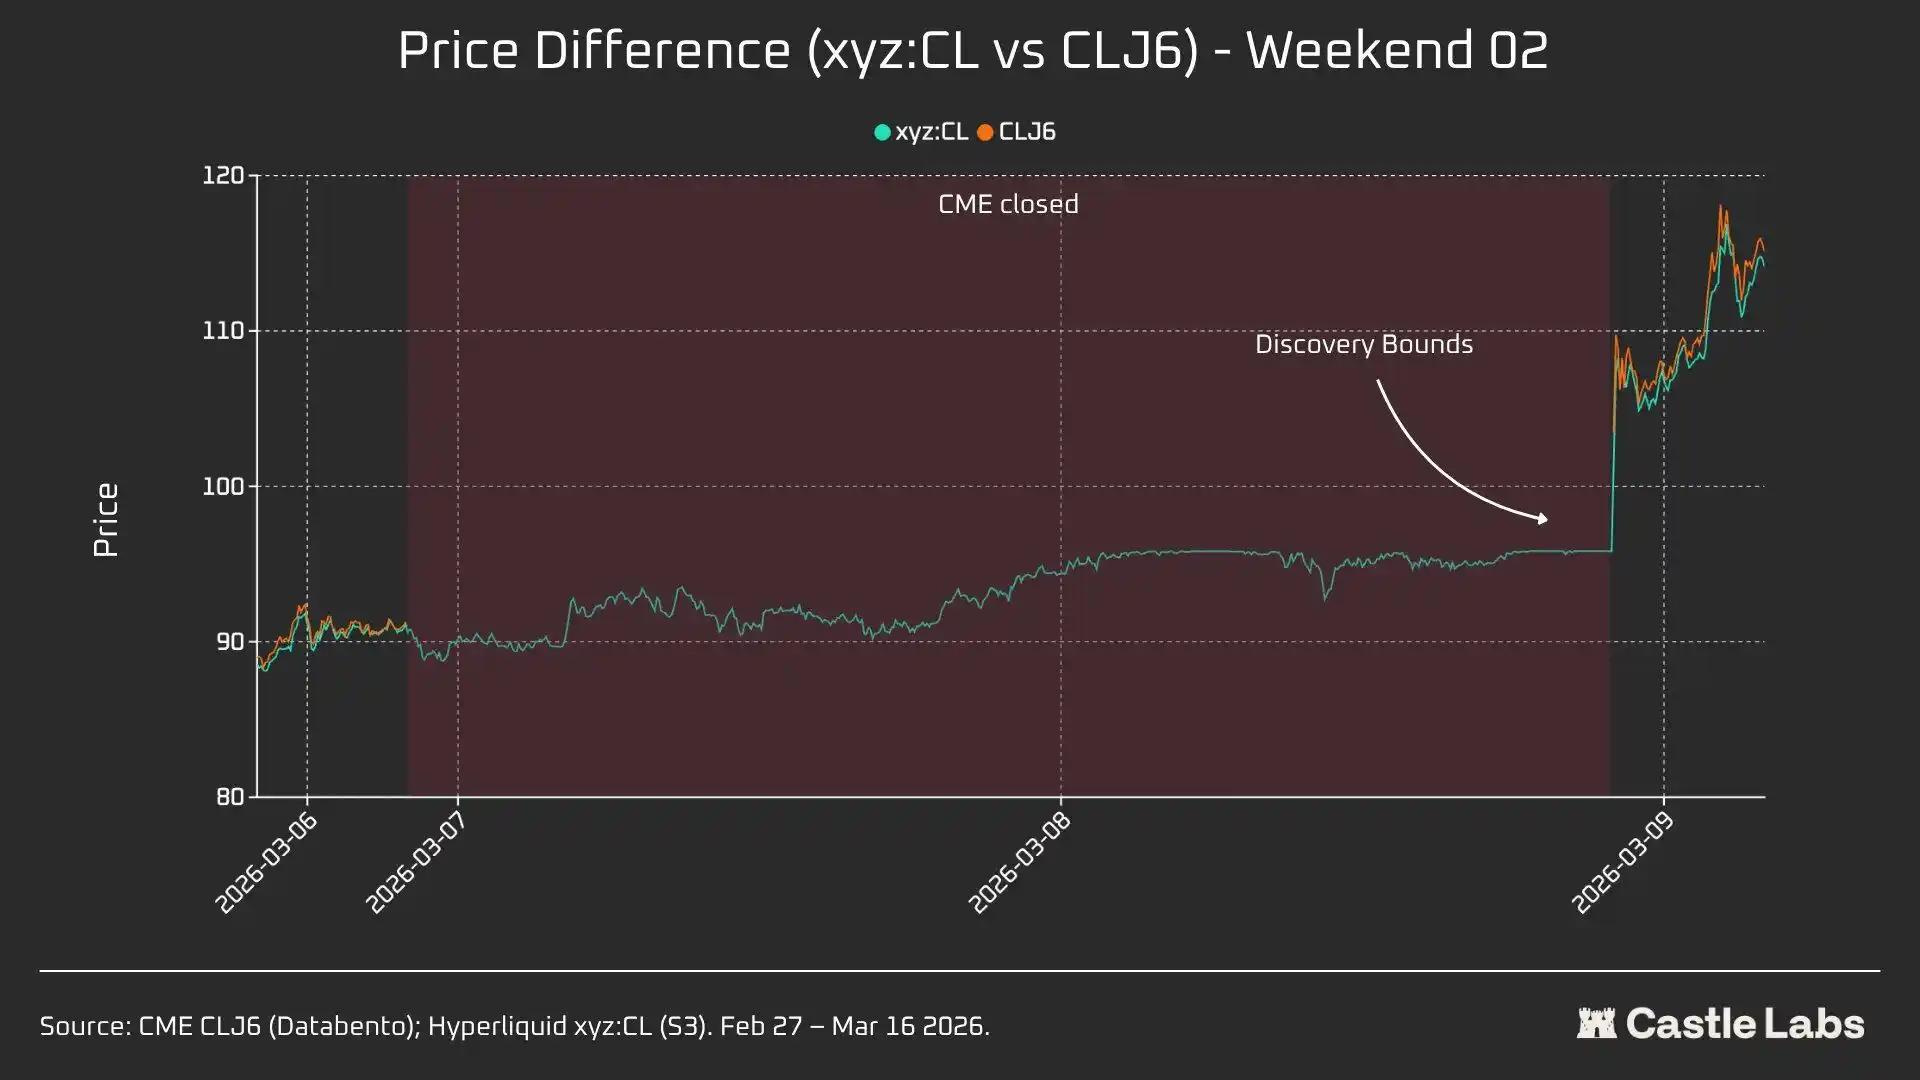
Chỉ có cuối tuần thứ hai mới là thử thách thực sự, vì xyz:CL đã chạm vào giá ranh giới của phạm vi vào cuối giờ giao dịch. Giá mở cửa của CLJ6 là 98 đô la (tăng 737 điểm cơ bản so với giá đóng cửa 91,27 đô la), trong khi xyz:CL chỉ chạm mức cao khoảng 95,83 đô la, chỉ nắm bắt được 68% của sự tăng giá.
Trong cuối tuần thứ hai, xyz:CL đã nắm bắt tốt hơn xu hướng thị trường và gần hơn với giá mở cửa của CME so với cuối tuần trước.
W3: Ngày 14 tháng 3 đến ngày 15 tháng 3 năm 2026
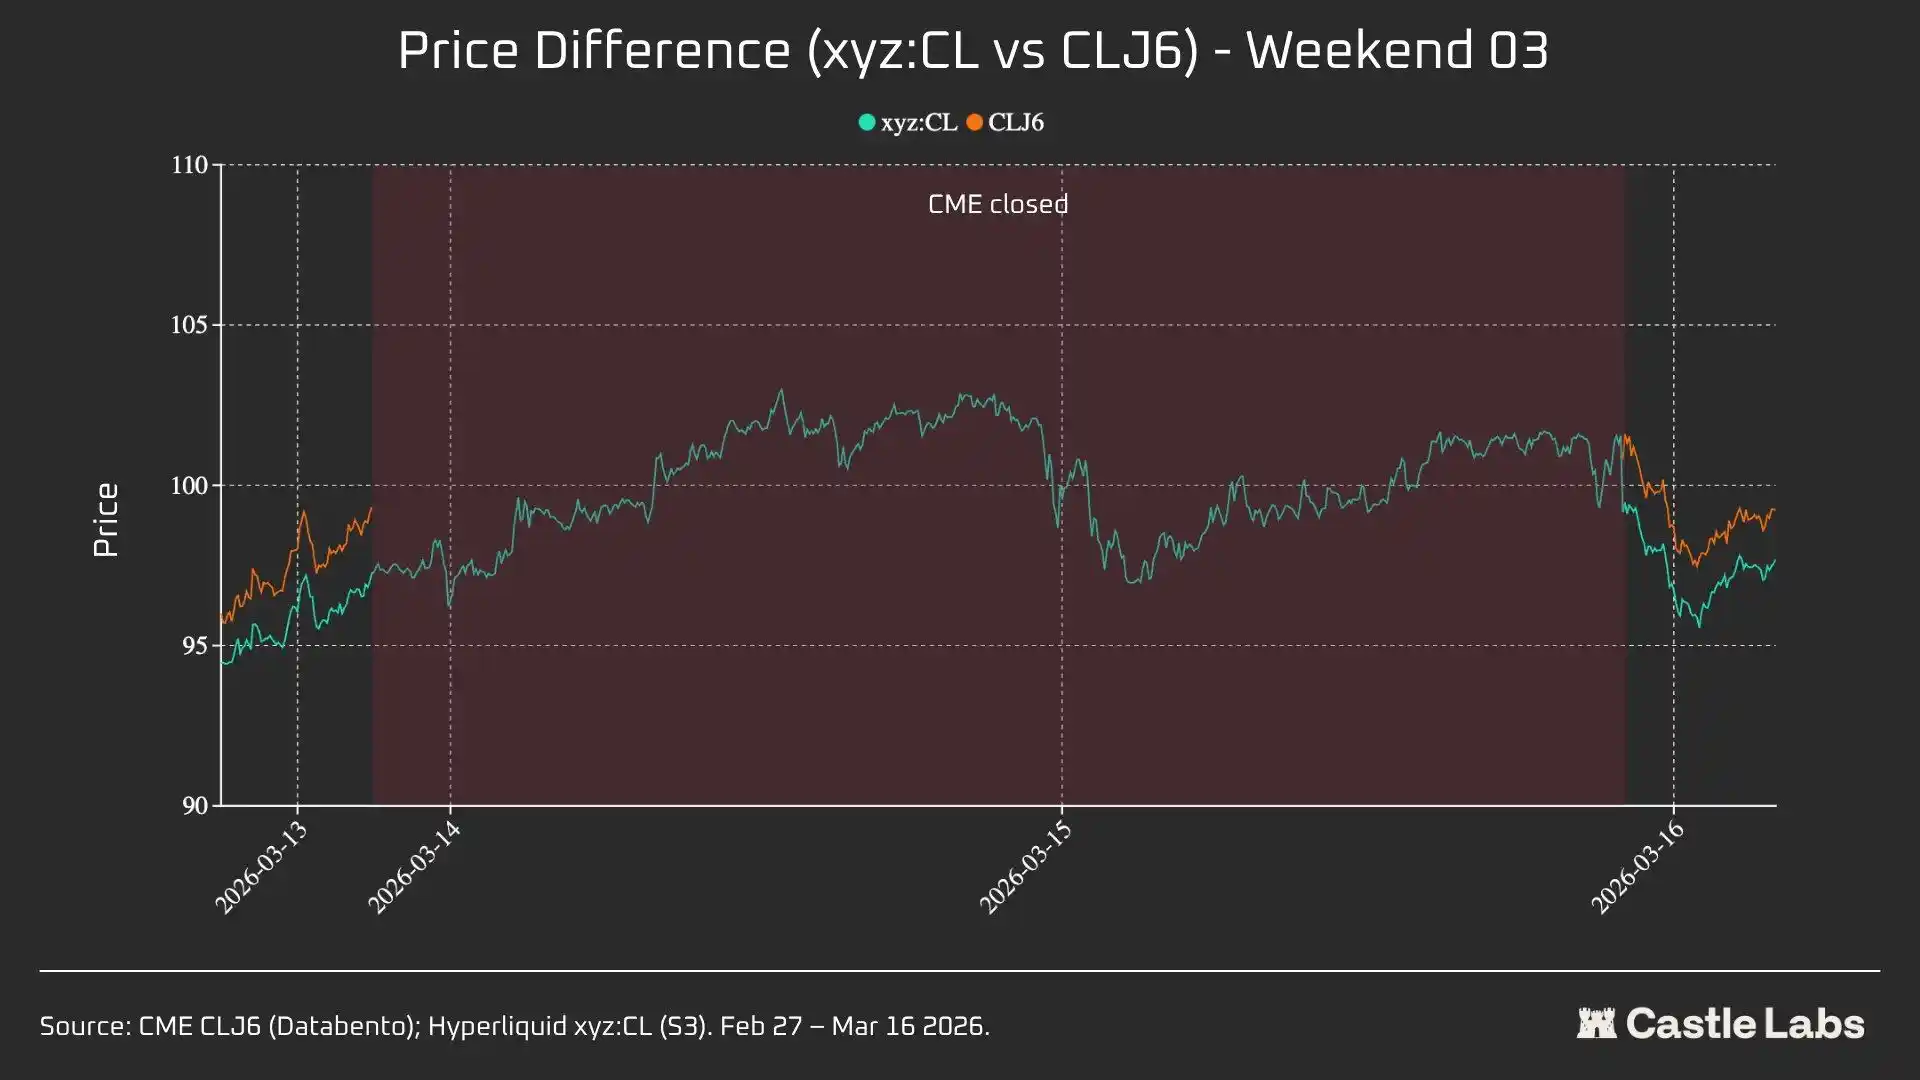
Dữ liệu cuối tuần thứ ba cho thấy, trong môi trường thị trường tương đối yên bình, Hyperliquid có thể dự đoán hướng mở cửa cuối cùng của CME một cách đáng tin cậy hơn.
Trong cuối tuần này, sự hội tụ trong phong cách giữa xyz:CL và CLJ6 đạt mức tốt nhất: tăng 226 điểm cơ bản so với giá đóng cửa của CME, cao hơn chút ít so với 62 điểm cơ bản của giá mở cửa vào thứ Hai. Giá đóng cửa của CLJ6 vào thứ Sáu là 99,31 đô la, giá mở cửa là 100,93 đô la (tăng 163 điểm cơ bản), trong khi xyz:CL mở cửa ở mức 101,56 đô la.
Tổng thể, ba bức ảnh chụp trong ba cuối tuần này cho thấy sự thay đổi cấu trúc của thị trường xyz:CL trên nền tảng Hyperliquid, thị trường đã chuyển từ một thị trường mới nổi bị hạn chế bởi giá của DB (cuối tuần 1 và cuối tuần 2) sang một quá trình giá ngày càng tự do hơn, với sự xuất hiện của quá mức và nhiệt (cuối tuần 3).
Phân tích các sai lệch giá trong các khoảng thời gian trước mở cửa CME khác nhau trong ba cuối tuần không đồng thời (3 giờ, 1 giờ, 0 giờ), cho thấy dữ liệu của W3 là đáng tin cậy nhất, vì trong hai cuối tuần đầu tiên, thị trường xyz:CL bị ảnh hưởng bởi DB. Trong W3, sai lệch của xyz:CL trong 3 giờ trước mở cửa CME và 1 giờ trước mở cửa tương ứng là khoảng +70 và -139 điểm cơ bản, cho thấy khả năng phát hiện giá của nó cao hơn so với cuối tuần được phân tích trước đó.
Các Chỉ Số Khác
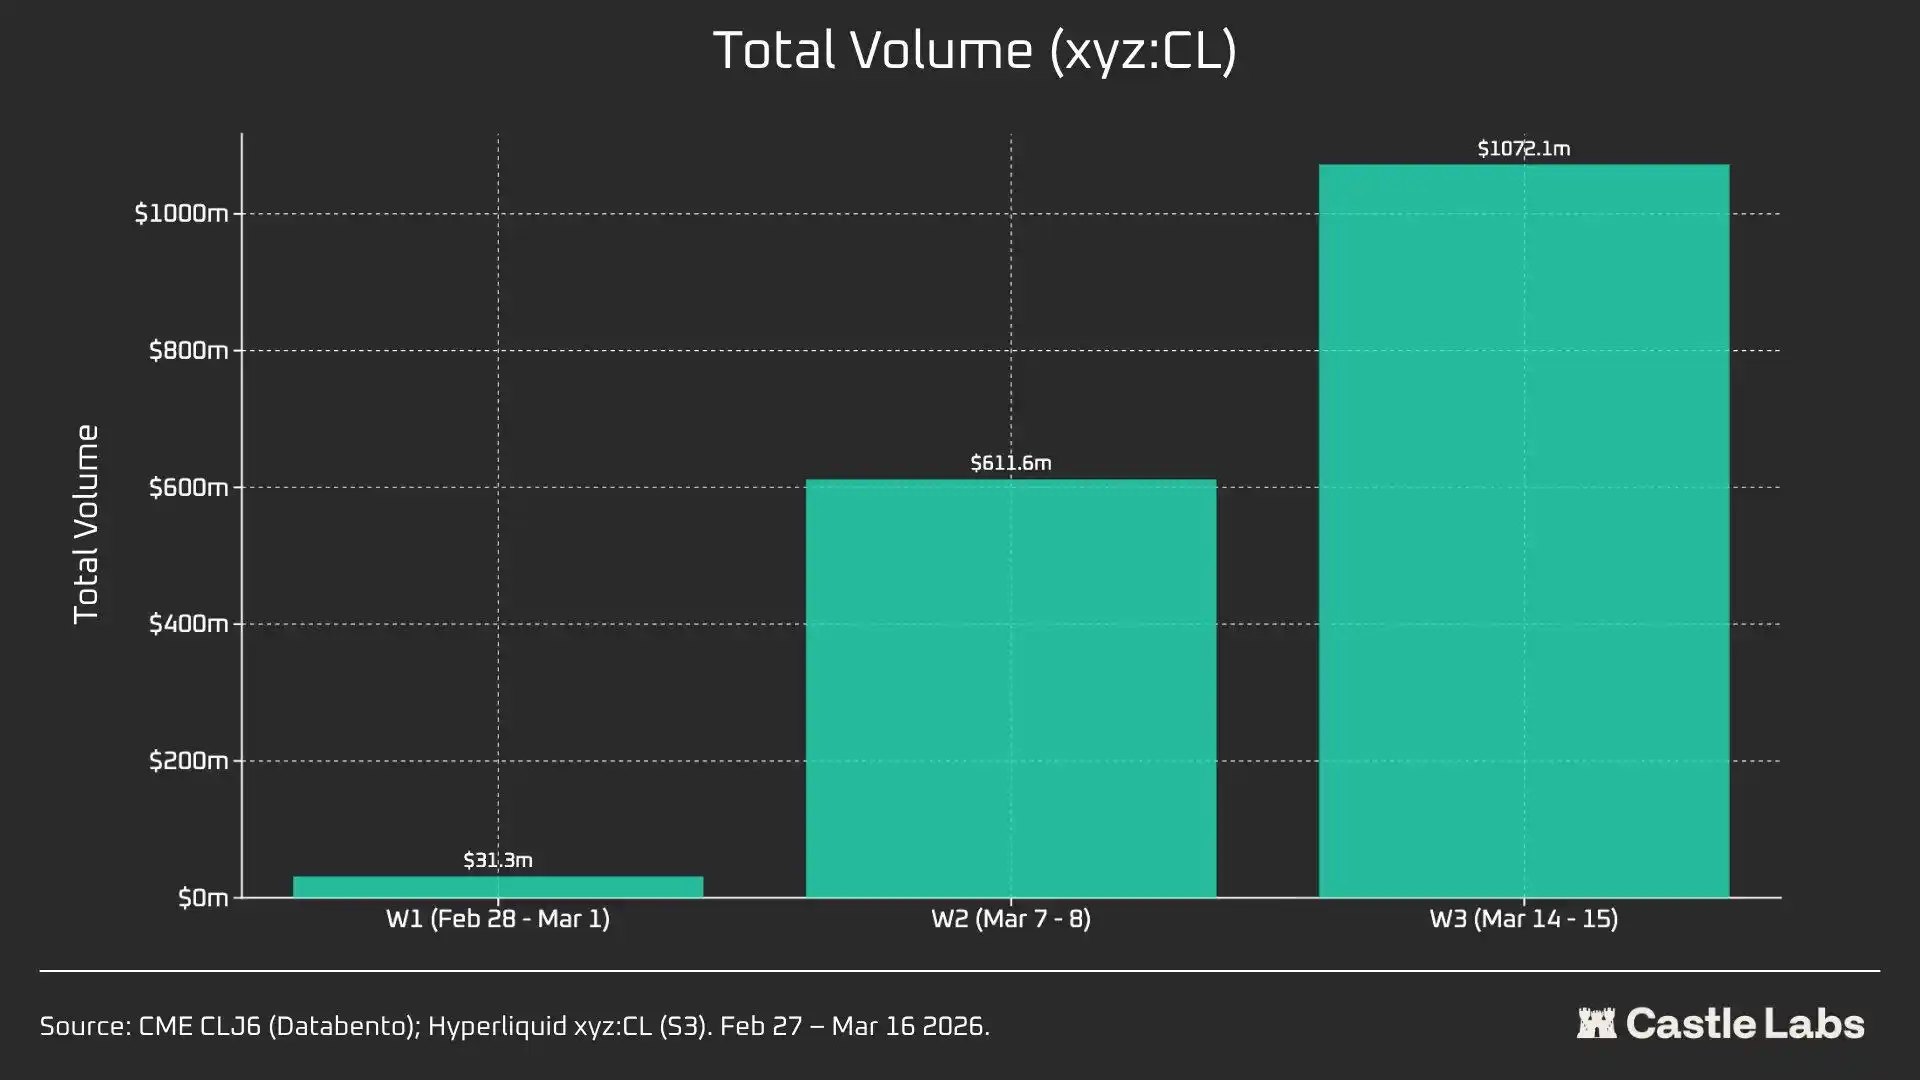
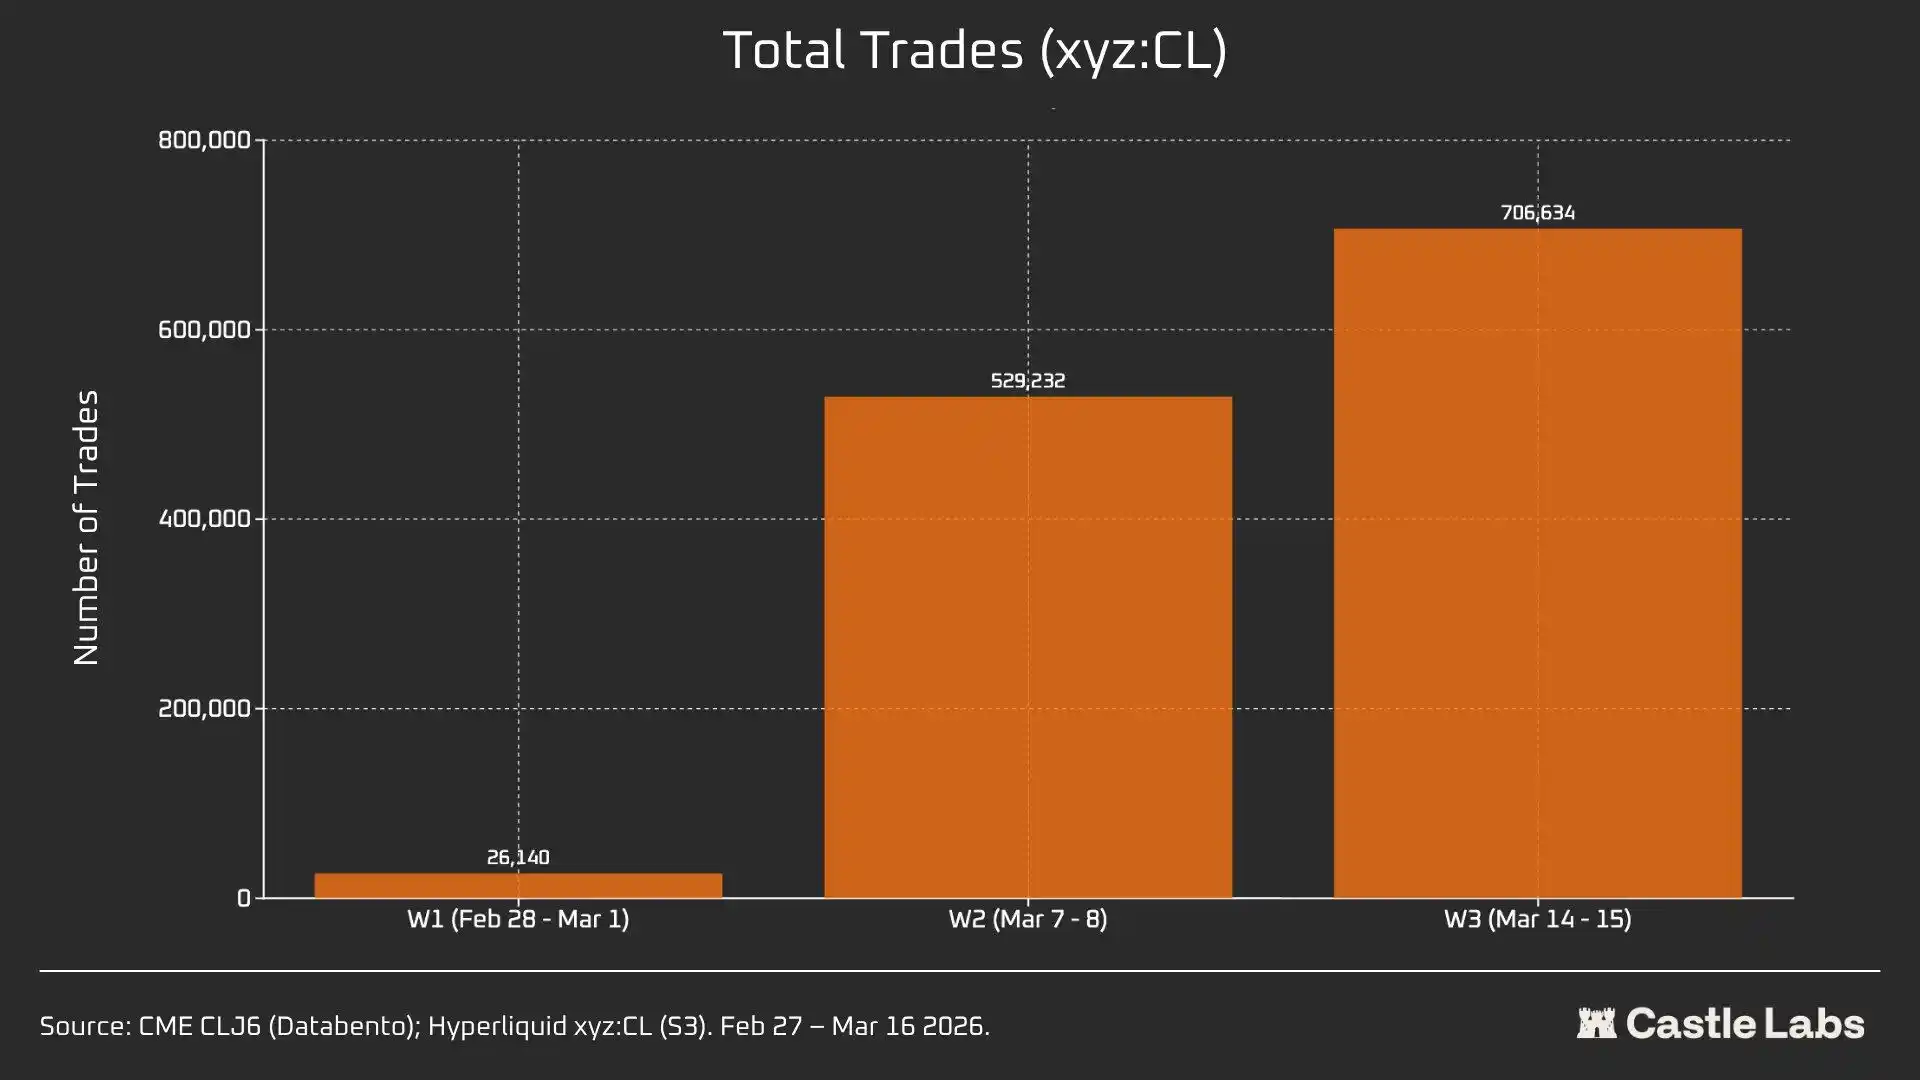
Chúng tôi cũng cung cấp các chỉ số khác của tổng kết phân tích cuối tuần, bao gồm khối lượng giao dịch, tổng số giao dịch và kích thước giao dịch trung bình. Các chỉ số này đã thay đổi qua các cuối tuần và đã liên tục tăng qua một số cuối tuần liên tiếp.
xyz:CL Tổng khối lượng giao dịch trên thị trường đã tăng từ 31 triệu USD trong ba tuần lên hơn 1 tỷ USD, phản ánh sự tăng số lượng người dùng và sự chín muồi cuối cùng của thị trường.
Ngoài ra, tổng số giao dịch đã tăng từ 26.000 giao dịch vào cuối tuần đầu tiên lên hơn 700.000 giao dịch vào cuối tuần thứ ba.
Đáng chú ý là, quy mô giao dịch trung bình vào cuối tuần thực tế đã tăng từ trung vị mà chúng tôi đã đề cập trước đó lên 534 USD. Tất cả ba cuối tuần đều ghi nhận cùng một xu hướng tăng trưởng, điều này có thể cho thấy có sự chảy nhiều vốn tổ chức hơn vào thị trường.
Quy mô giao dịch trung bình vào cuối tuần đầu tiên là 1.199 USD, tăng lên hơn 1.500 USD vào cuối tuần thứ ba.
Điều này có thể cho thấy người dùng sử dụng nền tảng vào cuối tuần có sự khác biệt, số lượng người dùng lẻ tẻ giảm, trong khi có nhiều nhà giao dịch cần lấy vị thế giao dịch dầu thô trước khi đến thứ Hai, do đó giao dịch vào cuối tuần gần với nhu cầu bảo hiểm giá chứng khoán hơn là đầu cơ.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan