Các ông lớn dòng tiền về không, định giá đã vượt quá tương lai, luận điểm "bong bóng lần thứ tư" của AI đã xuất hiện.
Tiêu đề gốc: "AI Tạo sinh, không có bong bóng lần thứ tư?"
Tác giả gốc: Hiểu Tĩnh, Tencent Technology
Sau ba năm rưỡi bùng nổ AI tạo sinh, thị trường bước vào điểm phân kỳ mới: sự lạc quan vẫn đang tăng tốc, nhưng hoài nghi cũng đang tích tụ. Việc xác định liệu "bong bóng" có đến hay không không đủ để giải thích sự phức tạp hiện tại. Loạt bài "Niềm tin AI và Bong bóng" sẽ tìm kiếm các biến số chính từ các góc nhìn khác nhau của thị trường, công nghệ, ngành và doanh nghiệp. Đây là bài đầu tiên của loạt bài này.
Ngày 9 tháng 6, chỉ số KOSPI của Hàn Quốc phục hồi mạnh, tăng gần 5% trong phiên; hợp đồng tương lai KOSPI 200 tăng chạm 5%, kích hoạt sidecar mua, giao dịch chương trình tạm dừng 5 phút. Ở phiên giao dịch trước đó (ngày 8 tháng 6), KOSPI từng giảm hơn 8%, phá vỡ mốc 8000 điểm.
Trong hai năm qua, Hàn Quốc gần như là bộ khuếch đại nhạy cảm nhất của các giao dịch AI toàn cầu: Nvidia tăng, HBM tăng; mở rộng sản xuất máy chủ AI, SK Hynix tăng; giá bộ nhớ tăng, định giá của Samsung và Micron được viết lại. Nó vừa tiếp nhận sự kỳ vọng về sự mở rộng cơ sở hạ tầng AI toàn cầu, vừa tiếp nhận sự hoài nghi của thị trường về việc liệu sự mở rộng này có quá nóng hay không.
Vì vậy, việc thị trường chứng khoán Hàn Quốc liên tục kích hoạt cơ chế làm mát giao dịch giữa tăng và giảm phản ánh sự phân kỳ ngày càng lớn của thị trường vốn toàn cầu đối với AI.
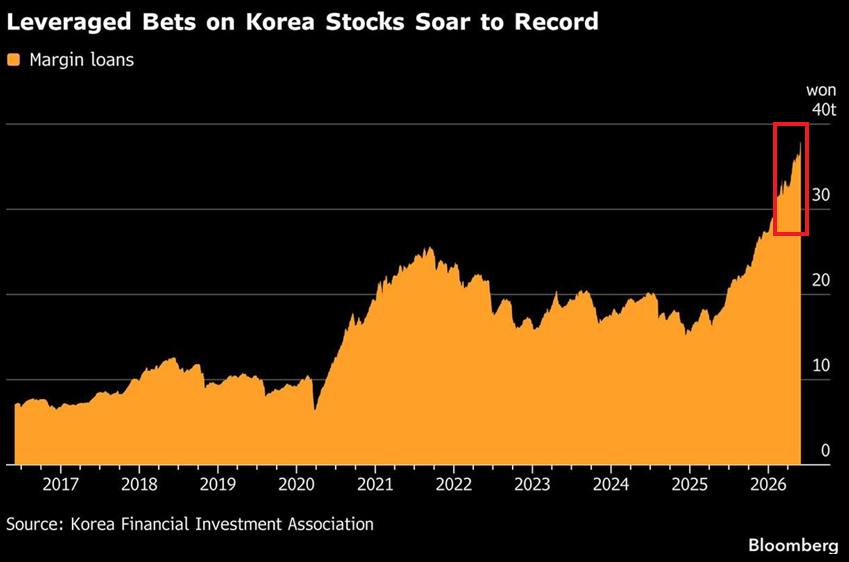
Hình: Dư nợ vay margin của thị trường chứng khoán Hàn Quốc đã tăng lên mức cao lịch sử
Một mặt, AI vẫn là chủ đề đầu tư chắc chắn nhất. Từ chip, bộ nhớ, điện toán đám mây đến các công ty mô hình lớn, hầu hết tài sản cốt lõi đều được đưa vào khung định giá "cơ sở hạ tầng AI".
Miễn là nhu cầu tính toán tiếp tục tăng, chi tiêu vốn, tăng giá chuỗi cung ứng và định giá cao ngày hôm nay đều có thể được giải thích là khoản đầu tư trước cho tăng trưởng trong tương lai.
Ở phía bên kia, sự hoài nghi cũng đang tích tụ.
AI đang trở nên ngày càng đắt đỏ. Chi tiêu vốn của các ông lớn tiếp tục được điều chỉnh tăng, định giá của các công ty mô hình lớn tiếp tục tăng cao, các tân binh AI xếp hàng chờ IPO.
Sau ba năm rưỡi bùng nổ AI tạo sinh, các cuộc thảo luận nghiêm túc về bong bóng đã diễn ra ba lần. Mỗi lần đều có sự kiện kích hoạt rõ ràng, chuỗi logic rõ ràng và những nghi ngờ tưởng chừng chí mạng, nhưng mỗi lần thị trường lại tìm thấy hy vọng mới từ các vết nứt và tiếp tục đặt cược.
Lần này, từ phản ứng của thị trường, chúng ta đã đứng ở trung tâm của sự phân kỳ lần thứ tư.
Nhiều nhà đầu tư cho biết, "Hiện tại vẫn còn xa mới đến lúc nói về bong bóng, mặc dù đã bắt đầu ăn vào dòng tiền của các ông lớn, nhưng các ông lớn vẫn đầu tư rất kiên quyết và đang tăng tốc, chỉ khi nào bạn thấy các ông lớn chậm lại thì mới nên nâng cao cảnh giác."
Trương Ức Đông, Ủy viên Ban Chấp hành, Trưởng phòng Nghiên cứu và Kinh tế trưởng của Haitong International, cho biết: "Làn sóng AI lần này còn mạnh mẽ hơn cả làn sóng Internet giai đoạn 1993-2000. Trong dòng chảy thời đại của AI, không có sự phân cấp cao thấp, chỉ có sự lan tỏa."
Đây chính là mâu thuẫn cốt lõi nhất của thị trường AI hiện tại: Ai cũng biết giá ngày càng đắt, ai cũng tin rằng tốc độ tăng trưởng sẽ xóa nhòa bong bóng định giá, và không ai dám xuống tàu trước.
01 Hai năm rưỡi, ba lần "lý thuyết bong bóng" và một sự đồng thuận nguy hiểm
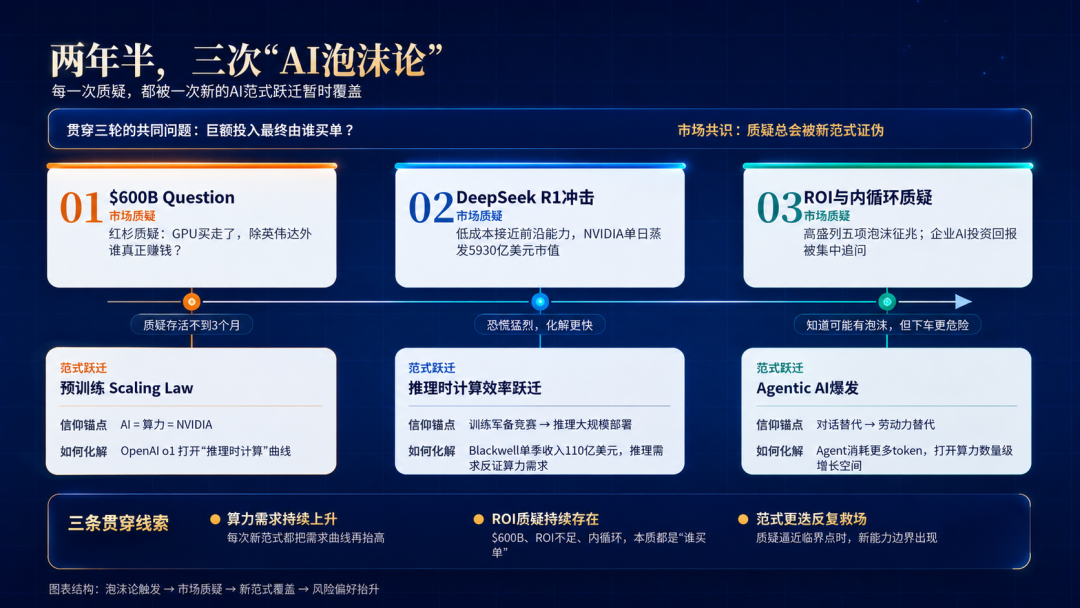
Lý thuyết bong bóng AI đã kéo dài hai năm, mỗi lần "lý thuyết bong bóng" đều tương ứng với một bước chuyển đổi mô hình của ngành AI, cùng với sự cuồng nhiệt của vốn và sự lung lay niềm tin xoay quanh bước chuyển đó.
Lần đầu tiên là vào tháng 6 năm 2024. Sequoia Capital đã công bố bài viết nổi tiếng "AI's $600B Question", lần đầu tiên đặt câu hỏi về khoản chi tiêu vốn khổng lồ. Câu hỏi của Sequoia là: Dựa trên doanh thu trung tâm dữ liệu của NVIDIA và tổng chi phí sở hữu GPU vào thời điểm đó, ngành AI cần khoảng 600 tỷ USD doanh thu hàng năm để hỗ trợ khoản đầu tư cơ sở hạ tầng này.
Mô hình AI thời điểm đó là Scaling Law tiền huấn luyện: Mô hình càng lớn càng tốt, dữ liệu càng nhiều càng tốt, GPU càng nhiều càng tốt.
Từ đầu năm 2024 đến khi Sequoia đặt câu hỏi, trong làn sóng cuồng nhiệt này, Super Micro đã tăng 217%, NVIDIA tăng 150%. Điểm neo niềm tin của toàn thị trường là một phương trình đơn giản: AI = Sức mạnh tính toán = NVIDIA.
Vòng đời của câu hỏi từ Sequoia chỉ kéo dài chưa đầy ba tháng.
Vào tháng 9 năm 2024, OpenAI phát hành o1, mô hình tính toán suy luận xuất hiện, không dựa vào mô hình lớn hơn mà dựa vào suy nghĩ lâu hơn, sử dụng hậu huấn luyện + RL để phá vỡ trần năng lực của mô hình. Một đường cong tăng trưởng năng lực AI mới đã mở ra, thị trường thấy được cực tăng trưởng thứ hai của nhu cầu sức mạnh tính toán.
Nhưng mô hình mới nhanh chóng tự sinh ra những vết nứt mới—DeepSeek R1 ra mắt, đưa hiệu quả của con đường tính toán suy luận lên đến cực hạn: Với chi phí huấn luyện chưa đến 6 triệu USD, đã đạt được năng lực suy luận gần với các mô hình tiên tiến.
Ngày 27 tháng 1 năm 2025, NVIDIA đã bốc hơi 593 tỷ USD vốn hóa thị trường chỉ trong một ngày. Làn sóng lý thuyết bong bóng lần thứ hai bắt đầu xuất hiện.
Cốt lõi của sự hoài nghi trên thị trường là: Để đạt được năng lực AI tương đương, có thực sự cần nhiều sức mạnh tính toán đến vậy không? Đợt hoảng loạn này đến dữ dội, nhưng tan biến còn nhanh hơn. Một tháng sau, NVIDIA công bố báo cáo tài chính, doanh thu quý của Blackwell đạt 11 tỷ USD, vượt xa kỳ vọng. Thị trường đã dùng kết quả kinh doanh để chứng minh rằng mô hình suy luận mới sẽ tạo ra nhiều nhu cầu suy luận hơn, tổng nhu cầu sức mạnh tính toán không giảm mà còn tăng.
OpenAI, đơn vị thúc đẩy mô hình suy luận, trở thành tâm điểm tuyệt đối của đợt sóng này. Ai ký hợp đồng với họ là người đó tăng giá chóng mặt. CoreWeave hoàn thành IPO nhờ hợp đồng 5 năm trị giá 11,9 tỷ USD, Oracle lập đỉnh mới nhờ thỏa thuận 300 tỷ USD từ "Dự án Cánh cổng sao", Broadcom nhận được đơn hàng chip tùy chỉnh trị hàng chục tỷ USD.
Lần này, niềm tin của thị trường dao động trong thời gian ngắn nhất. OpenAI đã sản xuất hàng loạt "cổ phiếu khái niệm", điểm neo niềm tin chuyển từ "cuộc chạy đua vũ trang huấn luyện" sang "triển khai suy luận quy mô lớn".
Lần thứ ba là từ tháng 10 đến tháng 11 năm 2025.
Goldman Sachs công bố báo cáo liệt kê năm dấu hiệu bong bóng của AI: CapEx đạt đỉnh, tăng trưởng lợi nhuận doanh nghiệp chậm lại, nợ của các công ty công nghệ leo thang, Fed bắt đầu chu kỳ cắt giảm lãi suất, chênh lệch tín dụng mở rộng, và so sánh rõ ràng với đêm trước bong bóng Internet năm 1997. Khảo sát của các nhà quản lý quỹ Bank of America lần đầu tiên trong 20 năm đưa ra nhận định "đầu tư quá mức". Tạp chí Wired và The Atlantic trong cùng một tuần đăng tải các cuộc điều tra chuyên sâu, chỉ ra cùng một phát hiện: 95% đầu tư AI của doanh nghiệp không tạo ra lợi nhuận thực tế.
Câu chuyện về khoản đầu tư AI khổng lồ tuần hoàn nội bộ trong chuỗi ngành AI được đẩy lên cao trào: Doanh thu của NVIDIA đến từ các nhà cung cấp đám mây, tăng trưởng doanh thu AI của các nhà cung cấp đám mây đến từ việc mở rộng quy mô của các công ty mô hình, định giá của các công ty mô hình đến từ các nhà đầu tư, lợi nhuận của các nhà đầu tư đến từ việc định giá lại trên giấy tờ đối với các công ty mô hình.
Nhưng ai ở thượng nguồn đang trả tiền cho AI?
Trong cuộc họp báo cáo tài chính quý 3 năm 2025, các ông lớn chứng khoán Mỹ gần như dùng cùng một câu để trả lời sự truy vấn của các nhà phân tích, đồng thời phản bác lại nhận định của Goldman Sachs về CapEx đạt đỉnh: "Chúng tôi thà đầu tư quá nhiều còn hơn mất đi tương lai." Goldman Sachs cũng để lại một cái đuôi nhỏ trong báo cáo, hiện tại giống năm 1997 hơn là năm 1999, ngụ ý: Dấu hiệu bong bóng đã xuất hiện, nhưng còn cách xa vụ nổ.
Tháng 11 năm 2025, Fed lại cắt giảm lãi suất 25 điểm cơ bản, thanh khoản tiếp tục hỗ trợ định giá. Chỉ số Nasdaq liên tục lập đỉnh mới giữa những tiếng hoài nghi. Sự đồng thuận của thị trường trở thành: Tôi biết có thể có bong bóng, nhưng xuống xe bây giờ còn nguy hiểm hơn ở lại trên xe.
Nhưng điều thực sự hóa giải làn sóng hoài nghi lần này là sự xuất hiện của một mô hình mới.
Vào nửa cuối năm 2025, AI tác nhân (Agentic AI) bùng nổ tập trung, AI chuyển từ đối thoại thành những nhân viên kỹ thuật số có khả năng tự lập kế hoạch, thực thi và cải tiến. AI trực tiếp thay thế quy trình làm việc, trần doanh thu nhảy vọt từ "thay thế tìm kiếm" lên "thay thế lao động". Quan trọng hơn, các tác nhân tự nhiên tiêu thụ lượng token gấp hàng chục lần so với đối thoại, nhu cầu sức mạnh tính toán không những không suy giảm, mà còn mở ra không gian tăng trưởng theo cấp số nhân.
Nhìn lại ba làn sóng "lý thuyết bong bóng" trước đây, luôn có ba chủ đề xuyên suốt.
Nhu cầu sức mạnh tính toán sẽ kéo dài bao lâu; ai sẽ chịu chi phí AI khổng lồ và tỷ suất lợi nhuận trên đầu tư của chúng; liệu các mô hình lớn có đạt được bước đột phá mới về mô hình hay không.
Sau ba làn sóng, thị trường đã hình thành một đồng thuận nguy hiểm: "Sự hoài nghi sẽ sớm bị bác bỏ."
Kinh nghiệm từ tài chính hành vi cho thấy, những nhà đầu tư quay lại thị trường sau khi trải qua hoảng loạn thường có khẩu vị rủi ro cao hơn trước, vì họ đã "kiểm chứng" rằng hoảng loạn là sai.
02 Làn sóng bong bóng AI thứ tư và ba vết nứt
Trong vài phiên giao dịch vừa qua, thị trường đã biến động dữ dội.
Vết nứt đầu tiên xuất hiện giữa "lợi nhuận" và "dòng tiền" của các gã khổng lồ công nghệ.
Trong mùa báo cáo tài chính quý 1 năm 2026, lợi nhuận của các gã khổng lồ đạt mức cao kỷ lục, nhưng dòng tiền lại về không. Dòng tiền tự do của Amazon giảm 95% so với cùng kỳ, bốn gã khổng lồ công nghệ mỗi ngày đốt tổng cộng 2 tỷ USD. "Tăng trưởng lợi nhuận ròng" của một số gã khổng lồ được giải thích là do đánh giá lại trên giấy tờ từ các khoản đầu tư vào công ty AI, dùng lợi nhuận từ đầu tư AI để chứng minh đầu tư AI là đúng, một vòng luẩn quẩn.
Goldman Sachs đã đưa ra con số vào tháng 4: Trong tăng trưởng lợi nhuận dự kiến của S&P 500 năm 2026, khoảng 40% đến từ hiệu ứng lan tỏa chuỗi công nghiệp của các khoản đầu tư vốn liên quan đến AI. Nhiều ngân hàng đầu tư và phương tiện truyền thông ước tính, chi tiêu vốn liên quan đến AI của các nhà cung cấp dịch vụ đám mây siêu quy mô lớn trong năm 2026 đã vào khoảng 600-700 tỷ USD.
Có bình luận truyền thông nói: "Các gã khổng lồ công nghệ Silicon Valley nghèo đến mức chỉ còn lợi nhuận." Điều này cũng có nghĩa là kỳ vọng tăng trưởng tổng thể của các công ty niêm yết Mỹ được xây dựng trên cùng một khối gạch, CapEx AI chỉ có thể tăng chứ không thể giảm, một sự thay đổi nhỏ sẽ ảnh hưởng đến toàn bộ hệ thống.
Morgan Stanley chỉ ra: Tỷ lệ CapEx so với doanh thu của các doanh nghiệp siêu quy mô vào năm 2026 sẽ đạt 34%, và đến năm 2028 sẽ đạt 37%, chính thức vượt qua mức đỉnh lịch sử 32% trong thời kỳ bong bóng Internet năm 2000. Trong ba năm từ 2026 đến 2028, chỉ riêng tổng chi tiêu cho cơ sở hạ tầng AI của năm gã khổng lồ đã lên tới 2 nghìn tỷ USD.
Điều tinh vi hơn là, năm công ty này còn có gần 1.000 tỷ USD cam kết cho thuê ngoại bảng, tức là các hợp đồng dài hạn ký cho các trung tâm dữ liệu chưa được xây dựng, và chúng không xuất hiện trên bất kỳ bảng cân đối kế toán nào.
Khối lượng gọi API AI toàn cầu đang bùng nổ, nhiều công ty đã hô hào khẩu hiệu "tokenmaxing". Tâm lý Fomo đang lan rộng, các CEO sợ bị AI bỏ lại phía sau, tranh nhau "đạp token" cho nhân viên.
Tuy nhiên, trong phong trào "tokenmaxing", phần lớn sự tiêu hao đến từ sự dư thừa có hệ thống bên trong kiến trúc Agent, cùng với các Harness được thiết kế quá mức, tạo ra một bong bóng khổng lồ trong khối lượng gọi token của mô hình lớn. Chưa có tổ chức nào tách bạch được tỷ lệ giữa "tính toán hiệu quả" và "vận hành rỗng của kiến trúc".
Theo báo cáo từ truyền thông nước ngoài, Uber đã đốt hết ngân sách coding AI của cả năm 2026 chỉ trong 4 tháng đầu năm.
Dưới sự cổ vũ của tokenmaxing, các kỹ sư bắt đầu sử dụng các công cụ như Claude Code như một lực lượng lao động song song: chạy nhiều tác vụ cùng lúc, mở nhiều worktree đồng thời, Agent tự động tìm kiếm, sinh mã, báo lỗi và sửa lỗi trong thời gian dài. Lượng sử dụng AI trông có vẻ tăng lên, nhưng bộ phận tài chính khó có thể ngay lập tức đánh giá được cuối cùng những token này đã đổi lại được bao nhiêu sản lượng có thể định lượng.
Khối lượng gọi là chỉ số cốt lõi để định giá các công ty mô hình, nhưng nếu bản thân chỉ số này đã bị "phù nề", thì mức định giá nghìn tỷ USD được xây dựng trên nó có đáng tin cậy đến đâu?
Liệu câu chuyện về mô hình Agentic có thực sự hiệu quả trong việc nâng cao năng suất doanh nghiệp hay không, đó là vết nứt thứ hai của thị trường.
Sự cuồng nhiệt của thị trường vốn cũng đang tiếp diễn, Anthropic được báo cáo là đã đạt định giá gần 965 tỷ USD và đã bí mật nộp đơn IPO; OpenAI cũng đã bí mật nộp đơn IPO, với mức định giá sau vòng gọi vốn mới nhất là 852 tỷ USD.
Rõ ràng, thị trường đang trả giá đầy đủ cho một tương lai chưa được hiện thực hóa. Điều này không nhất thiết có nghĩa là sụp đổ, nhưng nó có thể có nghĩa là biên độ sai số cực kỳ hẹp.
"Tất cả những thay đổi công nghệ vĩ đại đều tạo ra bong bóng. Không ai có thể đánh giá một cách hoàn toàn chính xác. Bạn hoặc là đầu tư một lượng lớn vốn để chiếm thị phần, không lo lắng về việc chi tiêu quá nhiều; hoặc là đầu tư không đủ, và sau đó mất thị phần." Vào ngày 3 tháng 6, người sáng lập Bridgewater Associates, Ray Dalio, đã phát biểu trong một cuộc phỏng vấn.
Dalio cho rằng, bong bóng vỡ xảy ra khi các nhà đầu tư cố gắng chuyển đổi tài sản trên sổ sách thành tiền mặt, và thị trường hiện tại do AI thúc đẩy "đang đi theo con đường này", mặc dù bản thân AI "là một công nghệ tuyệt vời".
Dưới góc nhìn này, giá trị dài hạn của công nghệ và bong bóng định giá ngắn hạn có thể cùng tồn tại, giống như sau khi bong bóng internet vỡ, bản thân internet vẫn tái định hình sâu sắc nền kinh tế toàn cầu.
Thảo luận về bong bóng của AI tạo sinh từ góc độ vĩ mô là chủ đề mà truyền thông yêu thích, nhưng nó không phải là "vấn đề hiệu quả" trong mắt các nhà đầu tư.
Peter Thiel cho rằng, "Công nghệ AI là có thật, nhưng thị trường đã vay mượn trước 15-20 năm định giá." Ông đã thanh lý toàn bộ cổ phiếu Nvidia trong quý 3 năm 2025, trị giá 100 triệu USD, chiếm 40% quỹ, đồng thời cắt giảm 76% cổ phiếu Tesla, thu hẹp tổng danh mục xuống 65%. Ông từng dự đoán chính xác bong bóng internet vào năm 1999, lần này dự đoán có khác không? Hiện tại chưa có câu trả lời.
Nhưng chắc chắn rằng, Peter Thiel đã bỏ lỡ cơn sốt mô hình mới Agent bắt đầu từ cuối năm 2025.
Không chỉ Thiel. Báo cáo quý 1 năm 2026 của Berkshire Hathaway cho thấy, lượng tiền mặt nắm giữ của Buffett đã tăng lên 397,4 tỷ USD – mức cao kỷ lục, chiếm 59% tổng tài sản.
Xu hướng dài hạn của tiến bộ công nghệ là tích cực, không có nghĩa là nhà đầu tư sẽ không thực hiện hành động chốt lời hoặc giảm vị thế trong ngắn hạn. Mâu thuẫn giữa xu hướng dài hạn và chiến lược đầu tư ngắn hạn là vết nứt thứ ba của thị trường.
Trên ba vết nứt, thần kinh thị trường đã bắt đầu nhạy cảm. Khi kỳ vọng lãi suất của Mỹ tăng lên, thị trường bắt đầu nghi ngờ liệu chi tiêu vốn cho AI có quá nóng hay không, Hàn Quốc, một trong những thị trường "thuần chủng nhất" trong làn sóng AI này, bắt đầu biến động mạnh. Sự tăng trưởng của nó đến từ niềm tin vào AI, sự sụt giảm cũng đến từ sự lung lay của niềm tin đó.
Do đó, giao dịch đầu tư bước vào một giai đoạn cực kỳ khó khăn.
Nhiều nhà đầu tư giàu kinh nghiệm vẫn tin rằng, "Bong bóng AI vẫn chưa đến." Nhưng đánh giá liệu AI là bong bóng hay bị định giá thấp, và việc xây dựng một hệ thống đầu tư hiệu quả, là hai việc hoàn toàn khác nhau. Cái trước là phán đoán hướng đi, cái sau là thử thách tổng hợp về nhịp độ, vị thế, định giá, dòng tiền và cửa thoát.
Trong một thị trường nơi niềm tin vẫn còn và biến động gia tăng, nhìn đúng xu hướng dài hạn không có nghĩa là đa số có thể chịu đựng được sự điều chỉnh ngắn hạn.
Có thể bong bóng AI tạo sinh lần thứ tư vẫn chưa đến, nhưng thời điểm cần nâng cao cảnh giác đã đến. Những thuyền trưởng giàu kinh nghiệm và khả năng ứng biến linh hoạt có thể vượt qua sóng dữ để tìm kho báu, nhưng thủy thủ bình thường có thể sẽ chìm trong phong ba.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan