Phố Wall động thái mới: Lực bán khống đồng Yên vẫn đang gia tăng, nhưng thị trường chứng khoán Nhật Bản không dựa vào việc thanh lý các giao dịch Carry Trade.

Ngày 3 tháng 6, tỷ giá USD/JPY chạm mức 160,44 trong phiên, mức cao nhất kể từ tháng 7 năm 2024. Cùng ngày, chỉ số Nikkei 225 lần đầu tiên vượt mốc 68.000 điểm, đạt đỉnh 68.634,74 điểm. Hai con số này kết hợp lại, thị trường ngay lập tức xuất hiện một câu chuyện quen thuộc: "Carry trade sắp sụp đổ, tháng 8 năm 2024 sẽ tái diễn".
Câu chuyện này đúng một nửa. Nửa còn lại, dữ liệu lại kể một câu chuyện hoàn toàn ngược lại.
Bên bán không rút lui, ngược lại còn tăng cường
Chỉ số trực tiếp nhất để đo lường mức độ đông đúc của giao dịch carry trade đồng Yên là báo cáo vị thế phi thương mại hàng tuần do Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC) công bố. Báo cáo này ghi nhận vị thế ròng mua hoặc ròng bán của các nhà giao dịch đầu cơ trên thị trường hợp đồng tương lai đồng Yên.
Theo báo cáo vị thế của CFTC, tính đến tuần kết thúc ngày 26 tháng 5, vị thế ròng bán hợp đồng tương lai đồng Yên của các tài khoản phi thương mại đạt 114.667 hợp đồng – với 112.993 hợp đồng mua và 227.660 hợp đồng bán. So với tuần trước, vị thế ròng bán đã tăng thêm 27.152 hợp đồng.
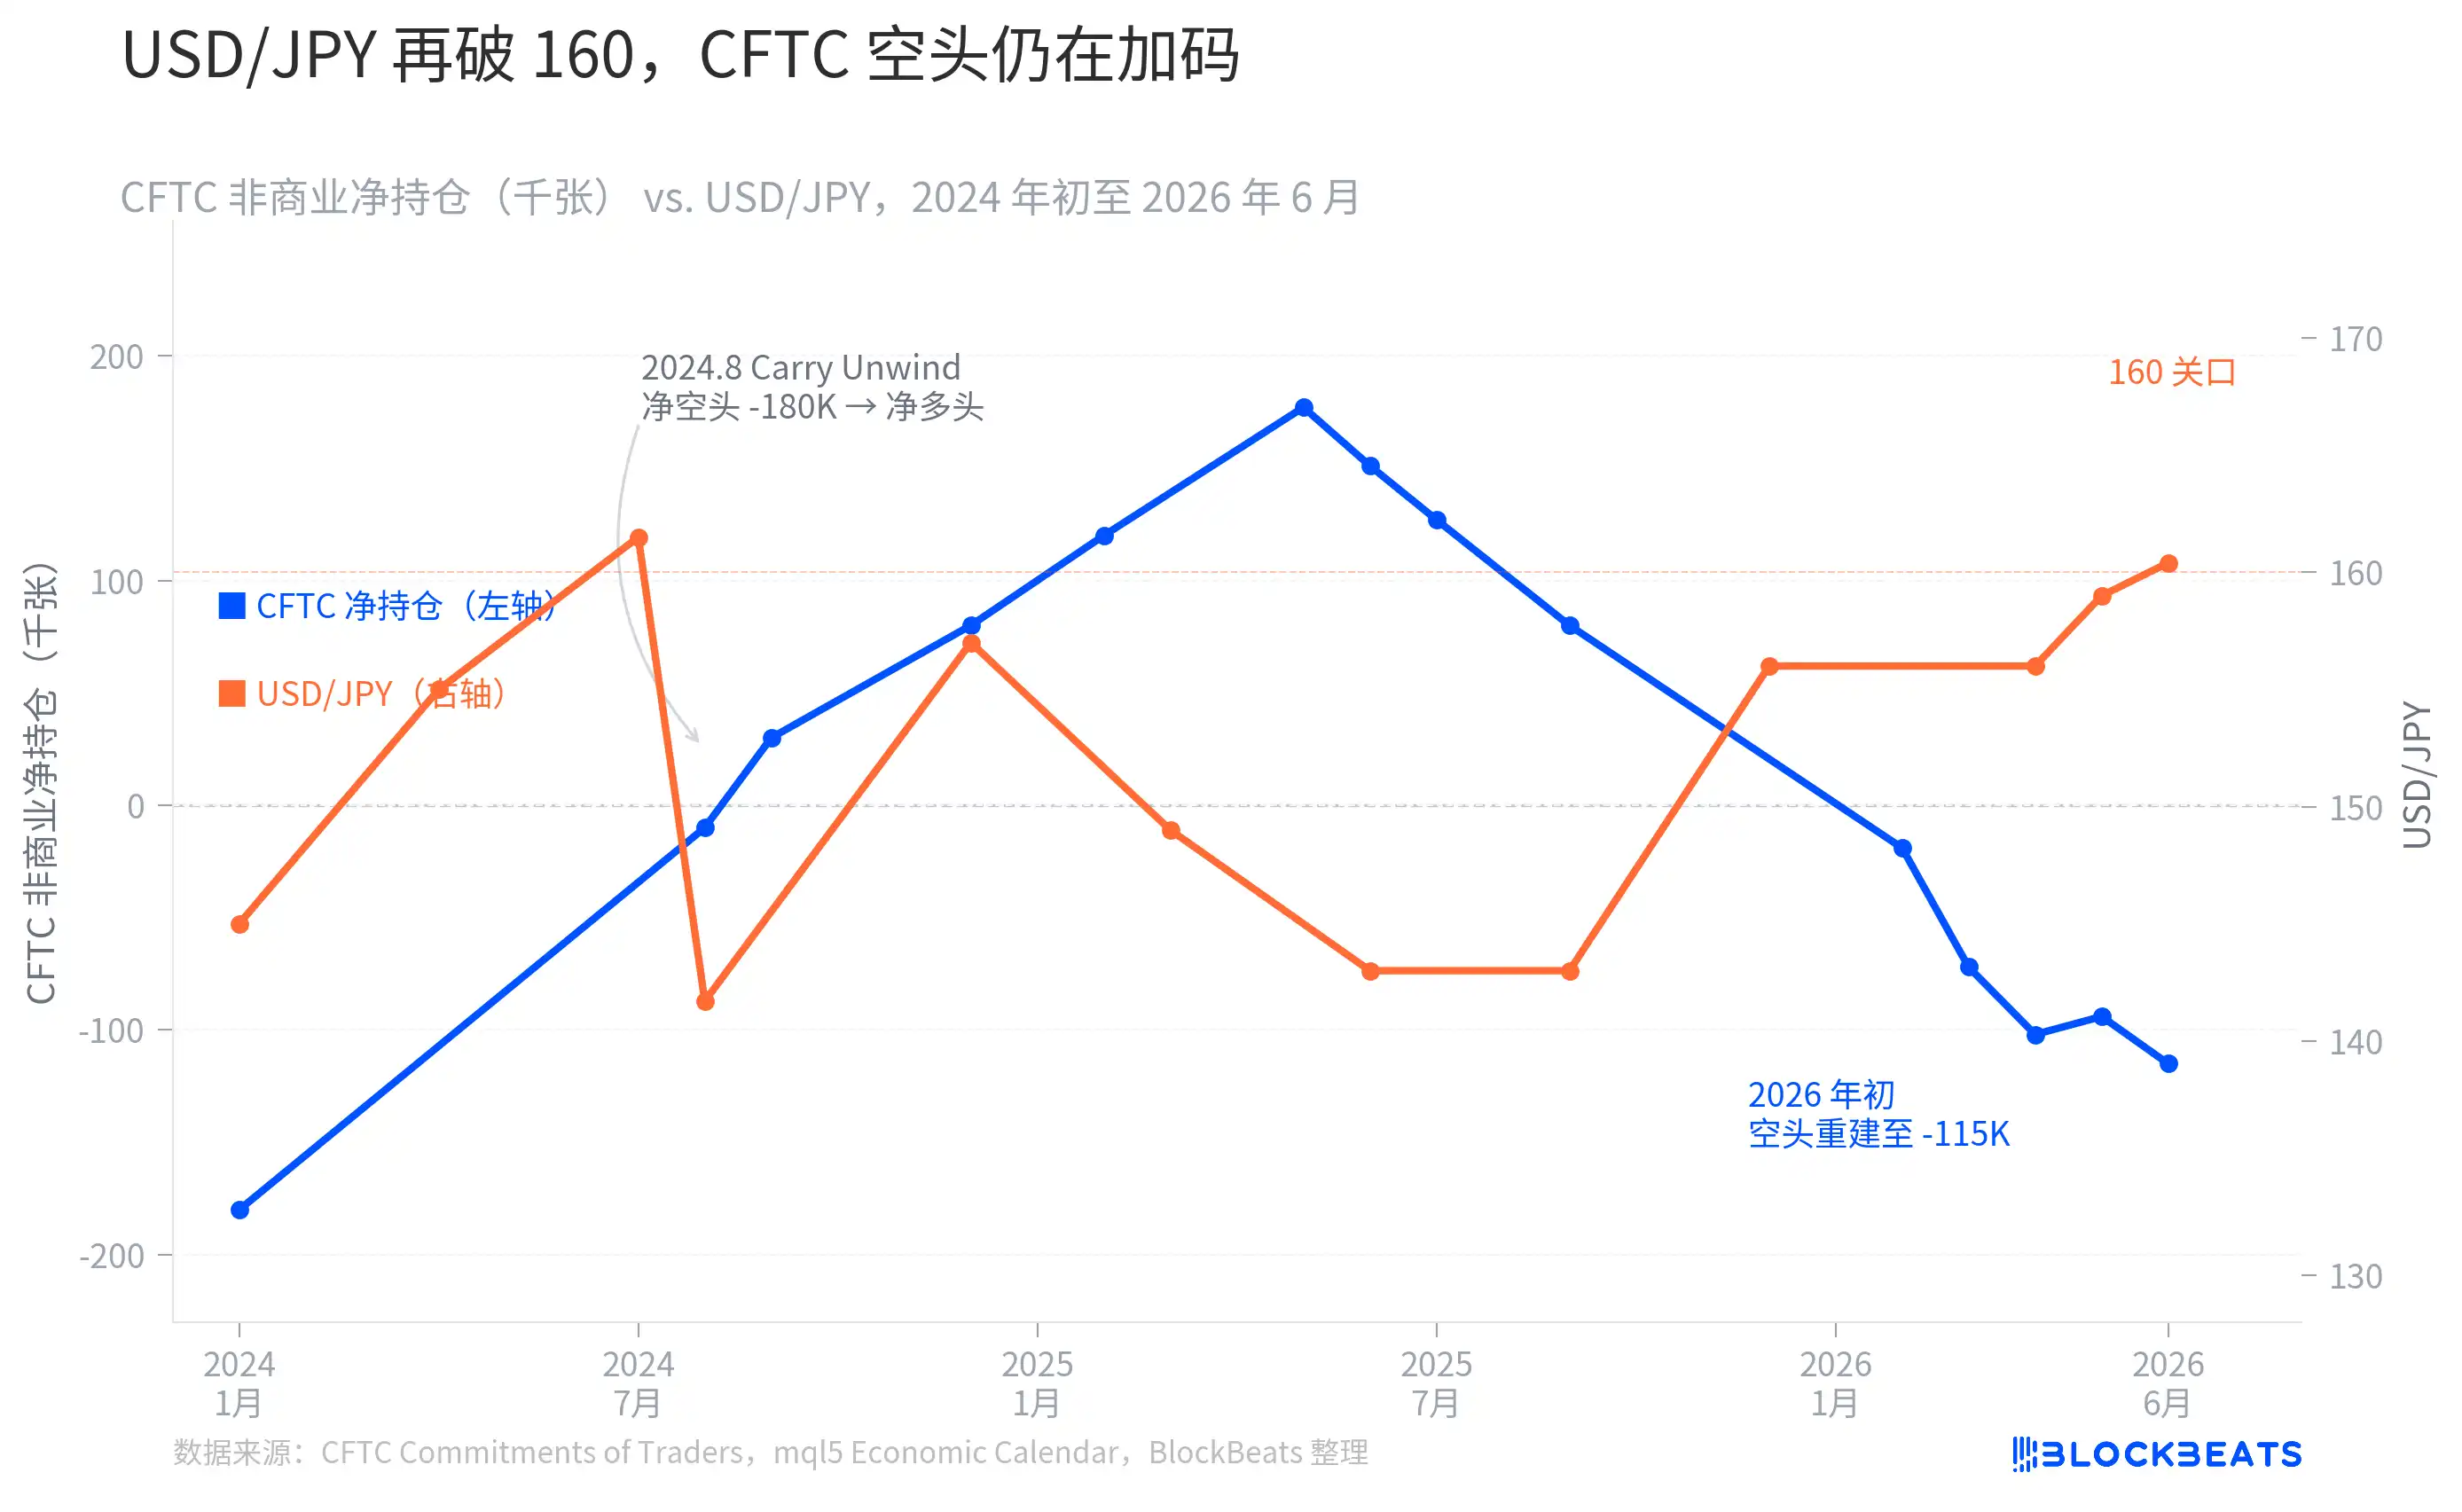
Từ biểu đồ có thể thấy một xu hướng hơi phản trực giác. Vào tháng 7 năm 2024, USD/JPY chạm đỉnh gần mức 161, lúc đó vị thế ròng bán của CFTC ở mức khoảng -180.000 hợp đồng, vùng cực đoan lịch sử. Sau đó, đầu tháng 8, việc Ngân hàng Trung ương Nhật Bản (BOJ) bất ngờ tăng lãi suất kết hợp với dữ liệu việc làm phi nông nghiệp của Mỹ thấp hơn nhiều so với kỳ vọng đã khiến các vị thế bán khống đồng Yên bị thanh lý cưỡng bức trong vòng vài tuần. Vị thế ròng bán giảm mạnh từ khoảng -180.000 hợp đồng, và đến quý 2 năm 2025 thậm chí còn đảo chiều thành vị thế ròng mua hơn +177.000 hợp đồng – carry trade thực sự đã trải qua một đợt siết vị thế có hệ thống trong giai đoạn đó.
Tuy nhiên, diễn biến sau đó hoàn toàn trái ngược với "câu chuyện siết vị thế". Từ cuối năm 2025, vị thế ròng bán đồng Yên bắt đầu tích lũy trở lại, chuyển sang âm vào tháng 2 năm 2026, và nhanh chóng mở rộng lên -102.000 hợp đồng vào tháng 4. Đến ngày 26 tháng 5, vị thế ròng bán đã đạt -114.667 hợp đồng. Khi USD/JPY quay trở lại gần mức 160, dòng vốn đầu cơ toàn cầu không hề chạy trốn, mà tiếp tục tăng cường.
Điều này có nghĩa là, nếu BOJ đưa ra tín hiệu diều hâu hơn tại cuộc họp tháng 7, hoặc dữ liệu kinh tế Mỹ một lần nữa yếu hơn dự kiến, thì khối lượng vị thế ròng bán -114.667 hợp đồng này sẽ phải đối mặt với áp lực thanh lý bị động tương tự như tháng 8 năm 2024. Bộ Tài chính Nhật Bản cũng nhận thức được điều này – từ ngày 28 tháng 4 đến ngày 27 tháng 5, Bộ đã sử dụng kỷ lục 11,7349 nghìn tỷ Yên để mua Yên và bán ngoại tệ, nhằm cố gắng kìm hãm phe bán khống.
Can thiệp một vòng lớn nhất, vẫn không giữ được mốc 160
Lịch sử can thiệp ngoại hối của Bộ Tài chính Nhật Bản có thể truy ngược về năm 1998. Vào mùa thu năm 2022, khi đồng yên giảm xuống gần mức 152, Bộ Tài chính lần đầu tiên kể từ năm 1998 thực hiện thao tác "mua yên": tháng 9 đã chi 2,84 nghìn tỷ yên, tháng 10 lại bổ sung thêm 6,34 nghìn tỷ yên, tổng cộng khoảng 9,18 nghìn tỷ yên. Đợt can thiệp đó tạm thời đẩy USD/JPY từ 152 xuống gần 127, nhưng hiệu quả chỉ kéo dài vài tháng.
Vào mùa xuân năm 2024, USD/JPY lại tiến gần mốc 160 và có lúc vượt qua, Bộ Tài chính đã chi khoảng 9,80 nghìn tỷ yên, đây là đợt can thiệp một vòng lớn nhất kể từ năm 2022, cũng là "lần đầu tiên xác nhận can thiệp mua kể từ năm 2022".
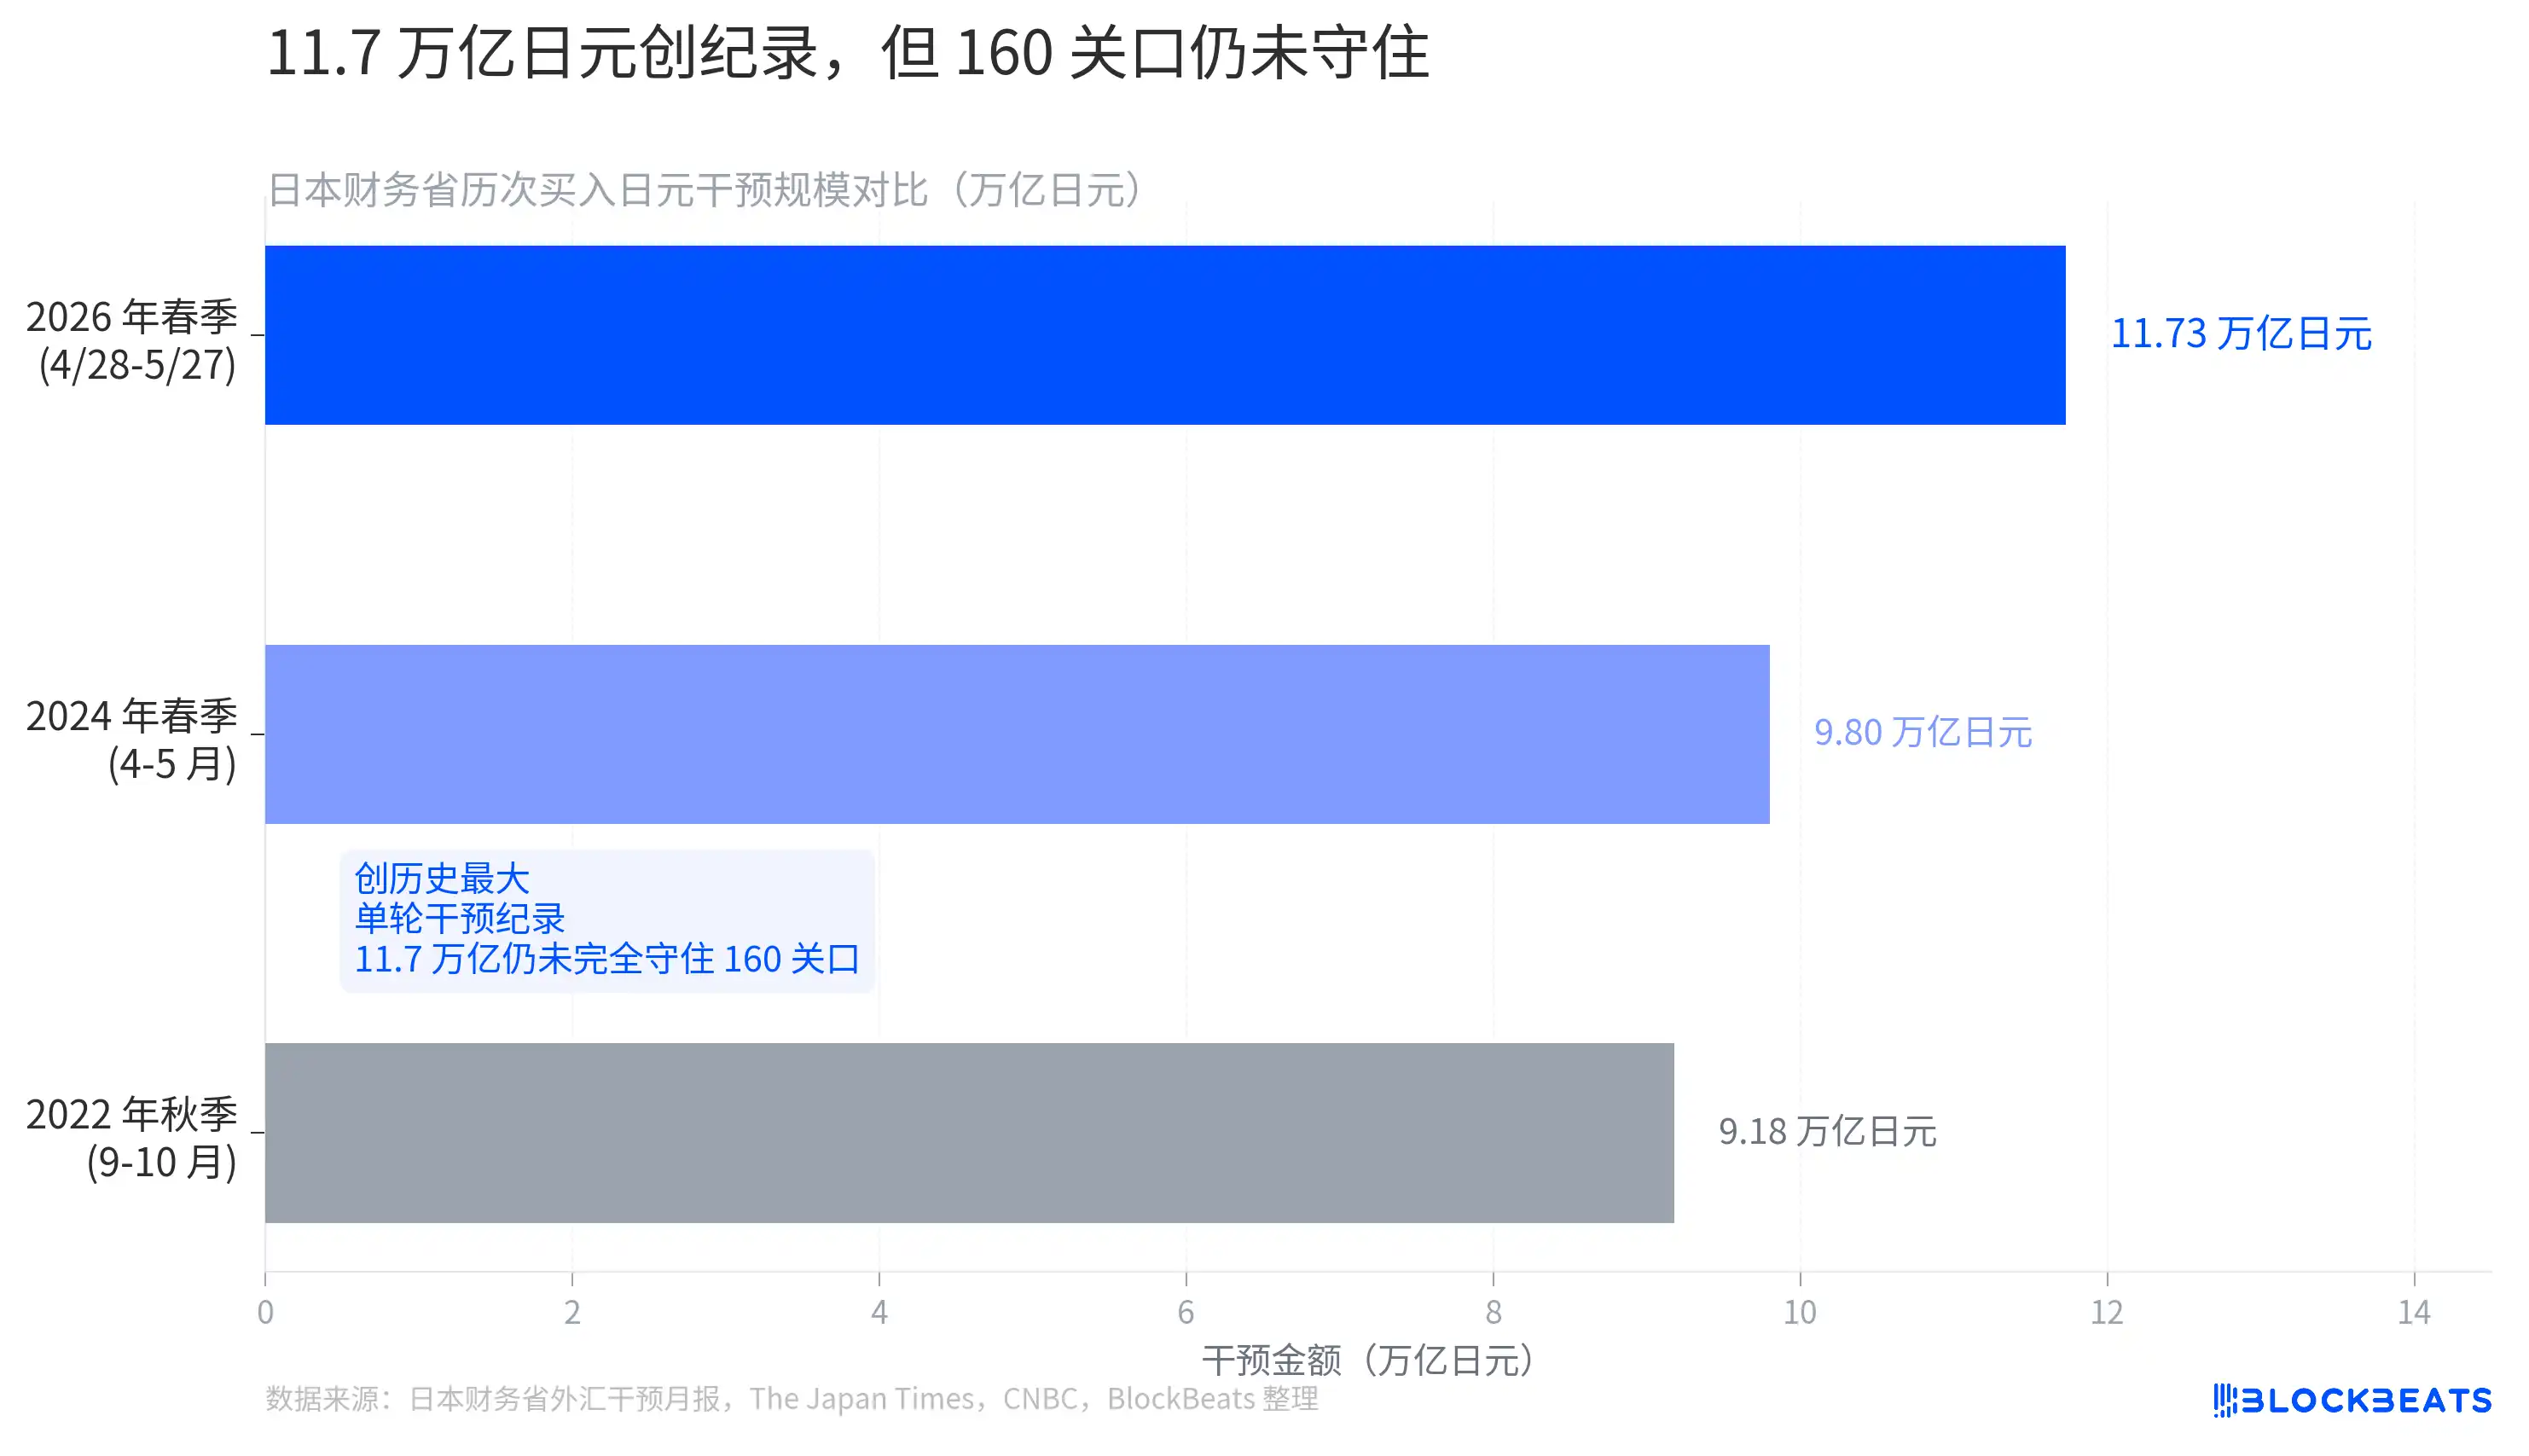
Theo dữ liệu can thiệp hàng tháng do Bộ Tài chính Nhật Bản công bố vào ngày 29 tháng 5 năm 2026, quy mô của đợt thao tác từ ngày 28 tháng 4 đến ngày 27 tháng 5 lần này là 11,7349 nghìn tỷ yên (khoảng 73,6 tỷ USD), đây là đợt can thiệp một vòng lớn nhất từ trước đến nay, vượt qua tổng lượng can thiệp của cả năm 2022, và cũng nhiều hơn gần 2 nghìn tỷ yên so với mùa xuân năm 2024.
Tuy nhiên, chưa đầy một tuần sau khi Bộ Tài chính công bố con số, USD/JPY vẫn tăng trở lại vượt qua mốc 160. Đợt can thiệp lớn nhất vẫn không thể giữ vững hoàn toàn ngưỡng tâm lý này.
Nhà đầu tư nước ngoài mua cổ phiếu Nhật, theo đuổi AI, không phải dòng vốn trú ẩn từ thanh lý carry trade
Nếu carry trade vẫn còn đông đúc, tại sao Nikkei 225 vẫn đang lập đỉnh mới?
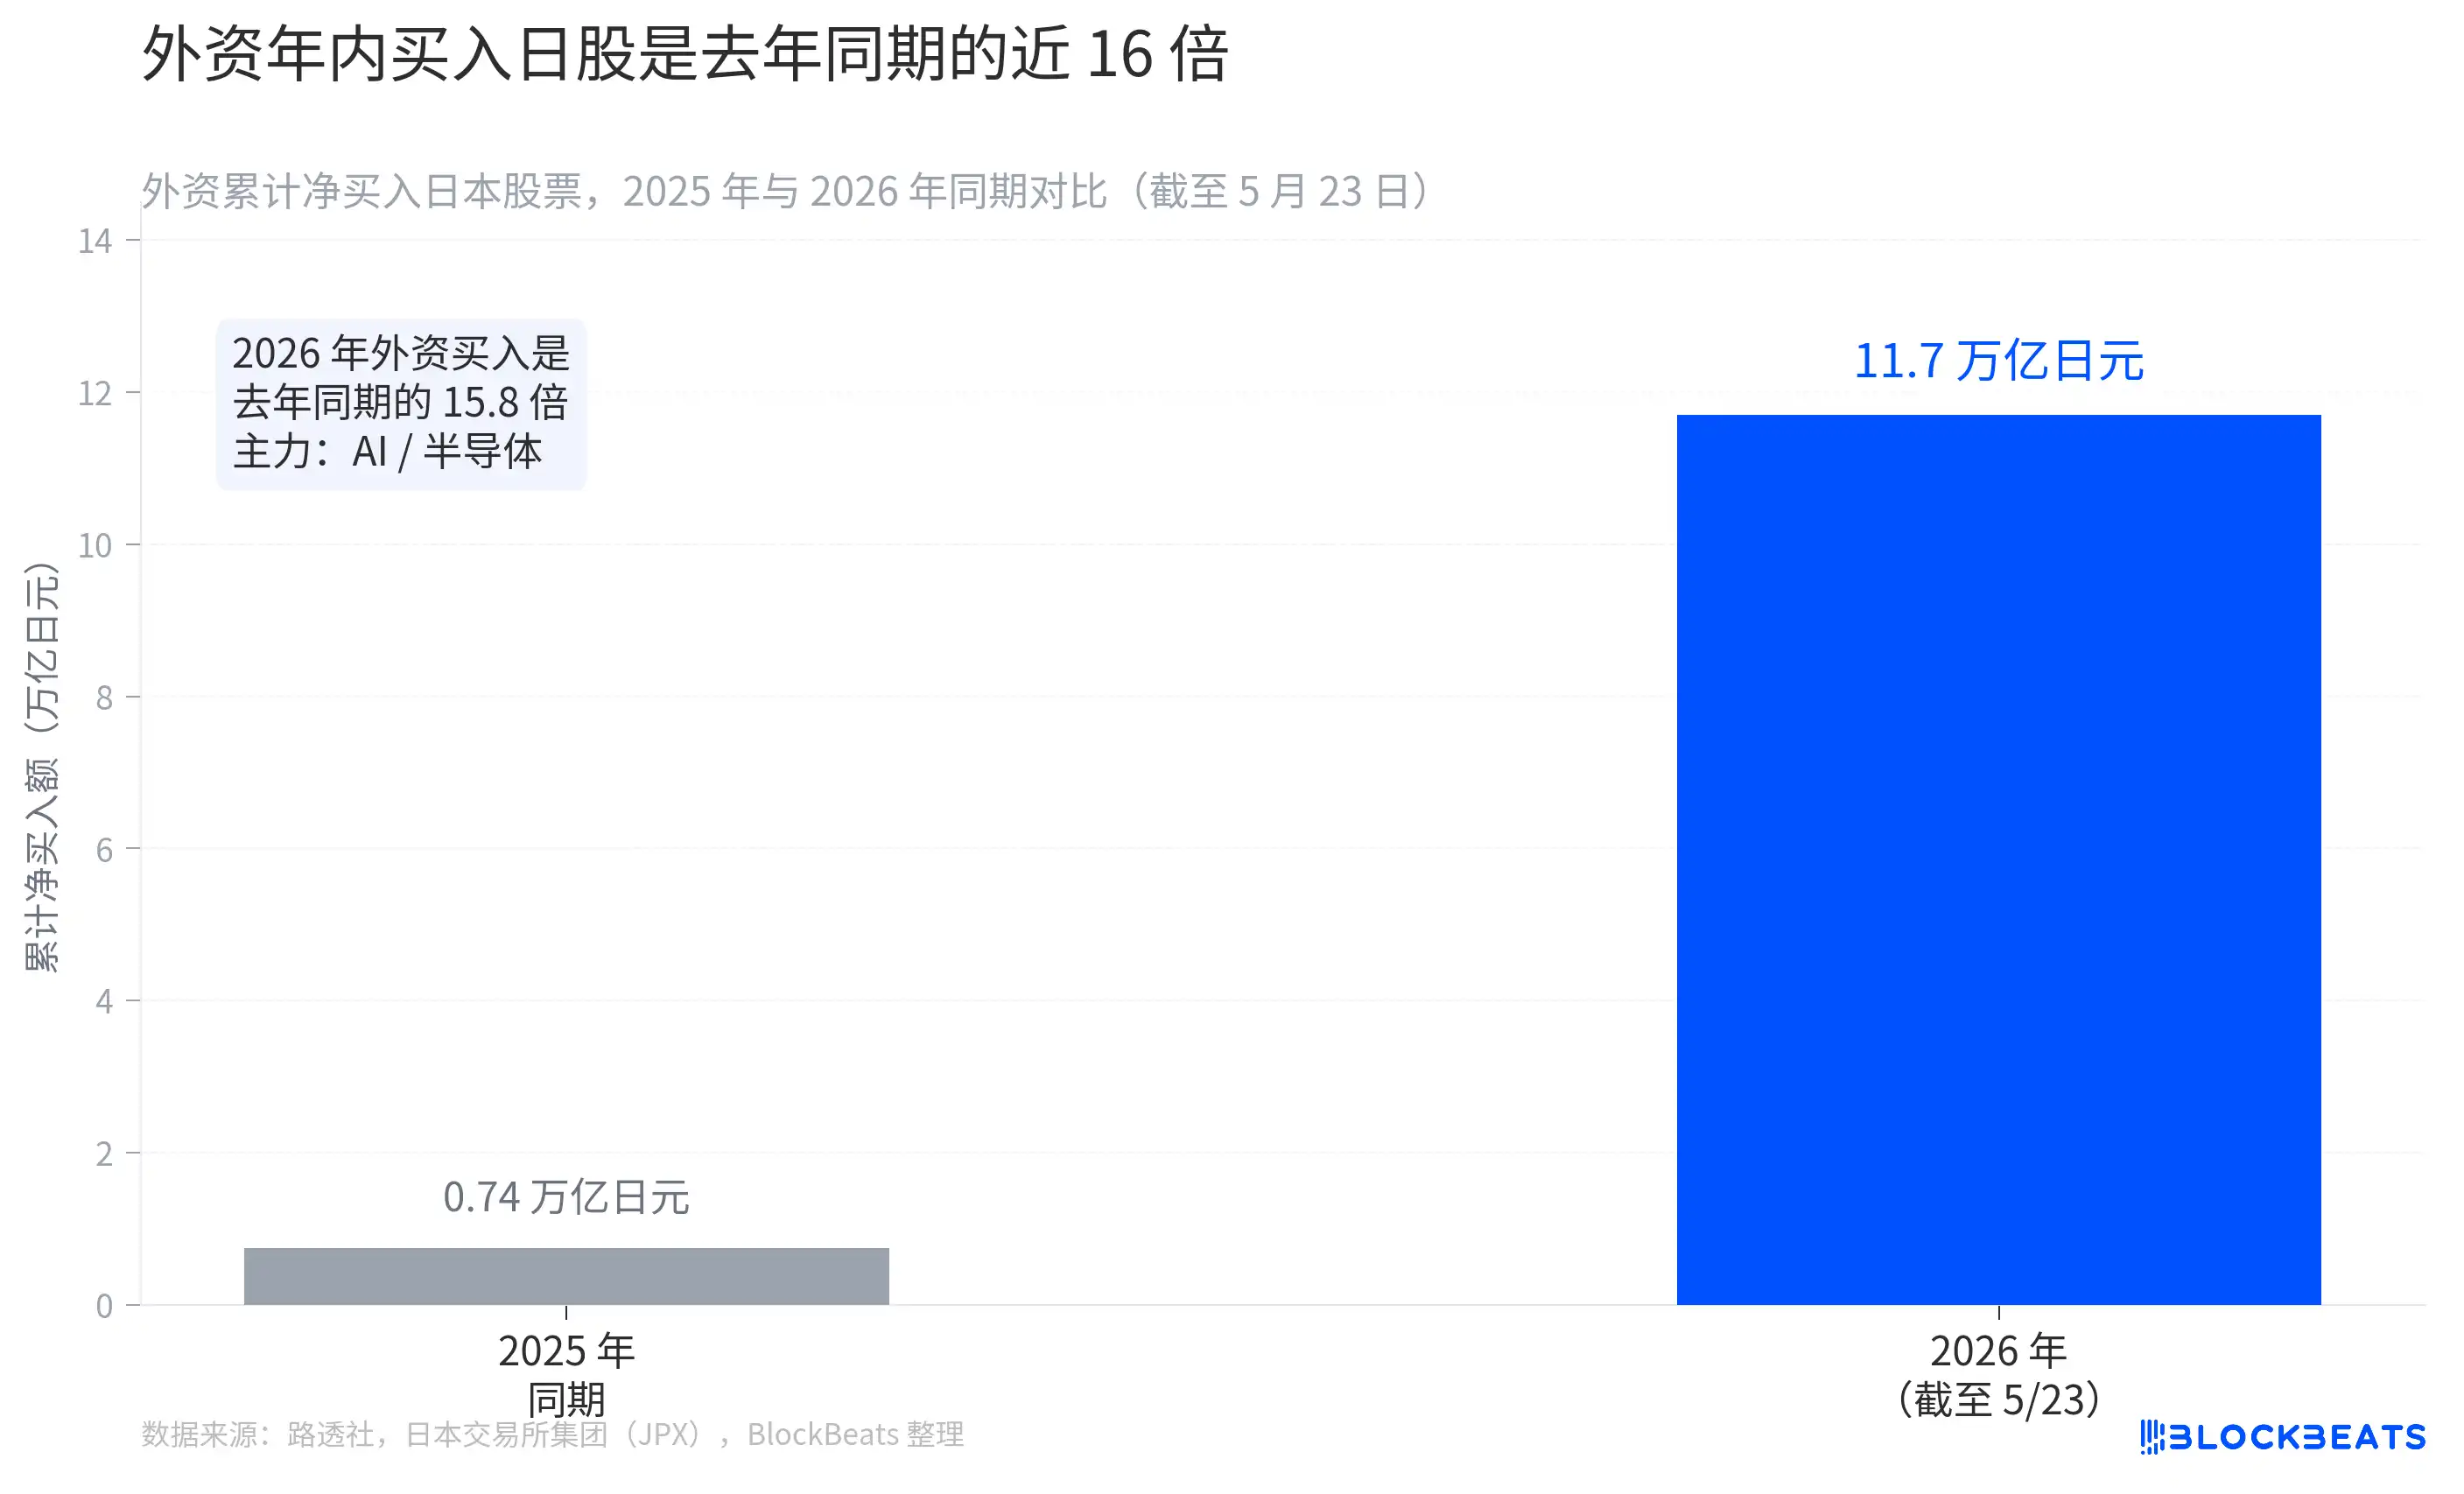
Theo Reuters dẫn dữ liệu từ Sở Giao dịch Chứng khoán Nhật Bản (JPX), tính đến tuần kết thúc ngày 23 tháng 5, nhà đầu tư nước ngoài đã mua ròng cổ phiếu Nhật trong 8 tuần liên tiếp, với giá trị mua ròng hàng tuần đạt 1,08 nghìn tỷ yên. Tổng giá trị mua ròng tích lũy trong năm gần đạt 11,7 nghìn tỷ yên.
Trong cùng kỳ năm 2025, giá trị mua ròng tích lũy của nhà đầu tư nước ngoài chỉ là 742,1 tỷ yên. Năm 2026, con số này gấp 15,8 lần.
Dòng vốn này tập trung rất rõ ràng. Trong số các cổ phiếu tăng giá mạnh nhất cùng kỳ, tập đoàn đầu tư AI SoftBank Group tăng 17,62% trong một tuần, nhà thiết kế chip Socionext tăng 12,26%. Báo cáo của Reuters trực tiếp chỉ ra động lực mua vào: triển vọng kinh doanh của Nvidia đã thúc đẩy nhu cầu về AI và bán dẫn, nhà đầu tư nước ngoài tận dụng thị trường Nhật Bản để theo đuổi chủ đề chính này.
Điều này hoàn toàn trái ngược với logic của "đợt bán tháo do carry unwind" vào tháng 8 năm 2024. Lần đó là bán tháo bắt buộc, bán tháo không phân biệt, dòng vốn rút khỏi thị trường Nhật Bản. Trong khi đó, việc khối ngoại mua ròng vào năm 2026 là chủ động lựa chọn tham gia thị trường Nhật Bản để theo đuổi chu kỳ tái lạm phát AI. Cơ chế thúc đẩy của cả hai là khác nhau, và ý nghĩa đối với chỉ số Nikkei cũng khác nhau.
Tăng lãi suất không đè bẹp thị trường chứng khoán, nhưng mối quan hệ này đang trở nên mong manh hơn
Một điểm phản trực giác khác của Nikkei 225 là nó liên tục tăng trong bối cảnh BOJ tăng lãi suất liên tiếp.
Theo các thông báo quyết định chính sách trước đây của Ngân hàng Nhật Bản (BOJ), lộ trình tăng lãi suất trong hai năm qua như sau: Tháng 3 năm 2024 kết thúc chính sách lãi suất âm, nâng lãi suất chính sách từ -0,1% lên 0,1%; Tháng 7 năm 2024 tăng thêm lên 0,25%; Tháng 1 năm 2025 tăng lên 0,5%; Tháng 12 năm 2025 tăng lên 0,75%, đây cũng là mức cao nhất kể từ năm 1995. Cuộc họp tháng 4 năm 2026 giữ nguyên mức 0,75%, nhưng được thông qua với tỷ lệ phiếu 6-3 – ba thành viên (Hajime Takata, Naoki Tamura, Junko Nakagawa) đã rõ ràng chủ trương tăng lãi suất lên 1,0%.
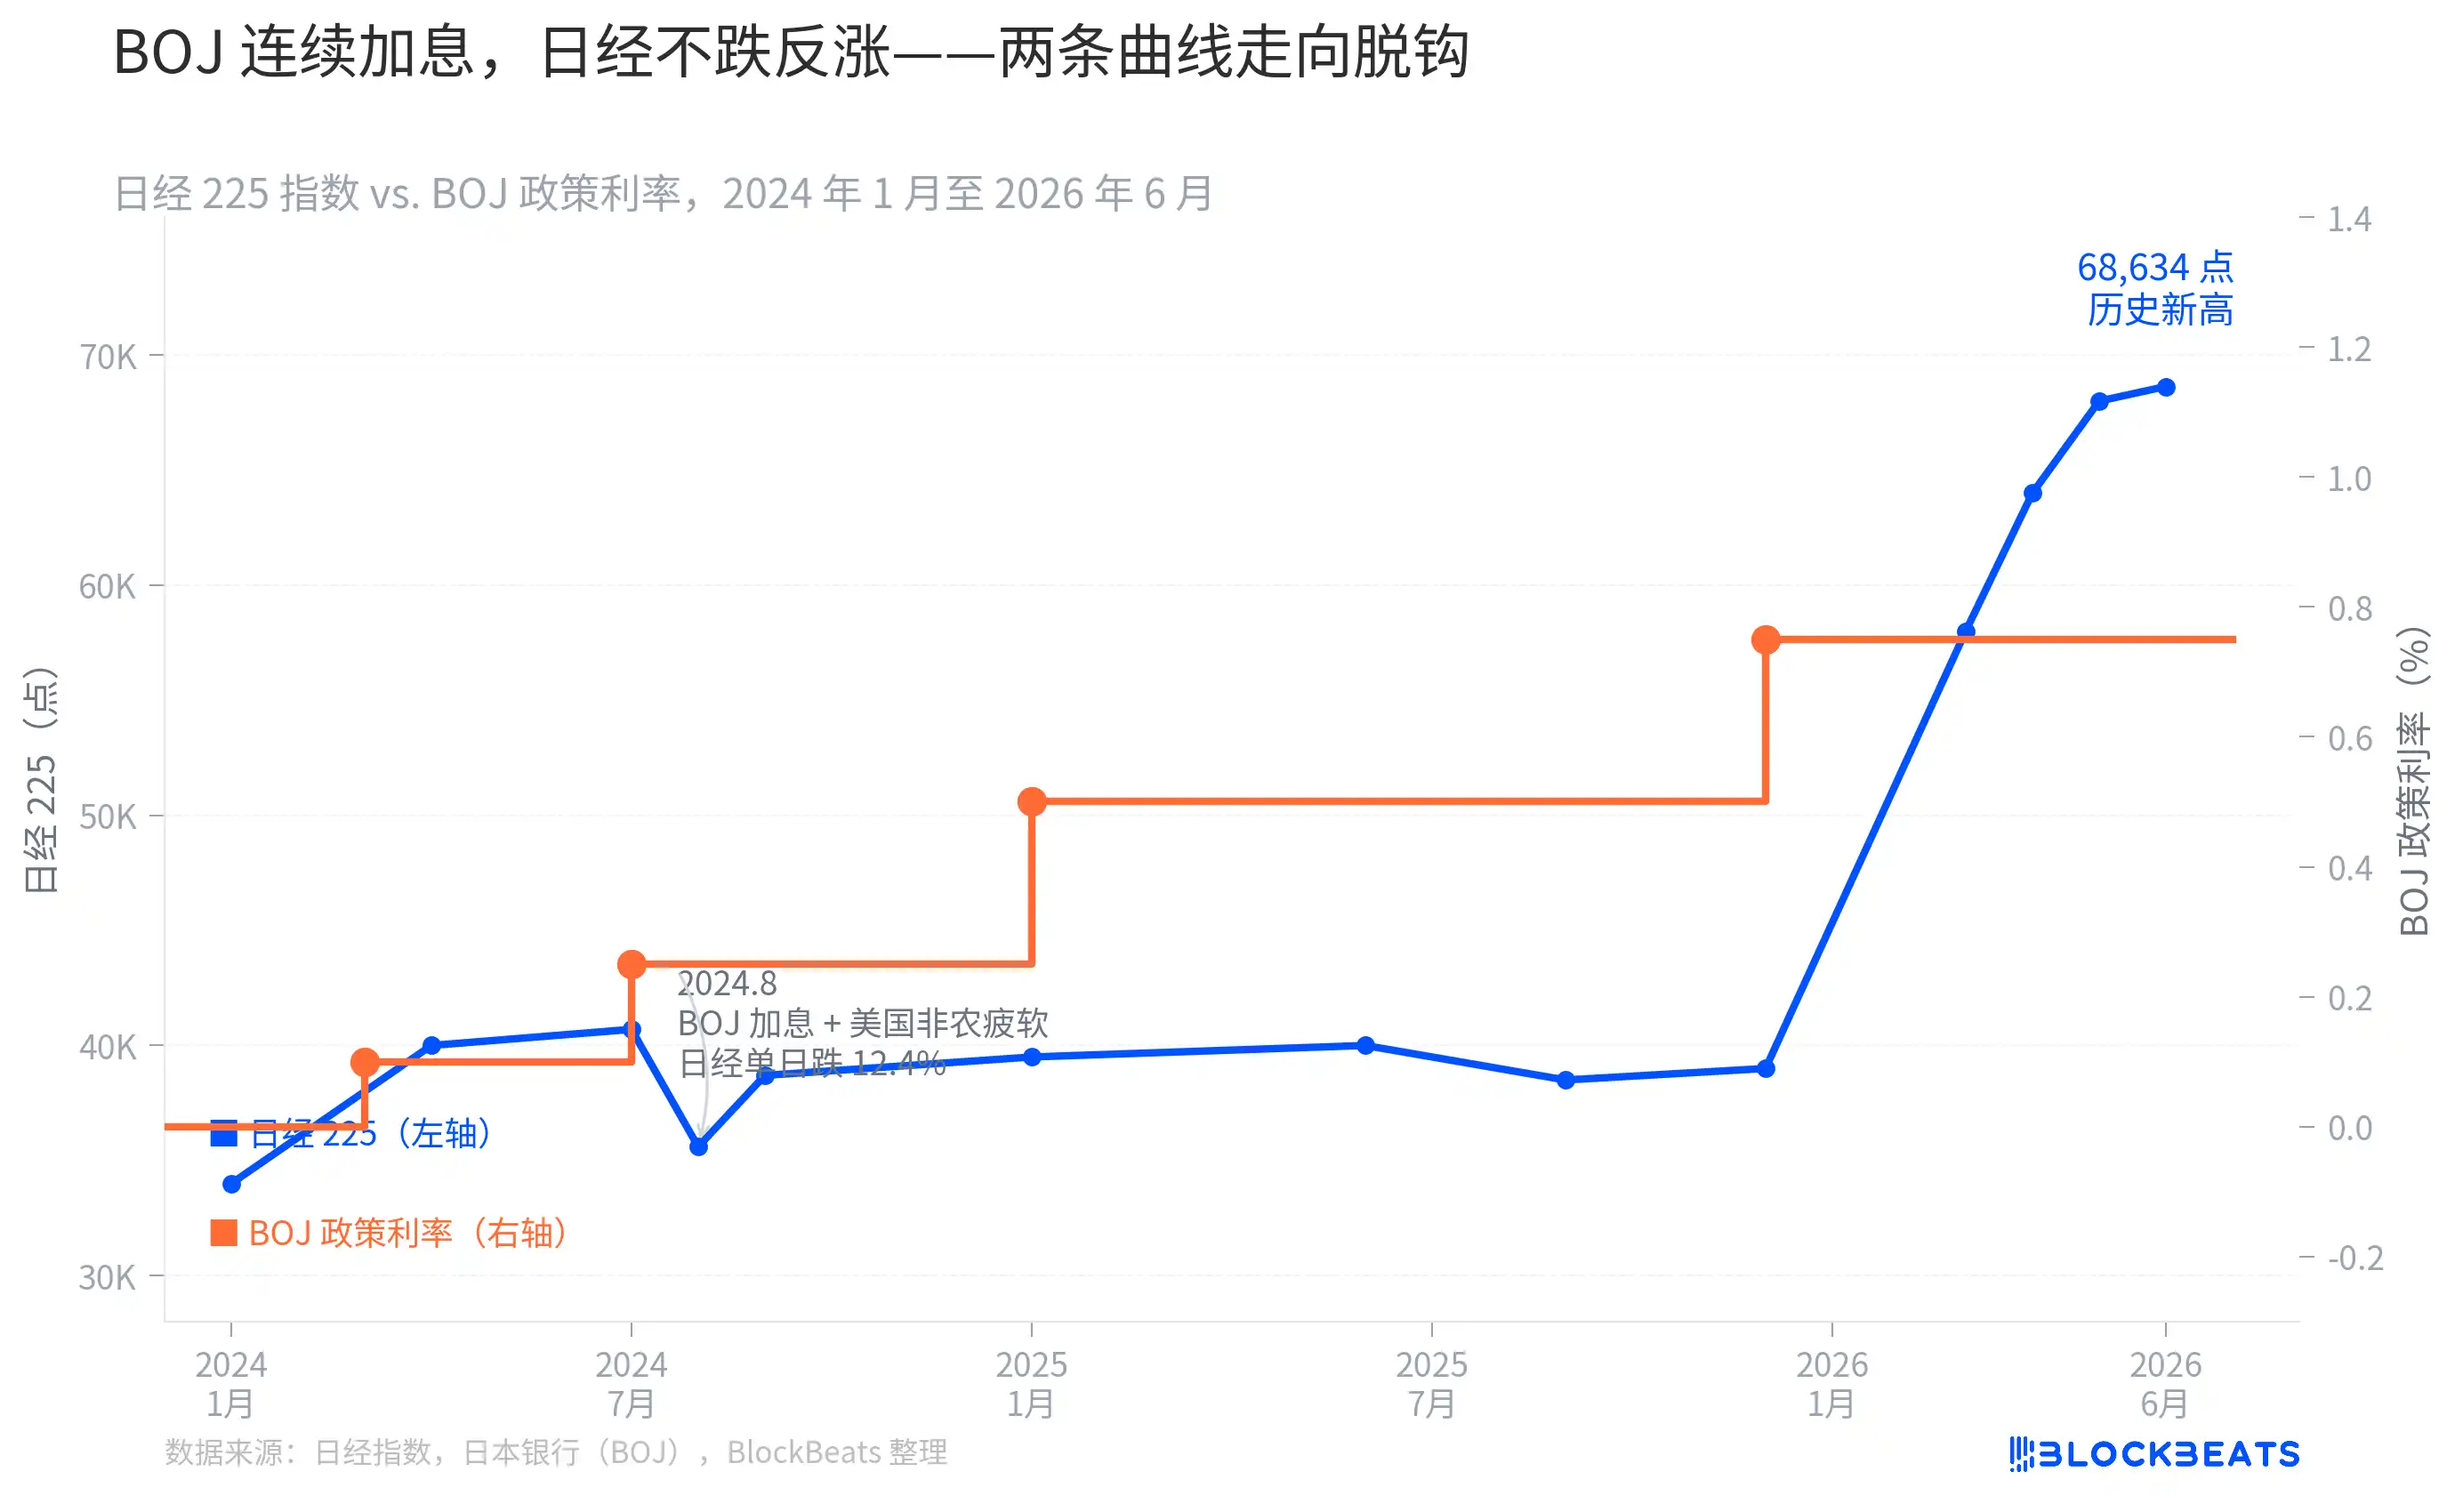
Từ biểu đồ có thể thấy rõ: mối tương quan giữa các điểm tăng lãi suất và diễn biến thị trường chứng khoán Nhật Bản là hoàn toàn khác nhau ở các giai đoạn khác nhau. Đợt tăng lãi suất vào tháng 7 năm 2024 đã kích hoạt đợt sụt giảm lịch sử 12,4% trong một ngày của Nikkei 225 – đó là do BOJ tăng lãi suất và dữ liệu việc làm phi nông nghiệp của Mỹ cùng lúc xảy ra, trực tiếp châm ngòi cho carry unwind. Nhưng hai đợt tăng lãi suất vào tháng 1 và tháng 12 năm 2025 lại đi kèm với việc Nikkei 225 leo thang từ vùng 40.000 điểm lên mức cao kỷ lục 68.634 điểm như hiện nay.
Lý do đằng sau điều này không phức tạp: Khi logic mua vào của khối ngoại là theo đuổi chu kỳ tái lạm phát AI, thay vì phụ thuộc vào chi phí vay lãi suất thấp của đồng yên, thì việc BOJ tăng lãi suất nhẹ có tác động khá hạn chế đối với dòng vốn này. Tất nhiên, mối quan hệ này không phải là bất biến – nếu cuộc họp tháng 7 của BOJ thực sự đẩy lãi suất lên 1,0%, đồng thời đồng đô la suy yếu vì các yếu tố khác, chi phí vay của carry trade sẽ tăng mạnh, khi đó hướng đi của hai đường cong có thể tái kết hợp.
Đặt ba biểu đồ lại với nhau, có thể có được một khung nhận thức tương đối hoàn chỉnh: Vị thế bán khống đồng yên vẫn còn đông đúc, mức can thiệp lịch sử lớn nhất của Bộ Tài chính không thể giữ được mốc 160, nhưng động lực cho mức cao mới của thị trường chứng khoán Nhật Bản là dòng vốn ngoại AI – ba điều này đồng thời đúng, không mâu thuẫn với nhau, và không có điều nào riêng lẻ có thể dự đoán điều gì sẽ xảy ra tiếp theo.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan