Cảnh báo bong bóng AI: Đầu tư vào AI mang lại lợi nhuận âm cho hầu hết các gã khổng lồ công nghệ
Tiêu đề gốc: The impossible maths of the AI boom
Tác giả gốc: Joachim Klement
Biên dịch: Peggy, BlockBeats
Lời biên tập: Cơn sốt AI đang chuyển từ câu chuyện công nghệ sang giai đoạn kiểm chứng tài chính.
Trong năm qua, các cuộc thảo luận về AI trên thị trường tập trung nhiều vào năng lực mô hình, khoảng trống sức mạnh tính toán và triển vọng ứng dụng. Nhưng bài viết này nhắc nhở chúng ta rằng, thứ thực sự cần được tính toán là lợi nhuận trên vốn đằng sau sự bùng nổ này. Các nhà cung cấp dịch vụ đám mây siêu quy mô như Microsoft, Alphabet, Amazon, Meta, Oracle đang đầu tư hàng trăm tỷ đô la vào các trung tâm dữ liệu AI. Và theo dự báo hiện tại của các nhà phân tích về doanh thu và chi tiêu vốn, ngoại trừ Amazon, tỷ suất hoàn vốn đầu tư tiềm ẩn của hầu hết các công ty có thể là âm.
Điều này có nghĩa là, điểm tương đồng giữa bong bóng AI và bong bóng Internet thế hệ trước không chỉ là tâm lý thị trường, mà còn là sự gắn kết chặt chẽ giữa chi tiêu vốn với tăng trưởng vĩ mô và kỳ vọng giá cổ phiếu. Tác giả chỉ ra rằng, trong bốn quý vừa qua, 93% tăng trưởng GDP của Mỹ có thể được giải thích bởi đầu tư công nghệ. Một khi các nhà cung cấp đám mây cắt giảm đầu tư vào trung tâm dữ liệu, chip và cơ sở hạ tầng, không chỉ các công ty trong chuỗi như Nvidia, TSMC, ASML bị ảnh hưởng, mà nền kinh tế Mỹ cũng có thể nhanh chóng chịu áp lực.
Đáng chú ý hơn, nếu các công ty AI như OpenAI, Anthropic thúc đẩy IPO ở đỉnh cao tâm lý thị trường, đó có thể không chỉ là một sự kiện huy động vốn, mà còn là một cuộc chuyển giao rủi ro: vốn đầu tư sớm và các cổ đông hiện tại chuyển sự bất định trong câu chuyện AI sang các nhà đầu tư bán lẻ, quỹ hưu trí và những người khác sẵn sàng tiếp tục mua vào câu chuyện tăng trưởng.
Câu hỏi cốt lõi của bài viết này không phải là AI có tương lai hay không, mà là khi cơn sốt tiếp thị lắng xuống, ai sẽ trả tiền cho cuộc đua cơ sở hạ tầng đắt đỏ này.
Dưới đây là nội dung gốc:
Vào tháng 12 năm 1996, Chủ tịch Cục Dự trữ Liên bang Mỹ Alan Greenspan từng mô tả sự bùng nổ của cổ phiếu công nghệ, truyền thông và viễn thông lúc bấy giờ đã bộc lộ dấu hiệu của "sự hưng phấn phi lý". Gần 30 năm sau, chúng ta có thể đưa ra nhận định tương tự về cơn sốt AI ngày nay.
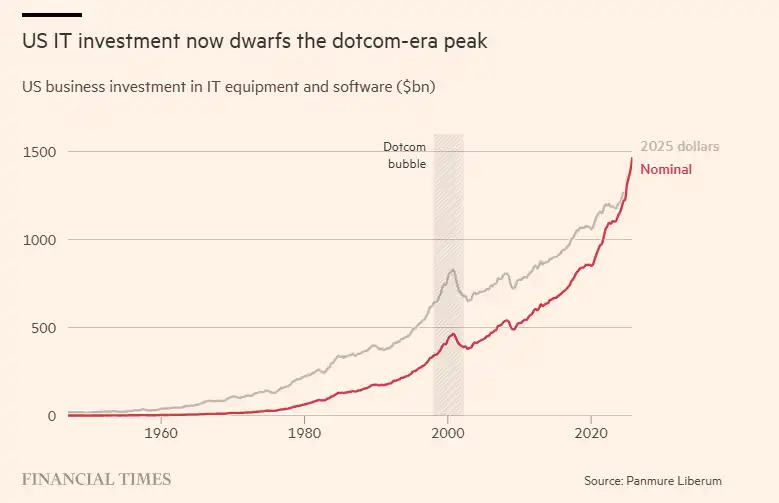
Tuy nhiên, mặc dù cơn sốt công nghệ hiện tại có điểm tương đồng với bong bóng Internet thế hệ trước, nhưng cũng có một điểm khác biệt quan trọng: một phần của cơn sốt hiện tại đã vượt xa quy mô của bong bóng TMT năm đó. Năm 2025, đầu tư của các doanh nghiệp Mỹ vào thiết bị CNTT và phần mềm đạt gần 1,5 nghìn tỷ đô la. Trong khi ở đỉnh cao của bong bóng TMT, con số này là 466 tỷ đô la, và ngay cả khi điều chỉnh theo lạm phát cũng chỉ là 829 tỷ đô la.
Thực tế, nền kinh tế Mỹ hiện tại gần như hoàn toàn được thúc đẩy bởi cơn sốt công nghệ. Theo tính toán của tôi, trong bốn quý vừa qua, 93% mức tăng trưởng GDP của Mỹ có thể được giải thích bởi đầu tư công nghệ. Ngay cả ở đỉnh cao của bong bóng TMT, tỷ lệ này cũng chỉ đạt khoảng 60%.
Các nhà phát triển mô hình ngôn ngữ lớn như OpenAI, Anthropic đang chuẩn bị cho các đợt IPO lớn vào cuối năm nay nhằm tận dụng sự lạc quan của nhà đầu tư về triển vọng tăng trưởng của họ. Trong khi đó, các nhà cung cấp dịch vụ đám mây siêu quy mô như Microsoft, Alphabet, Amazon, Meta và Oracle có kế hoạch đầu tư hàng trăm tỷ đô la vào trung tâm dữ liệu trong năm năm tới để cung cấp sức mạnh tính toán cho việc vận hành các mô hình này.
Vấn đề nằm ở chỗ: toán học đằng sau cơn sốt AI bắt đầu trở nên phức tạp. Đối với các nhà cung cấp dịch vụ đám mây siêu quy mô này, tôi đã thu thập kỳ vọng đồng thuận của các nhà phân tích về chi tiêu vốn và doanh thu của họ từ năm 2025 đến năm 2030.
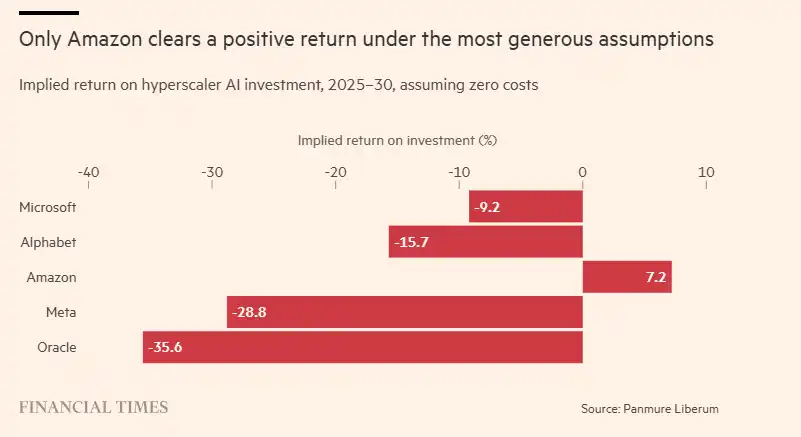
Trong năm năm này, đầu tư vốn của họ dự kiến sẽ tăng 20% mỗi năm, tốc độ tăng trưởng chưa từng thấy trong ngành này. Trong khi đó, doanh thu dự kiến tăng 15% mỗi năm. Nếu chúng ta đưa ra một giả định cực kỳ táo bạo – rằng các công ty này không có bất kỳ chi phí nào – thì doanh thu tăng thêm có thể được coi là lợi nhuận từ các khoản đầu tư mới vào trung tâm dữ liệu AI. Tuy nhiên, ngay cả với giả định lạc quan tột độ này, tỷ suất hoàn vốn đầu tư ngụ ý mà tôi tính toán được đều ở mức âm cao đối với tất cả các công ty ngoại trừ Amazon.
Những con số này cho thấy, nếu các nhà cung cấp dịch vụ đám mây siêu quy mô tiếp tục đi theo quỹ đạo hiện tại, cơn sốt AI sẽ trở thành một trong những sự kiện hủy hoại giá trị cổ đông lớn nhất trong lịch sử. Nhưng họ vẫn có hai lối thoát.
Lối thoát đầu tiên là sự trỗi dậy của AI mang lại doanh thu vượt xa kỳ vọng hiện tại cho các công ty này. Nhưng điều này cũng đối mặt với bài toán khó. Giả sử các nhà cung cấp dịch vụ đám mây siêu quy mô muốn đạt tỷ suất hoàn vốn đầu tư 10%, họ phải tìm thêm nguồn doanh thu từ 2 đến 5 nghìn tỷ đô la mỗi năm. Đối với một nhóm công ty hiện có tổng doanh thu hàng năm chỉ 1,5 nghìn tỷ đô la, đây gần như là một nhiệm vụ bất khả thi.
Lối thoát thứ hai là các khoản đầu tư dự kiến vào trung tâm dữ liệu, chip và các lĩnh vực khác cuối cùng sẽ không được thực hiện. Nguyên nhân có thể là do các nhà đầu tư cổ phiếu bắt đầu thận trọng hơn với ngành này, hoặc việc tài trợ nợ cho trung tâm dữ liệu trở nên khó khăn hơn.
Vậy, điều gì sẽ xảy ra nếu các công ty này tuyên bố cắt giảm một phần kế hoạch đầu tư?
Từ Nvidia đến ASML, Samsung và TSMC, giá cổ phiếu của các công ty lớn nhất trên khắp các châu lục đều được xây dựng dựa trên các kế hoạch đầu tư này và kỳ vọng về nhu cầu đi kèm.
Đừng quên, tăng trưởng GDP hiện tại của Mỹ thực chất hoàn toàn do chi tiêu công nghệ ngày càng tăng thúc đẩy. Nếu những khoản chi này bắt đầu suy giảm, nền kinh tế Mỹ sẽ nhanh chóng rơi vào suy thoái. Ngay cả khi đầu tư công nghệ chỉ giảm nhẹ, chẳng hạn như giảm 4% đến 6%, tình hình cũng sẽ như vậy. Trong lịch sử, sau cơn sốt công nghệ quy mô nhỏ hơn vào những năm 1960 và trong cuộc suy thoái năm 2009, đều từng chứng kiến mức giảm đầu tư tương tự.
Sự điều chỉnh chi tiêu đầu tư ôn hòa này vẫn rất có khả năng đẩy thị trường chứng khoán Mỹ, Anh và châu Âu vào một thị trường gấu mới. Sự tái diễn của vụ sụp đổ cổ phiếu công nghệ đầu những năm 2000 là một rủi ro thực sự; khi đó thị trường đã giảm 50% hoặc thậm chí hơn trong năm đầu tiên.
Câu hỏi tiếp theo là: Khi nào chúng ta có thể thấy các nhà cung cấp dịch vụ đám mây siêu quy mô này đưa ra thông báo tương tự về việc cắt giảm kế hoạch đầu tư?
Tôi cho rằng, tình huống này khó có thể xảy ra vào năm 2026. OpenAI, Anthropic và các công ty khác vẫn sẽ cố gắng duy trì sức nóng thị trường ít nhất cho đến khi hoàn tất IPO của mỗi bên, điều này có thể tiếp tục hỗ trợ cho sự bùng nổ trong ngắn hạn. Nhưng sau đó thì sao? 'Phép toán bất khả thi' mà các nhà cung cấp dịch vụ đám mây siêu quy mô phải đối mặt sẽ không vì thế mà thay đổi, và cơn sốt tiếp thị cuối cùng rồi cũng có thể lắng xuống. Cuối cùng, thực tế sẽ đến.
Có thể không phải vào năm 2026, nhưng có thể xảy ra vào năm 2027 hoặc 2028. Suy cho cùng, Greenspan đã nói về 'sự hưng phấn phi lý' vào tháng 12 năm 1996, và bong bóng thực sự vỡ ba năm sau đó, vào năm 2000.
Từ góc nhìn này, các đợt IPO của những công ty AI này rất có thể chỉ là một cuộc chuyển giao rủi ro đầu tư quy mô lớn: rủi ro được chuyển từ các chủ sở hữu hiện tại sang các nhà đầu tư bán lẻ, quỹ hưu trí và các nhà đầu tư khác sẵn sàng trả tiền cho câu chuyện.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan