Hợp đồng tương lai dầu thô giao ngay xa xuất hiện đảo ngược, thị trường đang đánh giá thế nào về việc Các Tiểu vương quốc Ả Rập Thống nhất rời khỏi OPEC để xác định giá?

Ngày 28 tháng 4, Các Tiểu vương quốc Ả Rập Thống nhất (UAE) thông báo rút khỏi OPEC và OPEC+, có hiệu lực từ ngày 1 tháng 5, đánh dấu kết thúc hơn 60 năm là thành viên. Cùng ngày, hợp đồng tương lai Brent tháng 6 tăng mạnh 1,11 USD lên 109,34 USD/bbl. Điều này là câu chuyện được thấy trong phương tiện tài chính hiện tại. Tuy nhiên, hợp đồng tương lai Brent tháng 7 chỉ tăng 1,08 USD, lên 102,77 USD, thấp hơn 6,57 USD so với tháng 6. Hai con số này cùng nhau kể một câu chuyện khác.
UAE là quốc gia sản xuất dầu lớn thứ ba của OPEC, chỉ sau Saudi Arabia và Iraq. Vị trí của nước này trong nội bộ OPEC luôn bị gò ép, tốc độ mở rộng sản lượng cao hơn tốc độ cập nhật hạn ngạch, vào năm 2023, do không hài lòng với hạn ngạch quá thấp đã khiến toàn bộ thỏa thuận tăng sản của OPEC+ bị kéo dài vài tháng. Lần này, việc rút lui trực tiếp được các phương tiện truyền thông giải thích là thách thức lớn nhất đối với vị thế lãnh đạo của Saudi Arabia.
Sau thông báo của UAE, thị trường dự báo giá dầu đã được chia thành hai kịch bản: giá hiện tại tăng mạnh, giá xa tăng không đổi. Sự chênh lệch giữa hai phong cách định giá này chính là câu trả lời thật sự của thị trường đối với "việc rút khỏi của UAE".
Sức chứa thực tế cao hơn 1.5 lần hạn ngạch của OPEC
Theo dữ liệu của EIA, sức chứa thực tế hiện tại của UAE đạt 4.85 triệu thùng/ngày, nhưng hạn ngạch mà OPEC+ đưa ra cho nước này vào năm 2025 luôn bị giữ ở mức khoảng 3.22 triệu thùng/ngày. Chênh lệch là 1.63 triệu thùng/ngày, tương đương khoảng 30% sức chứa bị cất giữ một cách cố ý.
Sự chênh lệch tương tự ở Saudi Arabia là khoảng 25% (sức chứa thực tế 12 triệu thùng/ngày so với hạn ngạch 9 triệu thùng/ngày), trong khi ở Iraq và Kuwait chỉ khoảng 10-15%. Trong số 13 quốc gia thành viên OPEC, UAE là thành viên bị kiềm chế nặng nhất.
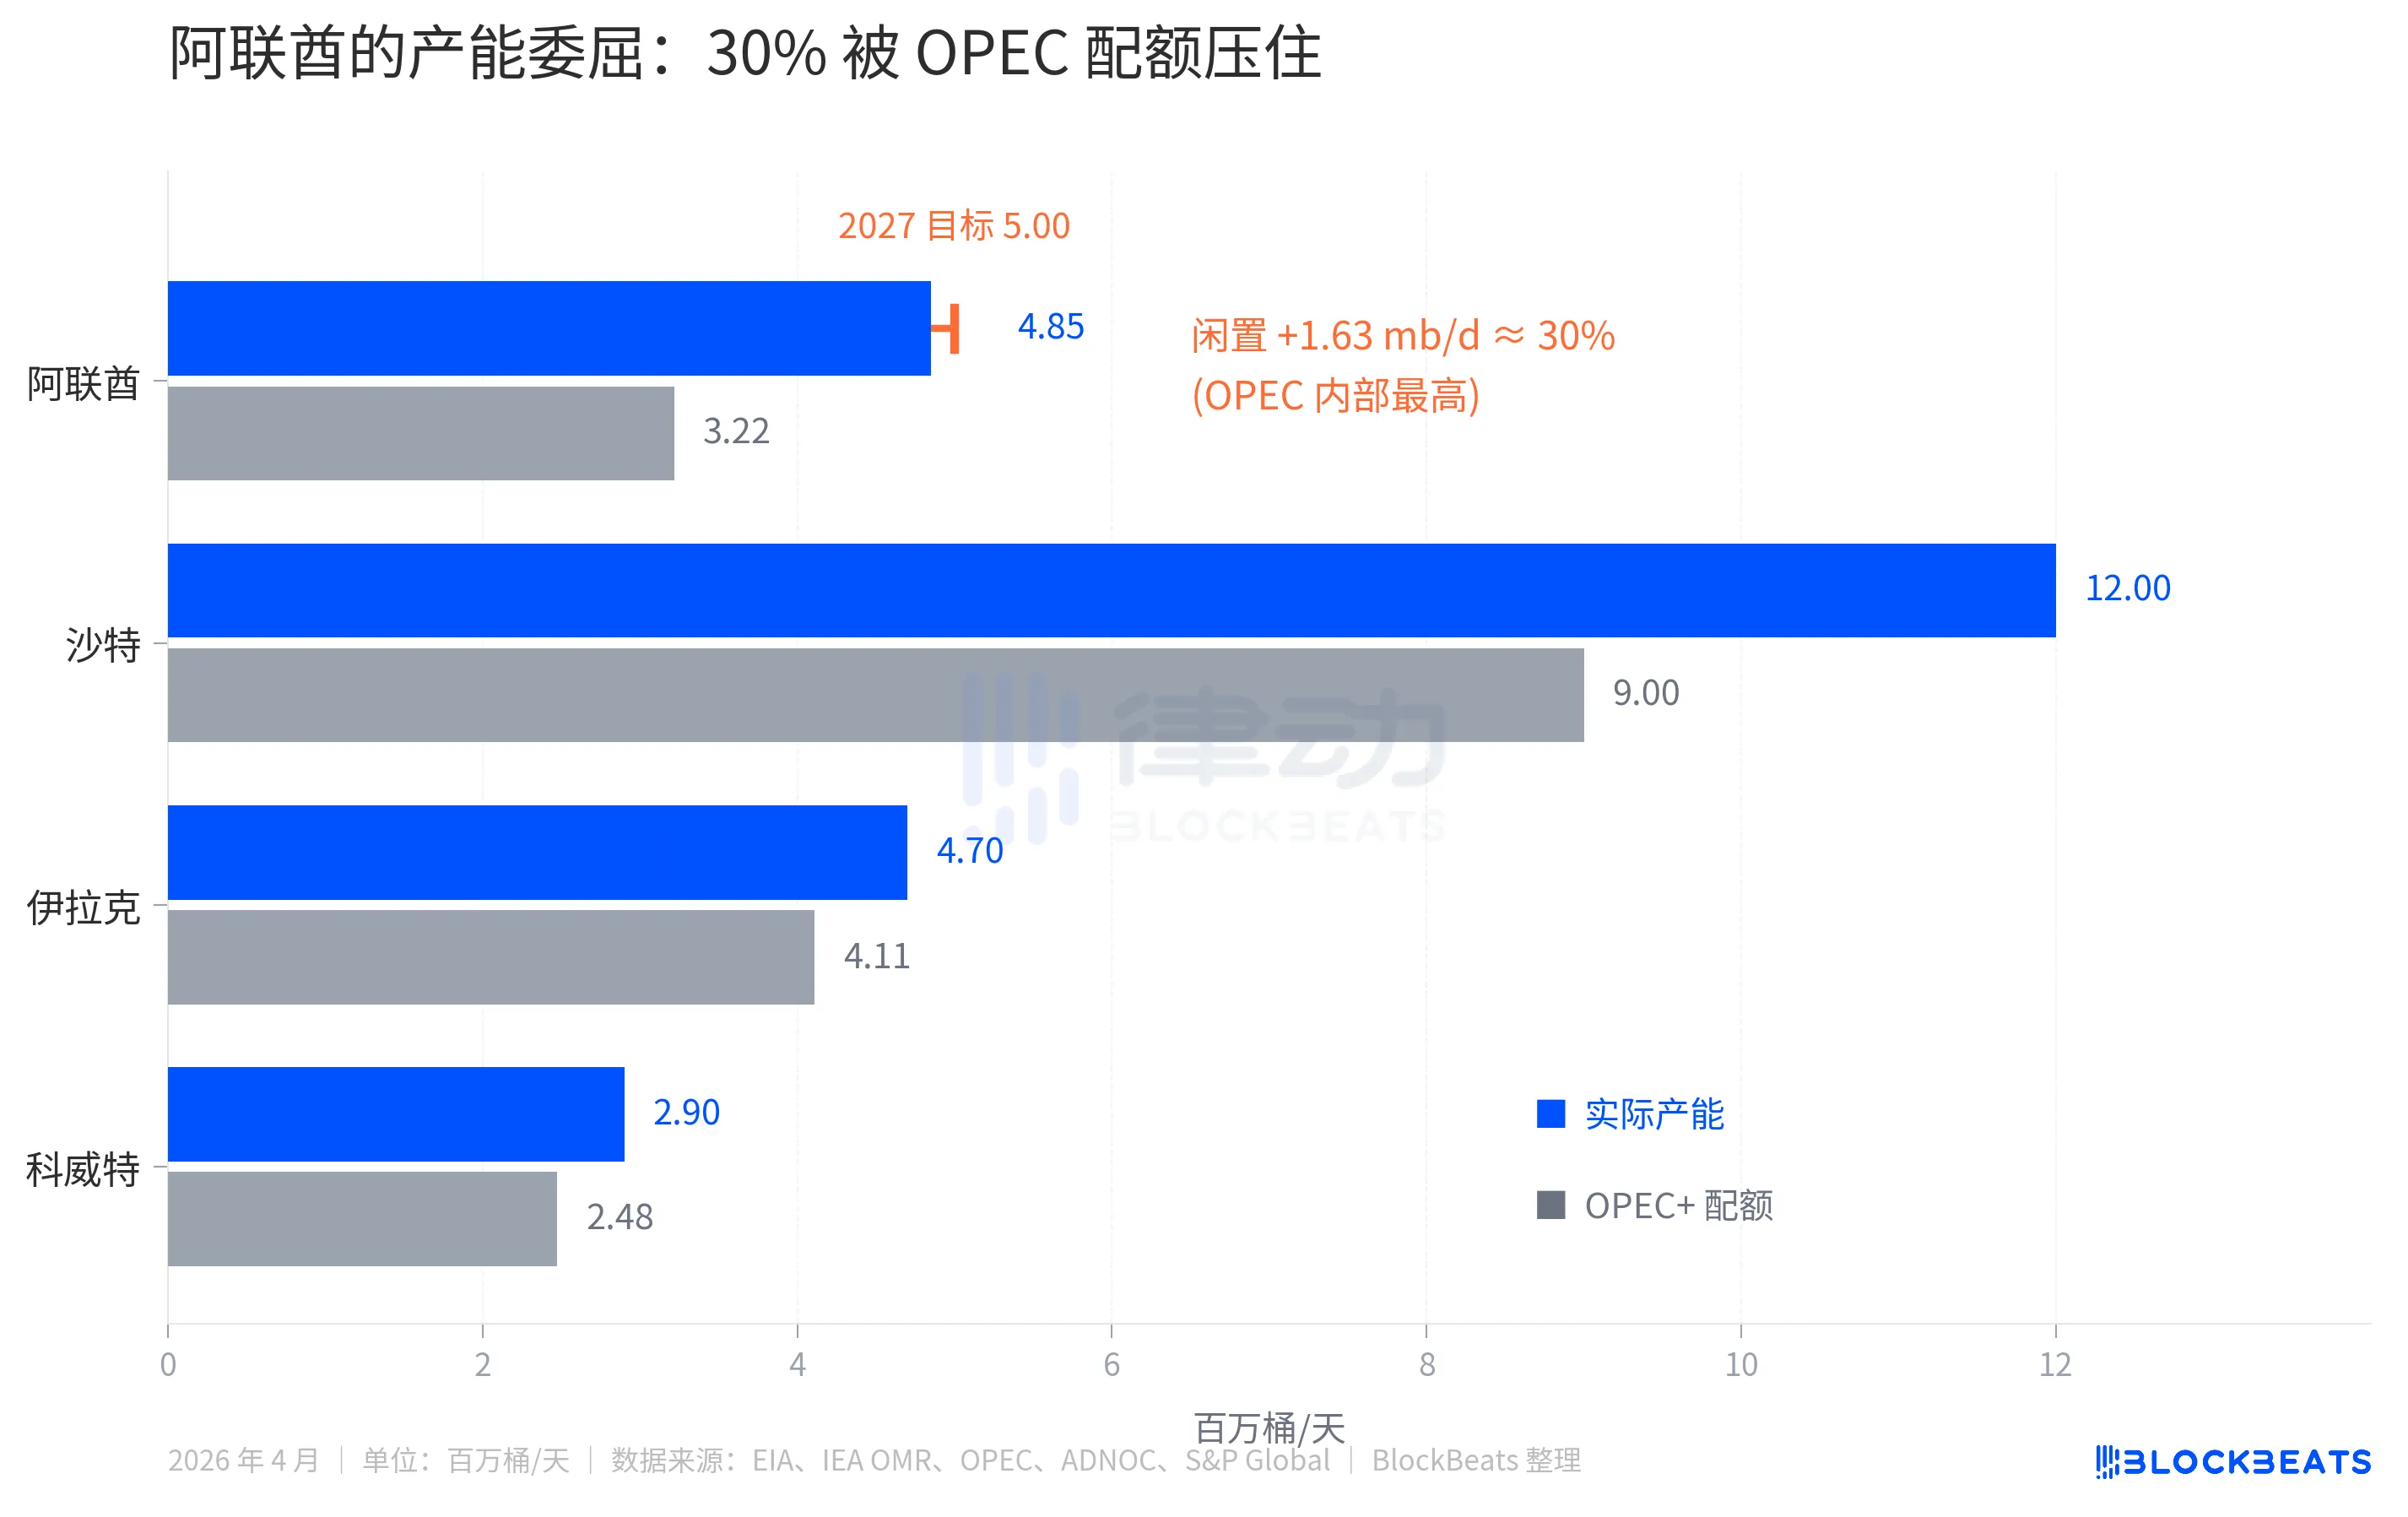
Sự không hài lòng còn ở một mức khác. Công ty Dầu mỏ quốc gia của UAE - ADNOC đang tăng cường đầu tư. Theo thông báo của ADNOC, ngân sách chi tiêu vốn từ năm 2023-2027 là 150 tỷ USD, mục tiêu sức chứa đã tăng từ 5.0 triệu thùng/ngày đến năm 2030 lên đến 2027. Mặt khác, khi tăng cường sản xuất, bị kiềm chế bởi hạn ngạch OPEC khiến thu nhập hàng ngày bị giảm đáng kể theo triệu thùng.
Đó chính là lý do tài chính mà UAE phải rút lui. Nhưng nhìn riêng lý do này, theo kiến thức kinh tế học, một quốc gia thành viên có 30% sức chứa bị cất giữ không hoạt động sẽ cố gắng thoát khỏi ràng buộc hạn ngạch, ngụ ý họ sẽ sản xuất nhiều dầu hơn. Sản xuất nhiều dầu hơn đồng nghĩa với tăng cung. Tăng cung đồng nghĩa với áp lực giảm giá dầu.
Chênh lệch giữa hợp đồng tương lai dầu gần và xa
Ngày 28 tháng 4, tiêu đề của phương tiện truyền thông chính là “Brent Bất Ngờ Tăng Giá”. Nhưng chỉ có hợp đồng gần nhất là bất ngờ tăng giá. Dòng đỏ dự kiến ở hợp đồng xa hơn, dường như không chuyển động gì suốt cả tháng 4.
Ngày 28 tháng 4, giá hợp đồng tương lai Brent đóng cửa, hợp đồng tháng 6 (hợp đồng gần nhất, tương đương với giá “nhận dầu ngay lập tức”) đạt 109,34 USD, hợp đồng tháng 7 đạt 102,77 USD, chênh lệch là 6,57 USD. Dòng đồ thị hợp đồng tương lai này cho thấy tình trạng đảo chiều sâu (backwardation), hợp đồng gần đang bị đẩy lên, hợp đồng xa tương đối rẻ hơn.
Dòng đồ thị hợp đồng tương lai không phải là dự đoán, nó là giá trị thực của hợp đồng. Nó đang thông báo với bạn, thị trường hiện đang sẵn lòng trả nhiều tiền hơn để nhận dầu ngay lập tức, và sau vài tháng nữa, sẵn lòng trả ít tiền hơn. Lý do đằng sau rất đơn giản, thị trường dự đoán Cuộc khủng hoảng Hồ Chí Minh sẽ được giải quyết, sự phối hợp cung cấp của OPEC sẽ được nới lỏng, và khả năng sản xuất dư của Các Tiểu vương quốc Ả Rập Thống nhất sẽ gia nhập thị trường.
Hãy truy vết câu chuyện này suốt cả tháng 4, bạn sẽ hiểu rõ hơn. Theo dữ liệu hàng hóa Brent của EIA, vào ngày 7 tháng 4, giá hàng hóa hôm nay đã đạt 138,21 USD/thùng, đỉnh điểm trong tháng, cao hơn 35 USD so với dự kiến hợp đồng xa nhất vào ngày 28/4 là 102,77 USD. 35 USD này chính là sự áp đặt lo lắng mà thị trường sẵn lòng trả để nhận dầu ngay lập tức. Lúc đó, xung đột Mỹ-Iran đã ở vào tuần thứ chín, eo biển Hồ Chí Minh gần như bị phong tỏa hoàn toàn, hơn 20 triệu thùng dầu mỗi ngày từ Trung Đông bị giữ lại gần như bằng không.
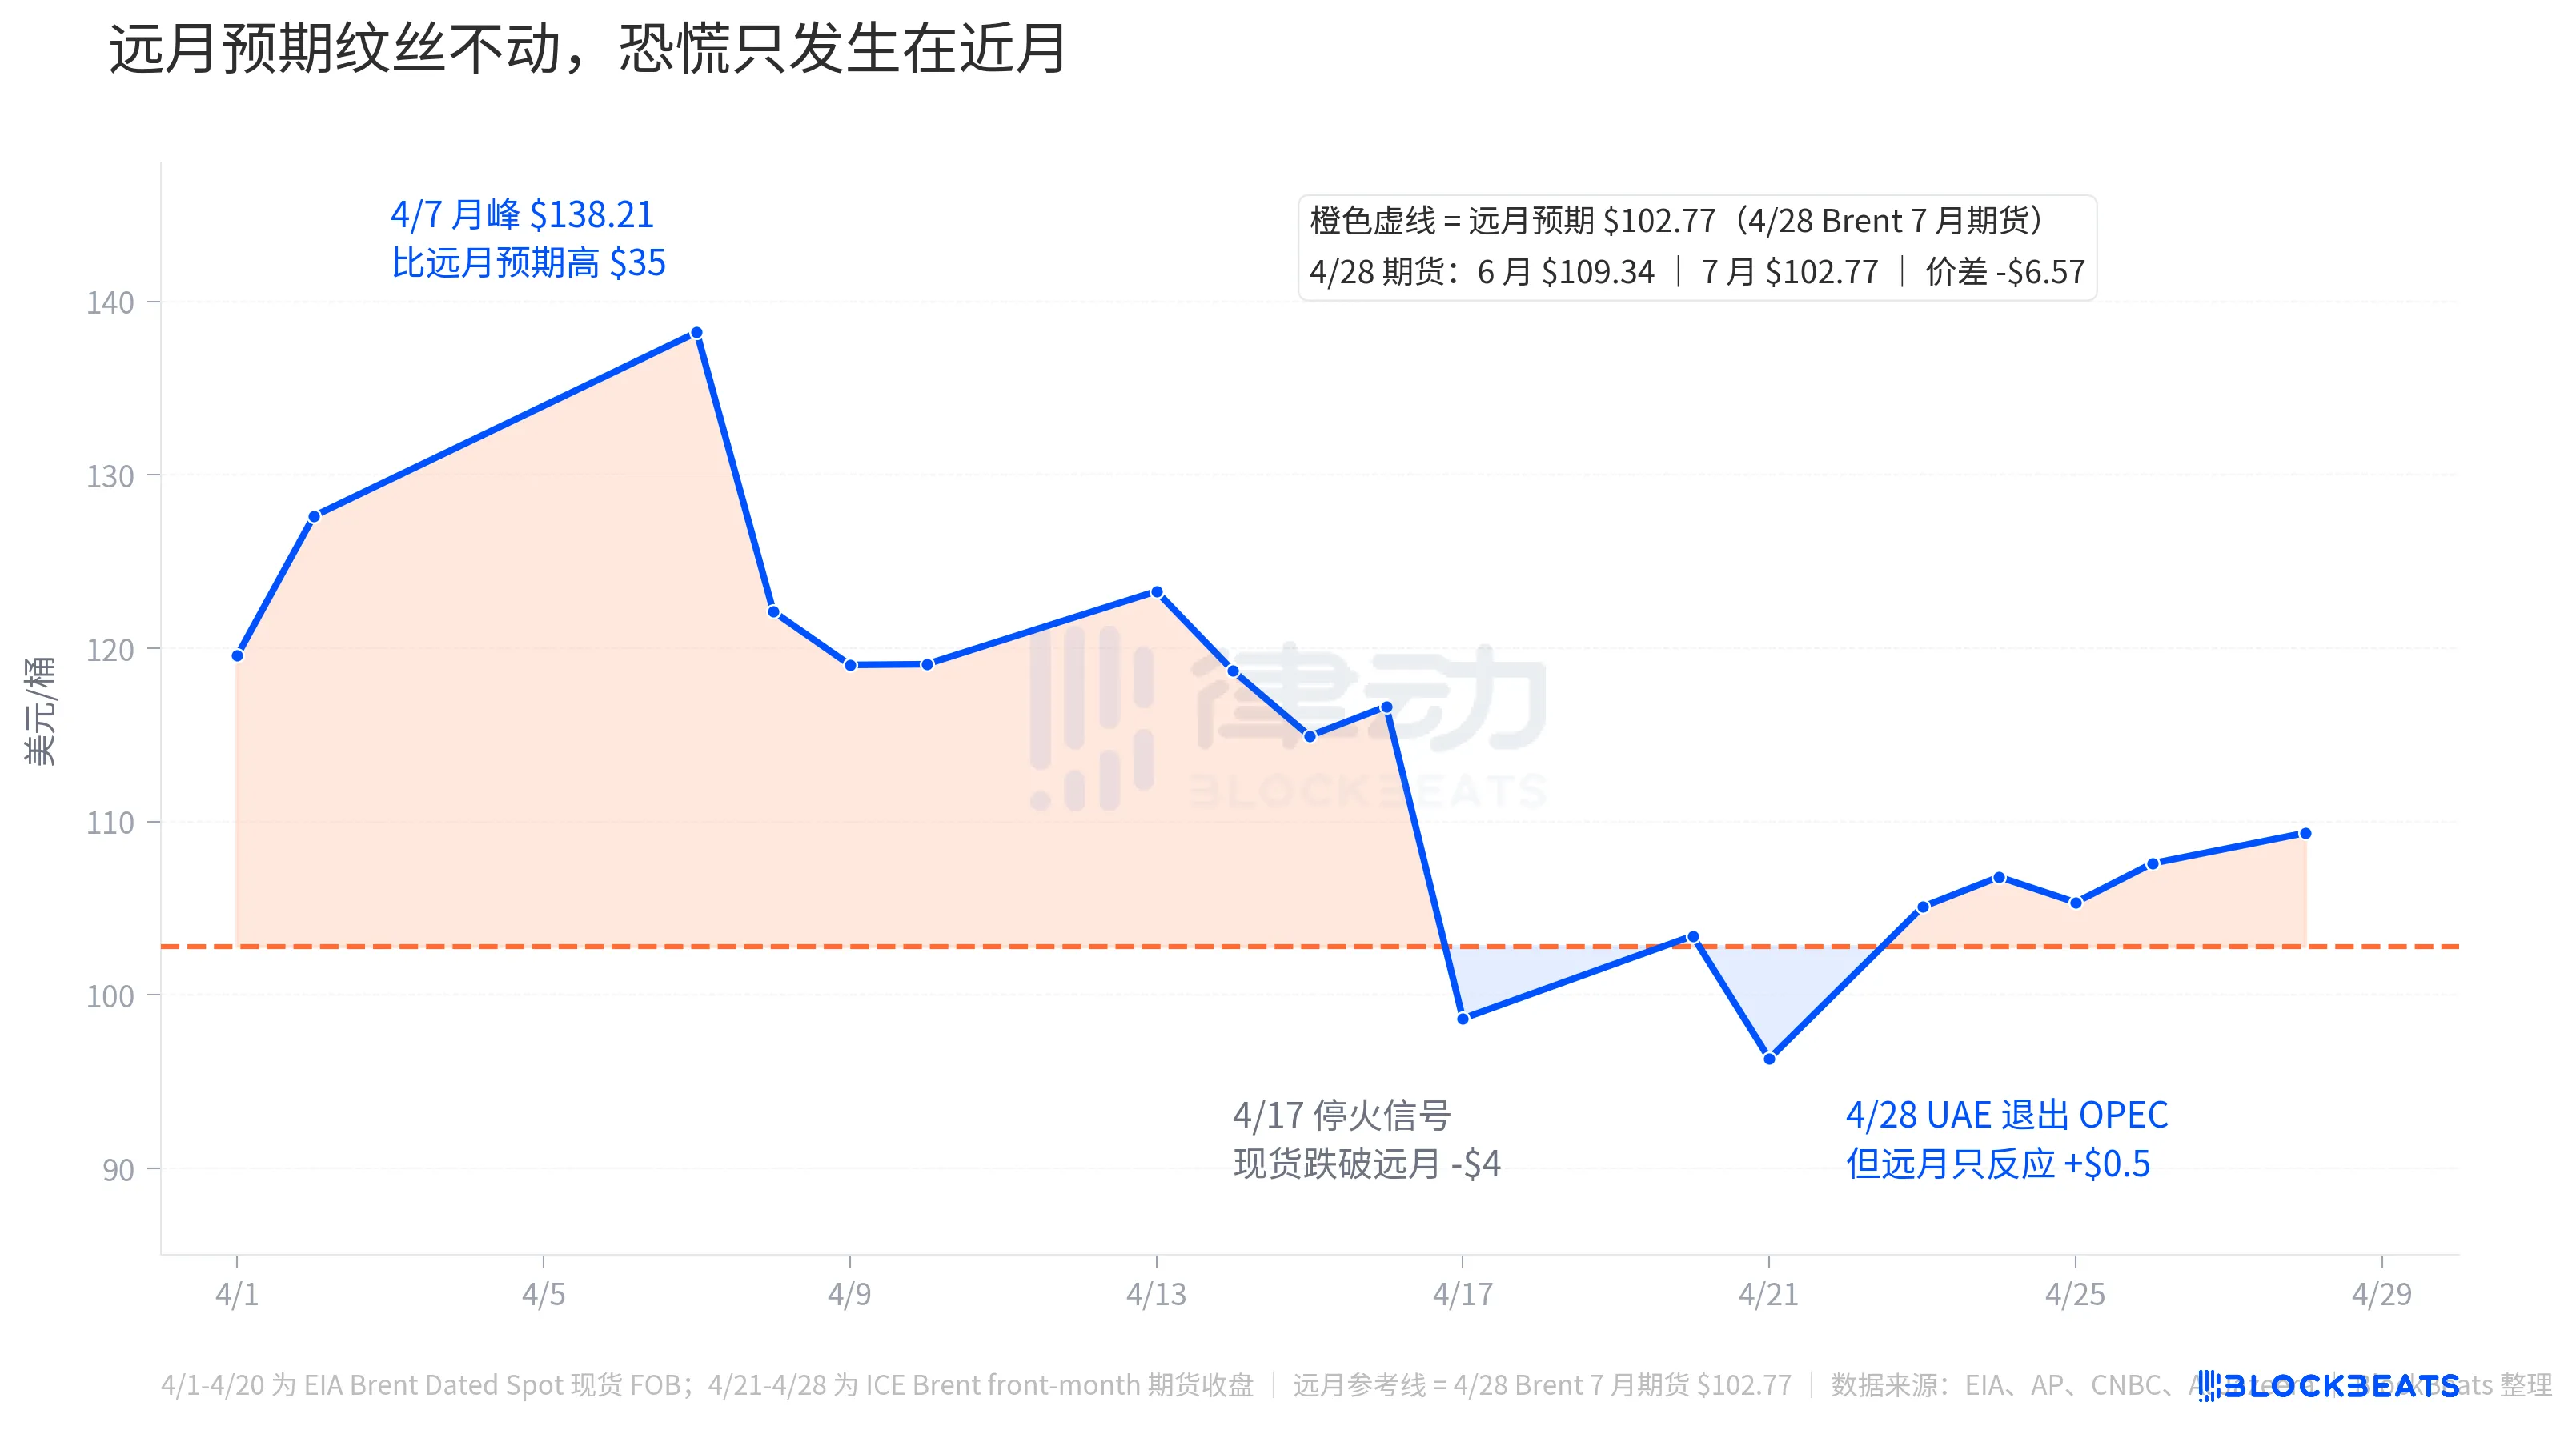
Sau đó là ngày 17 tháng 4, tín hiệu ngừng bắn lan ra, giá hàng hóa Brent giảm xuống còn 98,63 USD, giảm hơn 4 USD so với dự kiến vào thời điểm đó. Thị trường tạm thời tin rằng xung đột sắp kết thúc, nên “giá dầu tương lai” lại đắt hơn “giá dầu hiện tại”. Tình trạng bất thường này chỉ kéo dài vài ngày, đến ngày 21 tháng 4, giá Brent giảm xuống đáy trong tháng là 96,32 USD, và rồi tăng trở lại vào ngày 23 tháng 4.
Ngày 28 tháng 4, Các Tiểu vương Ả Rập Thống nhất thông báo rút khỏi, giá hợp đồng tháng 6 của Brent tăng thêm 1,11 USD lên 109,34, trở lại trên dự kiến xa hơn 6,57 USD. Nhưng đây chỉ là một phần nhỏ của áp đặt lo lắng đầu tháng 4. Nói cách khác, phản ứng lo lắng của thị trường về “rút khỏi của Các Tiểu vương Ả Rập Thống nhất” ít hơn rất nhiều so với vụ Cuộc khủng hoảng Hồ Chí Minh.
Dòng đỏ xa hơn nói trực tiếp hơn. Khi Các Tiểu vương Ả Rập Thống nhất thông báo rút khỏi, hợp đồng tương lai tháng 7 chỉ tăng 1,08 USD lên 102,77, tăng giống như hợp đồng tháng 6. Điều này có nghĩa là thị trường cho rằng tác động của việc Các Tiểu vương Ả Rập Thống nhất rút khỏi đối với giá dầu trung hạn gần như không, không ủng hộ hoặc không phản cảm. Sự tăng giá ngắn hạn chỉ là tiếng ồn đầu trang bị kéo dài từ tình hình lo lắng Hồ Chí Minh.
Trong làn sóng rút khỏi của OPEC, lần có quy mô lớn nhất
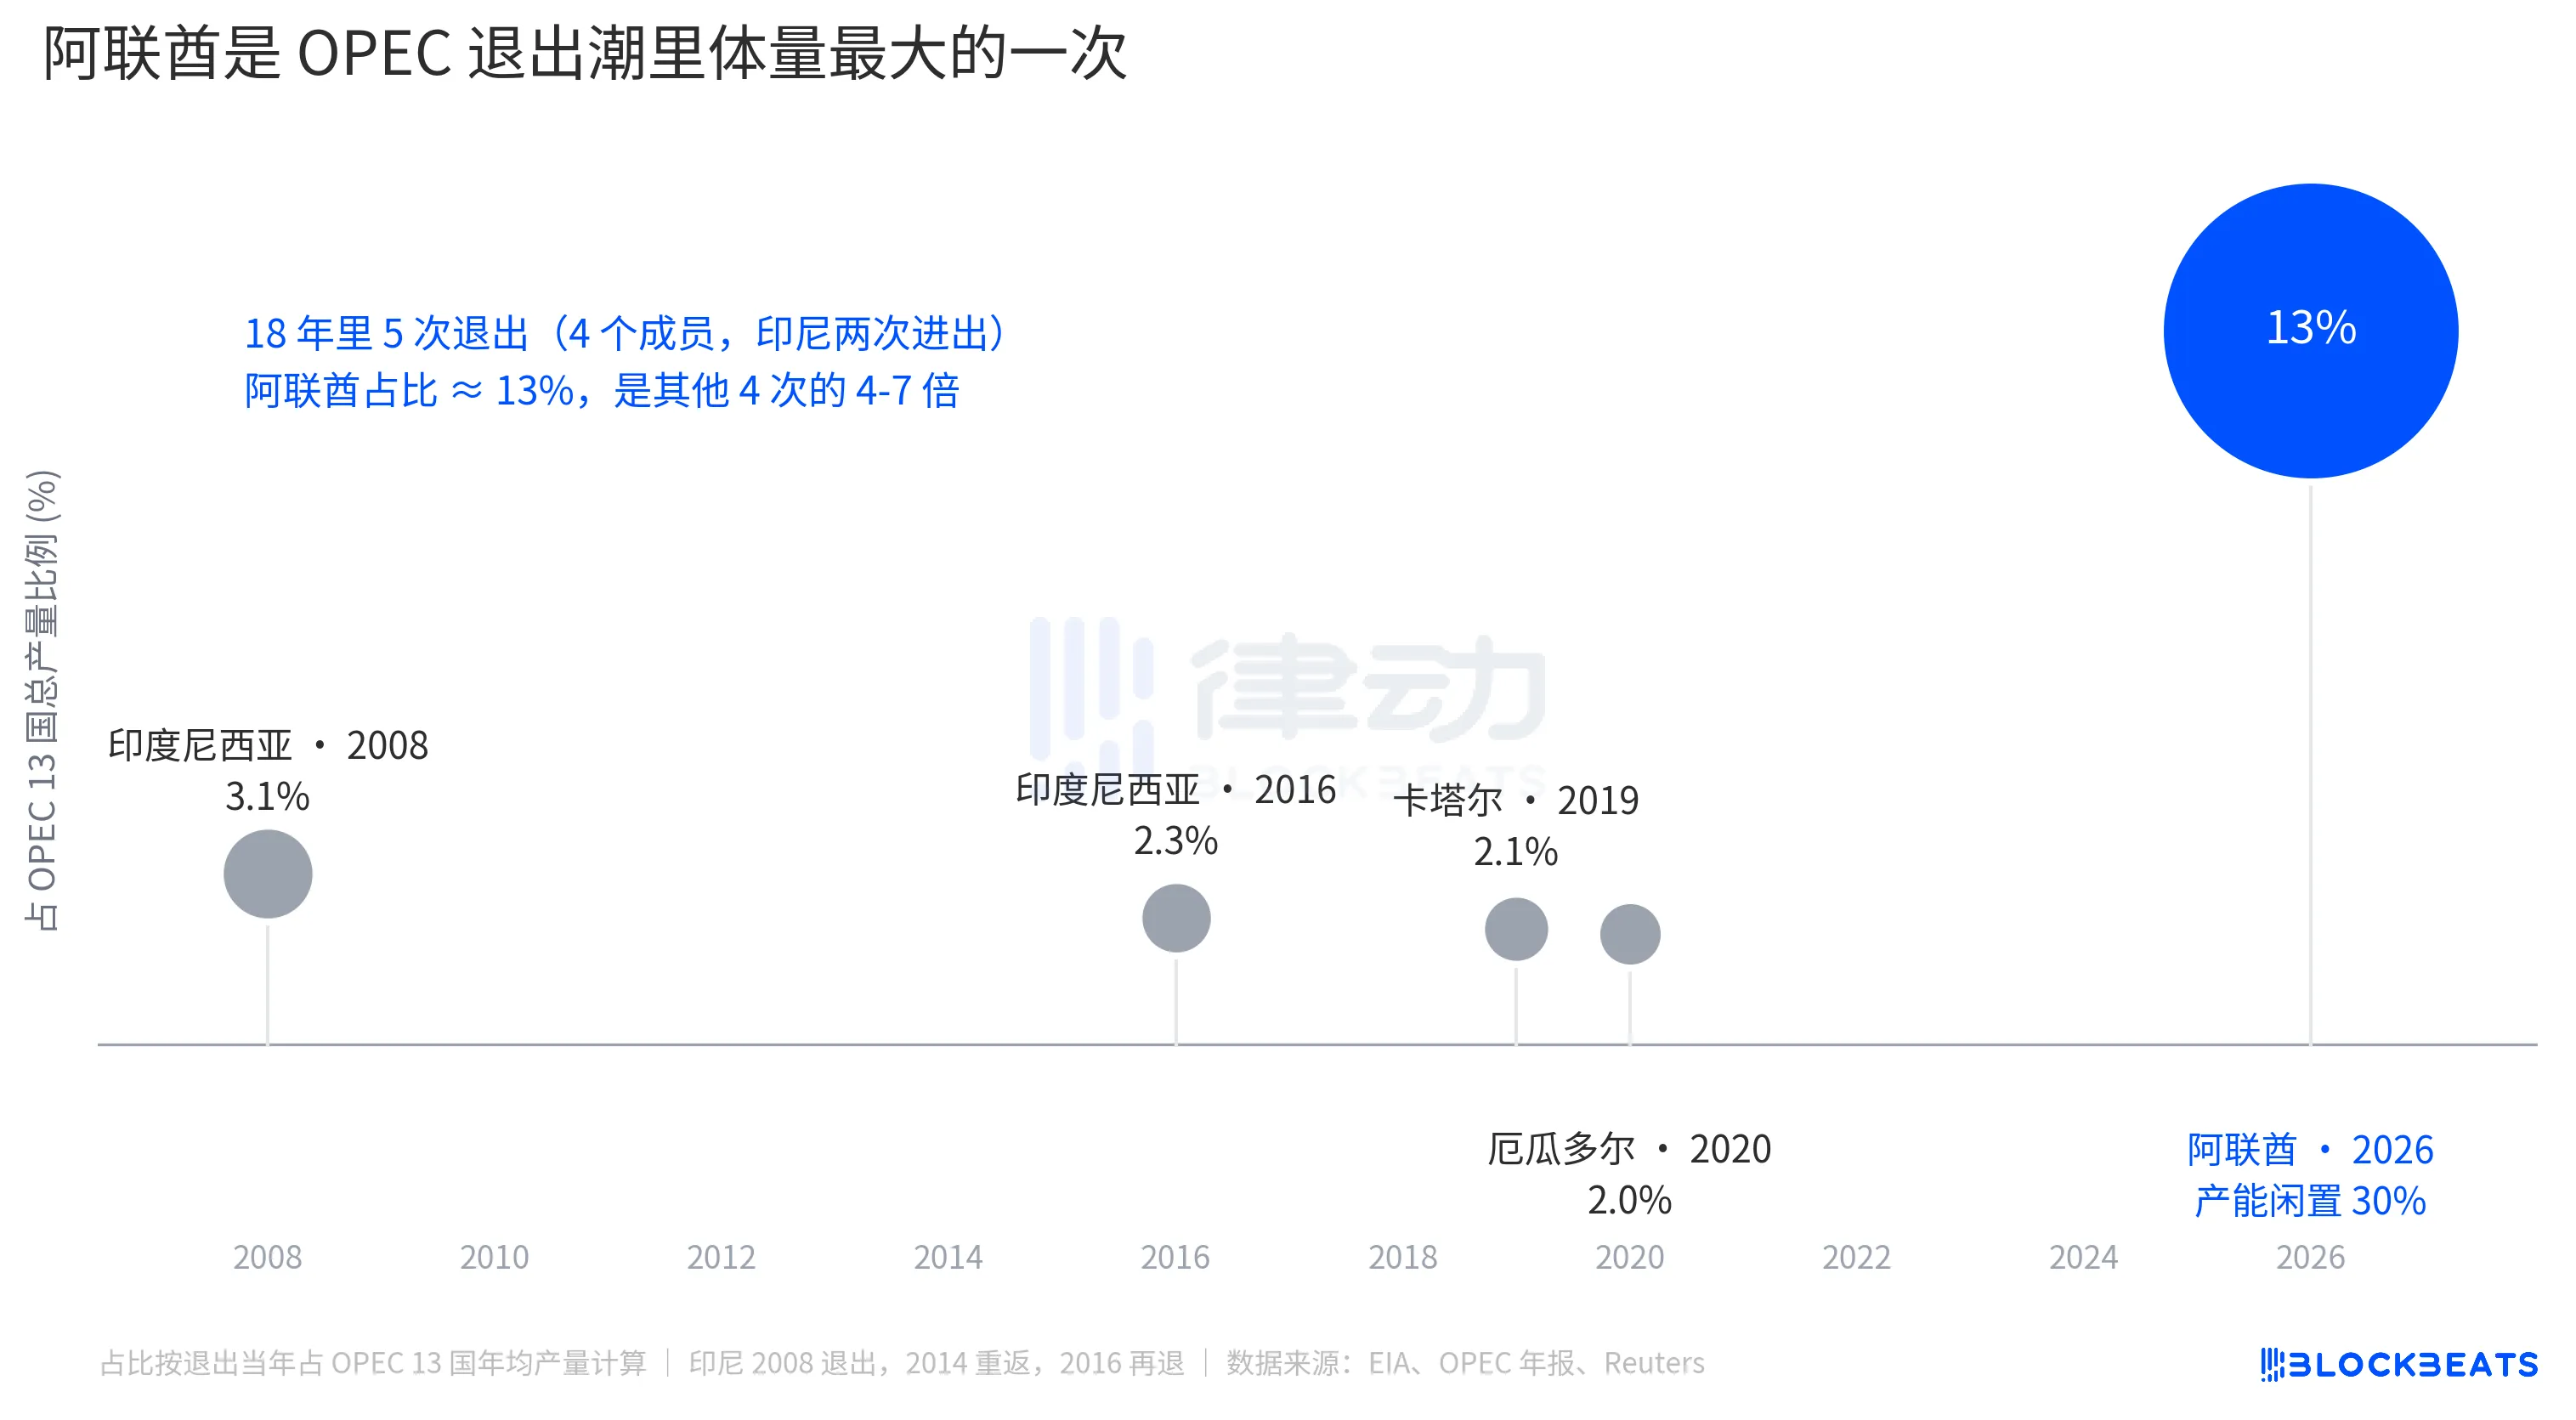
Indonesia rút khỏi lần đầu vào năm 2008 (rời khỏi vào năm 2014, rồi rời khỏi lại vào năm 2016), Qatar rút khỏi vào năm 2019 để chuyển sang LNG, Ecuador rút khỏi vào năm 2020 do áp lực tài chính. Ở 4 lần rút khỏi này, tỷ lệ sản lượng của từng quốc gia rời khỏi OPEC tương ứng chiếm 2-3.1% tổng sản lượng của OPEC. Mỗi lần đều được hiểu là một sự kiện cô lập, và thị phần thị trường của OPEC sau mỗi lần không bị ảnh hưởng đáng kể.
Tỷ lệ của Các Tiểu vương quốc Ả Rập thống nhất là 13%. Một lần rút khỏi tương đương với hơn 1.5 lần tổng cộng của 18 năm trước đó.
Nhưng đối với việc định giá dầu, quy mô lớn không đồng nghĩa với ảnh hưởng lớn. Con số 13% này khi đặt trong khung kỷ luật của OPEC do Saudi Arabia dẫn đầu phải được tiêu thụ, Saudi Arabia vẫn có khoảng 25% năng lực sản xuất dự phòng có thể tung ra để cân bằng, và phân chia sản lượng của OPEC+ và các quốc gia khác cũng có thể điều chỉnh. Thị trường không chuyển hóa việc "OPEC mất 13% quy mô" thành "giá dầu sẽ tăng mạnh trong tương lai".
Ảnh hưởng cấu trúc thực sự nằm ở một mức độ khác, vai trò của OPEC như "ông điều chỉnh giá" tiếp tục bị yếu đi. Theo ước lượng của IEA, tổng năng lực sản xuất dự phòng của OPEC+ vào đầu năm 2026 xấp xỉ 4-5 triệu thùng mỗi ngày, trong đó đóng góp khoảng 0.85 triệu thùng mỗi ngày từ UAE. Sau khi UAE rời khỏi, năng lực sản xuất dự phòng của 13 quốc gia trong OPEC sẽ suy giảm xuống khoảng 1 triệu thùng mỗi ngày. Đây là "đạn dược" mà thị trường có thể sử dụng khi gặp một số va chạm cung cấp trong tương lai, 1 triệu thùng mỗi ngày chỉ đủ để phục vụ khoảng 1% nhu cầu toàn cầu.
Do đó, giá hợp đồng tương lai xa mới tăng 1 USD, không phải vì UAE sản xuất thêm một số thùng dầu sẽ làm giảm giá dầu, mà là vì khả năng của OPEC như trụ cột giá bị cắt giảm thêm một tầng.
Các báo cáo chính thống đã kết hợp việc rút khỏi của UAE vào việc tăng giá dầu tại eo biển Hormuz để tạo ra vẻ cao giá của giá dầu. Đường cong hợp đồng tương lai đã phân chia hai vấn đề này. Đầu tháng 4, giá Brent hàng hóa ngay lập tức cao hơn hợp đồng xa 35 USD, đó là 1 khoản thêm giá trong lo sợ về eo biển Hormuz. Ngày 28 tháng 4, chênh lệch giá gần-xa đã chỉ còn 6.57 USD, đó là tổng số của việc Thống đốc rời khỏi UAE cộng thêm đề cập đầu trang. Giá trị thực sự của thị trường đối với sự kiện UAE này, được giữ kín trong dòng hợp đồng xa gần gần như không biến động.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan