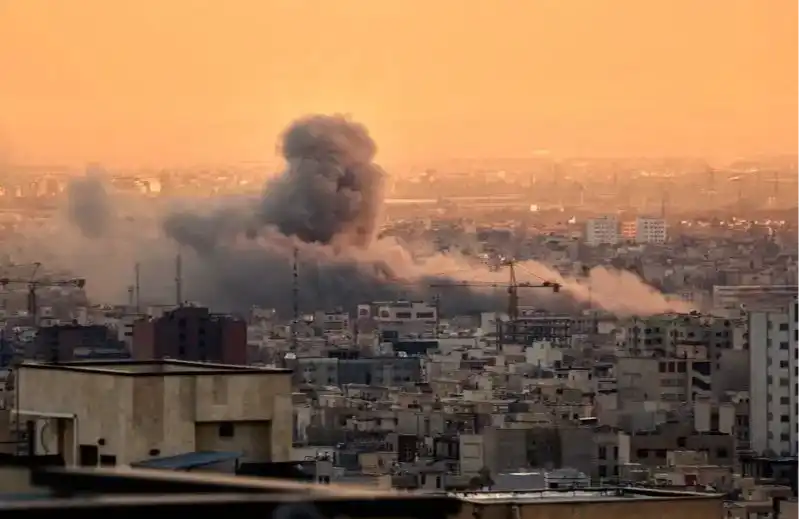
Mọi người đều đang chờ đợi cuộc chiến kết thúc, nhưng giá dầu có dấu hiệu của một cuộc xung đột kéo dài không?
原文標題:Dầu Là Chiến Trận
原文作者:Garrett
Biên dịch: Peggy, BlockBeats
Chú thích biên tập: Khi thị trường vẫn coi việc dao động giá dầu là một "yếu tố biến số" của chiến tranh, bài viết này cho rằng, điều quan trọng cần hiểu là chính chiến tranh đang được định giá thông qua dầu.
Với eo biển Hormuz vẫn bị chặn, hệ thống cung ứng dầu toàn cầu buộc phải tái cấu trúc — những người mua châu Á chuyển dần sang mua dầu Mỹ quy mô lớn, WTI vượt mặt Brent, đánh dấu sự thay đổi cấu trúc trong cơ chế định giá và luồng thương mại. Sự chênh lệch giá ngắn hạn có thể giải thích qua hợp đồng, nhưng ở tầng sâu hơn, là vấn đề "ai còn có thể cung cấp".
Tác giả tiến hành chỉ ra rằng sai lầm chính của thị trường hiện tại không nằm ở giá cả mà ở thời gian. Đường cong tương lai vẫn ngụ ý một tiền đề: hồi kết xung đột sẽ kéo dài ngắn hạn, cung ứng sẽ hồi phục. Nhưng con đường có khả năng hơn, là một cuộc chiến tiêu tốn kéo dài. Điều này có nghĩa là giá dầu cao không còn chỉ là một cú sốc giai đoạn mà sẽ phát triển thành trạng thái cấu trúc lâu dài hơn, phạm vi giá hoặc tăng lên đến 120–150 đô la.
Trong bối cảnh này, dầu đã không chỉ là một mặt hàng hàng hóa lớn mà còn trở thành "yếu tố upstream" của tất cả tài sản. Việc tái định giá của nó sẽ lan tỏa qua lãi suất, tỷ giá, thị trường chứng khoán và tín dụng các tầng.
Thị trường đã định giá việc xảy ra chiến tranh, nhưng vẫn chưa định giá cho sự kéo dài của chiến tranh.
Dưới đây là văn bản gốc:
Trump đã đưa cho Iran 10 ngày để. Đó đã xảy ra cách đây một tuần. Hôm qua, ông nhắc lại với tất cả mọi người: đếm ngược chỉ còn 48 giờ. Phản ứng của Tehran là: không.
Năm tuần trước, tức ngày 28 tháng 2 khi máy bay chiến đấu Mỹ tấn công Iran, logic định giá thị trường vẫn là một cuộc đánh giá "phẫu thuật học" từ không trung: hai tuần, tối đa ba tuần; eo biển Hormuz mở cửa lại; giá dầu tăng cao trước rồi giảm trở lại, mọi thứ trở lại bình thường.
Nhưng suy luận của chúng tôi lúc đó là: không thể.
Ngay từ ngày đầu tiên, quan điểm cốt lõi của chúng tôi là, cuộc chiến này sẽ leo thang trước khi có thể dàn trận. Con đường có khả năng nhất, là quân đội đất liền can thiệp, sau đó chuyển biến thành một cuộc xung đột kéo dài và tốn nhiều. Thời gian gián đoạn của eo biển Hormuz sẽ vượt xa giả định mà thị trường sẵn lòng đưa vào mô hình. Chúng tôi đã trình bày logic hoàn chỉnh trong khuôn khổ thời gian, mô hình định giá Hormuz và phân tích yếu tố chiến tranh.
Quyết định cốt lõi rất đơn giản: Iran không cần phải chiến thắng, chỉ cần làm tăng chi phí chiến tranh đến mức đủ để ép Washington tìm con đường thoát. Và việc "thoát" này, sẽ không đến với việc eo biển mở cửa thuận lợi.
Sau năm tuần, mọi khía cạnh quan trọng của sự đánh giá này đang dần được xác minh. eo biển Hormuz vẫn chưa mở lại. Giá dầu Brent đóng cửa ở mức khoảng 110 USD. Bộ tư lệnh Mỹ đang chuẩn bị cho một chiến dịch đất đỏ kéo dài vài tuần. Mục tiêu chiến tranh của Trump đã dời từ "mở hạt nhân" sang "đẩy đối phương trở về thời đồ đá", nhưng ông vẫn chưa thể định rõ điều gì là "chiến thắng".
Việc triển khai lực lượng đất đỏ là điểm biến chuyển nâng cấp mà chúng tôi luôn theo dõi. Lực lượng Thủy quân Lục chiến và các đơn vị nhảy dù đã tập trung trong khu vực chiến đấu, điều này đang từng bước tiến gần.
Nhưng quan trọng hơn cả các cuộc không kích tiếp theo hoặc lời cảnh cáo cuối cùng là dầu mỏ.
Dầu mỏ không phải là sản phẩm phụ của cuộc chiến này, dầu mỏ chính là trung tâm của cuộc chiến. Thị trường chứng khoán, thị trường trái phiếu, thị trường tiền điện tử, ngân hàng dự trữ liên bang Mỹ, thậm chí cả khoản chi tiêu hàng ngày của bạn — tất cả đều là biến số phụ thuộc. Miễn sao đánh giá về giá dầu đúng, mọi thứ khác sẽ theo sau; một khi đánh giá sai, tất cả các quyết định khác sẽ mất đi ý nghĩa.
Gía dầu WTI vừa mới lần đầu tiên từ năm 2022 vượt qua giá dầu Brent, sự thay đổi này đã thu hút sự chú ý của thị trường.
Rất tốt, điều đó đúng phải thế.
Dầu WTI vượt qua Brent: Tất cả mọi người đều đang tự hỏi điều gì
Ngày 2 tháng 4, giá dầu WTI đóng cửa ở mức 111,54 USD, Brent đóng cửa ở mức 109,03 USD. Sự chênh lệch giá WTI so với Brent là 2,51 USD, đây là chênh lệch giá lớn nhất kể từ năm 2009. Và chỉ trong hai tuần trước đó, WTI vẫn có sự giảm giá rõ rệt so với Brent.
Tất cả mọi người đều đặt câu hỏi: Điều gì đã xảy ra? Dưới đây là phiên bản tóm tắt, cũng như là phiên bản gần gũi với sự thật.
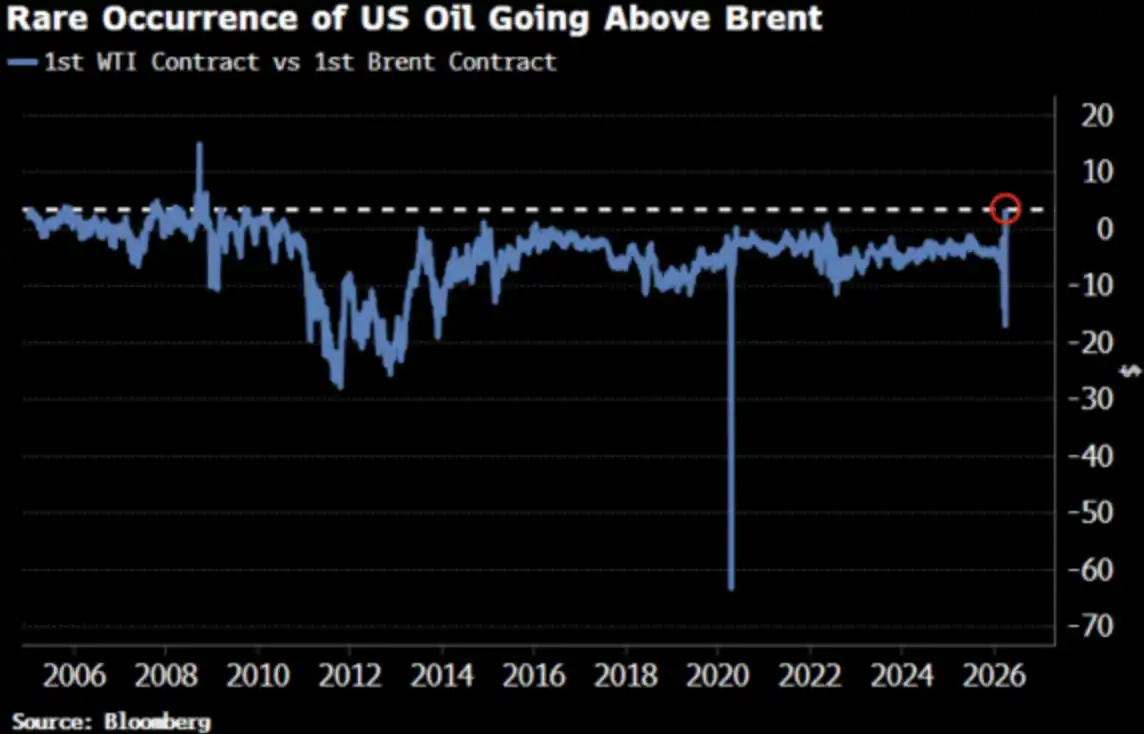
Phiên bản tóm tắt: Sự không đồng bộ trong hạn mức hợp đồng
Hợp đồng gần đây của WTI tương ứng với việc giao hàng vào tháng 5, trong khi hợp đồng gần đây của Brent đã chuyển sang tháng 6. Trong tình hình cung cấp căng thẳng như thế, "giao hàng sớm một tháng" có nghĩa là giá cao hơn — WTI chỉ đơn giản là để lại thời gian giao hàng sớm hơn.
Adi Imsirovic, một nhà môi giới dầu đã có 35 năm kinh nghiệm, hiện đang làm việc tại Đại học Oxford, cho biết rằng trên nền chi phí vận chuyển lịch sử cao và chi phí bảo hiểm, những người mua sẵn lòng trả thêm gần 30 USD/thùng cho dầu Brent để nhận giao hàng sớm một tháng. Trong suốt 35 năm sự nghiệp của mình, ông chưa từng thấy tình hình như vậy.
Đây là một giải thích ở mức "cơ chế" — đó là đúng, nhưng không đầy đủ.
Phiên bản gần gũi với sự thật: Đường cong giá đang dần di chuyển toàn cầu
WTI và Brent đang hướng đến sự tương đồng, không chỉ là sự mất cân đối của hợp đồng gần nhất. Bloomberg chỉ ra rằng hiện tượng này rõ ràng trong nhiều tháng hợp đồng, kéo dài trên toàn bộ đường cong hậu hộ, có nghĩa là toàn bộ đường cong giá đang bị định giá lại.
Lí do là gì? Sự chuyển đổi của nhu cầu Châu Á. Cuối tháng 3, các nhà máy lọc dầu Châu Á đã cố định khoảng 10 triệu thùng dầu thô Mỹ cho vận chuyển tháng 5; tuần trước họ đã mua khoảng 8 triệu thùng. Kpler dự đoán rằng dự xuất dầu Mỹ sang Châu Á trong tháng 4 sẽ đạt 170 nghìn thùng/ngày, cao hơn so với tháng 3 là 130 nghìn thùng/ngày. Trung Quốc, Hàn Quốc, Nhật Bản, và nhà máy lọc dầu của Exxon Mobil tại Singapore đã mua dầu Mỹ—bởi vì đó là "hàng hóa duy nhất có sẵn".
Đây không phải là một trường hợp cắm trại hoảng loạn, mà là một cấu trúc lưu động đang thay đổi
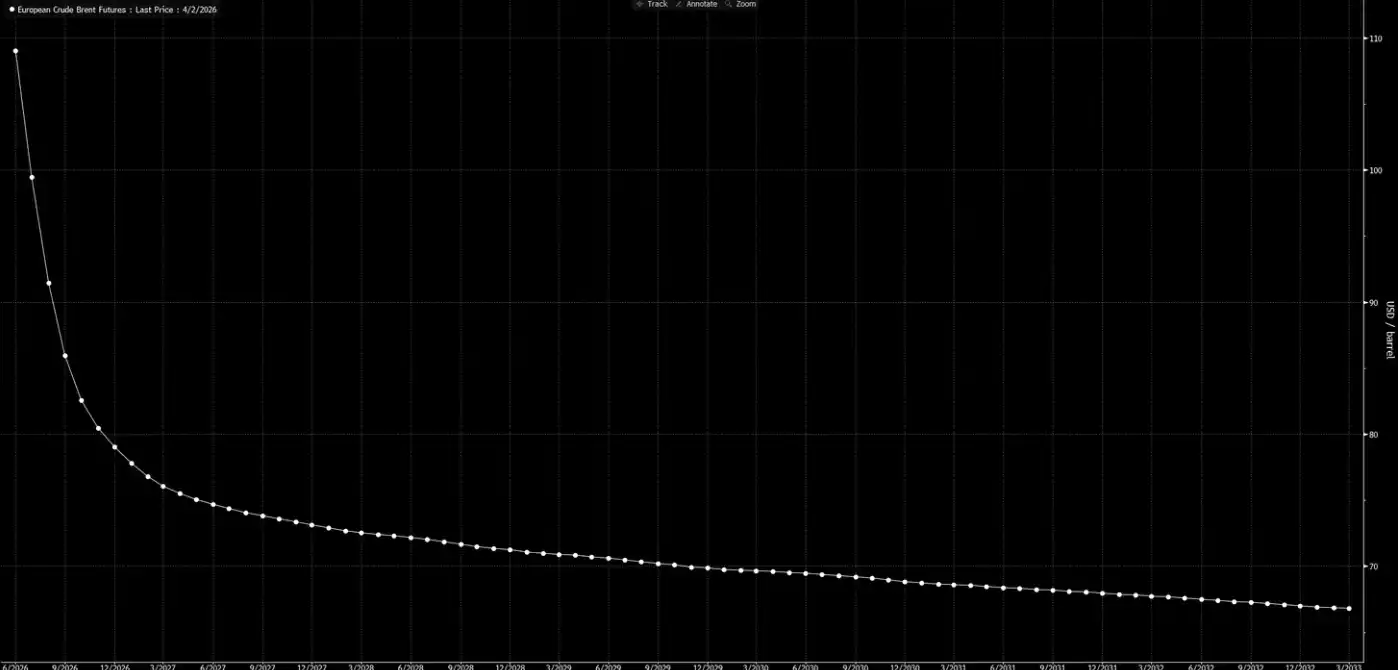
Bây giờ chúng ta hãy nhìn vào đường cong giá hậu hộ.
Đường cong này đang chuyển tải một tín hiệu: đây chỉ là một cú sốc tạm thời, đến Giáng sinh mọi thứ sẽ trở lại bình thường.
Chúng tôi đánh giá rằng: đường cong này đang "mộng mơ".
Ba Kết thúc, Một Đường cơ sở
Chúng tôi đã đề xuất khung phân tích này trong "Weekly Signal Playbook". Đến nay chưa có bất kỳ thay đổi nào; nếu có thay đổi, thì sự xác suất của kịch bản cơ sở đang được gia tăng.
Trận chiến này sẽ chỉ kết thúc theo ba cách:
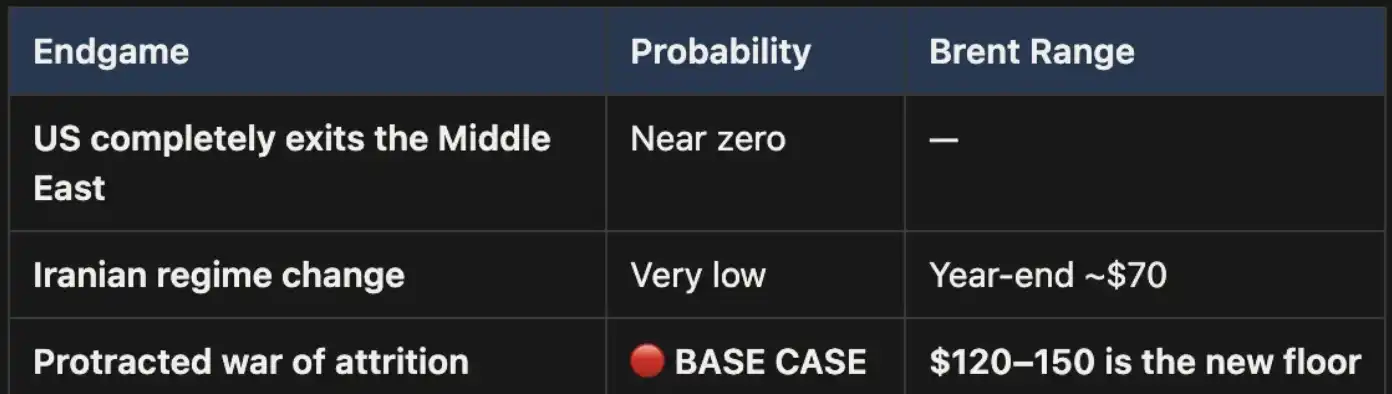
Biểu đồ liệt kê ba kết thúc: một, Mỹ hoàn toàn rút khỏi Trung Đông; hai, chế độ Iran bị lật đổ (tương tự như Iraq năm 2003); ba, chiến tranh tiêu hao dài hạn.
Kết thúc thứ nhất, chính trị gần như không thể thực hiện.
Kết thúc thứ hai cũng không thể được duy trì: điều kiện địa hình, nhu cầu về quân ngũ, và logic tiến hóa của chiến tranh du kích đều cho thấy con đường này đắt đỏ và khó kết thúc. Diện tích của Iran là ba lần lớn hơn Iraq, dân số gần gấp đôi, chưa kể đến địa hình núi non không để lại lối đi cho kẻ xâm lược. Đây không phải là năm 2003.
Kết thúc thứ ba mới là cơ sở, và xác suất dẫn trước. Nếu xung đột tiến triển thành cuộc chiến tiêu hao dài hạn, việc chặn eo biển Hormuz sẽ tiếp tục, và giá dầu sẽ duy trì ở mức cao. Mức giá cao này sẽ là cấu trúc, không phải tạm thời. Hiện giá hậu hộ hiện tại chắc chắn chưa định giá cho dự đoán này.
Một điều mà đa số người bỏ qua là: nếu chỉ nhìn từ ngành công nghiệp dầu mỏ, một cuộc chiến tranh kéo dài, lại có thể phù hợp với lợi ích chiến lược của Mỹ. Khả năng sản xuất dầu mỏ ở Trung Đông sẽ bị tàn phá trong xung đột, các người mua toàn cầu sẽ phải chuyển sang nguồn năng lượng Bắc Mỹ, vì các nguồn cung thay thế khác đã gần như cạn kiệt. Giá dầu cao hơn cũng sẽ kích thích các nhà sản xuất Mỹ mở rộng sản lượng - tăng cường giàn khoan, đầu tư thêm vào dầu dồi đá. Nhìn vào bức tranh dưới đây, bạn sẽ nhận thấy rằng, lịch sử cho thấy gần như mỗi lần giá dầu tỏa sáng lớn, sau đó 12 đến 18 tháng, Mỹ lại trải qua một chu kỳ tăng sản lượng.
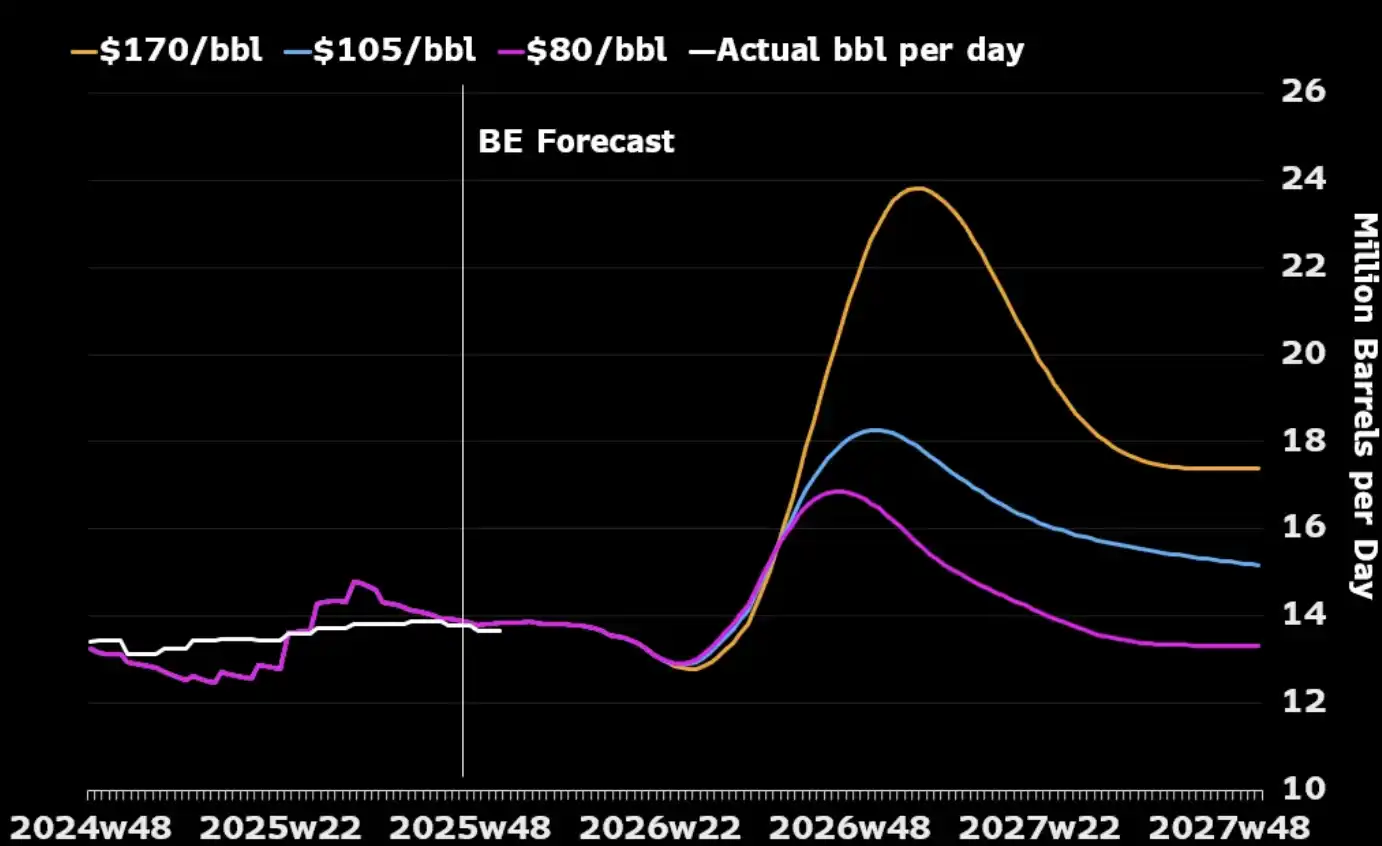
Điều duy nhất mà Mỹ thực sự cần quản lý về chi phí là ở mức quốc nội: làm thế nào để tránh giá xăng duy trì ở trên 4 đô la mỗi gallon trong thời gian dài, từ đó gây ra phản kháng chính trị. Đây là một "ngưỡng đau" chứ không phải điều kiện quyết định việc kết thúc cuộc chiến.
Giá Cả "Toán Học"
Trong trường hợp eo biển Hormuz bị đóng cửa, 110 đô la Brent không phải là mức giá cao nhất, mà chỉ là bước xuất phát. Trong tình huống tham chiếu của chúng tôi, miễn là eo biển vẫn đóng cửa, giá dầu sẽ duy trì trong khoảng 120 đến 150 đô la.
Mỗi tuần trôi qua, tồn kho được tiêu thụ. Dữ liệu từ ngân hàng UBS cho thấy, tồn kho toàn cầu đã giảm xuống mức trung bình 5 năm vào cuối tháng 3 - và điều này đã xảy ra trước vòng tăng cấp mới nhất. Ngân hàng Macquarie đã đưa ra dự đoán: nếu cuộc chiến kéo dài qua 6 tháng và eo biển vẫn không mở cửa, khả năng giá dầu đạt 200 đô la là 40%.
Chênh lệch giá trong tương lai (tức chênh lệch giữa hai hợp đồng gần nhất của Brent) đã mở rộng lên 8,59 đô la/thùng. Thị trường đang trả cho "giao hàng trước một tháng" một phần trăm phí bảo hành khoảng 8% - đây là trạng thái căng thẳng tương tự như năm 2008.
Nhưng vào năm 2008, không có tồn kho toàn cầu 15% bị phong tỏa vật lý.
Hiện tại, hầu hết mọi mô hình, mọi đường cong giá cả, mọi dự báo cuối năm từ Wall Street, đều được xây dựng trên một giả định chung: xung đột này sẽ kết thúc, eo biển Hormuz sẽ mở cửa lại, giá dầu sẽ quay trở lại bình thường, thế giới sẽ hồi phục như cũ.
Quan điểm của chúng tôi là: không có.
Phân đoạn phía sau của đường cong tương lai, vẫn chưa kịp đuổi kịp hiện thực. Thị trường đã định giá cho "xảy ra chiến tranh", nhưng chưa định giá cho "chiến tranh kéo dài". Trước khi eo biển Hormuz mở cửa lại, mỗi lần hồi giá của dầu mỏ là cơ hội. Đây chính là vị thế cơ bản của chúng tôi, và sẽ không được đối phó.
Dầu mỏ là điểm xuất phát. Khi "quân đội đất liền tham gia" mà không có chiến thắng nhanh chóng - khi xung đột chuyển biến thành một cuộc chiến tiêu tốn kéo dài như chúng tôi đã suy đoán từ ngày đầu tiên - việc điều chỉnh giá sẽ không dừng lại ở chính dầu mỏ, mà sẽ lan rộng tới lãi suất, tỷ giá, thị trường chứng khoán và thị trường tín dụng. Đây mới là những điều sẽ xảy ra tiếp theo.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan