Giá GPU tăng đột biến do lý do nào?
原文标题:The Great GPU Shortage – Rental Capacity – Launching our H100 1 Year Rental Price Index
原文作者:Daniel Nishball、Jordan Nanos、Cheang Kang Wen 等
编译:Peggy,BlockBeats
编者按:随着 AI 从「工具」走向「工作流基础设施」,GPU 租赁价格进入加速上行区间,供给持续收紧。
从 H100 一年期价格上涨近 40%,到算力被提前锁定至 2026 年下半年,再到 AI 实验室通过长期合约与续约机制持续锁定供给,GPU 市场的运行逻辑已发生明显变化:价格不再主要由硬件成本决定,而是由 token 消耗、模型能力与生产效率共同塑造。
需求侧的变化尤为关键。多智能体系统、原生内容生成、AI 编程工具等新范式,正在推动 token 使用进入指数增长区间。报告的核心判断也逐渐明确:AI 工具的投入产出比已经被验证,5–10 倍的回报,使得算力价格在相当长一段时间内难以对需求形成有效约束。
由此形成的张力愈发清晰:现实中的算力市场呈现出全面紧缺与定价权上移,而资本市场仍停留在「终将过剩与商品化」的预期之中。这种预期与现实的错位,正在重塑 AI 基础设施赛道的估值逻辑。
当算力成为新的生产资料,其价格机制、供给结构与资本回报,正处在一轮深层重构之中。
以下为原文:
Anthropic 的 Claude 4.6 Opus 与 Claude Code 需求大幅飙升。其年度经常性收入(ARR)在短短一个季度内,从去年底的 90 亿美元跃升至当前的 250 亿美元以上,几乎实现三倍增长。与此同时,以 GLM、Kimi K2.5 为代表的开源模型,也推动了开源模型相关应用场景的快速扩张。包括 Anthropic、OpenAI 以及多家 Neolabs 在内的企业持续融资,同样在加剧对 GPU 资源的需求。
这一拐点意味着,需求在短时间内急剧上升,超大规模云厂商(hyperscalers)和新兴云服务商(Neoclouds)已出现 GPU 抢购潮。
Yêu cầu bổ sung này đang đẩy giá cả lên dọc theo toàn bộ chuỗi cung ứng, từ bộ nhớ DRAM và NAND, đến cáp quang, dịch vụ lưu trữ trung tâm dữ liệu, và cơ sở hạ tầng như turbine khí, hầu hết mọi sản phẩm và dịch vụ liên quan đều đã tăng giá.
Giá thuê GPU đã trở thành một trong những lĩnh vực mới nhất trong nhiều sản phẩm và dịch vụ liên quan đến sức mạnh tính toán, nơi mà cung cấp đang căng thẳng và giá cả tăng mạnh. Giá của hợp đồng thuê GPU H100 trong một năm đã tăng từ mức thấp nhất vào tháng 10 năm 2025 là 1,70 USD mỗi GPU mỗi giờ, lên đến 2,35 USD vào tháng 3 năm 2026, tăng gần 40%.
Năng lực thuê GPU theo nhu cầu đã bán hết trên hầu hết các mô hình — những người dùng đã khóa các trường hợp theo nhu cầu, ngay cả sau khi giá cả tăng cao, không muốn giải phóng sức mạnh tính toán trở lại thị trường. Đầu năm 2026, khó khăn trong việc tìm kiếm sức mạnh tính toán GPU gần như giống như cố gắng có được "chuyến bay cuối cùng" trong vé máy bay: giá cả cao, hầu như không có vé. Nếu sử dụng một phép ẩn dụ chính xác hơn, thay vì cố gắng mua vé máy bay, còn giống như đang "tìm nguồn cung cấp thuốc".
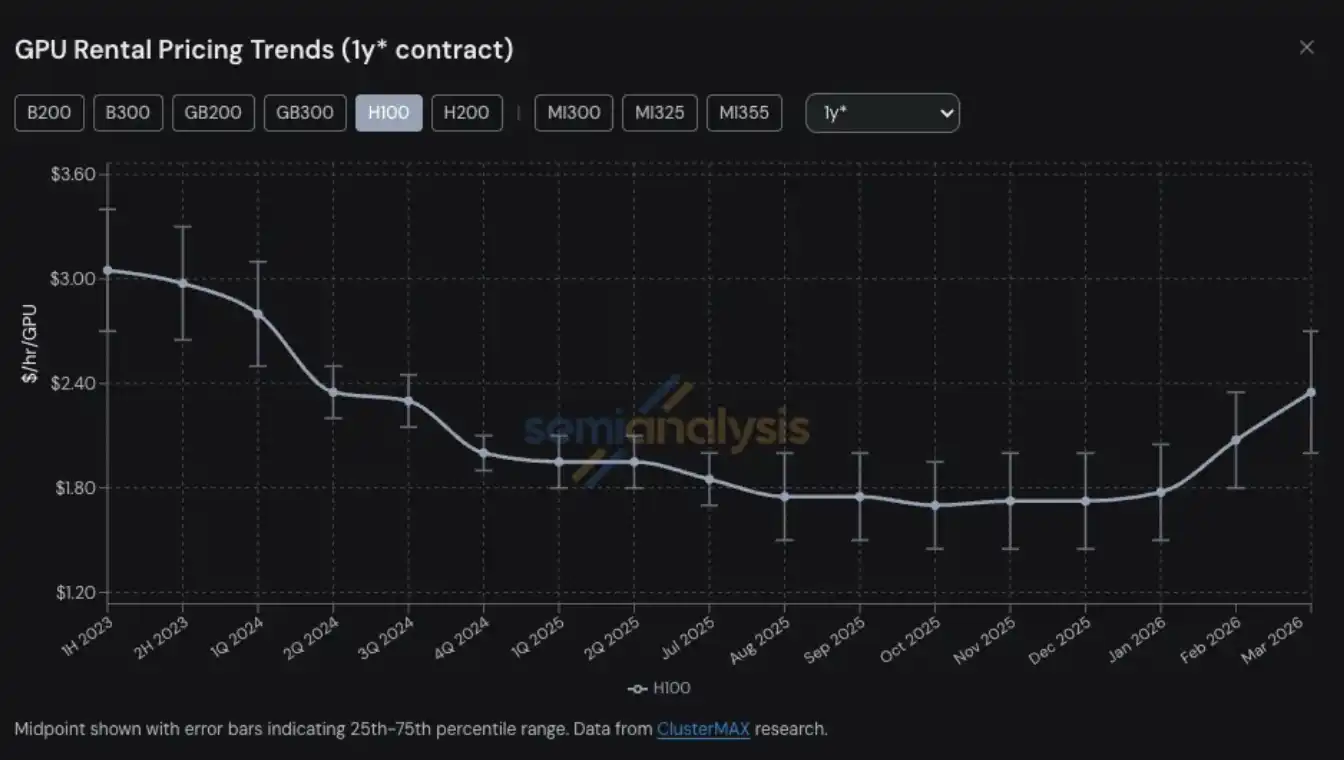
Tại SemiAnalysis, chúng tôi có theo dõi sâu rộng dài hạn về mọi xu hướng và vấn đề chính trong Neocloud và hệ sinh thái đám mây siêu lớn, bao gồm cả giá thuê GPU. Khả năng này bắt nguồn từ nghiên cứu và thực hành liên tục của chúng tôi trong các dự án như ClusterMAX, InferenceX, và tất cả chi phí sở hữu của AI trong đám mây (TCO).
Cùng lúc đó, chúng tôi cũng đã bỏ nhiều công sức để giúp các phòng thí nghiệm AI liên kết với các nhà cung cấp dịch vụ Neocloud, tìm kiếm nguồn lực thuê GPU trên thị trường, và liên tục trao đổi với gần như tất cả các bên liên quan trong hệ sinh thái về xu hướng biến đổi giá thuê GPU.
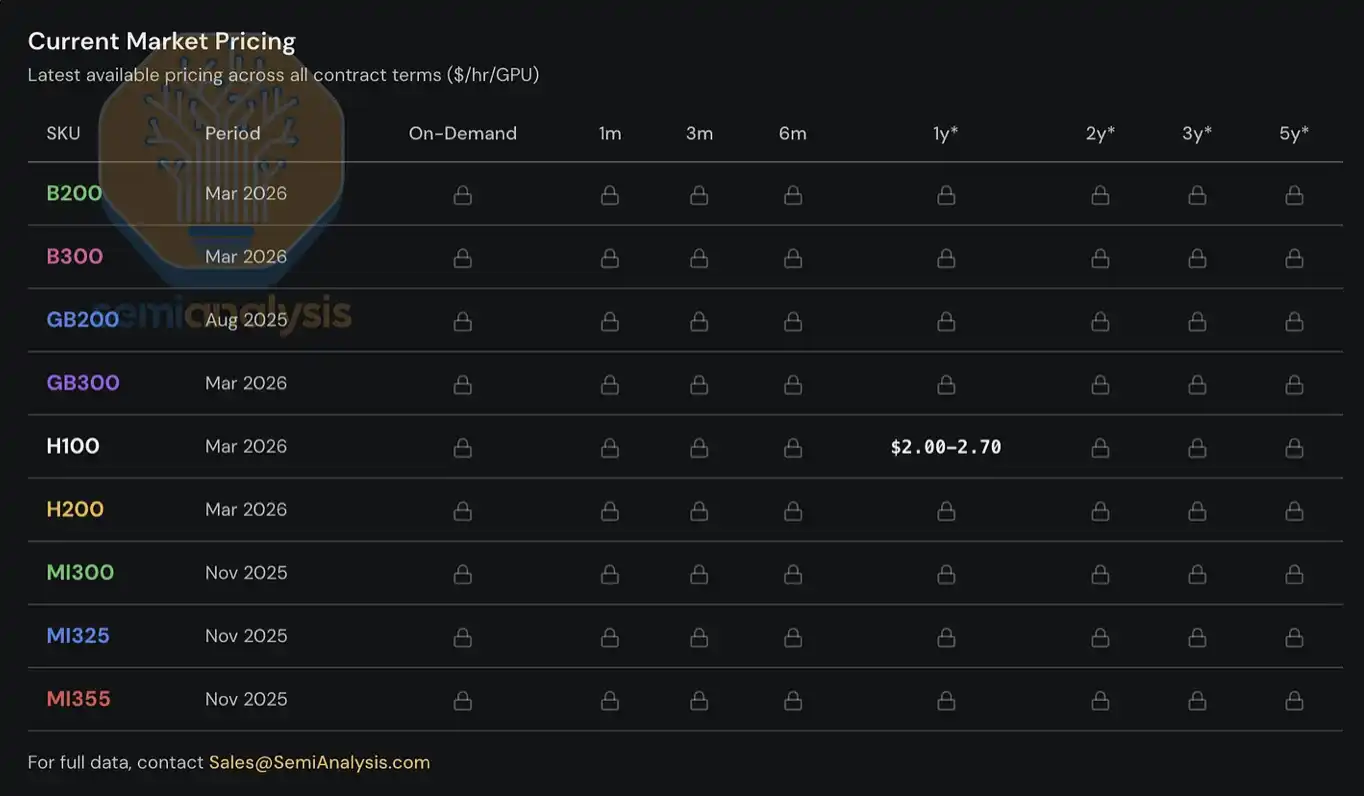
Kể từ năm 2023, chúng tôi đã xây dựng và duy trì một hệ thống chỉ số giá thuê GPU cho khách hàng, bao gồm các mô hình GPU phổ biến (như H100, H200, B200, B300, GB200, GB300, MI300, MI325, MI355), và bao gồm các khung thời gian thuê khác nhau, từ on-demand, thuê ngắn hạn 1 tháng, đến hợp đồng dài hạn tối đa 5 năm. Chỉ số này được xây dựng dựa trên dữ liệu khảo sát của chúng tôi từ nhiều nhà cung cấp dịch vụ Neocloud và người mua sức mạnh tính toán, và được xác nhận thông qua dữ liệu giao dịch thực tế, cũng như các trường hợp đàm phán và giao dịch mà chúng tôi đã hỗ trợ.
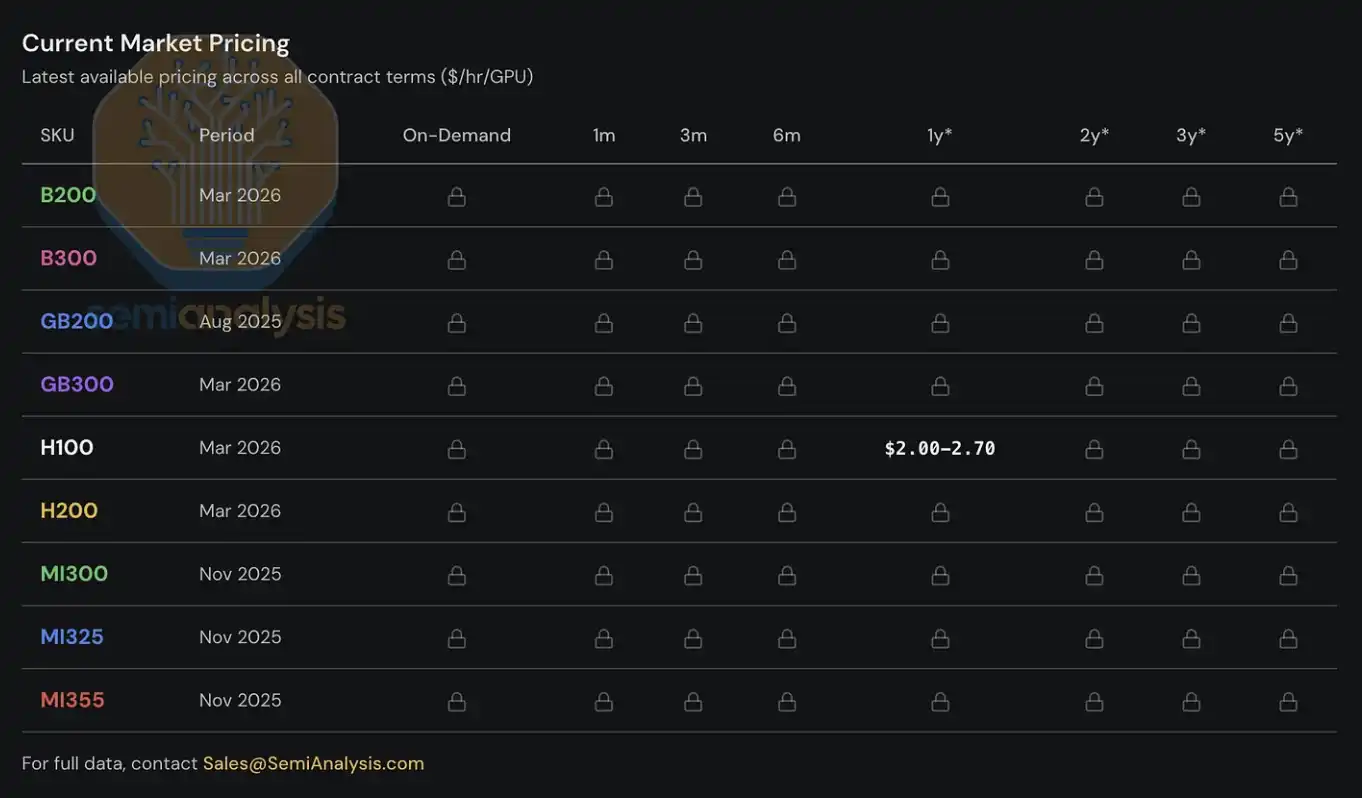
Hôm nay, chúng tôi mở chỉ số giá thuê GPU H100 trong một năm cho công chúng, hy vọng cung cấp thêm dữ liệu và cái nhìn cho ngành. Chỉ số này được cập nhật hàng tháng, và chúng tôi sẽ tiếp tục phát hành thông tin về xu hướng mới nhất và quan sát thị trường qua X và LinkedIn. Thông tin về cấu trúc thuê chính thức hoàn chỉnh và dữ liệu giá cả cho các mô hình GPU phổ biến khác, hiện chỉ dành cho các tổ chức sử dụng AI Cloud TCO model mà chúng tôi có đăng ký.
Báo cáo này sẽ tập trung vào các xu hướng mới nhất trên thị trường Thuê GPU, quan sát trực tiếp từ thị trường và dữ liệu chính để phân tích cách chúng ta hiểu cấu trúc thị trường tổng thể và dự đoán sơ bộ về hướng giá thuê trong tương lai.
Thị trường Thuê GPU chuyển sang giai đoạn “Định giá Linh hoạt”
Chỉ nhìn vào đồ thị giá thuê H100 1 năm, chưa đủ để thể hiện đầy đủ sự căng thẳng trên thị trường—kinh nghiệm thực tế của chúng tôi trong việc thuê sức mạnh tính toán và phản hồi từ các bên tham gia thị trường đã phản ánh một tình hình nghiêm trọng hơn.
Nhu cầu hiện tại đến từ nhiều kịch bản sử dụng cực kỳ khác nhau, hầu như không có “giải pháp chung”. Ví dụ, trên phía suy luận, Mô hình Chuyên gia Kết hợp Quy mô lớn (MoE) sẽ phù hợp hơn với việc chạy trên các hệ thống quy mô lớn như GB300 NVL72 mới nhất; còn trên phía huấn luyện, H100 vẫn giữ ưu thế về hiệu suất giá, khiến cho ngay cả các GPU "thế hệ cũ" tương đối, nhu cầu vẫn duy trì ở mức cao.
Ngày nay, khách hàng thậm chí tranh nhau trả giá tới 14 đô la Mỹ mỗi giờ mỗi GPU cho giá instance chen lấn AWS p6-b200; một số dịch vụ Neocloud hàng đầu đã ngừng bán từng nút đơn lẻ; giá gia hạn của một số H100, kỳ lạ không đổi so với hồi ký kết hai ba năm trước; và một số hợp đồng H100 đã được gia hạn trực tiếp đến năm 2028, với thời hạn thuê lên đến 4 năm. Hiện tại, thậm chí việc tìm một cụm H100 hoặc H200 với 8 nút (64 GPU) cũng không dễ dàng—trong số các nhà cung cấp mà chúng tôi tham khảo, một nửa số đó đã hết hàng hoàn toàn, và hầu hết phản hồi từ các nhà cung cấp đều là: không có bất kỳ GPU kiến trúc Hopper nào sẽ hết hợp đồng và được trả lại trong tương lai gần.
Chúng tôi nghe nói, một số bên thuê sức mạnh tính toán đã bắt đầu chia nhỏ các cụm họ đã thuê để tiếp tục cho thuê, giống như việc tách căn hộ để cho thuê ngắn hạn trong kỳ đua xe F1 Monaco. Liệu có thể sắp xuất hiện “Chủ nhà đất huyền thoại Neocloud,” có lẽ không còn chỉ là trò đùa.
Cung cấp của Blackwell cũng rất căng thẳng. Chúng tôi biết, do nhu cầu mạnh mẽ từ các mô hình trọng số mã nguồn mở và sự bùng nổ trong yêu cầu suy luận, chu kỳ triển khai cụm mới của Blackwell đã gia tăng lên từ tháng 6 đến tháng 7. Hầu hết các cụm sắp ra mắt này cũng đã được đặt trước. Trên thực tế, trong toàn bộ thị trường, đến tháng 8 đến tháng 9 năm 2026 mới có khả năng mới ra mắt, gần như đã hết chỗ.
Giá Thuê GPU: Trỗi dậy từ Tro tàn
Nhưng thị trường làm sao mà đi đến giai đoạn này? Chỉ cách đây 6 tháng, hầu hết các nhà quan sát thị trường vẫn nghi ngờ về "giá trị cuối cùng" của GPU và nói chung, cho rằng giá thuê GPU sẽ không thể tránh khỏi sự giảm dần theo thời gian. Lúc đó, nếu Neocloud hay các nhà cung cấp đám mây quy mô lớn áp dụng chu kỳ khấu hao 6 năm cho tài sản sức mạnh tính toán GPU trong mô hình tài chính của họ, thậm chí còn bị phê bình từ các nhà phân tích tài chính. Trước khi thảo luận về xu hướng tương lai, hãy nhìn lại ngắn gọn về cách mọi việc đã tiến triển đến đây như thế.
Vào cuối nửa đầu năm 2025, dự đoán chính thống của toàn bộ hệ sinh thái luôn là: với việc triển khai quy mô lớn của Blackwell, và chi phí đơn vị sức mạnh tính toán của nó giảm đáng kể, giá thuê của Hopper (tức H100 và H200) sẽ giảm đáng kể. Nhưng thực tế lại hoàn toàn ngược lại. Đến cuối nửa đầu năm 2025, nhu cầu về H100 không chỉ không giảm đi, mà ngược lại, nó còn tăng cường hơn trong nhiều tình huống. Việc phổ cập mô hình trọng số mã nguồn mở nhanh chóng, cùng với việc tăng tốc nhu cầu suy luận vào thời điểm đó, là dấu hiệu sớm nhất của làn sóng nhu cầu sức mạnh tính toán gần như vô tận này.
Vào tháng 1 năm 2026, thị trường sức mạnh tính toán đạt đến một điểm cách điểm mới: sau một số quý liên tiếp của giá lưu trữ DRAM và NAND tăng nhanh, chúng bắt đầu bước vào giai đoạn tăng vọt gần như theo hình parabol. Theo mô hình lưu trữ của chúng tôi, vào quý đầu tiên của năm 2026, giá hợp đồng LPDDR5 và DDR5 tăng gần 4 lần và 5 lần so với cùng kỳ năm trước.
Để đối phó với rủi ro biến động giá thành phụ tùng đột ngột dẫn đến, các nhà sản xuất OEM bắt đầu tăng giá bán máy chủ AI, và mức tăng giá này đáng chú ý cao hơn so với mức tăng giá của phần cứng cơ bản. Điều này làm cho quyết định vốn cụm trở nên phức tạp hơn: chi phí mua máy chủ cao hơn làm giảm dự kiến lợi nhuận của dự án, buộc một số nhà khai thác giảm tốc độ triển khai, thậm chí từ chối dự án. Kết quả là, một phần cung cấp mới mà ban đầu có thể được triển khai sẽ bị trì hoãn hoặc đình chỉ, làm gia tăng thêm tình hình căng thẳng trên thị trường thuê.
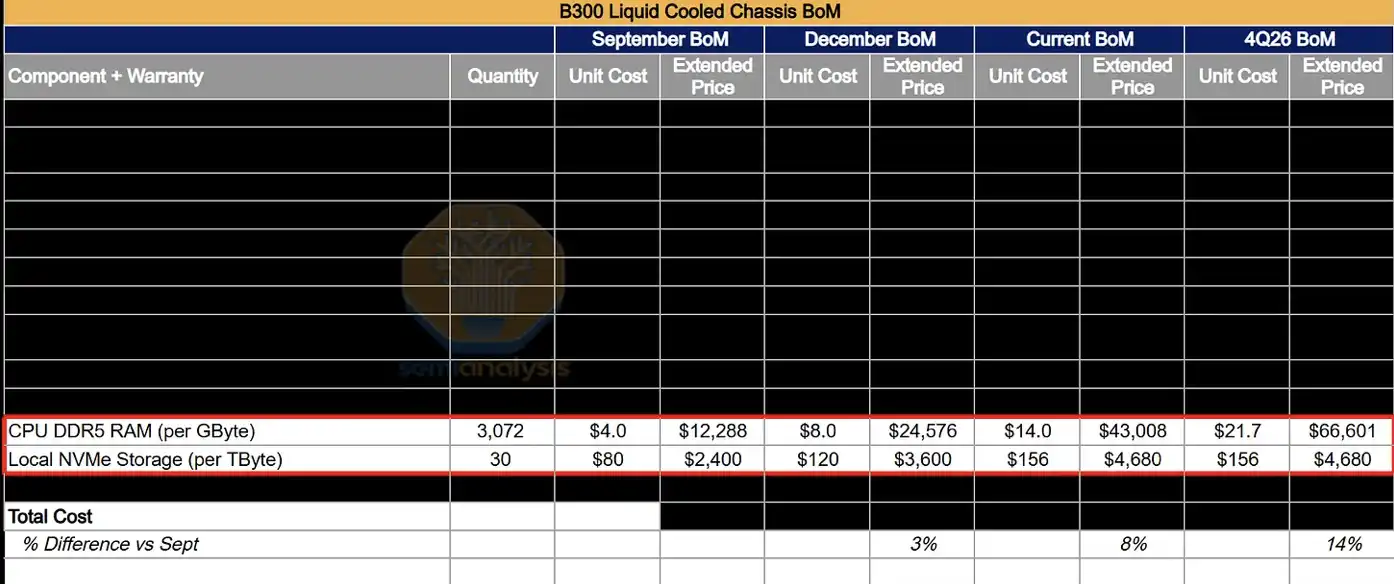
Trong cuộc hỗn loạn mua sắm do "Máy chủ AI không kiểm soát giá" gây ra này, nhu cầu thuê GPU tăng đáng kể, hầu hết năng lực tính toán còn lại trên thị trường đã bị tiêu thụ hoàn toàn vào tháng 1 và 2. Đến tháng 3, dù là H100, H200 hay B200, gần như không thể tìm thấy khả năng đáp ứng nào trong bất kỳ thời hạn thuê nào. Giá thuê trong vòng một năm đã vượt qua mức 2 USD cho mỗi GPU mỗi giờ vào cuối tháng 1 và tăng thêm 15%–20% vào giữa cuối tháng 2 so với cuối tháng 1, dự kiến sẽ tăng thêm 15%-20% so với tháng 3.
Một trong những động lực quan trọng của nhu cầu vào đầu năm nay đến từ việc tạo nội dung nguyên thuỷ (native media generation). Các ứng dụng như Seedance, Nano Banana đang thúc đẩy người dùng tạo và cập nhật hình ảnh và video quy mô lớn, từ đó cải thiện đáng kể lưu lượng token. Nhưng nguồn cầu quan trọng hơn và có tầm nhìn hơn đến từ sự bùng nổ của công việc đa tác nhân (multi-agent)—những hệ thống này thực hiện quy trình đa bước, liên tục cập nhật trong môi trường cao cấp đồng thời thúc đẩy tiêu thụ token và nhu cầu sức mạnh tính toán tăng vọt.
**Xu hướng này** rõ rệt trong dữ liệu liên quan của Claude Code, đã được đề cập trong nhiều bài viết trước đó của chúng tôi. Lấy ví dụ của SemiAnalysis, chỉ trong vòng 7 ngày qua, công ty đã tiêu thụ hàng chục tỷ token, chi phí trung bình khoảng 5 đô la Mỹ cho mỗi triệu token. Tuy nhiên, thời gian tiết kiệm, mở rộng quy trình làm việc và nâng cao khả năng mà điều này mang lại đã vượt xa chi phí ban đầu. Hiện nay, SemiAnalysis đã tích hợp một bộ công cụ AI đầy đủ vào nhiều quy trình làm việc, không chỉ giới hạn ở việc tìm kiếm và tóm tắt đơn giản mà còn mở rộng đến bảng điều khiển dữ liệu, tự động thu thập, xử lý dữ liệu quy mô lớn và các kịch bản xây dựng mô hình tài chính dựa trên trí tuệ nhân tạo.
**Chúng tôi cũng theo dõi** sự bùng nổ tăng trưởng này thông qua các chỉ số như Lượng Commit hàng ngày của Claude (Claude Commits Daily). Theo xu hướng hiện tại, chúng tôi dự đoán vào cuối năm 2026, Claude Code sẽ chiếm hơn 20% tổng lượng Commit. Có thể nói, mà bạn không hề nhận ra, trí tuệ nhân tạo đã bắt đầu "ăn mòn" toàn bộ quy trình phát triển phần mềm. Đối với khách hàng tổ chức muốn truy cập bộ dữ liệu này, hãy liên hệ với nhóm API của chúng tôi. Một cái nhìn trước: Lượng Commit này đã rõ rệt cao hơn so với mức ban đầu khi chúng tôi phát hành.
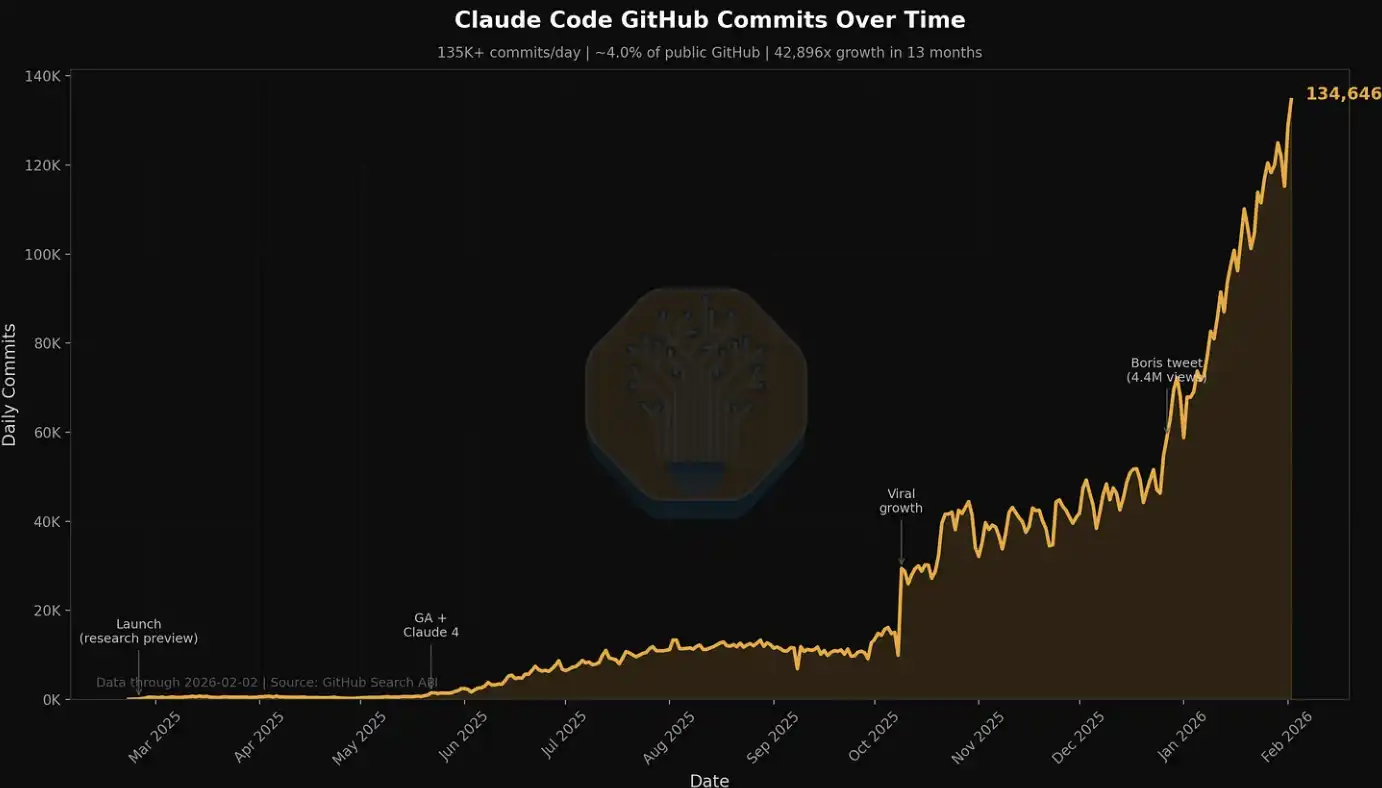
**Trong cộng đồng của chúng tôi**, gần như ai cũng là người dùng nặng của Claude Code. Nhưng chúng tôi cũng nhận thức rằng cộng đồng này chính bản thân đã chìm đắm sâu trong lĩnh vực trí tuệ nhân tạo và bán dẫn, về bản chất chỉ là "một nhóm nhỏ những người ở tuyến đầu".
**Đối với nhiều doanh nghiệp** trong danh sách Fortune 500, cũng như công chúng rộng lớn hơn, Claude Code và "thế giới trí tuệ nhân tạo" chỉ là một chủ đề biên mới hơi mới lạ, đôi khi xuất hiện trên luồng tin tức Facebook hoặc podcast NPR. Họ gần như chưa nhận thức được rằng một làn sóng năng suất do trí tuệ nhân tạo động viên và cú sốc cấu trúc đang đến gần.
**Khi ngày càng nhiều người tham gia** từ nền kinh tế vật lý nhận ra lợi ích đầu tư kinh khủng mà việc sử dụng công cụ trí tuệ nhân tạo mang lại và gia nhập vào làn sóng "sức mạnh tính toán", việc tiêu thụ token sẽ tiếp tục leo thang dạng bậc. Cuộc tranh luận về tỷ suất đầu tư của trí tuệ nhân tạo thực sự đã ổn định — mức giá trị tạo ra từ việc sử dụng các công cụ trí tuệ nhân tạo thường có thể đạt tới một bậc trên chi phí ban đầu. Trong bối cảnh như vậy, sự dịch chuyển liên tục sang phải của đường cong cần token đang tạo thành một lực lượng mạnh mẽ và (tại giai đoạn hiện tại) tương đối thiếu tính linh hoạt, thúc đẩy giá thuê GPU liên tục leo thang.
Đơn giản nói, nếu tỷ suất đầu tư từ việc sử dụng công cụ trí tuệ nhân tạo có thể đạt tới 5–10 lần, thì giá thuê GPU vẫn còn một không gian tăng lớn, mới có thể thật sự làm giảm nhu cầu. Chúng tôi cũng không loại trừ khả năng, việc tăng giá thuê sẽ tiếp tục dẫn đến tác động lên giá cả của máy chủ và linh kiện hạt nhân.
SemiAnalysis H100 Chỉ Số Giá Thuê Hàng Năm Được Công Bố
Hôm nay, chúng tôi xin thông báo rằng SemiAnalysis công bố chỉ số giá thuê H100 hàng năm để công bố miễn phí cho công chúng, nhằm nâng cao nhận thức và minh bạch về xu hướng giá thuê GPU trên thị trường.
Chỉ số này dựa trên dữ liệu khảo sát hàng tháng từ hơn 100 tham gia viên thị trường (bao gồm các nhà cung cấp dịch vụ Neocloud, người bán và người mua sức mạnh tính toán), để xác định phạm vi giá thuê GPU đại diện (từ phần trăm thứ 25 đến phần trăm thứ 75). Đồng thời, chúng tôi cũng xác thực bằng dữ liệu giao dịch thực tế và thông qua việc phát hành lính vực mạng riêng, chúng tôi tham gia trực tiếp một phần giao dịch, nhằm hiệu chỉnh mức giá hơn nữa.
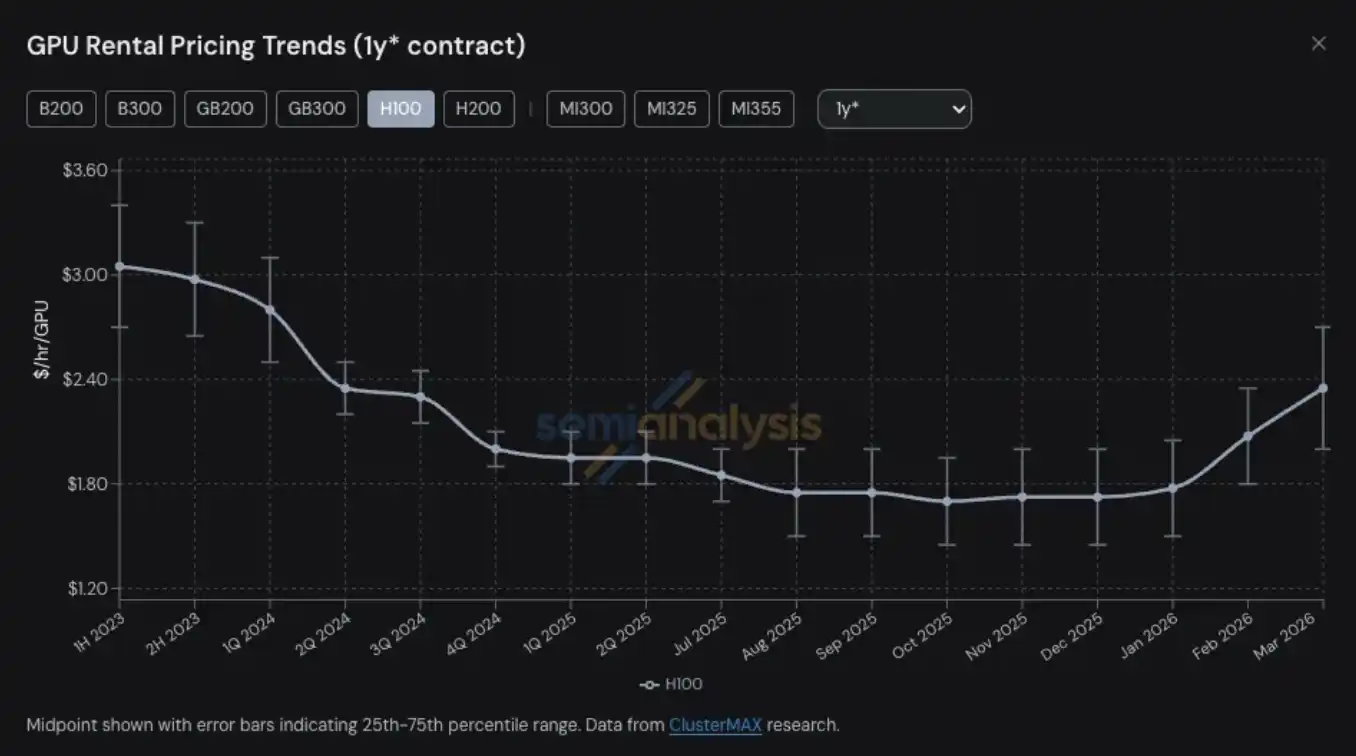
Kể từ năm 2023, chúng tôi đã liên tục theo dõi giá thuê hợp đồng của H100, H200, B200, B300, GB200, GB300 trong 3 tháng đến 5 năm, cũng như dữ liệu liên quan đến dòng sản phẩm AMD (MI300, MI325, MI355).
So với các chỉ số GPU đã có trên thị trường, chỉ số giá thuê hợp đồng H100 một năm của SemiAnalysis có một số điểm khác biệt chính:
Đầu tiên, nhiều chỉ số giá thuê GPU dựa trên giá bán/nhận yêu cầu (spot/on-demand) hoặc giá niêm yết công khai, nhưng thực tế, hầu hết các giao dịch thuê GPU đều thông qua hợp đồng dài hạn, thường kéo dài hơn 6 tháng. Những mức giá này thường được hình thành thông qua thương thảo song phương và không xuất hiện trên bất kỳ cơ sở dữ liệu công khai nào. Đa số các nhà cung cấp dịch vụ Neocloud lớn hơn thường ưa chuộng ký kết hợp đồng thuê ít nhất 1 năm, với ưu tiên cho 2-3 năm, và nếu có thể ký kết thỏa thuận mua sắm lớn 5 năm sẽ tốt hơn. Chỉ số giá thuê H100 một năm của SemiAnalysis chính là tập trung vào "thị trường hợp đồng" này - là phần tập trung giao dịch thực tế nhất. Bằng cách tập trung vào một kỳ hạn cụ thể, chỉ số này cũng giúp người dùng hiểu rõ hơn về phạm vi thị trường mà nó đại diện và tiến hành tra cứu so sánh với quan sát cá nhân của họ.
Thứ hai, giá cụ thể được công bố không đại diện cho giá trị giao dịch thực sự. Các giá cung cấp bởi các nhà cung cấp đám mây quy mô lớn và dịch vụ Neocloud chỉ cung cấp hướng dẫn về xu hướng giá cả, chứ không phản ánh mức giá giao dịch cụ thể. Những mức giá này thường đuổi sau sự thay đổi trên thị trường hợp đồng, thường thay đổi sau khi nhu cầu tính toán thay đổi. Đặc biệt là trên thị trường yêu cầu, giá thường được xác định ở mức cố định, và sự biến đổi cung cấp và cầu hứng hằng hóa thông qua tỉ lệ sử dụng hoặc tăng trưởng tài nguyên, chỉ được điều chỉnh không định kỳ. Bài viết sẽ mở rộng thêm về cơ chế thị trường này trong phần tiếp theo.
Một lần nữa, mặc dù trên thị trường cũng có nhiều chỉ số có thể xử lý dữ liệu báo giá, giá cả và giao dịch quy mô lớn và có lợi thế trong phân tích xu hướng, nhưng cách tiếp cận của chúng tôi đặt nặng vào tương tác trực tiếp với các bên tham gia thị trường. Đằng sau mỗi báo giá, mỗi giao dịch đều có ngữ cảnh cụ thể và logic ra quyết định của nó, chúng tôi hy vọng rằng khi trình bày dữ liệu lượng hóa, cũng sẽ bổ sung thông tin chất lượng và quan sát trực tiếp này, từ đó khôi phục cấu trúc thị trường cho thuê GPU một cách toàn diện hơn.
Đối với người dùng đăng ký tổ chức, chúng tôi cũng cung cấp dữ liệu cấu trúc thời hạn toàn diện của gần như tất cả các thị trường cho thuê GPU phổ biến.
Khi công bố chỉ số giá hợp đồng một năm của H100, chúng tôi cũng giới thiệu Bảng điều khiển Tokenomics của SemiAnalysis dành cho người dùng đăng ký mô hình Tokenomics cấp tổ chức, với mục đích theo dõi và hiểu rõ cấu trúc mạng lưới AI tiên tiến. Bản thiết kế này hỗ trợ người dùng so sánh tùy chỉnh theo nhiều chiều như mã, suy luận, toán học và đánh giá hệ số thông minh, so sánh giá định API của các mô hình và nhà cung cấp dịch vụ khác nhau, và xem dữ liệu quan trọng mà các phòng thí nghiệm AI chính đã công bố, bao gồm lượng sử dụng token, doanh thu, định giá và quy mô khách hàng.
Cấu trúc thị trường cho thuê GPU hiện tại
Trước nửa cuối năm 2025, môi trường định giá thị trường cho thuê GPU tương đối cạnh tranh hơn. Lúc đó, các nhà điều hành sẽ có tồn kho GPU dồi dào hơn và nhu cầu cuối cùng chỉ mới bắt đầu tăng tốc. Do đó, các nhà cung cấp dịch vụ Neocloud cạnh tranh gay gắt với nhau, thông thường thông qua giá cả hấp dẫn hơn để cạnh tranh khách hàng. Mục tiêu cốt lõi là nâng cao tỷ lệ sử dụng, châm hút giá trị tài sản khả năng tính toán hiện có càng cao trước khi chu kỳ tiếp theo của GPU đến.。
Tuy nhiên, sau đó, cảnh quan thị trường đã thay đổi 180 độ. Hiện nay, Neocloud và các nhà cung cấp đám mây siêu lớn hoàn toàn kiểm soát — họ có thể yêu cầu thanh toán trước cao hơn, giá định tốt hơn, thời hạn hợp đồng lâu hơn, thậm chí có thể chọn thời gian bắt đầu và kết thúc hợp đồng một cách tự chủ, để phù hợp với tồn kho và sắp xếp năng lực hiện có của họ. Đồng thời, thời gian còn tự ủng hộ cho bên cung cấp: họ có thể tiến triển triển khai theo tốc độ của riêng họ và trong môi trường giá cả ngày càng tăng, từng bước lựa chọn ra tổ hợp khách hàng tốt nhất.
Từ góc độ cấu trúc, thị trường cho thuê GPU có thể chia thành ba khu vực lớn, mỗi khu vực tương ứng với một loại nhu cầu khách hàng khác nhau:
Cho thuê ngắn hạn: Theo yêu cầu (on-demand), kiểu nhảy giá (spot) và hợp đồng dưới 3 tháng
Hợp đồng trung hạn: Hợp đồng từ 3 tháng đến trên 3 năm
Bảo đảm dài hạn (offtake): Hợp đồng 4–5 năm, thường thấy 5 năm nhất
Cho thuê ngắn hạn: Hợp đồng theo yêu cầu, chiếm lĩnh và dưới 3 tháng
Cho thuê ngắn hạn đặt ở phía đầu của cấu trúc thuê bao trùm, thường tương ứng với "khả năng sản xuất còn lại". Tuy nhiên, có một số nhà cung cấp dịch vụ (như Runpod, Lambda) tập trung vào cung cấp khả năng tính toán theo yêu cầu hoặc chiếm lĩnh quy mô lớn, linh hoạt.
Cần lưu ý rằng cơ chế giá cả trên thị trường theo yêu cầu khác biệt đáng kể so với các thị trường hợp đồng khác. Thông thường, nhà cung cấp dịch vụ sẽ đặt một mức giá tương đối cố định cho tài nguyên theo yêu cầu và chỉ điều chỉnh giá trong rất ít trường hợp. Nói cách khác, giá cả trên thị trường ngắn hạn không hoàn toàn do cung cầu thời gian thực điều khiển mà hơn là thông qua sự thay đổi về mức sử dụng tài nguyên để phản ánh mức độ căng thẳng của thị trường.
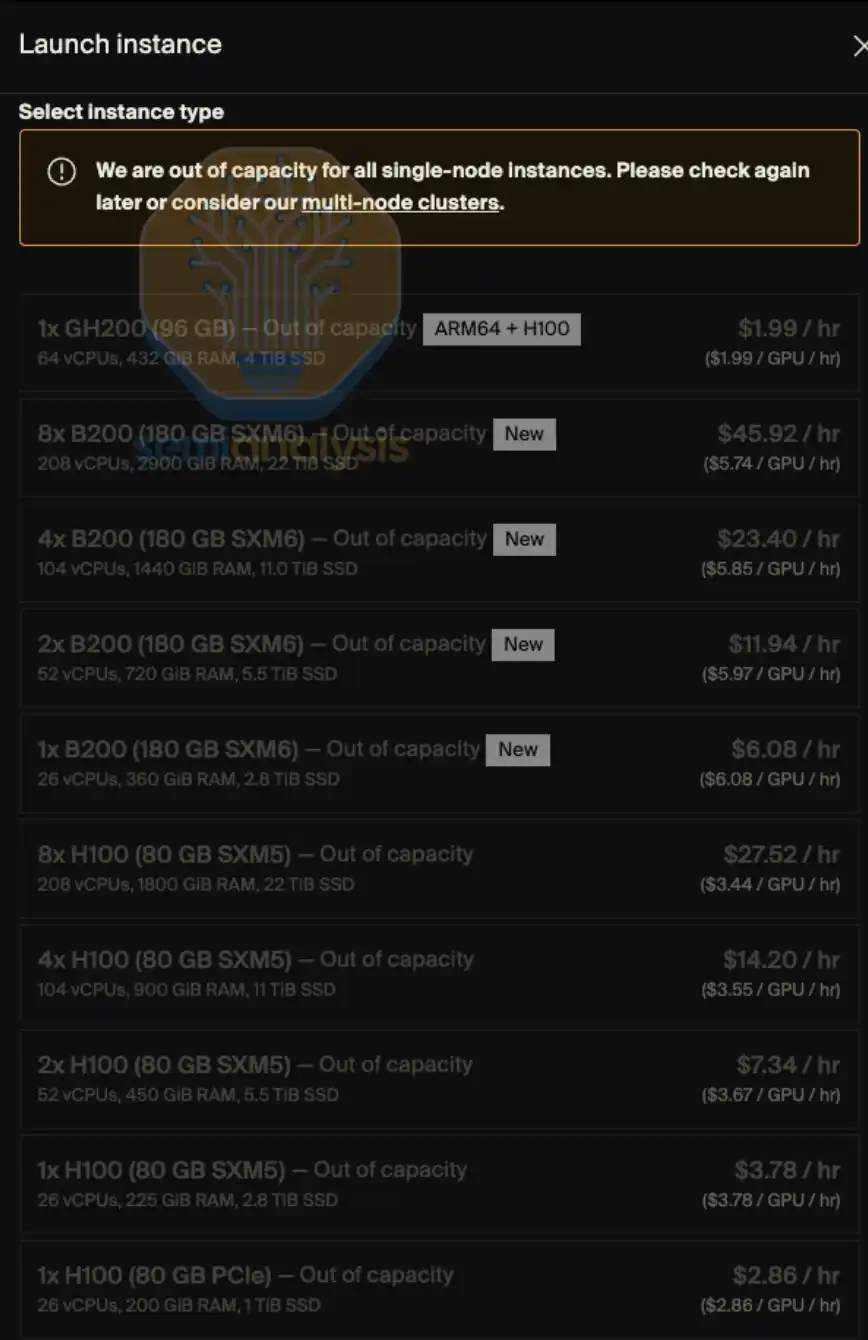
Thường thì nhà cung cấp sẽ điều chỉnh giá cả một lần dựa trên mức sử dụng tài nguyên: khi mức sử dụng thấp, họ sẽ giảm giá để kích thích nhu cầu; trong khi khi mức sử dụng gần đầy, họ sẽ tăng giá, vì ngay cả ở mức giá cao hơn, nhu cầu vẫn duy trì ở mức cao.
Điều này cũng giải thích tại sao, xem từ chuỗi thời gian, giá theo yêu cầu mà Neocloud công bố thường sẽ duy trì ổn định trong một khoảng thời gian dài, sau đó đột ngột có mức tăng hoặc giảm "nhảy vọt". Đối với thị trường theo yêu cầu, điều thực sự phản ánh sự biến động của nhu cầu không phải là giá cả mà là mức sử dụng tài nguyên.
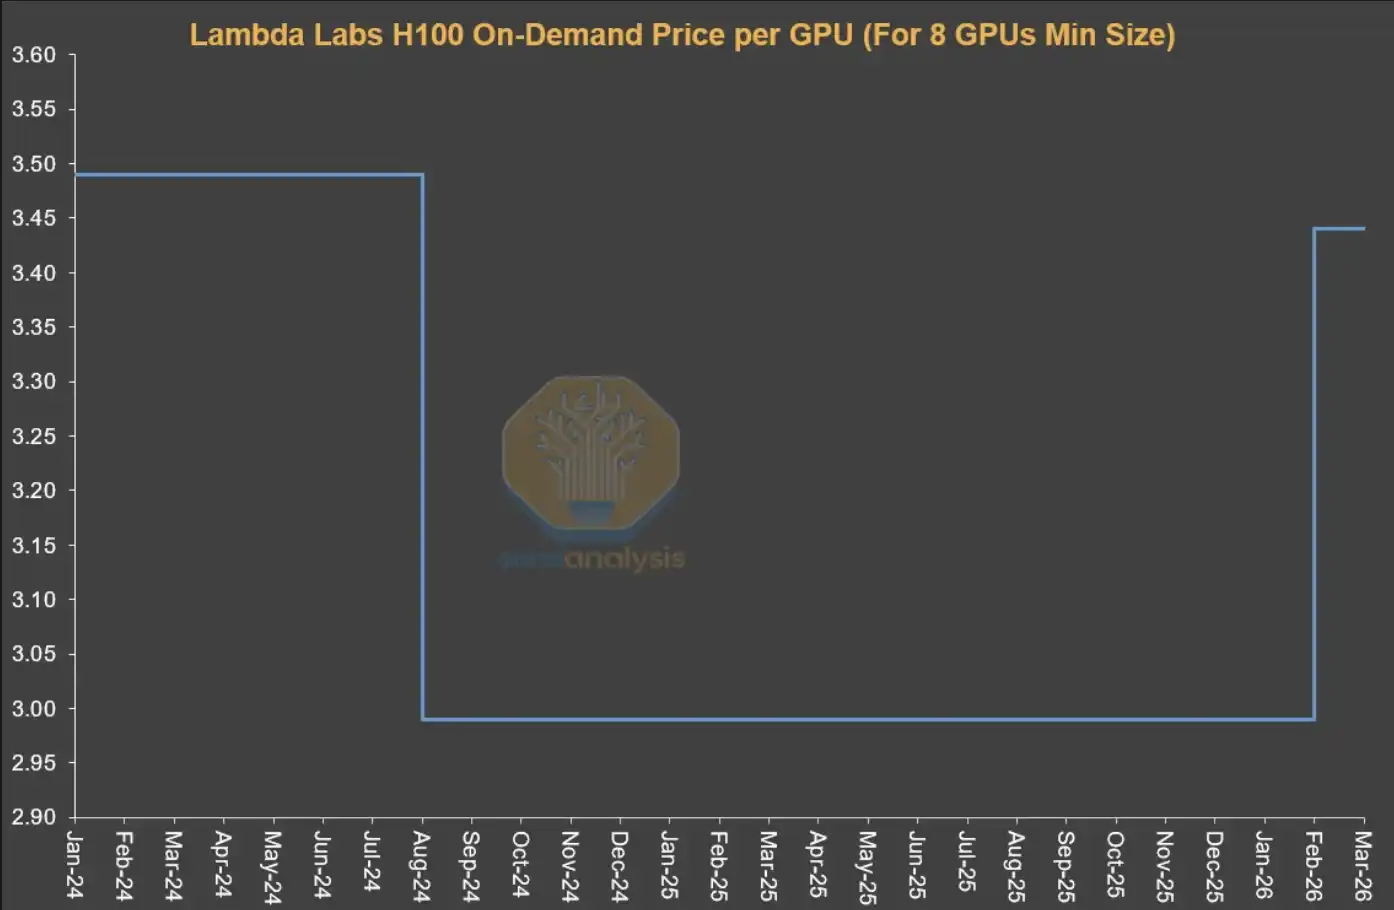
Nguồn: Lambda Labs, SemiAnalysis
Hợp đồng trung hạn (Mid-Term Contracts)
Về mặt kinh tế, thực tế quan trọng hơn chính là "thị trường hợp đồng", vì hầu hết giá trị giao dịch cho thuê GPU xảy ra trong phân khúc này. Trong đó, hợp đồng 1 năm đặc biệt quan trọng — nó không chỉ phản ánh nhu cầu biên của các khách hàng không phải AI Lab mà còn thể hiện nhu cầu dư thừa từ các khách hàng lớn, vì vậy đây là chỉ số nhạy cảm nhất để đánh giá mức độ chặt chẽ của thị trường.
Các công ty gốc AI (AI Natives) cũng như các AI Lab quy mô nhỏ và vừa thường hoạt động trong phân khúc 1–3 năm. Tuy nhiên, một xu hướng rõ rệt gần đây là, các tổ chức này cũng bắt đầu thử nghiệm bằng cách đóng gói các nguồn lực tính toán thông qua hợp đồng dài hạn hơn — nhiều trong số đó đã được mở rộng lên hơn 4 năm, thậm chí sẵn lòng thanh toán trước hơn 20%, điều này không phải là phổ biến trong hợp đồng trên 4 năm trong quá khứ.
Cam Kết Mua Hàng Dài Hạn (Long-Term Offtakes)
Trong thị trường dài hạn 4–5 năm hơn, lực lượng chủ导 là các phòng thí nghiệm Trí tuệ Nhân tạo lớn, chúng sẽ khóa nguồn lực tính toán quy mô lớn từ sớm. Loại giao dịch này thường tương ứng với các cụm có quy mô 50MW, 100MW hoặc thậm chí lớn hơn, tương đương khoảng 2.4 đến 4.8 vạn chiếc GPU NVL72 GB300. Tổng体 nhìn chung, các hợp đồng cam kết mua hàng dài hạn này đã chiếm một phần lớn trên thị trường cho thuê GPU của Neocloud.
Các phòng thí nghiệm Trí tuệ Nhân tạo ưa chuộng loại hợp đồng này bởi vì họ có thể khóa nguồn lực tính toán quy mô lớn một lần để đáp ứng nhu cầu tăng phức tạp từ khách cuối. Đồng thời, các tổ chức này thường tham gia sâu vào thiết kế các cụm, bao gồm lưu trữ, mạng, cấu hình CPU và các khía cạnh chính khác. Loại giao dịch này thường được giao đi chung dưới dạng **kim loại trần (bare metal)**, vì các phòng thí nghiệm Trí tuệ Nhân tạo có đủ khả năng kỹ thuật, có thể tinh chỉnh kỹ thuật stap dưới cùng hơn, từ đó đạt được tổng chi phí sở hữu (TCO) và hiệu suất tốt nhất.
Đối với các nhà cung cấp dịch vụ Neocloud, loại giao dịch này cũng hấp dẫn. Một mặt, họ có thể tập trung bán nguồn lực vào vài đơn đặt hàng lớn, mà không cần xử lý một lượng lớn khách hàng quy mô nhỏ nhưng vẫn có được cùng lượng doanh thu; mặt khác, hợp đồng dài hạn cũng giúp họ dễ dàng hơn trong việc tài trợ nợ — thông qua việc phối hợp kỳ hạn tài trợ với kỳ hạn hợp đồng, họ có thể giảm thiểu rủi ro không phù hợp kỳ hạn và biến động giá cả và trong hầu hết các trường hợp khóa con số trên mười phần trăm của tỷ lệ lợi nhuận nội bộ dự án (IRR).
Ngoài ra, các nhà cung cấp đám mây quy mô siêu lớn (Hyperscalers) cũng thường đóng vai trò "cọc dỡ" (backstop) — họ là các bên mua trực tiếp, mua lực lượng tính toán từ Neocloud, sau đó bán lại cho các phòng thí nghiệm Trí tuệ Nhân tạo. Cấu trúc này mang lại lợi ích cho tất cả các bên: Neocloud có thể nhận được điều kiện tài trợ tốt hơn dựa trên bên mua với hạng mục đánh giá AAA; các nhà cung cấp đám mây quy mô siêu lớn sau đó không cần mở rộng bảng cân đối tài sản của riêng mình, vẫn có thể chia sẻ một phần lợi nhuận dự án thông qua việc cung cấp bảo lãnh tín dụng.
Bảng dưới đây liệt kê một số giao dịch cam kết mua hàng lớn mà chúng tôi đang theo dõi. Chúng tôi sẽ tiến hành phân tích sâu hơn về các giao dịch này để suy luận ra giá trên giờ GPU ẩn (Đô la/Giờ/GPU), cũng như các thành phần lợi nhuận chính như IRR dự án, tỷ suất lợi nhuận EBIT, v.v.
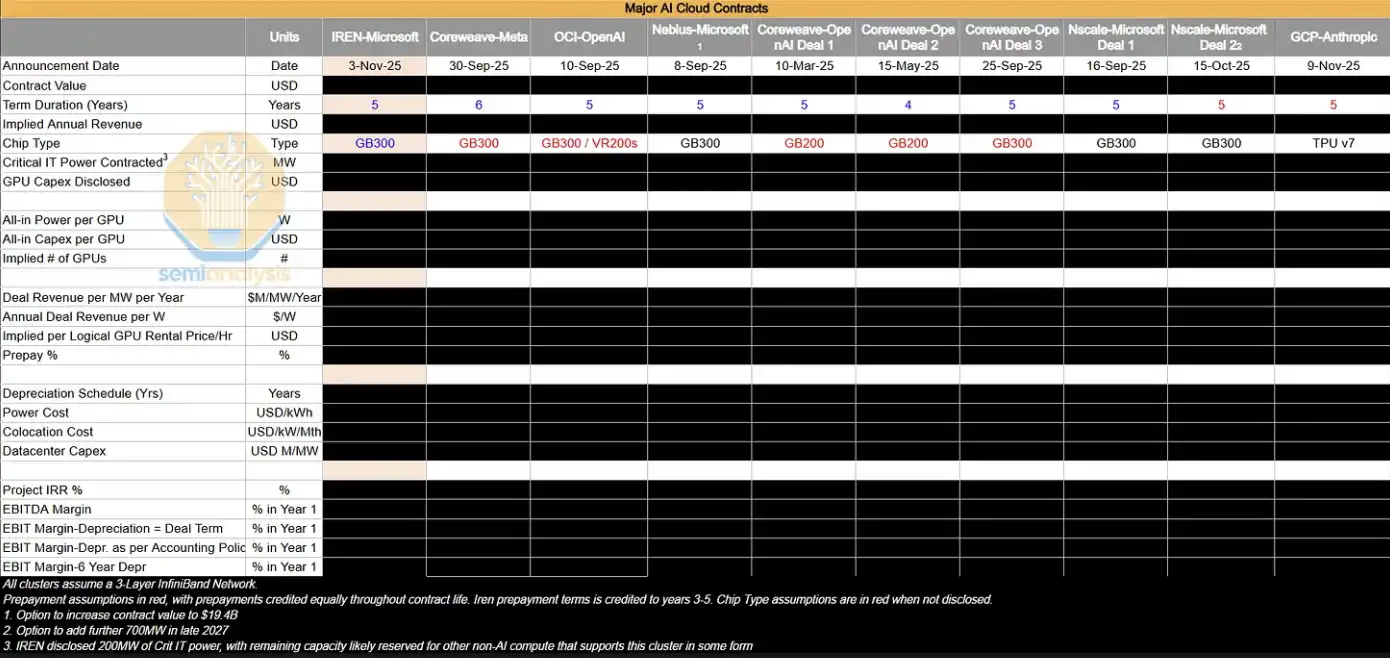
Trong bối cảnh thị trường hiện tại, hầu hết các cụm Trí tuệ Nhân tạo lớn đang mở rộng thực tế đều được "tiêu thụ nội bộ" bởi các phòng thí nghiệm Trí tuệ Nhân tạo. Tuy nhiên, các tổ chức này vẫn sẽ tiếp tục nhập lực lượng tính toán dưới hợp đồng trong vòng 4 năm như một biện pháp bù đắp và thông qua việc gia hạn các cụm H100 và H200 hiện có, gián tiếp ngăn chặn nguồn cung quay trở lại thị trường. Khi các cụm siêu lớn GB200 và GB300 dần được triển khai, sự biến đổi của cung cầu trong thị trường hợp đồng 1–3 năm sẽ trở thành một yếu tố quan trọng cần theo dõi trong tương lai.
「Quả bóng sẽ lăn tới đâu」 (Where The Puck is Going)
Điều đáng chú ý hiện tại nhất chính là sự chênh lệ rõ ràng giữa hiện thực cơ bản và tâm trạng thị trường. Mặc dù các tín hiệu về sự thắt chặt nguồn cung, sự tăng giá mà Neocloud (sự mở rộng biên lợi nhuận, kéo dài tuổi thọ tài sản) nên hưởng đã rất rõ ràng, thị trường công khai vẫn đang trở nên bi quan hơn đối với các công ty như CoreWeave, Nebius, Iris Energy, với giá cổ phiếu của họ hiện vẫn đang ở mức thấp trong khoảng thời gian 6-12 tháng qua.
Thị trường vẫn đang bị chi phối bởi câu chuyện "tình trạng cung cấp cuối cùng dư thừa, sự thương mại hóa công nghệ hash" và sự thay đổi trên không có thực sự làm giảm đi sự lo lắng của các nhà đầu tư về giá trị lâu dài của GPU. Nhưng trong cảnh chân trời, sự khan hiếm nguồn cung liên tục, quyền định giá tăng cường, có nghĩa là gần như mọi khả năng tính toán đều đang ở tình trạng bị hấp thụ theo nhu cầu - mặc dù hiệu suất có sự chênh lệ, trong môi trường thiếu hụt cực độ như hiện nay, cung vẫn không đáp ứng đủ.
3 Điểm Quan sát Quan Trọng Về Tương Lai
Để đánh giá xem giá thuê GPU có thể tiếp tục duy trì ở mức cao, có thể tập trung vào ba yếu tố chính:
1. Nhịp điệu mở rộng cụm GB300 (năm 2026)
Điều quan trọng là tốc độ tương đối giữa nguồn cung mới và nhu cầu token— liệu cung cấp có giảm bớt áp lực hay nhu cầu vẫn tiếp tục vượt trội? Điều này sẽ ảnh hưởng trực tiếp đến việc liệu Phòng thí nghiệm AI có tiếp tục tham gia thị trường trong vòng 4 năm nữa, và xu hướng giá trong khoảng thời gian này.
2. Sự khan hiếm chip có thể trở nên tồi tệ hơn không
Bao gồm năng lực sản xuất công nghệ N3 của TSMC, HBM, DRAM, NAND và các khâu quan trọng khác, bất kỳ biến động nào ở mức thực thi sản xuất sẽ có khả năng làm chặt chẽ hơn nguồn cung.
3. Tốc độ tăng trưởng doanh thu Phòng thí nghiệm AI (ARR) và tiêu thụ token
Sự mở rộng thương mại hóa và quy mô sử dụng AI sẽ quyết định mức độ mạnh mẽ của nhu cầu cuối cùng, đây cũng là biến số cốt lõi thúc đẩy nhu cầu tính toán.
Giá Tiếp Tục Tăng, Lợi Nhuận Tăng Theo
Phối hợp tổng thể, một kết luận tương đối rõ ràng là: Khả năng giá thuê GPU tiếp tục tăng cao hơn khả năng giảm.
Quy trình này có đặc điểm tự tăng cường rõ rệt: khi Neocloud nhận thấy nguồn cung đang trở nên chật chội, giá cả tăng, họ sẽ tiếp tục kích hoạt trước để khóa thêm phần cứng, qua đó tiếp tục ép vào cung cấp thị trường, thúc đẩy giá cả tiếp tục tăng. Điều này tương tự như chu kỳ khan hiếm GPU 2023-2024 - vào thời điểm đó, nhu cầu chật chội đã thúc đẩy các nhà sản xuất OEM đạt được mức lợi nhuận mở rộng đáng kể, và đẩy giá máy chủ tăng mạnh (mặc dù chu kỳ thị trường lần này có sự trưởng thành cao hơn, quá trình này không chắc chắn được lặp lại hoàn toàn).
Trong khi đó, việc tăng giá thuê GPU lại một lần nữa đã cải thiện Tỷ suất lợi nhuận vốn đầu tư (ROIC) của Neocloud:
Một mặt, làm tăng Lợi nhuận từ tài sản đã triển khai
Mặt khác, kéo dài Chu kỳ sử dụng kinh tế của GPU, giúp vốn có thể tạo ra dòng tiền một cách lâu dài hơn
Ai là người hưởng lợi lớn nhất hiện tại?
Người hưởng lợi trực tiếp nhất hiện tại là những nhà cung cấp sức mạnh tính toán có các đặc điểm sau:
· Chủ yếu là Hợp đồng ngắn hạn (có thể định giá nhanh chóng)
· Sở hữu một lượng lớn thiết bị lưu trữ H100
· Sẽ có sức mạnh tính toán mới trong tương lai gần
Neocloud với cấu trúc thuê ngắn hạn có thể nhanh chóng giải phóng hợp đồng cũ và ký hợp đồng mới với giá cao hơn, từ đó nhanh chóng mở rộng lợi nhuận. Đồng thời, các nhà cung cấp điện toán đám mây khổng lồ có kích thước lớn đã tiên phong khóa sức mạnh tính toán thế hệ tiếp theo (hợp đồng kéo dài nhiều năm) cũng sẽ hưởng lợi trong các chu kỳ tương lai.
Vậy câu hỏi đặt ra là: Lần này, liệu mọi thứ có thực sự "khác biệt"?
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan