Morgan Stanley ước tính lợi nhuận CapEx: Từ cho thuê GPU đến bán Token, cơ sở hạ tầng AI kiếm được lợi suất 25%-50% như thế nào?

TL;DR
· Morgan Stanley ước tính, trong kịch bản cơ sở, hạ tầng GenAI có thể đạt tỷ suất lợi nhuận trên vốn khoảng 25%-50%.
· Các giả định chính nằm ở tỷ lệ sử dụng GPU 75%, giá thuê GB300, thông lượng token và định giá API.
· Microsoft, Amazon, Google và Meta dễ hưởng lợi hơn, nhưng chiến tranh giá cả và mô hình mã nguồn mở sẽ làm giảm lợi nhuận.
Trong báo cáo ngày 27 tháng 7, Morgan Stanley đã tính toán lợi nhuận từ chi tiêu vốn cho AI: Nếu tỷ lệ sử dụng GPU, giá thuê, thông lượng token và giá API đạt các giả định cơ sở, hạ tầng AI tạo sinh và dịch vụ API mô hình có cơ hội đạt tỷ suất lợi nhuận trên vốn khoảng 25%-50%.
Điều này trực tiếp giải đáp mối lo ngại lớn nhất của thị trường đối với các công ty công nghệ lớn. Microsoft, Amazon, Google và Meta liên tục tăng cường đầu tư vào GPU và trung tâm dữ liệu, chi tiêu vốn ngày càng phình to, các nhà đầu tư muốn biết liệu số tiền này sẽ biến thành lợi nhuận hay chỉ đẩy cao chi phí khấu hao, năng lượng và nghiên cứu phát triển.
Bộ tính toán này chia việc kiếm tiền từ GenAI thành ba con đường: Cho thuê sức mạnh tính toán GPU dưới dạng IaaS, cung cấp Model API bằng hạ tầng tự có, và cung cấp Model API sau khi thuê sức mạnh tính toán từ bên thứ ba. Hai con đường đầu phù hợp hơn với các nền tảng công nghệ lớn có trung tâm dữ liệu, cửa ngõ khách hàng và khả năng phân phối sản phẩm, con đường thứ ba dễ bị ép bởi giá thuê GPU.
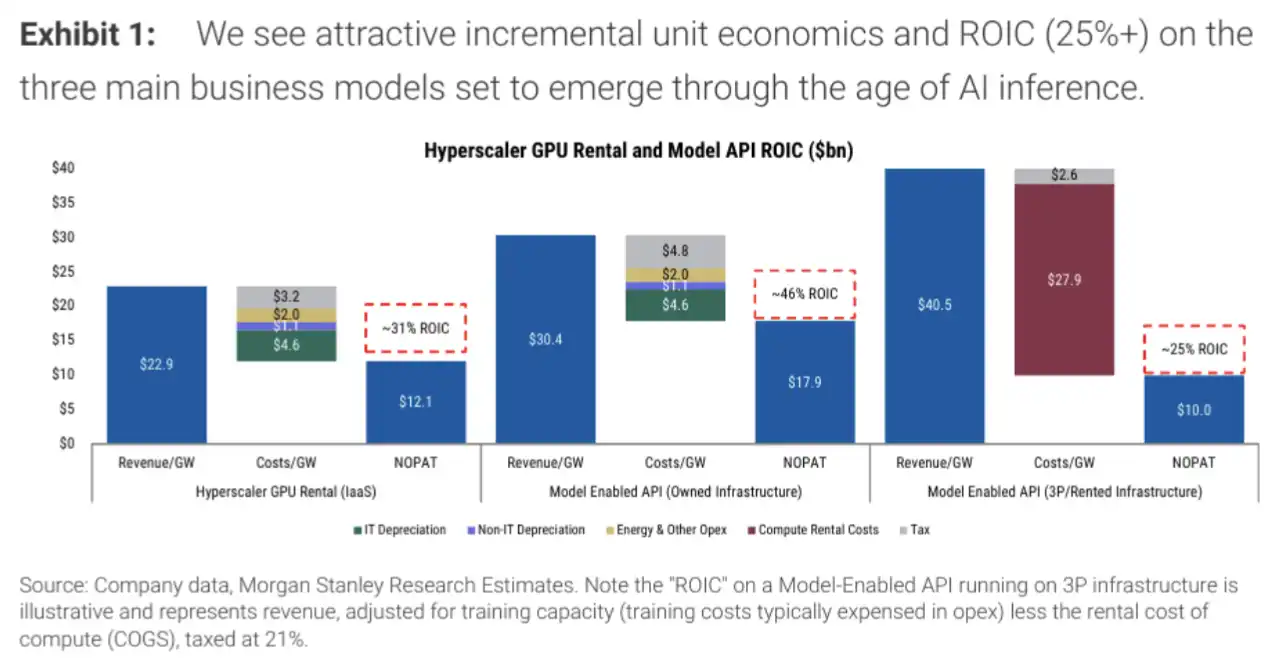
So sánh lợi nhuận của ba mô hình kinh doanh GenAI: GPU IaaS khoảng 31%, Model API trên hạ tầng tự có vượt quá 40%, Model API trên hạ tầng bên thứ ba khoảng 25%.
1,4 nghìn tỷ đô la chi tiêu, điểm mấu chốt không chỉ là mua GPU
Bối cảnh của bộ tính toán này là việc xây dựng trung tâm dữ liệu AI đang bước vào giai đoạn chi tiêu vốn nặng hơn. Theo thông tin được công bố rộng rãi, Morgan Stanley dự báo chi tiêu vốn của các hyperscaler đến năm 2028 sẽ vượt quá 1,4 nghìn tỷ đô la, công suất tính toán có thể tăng gấp bốn lần từ năm 2025 đến năm 2028, đạt khoảng 120GW.
Những công suất này sẽ không ngay lập tức biến thành doanh thu. Việc đào tạo mô hình tiên tiến, bảo trì mô hình và lặp lại các mô hình với quy mô khác nhau vẫn tiêu tốn nhiều sức mạnh tính toán. Bản thân việc đào tạo không trực tiếp tạo ra phí, nhưng lại phải chịu chi phí khấu hao, năng lượng và vận hành.
Yếu tố thực sự ảnh hưởng đến lợi nhuận là liệu sức mạnh tính toán còn lại có thể được hấp thụ đầy đủ bởi suy luận, API, phần mềm doanh nghiệp và dịch vụ đám mây hay không. Nói một cách trực tiếp hơn, một GPU có thể bán được bao nhiêu giờ trong một năm, mỗi giờ thu được bao nhiêu tiền, mỗi giây xử lý được bao nhiêu token, mỗi triệu token bán được bao nhiêu tiền, quyết định liệu chi tiêu vốn cho AI có thể tạo ra lợi nhuận bằng tiền mặt hay không.
Đây cũng là phần có tính thời sự nhất của báo cáo này. Trước đây, thị trường thường thấy các con số Capex liên tục được điều chỉnh tăng, nhưng lần này Morgan Stanley đưa ra một bộ tính toán kinh tế đơn vị: khi giả định cơ bản được đáp ứng, cơ sở hạ tầng AI có thể bù đắp áp lực khấu hao cao và đạt mức lợi nhuận gần với các mảng kinh doanh đám mây chất lượng cao hoặc phần mềm.
Cho thuê GPU: Với tỷ lệ sử dụng 75%, lợi nhuận IaaS khoảng 31%
Con đường đầu tiên là các nhà cung cấp đám mây lớn cho thuê năng lực tính toán GPU dưới dạng IaaS. Kịch bản cơ bản giả định công suất 1GW tương ứng với khoảng 410.000 GPU NVIDIA GB300, tỷ lệ sử dụng 75%, giá thuê 8,5 USD/giờ.
Với các giả định này, doanh thu hàng năm của mảng cho thuê GPU trên mỗi GW đạt khoảng 22,9 tỷ USD, biên EBIT tăng thêm khoảng 67%, và lợi nhuận trên vốn khoảng 31%. Miễn là nguồn cung GPU có thể được lấp đầy bởi nhu cầu đủ lớn, IaaS không phải là mảng cho thuê phần cứng biên lợi nhuận thấp, mà gần giống với một mô hình kinh doanh cơ sở hạ tầng có tỷ lệ sử dụng cao.
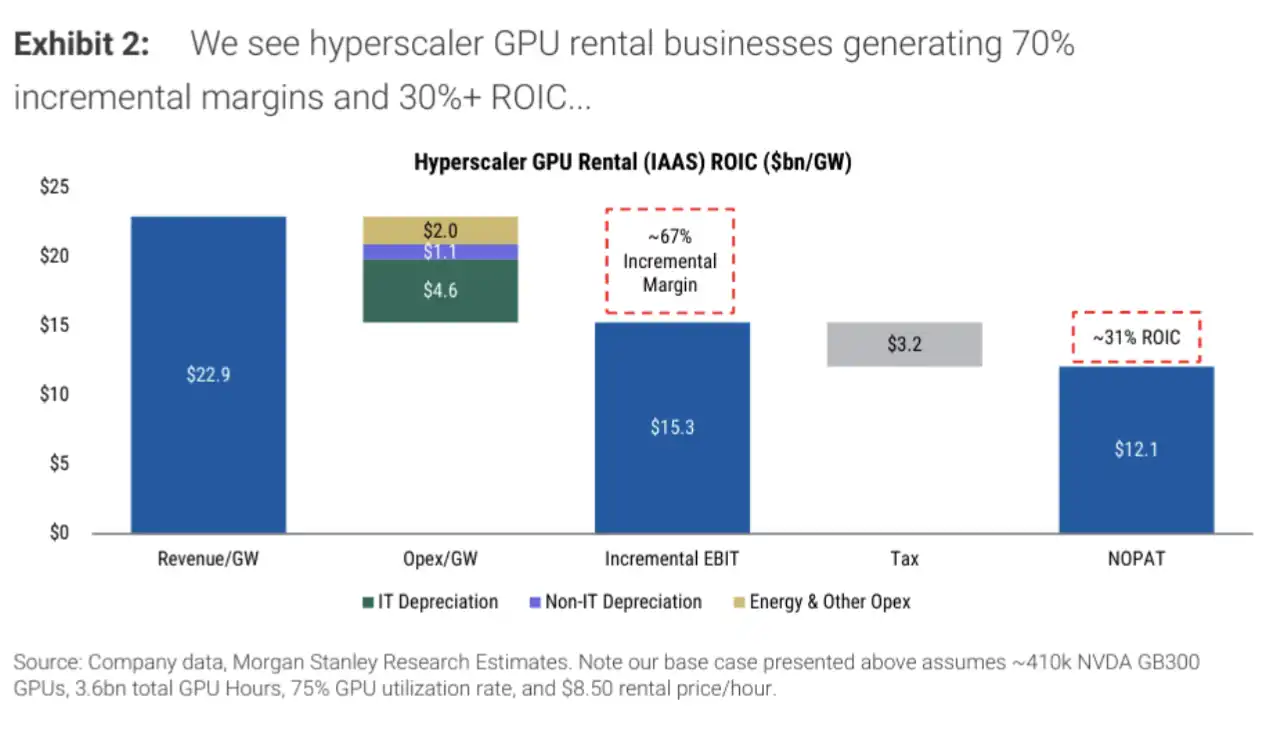
Phân tích chi tiết và độ nhạy của lợi nhuận cho thuê GPU: Với tỷ lệ sử dụng 75% và giá thuê 8,5 USD/giờ, lợi nhuận cơ bản của IaaS khoảng 31%.
Lợi thế ở đây đến từ cơ sở hạ tầng điện, trung tâm dữ liệu, mối quan hệ khách hàng và khả năng bán hàng qua nền tảng đám mây sẵn có của các nhà cung cấp đám mây lớn. Nếu công suất GPU mới được tích hợp vào nhu cầu khách hàng hiện tại, việc chuyển đổi doanh thu sẽ trực tiếp hơn.
Tuy nhiên, con đường này rất nhạy cảm với giá cả và tỷ lệ sử dụng. Giá thuê GPU giảm, tỷ lệ sử dụng không đạt, và chi phí năng lượng tăng đều có thể làm giảm lợi nhuận. Khi có nhiều người tham gia mới, ASIC và GPU thế hệ tiếp theo ra mắt, giá năng lực tính toán trên mỗi đơn vị cũng có thể giảm, và liệu giá thuê 8,5 USD/giờ có thể duy trì lâu dài hay không vẫn chưa chắc chắn.
Model API sinh lời cao hơn, đặt cược vào tiêu thụ token
Con đường thứ hai là sử dụng cơ sở hạ tầng riêng để cung cấp Model API. Kịch bản cơ bản giả định 65% công suất dành cho suy luận, mỗi GPU có thể xử lý khoảng 2750 token mỗi giây, với giá hỗn hợp là 1,75 USD cho mỗi triệu token.
Trong kịch bản này, biên EBIT tăng thêm của Model API khoảng 75%, và lợi nhuận trên vốn vượt quá 40%. Theo các nguồn trích dẫn khác nhau, con số lợi nhuận này dao động từ 40% đến 46%, nhưng xu hướng chung là nhất quán: kết hợp năng lực tính toán riêng với dịch vụ mô hình mang lại lợi nhuận cao hơn so với chỉ cho thuê giờ GPU đơn thuần.
Lý do không hề phức tạp. Các nhà cung cấp dịch vụ đám mây và mô hình không bán từng giờ GPU riêng lẻ, mà bán năng lực mô hình, dịch vụ suy luận và lệnh gọi API. Doanh thu gắn liền với mức tiêu thụ token, biên lợi nhuận lớn hơn.
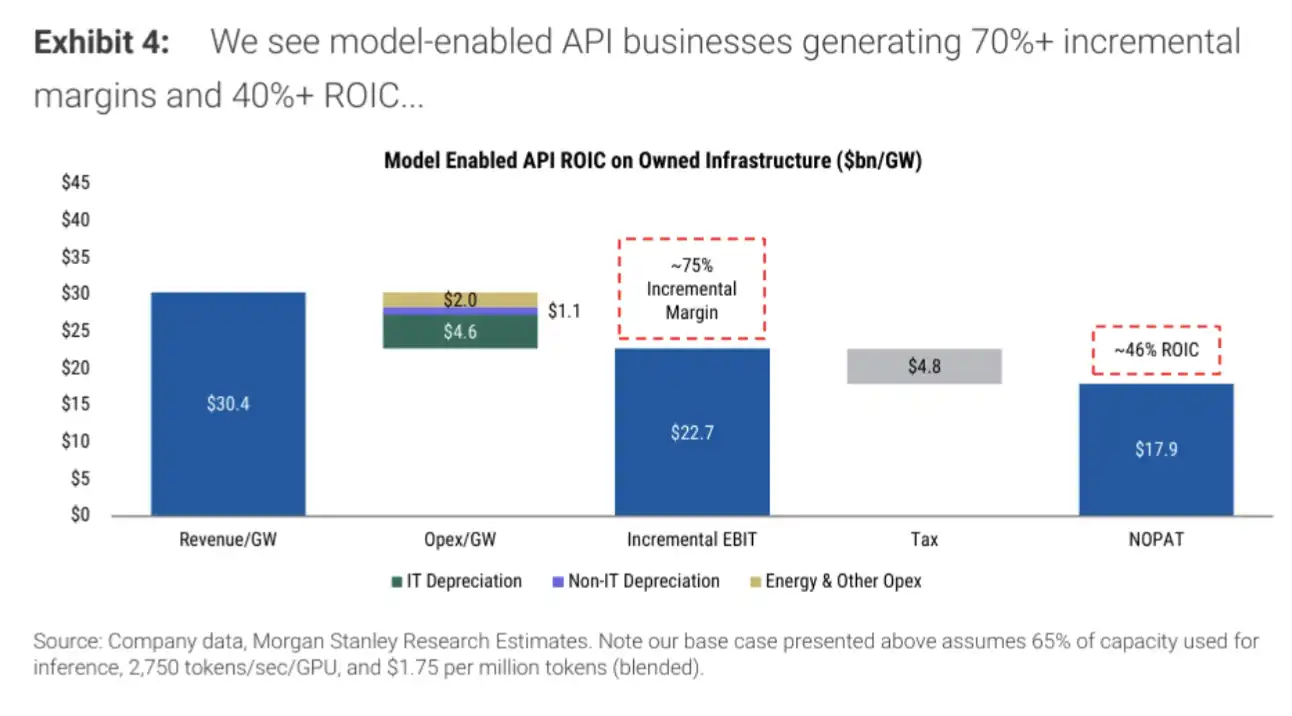
Phân tích tình huống Model API trên cơ sở hạ tầng tự có: 2750 token/giây/GPU, với mức giá 1,75 USD/triệu token, lợi nhuận vượt 40%.
Điều này cũng giải thích tại sao các công ty công nghệ lớn vừa mua chip, vừa nhồi nhét các tính năng AI vào tìm kiếm, phần mềm văn phòng, quảng cáo, đề xuất thương mại điện tử và công cụ dành cho nhà phát triển. Điều họ thực sự muốn làm không chỉ là cho thuê sức mạnh tính toán nhàn rỗi, mà là biến suy luận thành một dòng doanh thu tần suất cao, có thể tính phí và tích hợp vào các sản phẩm hiện có.
Rủi ro cũng tập trung ở cấp độ token. Thông lượng token không chỉ do chip quyết định, mà còn phụ thuộc vào quy mô tham số mô hình, ngăn xếp phần mềm, tỷ lệ đầu vào/đầu ra và khả năng tối ưu hóa suy luận. Nếu mô hình hiệu quả hơn, mỗi GPU có thể xử lý nhiều token hơn, lợi nhuận sẽ tăng. Nếu các mô hình mã nguồn mở và cuộc chiến giá cả làm giảm doanh thu trên mỗi triệu token, biên lợi nhuận sẽ bị bào mòn.
Thuê sức mạnh tính toán bên thứ ba để làm API, lợi nhuận dễ bị ăn mòn hơn
Con đường thứ ba là các công ty mô hình thuê cơ sở hạ tầng bên thứ ba, sau đó cung cấp Model API cho khách hàng. Trong kịch bản cơ sở, giá thuê GPU khoảng 7,75 USD/giờ, biên EBIT tăng thêm khoảng 31%, lợi nhuận hoặc tỷ suất lợi nhuận sau thuế khoảng 25%.
Con đường này vẫn có thể kiếm tiền, nhưng không tốt bằng nền tảng sở hữu cơ sở hạ tầng riêng. Bên thuê GPU phải trả tiền thuê sức mạnh tính toán trước, sau đó chịu chi phí đào tạo mô hình, suy luận, vận hành và bán hàng, không gian lợi nhuận còn lại cho họ hẹp hơn.
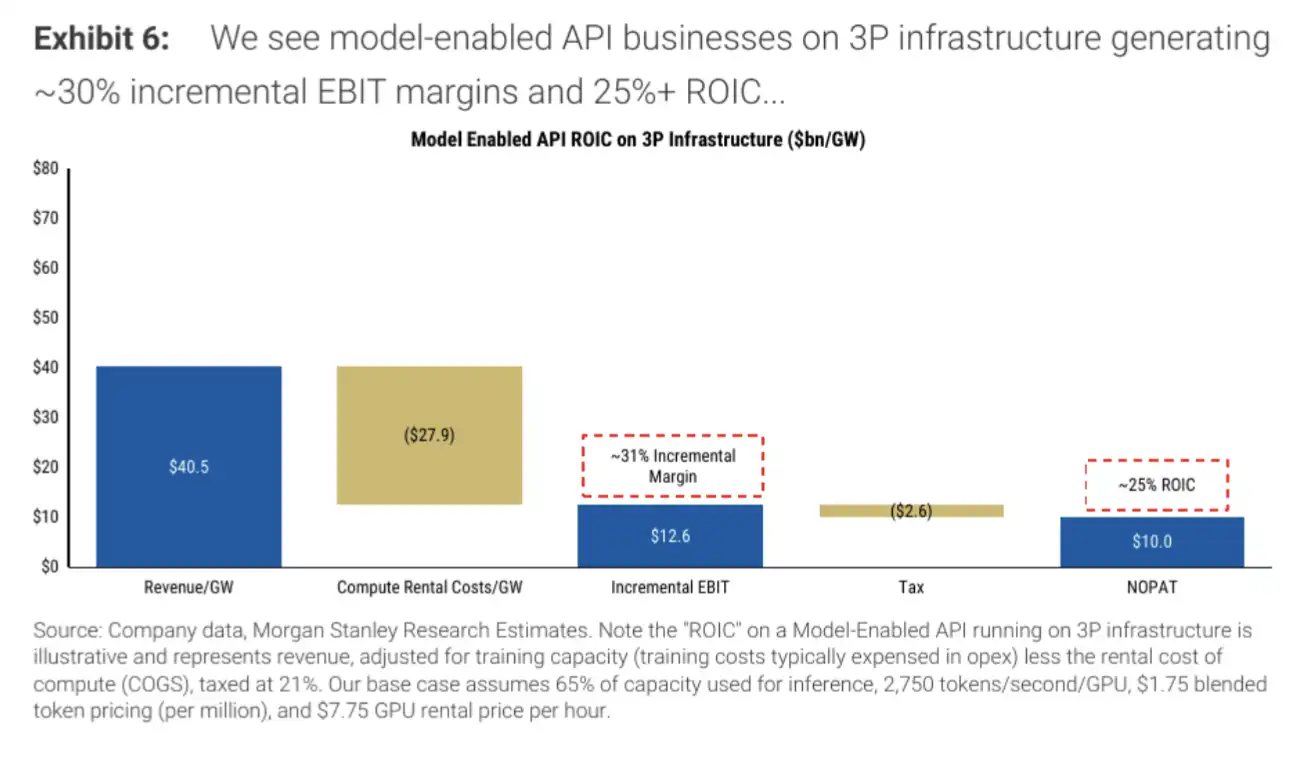
Phân tích tình huống Model API trên cơ sở hạ tầng bên thứ ba: Giá thuê GPU 7,75 USD/giờ, giá token, thông lượng và chi phí thuê cùng quyết định lợi nhuận sau thuế khoảng 25%.
Đây cũng là lý do tại sao Microsoft, Amazon, Google và Meta có lợi thế tương đối. Họ có năng lực vốn, trung tâm dữ liệu, cửa ngõ khách hàng và khả năng phân phối sản phẩm, có thể chọn cách kiếm tiền phù hợp hơn giữa IaaS và API. Các công ty mô hình thuần túy hoặc ứng dụng tầng trung nếu không có đủ sức mạnh định giá, dễ bị kẹp giữa chi phí sức mạnh tính toán.
Điều này không có nghĩa là các công ty mô hình bên thứ ba không có cơ hội. Các mô hình chất lượng cao, tình huống theo chiều dọc, tùy chỉnh doanh nghiệp và phân phối lớp ứng dụng vẫn có thể tạo ra sự khác biệt. Nhưng từ góc độ lợi nhuận vốn, bên nào sở hữu chi phí tính toán thấp và cơ sở hạ tầng sử dụng cao sẽ dễ dàng giữ lại lợi nhuận hơn.
Điểm rơi là bốn nền tảng công nghệ lớn, nhưng lợi nhuận cao vẫn chưa được hiện thực hóa
Morgan Stanley tiếp tục lạc quan về Microsoft, Amazon, Meta và Google dựa trên các tính toán này. Lợi thế chung của chúng là vừa có thể mở rộng cơ sở hạ tầng AI, vừa có sản phẩm hiện có và cửa ngõ khách hàng để tiếp nhận nhu cầu suy luận.
Microsoft được xếp hạng Overweight với mục tiêu giá 600 USD. Công ty mẹ của Google, Alphabet, có mục tiêu giá 400 USD. Meta được chọn là Top Pick với mục tiêu giá 775 USD. Amazon cũng được đưa vào hướng hưởng lợi từ nền tảng AI lớn, nhưng mục tiêu giá cụ thể của nó có các mức khác nhau trong các nguồn công khai, không nên coi một con số duy nhất là kết luận.
Điểm rơi của các cổ phiếu này không thể được hiểu là chi tiêu vốn AI đã được hiện thực hóa. Báo cáo tài chính ngắn hạn của bốn công ty vẫn có thể chịu áp lực từ khấu hao, tiêu thụ năng lượng, thay đổi thế hệ chip và chi phí R&D. Liệu đầu tư AI có thể chuyển đổi thành lợi nhuận cho cổ đông hay không cuối cùng phụ thuộc vào việc tăng trưởng doanh thu suy luận có vượt qua mở rộng chi phí hay không.
Tỷ suất lợi nhuận 25%-50% cũng chỉ là tính toán kịch bản, không phải kết quả tài chính đã xảy ra. Tỷ lệ sử dụng 75% là một ngưỡng cao. Nếu ứng dụng AI doanh nghiệp triển khai chậm hơn dự kiến, GPU nhàn rỗi sẽ trực tiếp kéo giảm lợi nhuận. Định giá token cũng không ổn định, các mô hình mã nguồn mở, mô hình nhỏ hiệu quả hơn và cuộc chiến giá cả từ các nhà cung cấp đám mây đều có thể làm giảm doanh thu trên mỗi triệu token.
Báo cáo này đưa ra giống như một cây thước: miễn là các công ty công nghệ lớn có thể duy trì cơ sở hạ tầng AI ở mức sử dụng cao và biến tiêu thụ token thành doanh thu thông qua Model API, dịch vụ đám mây và sản phẩm hiện có, thì chi tiêu vốn AI không chỉ là một hố đen chi phí. Ngược lại, nếu tiền thuê, tỷ lệ sử dụng và tỷ lệ áp dụng suy luận không đạt yêu cầu, lợi nhuận 25%-50% sẽ nhanh chóng nằm lại trong bảng mô hình.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan