摩根大通 giải thích: Token và H100 đồng loạt giảm giá, chi phí AI bắt đầu hạ nhiệt?

TL;DR
· Một báo cáo theo dõi ngành vào tháng 7 năm 2026 cho thấy giá Token đầu vào và giá cho thuê ngắn hạn H100 đồng loạt giảm.
· Giá giảm diễn ra trong bối cảnh số lượng cuộc gọi tăng gấp nhiều lần và tỷ lệ sử dụng GPU vẫn ở mức cao.
· Áp lực chi phí đã giảm bớt, nhưng Token đầu ra, HBM và nguồn cung cụm cao cấp vẫn hạn chế mức giảm giá.
Báo cáo "Data Center Watch" do JPMorgan công bố vào tháng 7 cho thấy giá cuộc gọi suy luận AI và giá cho thuê ngắn hạn GPU cao cấp đã đồng loạt hạ nhiệt vào thời điểm đó.
Ý nghĩa trực tiếp của tín hiệu này là giai đoạn căng thẳng nhất của cơ sở hạ tầng AI đã bắt đầu có dấu hiệu nới lỏng. Đối với người dùng thông thường và khách hàng doanh nghiệp, giá Token đầu vào giảm sẽ giúp việc gọi mô hình lớn trở nên rẻ hơn. Đối với các công ty ứng dụng AI và nhà cung cấp đám mây, giá thuê H100 giảm cho thấy thị trường sức mạnh tính toán không còn phải xếp hàng chờ đợi như thời kỳ khan hiếm trước đây.
Nhưng đây không phải là tín hiệu nhu cầu suy giảm. Mẫu theo dõi này cho thấy khối lượng xử lý Token của LLM đã tăng gấp nhiều lần so với đầu năm, tỷ lệ sử dụng của các mô hình hàng đầu vẫn ở mức 70%-80%, và tỷ lệ sử dụng GPU hiệu suất cao cũng vượt quá 80%. Giá giảm giống như một phần của quá trình nguồn cung, mô hình mã nguồn mở và hiệu quả suy luận cùng nhau bắt kịp nhu cầu, chứ không phải nhu cầu AI đột ngột suy yếu.
Giá Token giảm nhẹ, khối lượng sử dụng vẫn tăng
Vào tháng 7 năm 2026, giá Token đầu vào của các mô hình chính thống tiếp tục giảm nhẹ. Theo mẫu báo cáo này, giá mỗi triệu Token đầu vào của một số mô hình chính thống nằm trong khoảng 0,2-5 USD, giảm trung bình khoảng 3% so với tháng trước vào tháng 7.
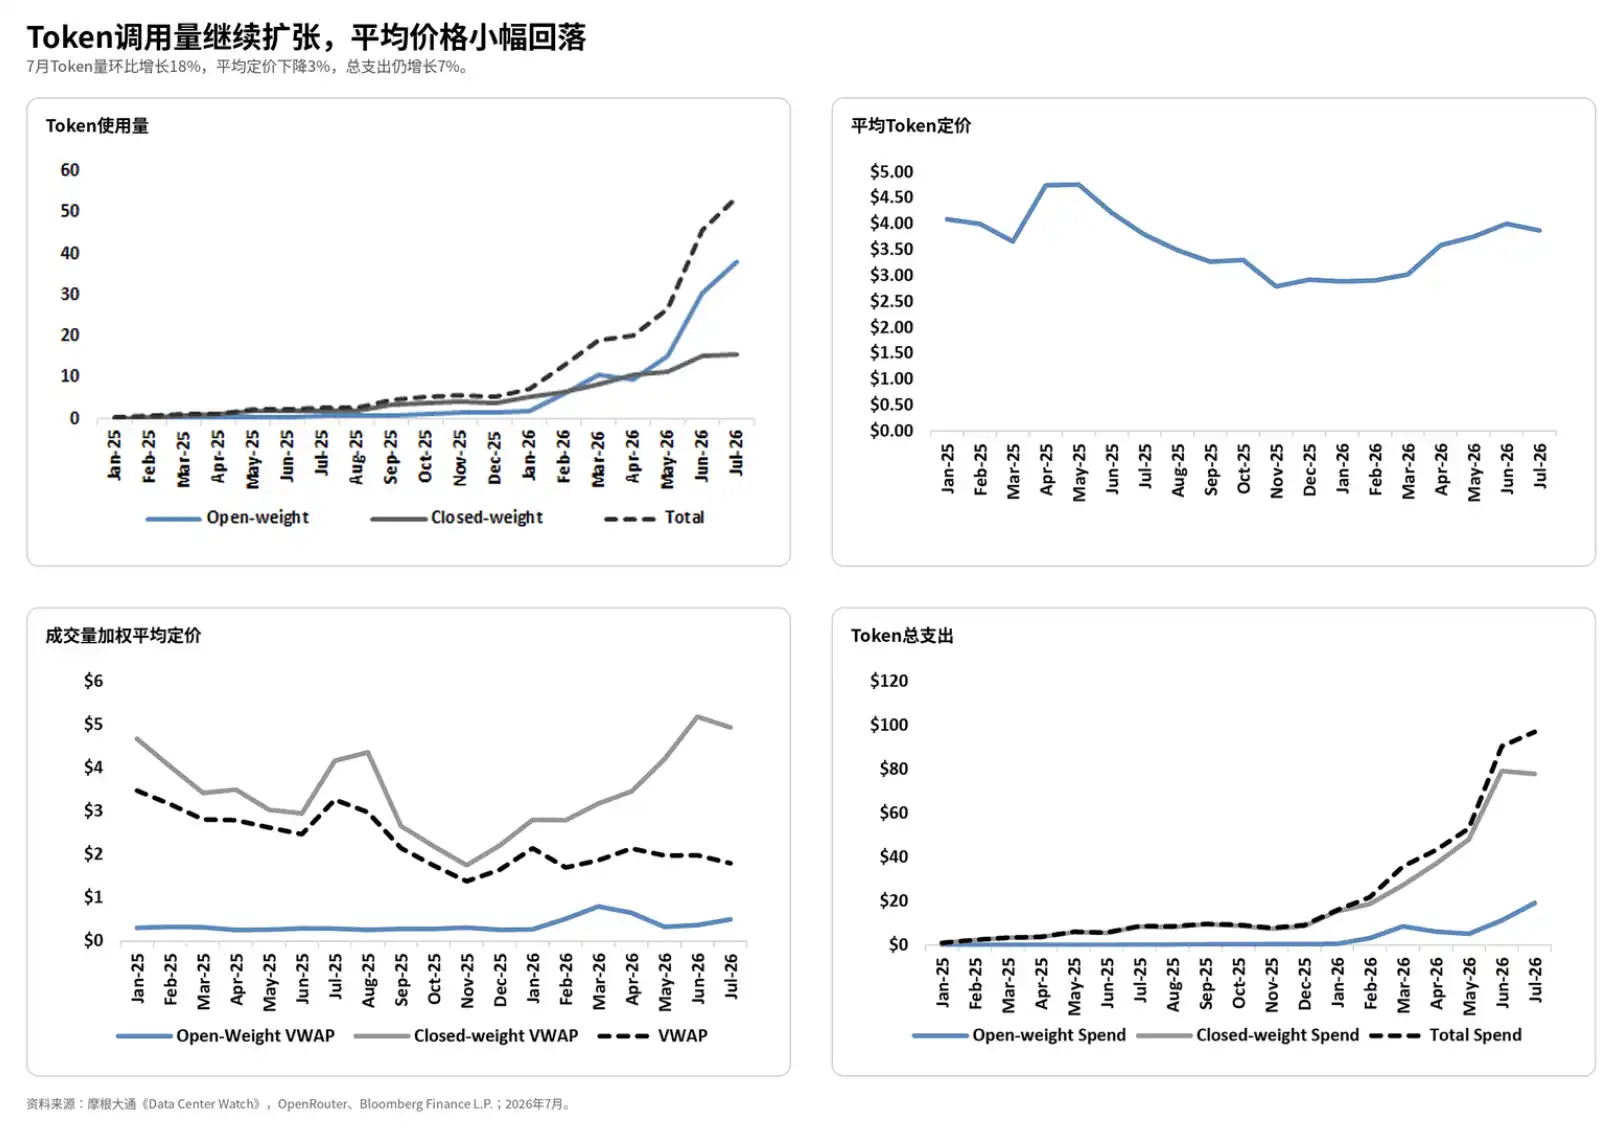
Khoảng giá này cần được giới hạn. Giá Token đầu ra của các mô hình đóng hiệu suất cao như GPT-4o, Claude 3.5 Sonnet thường cao hơn đáng kể so với Token đầu vào, và giá của các mô hình nhẹ như GPT-4o mini không thể so sánh trực tiếp với các mô hình hàng đầu. Nói cách khác, mức giá thấp trong báo cáo phản ánh nhiều hơn Token đầu vào, mô hình nhẹ hoặc phạm vi mẫu của nhà cung cấp dịch vụ lưu trữ, không thể hiểu rằng chi phí gọi đầy đủ của tất cả các mô hình chính thống đều giảm xuống cùng một khoảng.
Dù vậy, hướng đi vẫn rõ ràng. Đối với các công ty ứng dụng AI, cùng một cuộc gọi hỏi đáp, tạo mã, tìm kiếm nâng cao hoặc dịch vụ khách hàng, chi phí suy luận đơn vị đang giảm. Trong vài năm qua, một trong những bài toán khó nhất trong thương mại hóa mô hình lớn là "càng dùng nhiều càng lỗ", và việc giảm giá đơn vị Token đầu vào ít nhất đã đưa một số ứng dụng tần suất cao đến gần hơn với mức chi phí chấp nhận được.
Quan trọng hơn, việc giảm giá diễn ra trong bối cảnh khối lượng gọi API tăng mạnh. Từ nửa đầu năm 2026 đến tháng 7, khối lượng xử lý Token LLM trong mẫu báo cáo đã tăng gấp nhiều lần so với đầu năm, một số phân khúc cụ thể tăng hơn 4 lần. Tỷ lệ sử dụng của các mô hình hàng đầu như OpenAI, Anthropic, Meta vẫn ổn định ở mức cao 70%-80%, và sự tăng trưởng của dòng mô hình trọng số mở Llama cũng là nguyên nhân quan trọng thúc đẩy khối lượng gọi API tăng lên.
Thị trường không thấy "không ai dùng nên giảm giá", mà là trong bối cảnh khối lượng gọi API lớn hơn, các nhà cung cấp dịch vụ mô hình, hệ sinh thái trọng số mở và nguồn cung cơ sở hạ tầng đã cùng nhau kéo giảm đơn giá.
Mô hình trọng số mở không còn chỉ cạnh tranh bằng giá thấp
Sự tăng trưởng nhanh chóng của các mô hình trọng số mở là một chủ đề chính khác của thị trường Token trong tháng 7.
Báo cáo cho thấy, lượng sử dụng Token của các mô hình trọng số mở trong tháng 7 tăng 26% so với tháng trước, và gấp 63 lần so với cùng kỳ năm ngoái; giá trung bình theo khối lượng giao dịch tăng 36% so với tháng trước, chi tiêu Token tăng 71% so với tháng trước.
Điều này có nghĩa là, các mô hình trọng số mở không chỉ đơn thuần ép giá các mô hình đóng nguồn bằng giá thấp. Khi hiệu suất dần tiến gần đến trình độ tiên tiến, giá gọi, lượng sử dụng và chi tiêu của một số mô hình trọng số mở đang tăng trưởng đồng thời.
Trong tháng 7, thị phần chi tiêu của các mô hình trọng số mở tăng lên 20%, cao hơn mức 12% của tháng 6 và 10% của tháng 5. Mặc dù các mô hình đóng nguồn chỉ chiếm 29% tổng lượng Token, nhưng vẫn đóng góp 80% chi tiêu, cho thấy các mô hình đóng nguồn hiệu suất cao vẫn nắm giữ phần lớn giá trị thương mại, nhưng các mô hình trọng số mở đang nhanh chóng bắt kịp.
Tính theo lượng sử dụng Token, năm mô hình hàng đầu trong tháng 7 lần lượt là MiMo v2.5, DeepSeek v4 Flash, GLM 5.2, DeepSeek v4 Pro và MiniMax M3, chiếm tổng cộng 50% tổng lượng Token.
Tính theo chi tiêu Token, năm mô hình hàng đầu là Claude Opus 4.8, Claude Opus 4.7, Fable 5, Kimi K3 và GPT-5.6 Sol, chiếm tổng cộng 54% tổng chi tiêu. Trong đó, việc Kimi K3 lọt vào top 5 chi tiêu có nghĩa là các mô hình trọng số mở đang bước vào phân khúc giá trị cao mà trước đây chủ yếu do các mô hình đóng nguồn chiếm lĩnh.
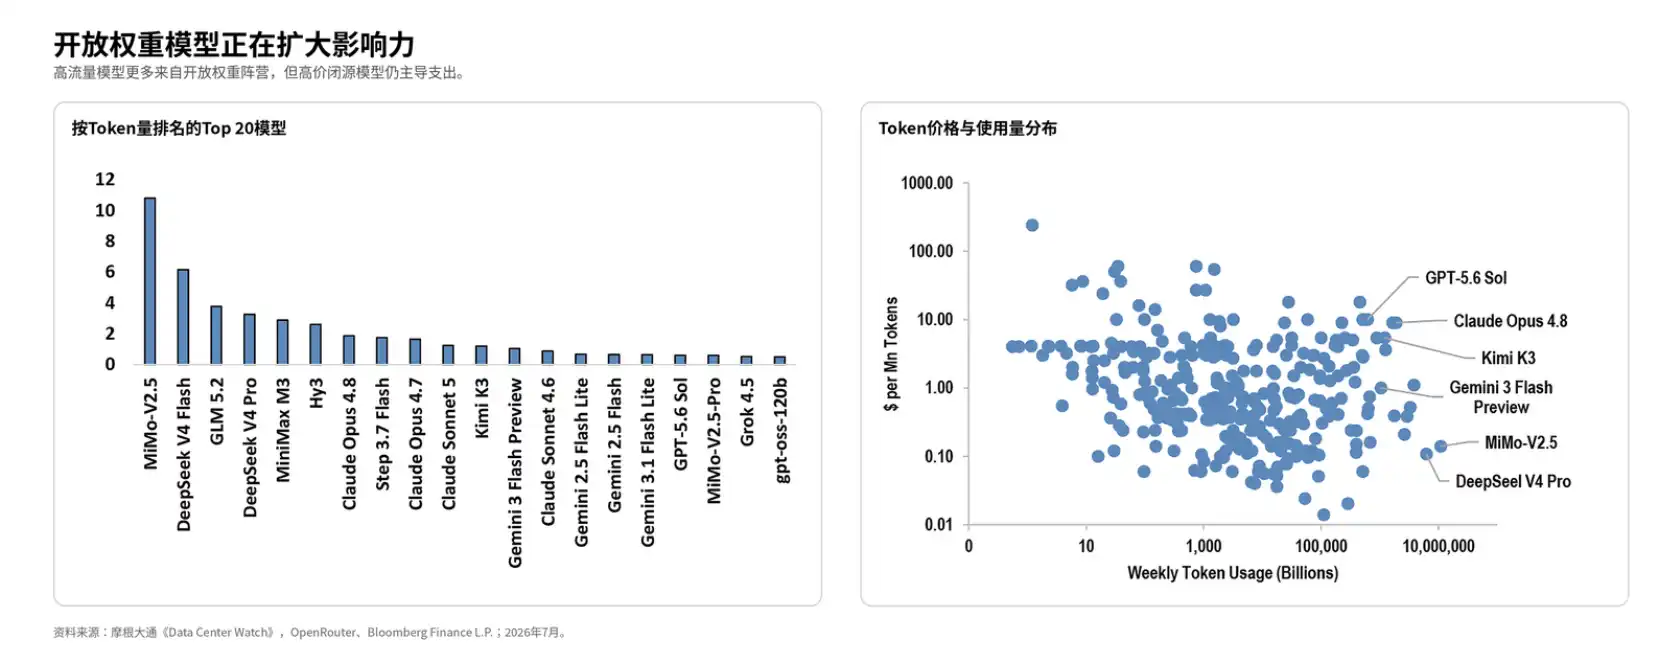
Đối với khách hàng doanh nghiệp, số lượng mô hình có sẵn tăng lên giúp giảm sự phụ thuộc vào một nhà cung cấp đóng nguồn duy nhất. Nhưng từ báo cáo này, sự thay đổi do các mô hình trọng số mở mang lại không chỉ là hạ thấp giá cả, mà còn bao gồm việc tranh giành các kịch bản gọi API và ngân sách có giá trị cao hơn.
Giá thuê H100 giảm, nhưng card cao cấp chưa rơi vào tình trạng dư thừa
Thị trường cho thuê GPU cũng xuất hiện sự phân hóa cấu trúc tương tự.
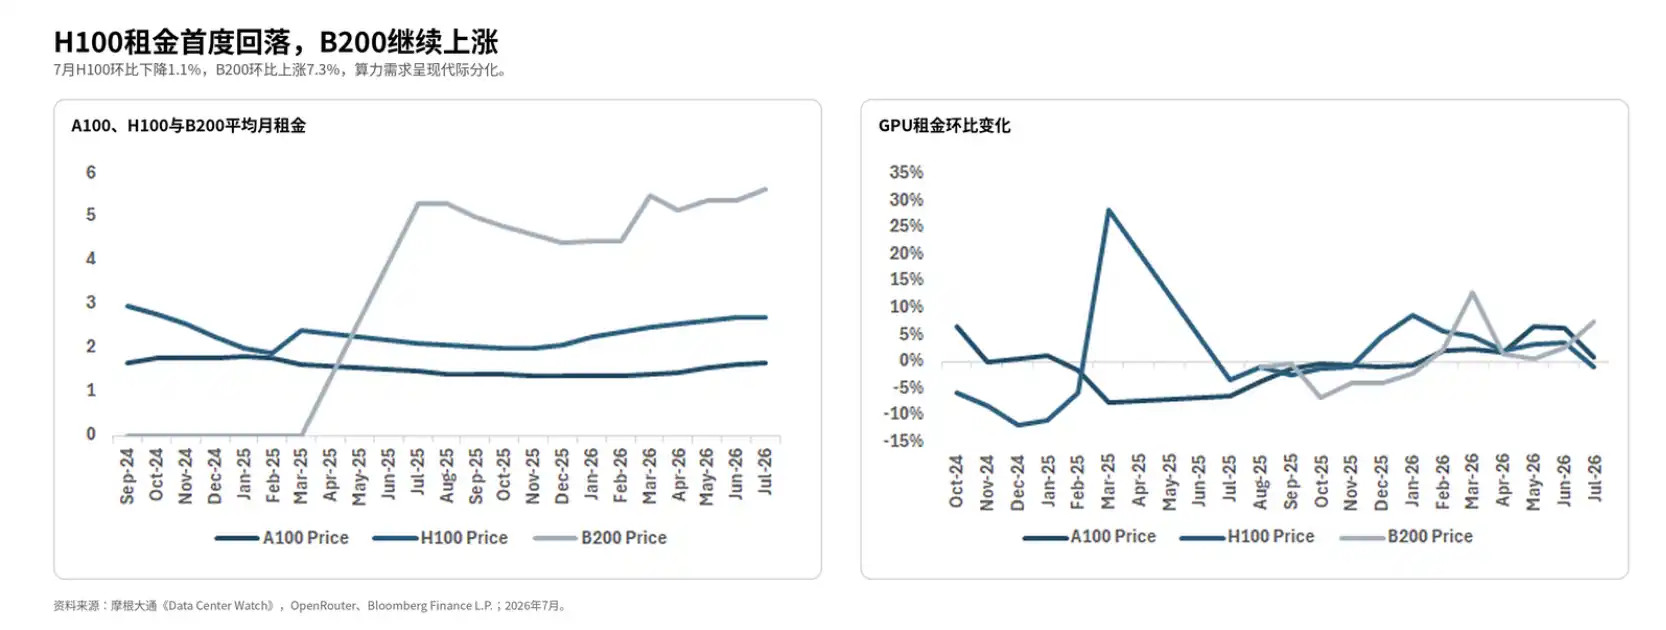
Vào tháng 7 năm 2026, giá thuê trung bình của H100 trên thị trường cloud không phải siêu quy mô là 2,68 USD mỗi giờ GPU, giảm 1,1% so với tháng trước. Đây là lần đầu tiên giá thuê H100 giảm theo tháng sau bảy tháng tăng liên tiếp.
Mức giảm này thấp hơn nhiều so với 15% đến 25%, và không thể mô tả là "giá thuê H100 giảm hai phần mười". Báo cáo vẫn theo dõi giá thuê trung bình hàng tháng tính theo giờ GPU, chứ không phải giá thuê theo tuần cho một card đơn.
Điều này cho thấy phía cung đã bắt đầu phản ứng. Nhiều GPU hơn gia nhập thị trường cho thuê cloud, cạnh tranh giữa các nhà cung cấp dịch vụ cloud và nền tảng tính toán gia tăng, giá thuê ngắn hạn không còn chỉ do tình trạng khan hiếm cực độ quyết định. So với giai đoạn khan hiếm GPU cao cấp, áp lực không mua được, không thuê được, phải xếp hàng chờ card đã giảm bớt.
Tuy nhiên, tài nguyên cao cấp vẫn không hề rẻ. Giá H100 vẫn cao hơn đáng kể so với A100, tỷ lệ sử dụng GPU tổng thể duy trì ở mức 75%-90%, tỷ lệ sử dụng GPU hiệu suất cao đạt trên 80%. Miễn là tỷ lệ sử dụng còn trong khoảng này, việc giá thuê giảm xuống giống như loại bỏ một phần phí bảo hiểm khan hiếm, chứ không phải nguồn cung tính toán đã hoàn toàn dư thừa.
Đối với các công ty AI, sự thay đổi này mang lại hai tác động.
Thứ nhất, chi phí cho các tác vụ suy luận dễ giảm hơn. Suy luận cần nguồn cung cấp tính toán liên tục, ổn định và độ trễ thấp, giá thuê GPU giảm sẽ cải thiện cấu trúc chi phí của các nhà cung cấp dịch vụ API, công cụ tìm kiếm AI, trợ lý mã code và các sản phẩm agent doanh nghiệp.
Thứ hai, áp lực chi phí đào tạo mô hình lớn khó biến mất đồng thời. Đào tạo cao cấp không chỉ phụ thuộc vào số lượng GPU, mà còn phụ thuộc vào kết nối cụm, băng thông bộ nhớ, hiệu quả lập lịch và nguồn điện ổn định. Giá thuê H100 giảm, không đồng nghĩa với chi phí đào tạo quy mô lớn giảm tương ứng, cũng không có nghĩa là tất cả các startup AI đều có thể có được tài nguyên cụm chất lượng tương đương với giá thấp.
Tăng giá bộ nhớ chậm lại, giảm giá cụm cao cấp không trực tiếp như cho thuê ngắn hạn
Mắt xích mà giá cả lỏng lẻo nhất là ở bộ nhớ.
Vào tháng 5-6 năm 2026, mẫu báo cáo cho thấy giá giao ngay của DRAM tăng nhanh, các loại như DDR5 16Gb tích lũy tăng hơn 90%-100%, đến tháng 7 mới ổn định trở lại. Trong khi đó, HBM vẫn duy trì ở mức cao do nhu cầu từ các bộ tăng tốc AI, giá hợp đồng sẽ chậm hơn giá giao ngay từ 1-2 quý.
Đối với các bộ tăng tốc AI cao cấp, bản thân chip GPU không phải là nút thắt duy nhất; HBM, đóng gói tiên tiến và khả năng giao hàng trung tâm dữ liệu đều ảnh hưởng đến nguồn cung thực tế. Ngay cả khi giá của một số GPU trên thị trường cho thuê giảm, bộ nhớ thượng nguồn và việc giao hàng cụm cao cấp vẫn sẽ hạn chế tốc độ giảm chi phí tổng thể.
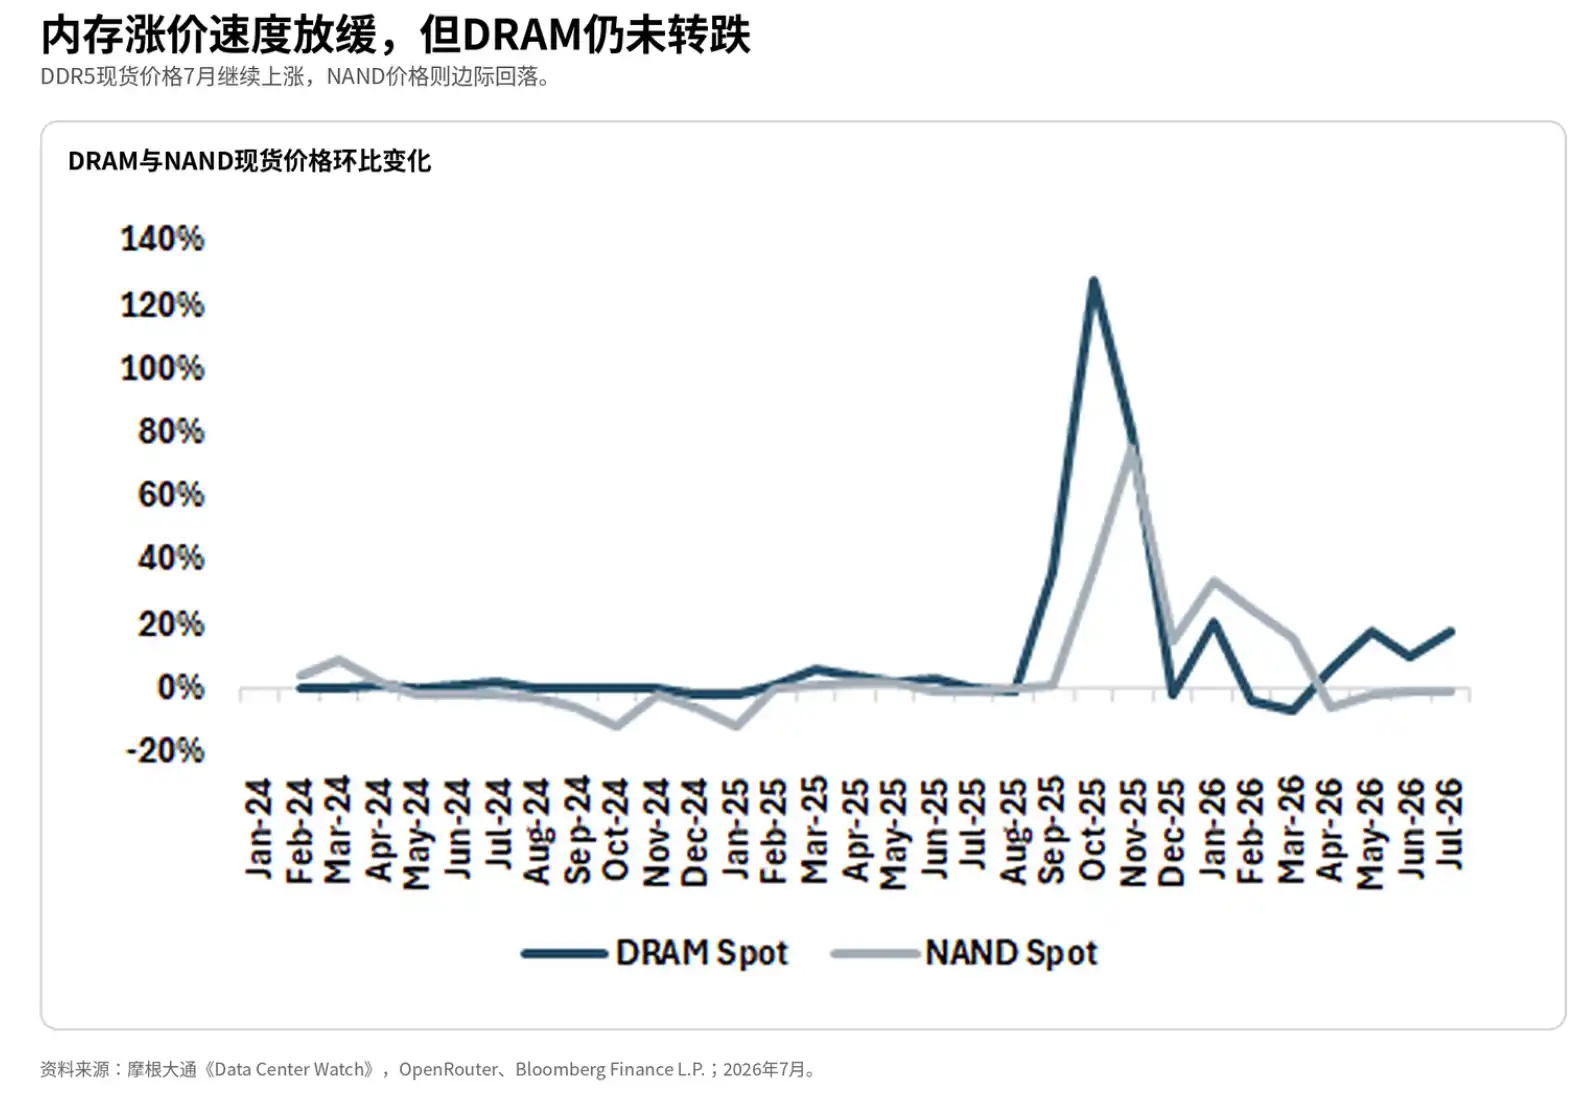
Đây cũng là lý do tại sao "thời điểm căng thẳng nhất về sức mạnh tính toán bắt đầu lỏng lẻo" không thể được viết trực tiếp thành "sự kết thúc của tình trạng thiếu hụt sức mạnh tính toán". Giá trên thị trường cho thuê giảm cho thấy một phần áp lực cung cấp ngắn hạn đã được giảm bớt. Tuy nhiên, các cụm đào tạo cao cấp và suy luận quy mô lớn vẫn bị hạn chế bởi băng thông bộ nhớ, đóng gói tiên tiến và tốc độ xuất xưởng của thế hệ GPU mới.
Cần chú ý đến khung thời gian. Báo cáo này phản ánh sự thay đổi về giá và tỷ lệ sử dụng trong mẫu tháng 7 năm 2026, phù hợp hơn như một lát cắt về sự suy giảm căng thẳng sức mạnh tính toán AI vào giữa năm 2026, chứ không phải là tổng quan về tất cả các nhà cung cấp đám mây, tất cả các khu vực và tất cả các hợp đồng dài hạn.
Chi phí giảm, áp lực lợi nhuận của các nhà sản xuất mô hình thay đổi hình thức
Giá cho thuê Token và GPU giảm là tin tốt cho các công ty ứng dụng AI, nhưng không hẳn là tin tốt cho các nhà cung cấp dịch vụ mô hình.
Giá gọi thấp hơn giúp kích thích nhu cầu, mở rộng lượng sử dụng API và cho phép nhiều doanh nghiệp tích hợp các mô hình lớn vào quy trình kinh doanh thực tế. Vấn đề là, nếu giá giảm nhanh hơn hiệu quả suy luận, tỷ suất lợi nhuận của các nhà sản xuất mô hình và nền tảng đám mây sẽ bị thu hẹp. Đặc biệt khi các mô hình trọng số mở đang bắt kịp và khả năng thương lượng của khách hàng tăng lên, không gian giá cao của API đóng sẽ tiếp tục bị thách thức.
Đối với các nhà cung cấp phần cứng và dịch vụ đám mây, giá cho thuê ngắn hạn H100 giảm cũng cho thấy lợi nhuận siêu cao do tình trạng thiếu hụt cực độ trước đây đang bắt đầu bình thường hóa. Các hợp đồng dài hạn, khác biệt khu vực, quy mô lô và khẩu độ giá giao ngay khác nhau sẽ khiến giá thực tế mà các khách hàng khác nhau nhận được có sự khác biệt rõ rệt. Chỉ nhìn vào giá trị trung bình hàng tuần của giá cho thuê không thể trực tiếp suy ra rằng doanh thu của tất cả các nhà cung cấp đám mây sẽ giảm đồng loạt.
Tín hiệu rõ ràng nhất từ việc theo dõi giá này là, vào giữa năm 2026, nguồn cung cơ sở hạ tầng AI đã bắt kịp một phần nhu cầu, chi phí gọi đơn vị và cho thuê ngắn hạn bắt đầu hạ nhiệt. Nhưng ranh giới cũng rất rõ ràng: lượng sử dụng Token vẫn đang tăng nhanh, tỷ lệ sử dụng GPU cao cấp vẫn cao, giá Token đầu ra đắt hơn và HBM vẫn khan hiếm. Giảm chi phí trước tiên xảy ra ở các khâu dễ giao dịch thị trường hóa nhất, và những khâu khó nới lỏng nhất vẫn là nguồn cung cụm cao cấp và bộ nhớ thượng nguồn.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan