Tình trạng kinh doanh, cơ hội và thách thức của Liquidity, stablecoin phi tập trung hàng đầu
Tiêu đề gốc: " Tình trạng kinh doanh, cơ hội và thách thức của Liquity, stablecoin phi tập trung hàng đầu 》
Nguồn gốc: Mint Ventures
Lời nói đầu
Gần đây, với việc ngừng phát hành BUSD, rút USDC và niêm yết LQTY trên Binance, stablecoin phi tập trung và Liquidity một lần nữa trở thành điểm nóng trên thị trường điểm.
Chúng tôi đã chú ý đến Thanh khoản kể từ khi nó được ra mắt lần đầu tiên vào năm 2021 và hoàn thành "Thanh khoản: Một ngôi sao đang lên trên thị trường stablecoin". Đến nay đã được một năm rưỡi, mặc dù Liquity, tuân thủ khái niệm không quản trị, chưa thực hiện bất kỳ cập nhật nào ở cấp độ giao thức, nhưng cũng có những sản phẩm Lego dựa trên lớp cơ bản của chính nó như Chicken Bonds.
Trong bài viết này, chúng tôi sẽ phân tích quá trình phát triển kinh doanh của Liquidity cũng như những lợi thế và bất lợi cạnh tranh của nó so với các giao thức stablecoin khác, hy vọng mang đến cho độc giả thêm thông tin về Thanh khoản và sự ổn định. Thêm quan điểm để suy nghĩ về tiền xu.
Bài viết này được tác giả viết dựa trên thông tin dự án và bối cảnh thị trường tại thời điểm viết bài. Do hạn chế về nhận thức và thông tin của tác giả, nội dung bài viết có thể chứa sai sót về dữ liệu, sự kiện cũng như phân tích và suy luận. Tất cả nội dung trong bài viết này không phải là lời khuyên đầu tư.
2.Thông tin cơ bản của dự án
2.1 Dự án phạm vi kinh doanh
Hoạt động kinh doanh duy nhất của Liquidity là stablecoin.
2.2 Lịch sử và lộ trình của dự án
Sau đây là Tính thanh khoản Những việc làm quan trọng kể từ khi thành lập dự án, tính đến tháng 3 năm 2023.
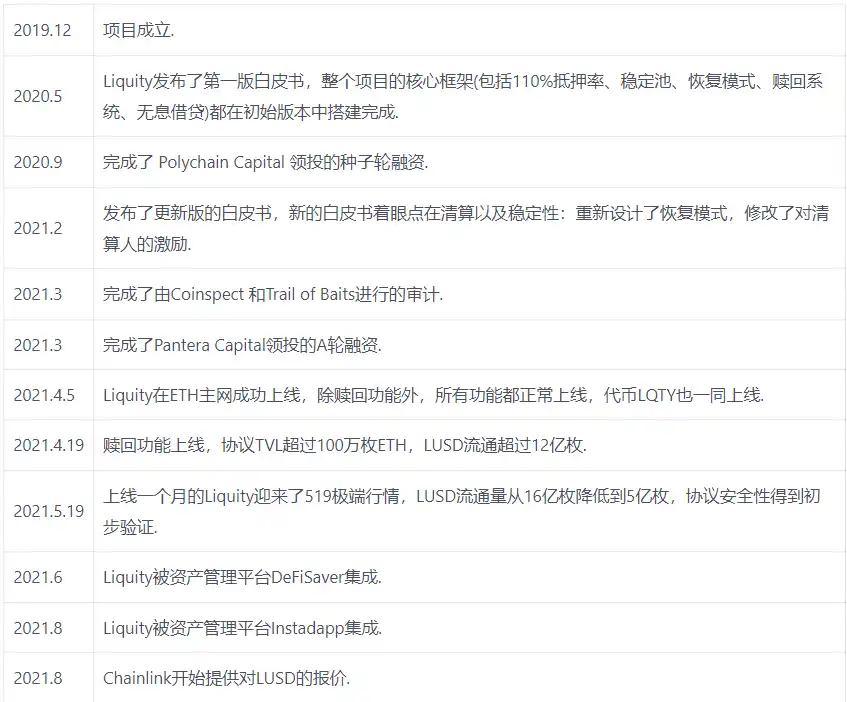
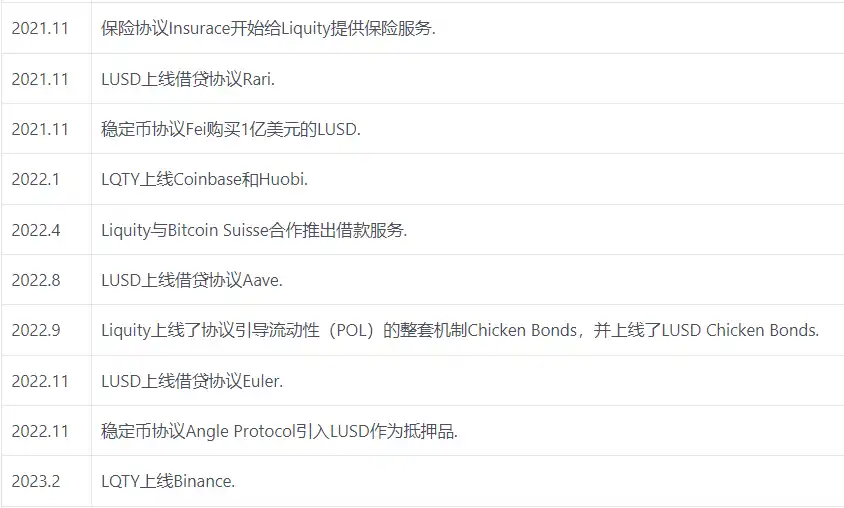
Nhóm cốt lõi 2.3
Liquity là một nhóm tên tuổi và hai thành viên cốt lõi đều ở Châu Âu. Người sáng lập là Robert Lauko, người trước đây là nhà nghiên cứu tại Difinity và chịu trách nhiệm chính về thiết kế giao thức tổng thể. Người đồng sáng lập còn lại là Rick Pardoe, người chịu trách nhiệm chính về nghiên cứu và phát triển. Quy mô tổng thể của nhóm là khoảng 10 người.
Bạn có thể tìm thêm thông tin về nhóm trong phần [Tình huống nhóm] của báo cáo nghiên cứu Thanh khoản trước đó, phần này sẽ không được lặp lại trong bài viết này.
3. Phân tích kinh doanh
3.1 Phân tích theo dõi
Liquity thuộc nhóm stablecoin phi tập trung.
Stablecoin là xu hướng có hiệu ứng mạng lớn nhất trong lĩnh vực DeFi và trong chu kỳ vừa qua, chúng cũng đã đạt được sự phát triển vượt xa đáng kể tốc độ tăng trưởng trung bình của ngành. Về giá trị của theo dõi stablecoin, chúng tôi Phân tích chi tiết đã được thực hiện trong báo cáo nghiên cứu Reflexer. Quan điểm cốt lõi của chúng tôi như sau:
Do sự thuận tiện và phù hợp hơn với thói quen của công chúng, stablecoin đã thay thế BTC/ETH và trở thành:
Đồng tiền thanh toán cơ bản cho các giao dịch giao ngay và hầu hết đồng tiền thanh toán cho các công cụ phái sinh mới như hợp đồng vĩnh viễn, rất phổ biến trên thị trường, đồng tiền thanh toán được các bên dự án và tổ chức đầu tư mạo hiểm sử dụng cho hoạt động đầu tư và tài trợ
Dữ liệu phản ánh rằng giá trị thị trường của stablecoin đã tăng hơn mức trung bình. Thị trường tiền điện tử đã có mức tăng trung bình và mức điều chỉnh nhỏ hơn mức trung bình của thị trường.
Việc định vị stablecoin là tiền tệ thanh toán cơ bản của tiền điện tử đã rất vững chắc trong tâm trí của tất cả những người tham gia thị trường và quy mô thị trường của nó ít nhất sẽ được đồng bộ hóa với quy mô tổng thể của tiền điện tử. Vẫn còn dư địa rất lớn để phát triển.
Trong tháng 2 và tháng 3 vừa qua, có hai sự kiện quan trọng đã xảy ra ảnh hưởng đến cấu trúc thị trường stablecoin:
Vào cuối tháng 2, Bộ Dịch vụ Tài chính New York (NYDFS), cơ quan quản lý của công ty phát hành stablecoin Paxos, đã yêu cầu họ ngừng phát hành Paxos cũng gặp phải vấn đề liên quan đến BUSD đã nhận được "Thông báo Wells" từ Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) và sẽ phải đối mặt với cáo buộc của SEC về việc phát hành chứng khoán bất hợp pháp. Sau đó, Binance một mặt tìm kiếm đối tác phát hành stablecoin trên toàn thế giới và chuyển sang hỗ trợ TUSD, mặt khác cũng đặt mục tiêu vào các stablecoin phi tập trung: LUSD của Liquity hiện là một trong số ít trên mạng Ethereum Là một stablecoin phi tập trung hoàn toàn, Binance cũng đã ra mắt LQTY vào ngày 28 tháng 2.
Đầu tháng 3, cuộc khủng hoảng ngân hàng Hoa Kỳ được gây ra bởi sự phá sản của Ngân hàng Thung lũng Silicon (SVB). Vì Circle có 3,3 tỷ đô la Mỹ được lưu trữ trong SVB nên sự cố này cũng khiến USDC mất neo xuống dưới 0,9. Các stablecoin phi tập trung như DAI và FRAX, vốn phụ thuộc nhiều vào USDC, cũng bị hủy neo. thị trường cũng đã rời bỏ neo, xảy ra biến động lớn. Mặc dù Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC) đã nhanh chóng tiếp quản SVB, Cục Dự trữ Liên bang cũng đưa ra Chương trình Tài trợ có Kỳ hạn Ngân hàng (BTFP) để giải quyết các rủi ro của ngành ngân hàng và USDC nhanh chóng quay trở lại mức ổn định. Tuy nhiên, do tỷ lệ thâm nhập cao của USDC, DAI và FRAX trong thế giới DeFi, sự cố này vẫn gây ra nhiều cuộc thảo luận về tính phân cấp của stablecoin. Bị ảnh hưởng bởi sự cố này, lượng lưu hành của LUSD cũng tăng từ 230 triệu USD lên 260 triệu USD.
Cả hai sự cố này đều gây ra một cuộc khủng hoảng niềm tin vào thị trường stablecoin tập trung/bán phi tập trung, đồng thời cũng gây ra một cuộc khủng hoảng về niềm tin vào các stablecoin tập trung/bán phi tập trung.
Tóm lại: hoạt động kinh doanh stablecoin có nền tảng vững chắc, không gian rộng rãi và vẫn còn tiềm năng lớn.
Trong xu hướng phân khúc của stablecoin, với áp lực pháp lý gần đây đối với stablecoin và các stablecoin tập trung do các sự kiện Rủi ro xảy ra trong tài sản trong thế giới thực, stablecoin phi tập trung có không gian phát triển rộng hơn vì chúng có khả năng chống kiểm duyệt và không đáng tin cậy hơn, đồng thời mức độ phát triển hiện tại của chúng cũng thấp hơn.
3.2 Tình hình kinh doanh
Do đặc điểm của không quản trị, Sau khi lên mạng, Liquidity có rất ít cập nhật ở cấp độ giao thức. Trong gần 2 năm kể từ khi lên mạng, chỉ có Trái phiếu gà LUSD, được ra mắt vào cuối ngày 22 tháng 9, là một bản cập nhật lớn về trường hợp sử dụng Đầu tiên chúng ta hãy xem sơ qua về Chicken Bonds.
3.2.1 Trái phiếu gà
Trái phiếu gà do Liquidity đưa ra nói đúng ra là một bộ giải pháp có thể kích thích POL (Thanh khoản thuộc sở hữu giao thức, thanh khoản thuộc sở hữu giao thức). Mô-đun sản phẩm đầu tiên của nó là Trái phiếu gà của LUSD. Mục tiêu của Trái phiếu Gà là giúp giao thức hướng dẫn thanh khoản ở mức chi phí thấp nhất có thể đồng thời mang lại cho người dùng khả năng bảo vệ tiền gốc mạnh mẽ hơn. Chicken Bonds có kế hoạch ra mắt phiên bản có thể áp dụng cho các giao thức khác trong quý 2 năm nay. Để đơn giản hóa sự hiểu biết, Trái phiếu Gà mà chúng tôi đề cập dưới đây đều đề cập đến Trái phiếu Gà của LUSD.
Các khái niệm sau đây được bao gồm trong các sản phẩm của Chicken Bonds:
bLUSD: LUSD được tăng cường (tăng cường LUSD) là một đơn vị cổ phiếu của Trái phiếu Gà. Thông qua một loạt cài đặt của Trái phiếu Gà, bLUSD có thể mang lại lợi nhuận vượt quá LUSD, đây cũng là nguồn gốc tên của nó. bLUSD luôn có thể mua lại LUSD từ Trái phiếu Gà. Trái phiếu LUSD NFT: Trái phiếu LUSD có thể được đổi lấy bLUSD theo đường cong lợi suất theo thời gian định sẵn.
Chicken Bonds chia vốn nội bộ thành ba nhóm:
Nhóm đang chờ xử lý: Nhóm đang chờ xử lý, tất cả các khoản tiền tham gia Trái phiếu Gà trước tiên sẽ vào nhóm đang chờ xử lý.
Nhóm dự trữ: Nhóm dự trữ, một khái niệm trong quy trình kế toán nội bộ của Trái phiếu Gà, LUSD trong nhóm có thể có được tất cả LUSD trong Trái phiếu Gà (Bao gồm LUSD trong nhóm chờ xử lý, nhóm cố định và nhóm dự trữ). LUSD trong nhóm dự trữ tương ứng với việc mua lại bLUSD.
Nhóm vĩnh viễn: Nhóm vĩnh viễn, LUSD trong nhóm này không thuộc về người dùng mà thuộc về giao thức Liquity.
Để làm ví dụ về ý nghĩa chi tiết của nó trong kinh doanh, chúng ta sẽ lấy ví dụ về việc Alice sử dụng 10.000LUSD để tham gia Chicken Bonds:
1. Bước đầu tiên để tham gia Chicken Bonds là sử dụng LUSD để mua trái phiếu. Sau khi sử dụng 10.000 LUSD để mua trái phiếu, Alice sẽ không nhận trực tiếp bLUSD mà sẽ nhận được NFT trái phiếu LUSD. Đồng thời, tất cả LUSD mà Alice đầu tư sẽ được gửi vào Quỹ ổn định (Quỹ ổn định của thanh khoản) thông qua B.Protocol. B.Protocol sẽ thường xuyên chuyển đổi phần thưởng LQTY và số tiền thanh lý ETH thu được từ Quỹ ổn định thành LUSD để đạt được lãi kép. Trong kế toán nội bộ của Trái phiếu Gà, tất cả LUSD tham gia Trái phiếu Gà ban đầu đều nằm trong nhóm chờ xử lý, nhưng thu nhập của chúng được phân bổ cho bLUSD trong nhóm dự trữ (Alice không có bLUSD vào thời điểm này, tương đương với việc chuyển thu nhập LUSD của cô ấy ĐẾN).
2. Sau khi có được NFT trái phiếu LUSD, Alice có hai lựa chọn: cô ấy có thể nhận bLUSD (Chicken in) hoặc hủy trái phiếu (Chicken in) Ngoài). Việc rút tiền có thể xảy ra bất cứ lúc nào và số tiền có thể rút sẽ thay đổi theo đường cong được hệ thống đặt trước. Hình bên dưới thể hiện sự thay đổi về số tiền nhận được theo thời gian, trục hoành biểu thị thời gian và trục tung biểu thị số tiền. Alice ban đầu đầu tư 10.000 LUSD (tương ứng với đường ngang màu tím Bonded Token trong hình). Khi đầu tư, dựa trên giá mua lại hiện tại của bLUSD (nghĩa là giá trị ròng của bLUSD), số lượng bLUSD tối đa mà Alice có thể nhận được (=10.000/lần quy đổi) có thể được tính Giá, tức là đường ngang màu đỏ trong hình). Chúng ta có thể thấy rằng số bLUSD mà Alice có thể thu được (đường cong màu xanh lam trong hình) bắt đầu từ 0 và tăng dần theo thời gian, đồng thời tốc độ tăng của nó cũng giảm dần. Nói cách khác, bLUSD mà Alice có thể thu được trong thời gian đầu giai đoạn Số lượng tăng nhanh, nhưng sau đó càng ngày càng chậm. Tuy nhiên, số lượng bLUSD mà Alice có thể nhận sẽ không vượt quá giới hạn trên (đường màu xanh lam sẽ vô cùng gần với đường màu đỏ, nhưng sẽ không bằng nhau).
Lấy nguồn đường cong lợi suất tương ứng https:/ /docs.chickenbonds.org/faq/kinh tế-design
3. Nếu Alice trả phí xử lý 3% để nhận nó, cô ấy sẽ nhận được bLUSD tương ứng theo đường cong (tức là hình Đường tâm đoạn AB). Tại thời điểm này, mặc dù 10.000 LUSD của Alice vẫn không thay đổi trong nhóm ổn định, nhưng trong kế toán nội bộ của Trái phiếu Gà, phần LUSD tương ứng với bLUSD do Alice nắm giữ đã được đưa vào nhóm dự trữ (Nhóm dự trữ) từ nhóm đang chờ xử lý. , và phí xử lý 3%, cùng với LUSD được bỏ qua khi rút tiền sớm (tức là đoạn đường BC trong hình), sẽ vào nhóm cố định (Nhóm vĩnh viễn).
Mặc dù từ góc độ của một người dùng, bạn nhận được bLUSD càng muộn thì bạn càng nhận được nhiều bLUSD, nhưng từ góc độ lợi ích tổng thể, không phải là bạn nhận được bLUSD càng muộn. Thu nhập khi yêu cầu bLUSD càng cao, điều này là do bản thân bLUSD cũng đang tăng giá trị (từ thu nhập khai thác LUSD ở cả ba nhóm). Người dùng yêu cầu bLUSD quá muộn sẽ nhận được thu nhập ít hơn từ sự gia tăng giá trị ròng của bLUSD. Do đó, về mặt logic, thời điểm lý tưởng nhất để nhận bLUSD là khi tốc độ tăng trưởng của bLUSD (tức là tốc độ tăng của đường cong trên) = tốc độ tăng trưởng của giá trị ròng bLUSD. Tuy nhiên, đây không phải là kết quả có thể tính toán được theo một công thức nhất định, là kết quả của sự chơi tự do giữa những người tham gia.
4. Sau khi có được bLUSD, Alice có thể mua lại (Đổi) bLUSD hoặc bán bLUSD, kết quả của cả hai là Chuyển đổi bLUSD thành LUSD , nhưng việc mua lại tương ứng với việc rút tiền gốc LUSD theo tỷ lệ và thu nhập từ nhóm dự trữ, trong khi việc bán được thực hiện thông qua bLUSD+LUSD-3CRV LP được Chicken Bonds chính thức khuyến khích.
5.Alice cũng có thể chọn hủy tiền đặt cọc (Chicken Out) trước khi nhận. Sau khi hủy, Alice có thể nhận được tiền cô ấy đã đầu tư 10.000 LUSD, tiền chảy ra khỏi hệ thống trực tiếp từ nhóm đang chờ xử lý, nhưng thu nhập từ 10.000 LUSD của Alice trong nhóm ổn định sẽ không được trả lại cho Alice mà sẽ được phân phối cho những người khác trong nhóm dự trữ.
6.Tính thanh khoản của quỹ vĩnh viễn thuộc sở hữu của thỏa thuận, nhưng thỏa thuận chỉ sở hữu tiền gốc và thu nhập do tài sản tạo ra trong quỹ cố định cũng thuộc về thỏa thuận. Số tiền trong quỹ cố định nằm trong quỹ ổn định và Yearn theo giải pháp có lợi hơn cho tính ổn định của giao thức Thực hiện phân bổ. Nếu bạn đầu tư thông qua Yearn, bạn sẽ đầu tư mã thông báo LUSD-3CRV LP thu được vào Convex và thu nhập cũng sẽ được chuyển đổi thành LUSD thường xuyên để đạt được lãi suất kép.
Chúng ta có thể thấy từ những điều trên rằng lý do chính khiến bLUSD có thể tạo ra lợi nhuận cao hơn là lợi nhuận được tạo ra bởi cả ba nhóm sẽ được đưa vào quỹ dự trữ. Vì nhóm dự trữ tương ứng với giá trị ròng của bLUSD, điều này cho phép bLUSD thu được lợi nhuận cao hơn so với việc chỉ gửi LUSD vào nhóm ổn định. Đồng thời, khi quỹ chờ xử lý và quỹ cố định chiếm tỷ lệ cao hơn trong tổng TVL, APR của bLUSD sẽ cao hơn (vì có nhiều tiền gốc hơn để tạo thu nhập). Ví dụ: khi Chicken Bonds ra mắt lần đầu tiên, APR của bLUSD đã từng vượt quá 50%. Tuy nhiên, theo thời gian, APR của bLUSD giảm dần khi TVL trong nhóm chờ xử lý giảm. Vì hầu hết người dùng trong nhóm đang chờ xử lý là những người dùng vừa gửi vào Trái phiếu Gà, điều này cũng làm cho Trái phiếu Gà có những đặc tính Ponzi nhất định: càng có nhiều người dùng mới thì lợi nhuận cho người dùng cũ càng cao; càng có nhiều người dùng mới , lợi nhuận của người dùng cũ càng cao; Nếu người dùng mới ngừng tham gia thị trường, lợi nhuận của người dùng cũ cũng sẽ giảm.
Hình ảnh sau đây cho thấy tình hình LUSD ở ba nhóm này:
Nguồn phân phối quỹ trái phiếu gà LUSD https://liquity.app/#/bonds
TVL của quỹ dự trữ chiếm 69% tổng TVL của Trái phiếu Gà. Như chúng tôi đã nói trước đây, tất cả thu nhập do LUSD tạo ra được lưu trữ trong trái phiếu Chicken sẽ được đưa vào quỹ dự trữ, có nghĩa là 69% LUSD thu được tất cả lợi nhuận LUSD và bLUSD tăng lợi nhuận của tài sản cơ bản (LUSD được lưu trữ trong nhóm ổn định) lên 1,44 lần (100/69). APR hiện tại cho nhóm ổn định LUSD là 7,35% và APR cho bLUSD là 11%. Tỷ số giữa hai người cũng rất gần với 1,44.
Nếu chúng ta bỏ qua các khái niệm về quỹ dự trữ, quỹ ổn định và quỹ cố định của kế toán nội bộ Trái phiếu Gà và quan sát dòng LUSD thực tế mà người dùng gửi vào, chúng ta sẽ Có thể thấy tương đối rõ ràng:
Chicken Bonds thực chất là một quỹ, và tài sản duy nhất được quỹ chấp nhận là LUSD. Hầu hết số tiền của quỹ được đầu tư vào nhóm ổn định, với một lượng nhỏ đầu tư vào Yearn và Convex. Mục đích chính của quỹ là mang lại lợi nhuận cao hơn cho người dùng đồng thời giúp duy trì sự ổn định của giao thức Thanh khoản và cải thiện tính thanh khoản của LUSD. Cổ phiếu quỹ được đại diện bởi bLUSD, nhưng người dùng không nhận được cổ phiếu ngay sau khi mua mà cần phải trải qua một loạt trò chơi chung. Trò chơi này một mặt có thể giúp duy trì sự ổn định của quy mô quỹ và cũng có thể Tăng doanh thu cho một số người dùng. Quỹ cho phép người dùng mua lại cổ phiếu bất cứ lúc nào và cổ phiếu quỹ cũng có thị trường thứ cấp thanh khoản. Cuối cùng, số tiền trong quỹ cố định là phí quản lý quỹ.
Chúng ta cũng có thể thấy rằng Trái phiếu Gà không mở rộng tài sản cơ bản mới hoặc giới thiệu các loại sản phẩm mới cho Thanh khoản. Sự gia tăng thu nhập bLUSD hoàn toàn đến từ Nó hiện là một trò chơi có tổng bằng 0 giữa những người nắm giữ LUSD. Trái phiếu gà không mang lại người dùng hoặc trường hợp sử dụng mới cho Liquity. Sự tăng trưởng về quy mô của nó không đến từ nhu cầu tự nhiên của người dùng mà phần lớn là từ sự thúc đẩy của cấu trúc Ponzi ban đầu.
Điều này cũng có thể được khẳng định từ sự phân bổ và thay đổi tổng thể của TVL:
Trong những ngày đầu , do quỹ dự trữ Có rất ít bLUSD trong đó (vì bạn sẽ mất tiền nếu yêu cầu bLUSD sớm). Bị thu hút bởi APR bLUSD cực cao, TVL của Trái phiếu Gà đã tăng nhanh và TVL liên tục tăng trước tháng 1 năm nay;
Khoảng tháng 1 năm nay, rất nhiều LUSD đã chọn nhận nó. Khi nhận được nhiều bLUSD hơn, tỷ suất lợi nhuận của bLUSD cũng vậy giảm. Tại thời điểm này, TVL tổng thể dần dần đạt đến đỉnh điểm;
Bắt đầu từ tháng 1, ngày càng có nhiều người dùng bắt đầu mua bLUSD, điều này được phản ánh trong TVL liên tục giảm, đặc biệt là vào khoảng ngày 1 tháng 2. TVL của toàn bộ Trái phiếu Gà nhanh chóng giảm từ 60 triệu USD xuống còn khoảng 30 triệu USD, và TVL hiện tại chỉ còn dưới 20 triệu USD. Và sự tăng trưởng về số lượng người dùng mới của Chicken Bonds đã bị đình trệ.
Và theo cơ chế Chicken Bonds, cho đến nay, đại đa số người dùng tham gia Chicken Bonds (bao gồm cả những người chưa nhận được bLUSD), những người dùng đã nhận được bLUSD và những người dùng đã hủy yêu cầu của họ) đều thua lỗ so với việc chỉ gửi tiền vào quỹ ổn định. Trong giai đoạn đầu của Chicken Bonds, tất cả người dùng tham gia đều có phản hồi tiêu cực lâu dài và rất lớn, phản hồi tiêu cực này sẽ ảnh hưởng nghiêm trọng đến việc mở rộng các sản phẩm của Chicken Bonds. Như được hiển thị trong hình bên dưới, thu nhập của người dùng Trái phiếu Gà đã yêu cầu và hủy lần lượt (nghĩa là tất cả người dùng Trái phiếu Gà), dấu chấm màu đỏ biểu thị khoản lỗ của người tham gia, dấu chấm màu xanh lá cây biểu thị lợi nhuận của người tham gia và quy mô của khoản lỗ dấu chấm đại diện cho kích thước vị trí. Chúng ta có thể thấy rằng hiện tại, nửa năm sau khi Chicken Bonds đi vào hoạt động, đại đa số người tham gia vẫn đang thua lỗ hoặc đã thua lỗ.
Ngoài ra, như tên cho thấy, Trái phiếu Gà có một số thuộc tính trái phiếu nhất định. Người dùng cần có được thu nhập khi mất thanh khoản định kỳ. Tuy nhiên, đối với các sản phẩm Trái phiếu Gà, thu nhập do mất thanh khoản mang lại thì không. Nó không cao (trong thế giới DeFi, 10% APR mà không cần khóa không phải là điều đặc biệt khó đạt được) và lợi nhuận này có thể ngày càng thấp hơn theo thời gian (vì nhóm dự trữ sẽ tiếp tục chiếm tổng tỷ lệ TVL) Cao ), đây cũng là yếu tố quan trọng có thể hạn chế sự phát triển của Chicken Bonds trong tương lai.
Về Trái phiếu Gà, nhóm Thanh khoản có khá tài liệu chi tiết Dành cho đọc, bạn đọc quan tâm có thể vào và tìm hiểu.
3.2.2 Phát triển kinh doanh thanh khoản
Trong phần này, chúng tôi chủ yếu phân tích lịch sử phát triển của LUSD thông qua dữ liệu lịch sử lưu hành LUSD và phân phối LUSD.
Tính thanh khoản đã đạt đến đỉnh cao của thị trường giá lên khi nó được ra mắt. Với thiết kế cơ chế thanh lý mô hình phân phối lại-thu hồi nợ theo mô hình thu hồi ổn định tuyệt vời, nhóm ổn định có thể Đặc điểm của những người khác cũng như APR cao của LQTY trong những ngày đầu ra mắt đã thu hút nhiều người dùng sử dụng sản phẩm của Liquidity. Khối lượng lưu hành của LUSD nhanh chóng vượt 1 tỷ trong vòng chưa đầy một tháng sau khi ra mắt ra mắt và vào thời điểm cao điểm, khối lượng lưu hành của LUSD là gần 1,6 tỷ đô la Mỹ và TVL của giao thức vượt quá 1,1 triệu ETH (4,6 tỷ đô la Mỹ).
Nguồn lịch sử cung cấp
Mặc dù sự sụp đổ thị trường ngày 19/5 sau đó đã xác minh cơ chế cốt lõi của Thanh khoản, nhưng nó cũng khiến TVL của giao thức giảm mạnh. , lưu thông số lượng LUSD giảm xuống dưới 500 triệu. Kể từ đó, lượng lưu hành LUSD dần tăng lên khi thị trường tăng trở lại, tính đến cuối tháng 11 năm 2021, lượng lưu hành LUSD đạt 930 triệu USD. Trong thị trường tiền điện tử gấu tiếp theo vào năm 2022, lượng lưu hành LUSD cũng giảm xuống còn khoảng 500 triệu. Sau đó, từ tháng 5 đến ngày 22 tháng 7, UST, Sanjian và C lần lượt sụp đổ và một cuộc khủng hoảng thanh khoản nghiêm trọng xảy ra trên thị trường. Khối lượng lưu thông giảm xuống mức tối thiểu 158 triệu, chưa bằng 1/10 so với mức cao. Tất nhiên, toàn bộ đường đua stablecoin phi tập trung đã chịu một đòn lớn ở giai đoạn này và quy mô phát hành các giao thức stablecoin đã giảm.
Bắt đầu từ tháng 2 năm 2023, Binance đã niêm yết LQTY và USDC, và sự cố không cố định đã mang lại lượng người dùng cho Liquidity tăng đáng kể. Quy mô phát hành LUSD hiện tại là 268 triệu, đứng đầu trong Stablecoin tập trung lớn thứ ba, sau DAI, FRAX và USDD, không dễ để đạt được quy mô như vậy.
từ dữ liệu người dùng, số lượng người dùng đã mở Trove trên Liquidity (nghĩa là người dùng thế chấp ETH để tạo LUSD) hiện đã vượt quá 1.000 và số lượng Trove hiện tại gần với mức cao lịch sử là 1.300. Đặc biệt chúng ta có thể thấy rằng vào tháng 2 năm nay Kể từ tháng 1, dữ liệu này đã đạt mức tăng trưởng 15%, điều này cũng cho thấy sự hỗ trợ ngược lại của các sự kiện rủi ro stablecoin gần đây khác đối với việc thúc đẩy LUSD.
Tuy nhiên, việc mở rộng trường hợp sử dụng của LUSD là tương đối trung bình và chưa đạt được kết quả rõ ràng.
Từ góc độ phân phối LUSD: Hiện tại, tổng cộng 64,6% LUSD tồn tại trong quỹ ổn định, mặc dù thu nhập trong nhóm ổn định cũng vậy bao gồm các ưu đãi mã thông báo LQTY.Phần thưởng thanh lý ETH, nhưng kể từ khi ra mắt, Liquidity đã thanh lý tổng cộng 1.378 ETH và số lượng ưu đãi mã thông báo LQTY đã lên tới gần 24 triệu. Bất kể giá ETH/LQTY vào bất kỳ thời điểm nào, sự khác biệt giữa hai điều này ít nhất là Một bậc độ lớn. Nó cho thấy rằng có một nhóm LUSD ổn định do người dùng tạo ra, chủ yếu để kiếm thêm phần thưởng LQTY. Nói cách khác, trường hợp sử dụng LUSD lớn nhất hiện tại không phải là "tự nhiên", đặc biệt là với việc giảm phần thưởng LQTY sau đó. Cũng có những nghi ngờ về việc liệu quỹ ổn định của Liquidity có thể duy trì quy mô này hay không. Chúng tôi sẽ thảo luận chi tiết về vấn đề này trong phần 3.4.3 .
Ngoài nhóm ổn định, mạng Optimism có phân phối LUSD nhiều hơn (chiếm 2,4%, Liquity đã nhận được rất nhiều ưu đãi token OP chính thức của Optimism), Uniswap V3 (kế toán cho 2,4%), Uniswap V3 (chiếm 2,4%) 1,3%) và nhóm LUSD-3CRV của Curve (1,2%). Tỷ lệ chung của LUSD trong các kịch bản này không cao, ở một mức độ nào đó do hầu hết các ưu đãi về thanh khoản được sử dụng cho các ưu đãi trong nhóm ổn định và không có nhiều ưu đãi trong các kịch bản khác.
Hiện tại, không có sàn giao dịch tập trung nào hỗ trợ LUSD làm cặp giao dịch và không có nhiều trường hợp sử dụng LUSD trong thanh toán ngoại tuyến. Chúng tôi cũng đã thu thập dữ liệu về khối lượng giao dịch trung bình hàng ngày của LUSD, số lần chuyển khoản và số lượng người nắm giữ, đồng thời so sánh nó với DAI và FRAX, cả hai đều là stablecoin phi tập trung. Chúng tôi cũng đã chọn stablecoin hoạt động tích cực nhất trên mạng ETH— —USDC làm so sánh.
Chúng ta có thể thấy rằng từ dữ liệu về khối lượng giao dịch, số lượng chuyển khoản và số lượng người nắm giữ, LUSD hiện có 10,4 FRAX với lượng lưu hành 100 triệu là rất gần. Tất nhiên, điều này cũng liên quan đến thực tế là FRAX hiện có khoảng 785 triệu được lưu hành từ AMO. Sau khi loại trừ phần này của FRAX, số lượng FRAX thực tế mà người dùng nắm giữ là khoảng 255 triệu , rất gần với giá trị thị trường lưu hành của LUSD. So với DAI, loại stablecoin phi tập trung hàng đầu hiện nay, có khoảng cách khoảng 20 lần về khối lượng giao dịch và số lần chuyển LUSD so với DAI, và khoảng cách về số lượng người nắm giữ thậm chí còn lớn hơn. Điều này cũng cho thấy lợi thế của người đi đầu do đường đua stablecoin mang lại do hiệu ứng mạng rõ ràng.
So với USDC, ngay cả DAI cũng có khoảng cách lớn về khối lượng giao dịch và hoạt động chuyển khoản.Khía cạnh này cho thấy sự ổn định của việc tập trung hóa tiền tệ thực sự là một stablecoin phù hợp hơn với thói quen của người dùng. Mặt khác, nó cũng cho thấy không gian dành cho hướng đi của stablecoin phi tập trung.
Tóm lại, sau 2 năm phát triển, tình hình phát triển kinh doanh hiện tại của Liquidity khá khả quan, vẫn còn khoảng cách lớn so với ngành lãnh đạo ĐẠI. Các sự kiện rủi ro gần đây của các stablecoin khác đã thúc đẩy việc quảng bá LUSD ở một mức độ nhất định, nhưng mức độ mở rộng trường hợp sử dụng tổng thể của LUSD là tương đối trung bình.
3.3 Lợi thế cạnh tranh của thanh khoản
Thanh khoản hiện nay hoàn toàn dẫn đầu về các stablecoin phi tập trung, nhưng trên thực tế, các đối thủ của LUSD không chỉ là các stablecoin phi tập trung hoàn toàn mà còn bao gồm các stablecoin “phi tập trung một phần” như DAI và FRAX, cũng như các stablecoin tập trung USDT, USDC, v.v. Tất nhiên, thứ cạnh tranh trực tiếp với LUSD là stablecoin phi tập trung.
3.3 . 1 Phân quyền
Phân cấp hoàn toàn là lợi thế rõ ràng nhất của Thanh khoản và LUSD. LUSD hiện tại chỉ được tạo ra bằng cách thế chấp quá mức ETH. ETH là một tài sản phi tập trung hoàn toàn, vì vậy LUSD cũng là một tài sản phi tập trung hoàn toàn. Chúng ta có thể cảm nhận rõ ràng những lợi thế của việc phân cấp từ các sự cố pháp lý nêu trên trong hai tháng qua:
Nhà phát hành stablecoin Paxos đã bị cơ quan quản lý của nó ngừng phát hành đồng tiền ổn định BUSD và BUSD sẽ “trở về số 0” trong năm tới. Cho dù đó là LUSD hay DAI và FRAX, không ai trong số họ có cơ quan quản lý có thể yêu cầu họ ngừng hoàn toàn hoạt động kinh doanh của mình.Mặc dù MakerDAO và Frax có thể đã/sẽ có hoạt động kinh doanh RWA (tài sản trong thế giới thực), điều này có thể khiến họ có nhiều khả năng được quản lý, tuy nhiên, trong vấn đề sinh tử trong hoạt động kinh doanh stablecoin,Bất kỳ stablecoin phi tập trung nào cũng có khả năng cải thiện nghịch cảnh tốt hơn nhiều so với một stablecoin tập trung.
Sự cố mất neo của USDC cho thấy các stablecoin phi tập trung hoàn toàn như LUSD so với các stablecoin bán phi tập trung như DAI/FRAX như thế nào. USDC luôn tốt hơn nhiều so với USDT về mặt tuân thủ và minh bạch, đó là lý do tại sao DAI và FRAX chọn USDC. Tuy nhiên, việc ngừng neo này do rủi ro RWA của nó là điều không mong đợi đối với hầu hết những người tham gia thị trường. Mặt khác, nó cũng cho thấy rủi ro luôn xuất hiện ở những nơi mà con người không ngờ tới. Nói một cách máy móc,LUSD không có bất kỳ sự phụ thuộc nào vào các stablecoin tập trung khác, điều đó có nghĩa là nó có thể tránh được rủi ro hoạt động của bất kỳ nhà phát hành stablecoin tập trung nào, rủi ro tín dụng của chính nó và rủi ro hoạt động mà tài sản trong thế giới thực của họ phải đối mặt. , đối tác rủi ro và các rủi ro khác có thể xảy ra.
Đối với các stablecoin phi tập trung khác trong danh sách trên ngoại trừ sUSD và LUSD, đối với các trung tâm khác Có một sự thay đổi đáng kể mức độ phụ thuộc vào stablecoin tập trung:
DAI hiện dựa vào hơn 60% stablecoin tập trung;
Tài sản stablecoin tập trung trong tài sản thế chấp của FRAX chiếm hơn 75% (theo Tỷ lệ phân cấp do Frax đưa ra);
AlUSD, DOLA, agEUR và các stablecoin phi tập trung khác có hơn một nửa thành phần tài sản thế chấp đến từ các stablecoin khác (USDT, USDC, DAI) hoặc chứng chỉ thu nhập stablecoin trong các giao thức DeFi khác. vượt quá 60%.
Thị trường đã hiểu đầy đủ ý nghĩa của phân cấp, đặc biệt là sau khi Binance niêm yết LQTY. Một quảng cáo tuyệt vời cho Thanh khoản. Nhìn về tương lai, theo xu hướng quản lý mạnh mẽ rõ ràng ở Hoa Kỳ, bất kỳ hành động pháp lý nào chống lại stablecoin đều có thể là cơ hội cho Liquidity, vốn vẫn sẽ được hưởng lợi từ các thuộc tính phi tập trung của nó trong dài hạn.
3.3.2 Thiết kế cơ chế xuất sắc
Giá LUSD của Liquity gần như được cố định trong khoảng [0,995~1,1] từ cấp độ giao thức và trong phạm vi phạm vi Nó cung cấp cơ hội chênh lệch giá rất thuận tiện cho tất cả người dùng ở thị trường bên ngoài, từ đó đạt được sự ổn định giá tương đối cứng nhắc dưới tiền đề phân cấp hoàn toàn. Sự ổn định về giá này sẽ mang lại cho tất cả những người tham gia thị trường những lợi ích tốt. Kỳ vọng ổn định.
Nhờ có quỹ ổn định và thỏa thuận trước của quỹ ổn định để trở thành bên thanh lý, Liquidity đạt được thanh lý theo thời gian thực mà không cần quy trình đấu giá phức tạp và rườm rà . Thanh toán bù trừ theo thời gian thực có thể tránh được các rủi ro bảo mật tiềm ẩn đối với hệ thống do tắc nghẽn mạng trong các trường hợp khắc nghiệt và đảm bảo tính bảo mật của giao thức một cách hiệu quả hơn. Đồng thời, nhóm ổn định cũng mang lại các trường hợp sử dụng tự nhiên cho LUSD. Vì nhóm ổn định có thể bị phạt thanh lý nên khi thị trường giảm mạnh, LUSD trong nhóm ổn định thường có thể thu được lợi nhuận cao hơn. Ngoài nhóm ổn định, hệ thống thanh lý của Liquity còn thiết kế mô hình phân phối lại-thu hồi nợ để bù đắp cho những thiếu sót có thể xảy ra trong nhóm thanh lý, nhờ đó đạt được mức độ bảo mật đáng kể. Thanh khoản đã vượt qua thành công tình hình thị trường, những biến động dữ dội cũng có thể được chứng minh.
Phản ánh cấp độ trường hợp sử dụng mã thông báo, LQTY không cần đóng vai trò là người cho vay cuối cùng của hệ thống như MKR và FLX. Vì tính bảo mật của giao thức có thể được đảm bảo hoàn toàn bằng mô hình phân phối lại-thu hồi nợ ổn định, Liquidity có thể cho phép người dùng cho vay với tỷ lệ thế chấp vượt mức 150% (trên thực tế, cơ quan đánh giá rủi ro Gauntlet đã khuyến nghị rằng Liquidity thay đổi giá trị này lên 130%), từ đó đạt được hiệu quả sử dụng vốn cao. Như vậy, ở một mức độ nhất định, Liquidity đã nhận ra tam giác bất khả thi của stablecoin (phân cấp-ổn định giá-hiệu quả vốn): ở cấp độ cơ chế cốt lõi, Liquidity đã chọn ổn định giá và phân cấp, nhưng Liquidity cũng cho phép một số người dùng Bắt đầu từ chính mình cần, nó có thể đạt được hiệu quả sử dụng vốn lên tới 89% (tỷ lệ thế chấp tối thiểu là 110%) ở một giai đoạn cụ thể, gần như đã đạt đến giới hạn trên về hiệu quả sử dụng vốn mà các stablecoin phi tập trung có thể hỗ trợ.
Theo thiết kế cơ chế tuyệt vời nêu trên, Liquidity có số lượng phân nhánh cao nhất trong số các giao thức stablecoin. Theo thống kê từ DeFiLlama, tổng cộng 16 giao thức đã phân nhánh Liquity, nhiều hơn nhiều so với 4 giao thức của MakerDAO và Frax Finance. Thiết kế cơ chế tuyệt vời của Liquity là gốc rễ hỗ trợ sự phát triển lâu dài của nó.
3.4 Bất lợi cạnh tranh của thanh khoản
So với các bên khác Đối với Trong dự án stablecoin, bản thân giao thức Liquidity có nhiều đổi mới và một số tính năng cũng gây tranh cãi, điều này cũng mang lại những bất lợi cạnh tranh nhất định cho giao thức.
3.4.1 Không quản trị
Không quản trị là một đặc điểm của Thanh khoản đáng được thảo luận. Sự khẳng định của Liquity về việc không quản trị là rất kỹ lưỡng, bao gồm cả việc bản thân nhóm không chạy bất kỳ giao diện người dùng nào và các tham số giao thức được cập nhật bằng các thuật toán viết sẵn nên không ai có thể cập nhật mã của giao thức Liquity, vì vậy mã thông báo LQTY Nó không có chức năng quản trị mà chỉ chia sẻ thu nhập từ phí đúc và mua lại giao thức.
Không có quản trị chắc chắn mang lại nhiều lợi ích cho Thanh khoản, bao gồm:
Tránh cá nhân Hoặc nếu hành vi của một nhóm nhỏ xung đột với các mục tiêu dài hạn của toàn bộ thỏa thuận, chính trị thỏa thuận nhàm chán cũng có thể tránh được. Có vô số ví dụ về cái trước, chẳng hạn như sự cố Quỹ giáo dục DeFi của Uniswap, các vấn đề về niềm tin trong SushiSwap và nhóm Abracadabra, v.v.; một ví dụ điển hình của cái sau là toàn bộ quá trình lựa chọn cầu nối chuỗi chéo khi Uniswap liên chuỗi với Chuỗi BNB với những sở thích khác nhau Nhóm đã thảo luận và biểu quyết về việc nên chọn Layerzero hay Wormhole.
Tính bảo mật của giao thức đã được đảm bảo hơn nữa. Liquity đã hoạt động được 2 năm và chưa từng xảy ra sự cố bảo mật nào, điều này rất hiếm khi xảy ra trong các giao thức tiền tệ cho vay/ổn định.Các công ty mạnh như Composite cũng từng gặp phải tình trạng phát hành COMP quá mức do các vấn đề về thông số khuyến khích. Và bởi vì Liquity không cập nhật mã của mình nên khả năng xảy ra sự cố về mã ngày càng ít hơn theo thời gian.
Phân cấp hơn nữa ở cấp độ giao thức. Trong kiến trúc Dapp hiện tại, mô-đun giao diện người dùng vẫn ít nhiều phụ thuộc vào các dịch vụ tập trung và vì Liquity không chạy bất kỳ giao diện người dùng nào nên nó thậm chí có thể được miễn phụ thuộc nhiều hơn vào các dịch vụ tập trung từ cấp độ giao thức. Bắt đầu từ các ví dụ thực tế, lợi ích rõ ràng của việc này là Liquidity có thể tránh được những sự cố tương tự như sau khi Tornado Cash bị OFAC xử phạt Các giao thức như Uniswap và Aave đã vô tình cấm một số người dùng do lỗi của một số nhà cung cấp API.
Tác giả cho rằng không có quản trị có thể là một thiếu sót của Liquidity, chủ yếu là do đặc điểm không có quản trị sẽ hạn chế việc mở rộng ca sử dụng của giao thức Thanh khoản và Khả năng thích ứng với những thay đổi mới.
Như đã đề cập trước đó, việc mở rộng trường hợp sử dụng hiện tại của LUSD không thành công, điều này cũng do thiếu quản trị ở một mức độ nào đó. Mã thông báo LQTY dự trữ được Liquity đặt trước chỉ có 2 triệu và mã thông báo LQTY còn lại đã được chỉ định trong mã và không thể thay đổi. Điều này khiến Liquity không có đủ nguồn lực để thực hiện nhiều hoạt động vận hành và mở rộng trường hợp sử dụng hơn.Ví dụ, Liquity về cơ bản đã không tham gia vào cuộc chiến Curve, câu chuyện lớn nhất trong lĩnh vực stablecoin vào năm 2022.
Một ví dụ khác, sau khi nâng cấp ETH Merge và Shanghai, ETH sẽ tham gia đặt cược nhiều hơn và ETH lưu hành trên mạng chính có thể có một phần lớn nó tồn tại dưới dạng Liquid Stake Derivatives.Trong trường hợp này, đối với tất cả các giao thức stablecoin sử dụng ETH làm tài sản thế chấp, liệu có hỗ trợ LSD hay không và bằng cách nào là vấn đề cần được thảo luận, nhưng theo cơ chế phi quản trị của Liquidity, giao thức không thể thích ứng với những thay đổi mới này trừ khi Liquidity phát hành phiên bản mới. Tuy nhiên, nếu thay đổi này không được điều chỉnh, 40%-50% (giả sử tỷ lệ cam kết ETH là 40%-50%) của ETH có thể không được sử dụng làm tài sản thế chấp cho LUSD, điều này sẽ hạn chế hơn nữa Thanh khoản, điều này chỉ sử dụng ETH làm tài sản thế chấp.
Tác giả cho rằng việc sẵn sàng quản lý cũng là biểu hiện của việc nhóm sẵn sàng chịu trách nhiệm phát triển dự án ở một mức độ nhất định. Mặc dù thế giới DeFi hiện có một số mô hình kinh doanh rõ ràng, ở nhiều vùng lãnh thổ khác nhau Đã có các giao thức ở vị trí dẫn đầu tuyệt đối ở Trung Quốc, nhưng nếu chúng ta nhìn nó từ góc độ 5 năm hoặc thậm chí 10 năm, sự phát triển và đổi mới của DeFi vẫn rất nhanh chóng và các đối thủ cạnh tranh trong nhiều lĩnh vực khác nhau đang vẫn đang nổi lên. Trong môi trường bên ngoài luôn thay đổi, một đội ngũ làm việc chăm chỉ và hiểu biết sâu sắc về ngành là chìa khóa thành công lâu dài của bất kỳ dự án nào.
Từ lịch sử phát triển của DeFi OG, không khó để chúng ta thấy được tầm quan trọng của quản trị & đội ngũ:
Uniswap vẫn tung ra phiên bản V3 của sản phẩm khi V2 đã chiếm lĩnh thị trường và từ đó bắt đầu mở rộng các hoạt động kinh doanh liên quan đến giao dịch NFT;
Aave đã phát triển từ sản phẩm cho vay ngang hàng ngang hàng ban đầu của ETHLend sang sản phẩm Peer 2 Pool, sau đó là Aave v3 và stablecoin GHO mới. ;
Synthetix đã chuyển từ phiên bản v1 của stablecoin sang phiên bản v2, khởi động thị trường giao dịch phái sinh trên mạng chính Ethereum nhưng chỉ có ít hơn 50 người đã giao dịch trong một thời gian dài và đến mạng Optimism, mạng cao nhất. Đạt khối lượng giao dịch hàng ngày là 500 triệu USD, sau đó chuyển sang phiên bản v3 được thiết kế mới, mặc dù hình thức sản phẩm vẫn còn xa so với trí tưởng tượng của họ;
Thiết kế toàn bộ giao thức của Curve xoay quanh việc quản trị và nhóm đã đưa ra phiên bản v2 của Curve để tham gia giao dịch các tài sản không được xem xét, đồng thời cũng chuẩn bị ra mắt crvUSD;
Đối với các giao thức stablecoin "phi tập trung" hàng đầu hiện nay MakerDAO và Frax Finance, các nhóm cũng đang tích cực điều chỉnh các giao thức để ứng phó với những thay đổi:
Tính ổn định của MakerDAO Tiền tệ đã chuyển từ SAI (phiên bản thế chấp duy nhất của DAI) sang DAI, rồi đến 312. Sau đó , Stable Vault và PSM (Mô-đun ổn định giá) đã được ra mắt để ổn định giá và D3M (mô hình gửi tiền trực tiếp DAI) đã được ra mắt để tích cực điều chỉnh cung cầu của thị trường và quảng bá RWA (tài sản trong thế giới thực). Gần đây, MakerDAO đang chuẩn bị mở rộng hoạt động kinh doanh cho vay và tham gia thị trường LSD, đồng thời đã thực hiện các thay đổi về mặt tổ chức – chia MakerDAO thành nhiều DAO phụ hơn để thúc đẩy tiến độ kinh doanh nhanh hơn. Mặc dù sự tiến bộ của hoạt động kinh doanh PSM và RWA đã khiến MakerDAO ngày càng đi chệch khỏi sự phân cấp và không tin cậy, nhưng đối với những người nắm giữ DAI và MKR, họ đã đưa ra những lựa chọn có lợi hơn cho giao thức tại thời điểm đó.
Frax ban đầu được ra mắt dưới dạng một stablecoin thuật toán. Khi câu chuyện về stablecoin thuật toán không còn được thị trường thừa nhận, Frax đã nhanh chóng tung ra AMO (bộ điều khiển hoạt động thị trường dựa trên thuật toán). ) mô-đun để thực hiện điều chỉnh cung và cầu. Kể từ đó, nó đã mở rộng hoạt động kinh doanh sang các doanh nghiệp FPI, Fraxswap, Fraxlend và Stake, đồng thời cũng tích cực tham gia Curve War. Ranh giới kinh doanh tiếp tục mở rộng và xếp hạng giá trị thị trường của mã thông báo FXS cũng tăng lên.
Chẳng hạn như những thay đổi nêu trên trong định hướng kinh doanh giao thức hay cập nhật các mô-đun giao thức đều gây khó khăn cho Thanh khoản nếu không có quản trị để đạt được. Tác giả tin rằng không có quản trị nào có thể là mục tiêu cuối cùng của các giao thức stablecoin. Khi toàn bộ giao thức đã đạt đến trạng thái phát triển trưởng thành, không có quản trị nào có thể giúp giao thức duy trì bảo mật tốt hơn và tránh các vấn đề khác nhau có thể phát sinh từ quản trị con người. Tuy nhiên, khi sự phát triển mạnh mẽ như hiện nay của toàn bộ lĩnh vực DeFi và thậm chí cả Web3 chỉ mới bắt đầu cách đây chưa đầy 5 năm, việc tự nguyện từ bỏ quyền thay đổi sẽ gây khó khăn cho việc ứng phó với những thay đổi môi trường sau đó và sự cạnh tranh khốc liệt giữa những người đi sau.
3.4.2 Cơ cấu phí thỏa thuận
Một vấn đề khác đáng bàn về Thanh khoản là việc cho vay không lãi suất và cơ cấu phí chung của thỏa thuận do cho vay không lãi suất mang lại. Cho vay bằng Liquity không tính lãi nhưng tính phí cho việc đúc và mua lại. Tỷ lệ phí này được kiểm soát bởi một thuật toán đặt trước nhưng hầu hết là 0,5% trong thời gian giao thức Liquity đang chạy.
Nhìn vào tất cả các giao thức stablecoin phi tập trung, chúng ta có thể thấy rằng (không bao gồm thu nhập thanh lý) họ thường có được thu nhập theo ba cách sau:
1. Bằng cách tính lãi. Điều này dễ hiểu hơn, việc thế chấp các tài sản khác để tạo ra stablecoin có thể được hiểu là một khoản vay thế chấp và khoản vay đòi hỏi phải có lãi suất. Đây cũng là phương thức tính phí truyền thống nhất cho stablecoin, chẳng hạn như DAI của MakerDAO. Ngoại trừ DAI do mô-đun PSM tạo ra, tất cả các DAI khác đều cần phải trả lãi (phí ổn định, Phí ổn định). Mỗi Vault khác nhau sẽ tính lãi suất khác nhau. có thể được sửa đổi thông qua quản trị.
2. Bằng cách tính phí đúc/đổi. Người dùng chỉ cần trả một tỷ lệ phần trăm phí nhất định cho giao thức khi đúc tiền ổn định hoặc mua lại tài sản thế chấp. Các giao thức tính phí như vậy thường khuyến khích người dùng nắm giữ stablecoin của họ trong thời gian dài.
3. Thông qua nghiệp vụ thị trường mở. Điều đó có nghĩa là bên giao thức tiền tệ ổn định đã nắm vững một số phương pháp trực tiếp đúc hoặc phá hủy đồng tiền ổn định của mình. Sau khi đúc loại tiền tệ ổn định, nó sẽ được gửi đến nhóm khai thác tương ứng để lấy thu nhập. Ví dụ điển hình là D3M và Frax của MakerDAO Mô-đun AMO của tài chính.
Chúng ta hãy xem các phương pháp kiếm thu nhập từ giao thức của một số stablecoin phi tập trung:
Phương thức kiếm thu nhập của MakerDAO là 1 và 3
Phương thức kiếm thu nhập của Frax Finance là 2 và 3
Trong khái niệm DeFi 2.0 hot vào cuối năm 21 và đầu năm 2022, các phương thức thu nhập của abracadabra (đồng tiền ổn định là MIM), đại diện cho giao thức tiền tệ ổn định, là 1 và 2
Một đại diện khác của DeFi2.0 của giao thức stablecoin Alchemix (stablecoin là ALUSD) tương đối đặc biệt, giao thức không tính lãi hoặc phí trực tiếp từ người dùng mà từ thu nhập được tạo ra bởi tài sản của người dùng, chia thành 10%. Phương thức này về cơ bản có thể được coi là 1, nhưng việc trả lãi được thay đổi sang hình thức khác. Phương thức thu nhập của thanh khoản là 2. Một loại tiền tệ ổn định hoàn toàn phi tập trung khác Phương thức thu nhập của Reflexer Finance là 1
Chỉ 2 Cách tính phí này có nhiều vấn đề, một mặt thu nhập thu được thường tăng vọt, thu nhập không cố định, ổn định, nhưng nghiêm trọng hơn là sẽ khiến giao thức stablecoin không thể tiếp tục thu lợi nhuận từ quy mô của stablecoin mà nó phát hành.
Đối với các bên tham gia dự án stablecoin (hoặc chủ sở hữu mã thông báo quản trị), từ góc độ bảng cân đối kế toán của giao thức stablecoin, các stablecoin đang lưu hành là trách nhiệm pháp lý của họ, và giao thức cần phải chịu trách nhiệm thanh toán, trong khi tài sản thế chấp của người dùng là tài sản của họ. Nếu họ không thể thu lợi từ quy mô của stablecoin, điều đó có nghĩa là mức tăng nợ của họ không tương ứng với mức tăng thu nhập của họ. Tuy nhiên, việc tăng quy mô nợ thực sự hàm ý mức độ chấp nhận rủi ro lớn hơn. vấn đề ở đây Sự mất cân bằng rủi ro-lợi nhuận rất bất lợi cho chủ sở hữu giao thức (người nắm giữ LQTY).
Như chúng tôi đã nêu trước đây trong Báo cáo nghiên cứu Reflexer Finance đã tính toán rằng cấu trúc phí của Liquidity khiến định giá P/S của nó cao hơn nhiều so với MakerDAO và Reflexer.
Một cảm giác trực quan khác là APR đặt cược của LQTY rất thấp, APR của đặt cược LQTY trong năm qua trung bình khoảng 5%. LQTY không có chức năng quản trị và trường hợp sử dụng duy nhất của nó là Đặt cược để nhận phí khai thác và mua lại của giao thức. APR thấp này cũng không có lợi cho việc đoàn kết cộng đồng.
Trên thực tế, đối với các giao thức stablecoin, việc tính phí đúc tiền được so sánh với việc tính lãi. vừa được ra mắt Giai đoạn mở rộng có thể rất hiệu quả trong việc phân bổ phí trước cho người dùng tham gia, từ đó giúp giao thức tồn tại qua giai đoạn khởi đầu nguội, đồng thời, lợi nhuận cao của token cũng giúp cải thiện sự gắn kết của cộng đồng. Khi Frax lần đầu tiên ra mắt, thu nhập của giao thức chỉ là phí đúc/đổi, tuy nhiên, họ đã đề xuất ý tưởng về AMO chưa đầy 3 tháng sau khi ra mắt và đã triển khai thành công vào ngày 21 tháng 10, bao gồm cả đầu tư, cho vay, và tính thanh khoản.Với nhiều AMO khác nhau như tình dục, nguồn doanh thu thỏa thuận của họ trở nên phức tạp và đa dạng hơn, đồng thời mức thu nhập của họ cũng tăng lên đáng kể.
Liquity Trong năm đầu tiên sau khi giao thức được ra mắt, lợi suất đặt cược của LQTY cũng tương đối cao, với APR trung bình hơn 30 %.Phương thức tính phí có thể được sửa đổi trong tương lai và LUSD do người dùng nắm giữ có thể tạo ra thu nhập dài hạn cho người dùng thông qua thu lãi hoặc hoạt động thị trường mở. Sau đó, giao thức cũng có thể đạt được lần cất cánh thứ hai hiệu quả hơn.
Thật không may, những điều chỉnh tương tự là không thể thực hiện được theo mô hình không cần quản trị của Liquidity.
3.4.3 Không đủ ưu đãi trong tương lai
Về vấn đề khuyến khích, chúng tôi cần xem lại việc phân phối mã thông báo LQTY. Tổng số LQTY là 100.000.000 (một trăm triệu), được phát hành khi mạng chính Liquidity ra mắt vào ngày 5 tháng 4 năm 2021, trong đó 35,3% được phân bổ cho cộng đồng Liquidity, bao gồm:
32.000.000 LQTY được phân bổ vào quỹ phần thưởng LQTY. Các token này được sử dụng để khuyến khích tiền gửi nhóm ổn định và đợt phát hành tích lũy tuân theo hàm: 32.000.000 (1 – 0,5^n), trong đó n là số năm kể từ khi phát hành. Điều đó có nghĩa là, khối lượng phát hành giảm dần, với 16 triệu được phân phối trong năm đầu tiên và 8 triệu được phân phối trong năm thứ hai; 1.333.333 LQTY được phân bổ cho LUSD-ETH Uniswap LP của nhóm sẽ được phân phối trong vòng sáu tuần sau giao thức được đưa ra;
2.000.000 LQTY được dành riêng cho quỹ dự trữ cộng đồng.
Được chỉ định từ LQTY được phân bổ cho cộng đồng Chúng tôi Từ tình huống này, có thể thấy rằng động cơ chính dành cho LQTY là quỹ ổn định và 90% LQTY được phân bổ cho quỹ ổn định. Khi Liquity lần đầu tiên ra mắt, thu nhập từ nhóm stablecoin thực sự khá cao, trên 20% trong hầu hết 21 năm. Thu nhập stablecoin cao và ổn định như vậy đủ để thu hút người dùng sử dụng Liquity.
Liquity đã trực tuyến được gần 24 tháng. Chỉ còn lại 8 triệu LQTY trong nhóm ổn định vào năm 2023. 4 triệu LQTY có thể được phát hành từ tháng 4 đến tháng 4 năm 2024. Tính theo mức giá hiện tại là 2,2U, sẽ chỉ còn lại 8,8 triệu đô la Mỹ LQTY cho các ưu đãi về quỹ ổn định trong năm tới và lượng LUSD lưu hành hiện tại là 268 triệu: 1 Mặt khác, tác dụng khuyến khích của LQTY đối với LUSD hiện nằm trong nhóm ổn định đang yếu đi, APR thấp hơn 10% hoặc thậm chí 5% sẽ là tiêu chuẩn (8,8/268=3,7%). LUSD đang gửi vào quỹ ổn định. Người ta nghi ngờ liệu quy mô tương tự có thể được duy trì với APR thấp như vậy hay không, mặt khác, sẽ khó khăn hơn để thúc đẩy nhiều người dùng hơn tham gia vào giao thức Thanh khoản thông qua các ưu đãi của quỹ ổn định hồ bơi.
Tác giả tin rằng giao thức Thanh khoản chưa phát triển đến mức có thể duy trì quy mô như cũ nếu không có động lực (chứ đừng nói đến tăng trưởng), nhưng LQTY không có kế hoạch lạm phát, và sau đó Sự phát triển có thể phải đối mặt với những thách thức bổ sung.
3.5 Tóm tắt
Trong bài viết này, chúng tôi phân tích những đổi mới của Liquity Logic sản phẩm và sự phát triển của sản phẩm Trái phiếu gà cũng được phân tích, sự phát triển kinh doanh của Thanh khoản cũng được phân tích. Nhìn chung, Liquidity đã vượt qua thành công sau hai năm biến động dữ dội của thị trường và hiện trở thành một trong bốn stablecoin phi tập trung hàng đầu về quy mô phát hành, để đạt được thành tích này không hề dễ dàng. Tuy nhiên, từ góc độ mở rộng trường hợp sử dụng, kết quả đạt được của Liquidity là tương đối trung bình.
Ngoài ra, chúng tôi đã phân tích những lợi thế và bất lợi cạnh tranh của Thanh khoản: Trong thị trường stablecoin hiện tại, với câu chuyện hoàn toàn phi tập trung và thiết kế cơ chế sản phẩm tuyệt vời, nó đang dần được thay đổi. Quy định về stablecoin ngày càng tăng có thể được coi là yếu tố tích cực tiếp tục đối với Thanh khoản, bởi vì Thanh khoản có thể cung cấp cho thị trường và người dùng các tùy chọn stablecoin phi tập trung phù hợp hơn với tinh thần mã hóa. Tuy nhiên, các vấn đề thiếu quản trị và cơ cấu phí của Liquity cũng đã ảnh hưởng đến việc mở rộng các trường hợp sử dụng của LUSD và khả năng đạt được doanh thu cao hơn của giao thức. Không có nhiều ưu đãi dành riêng cho tương lai bằng cách thêm LQTY và sự phát triển trong tương lai của Liquity vẫn phải đối mặt với những thách thức đáng kể.
4. Nội dung tham khảo
https://www .chickenbonds.org/blog-posts/where-does-the-amplified-yield-in-chicken-bonds-come-
từhttps://docs.chickenbonds.org/https://dune.com/ Chickenbonds/lusdhttps://dune.com/dani/Liquity
https://dune.com/chickenbonds/lusdhttps://dune.com/dani/Liquity
https://dune.com/dani/Liquity
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan