Stablecoin dự trữ phi tập trung: Phân tích mô hình và phát triển lịch sử
Nguồn gốc: Mint Venture
Tam giác bất khả thi

Bản vẽ: Mint Ventures
Luôn có một tam giác bất khả thi trong lĩnh vực stablecoin tiền điện tử, đó là không thể đạt được sự ổn định về giá, phân cấp và hiệu quả sử dụng vốn đồng thời. .
Các stablecoin tập trung như USDT và USDC có độ ổn định giá tốt nhất trên chuỗi hiện tại và hiệu quả sử dụng vốn lên tới 100%. Về toàn cầu hóa, việc BUSD tạm dừng hoạt động kinh doanh mới do ảnh hưởng của quy định và tác động của sự cố SVB đối với USDC vào tháng 3 năm nay đã cho thấy rõ điều này.
Cơn sốt thuật toán stablecoin bắt đầu vào nửa cuối năm 2020 nhằm cố gắng hiện thực hóa tài sản thế chấp dưới mức trên cơ sở phi tập trung. Trong giai đoạn này, các dự án như Empty Set Dollar và Basis Cash đã sớm sụp đổ; kể từ đó, Luna đã sử dụng tín dụng của toàn bộ chuỗi công khai như một sự đảm bảo ngầm và không yêu cầu tài sản thế chấp quá mức của người dùng trong quá trình đúc UST và đã đạt được sự phân cấp trong một thời gian dài (2020-Tháng 5 năm 2022) Cuối cùng, tín dụng sụp đổ và dẫn đến một vòng xoáy chết chóc; kể từ đó, các dự án như Beanstalk đã xuất hiện dưới dạng token không được thế chấp, nhưng chúng không thu hút được nhiều sự chú ý từ thị trường. Khó khăn trong việc neo giữ ổn định các token như vậy là gót chân Achilles cho sự phát triển của chúng.
Con đường khác là bắt đầu với MakerDAO, thông qua việc thế chấp quá mức các tài sản phi tập trung cơ bản, với hy vọng đạt được mức tăng giá trên cơ sở hy sinh một lượng tài sản nhất định. hiệu quả sử dụng vốn. Hiện tại, LUSD của Liquidity là stablecoin lớn nhất được hỗ trợ hoàn toàn bởi các tài sản phi tập trung. Tuy nhiên, để đảm bảo sự ổn định của giá LUSD, hiệu quả sử dụng vốn của Liquidity thực sự thấp. Tỷ lệ thế chấp của toàn hệ thống quanh năm trên 250%, điều đó có nghĩa là rằng mỗi LUSD lưu hành đều yêu cầu ETH trị giá hơn 2,5U làm tài sản thế chấp. sUSD của Synthetix thậm chí còn cực đoan hơn, với mức thế chấp tối thiểu mà Synthetix yêu cầu thường vượt quá 500% do tính biến động lớn hơn của SNX thế chấp. Hiệu quả vốn thấp có nghĩa là trần quy mô thấp, cũng có nghĩa là sức hấp dẫn thấp đối với người dùng. Phiên bản V2 do Liquity lên kế hoạch chủ yếu muốn giải quyết vấn đề hiệu quả vốn thấp ở V1. Synthetix cũng nằm trong phiên bản V3 được lên kế hoạch. đưa ra các tài sản khác làm tài sản thế chấp để giảm yêu cầu về lãi suất thế chấp tối thiểu.
DAI trong những ngày đầu (2020 trở về trước) thực ra cũng gặp vấn đề về hiệu quả sử dụng vốn thấp, và do giá trị thị trường của toàn bộ thị trường tiền điện tử lúc bấy giờ rất nhỏ nên DAI Tài sản thế chấp ETH biến động tương đối Do đó, giá DAI biến động rất lớn. Để giải quyết vấn đề này, MakerDAO đã giới thiệu PSM (Mô-đun ổn định giá, cho phép sử dụng các stablecoin tập trung như USDC để tạo DAI) kể từ năm 2020. DAI một phần là sự đánh đổi giữa phân quyền, hiệu quả sử dụng vốn và ổn định giá. đã mang lại cho DAI một điểm neo giá ổn định hơn và hiệu quả sử dụng vốn cao hơn, từ đó hỗ trợ DAI phát triển nhanh chóng tốt hơn cùng với sự phát triển chung của DeFi. FRAX, được ra mắt vào cuối năm 2020, cũng sử dụng stablecoin tập trung làm tài sản thế chấp chính. Hiện tại, DAI và FRAX là hai loại stablecoin phi tập trung hàng đầu đang được lưu hành. Điều này chắc chắn chứng minh rằng chiến lược của họ là phù hợp và cung cấp cho người dùng những stablecoin đáp ứng tốt hơn nhu cầu của họ. Tuy nhiên, nó cũng minh họa cho việc "duy trì tính phân cấp".
Nhưng vẫn có một loạt stablecoin cố gắng đạt được hiệu quả sử dụng vốn cao và ổn định giá mạnh mẽ trong khi vẫn duy trì tính phân cấp. Tất cả đều cố gắng cung cấp cho người dùng một loại tiền tệ ổn định như vậy:
Được tạo ra từ các tài sản phi tập trung (như ETH), tránh rủi ro kiểm duyệt;
Sử dụng 1 USD tài sản có thể tạo ra 1 USD tiền tệ ổn định, mà không cần thế chấp quá mức, điều này có lợi cho việc mở rộng quy mô;
Giá trị của stablecoin vẫn ổn định.
Trên thực tế, đây cũng là loại stablecoin phi tập trung tốt nhất về mặt lý thuyết và trực quan nhất. Chúng tôi sử dụng cách đặt tên của loại giao thức này – giao thức dự trữ phi tập trung của Liquity V2 để đặt tên cho loại stablecoin này. Cần phải chỉ ra rằng, không giống như các stablecoin được thế chấp quá mức truyền thống, đối với người dùng, sau khi tài sản của họ được chuyển đổi thành các stablecoin đó, tài sản được sử dụng để tạo ra stablecoin sẽ thuộc sở hữu của giao thức và không còn liên kết với người dùng. Nói cách khác, người dùng giống như thực hiện thao tác hoán đổi ETH -> stablecoin hơn. Loại stablecoin này giống với các stablecoin tập trung như USDT hơn, sử dụng 1 đô la Mỹ tài sản có thể đổi lấy 1 đô la Mỹ loại tiền tệ ổn định và ngược lại. Chỉ là tài sản được giao thức dự trữ phi tập trung chấp nhận là tài sản được mã hóa.
(Một số người có thể nghĩ rằng tài sản thế chấp không thuộc sở hữu của người dùng, vì vậy một stablecoin như vậy không có chức năng đòn bẩy, điều này sẽ làm mất đi một trường hợp sử dụng chính Tuy nhiên, tác giả tin rằng stablecoin trong đời thực của chúng ta không có chức năng tăng đòn bẩy và các stablecoin tập trung như USDT và USDC chưa bao giờ có chức năng tăng đòn bẩy. là Chức năng cốt lõi của tiền, việc thêm đòn bẩy chỉ là CDP (Được thế chấp Vị trí Nợ) loại ổn định, chức năng đặc biệt của đồng xu, thay vì trường hợp sử dụng chung của stablecoin)
Tuy nhiên, lý do khiến các giao thức stablecoin trước đây không thể tiếp tục cung cấp những stablecoin như vậy là do các stablecoin nêu trên có một vấn đề nói thì dễ nhưng lại khó giải quyết : phân cấp Giá của tài sản hóa học dao động rất lớn. Làm thế nào họ có thể đảm bảo thanh toán số tiền ổn định mà họ phát hành với lãi suất thế chấp 100%?
Từ góc độ bảng cân đối kế toán của giao thức stablecoin, tài sản thế chấp mà người dùng ký gửi là một tài sản, trong khi stablecoin do giao thức phát hành là một khoản nợ. Làm sao có thể đảm bảo được?Tài sản có thể luôn lớn hơn hoặc bằng nợ phải trả không?
Hoặc một ví dụ trực quan hơn là khi ETH = 2000U, người dùng gửi 1 ETH đến giao thức để đúc 2000 stable coin, sau đó khi ETH giảm xuống còn 1000U Làm thế nào để giao thức đảm bảo rằng 2000 đồng tiền ổn định này vẫn có thể được đổi lấy tài sản trị giá 2000U?
Từ góc độ lịch sử phát triển của các giao thức dự trữ phi tập trung, có hai ý tưởng chính để giải quyết vấn đề này: Sử dụng mã thông báo quản trị làm dự trữ và tài sản dự trữ Phòng ngừa rủi ro. Theo phương pháp phòng ngừa rủi ro tài sản dự trữ, nó được chia thành các giao thức dự trữ phi tập trung để phòng ngừa rủi ro theo giao thức và các giao thức dự trữ phi tập trung để phòng ngừa rủi ro cho người dùng. Hãy cùng tìm hiểu từng cái một nhé.
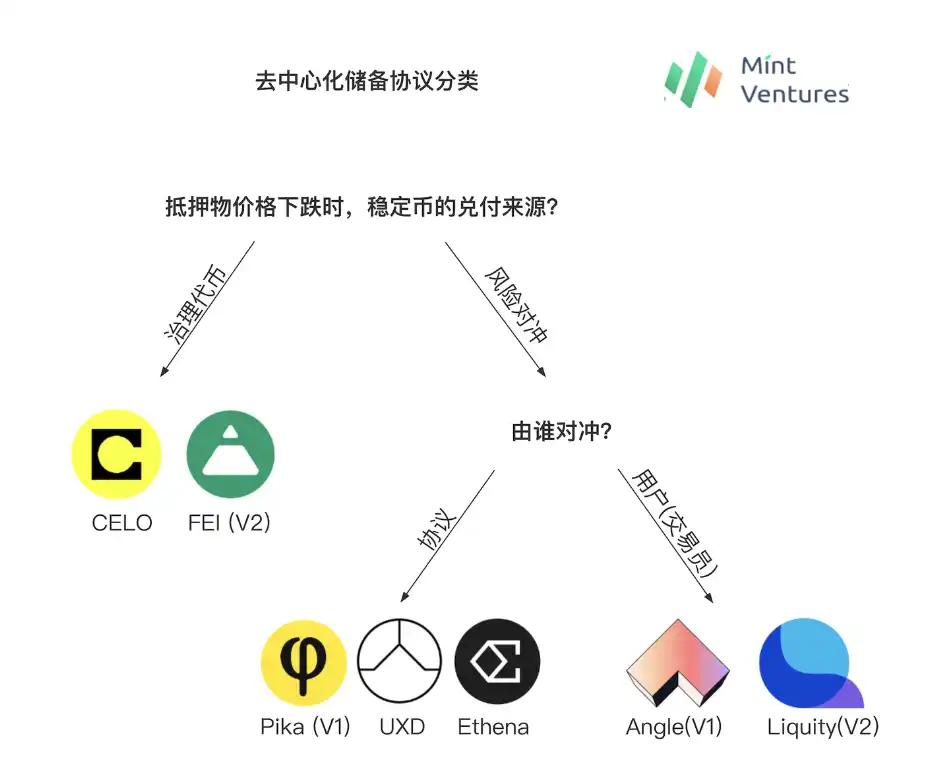
Biểu đồ: Mint Ventures
Để quản lý mã thông báo Giao thức dự trữ phi tập trung dành cho dự trữ
Ý tưởng của loại giao thức đầu tiên là sử dụng mã thông báo quản trị của chính giao thức đó để làm "tài sản thế chấp mới" của giao thức. Khi giá tài sản thế chấp giảm mạnh, giao thức sẽ đúc thêm token quản trị để mua lại stablecoin của những người nắm giữ stablecoin. Chúng ta có thể gọi nó là giao thức dự trữ phi tập trung với token quản trị làm dự trữ. Trong ví dụ trên, khi ETH giảm từ 2000U xuống 1000U, giao thức dự trữ phi tập trung với mã thông báo quản trị làm dự trữ sẽ sử dụng mã thông báo quản trị giao thức trị giá 1000U ETH + 1000U để đổi 2000 đồng tiền ổn định trong tay người dùng.
Các giao thức áp dụng phương pháp này bao gồm Celo và Fei Protocol.
Celo
Celo là một dự án tiền tệ ổn định được triển khai trong 20 năm. Trước đây, họ là một dự án L1 độc lập tồn tại và vào tháng 7 năm nay, nhóm nòng cốt đã đề xuất chuyển Celo sang hệ sinh thái Ethereum thông qua ngăn xếp OP. Cơ chế stablecoin của Celo như sau:
Stablecoin của Celo được hỗ trợ bởi một nhóm dự trữ bao gồm một tập hợp các tài sản toàn diện. Tỷ lệ dự trữ của nhóm dự trữ (tỷ lệ giá trị tài sản dự trữ chia cho giá trị của stablecoin đang lưu hành) cao hơn nhiều so với 1, điều này cung cấp giá trị nội tại cho stablecoin của nó. Sự hỗ trợ cốt lõi
Stablecoin của Celo không được tạo ra bằng cách thế chấp quá mức mà có được bằng cách phát hành mã thông báo Celo cho mô-đun ổn định chính thức Mento. Người dùng Bằng cách gửi Celo trị giá 1 đô la Mỹ, bạn có thể nhận được 1 đô la Mỹ của cUSD và các đồng tiền ổn định khác. Bạn cũng có thể gửi ngược lại cUSD trị giá 1 đô la Mỹ cho Mento và đổi lấy 1 đô la Mỹ của Celo. Theo cơ chế này, khi giá thị trường của cUSD thấp hơn 1 đô la Mỹ, sẽ có người mua cUSD với giá thấp để đổi lấy 1 đô la Mỹ của Celo. Tương tự, khi cUSD cao hơn 1 đô la Mỹ, sẽ có người sử dụng Celo đúc cUSD để bán và kinh doanh chênh lệch giá, sự tồn tại của các nhà đầu tư sẽ đảm bảo rằng cUSD sẽ không lệch quá xa so với giá neo của nó.
Có ba cơ chế sẽ được sử dụng để đảm bảo có đủ tiền trong quỹ dự trữ: 1. Khi tỷ lệ dự trữ thấp hơn ngưỡng, Celo do khối sản xuất sẽ được đưa vào nhóm dự trữ để bổ sung vốn;2. Một tỷ lệ chuyển khoản nhất định có thể được tính để bổ sung vốn (hiện chưa được kích hoạt); 3. Một khoản phí ổn định nhất định sẽ được tính được tính vào mô-đun giao dịch của Mento để bổ sung vốn dự trữ.
Để cải thiện tính bảo mật của quỹ dự trữ, danh mục tài sản của nó đa dạng hơn, hiện bao gồm Celo, BTC, ETH, Dai và mã thông báo tín dụng carbon cMCO2, Điều này sẽ An toàn hơn việc chỉ sử dụng mã thông báo dự án làm tài sản thế chấp (Terra tương tự như kế hoạch này, Luna là một khoản lợi nhuận vô hình cho stablecoin gốc của nó)
Nguồn: Báo cáo nghiên cứu Celo của Mint Ventures
Có thể thấy Celo tương tự như Luna và là một loại tiền tệ ổn định L1 với tư cách là trung tâm cũng rất gần với Luna/UST về cơ chế khai thác và mua lại. Sự khác biệt chính là khi toàn bộ hệ thống chuyển sang trạng thái có khả năng không được thế chấp, Celo trước tiên sẽ sử dụng $CELO do khối tạo ra làm giao thức Tài sản thế chấp được sử dụng để đảm bảo thanh toán bằng loại tiền tệ ổn định cUSD.
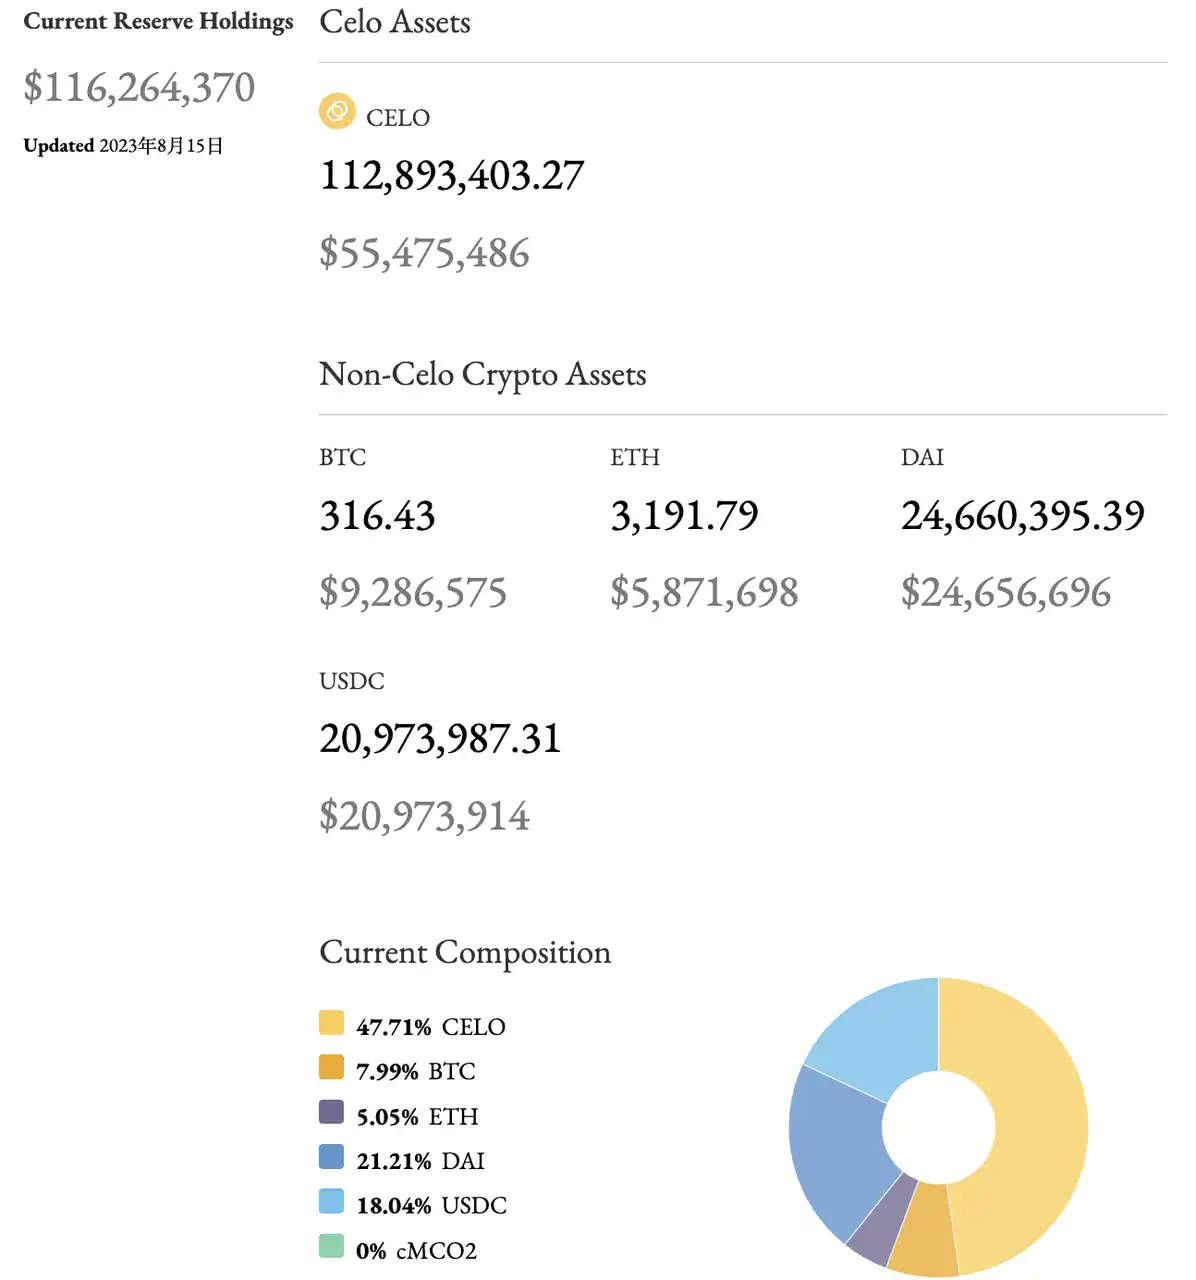
Nguồn: https://reserve.mento.org/
Hiện tại, hệ thống Celo có tổng tài sản thế chấp là 116 triệu USD, tổng số stablecoin được phát hành là 46 triệu USD và tỷ lệ tài sản thế chấp quá mức tổng thể là 254%. muốn sử dụng stablecoin cUSD của mình, họ có thể đổi CELO trị giá 1U lấy 1 cUSD bất cứ lúc nào với khả năng sử dụng vốn tuyệt vời. Tất nhiên, đánh giá từ thành phần tài sản thế chấp, một nửa tài sản thế chấp của Celo đến từ USDC tập trung và DAI bán tập trung. Celo không thể được coi là một loại tiền tệ ổn định phi tập trung hoàn toàn.
Hiện tại, quy mô stablecoin của Celo đứng thứ 16 trong số các stablecoin phi tập trung (nếu bạn loại trừ UST và flexUSD, những loại không thể cố định thì nó xếp thứ 14).
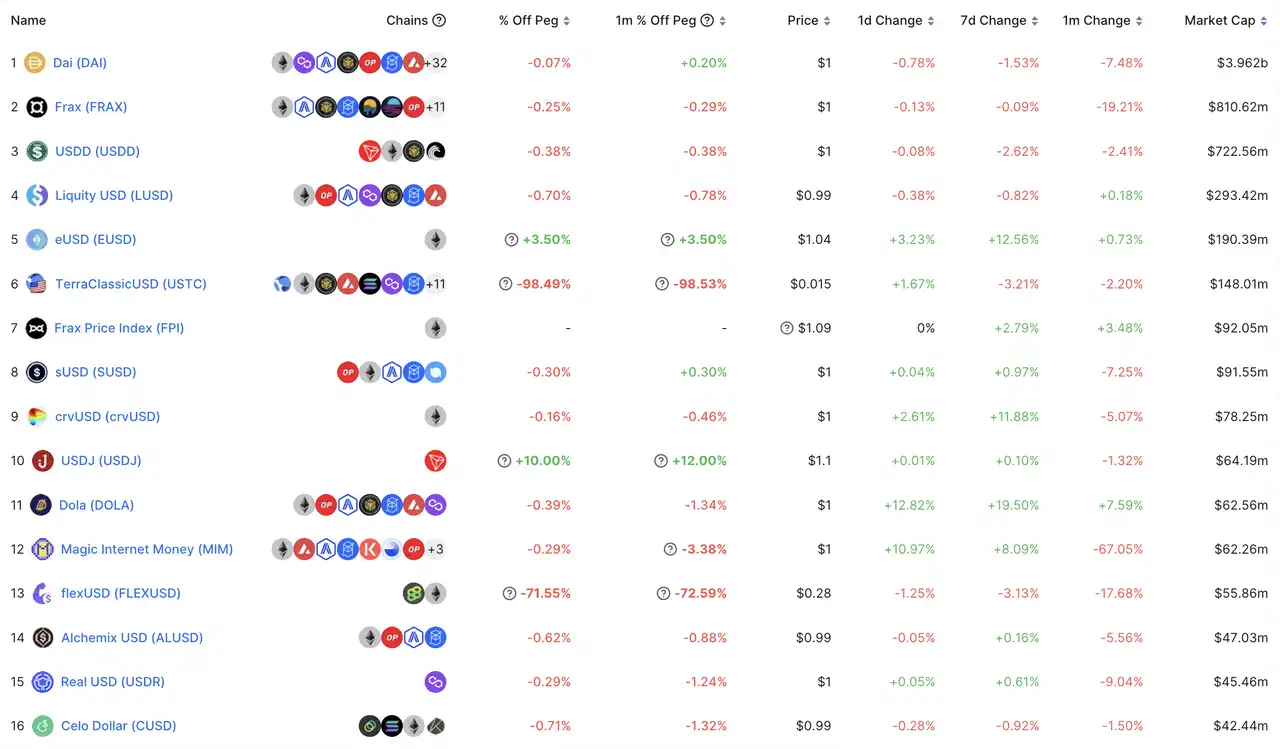
Nguồn: https://defillama.com/stablecoins?backing=CRYPTOSTABLES&backing=ALGOSTABLES
Fei
Vào đầu năm 2021, Fei Protocol đã nhận được 19 triệu đô la Mỹ tài trợ từ các tổ chức như A16Z và Coinbase, nó thể hiện khái niệm stablecoin thuật toán hot nhất trên thị trường vào thời điểm đó, điều này đã thu hút sự chú ý rộng rãi trên thị trường. Trong giai đoạn đầu phát hành dự án (cuối tháng 3), họ đã thu hút 639.000 ETH tham gia đúc tiền ổn định FEI, tạo ra tổng cộng 1,3 tỷ FEI, điều này cũng khiến FEI trở thành loại tiền tệ ổn định phi tập trung chỉ đứng sau DAI. (giá trị thị trường lưu hành của DAI tại thời điểm đó là 3 tỷ USD).
Vì nhu cầu tiếp theo về FEI đã được đáp ứng quá mức trong giai đoạn tạo trong một khoảng thời gian ngắn (người dùng chủ yếu muốn nhận được mã thông báo quản trị TRIBE của Fei Protocol), FEI Có tình trạng dư cung nghiêm trọng và stablecoin FEI mới ra mắt không có kịch bản ứng dụng nào, vì vậy FEI đã ở mức dưới 1 đô la Mỹ trong một thời gian dài. Những biến động của thị trường trong tháng 5 ngay sau đó, sự hoảng loạn về giá giảm khiến người dùng lần lượt mua lại FEI, khiến giao thức này không thành công kể từ khi ra mắt.
Kể từ đó, trong phiên bản V2 ra mắt vào cuối năm 2021, Fei Protocol đã đề xuất một loạt biện pháp nhằm cố gắng đưa giao thức phát triển trở lại theo dõi, bao gồm sửa đổi cơ chế bình ổn giá. Trong V2, FEI có thể được tạo trực tiếp từ ETH, DAI, LUSD và các tài sản thế chấp khác với tỷ lệ thế chấp 100%. Sau khi stablecoin được tạo ra, tài sản thế chấp của người dùng được phân loại là Giá trị được kiểm soát theo giao thức (PCV). Khi tỷ lệ thế chấp của giao thức (=PCV/FEI lưu hành) cao hơn 100%, điều đó có nghĩa là giá trị tài sản của giao thức tốt và không có áp lực đối với việc mua lại FEI. Giao thức sẽ phát hành thêm một phần FEI cho mua TRIBE, do đó làm giảm tỷ lệ thế chấp của giao thức; Tương tự, khi tỷ lệ thế chấp của giao thức thấp hơn 100%, có khả năng giao thức không thể mua lại toàn bộ FEI và giao thức cũng sẽ phát hành thêm một phần TRIBE để mua FEI , do đó làm tăng tỷ lệ thế chấp của giao thức.
Theo cơ chế này, token quản trị TRIBE trở thành quỹ thanh toán dự phòng cho toàn bộ hệ thống FEI trong thời điểm tiềm ẩn rủi ro và cũng có thể có thêm thu nhập khi hệ thống phát triển (cơ chế này phù hợp với Giao thức Float được ra mắt cùng với Fei V1 tương đối giống nhau). Thật không may, sự ra mắt của Fei V2 trùng với thời điểm cao điểm của toàn bộ thị trường tăng trưởng, kể từ đó, giá ETH liên tục giảm. Fei không may bị hacker tấn công vào tháng 4 năm 2022 và mất 80 triệu FEI, cuối cùng quyết định chấm dứt hợp đồng thỏa thuận vào tháng 8 năm 2022. phát triển.
Giao thức dự trữ phi tập trung sử dụng mã thông báo quản trị làm dự trữ về cơ bản làm giảm quyền và lợi ích của tất cả chủ sở hữu mã thông báo quản trị để đảm bảo sự ổn định của stablecoin trong thanh toán. Trong chu kỳ thị trường tăng trưởng của thị trường, khi quy mô của stablecoin tăng lên, các token quản trị cũng tăng lên và rất dễ hình thành một bánh đà tăng trưởng. Tuy nhiên, trong chu kỳ thị trường gấu của thị trường, khi tài sản dự trữ của phía tài sản giao thức suy giảm, tổng giá trị thị trường của chính mã thông báo quản trị cũng sẽ giảm theo thị trường. Tại thời điểm này, nếu cần phát hành thêm mã thông báo quản trị , các mã thông báo quản trị sẽ rất cao. Có thể còn sụt giảm hơn nữa, tạo ra một vòng xoáy chết chóc đối với giá của mã thông báo quản trị. Nếu giá trị thị trường của mã thông báo quản trị giảm xuống dưới một tỷ lệ nhất định của stablecoin, thì cam kết cung cấp stablecoin của toàn bộ giao thức sẽ không còn đáng tin cậy trong mắt những người nắm giữ stablecoin, cuối cùng đẩy nhanh quá trình thoát ra và dẫn đến vòng xoáy chết chóc của toàn bộ hệ thống. . Liệu nó có thể tồn tại trong thị trường gấu hay không là chìa khóa cho sự tồn tại của loại stablecoin này. Trên thực tế, lý do tại sao Celo có thể tồn tại trong thị trường gấu hiện tại không thể tách rời khỏi tình trạng "tài sản thế chấp quá mức" tổng thể của giao thức. tại sao giao thức được thế chấp quá mức Điều này cũng là do khi thị trường ở mức cao, Celo đã phân bổ một lượng dự trữ tương đối lớn cho USDC/DAI và BTC/ETH, cho phép giao thức duy trì bảo mật giao thức ngay cả khi giá CELO giảm từ 10 xuống 0,5.
Giao thức dự trữ phi tập trung (Giao thức Stablecoin trung lập với rủi ro) để phòng ngừa rủi ro tài sản dự trữ
Ý tưởng của loại thỏa thuận thứ hai là tiến hành một số loại phòng ngừa rủi ro đối với các tài sản tiền điện tử này về mặt tài sản của thỏa thuận. Khi giá của tài sản thế chấp giảm mạnh, phòng ngừa rủi ro sẽ thu được lợi nhuận để đảm bảo rằng tài sản của thỏa thuận stablecoin luôn có thể hoàn trả các khoản nợ. Chúng tôi gọi loại thỏa thuận này là thỏa thuận dự trữ phi tập trung để phòng ngừa rủi ro tài sản dự trữ hoặc thỏa thuận stablecoin trung hòa rủi ro. Trong ví dụ trên, sau khi nhận được 1 ETH trị giá 2000U,giao thức dự trữ phi tập trung của phòng ngừa rủi ro tài sản dự trữ sẽ phòng ngừa rủi ro cho 1 ETH này (chẳng hạn như mở một lệnh bán trên sàn giao dịch). Khi ETH giảm từ 2000U xuống 1000U, giao thức dự trữ phi tập trung để phòng ngừa rủi ro tài sản dự trữ sử dụng thu nhập phòng ngừa rủi ro trị giá 1000U ETH + 1000U để đổi 2000 đồng tiền ổn định trong tay người dùng.
Cụ thể, tùy theo người phòng ngừa rủi ro cụ thể, nó được chia thành thỏa thuận dự trữ phi tập trung để phòng ngừa rủi ro theo thỏa thuận và thỏa thuận dự trữ phi tập trung để người dùng phòng ngừa rủi ro.
Giao thức dự trữ phi tập trung để phòng ngừa rủi ro
Các stablecoin áp dụng ý tưởng này Các giao thức bao gồm Giao thức Pika V1 , Giao thức UXD và ETH, gần đây đã công bố tài trợ.
Pika V1
Pika Protocol hiện là giao thức phái sinh được triển khai trên mạng Optimism. , trong Trong bản gốc của nó Trong phiên bản V1, Pika đã lên kế hoạch tung ra một stablecoin và việc phòng ngừa rủi ro của nó đã đạt được thông qua hợp đồng vĩnh viễn nghịch đảo của Bitmex (Inverse Perpetual). Hợp đồng vĩnh viễn nghịch đảo (hoặc hợp đồng vĩnh viễn dựa trên tiền tệ) cũng là Một trong những Các phát minh của Bitmex, so với "Hợp đồng vĩnh viễn tuyến tính" phổ biến hiện nay, theo dõi giá tiền xu theo thuật ngữ dựa trên chữ U, đặc điểm của hợp đồng vĩnh viễn nghịch đảo là nó theo dõi giá theo thuật ngữ có mệnh giá U theo thuật ngữ dựa trên tiền xu. Một ví dụ về thu nhập từ hợp đồng vĩnh viễn nghịch đảo như sau:
Một nhà giao dịch mua 50.000 hợp đồng XBTUSD với mức giá 10.000. Vài ngày sau, giá của hợp đồng tăng lên 11.000.
Nhà giao dịch mua 50.000 hợp đồng XBTUSD với mức giá 10.000. Vài ngày sau, giá hợp đồng tăng lên 11.000.
Lợi nhuận của nhà giao dịch sẽ là: 50.000 * 1 * (1/10.000 - 1/11.000) = 0,4545 XBT
Lợi nhuận của nhà giao dịch sẽ là: 50.000 * 1 * (1/10.000 - 1/11.000) = 0,4545 XBT
Nếu giá trên thực tế giảm xuống 9.000 thì khoản lỗ của nhà giao dịch sẽ là: 50.000 * 1 * (1/10.000 - 1/9.000) = -0,5556 XBT. Khoản lỗ lớn hơn do nghịch đảo và Ngược lại, nếu người giao dịch bán khống thì lợi nhuận của người giao dịch sẽ lớn hơn nếu giá giảm so với khoản lỗ nếu giá tăng.
Nếu giá thực tế giảm xuống 9.000, khoản lỗ của nhà giao dịch sẽ là: 50.000 * 1 * (1/10.000 - 1/9.000) = -0,5556 XBT Do số tiền đảo ngược của hợp đồng Bản chất phi tuyến tính , tổn thất càng lớn. Ngược lại, nếu người giao dịch bán khống thì nếu giá giảm, lợi nhuận của người giao dịch sẽ lớn hơn khoản lỗ nếu giá tăng.
Nguồn: https://www.bitmex.com/app/inversePerpetualsGuide
Hơi Sau khi phân tích sâu hơn, không khó để nhận thấy rằng hợp đồng vĩnh viễn đảo ngược và giao thức dự trữ phi tập trung để phòng ngừa rủi ro tài sản dự trữ là một sự kết hợp hoàn hảo. Vẫn sử dụng ví dụ trên của chúng tôi, giả sử rằng khi ETH = 2000U, sau khi nhận được 1 ETH từ người dùng, Pika Protocol sử dụng 1 ETH làm ký quỹ để short hợp đồng vĩnh viễn đảo ngược 2.000 ETH trên Bitmex.Khi giá ETH giảm xuống 1000U, Pika Thu nhập của giao thức = 2000 * 1 * (1/1000-1/2000) = 1 ETH = 1000U. Nói cách khác, khi giá ETH giảm từ 2000U xuống 1000U, dự trữ của Giao thức Pika tại thời điểm này đã thay đổi từ 1 ETH thành 2 ETH và nó vẫn có thể đổi 2000 đồng tiền ổn định trong tay người dùng một cách hiệu quả (ở trên không tính đến phí giao dịch và chi phí lãi suất phí cấp vốn). Thiết kế sản phẩm của Pika Protocol V1 và người sáng lập Bitmex Arthur Hayes trong blog của mình bài đăng hoàn toàn giống nhau và luôn có thể phòng ngừa hoàn hảo các vị thế mua dựa trên đồng xu.
Thật không may, đối với đại đa số các nhà đầu tư tiền điện tử dựa trên USDT, các hợp đồng vĩnh viễn nghịch đảo có đặc điểm lợi nhuận đảo ngược và phi tuyến tính (sự tăng giảm của đồng nội tệ). không phải là mối quan hệ tuyến tính giữa biên độ và sự tăng giảm của hợp đồng), và người dùng thông thường không dễ hiểu lắm. Trong quá trình phát triển tiếp theo, việc phát triển các hợp đồng vĩnh viễn ngược (hợp đồng vĩnh viễn dựa trên tiền xu) còn rất xa ít hơn quy mô lớn hiện nay Hợp đồng vĩnh viễn tuyến tính phổ biến (hợp đồng vĩnh viễn dựa trên chữ U), trên các sàn giao dịch chính thống, khối lượng giao dịch của hợp đồng vĩnh viễn nghịch đảo chỉ bằng khoảng 20-25% so với hợp đồng vĩnh viễn tuyến tính. BitMex, vốn bị ảnh hưởng bởi quy định, đã dần thoái hóa từ sàn giao dịch hợp đồng cấp một sang thị phần hợp đồng hiện tại dưới 0,5%.Pika tin rằng các hợp đồng vĩnh viễn tuyến tính không thể đáp ứng nhu cầu phòng ngừa rủi ro của họ, trong khi không gian thị trường cho hợp đồng vĩnh viễn nghịch đảo hợp đồng tương đối nhỏ. Trong phiên bản V2 nó đã từ bỏ đồng tiền ổn định. Việc kinh doanh chính thức được chuyển sang sàn giao dịch phái sinh.
UXD
Giao thức UXD là giao thức stablecoin chạy trên mạng Solana, ra mắt vào năm 2022 Ra mắt vào tháng 1 năm nay. UXD trước đó đã hoàn thành vòng tài trợ trị giá 3 triệu đô la do Multicoin dẫn đầu vào năm 2021 và huy động được 57 triệu đô la trong IDO. Vào tháng 1 năm nay, UXD đã quyết định liên kết chuỗi và tham gia vào hệ sinh thái Ethereum. Nó đã ra mắt Arbirturm vào tháng 4 và có kế hoạch ra mắt Optimism sau đó.
Khi mới ra mắt, UXD Protocol đã hỗ trợ người dùng gửi SOL, BTC và ETH để đúc tiền tệ ổn định UXD theo giá trị USD 1:1. tài sản thế chấp sẽ được bảo đảm bằng cách mở các lệnh bán thông qua hoạt động cho vay và trao đổi hợp đồng vĩnh viễn của Solana Mango Markets, và stablecoin sẽ được mua lại thông qua bảo hiểm rủi ro. Phí vốn được tính theo lệnh ngắn sẽ được sử dụng làm thu nhập từ thỏa thuận, trong khi phí vốn được trả sẽ được ứng trước từ số tiền huy động được theo thỏa thuận. Trong một thời gian dài sau khi ra mắt, giao thức UXD đã hoạt động tốt, giao thức thậm chí còn cần hạn chế giới hạn phát hành UXD, điều này là do tổng vị thế mở của Mango Markets là dưới 100 triệu đô la Mỹ. Nếu vị thế bán của UXD đạt đến hàng chục triệu đô la Mỹ, , bạn phải đối mặt với nguy cơ không thể giao hàng; ngoài ra, quá nhiều vị thế bán khống cũng sẽ khiến tỷ lệ cấp vốn có nhiều khả năng trở nên âm, từ đó làm tăng chi phí phòng ngừa rủi ro.
Thật không may, Mango Markets đã phải hứng chịu một cuộc tấn công quản trị vào tháng 10 năm 2022 và UXD đã mất gần 20 triệu USD trong sự cố này. Khi đó, số dư quỹ bảo hiểm của UXD vẫn còn hơn 55 triệu USD nên UXD có thể rút tiền bình thường. Mặc dù Mango Markets sau đó đã trả lại tiền của giao thức UXD nhưng Mango Markets đã gặp rắc rối kể từ đó, đồng thời cũng trùng hợp với sự cố sấm sét của FTX khiến tiền nhanh chóng chảy ra khỏi Solana và UXD không thể tìm được một sàn giao dịch phù hợp để phòng ngừa rủi ro. vị thế mua của họ. Kể từ đó, tài sản thế chấp duy nhất được giao thức UXD hỗ trợ là USDC và USDC không cần phải phòng ngừa rủi ro, vì vậy họ đã đầu tư tài sản thế chấp USDC của người dùng vào nhiều kho USDC và RWA trên chuỗi khác nhau. Cũng sau đó, UXD đã quyết định liên kết chuỗi và tham gia vào hệ sinh thái Ethereum, ra mắt Arbirturm vào tháng 4 và có kế hoạch ra mắt Optimism sau đó. Họ cũng đang tiếp tục tìm kiếm các địa điểm phòng ngừa rủi ro trên chuỗi phù hợp.
Hiện tại, mức lưu hành UXD là 14,3 triệu USD và số dư quỹ bảo hiểm giao thức là 53,2 triệu USD.
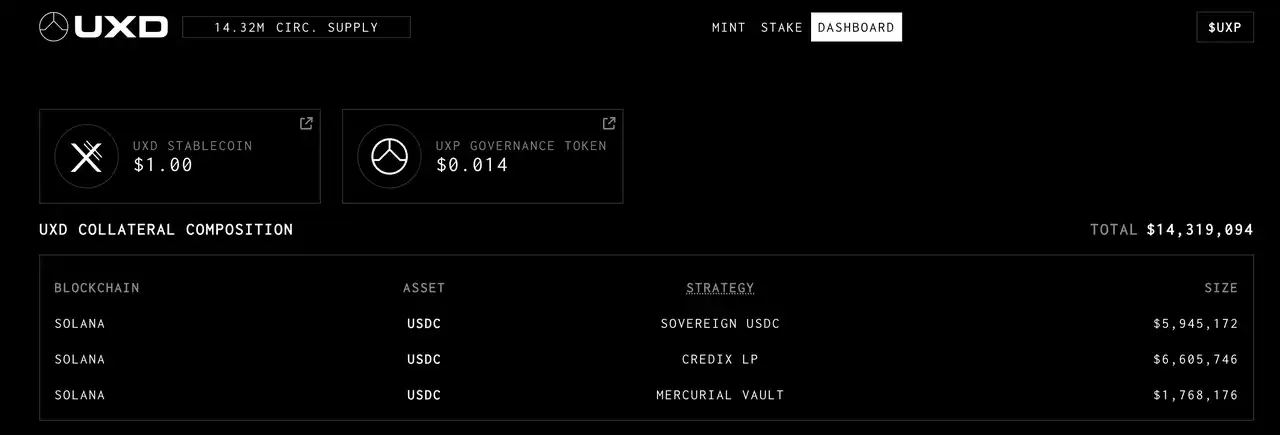
Nguồn: https://dashboard.uxd.fi/
Ngoài ra, giao thức stablecoin ETHena Finance, công ty gần đây đã công bố tài trợ, cũng sẽ sử dụng biện pháp phòng ngừa rủi ro để phòng ngừa rủi ro cho tài sản dự trữ của mình. Ethena Finance đã nhận được khoản tài trợ trị giá 6 triệu USD do Dragonfly dẫn đầu, với sự tham gia của các sàn giao dịch tập trung như Bybit, OKX, Deribit, Gemeni và Huobi. Các tổ chức tài chính của ETH bao gồm nhiều sàn giao dịch phái sinh cấp hai, điều này sẽ hữu ích cho việc phòng ngừa rủi ro tài sản thế chấp của nó. Ngoài ra, Ethena cũng có kế hoạch hợp tác với giao thức phái sinh phi tập trungHợp tác tổng hợp, mở các vị thế bán trên Synthetix với tư cách là nhà cung cấp thanh khoản và mang lại nhiều trường hợp sử dụng hơn cho stablecoin USDe của nó (cho phép sử dụng USDe làm tài sản thế chấp cho một số nhóm nhất định).
Đối với các giao thức dự trữ phi tập trung giúp phòng ngừa rủi ro, những lợi thế là rõ ràng.Bằng cách phòng ngừa rủi ro cho tài sản tiền điện tử của tài sản thế chấp, giao thức tổng thể Các vị thế trung lập với rủi ro có thể có thể đạt được, từ đó đảm bảo thanh toán stablecoin và cuối cùng đạt được hiệu quả sử dụng vốn 100% trên cơ sở phân cấp (chủ yếu phụ thuộc vào địa điểm phòng ngừa rủi ro). Đồng thời, nếu thỏa thuận có thể hoàn thành việc phòng ngừa rủi ro vị thế theo cách hiệu quả vốn cao thì dự trữ tài sản thế chấp thuộc sở hữu của thỏa thuận cũng có thể thu lãi dưới nhiều hình thức. Ngoài ra, còn có các tỷ lệ cấp vốn có thể được sử dụng làm thu nhập cho thỏa thuận, do đó cung cấp cho giao thức nhiều chỗ hơn để thay đổi: những khoản lợi nhuận này có thể được phân phối cho những người nắm giữ stablecoin để tạo ra các stablecoin chịu lãi và cung cấp cho stablecoin nhiều trường hợp sử dụng hơn; chúng cũng có thể được phân phối cho những người nắm giữ mã thông báo quản trị.
Trên thực tế, mã thông báo quản trị của bất kỳ giao thức stablecoin nào đều có trường hợp sử dụng tiềm ẩn là đóng vai trò là "người cho vay cuối cùng" đối với stablecoin của nó và tính ổn định của dự trữ phòng ngừa rủi ro tài sản Giao thức tiền tệ cũng có thể sử dụng mã thông báo quản trị của mình làm nguồn thanh toán cho loại tiền tệ ổn định của mình trong những trường hợp khắc nghiệt. Đối với những người nắm giữ stablecoin, việc nắm giữ stablecoin này cung cấp một lớp bảo vệ bổ sung thay vì chỉ sử dụng mã thông báo quản trị làm stablecoin dự trữ. Và từ góc độ cơ chế, logic của việc phòng ngừa rủi ro tài sản dự trữ sẽ tự nhất quán hơn. Về lý thuyết, nó sẽ không bị ảnh hưởng bởi chu kỳ thị trường và không cần phải kiểm tra khả năng phục hồi của chính mã thông báo quản trị trong một thị trường gấu.
Nhưng cũng có nhiều hạn chế trong quá trình phát triển:
Rủi ro tập trung của các địa điểm phòng ngừa rủi ro. Hiện tại, các sàn giao dịch tập trung vẫn chiếm phần lớn tính thanh khoản của các hợp đồng vĩnh viễn và thiết kế của hầu hết các sàn giao dịch phái sinh phi tập trung không phù hợp với các giao thức stablecoin để phòng ngừa rủi ro, do đó, không thể tránh khỏi các giao thức sẽ gặp phải rủi ro tập trung. Rủi ro tập trung ở đây có thể được chia thành hai loại: 1. Rủi ro cố hữu của chính sàn giao dịch tập trung 2. Bởi vì tổng số địa điểm phòng ngừa rủi ro nhỏ nên một địa điểm phòng ngừa rủi ro duy nhất chắc chắn sẽ chiếm tỷ lệ lớn hơn trong các vị trí phòng ngừa rủi ro của giao thức. Nếu có vấn đề ở một địa điểm phòng ngừa rủi ro nhất định, nó cũng sẽ có tác động lớn hơn đến giao thức.Giao thức UXD bị tổn thất do cuộc tấn công của Mango Markets và giao thức ngừng hoạt động.Đây là một ví dụ điển hình về rủi ro tập trung này.
Có một số hạn chế nhất định trong việc lựa chọn các công cụ phòng ngừa rủi ro. Phương thức hợp đồng vĩnh viễn tuyến tính chính thống hiện nay không thể phòng ngừa hoàn hảo các vị thế mua của họ. Chúng tôi vẫn lấy ETH làm ví dụ, những gì giao thức stablecoin yêu cầu là phòng ngừa rủi ro bán khống dựa trên ETH bằng cách sử dụng ETH làm tài sản thế chấp. Hiện tại, hợp đồng vĩnh viễn tuyến tính có khối lượng giao dịch lớn nhất yêu cầu USDT làm tài sản thế chấp và đường cong lợi suất bán khống của nó cũng dựa trên tiêu chuẩn USD, không thể phòng ngừa rủi ro hoàn hảo bằng ETH của vị thế. Ngay cả khi giao thức stablecoin sử dụng ETH để nhận USDT thông qua một số hình thức cho vay, điều này sẽ làm tăng chi phí vận hành và khó khăn trong việc quản lý rủi ro vị thế, đồng thời cũng sẽ làm giảm hiệu quả sử dụng vốn. Từ ví dụ trên của Giao thức Pika, chúng ta biết rằng các hợp đồng vĩnh viễn nghịch đảo là một lựa chọn hoàn hảo cho các giao thức dự trữ phi tập trung đang cố gắng phòng ngừa rủi ro tài sản dự trữ. Thật không may, thị phần của các hợp đồng vĩnh viễn nghịch đảo không đủ lớn.
Tăng trưởng quy mô có giới hạn ở một mức độ nhất định. Sự phát triển của quy mô stablecoin của giao thức có nghĩa là cần phải có đủ các lệnh bán khống hợp đồng vĩnh viễn lâu dài và đủ để phòng ngừa rủi ro. Ngoài sự phức tạp của việc có đủ các lệnh bán, giao thức càng nắm giữ nhiều lệnh ngắn thì càng có nhiều thời gian. Yêu cầu thanh khoản đối với các đối tác càng cao thì tỷ lệ cấp vốn càng âm, điều đó có nghĩa là chi phí phòng ngừa rủi ro và khó khăn trong hoạt động có thể cao hơn. Đối với những stablecoin trị giá hàng chục triệu USD, đây có thể không phải là vấn đề lớn, nhưng nếu muốn mở rộng quy mô hơn nữa, đạt quy mô hàng trăm triệu, thậm chí hàng tỷ USD thì vấn đề này rõ ràng sẽ hạn chế mức trần của nó.
Rủi ro hoạt động. Cho dù sử dụng hình thức phòng ngừa rủi ro nào, nó sẽ liên quan đến các hoạt động với tần suất tương đối cao như mở vị thế, điều chỉnh vị thế và quản lý tài sản thế chấp.
Giao thức dự trữ phi tập trung để người dùng phòng ngừa rủi ro
Các giao thức áp dụng phương pháp này bao gồm Giao thức Angle V1 và Thanh khoản V2.
Angle V1
Angle Protocol sẽ được ra mắt trên mạng Ethereum vào tháng 11 năm 2021. Chúng Trước đó, nó đã nhận được khoản tài trợ trị giá 5 triệu USD do a16z dẫn đầu.
Để biết thiết kế giao thức của Angle Protocol V1, độc giả có thể truy cập Báo cáo nghiên cứu Để tìm hiểu thêm, chúng tôi mô tả ngắn gọn như sau:
Giống như các giao thức dự trữ phi tập trung khác, Angle hỗ trợ người dùng sử dụng ETH trị giá 1U để tạo ra 1 stablecoin agUSD (tất nhiên là giao thức đầu tiên do Angle đưa ra. AgEUR được neo vào đồng euro, nhưng logic là như nhau. Để thuận tiện cho việc thống nhất bối cảnh, chúng tôi vẫn sử dụng stablecoin bằng đô la Mỹ làm ví dụ). Sự khác biệt là ngoài những người yêu cầu stablecoin truyền thống, người dùng của Angle còn bao gồm các nhà giao dịch hợp đồng vĩnh viễn, mà Angle gọi là HA (Cơ quan phòng ngừa rủi ro).
Vẫn như ví dụ chúng tôi đưa ra ở trên, khi ETH = 2000U, một người dùng đã gửi 1 ETH đến Angle để đúc 2000 stablecoin đô la Mỹ. , tại thời điểm này, Angle sẽ mở một vị thế đòn bẩy trị giá 1 ETH để các nhà giao dịch mở. Chúng tôi giả định rằng HA sử dụng 0,2 ETH (trị giá 400U) làm tài sản thế chấp để mở vị thế đòn bẩy gấp 5 lần. Tại thời điểm này, tài sản thế chấp của giao thức Sản phẩm có tổng cộng 1,2 ETH, trị giá 2400U, trong khi bên nợ có tổng cộng 2000U stablecoin.
Khi ETH tăng lên 2200U, giao thức chỉ cần giữ lại ETH có thể đổi lấy loại tiền tệ ổn định 2000U, tức là 0,909 ETH và 0,291 còn lại ETH (trị giá 640U) Sau đó HA có thể trích xuất được.
Khi ETH giảm xuống 1800 U, giao thức vẫn cần giữ lại ETH để có thể đổi lấy loại tiền tệ ổn định 2000 U, tức là 1.111 ETH. Lúc này, vị trí ký quỹ của HA sẽ trở thành 0,089 ETH ( Giá trị 160U).
Có thể thấy rằng về cơ bản các nhà giao dịch đang mua ETH theo tiêu chuẩn tiền tệ. Khi giá ETH tăng, ngoài việc bản thân ETH tăng, họ có thể Ngoài ra, họ có thể nhận được một phần ETH "dư thừa" của giao thức (trong ví dụ trên, giá ETH tăng 10% và các nhà giao dịch tăng 60%); và khi giá ETH giảm, ngoài việc chính ETH giảm, họ cũng cần phải đảm bảo tài sản thế chấp giao thức của ETH (trong ví dụ trên, giá ETH giảm 10% và người giao dịch lỗ 60%). Từ quan điểm của Angle Protocol, các nhà giao dịch phòng ngừa rủi ro giá tài sản thế chấp giảm cho giao thức, đó là nguồn gốc tên của nó, Đại lý phòng ngừa rủi ro. Đòn bẩy dài hạn của nhà giao dịch phụ thuộc vào tỷ lệ giữa các vị thế phòng ngừa rủi ro mở của giao thức (0,2ETH trong ví dụ trên) và vị thế stablecoin của giao thức (1ETH trong ví dụ trên).
Đối với các nhà giao dịch hợp đồng vĩnh viễn, có những lợi thế nhất định khi thực hiện các giao dịch hợp đồng vĩnh viễn dài hạn thông qua Angle: 1. Họ không cần phải trả phí vốn (tập trung hóa Sàn giao dịch thường trả phí cấp vốn từ các vị thế mua sang các vị thế bán 2. Giá giao dịch được thực hiện trực tiếp theo giá oracle mà không bị trượt giá. Angle hy vọng sẽ đạt được tình hình đôi bên cùng có lợi cho những người nắm giữ stablecoin và những người giao dịch hợp đồng vĩnh viễn: những người nắm giữ stablecoin đạt được hiệu quả sử dụng vốn và sự phân quyền cao; những người giao dịch theo hợp đồng cũng có được trải nghiệm giao dịch tốt hơn. Tất nhiên, đây chỉ là một tình huống lý tưởng, trong thực tế sẽ có những tình huống không có nhà giao dịch nào mở lệnh mua. Angle đã giới thiệu Nhà cung cấp thanh khoản tiêu chuẩn (SLP) để cung cấp thêm tài sản thế chấp (tiền tệ ổn định) để giao thức tiếp tục đảm bảo tính bảo mật của giao thức trong khi tự động kiếm phần thưởng bằng tiền lãi, phí giao dịch và mã thông báo quản trị $ANGLE.
Hoạt động thực tế của Angle không lý tưởng. Mặc dù các nhà giao dịch cũng có rất nhiều $ANGLE làm phần thưởng, nhưng hầu hết các trường hợp, tài sản thế chấp của giao thức đều không có. Lý do cốt lõi mà tôi tin là Angle không cung cấp sản phẩm đủ hấp dẫn đối với các nhà giao dịch. Khi giá của token $ANGLE giảm, giao thức TVL cũng giảm từ 250 triệu USD khi ra mắt xuống còn khoảng 50 triệu USD.
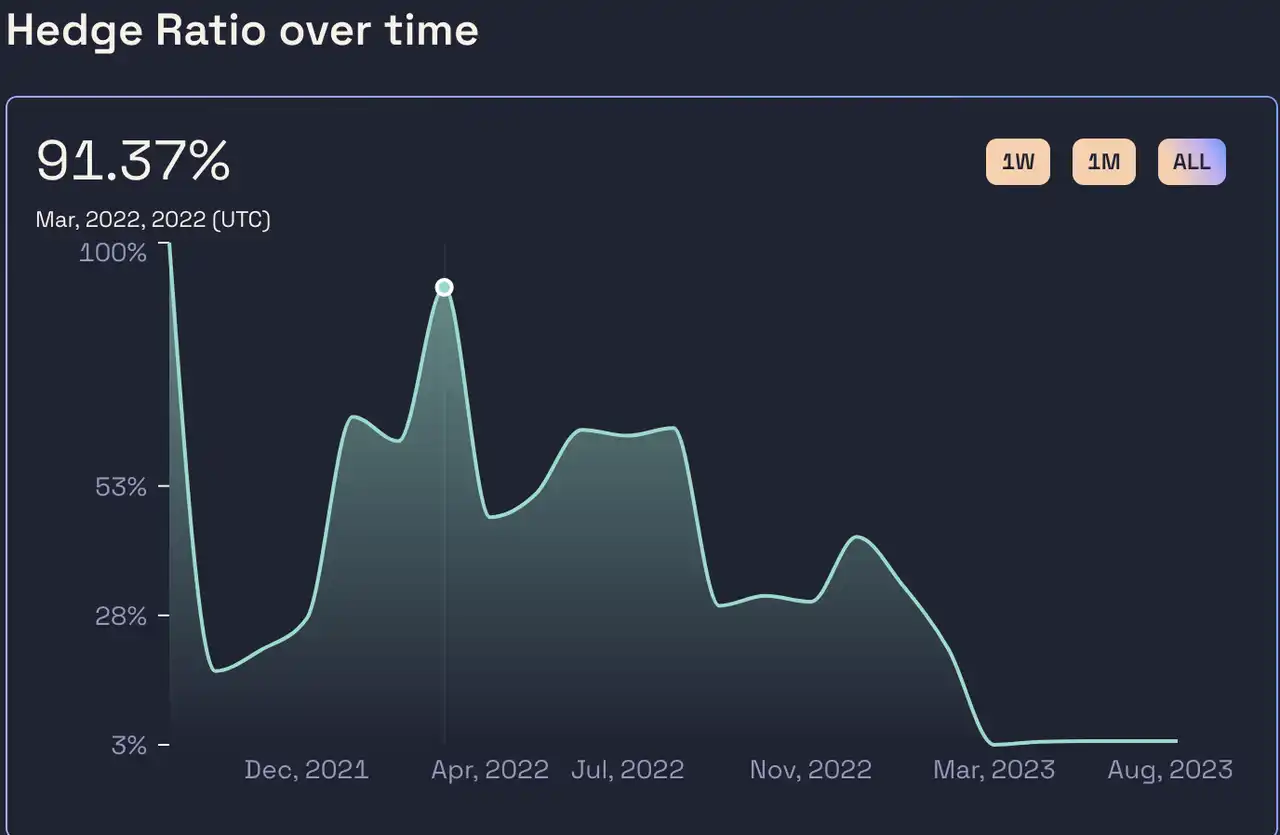
Nguồn tài sản thế chấp chính cho Angle stablecoin - tỷ lệ phòng ngừa rủi ro của USDC pool /Nguồn: https://analytics.angle.money/core/EUR/USDC
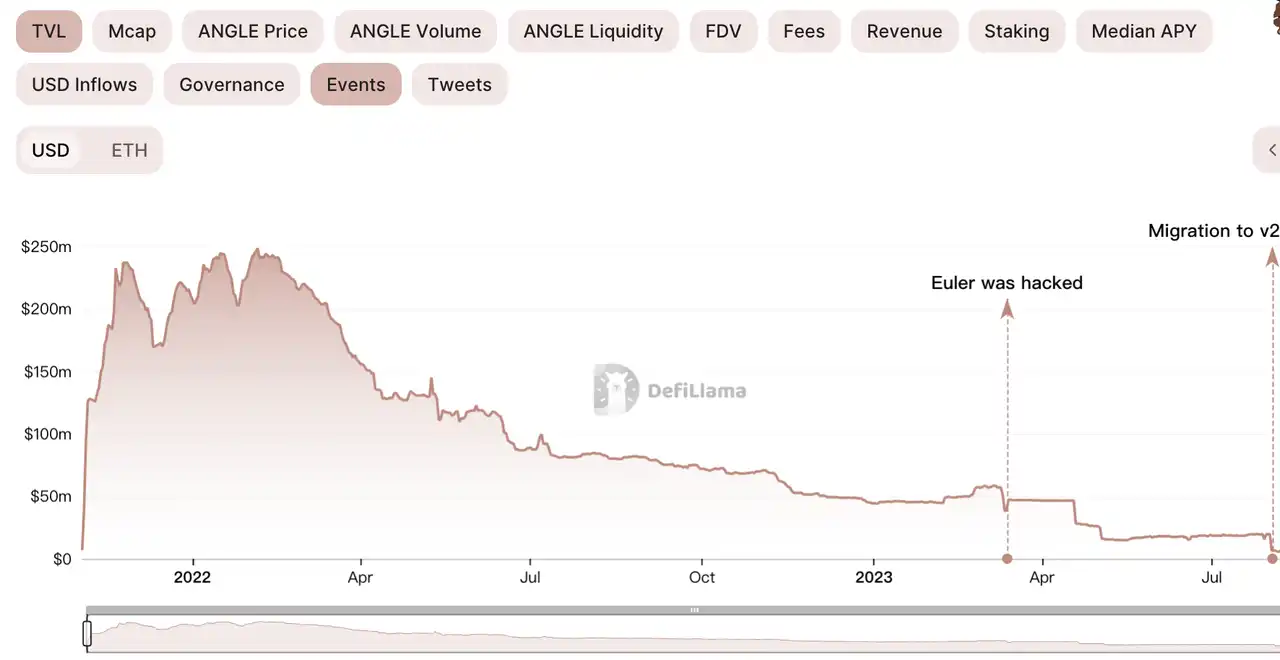
Nguồn: https:// defillama .com/protocol/angle
Vào tháng 3 năm 2023, tài sản dự trữ của Angle dùng để kiếm lãi không may bị hacker của Euler tấn công. Mặc dù hacker cuối cùng đã trả lại tài sản tương ứng nhưng sức sống của Angle đã bị tổn hại nghiêm trọng kể từ đó. Vào tháng 5, Angle tuyên bố kết thúc Sản phẩm đã triển khai logic trên được gọi là Giao thức góc V1 và đưa ra kế hoạch V2. Angle Protocol V2 đã chuyển sang mô hình thế chấp quá mức truyền thống và mới ra mắt vào đầu tháng 8.
Liquity V2
Kể từ khi ra mắt vào tháng 3 năm 2021, LUSD do Liquity phát hành đã trở thành It là stablecoin phi tập trung lớn thứ ba trên toàn thị trường (sau DAI và FRAX) và là stablecoin phi tập trung hoàn toàn lớn nhất. Chúng tôi là Tháng 7 năm 2021 và Tháng 4 năm 2023Chúng tôi đã lần lượt xuất bản các báo cáo nghiên cứu để thảo luận về cơ chế của Thanh khoản V1 và cập nhật sản phẩm tiếp theo và mở rộng trường hợp sử dụng.Bạn đọc quan tâm có thể vào tìm hiểu thêm.
Nhóm Liquidity tin rằng LUSD đã đạt được mức tương đối tốt về mặt phân cấp và ổn định giá cả. Nhưng xét về hiệu quả sử dụng vốn, hiệu quả hoạt động của Liquidity ở mức tương đối trung bình. Kể từ khi ra mắt, tỷ lệ thế chấp hệ thống của Liquity là khoảng 250%, điều đó có nghĩa là mỗi LUSD lưu hành cần ETH trị giá 2,5U để thế chấp.
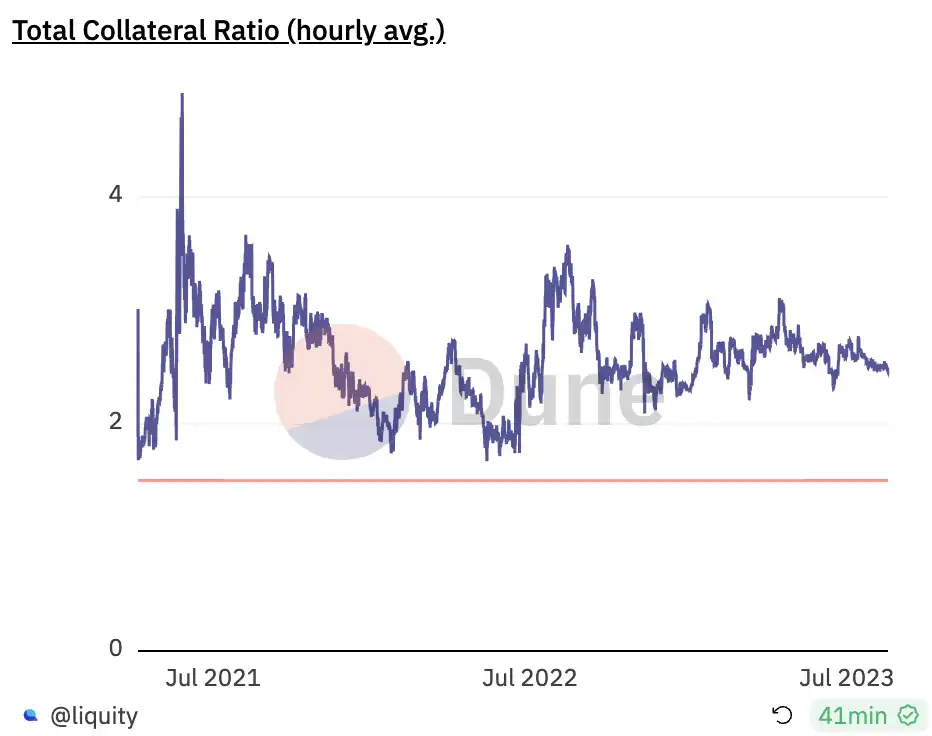
Nguồn: https://dune.com/liquity/liquity
Liquity đã chính thức giới thiệu các tính năng của V2 vào ngày 28 tháng 7. Ngoài việc hỗ trợ LSD làm tài sản thế chấp, nội dung cốt lõi chủ yếu tuyên bố rằng nó có thể đạt được hiệu quả cao thông qua phòng ngừa rủi ro trung tính delta của toàn bộ giao thức.
Hiện tại, Liquidity chưa tiết lộ tài liệu sản phẩm cụ thể, thông tin công khai hiện tại về V2 chủ yếu đến từ bài phát biểu của người sáng lập Robert Lauko tại ETHCC và các bài viết giới thiệu trước đây do Liquity xuất bản. và các cuộc thảo luận trong Discord. Chúng tôi sẽ tổ chức phần sau chủ yếu dựa trên các thông tin trên.
Về mặt logic sản phẩm, Liquidity V2 tương tự như Angle V1. Chúng tôi hy vọng sẽ giới thiệu cho các nhà giao dịch thực hiện giao dịch có đòn bẩy trên Thanh khoản và sử dụng lợi nhuận của những nhà giao dịch này như thỏa thuận. Tài sản thế chấp bổ sung được các nhà giao dịch sử dụng để phòng ngừa rủi ro cho toàn bộ giao thức. Đồng thời, đối với các nhà giao dịch, Liquidity cung cấp cho họ những sản phẩm giao dịch hấp dẫn.
Cụ thể, Liquidity đề xuất hai cải tiến. Đầu tiên là cái gọi là "giao dịch đòn bẩy bảo vệ vốn". Liquidity sẽ cung cấp cho các nhà giao dịch hợp đồng một giao dịch đòn bẩy được bảo vệ vốn .Đối với các sản phẩm giao dịch đòn bẩy vàng, người dùng có thể sử dụng chức năng này sau khi trả một khoản phí bảo hiểm nhất định. Chức năng này cho phép họ phục hồi một lượng U nhất định ngay cả khi ETH giảm đáng kể. Theo ví dụ trong bài viết Thanh khoản, khi giá ETH là 1000U, người dùng trả 12 ETH (trong đó tiền gốc là 10 ETH và phí bảo hiểm là 2 ETH) và anh ta có thể nhận được vị thế mua đòn bẩy gấp 2 lần là 10 ETH + bảo vệ nhược điểm. Nghĩa là, khi giá ETH tăng gấp đôi, 2 Vị thế mua đòn bẩy đa thời gian có hiệu lực và mức tăng cho phép người dùng nhận được tổng cộng 40 ETH, khi giá ETH giảm, quyền chọn bán sẽ được mua của người dùng sẽ có hiệu lực và người dùng có thể rút 10000U (10*1000) của mình bất kỳ lúc nào.
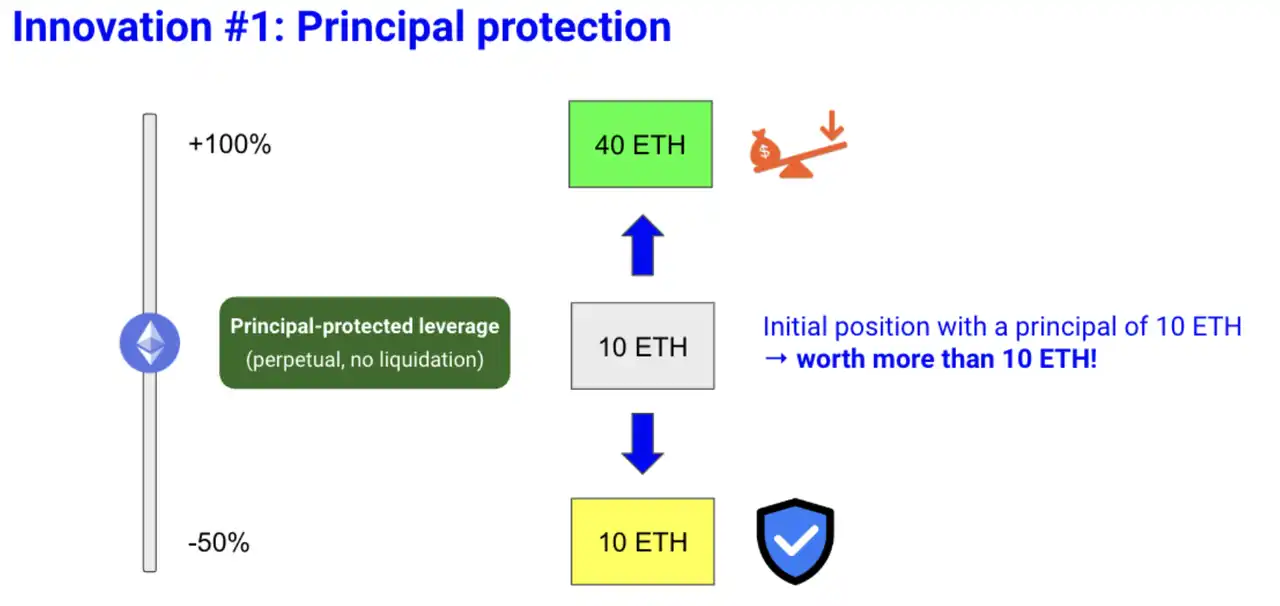
Nguồn: https://www.liquity.org/blog/introducing-liquity-v2
Có thể thấy, việc đổi mới sản phẩm của Liquidity dựa trên Angle chủ yếu là chức năng “bảo vệ chính”. Mặc dù Liquity không giải thích cách thức triển khai, nhưng dựa trên hình thức sản phẩm và các cuộc thảo luận trong Discord, chức năng "bảo vệ tiền gốc" này rất giống một tùy chọn cuộc gọi.
Liquity tin rằng sản phẩm kết hợp này sẽ hấp dẫn hơn đối với các nhà giao dịch vì nó có thể bảo vệ tiền gốc. Quyền chọn mua cho phép các nhà giao dịch có được thu nhập có đòn bẩy khi giá tăng và đảm bảo tiền gốc khi giá giảm. Từ quan điểm của nhà giao dịch, chúng thực sự có thể hấp dẫn hơn các sản phẩm giao dịch đòn bẩy thuần túy của Angle (tất nhiên, các chi tiết cụ thể cũng phụ thuộc vào việc định giá tiền bản quyền của Liquity ). Từ góc độ của giao thức, tiền bản quyền mà người dùng trả có thể trở thành tấm đệm an toàn của giao thức: khi giá ETH giảm, Liquidity có thể sử dụng phần tiền bản quyền này làm tài sản thế chấp bổ sung để mua lại những người nắm giữ stablecoin; khi giá tăng, The giá trị gia tăng của tài sản thế chấp của Liquidity cũng có thể được phân phối cho các nhà giao dịch hợp đồng dưới dạng lợi nhuận.
Tất nhiên, cơ chế này có vấn đề rõ ràng, đó là khi các nhà giao dịch muốn đóng vị thế giữa chừng và rút ETH của chính mình, Thanh khoản sẽ rơi vào tình thế tiến thoái lưỡng nan: Các nhà giao dịch chắc chắn có quyền đóng vị thế của họ bất cứ lúc nào, nhưng nếu họ đóng vị thế của mình, tỷ lệ toàn bộ vị thế giao thức Thanh khoản được bảo hiểm sẽ giảm và tính bảo mật của giao thức Thanh khoản sẽ trở nên dễ bị tổn thương vì phần "tài sản thế chấp" này đã rút lại. Trên thực tế, vấn đề tương tự đã nảy sinh trong hoạt động thực tế của Angle, tỷ lệ phòng ngừa rủi ro của hệ thống Angle quanh năm vẫn ở mức thấp và các nhà giao dịch vẫn chưa phòng ngừa hoàn toàn vị trí tổng thể của giao thức.
Để giải quyết vấn đề này, Liquidity đề xuất cải tiến thứ hai, thị trường thứ cấp được trợ cấp chính thức.
Nói cách khác, các vị thế giao dịch có đòn bẩy (NFT) trong Liquidity V2 có thể được mở và đóng giống như các vị thế giao dịch có đòn bẩy thông thường, và cũng có thể được bán trên sàn giao dịch thứ cấp chợ. Trên thực tế, đối với Liquity, mối lo ngại là các nhà giao dịch sẽ hủy bỏ vị thế của họ vì điều này sẽ làm giảm tỷ lệ phòng ngừa rủi ro của giao thức. Khi một nhà giao dịch muốn đóng một vị thế, nếu các nhà giao dịch khác sẵn sàng mua từ thị trường thứ cấp với giá cao hơn giá trị nội tại của vị thế hiện tại, họ sẽ tự nhiên vui mừng khi nhận được nhiều tiền mặt hơn và vì tính thanh khoản. giá trị nội tại vị trí" được trợ cấp bởi giao thức, tỷ lệ phòng ngừa rủi ro của toàn bộ hệ thống có thể được duy trì thông qua một tỷ lệ trợ cấp tương đối nhỏ, từ đó cải thiện tính bảo mật của giao thức với chi phí tương đối nhỏ.
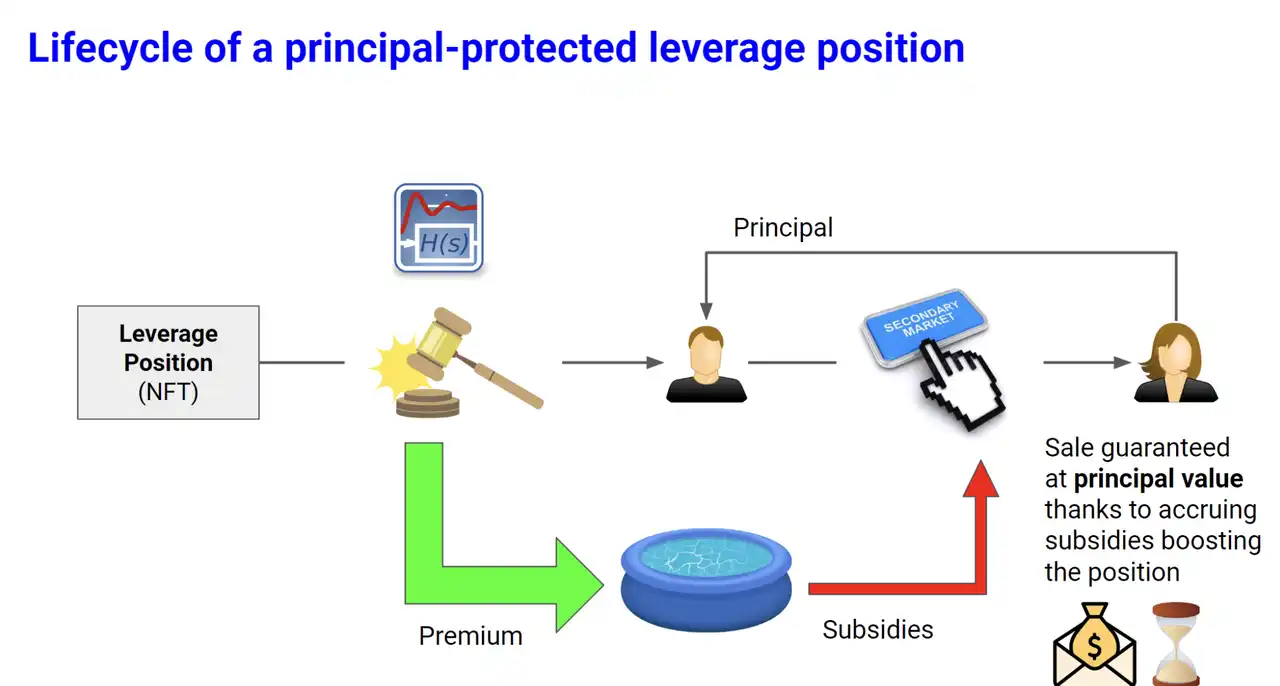
Nguồn: https://www.liquity.org/blog/introducing -liquity-v2
Ví dụ: nếu Alice mở vị thế 10 ETH khi giá ETH là 1000U và phí chênh lệch là 2ETH, thì vị thế này tương ứng với 10 ETH dài + giá trị bảo vệ chính. Nhưng lúc này ETH đã giảm xuống còn 800U, giá trị 12000U ETH mà Alice đầu tư hiện chỉ có thể đổi lấy 10ETH (8000U), lúc này ngoài việc trực tiếp đóng vị thế để lấy 10ETH (8000U), Alice có thể cũng trao đổi 8000U-12000U Vị trí của anh ta sẽ được bán trên thị trường thứ cấp với mức giá từ 1 đến 2. Đối với Bob muốn mua vị thế của Alice, hành động mua vị thế của Alice hơi giống với việc mua khi ETH là 800U (8000U + quyền chọn mua có giá thực hiện là 1000U), quyền chọn này phải có giá trị nên Điều này cũng xác định rằng giá vị thế của Alice phải cao hơn 8000U. Đối với Liquity, miễn là Bob mua vị thế của Alice, tỷ lệ thế chấp của giao thức sẽ không thay đổi, bởi vì phí bảo hiểm mà giao thức thu được vẫn nằm trong nhóm quỹ giao thức. Nếu không có Bob mua vị trí của Alice, giao thức Thanh khoản sẽ tăng dần giá trị vị trí của Alice theo thời gian (hình thức cụ thể không được chỉ định, nhưng chẳng hạn như giảm giá thực hiện và tăng số lượng quyền chọn mua có thể làm tăng giá trị của Vị trí của Alice). Giá trị của vị trí này) và phần trợ cấp đến từ quỹ tiền bản quyền của giao thức (lưu ý rằng tình huống này sẽ làm giảm một chút tỷ lệ thế chấp quá mức tổng thể của Liquidity). Liquity tin rằng không phải tất cả các vị thế đều cần được trợ cấp theo thỏa thuận và trợ cấp không nhất thiết phải trợ cấp một phần lớn thu nhập của vị thế này, do đó tỷ lệ phòng ngừa rủi ro của thỏa thuận có thể được duy trì một cách hiệu quả bằng cách trợ cấp cho thị trường thứ cấp.
Cuối cùng, thông qua hai đổi mới này, có thể vẫn không có cách nào giải quyết triệt để tình trạng thiếu thanh khoản trong những tình huống khắc nghiệt. Liquidity cũng sẽ sử dụng cơ chế cung cấp thanh khoản tiêu chuẩn tương tự như Angle như Phương án cuối cùng Bổ sung (một cách khả thi là giao thức cũng sẽ cho phép người dùng gửi một phần V1 LUSD vào quỹ ổn định để hỗ trợ việc mua lại V2 LUSD trong những trường hợp cực đoan).
Liquity V2 dự kiến sẽ ra mắt vào quý 2 năm 2024.
Nhìn chung, Liquidity V2 có nhiều điểm tương đồng với Angle V1, nhưng nó cũng đã có những cải tiến có mục tiêu nhằm giải quyết các vấn đề mà Angle gặp phải: Sự đổi mới của "bảo vệ tiền gốc" " được đề xuất nhằm cung cấp cho thương nhân những sản phẩm hấp dẫn hơn; "thị trường thứ cấp được trợ cấp chính thức" được đề xuất để bảo vệ tỷ lệ phòng ngừa rủi ro tổng thể của thỏa thuận.
Tuy nhiên, Liquidity V2 về cơ bản vẫn giống với Angle Protocol, đó là nỗ lực của nhóm stablecoin nhằm xuyên biên giới và tạo ra một sản phẩm phái sinh sáng tạo nhất định cũng như cung cấp phản hồi Hoạt động kinh doanh stablecoin của nó. Khả năng của nhóm Liquity trong lĩnh vực stablecoin đã được chứng minh, nhưng vẫn còn nghi ngờ liệu họ có thể thiết kế các công cụ phái sinh xuất sắc, tìm PMF (Product Market Fit, sản phẩm phù hợp với nhu cầu thị trường) và quảng bá chúng một cách suôn sẻ hay không.
Kết luận
Có thể đạt được sự phân quyền, hiệu quả sử dụng vốn cao và đồng thời duy trì được sự ổn định về giá thời gian Giao thức dự trữ phi tập trung chắc chắn rất thú vị, nhưng thiết kế cơ chế tinh tế và hợp lý chỉ là bước đầu tiên trong giao thức stablecoin, nhưng điều quan trọng hơn là việc mở rộng các trường hợp sử dụng của stablecoin. Các stablecoin phi tập trung hiện tại nhìn chung đang tiến triển chậm trong việc mở rộng trường hợp sử dụng. Phần lớn các stablecoin phi tập trung chỉ có một trường hợp sử dụng thực sự là "công cụ khai thác" và các động lực cho việc khai thác không phải là vô tận.
Ở một mức độ nào đó, việc Paypal phát hành PYUSD là một lời cảnh tỉnh cho tất cả các dự án tiền điện tử stablecoin, bởi vì điều đó có nghĩa là các công ty nổi tiếng trong lĩnh vực web2 Các tổ chức đang bắt đầu bước vào lĩnh vực stablecoin và khoảng thời gian còn lại cho stablecoin có thể không còn quá dài. Trên thực tế, khi nói về rủi ro tập trung của các stablecoin được giám sát, chúng tôi lo lắng hơn về những rủi ro do người giám sát và tổ chức phát hành không đáng tin cậy gây ra (Ngân hàng Thung lũng Silicon chỉ là ngân hàng xếp thứ mười sáu ở Hoa Kỳ, Tether và Circle chỉ là “tiền điện tử”. -các tổ chức tài chính bản địa). Nếu thực sự có các tổ chức tài chính "quá lớn để thất bại" trong lĩnh vực tài chính truyền thống (chẳng hạn như JP Morgan) phát hành stablecoin, thì tín dụng quốc gia ngụ ý đằng sau chúng sẽ không chỉ. Điều này sẽ khiến Tether và Circle mất chỗ đứng ngay lập tức và cũng sẽ làm suy yếu đáng kể giá trị của sự phân quyền được ủng hộ bởi các stablecoin phi tập trung: khi các dịch vụ tập trung ổn định và đủ mạnh, mọi người có thể không cần đến sự phân quyền nữa.
Cho đến lúc đó, chúng tôi hy vọng rằng các stablecoin phi tập trung có thể đạt được đủ trường hợp sử dụng để đạt đến điểm Schelling của stablecoin có độ nghiêng tự nhiên), mặc dù điều này rất khó khăn.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan