Liệu các biện pháp khẩn cấp trị giá 300 tỷ USD của Fed có đủ để ngăn chặn khủng hoảng?
Tiêu đề gốc: " Liệu các biện pháp khẩn cấp trị giá 300 tỷ USD của Fed có đủ để ngăn chặn khủng hoảng? 》
Tác giả gốc: Joseph Politano
Bản tổng hợp gốc: Block Unicorn
Ngân hàng sụp đổ ở Silicon Thung lũng Cuối cùng, Fed đã cho các ngân hàng vay 300 tỷ USD trong quỹ khẩn cấp. Như vậy đã đủ chưa?
Lần đầu tiên kể từ năm 2020, Cục Dự trữ Liên bang đã cung cấp hỗ trợ khẩn cấp cho hệ thống ngân hàng Hoa Kỳ. Một số ngân hàng lớn trong khu vực đang gặp khó khăn sau sự sụp đổ của Ngân hàng Thung lũng Silicon và Ngân hàng Signature vào tuần trước, những tài sản gặp khó khăn vẫn do Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC) quản lý. Cục Dự trữ Liên bang đã cam kết bảo vệ các ngân hàng và hệ thống tài chính trong suốt cuộc khủng hoảng, đồng thời ủng hộ những cam kết đó bằng hành động thiết thực mạnh mẽ - ủng hộ Tổng công ty Bảo hiểm Tiền gửi Liên bang (FDIC), mở một cơ sở cho vay ngân hàng mới vào cuối tuần trước và nới lỏng các biện pháp khẩn cấp đối với ngân hàng. các điều khoản của hạn mức tín dụng và cam kết cung cấp thanh khoản cho bất kỳ tổ chức tiết kiệm nào gặp khó khăn.
Họ cũng đã cung cấp hơn 300 tỷ đô la cho các khoản vay mới cho các ngân hàng Hoa Kỳ tính đến thứ Tư, gấp đôi số lượng tín dụng trực tiếp được tạo ra ở đỉnh điểm của đại dịch vào thời kỳ đầu 2020 nhiều lắm. Cho đến nay, điều này đã ngăn chặn khủng hoảng một cách hiệu quả—không có thêm ngân hàng nào phá sản trong một tuần kể từ khi FDIC, Cục Dự trữ Liên bang và Bộ Tài chính hợp lực ứng phó với khủng hoảng—nhưng nhiều tổ chức ngân hàng vẫn gặp rủi ro. Vì vậy, liệu biện pháp ứng phó khẩn cấp trị giá 300 tỷ USD của Fed -- và hàng loạt chính sách mới mà họ ban hành -- có đủ để ngăn chặn khủng hoảng không?
Giải quyết tình trạng khẩn cấp của Fed cho vay
Chia nhỏ khoản cho vay khẩn cấp của Fed h3>
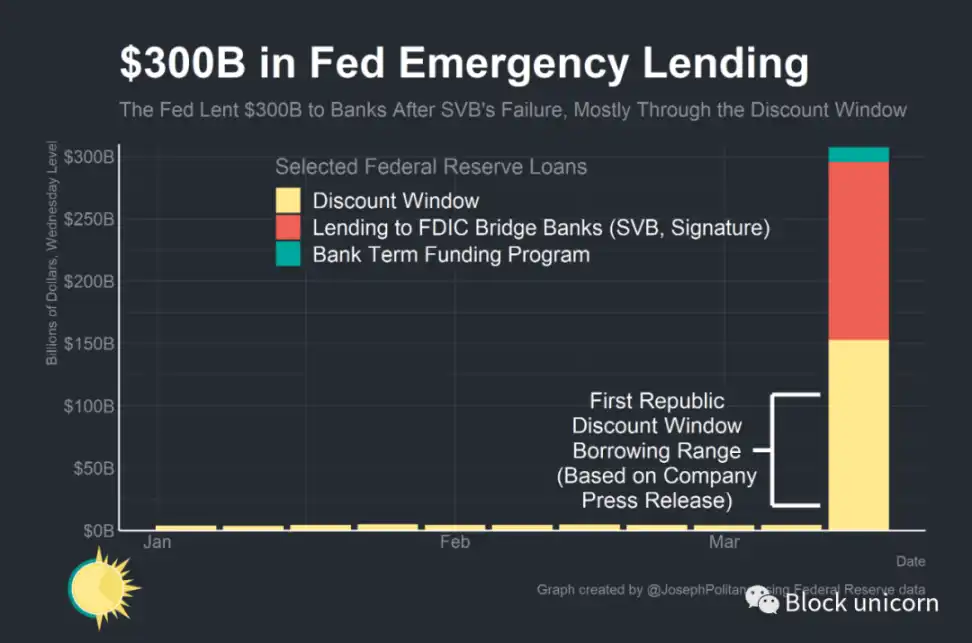
Tính đến thứ Tư, Fed đã cung cấp hơn 300 tỷ USD các khoản vay có bảo đảm cho hệ thống ngân hàng cho vay trực tiếp - nhiều hơn bất cứ lúc nào kể từ cuộc khủng hoảng tài chính toàn cầu - để ngăn chặn hậu quả từ cuộc khủng hoảng tài chính toàn cầu. sự sụp đổ của Ngân hàng Thung lũng Silicon (SVB) và Ngân hàng Signature. Hơn 11,9 tỷ USD cho vay đến từ Chương trình tài trợ có kỳ hạn ngân hàng (BTFP), một cơ chế mới được thành lập cho phép các ngân hàng cầm cố chứng khoán được chính phủ hỗ trợ bằng mệnh giá để đổi lấy các khoản vay lên đến một năm.
Tuy nhiên, phần lớn khoản cho vay của Fed ( $295 tỷ) đến từ cửa sổ chiết khấu, mà trước đây Fed dành để cung cấp thanh khoản khẩn cấp cho các ngân hàng. Cơ sở cho vay trực tiếp. Fed đã cung cấp khoản vay 142 tỷ USD cho các ngân hàng bắc cầu thuộc sở hữu của FDIC cho SVB và Signature Bank, và 152 tỷ USD cho các ngân hàng tư nhân thông qua cửa sổ chiết khấu. Trong số 150 tỷ USD khoản vay tư nhân, một ngân hàng tư nhân có thể chiếm phần lớn - Ngân hàng First Republic. Họ đưa ra một tuyên bố nói rằng kể từ khi Ngân hàng Thung lũng Silicon sụp đổ, khoản vay chiết khấu của họ đã giảm từ 20 tỷ USD xuống còn 109 USD. tỷ.
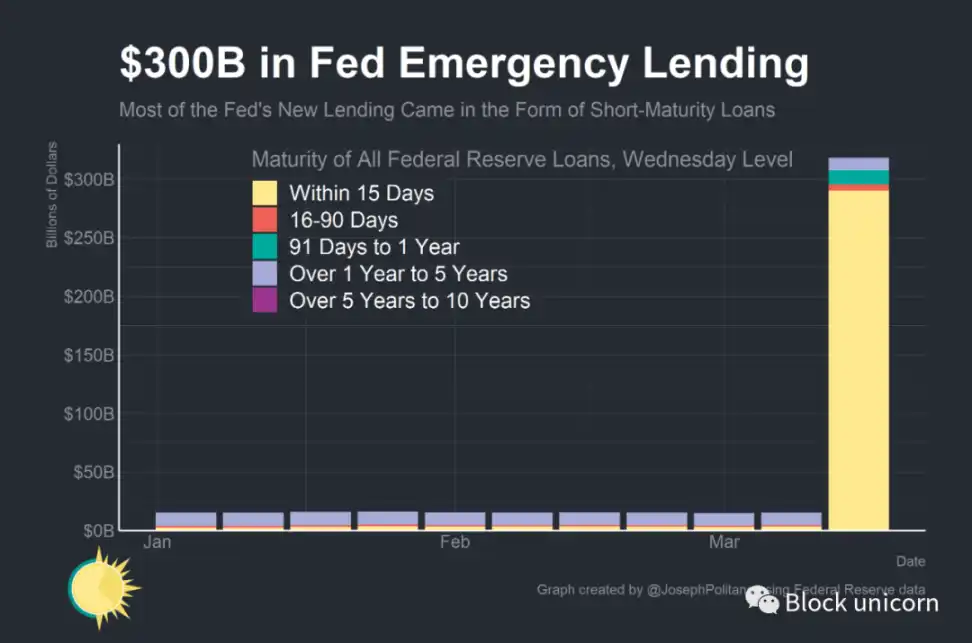
Phần lớn các khoản vay khẩn cấp này đều có kỳ hạn rất ngắn, với 290 tỷ USD. Các khoản vay đáo hạn vào năm 15 ngày, mức cao kỷ lục, chỉ với 540 triệu USD các khoản vay đáo hạn từ 16 đến 90 ngày, hầu hết đều là các khoản vay chiết khấu. Ngoài ra, các khoản vay trị giá 11,9 tỷ USD có thời hạn từ 3 tháng đến 1 năm, gần như tương ứng chính xác với thời hạn cho vay BTFP.
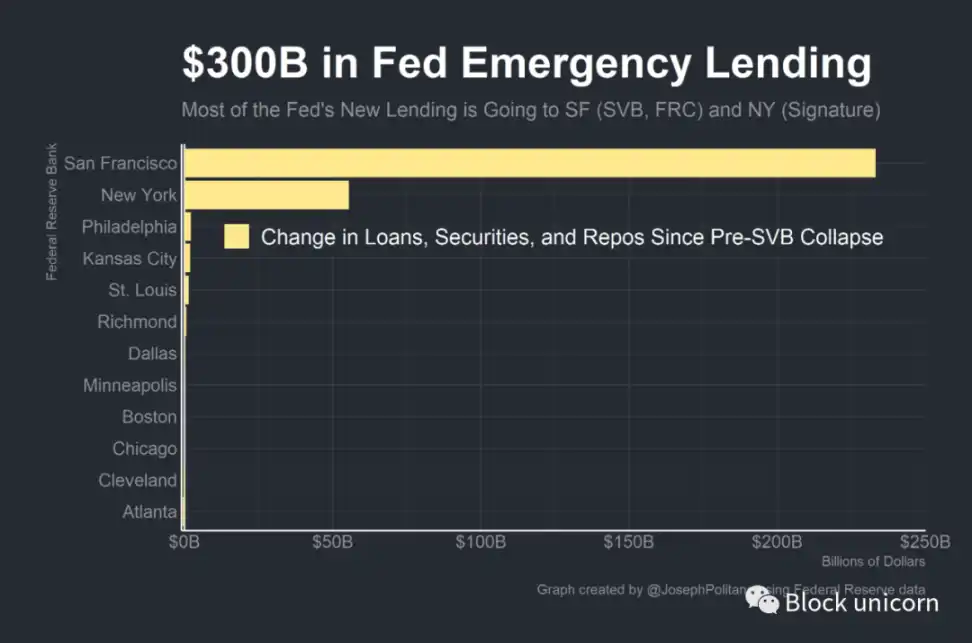
Fed đã cố tình không tiết lộ ngay những tổ chức nào họ cho vay và những gì họ cho vay. đã vay bao nhiêu, nhưng chúng ta có thể biết sơ bộ ai sẽ nhận được thanh khoản từ Fed bằng cách xem dữ liệu tổng tài sản của Fed trong khu vực. Nhìn vào các chương trình bao gồm các khoản cho vay chiết khấu và quỹ BTFP, chúng ta có thể thấy rằng việc cho vay không được phân bổ đều trên cả nước mà tập trung nhiều vào hai ngân hàng Dự trữ Liên bang. Fed San Francisco, cơ quan có thẩm quyền đối với SVB và Ngân hàng First Republic, chứng kiến tài sản của mình tăng thêm 233 tỷ USD, và Fed New York, cơ quan có thẩm quyền đối với Signature, chứng kiến tài sản của mình tăng khoảng 55 tỷ USD. Điều này không nhất thiết có nghĩa là tất cả các khoản cho vay chỉ tập trung vào ba ngân hàng: SVB (Ngân hàng Thung lũng Silicon), Ngân hàng Signature và Ngân hàng First Republic—một số ngân hàng Bờ Tây cũng gặp khó khăn và Fed New York có các tổ chức tài chính ở New York. (ví dụ: hầu hết các tổ chức ngân hàng nước ngoài) có thẩm quyền xét xử - nhưng điều đó không có nghĩa là cuộc khủng hoảng không nhất thiết dẫn đến việc các ngân hàng trên toàn quốc vay từ Fed.
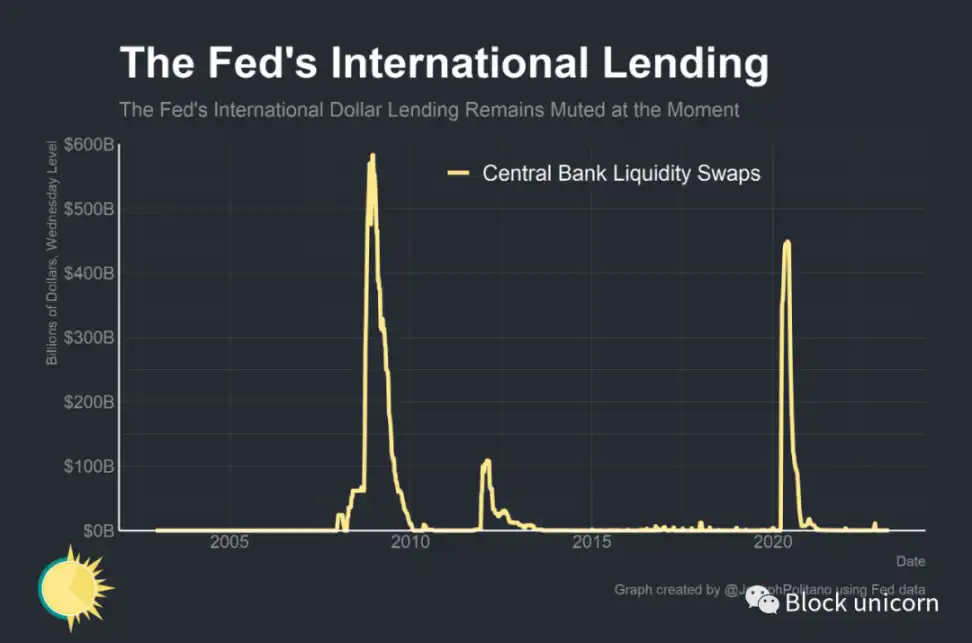
Các đường dây hoán đổi đô la Mỹ thông qua Cục Dự trữ Liên bang (mà các ngân hàng trung ương nước ngoài có thể sử dụng đến Phương tiện mà qua đó các ngân hàng thực hiện các khoản vay bằng đô la) cũng không vay nhiều. Trong khi sự yếu kém gần đây của các tổ chức tài chính nước ngoài như Credit Suisse có thể sớm yêu cầu sử dụng các hạn mức hoán đổi, thì việc đình chỉ hiện tại của các tổ chức này có nghĩa là cuộc khủng hoảng cho đến nay phần lớn đã được kiểm soát ở Hoa Kỳ, với tình trạng khẩn cấp của Cục Dự trữ Liên bang. được vay từ cửa sổ chiết khấu.
Hiểu được kỷ nguyên mới của cửa sổ giảm giá
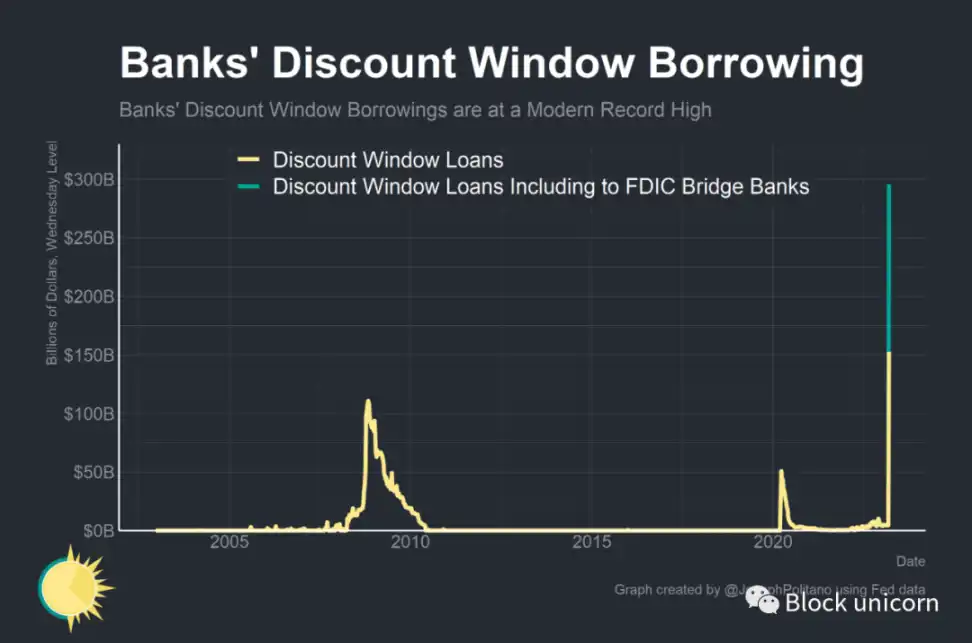
Về nhiều mặt, Fed đã mất cảnh giác trước những rủi ro mà SVB sụp đổ và hậu quả của nó gây ra cho hệ thống ngân hàng. Các cơ quan quản lý đã nới lỏng chính sách đối với các ngân hàng "khu vực" nhỏ hơn, nhầm tưởng rằng sự thất bại của họ sẽ không gây ra mối đe dọa mang tính hệ thống đối với hệ thống tài chính, trong khi Fed tin rằng họ không tăng lãi suất đủ nhanh để làm suy yếu hệ thống ngân hàng. Tuy nhiên, theo một cách nào đó, họ đã có tầm nhìn xa trông rộng - Fed đã cố gắng thể chế hóa các cải cách đối với cơ chế chiết khấu nhằm cải thiện sự ổn định tài chính sau cuộc khủng hoảng tài chính đầu tiên. Việc sử dụng cơ chế chiết khấu chưa từng có hiện nay phần nào phản ánh kết quả dự kiến của những cải cách này.
Trong những năm đầu của Fed, nhiều tổ chức về cơ bản đã vay từ cửa sổ chiết khấu, vì vậy cửa sổ này giống một công cụ chính sách tiền tệ thông thường hơn là một hỗ trợ khẩn cấp cho các chính sách tài chính. hệ thống. Vào cuối những năm 1920, Fed bắt đầu ngày càng phản đối việc sử dụng cửa sổ chiết khấu, cho rằng việc phụ thuộc quá nhiều vào cửa sổ chiết khấu sẽ gây ra rủi ro ổn định tài chính và công cụ này là một công cụ trong thời đại mà Fed thiết lập lãi suất chính sách bằng cách bơm hoặc loại bỏ lãi suất. dự trữ ngân hàng khỏi hệ thống, nó đã trở nên lỗi thời và mất đi tính hữu dụng. Mỗi lần các ngân hàng vay lại từ cửa sổ chiết khấu, Fed lại thắt chặt các yêu cầu, bổ sung phụ phí hoặc hạn chế cho vay nhiều hơn để đẩy các ngân hàng ra khỏi cửa sổ chiết khấu. Điều này dẫn đến một vấn đề nghiêm trọng - vì Fed cực lực không khuyến khích việc sử dụng cửa sổ chiết khấu nên mức sử dụng tổng thể rất thấp và bất kỳ ngân hàng nào cố gắng sử dụng cửa sổ chiết khấu để vay trong trường hợp khẩn cấp thực sự sẽ phải đối mặt với sự kỳ thị rất lớn.
Bằng việc vay từ Fed, các ngân hàng đang cho thấy rằng họ đang ở trong tình thế thực sự tuyệt vọng và không còn lựa chọn nào khác. Các cổ đông, chủ nợ, người gửi tiền và thậm chí cả cơ quan quản lý của chính phủ sẽ không có thiện cảm với bạn nếu họ phát hiện ra bạn sử dụng cơ chế chiết khấu - về cơ bản đó là một hành vi phạm tội có thể bị sa thải đối với các giám đốc điều hành ngân hàng. Hậu quả của việc này là ngay cả những tổ chức gặp khó khăn và vô tội trước áp lực cũng sẽ chọn cách chấp nhận những rủi ro tài chính không cần thiết thay vì tìm kiếm sự giúp đỡ từ Fed, điều này khiến toàn bộ hệ thống tài chính trở nên bất ổn hơn.
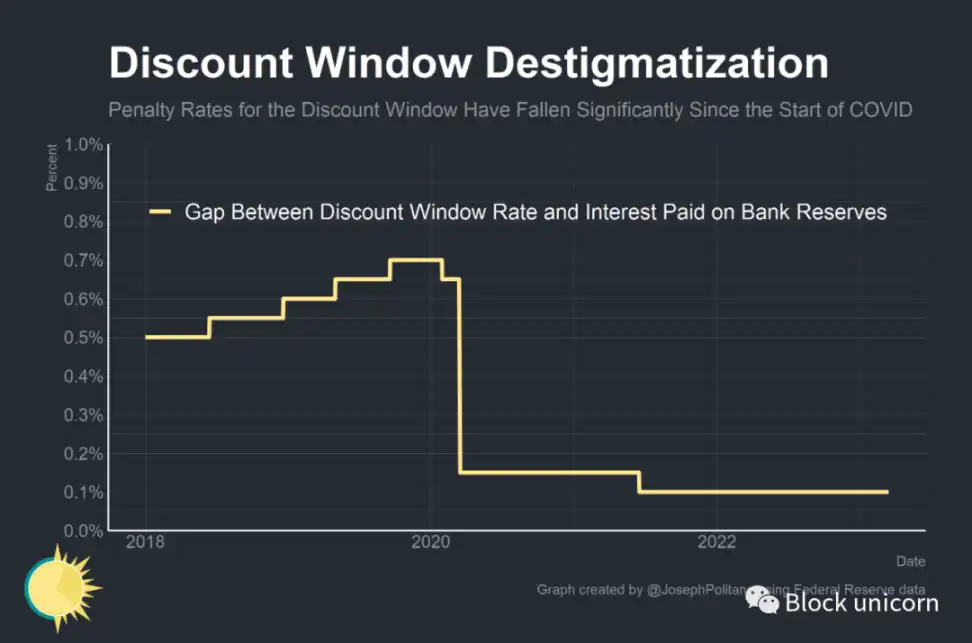
Sau cuộc khủng hoảng tài chính đầu năm 2020, Cục Dự trữ Liên bang đã thực hiện một số cải cách. Được thiết kế để khuyến khích nhiều ngân hàng hơn sử dụng cửa sổ chiết khấu và giảm bớt sự kỳ thị khi vay từ Fed. Thứ nhất, kỳ hạn tối đa được kéo dài từ qua đêm lên 90 ngày, cho phép các ngân hàng thực hiện cho vay dài hạn, linh hoạt hơn. Thứ hai, "lãi suất phạt" tính khi vay từ cửa sổ chiết khấu giảm đáng kể khiến chi phí vay từ Fed không còn cao hơn đáng kể so với lãi suất thị trường - tính đến thời điểm hiện tại, lãi suất tín dụng chính trong cửa sổ chiết khấu chỉ thấp hơn một chút. so với số tiền Fed trả cho dự trữ ngân hàng Lãi suất cao hơn 0,1%, so với 0,7% trước đại dịch.
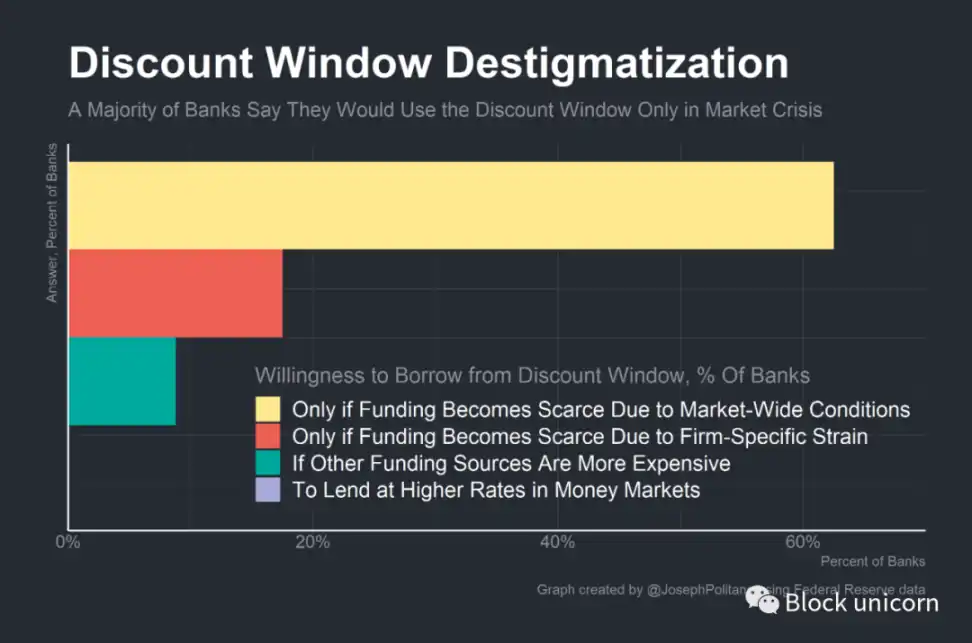
Mặc dù việc sử dụng cơ chế chiết khấu sẽ làm tổn hại đến uy tín của ngân hàng nhưng kể từ khi dịch bệnh bùng phát khi đó, thiệt hại về uy tín liên quan đến việc sử dụng cửa sổ chiết khấu đã giảm bớt - hơn 60% ngân hàng cho biết họ sẽ vay từ Fed nếu điều kiện thị trường khiến nguồn vốn khan hiếm, trường hợp này xảy ra trước tháng 3 năm 2021 và sau khi SVB sụp đổ. thường xuyên vay hàng tỷ USD từ cửa sổ chiết khấu. Những thay đổi nhằm nới lỏng hơn nữa các yêu cầu về tài sản thế chấp sau sự sụp đổ của SVB có thể khuyến khích nhiều ngân hàng hơn sử dụng cơ chế chiết khấu và giúp giảm thiệt hại về uy tín tín dụng. Đó là một dấu hiệu xấu đối với sức khỏe tài chính của Mỹ khi rất nhiều ngân hàng cảm thấy cần phải sử dụng cửa sổ chiết khấu, nhưng đó cũng là một dấu hiệu tốt cho thấy họ đang sử dụng cửa sổ chiết khấu thay vì cố gắng tự mình đối phó mà không có sự trợ giúp từ Fed.
Tuy nhiên, trớ trêu thay, BTFP (Chương trình tài trợ có kỳ hạn) cuối cùng lại có thể kế thừa các vấn đề gây tổn hại đến uy tín của cơ chế chiết khấu do mối liên hệ của nó với sự sụp đổ của SVB. Tuy nhiên, số dư khoản vay 11,9 tỷ USD cho thấy các ngân hàng không quá lo ngại về hình ảnh họ vay từ Fed, một dấu hiệu tích cực cho sự ổn định tài chính. Nếu uy tín tín dụng trở thành vấn đề một lần nữa, Fed có thể cố gắng khôi phục hoặc điều chỉnh "cơ chế đấu giá có kỳ hạn" của mình, một chương trình thời kỳ Đại suy thoái trong đó Fed bán đấu giá một số khoản vay thế chấp nhất định cho các ngân hàng để ngăn chặn bất kỳ tổ chức tài chính nào phá sản. ... Đòi hỏi phải vay từ Cục Dự trữ Liên bang và bị tổn hại về uy tín. Tuy nhiên, Fed có thể coi việc tiếp tục sử dụng cửa sổ chiết khấu là một dấu hiệu cho thấy hệ thống này đang hoạt động như dự định trong thời điểm hiện tại.
Kết luận
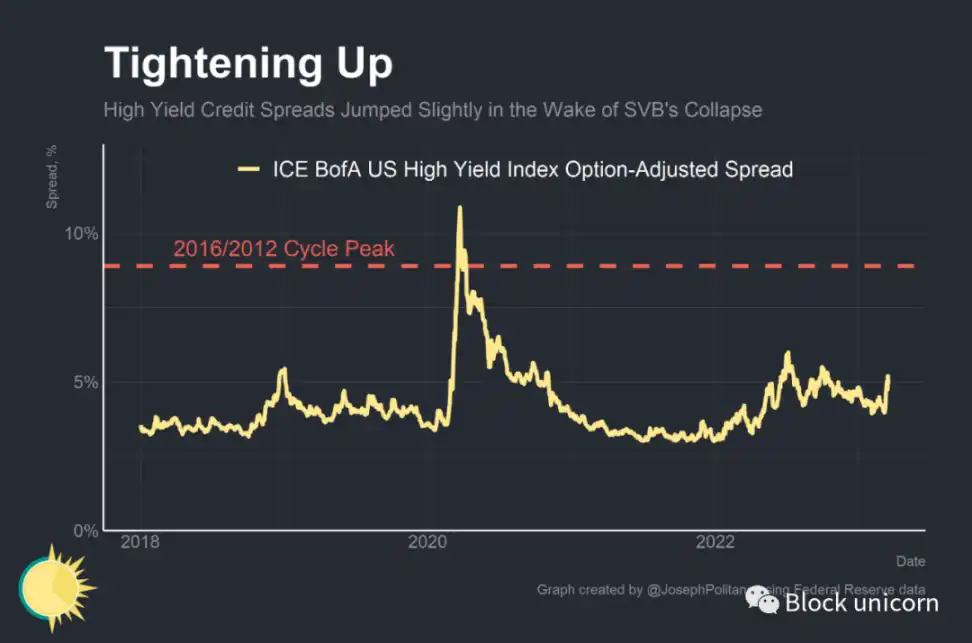
Sự can thiệp của Cục Dự trữ Liên bang cho đến nay đã thành công trong việc ngăn chặn tình trạng thắt chặt nghiêm trọng các điều kiện tài chính - mặc dù chênh lệch trái phiếu doanh nghiệp đã tăng lên rõ rệt kể từ khi SVB phá sản, cho thấy rằng điều kiện vay vốn đối với các công ty lớn đã trở nên khó khăn hơn. Mức cao nhất của tháng 7 và tháng 10. Nhưng điều đó không nên bị hiểu sai như một dấu hiệu cho thấy cuộc khủng hoảng đã kết thúc - chẳng hạn, Đệ nhất Cộng hòa đã phải nhận 30 tỷ USD tiền gửi từ một số ngân hàng lớn khác, bên cạnh việc vay hàng tỷ USD từ Cục Dự trữ Liên bang. Một số ngân hàng vẫn gặp rủi ro và tác động của các biện pháp khẩn cấp của Fed nhằm ổn định hệ thống ngân hàng có thể cần thời gian.
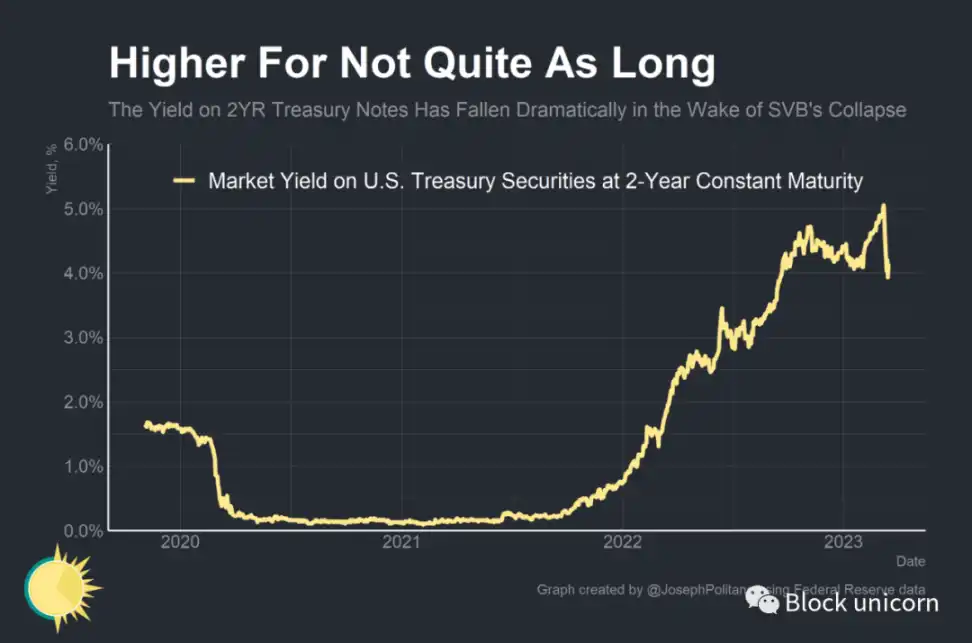
Tuy nhiên, có một điều rõ ràng – tác động tiếp tục của cuộc khủng hoảng SVB đã Sự suy thoái trong điều kiện tài chính cũng làm giảm kỳ vọng về lãi suất trong ngắn hạn. Vào ngày 8 tháng 3, thị trường tương lai lãi suất cho rằng việc Fed tăng lãi suất 0,5% tại cuộc họp FOMC vào tuần tới là lựa chọn khả thi nhất - hôm nay, họ cho rằng rất có thể sẽ không có đợt tăng lãi suất nào cả. Lợi suất trái phiếu kho bạc kỳ hạn hai năm đã giảm hơn 1% và không ổn định trong tuần qua. Các ngân hàng hiện đang thắt chặt cho vay khi dự báo kinh tế xấu đi - và những sự kiện xảy ra trong hai tuần qua khó có thể khiến họ phấn khích hơn về triển vọng kinh tế sắp tới. Liệu những nỗ lực khẩn cấp của Fed có đủ để khôi phục niềm tin vào hệ thống tài chính hay không sẽ phụ thuộc vào việc liệu các ngân hàng có thể khôi phục sự ổn định mà không tạo ra một cuộc khủng hoảng tín dụng đủ lớn để làm suy thoái nền kinh tế Mỹ hay không.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan