Tổng quan về cuộc chiến “đóng gói” thanh khoản của Curve, liệu Yearn có phải là người chiến thắng cuối cùng?
Tiêu đề gốc: " Tổng quan về cuộc chiến “đóng gói” thanh khoản của Curve, liệu Yearn có phải là người chiến thắng cuối cùng? 》
Tác giả gốc: DeFi Made Here
Bản tổng hợp gốc: Deep Wave TechFlow
Mô hình veToken của Curve Finance cho phép người dùng khóa CRV trong tối đa 4 năm và nhận phí quản lý (được thanh toán bằng stablecoin) và cho phép họ để bỏ phiếu cho việc phân bổ CRV để chọn nhóm.
Các giao thức tìm kiếm thanh khoản có thể chọn hối lộ những người nắm giữ veCRV để phân bổ CRV cho họ trong nhóm. Đây là một nguồn thu nhập khác cho người sở hữu veCRV ngoài phí quản lý.
Nhưng đối với người nắm giữ, việc khóa CRV trong 4 năm không phải là lựa chọn hấp dẫn cho lắm.
Giải pháp là gì?
Chọn gói thanh khoản của bạn:
cvxCRV từ Convex Finance
sdCRV từ Stake DAO
từ yCRV của Yearn
Trình bao bọc thanh khoản cho phép chủ sở hữu CRV thu phí hoặc hối lộ mà không bị khóa trong 4 năm và tạo cơ hội thoát khỏi vị thế .
Sự khác biệt giữa chúng là gì?
cvxCRV
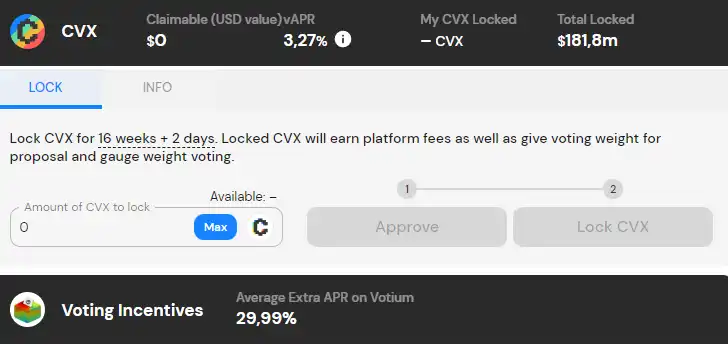
Bằng cách đặt cọc cvxCRV, bạn có thể kiếm được 3crv phí, cộng với thu nhập CRV tăng thêm Convex LP và 10% cổ phần CVX Token.
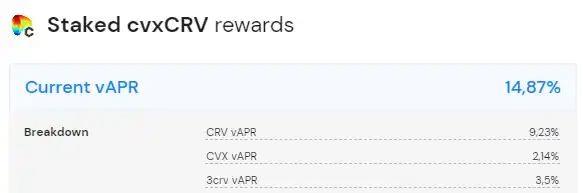
Số tiền hối lộ (quyền biểu quyết có thể bán được) được phân bổ cho CVX bị khóa để biểu quyết.
Do đó, doanh thu thông thường của veCRV (phí + hối lộ) được phân chia giữa cvxCRV và CVX.
sdCRV
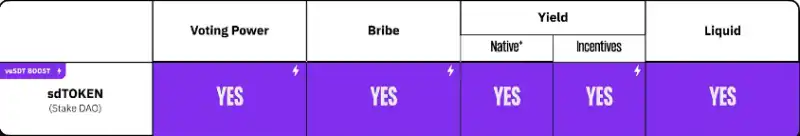
sdCRV phân bổ phí 3CRV và giữ quyền biểu quyết với các bên liên quan.
Quyền biểu quyết có thể được ủy quyền cho StakeDAO, kết hợp hối lộ thị trường và OTC để mang lại lợi nhuận tối ưu.
Ngoài ra, người dùng có thể truy cập trực tiếp Hối lộ trên Stake DAO từ Paladin hoặc Votium Protocol.
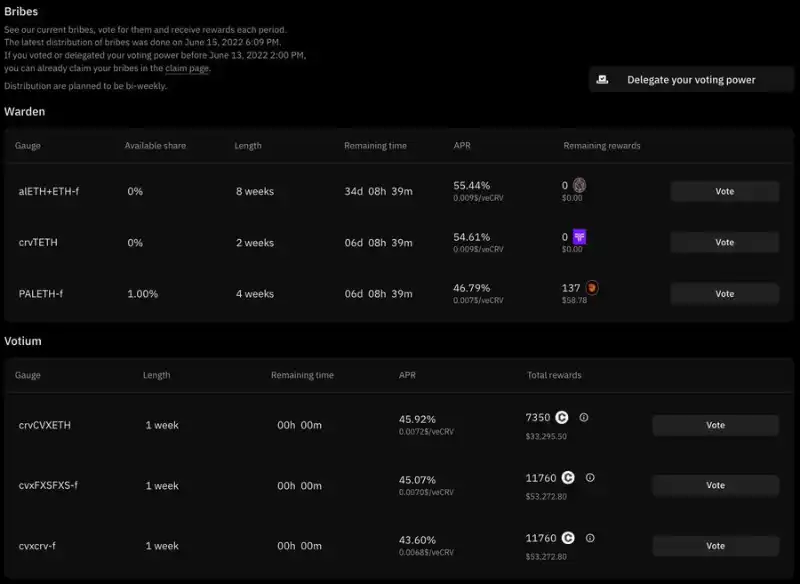
Vì StakeDAO không có trong sdCRV và gốc Mã thông báo Phân chia giữa hối lộ và phí hành chính, do đó, việc đặt cọc APR cao hơn đáng kể.
Người đặt cược nhận được 3CRV, CRV và phần thưởng được chuyển đổi thành SDT để hối lộ.
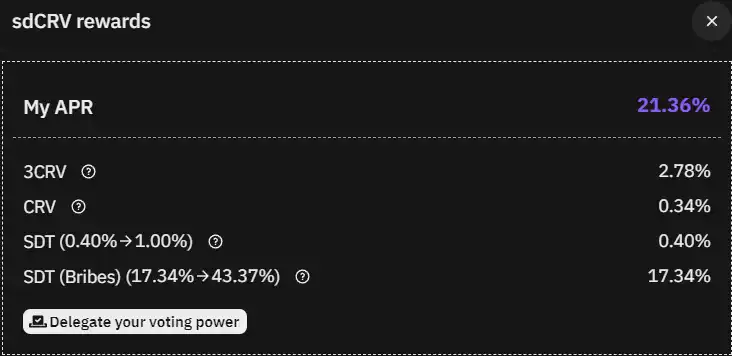
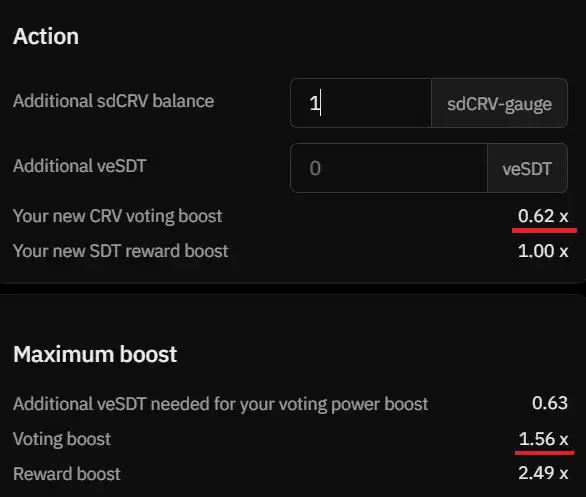
Tuy nhiên, để được lãi suất hàng năm cao nhất, người dùng phải khóa gốc Mã thông báo SDT.
Trong trường hợp veSDT tăng, quyền biểu quyết của người cầm cố sdCRV sẽ tăng 0,62 lần và có thể tăng lên dựa trên số dư veSDT và tổng số số người cam kết veSDT lên 1,56 lần.
yCRV
Trong tất cả các gói, việc đặt cược yCRV mang lại lợi nhuận cao nhất.
Tuy nhiên, lợi nhuận sẽ giảm do vẫn còn phần thưởng từ hợp đồng tài trợ yvBOOST truyền thống.
Ngoài ra, 1/4 tổng số yCRV được chuyển vào kho bạc, điều này làm tăng cổ phần cho tất cả thu nhập của người đặt cược yCRV.
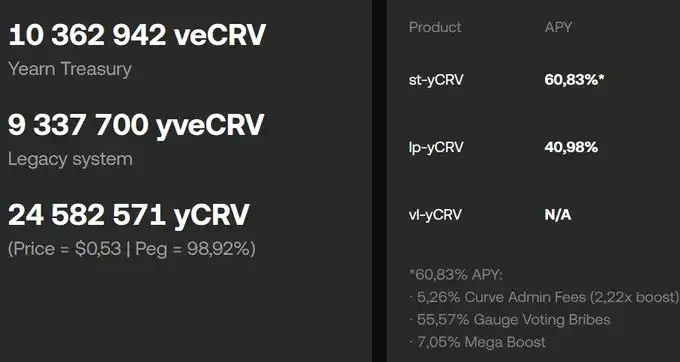
st-yCRV cung cấp trải nghiệm người dùng "một lần và mãi mãi", cùng với doanh thu sắp tới từ hai nơi
Phí quản lý: Phí quản lý thu được sẽ được tự động Tổng hợp thêm yCRV,
Hối lộ: 1 st-yCRV = 1 quyền biểu quyết veCRV sẽ được bán trên thị trường hối lộ để tăng thêm doanh thu.
Không giống như sdCRV, st - Những người nắm giữ yCRV từ bỏ quyền biểu quyết của họ nên giao thức không thể sử dụng nó để bỏ phiếu cho Curve.
vl-yCRV có quyền biểu quyết và hiện đang trong giai đoạn phát triển cuối cùng, nhưng nó sẽ bị hủy bỏ Phí và hối lộ để hỗ trợ st-yCRV.
Sự đánh đổi trong việc đóng gói tính thanh khoản này là gì?
Phí thỏa thuận
Quyền biểu quyết
Protection Hook
Phí giao thức được tính cho các dịch vụ được cung cấp bởi giao thức (từ khoản khấu trừ được hiển thị trong APR):
cvxCRV 0%
sdCRV 16%
yCRV 10%
Quyền biểu quyết:
cvxCRV không cung cấp quyền biểu quyết và không chia sẻ số tiền hối lộ;
yCRV không cung cấp quyền biểu quyết, nhưng chia sẻ thu nhập hối lộ;
sdCRV cung cấp quyền biểu quyết và thu nhập hối lộ, nhưng giảm quyền biểu quyết và thu nhập hối lộ để hỗ trợ những người liên quan đến veSDT.
Để duy trì các chốt, tất cả các giao thức đều hướng CRV tới LP tương ứng của chúng.
Khi giá cố định thấp hơn 0,99, Stakedao sẽ sử dụng thu nhập hối lộ để mua sdCRV và phân phối nó cho các nhà đầu tư (nếu không họ sử dụng SDT mua từ thị trường Mã thông báo sự chi trả).
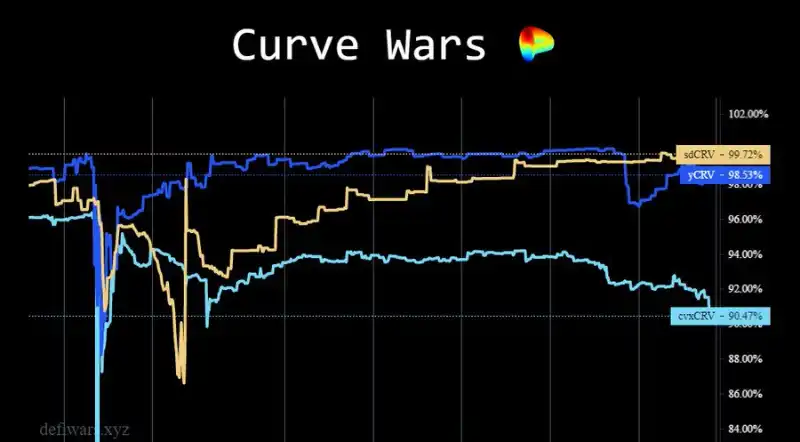
Cách tốt nhất để chơi tính năng đóng gói thanh khoản CRV là gì?
Trước hết, tôi phải nói rằng tôi không sở hữu bất kỳ CRV hoặc trình bao bọc của nó, tôi đã có quan điểm giảm giá đối với CRV Mã thông báo và dòng tiền trọn đời.
;
Mặc dù khoảng 50% số CRV bị khóa vĩnh viễn nhưng vẫn thiếu động lực mua để vượt quá lượng khí thải CRV.
Nếu tất cả CRV bị khóa, lợi nhuận sẽ bị pha loãng nghiêm trọng.
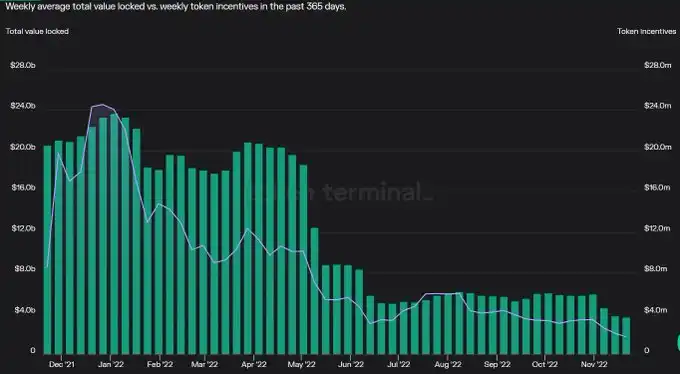
Khi giá CRV giảm cùng với TVL trong Curve Finance, giá trị hối lộ cũng giảm.
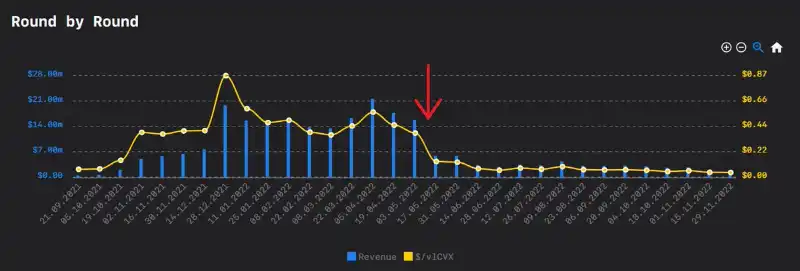
Tuy nhiên, kể từ khi crvUSD ra đời, tôi thấy được tiềm năng của Curve. Nó có thể thúc đẩy khối lượng giao dịch nhiều hơn và TVL quay trở lại nền tảng.
Nhưng kết quả chỉ có thể thấy được sau khi triển khai thực tế.
Theo ý kiến của tôi, yCRV đang chiến thắng trong cuộc chiến bao bọc thanh khoản Curve vì nó mang lại lợi ích cao nhất và trải nghiệm người dùng đơn giản nhất.
Nếu một số người dùng có veSDT, họ có thể thấy giải pháp sdCRV hấp dẫn hơn vì việc bỏ phiếu của nó sẽ đồng thời tăng khả năng khóa thanh khoản của tất cả người dùng:
sdCRV
sdBAL
sdFXS
sdYFI
sdANGLE
Kẻ thua cuộc tuyệt đối trong trường hợp này là cvxCRV. Nó có lợi suất thấp nhất, không có quyền biểu quyết hoặc thu nhập hối lộ, khả năng chốt giá yếu, v.v.
Tôi dự đoán cvxCRV sẽ giảm giá hơn nữa cho đến khi đạt đến trạng thái cân bằng với lợi suất yCRV.
Một vấn đề khác với Convex là khó có ai có thể tạo ra những cái mới trong tương lai gần cvxCRV - Có 50 triệu cvxCRV "giá rẻ" trên thị trường.
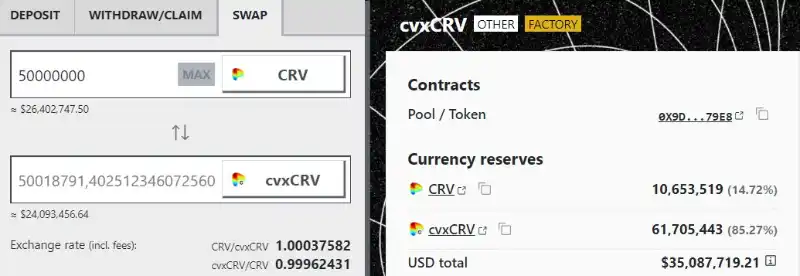
có nghĩa là tổng quyền sở hữu (%) của Convex trong nguồn cung veCRV có thể sẽ giảm hơn nữa.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan