11 đối tác của a16z bật mí hướng phát triển công nghệ tài chính năm 2022
Tiêu đề gốc: "a16z: Công nghệ tài chính sẽ giải quyết những vấn đề lớn nào vào năm 2022? 》
Tác giả gốc: Angela Strange, Sumeet Singh, Tomicah Tillemann và các nhân viên a16z khác
Bản tổng hợp văn bản gốc: Những người già không muốn vào DAO
Dịch vụ tài chính tiếp tục có dấu ấn vào năm 2021 - việc huy động vốn từ fintech vượt xa tất cả các năm trước; đây là đợt IPO lớn của fintech Năm 2016, hoạt động M&A công nghệ tài chính quy mô lớn cũng đạt mức cao nhất mọi thời đại. Trước cuối năm, chúng ta đã chứng kiến một trong những đợt IPO công nghệ tài chính lớn nhất, Nubank huy động được 2,6 tỷ USD (với tư cách là ngân hàng kỹ thuật số lớn nhất), một trong những thương vụ M&A công nghệ tài chính lớn nhất, Square mua lại Afterpay với giá 29 tỷ USD và Wise niêm yết trực tiếp đầu tiên tại Vương quốc Anh. , danh sách trực tiếp đầu tiên của Coinbase về các dịch vụ fintech/tiền điện tử và nhiều SPAC fintech.
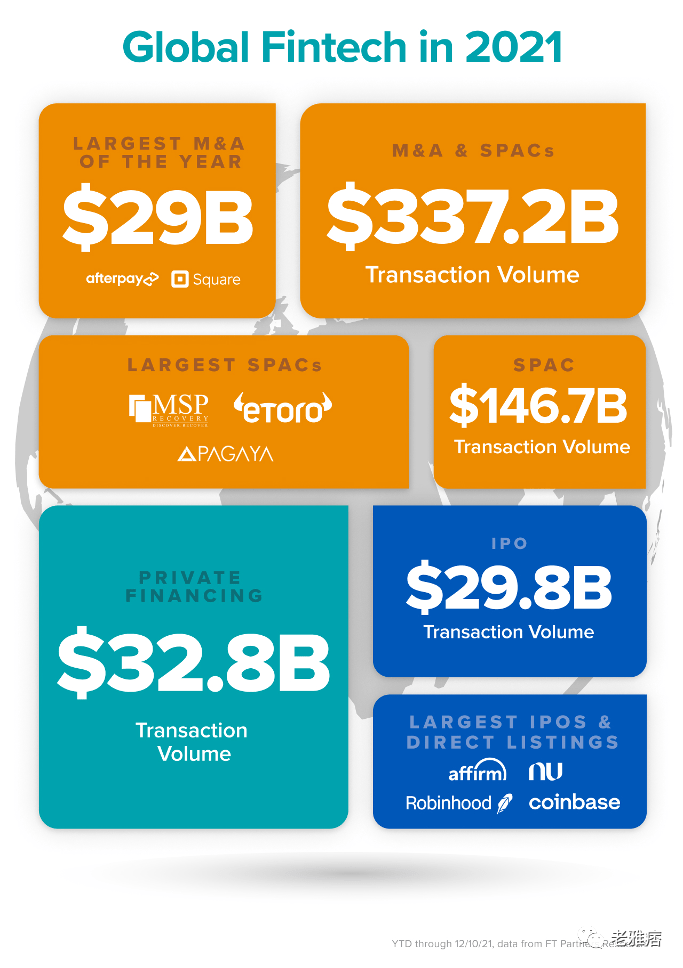
Fintech có thể giải quyết những vấn đề lớn nào trong năm 2022?
1. Fintech x Tiền điện tử
1. Sự thâm nhập của công nghệ carbon thấp vào tất cả các dịch vụ tài chính
Hai mươi năm trước, "Đây có phải là một công ty Internet không?" Ngày nay, (hầu hết) mọi công ty đều là công ty Internet. Mười năm trước, “đó là một công ty di động” là một câu hỏi phổ biến nhưng hiện đã lỗi thời. Tương tự như vậy, chúng tôi sẽ sớm ngừng hỏi "đây có phải là một công ty tiền điện tử không?" bởi vì hầu hết các công ty - bắt đầu với ngành dịch vụ tài chính rộng hơn - sẽ có thành phần tiền điện tử.
Khi tiền điện tử ngày càng thu hút được nhiều sự chia sẻ trong suy nghĩ của người tiêu dùng, các ứng dụng tài chính đang bổ sung thêm các dịch vụ tiền điện tử để tăng thêm thị phần ví. Ví dụ: Robinhood bắt đầu với giao dịch chứng khoán và hiện tạo điều kiện cho một số giao dịch tiền điện tử; một số ngân hàng mới cho phép khách hàng kiếm được lợi nhuận cao hơn thông qua DeFi (tài chính phi tập trung); và các ngân hàng lớn đang trong giai đoạn đầu thử nghiệm các sản phẩm tiền điện tử. Vào năm 2022, chúng ta sẽ thấy nhiều cơ sở hạ tầng tiền điện tử được xây dựng hơn để chuyển khoản, ví và lợi nhuận dưới dạng dịch vụ, lưu ký, v.v., để người tiêu dùng có thể tiếp tục tích hợp và quản lý đời sống tài chính tiền pháp định và tiền điện tử của họ. Chúng ta cũng sẽ chứng kiến một làn sóng các công ty fintech mới được hỗ trợ bởi cơ sở hạ tầng tiền điện tử ở phía sau và những gì người khác gọi là DeFi mullets (fintech trước, DeFi sau).
- Đối tác chung của a16z Fintech Angela Strange và Đối tác giao dịch Fintech của a16z Sumeet Singh
2. cộng đồng web3 sẽ trở thành một khu vực bầu cử chính trị quan trọng trong cuộc bầu cử giữa nhiệm kỳ của Hoa Kỳ
Khi chúng ta kết thúc năm, cứ năm cử tri Hoa Kỳ thì có một người sở hữu tiền điện tử. Theo một cuộc thăm dò gần đây mà chúng tôi thực hiện, tương lai của web3 và Internet sẽ tác động đến số lượng người bỏ phiếu trong cuộc bầu cử giữa nhiệm kỳ năm 2022 của Hoa Kỳ.
Cử tri của web3 trẻ và đa dạng. 79% cử tri thuộc thế hệ Millennial, 73% cử tri gốc Tây Ban Nha và 79% cử tri da đen có nhiều khả năng bỏ phiếu cho ứng cử viên ủng hộ việc mở rộng Web3. Hầu hết những cử tri này đều đã trưởng thành sau cuộc Đại suy thoái và nhiều người trong số họ đến từ các cộng đồng đã bị bỏ qua trong nỗ lực xây dựng sự thịnh vượng cho nhiều thế hệ. Họ tìm kiếm một giải pháp thay thế có ý nghĩa cho hệ thống tài chính hiện tại - một hệ thống cho phép họ kiểm soát trực tiếp tiền của mình và cung cấp các lựa chọn đầu tư cho các bộ phận xã hội bị các tổ chức tài chính truyền thống bỏ qua.
Vậy, những cử tri này quan tâm đến điều gì? Họ muốn các nhà hoạch định chính sách tập trung vào các quy định chống lại hành vi xấu và hoạt động bất hợp pháp, đồng thời cẩn thận để các quy định không cản trở cơ hội kinh tế cho người Mỹ bình thường. Họ muốn các nhà hoạch định chính sách hỗ trợ và tham gia vào chiến lược công nghệ quốc gia của chúng ta. Họ hoàn toàn tin tưởng rằng web3 có thể cung cấp cho người tiêu dùng nhiều quyền kiểm soát hơn đối với dữ liệu của họ. Họ tin rằng web3 có thể củng cố vị thế dẫn đầu về công nghệ của Mỹ trên trường toàn cầu. Họ cũng muốn các chính phủ đóng vai trò tích cực trong việc hỗ trợ các nền tảng web3 do cộng đồng sở hữu.
Không còn nghi ngờ gì nữa rằng web3 sẽ là một phần quan trọng trong cuộc bầu cử năm tới và các nhà hoạch định chính sách đang nhanh chóng nhận ra những lợi ích đó.
- Tomicah Tillemann, Giám đốc toàn cầu về chính sách tiền điện tử của a16z và James Rathmell, Cố vấn tiền điện tử của a16z
3. Nền tảng đầu tư xã hội ưu tiên cộng đồng
Huyền thoại GameStop và Hiến phápDAO có điểm gì chung (ngoại trừ Thành Ken Griffin)? Tất cả đều thể hiện mong muốn của những người tham gia cộng đồng Internet trong việc sử dụng chung quỹ của họ hướng tới mục tiêu lớn hơn - cho dù mục tiêu đó là điều hành một quỹ phòng hộ phi tập trung hay mua hiến pháp.
Vào năm 2022, chúng ta sẽ chứng kiến các nền tảng đầu tư xã hội nhiều người chơi, hướng đến cộng đồng, tận dụng văn hóa hành động tập thể trên Internet này. Chúng tôi thấy rất nhiều sản phẩm đang được xây dựng ở đây không giống với các sản phẩm xã hội khác, vì vậy thay vì có các tính năng như bảng xếp hạng và theo dõi giao dịch, chúng được xây dựng dựa trên các sản phẩm nguyên thủy mới như nhóm tài sản, bỏ phiếu và điều phối, Cho phép đầu tư tập thể, cho dù như các quỹ phòng hộ được phân phối, thúc đẩy các mục tiêu xã hội và môi trường hoặc tập hợp các quỹ để mua tài sản thuộc sở hữu chung. Những sản phẩm này sẽ có những lợi thế rõ ràng - dựa trên cách các trò chơi nhiều người chơi được đưa vào phân phối; mang lại sự thú vị và tương tác bổ sung mà chúng có thể thêm vào.
- Sumeet Singh, Đối tác giao dịch công nghệ tài chính của a16z
2. FinTech x Healthcare
Mỗi công ty chăm sóc sức khỏe đều là một công ty fintech
Như chúng tôi đã nói trước đây, các sản phẩm fintech cho phép các doanh nghiệp SaaS dọc đa dạng hóa sang các nguồn doanh thu mới. Trong lĩnh vực chăm sóc sức khỏe, một hệ thống chiếm 20% GDP của Hoa Kỳ, chúng tôi thấy ba lĩnh vực mà năng lực fintech có thể thúc đẩy ngành này vào năm 2022: thanh toán và cho vay tiêu dùng, năng lực hành nghề của nhà cung cấp và bảo hiểm.
Các khoản thanh toán chăm sóc sức khỏe đặc biệt phức tạp do hệ thống thanh toán của bên thứ ba của Hoa Kỳ, trong đó các nhà cung cấp lập hóa đơn cho các dịch vụ và người trả tiền sẽ hoàn trả cho họ, trong khi người tiêu dùng nhận được dịch vụ. Do đó, giải pháp một kích cỡ phù hợp cho tất cả, chẳng hạn như Stripe, khó có thể cung cấp đầy đủ các khả năng cần thiết để hỗ trợ đầy đủ cho hoạt động y tế, chẳng hạn như tuân thủ quy định và tích hợp chương trình sức khỏe. Điều này mang lại cơ hội cho các cổng thanh toán cụ thể theo chiều dọc và các sản phẩm tài trợ, chẳng hạn như mua ngay, trả sau (BNPL), để giúp người tiêu dùng tài trợ cho các hóa đơn y tế của họ và giảm nguy cơ phá sản do chi phí y tế ngoài dự kiến.
Về phía nhà cung cấp, BNPL có thể tăng tỷ lệ thu gom, có thể thấp tới 20% ở một số khu vực. Ngoài ra còn có các sản phẩm công nghệ tài chính mới nổi được thiết kế để giúp các tổ chức chăm sóc sức khỏe bình thường hóa mô hình kinh doanh của họ theo cơ chế mỗi thành viên mỗi tháng (PMPM) bằng cách chấp nhận rủi ro và bổ sung khả năng thanh toán cho các dịch vụ mới.
Cuối cùng, việc tách và tách lại bảo hiểm y tế truyền thống đã tạo ra nền tảng công nghệ tài chính mới hỗ trợ sự phát triển của các sản phẩm bảo hiểm mới cho cá nhân và doanh nghiệp. Các công ty này mô-đun hóa hoạt động bảo lãnh, xử lý yêu cầu bồi thường, quản lý mạng của nhà cung cấp và khả năng quản lý sử dụng để giúp các công ty quản lý rủi ro cho người dân được bảo hiểm theo cách linh hoạt, giá cả phải chăng và minh bạch hơn.
Khi fintech chuyển sang lĩnh vực dịch vụ và phần mềm chăm sóc sức khỏe, chúng tôi nhận thấy tiềm năng định hình lại các biện pháp khuyến khích và loại bỏ sự kém hiệu quả để tạo ra một nền tảng có định hướng giá trị hơn, mở đường cho dịch vụ chăm sóc sức khỏe tốt hơn hệ thống.
- David Haber, Đối tác chung về công nghệ tài chính của a16z, Julie Yoo, Đối tác chung về công nghệ sinh học của a16z
3. Fintech x Phát triển bền vững
Fintech hướng tới mục tiêu không carbon
Bạn có nhận thấy rằng cài đặt mặc định của Google Maps hiện hướng dẫn bạn đi theo tuyến đường tiết kiệm nhiên liệu nhất không? Hoặc, ô "Sao kê không cần giấy tờ" trên hóa đơn của bạn đã được chọn, bạn mở tài khoản bằng cách nào? Khả năng cấu hình có ý thức về môi trường này đang tiến vào thế giới công nghệ tài chính. Hãy tưởng tượng trải nghiệm thanh toán như thế này: Chuyển đổi giữa thẻ ghi nợ, thẻ tín dụng, ACH, PayPal, BNPL và tất cả các phương thức thanh toán khác nhau có sẵn vào năm 2021 sẽ tiết lộ phương thức nào ít gây hại nhất cho môi trường của người bán cụ thể đó.
Hoặc tốt hơn nữa, nó nhúng một tính năng cho phép bạn thêm x đô la vào giao dịch mua hàng của mình để bù đắp lượng khí thải từ bất kỳ con đường nào bạn chọn. Những cải tiến về cơ sở hạ tầng và công nghệ dữ liệu phát thải đang nhanh chóng biến điều này thành hiện thực. Các nhà cung cấp thanh toán, ngân hàng mới, công ty hậu cần, v.v. có thể đưa các tùy chọn bù đắp carbon vào sản phẩm của họ.
Tuy nhiên, điều vẫn còn phải xem là điều gì sẽ thúc đẩy người tiêu dùng lựa chọn các sản phẩm hoặc phương thức giao hàng xanh hơn thay vì những phương thức có thể thuận tiện hơn. Giống như các tuyến đường thân thiện với môi trường trên Google Maps thực sự có thể là chậm nhất, ngày nay các lựa chọn xanh trong kinh doanh thường đắt nhất. Các công ty khởi nghiệp ở điểm giao thoa giữa khí hậu và công nghệ tài chính phải tạo ra các cơ cấu khuyến khích mới giúp các lựa chọn thân thiện với môi trường không chỉ có trách nhiệm hơn mà còn có giá cả phải chăng và bổ ích hơn so với các lựa chọn truyền thống. Hãy nghĩ đến APR cao hơn, APR thấp hơn, lợi nhuận tốt hơn hoặc phí giảm.
Một trong những nghiên cứu điển hình yêu thích của chúng tôi về sự liên kết khuyến khích sáng tạo trong không gian này đến từ Powerledger, một nền tảng blockchain cho giao dịch năng lượng ngang hàng và Nhà máy bia Carlton United , một công ty bia ở Úc. Khi Carlton đặt mục tiêu sử dụng hoàn toàn năng lượng tái tạo vào năm 2025, họ đã hợp tác với Powerledger để tạo ra chương trình khách hàng tưởng tượng dành cho người uống bia thân thiện với môi trường: đổi năng lượng dư thừa lấy thùng. Khách hàng của Carlton có thể đăng ký đổi năng lượng dư thừa được tạo ra bởi các tấm pin mặt trời trong nhà của họ lấy bia được giao trực tiếp đến nhà họ.
- Mark Andrusco, Đối tác giao dịch công nghệ tài chính của a16z
IV. Xu hướng tài chính trong công nghệ<. /h3>
1. Khắc phục CAC đang gia tăng thông qua quan hệ đối tác và tăng trưởng dựa trên sản phẩm
Trong vài năm qua, chúng tôi đã chứng kiến sự lạm phát đáng kể trong các kênh thu hút khách hàng kỹ thuật số (FB và GOOG) do sự cạnh tranh ngày càng gia tăng, chẳng hạn như tính năng theo dõi quảng cáo của Apple. Những thay đổi này khiến việc phân bổ trở nên khó khăn hơn. Để thúc đẩy hơn nữa sự cạnh tranh, đại đa số các công ty fintech tập trung vào cùng một hồ sơ khách hàng (cho vay dưới chuẩn), cung cấp các sản phẩm giống nhau (ví dụ: ngân hàng, đầu tư, cho vay) và ngày càng có nhiều đặc quyền dành cho khách hàng khi tham gia (miễn phí trên Internet). ) quỹ!). Vì vậy, vào năm 2022, các công ty sẽ tạo sự khác biệt như thế nào khi đối mặt với các kênh chuyển đổi kỹ thuật số ngày càng cạnh tranh và bị hạn chế?
Chúng tôi nghĩ có hai câu trả lời - những công ty tốt nhất sẽ phát triển thông qua các sản phẩm giúp tăng trưởng dựa trên sản phẩm hoặc quan hệ đối tác đại diện cho các cơ hội phân phối không gây lạm phát.
Về mặt sản phẩm, chúng tôi nhận thấy các sản phẩm ngày nay sẽ trở thành sản phẩm cấp thấp trong tương lai; việc chỉ cung cấp tài khoản ngân hàng hoặc môi giới không còn đủ để trở nên nổi bật khi các API mới tạo nên điều đó. Có thể Việc tích hợp các tính năng cốt lõi như tiết kiệm, chi tiêu, vay và đầu tư vào hầu hết mọi trải nghiệm ứng dụng là cực kỳ dễ dàng. Thay vào đó, các sản phẩm thu hút trí tưởng tượng của người tiêu dùng sẽ kết hợp các nguyên tắc cơ bản này theo những cách mới và thú vị, tận dụng cộng đồng, tiền điện tử và thương mại. Đặc biệt, chúng tôi muốn thấy nhiều dịch vụ nhiều người chơi hơn thúc đẩy tăng trưởng sản phẩm - bản thân tiền tệ là một trò chơi nhiều người chơi (một phương tiện trao đổi!), nhưng cho đến nay các sản phẩm tài chính chủ yếu là một người chơi.
Về mặt quan hệ đối tác, chúng tôi đã thấy Credit Karma hợp tác với Houston Rockets, Chime với Dallas Mavericks và thỏa thuận phân phối của Guideline với thỏa thuận phân phối Gusto và Melio với Intuit. Mặc dù các kênh này có đòn bẩy giá và khả năng tăng giá theo thời gian, nhưng chúng thể hiện loại khả năng dự đoán và khối lượng chi phí chuyển đổi cũng như nguồn cung chuyển đổi hầu như không có ở các kênh tiếp thị kỹ thuật số gần đây. Những người sáng lập sẽ rất khôn ngoan khi lưu ý những ví dụ này - các công ty trước đây giỏi nhất trong lĩnh vực tiếp thị trực tiếp tới người tiêu dùng hiện đang tìm kiếm sự phát triển kinh doanh và quan hệ đối tác để tiếp tục tăng trưởng, một xu hướng mà chúng tôi kỳ vọng sẽ tiếp tục vào năm 2022.
- Anish Acharya, Đối tác chung, A16Z FinTech
2. công nghệ sẽ nổi lên ở các thị trường mới nổi
Năm nay, các thị trường mới nổi đã chứng kiến hoạt động kinh doanh bùng nổ, nguồn tài chính kỷ lục và sự thoát ra đầy ấn tượng. Đặc biệt, việc niêm yết của Nubank là một thời điểm bước ngoặt đối với Châu Mỹ Latinh và công nghệ tài chính toàn cầu, thể hiện sự rút lui lớn ở Châu Mỹ Latinh và tạo ra một đội ngũ sáng lập sau đó. Năm 2022 sẽ mang lại sự tăng trưởng về đầu tư và đổi mới nhiều hơn trong các dịch vụ tài chính trên khắp các thị trường mới nổi. Có một số xu hướng chung về các loại hình công ty mà chúng ta có thể thấy đang xuất hiện.
Trong lịch sử, đã có rất nhiều công nghệ tài chính B2C ở các thị trường mới nổi và bây giờ chúng ta sẽ thấy nhiều B2B hơn giúp các doanh nghiệp nhỏ và khách hàng doanh nghiệp số hóa và tối ưu hóa thanh toán, và hơn thế nữa Trả lương cho nhân viên của bạn một cách hiệu quả, mua vật tư, xử lý kế toán, bảo hiểm cho bản thân và hơn thế nữa.
Thứ hai, các API hiện đại mới sẽ giúp các công ty có thể thực hiện thanh toán, truy cập thông tin tài khoản ngân hàng, phát hành thẻ, kết nối tiền điện tử, xác minh danh tính, v.v. Thay vì cần xây dựng các hoạt động tích hợp một lần theo cách thủ công với các hệ thống tài chính cũ, các công ty sẽ có thể kết nối với cơ sở hạ tầng hiện đại để tung ra các sản phẩm công nghệ tài chính mới với chi phí ban đầu ít hơn. Cần phải có đủ nhu cầu để đáp ứng cơ sở hạ tầng mới và chúng tôi đang bắt đầu đạt được điều đó trong hệ sinh thái.
Thứ ba, các mô hình kinh doanh sắp xuất hiện sẽ ngày càng tìm đến các thị trường mới nổi khác để lấy cảm hứng hơn là Hoa Kỳ và Châu Âu. Có một số mô hình kinh doanh và bộ tính năng phù hợp hơn với toàn bộ các thị trường mới nổi, dựa trên hành vi, quy định và giai đoạn số hóa hiện có của người dùng. Ví dụ: nhiều thị trường B2B trong nước (có gắn công nghệ tài chính) đã xuất hiện ở Ấn Độ và Châu Mỹ Latinh nhưng không tồn tại ở Hoa Kỳ hoặc Châu Âu, một phần vì những thị trường này cung cấp cho các doanh nghiệp nhỏ những cơ hội như tín dụng và hậu cần, trong khi ở các thị trường mới nổi thị trường, những thứ này có xu hướng đặc biệt đắt tiền và đầy ma sát. Chúng tôi đã thấy các mô hình kinh doanh như siêu ứng dụng (cả người tiêu dùng và doanh nghiệp) và nền tảng mua cộng đồng phát triển mạnh mẽ, cũng như các gói tính năng như ứng dụng đầu tư bắt đầu bằng tiền thay vì giao dịch chứng khoán.
Chúng tôi đã nhận thấy sự liên kết giữa các doanh nhân ở những khu vực này. Chúng tôi đã gặp những người sáng lập đang xây dựng cơ sở hạ tầng kế toán doanh nghiệp nhỏ ở São Paulo, những người thường xuyên nhận được lời khuyên qua WhatsApp từ các đối tác của họ ở Jakarta. Các doanh nhân ở Lagos tìm kiếm cảm hứng về mô hình kinh doanh cho thị trường B2B của họ ở Karachi. Đại dịch Covid-19 đã thúc đẩy nhiều xu hướng công nghệ nhưng cũng khiến thế giới bị thu hẹp đáng kể.
- Seema Amble, Đối tác FinTech của a16z; David Haber, Đối tác chung của a16z FinTech; Gabriel Vasquez, Đối tác FinTech của a16z
3. Các MGA bảo hiểm tập trung lại vào các vấn đề bảo lãnh phát hành
Các công ty khởi nghiệp bảo hiểm Làn sóng đầu tiên chủ yếu tập trung vào việc di chuyển trước đây là các quy trình ngoại tuyến trực tuyến, khiến hầu hết quy trình bảo lãnh không bị ảnh hưởng. Với môi trường lãi suất thấp kéo dài, các công ty bảo hiểm sẵn sàng thử nghiệm các thị trường và chiến lược mới để tìm kiếm lợi nhuận. Cùng với việc thiếu quy mô trong hệ sinh thái khởi nghiệp bảo hiểm so với các thị trường khác, nhiều đối tác có năng lực coi những người mới tham gia là đối tác thử nghiệm để tìm hiểu và thử nghiệm các chiến lược kiếm tiền mới. Khi lãi suất tăng và thị trường khó khăn hơn, trọng tâm đổi mới vào sự khác biệt hóa hoạt động bảo lãnh phát hành và lợi nhuận sẽ trở thành ưu tiên hàng đầu, có khả năng thúc đẩy hoạt động mua lại trong thế giới công nghệ bảo hiểm thế hệ đầu tiên, cũng như những công ty mới tham gia tập trung vào việc kiếm tiền từ các lợi thế bảo lãnh phát hành.
- Joe Schmidt, Đối tác giao dịch Fintech của A16Z
Lưu ý: tại đây Các quan điểm được bày tỏ là quan điểm quan điểm cá nhân của nhân viên AH Capital Management, L.L.C. ("a16z") chứ không phải quan điểm của a16z hoặc các chi nhánh của nó. Một số thông tin nhất định trong tài liệu này được lấy từ các nguồn của bên thứ ba, bao gồm từ các công ty danh mục đầu tư của các quỹ do a16z quản lý. Mặc dù được lấy từ các nguồn được cho là đáng tin cậy, a16z chưa xác minh thông tin một cách độc lập và không đưa ra tuyên bố nào về tính chính xác lâu dài của thông tin hoặc sự phù hợp của thông tin đó trong bất kỳ tình huống cụ thể nào. Ngoài ra, nội dung này có thể bao gồm các quảng cáo của bên thứ ba; a16z chưa xem xét các quảng cáo này và không xác nhận bất kỳ nội dung quảng cáo nào trong đó.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan