138 quỹ đang rút khỏi cổ phiếu trung tâm dữ liệu? Các quỹ đã điều chỉnh danh mục đầu tư như thế nào
TL;DR
· Thống kê của Reuters trên gần 6400 hồ sơ 13F cho thấy số tổ chức thanh lý hoàn toàn cổ phiếu trung tâm dữ liệu trong quý III nhiều hơn số mở vị thế mới, rõ rệt nhất ở mảng điện lực và tiện ích công cộng.
· Đây là sự hạ nhiệt theo từng khâu, không phải rút lui toàn diện. Chất bán dẫn vẫn có bên mua ròng nhưng vị thế tập trung hơn, thay đổi về số lượng tổ chức không đồng nghĩa với dòng tiền chảy ra.
· Các mã liên quan: Vertiv, Digital Realty, Nvidia, Micron, TSMC.
Ngày 16 tháng 11, Reuters công bố một thống kê trên gần 6400 hồ sơ khai báo 13F. Trong quý III, có 138 tổ chức xóa hoàn toàn cổ phiếu trung tâm dữ liệu khỏi danh mục nắm giữ, nhiều hơn 119 tổ chức mở vị thế mới. Mảng điện lực và tiện ích công cộng còn lạnh hơn, với 212 tổ chức thanh lý và 96 tổ chức mở mới.
Một ngày sau, Nvidia công bố kết quả kinh doanh quý tài chính kết thúc ngày 25 tháng 10, với doanh thu 115,8 tỷ USD, tăng 103% so với cùng kỳ, trong đó doanh thu trung tâm dữ liệu đạt 107,6 tỷ USD, tăng 110% so với cùng kỳ.
Một bên là các tổ chức đang giảm vị thế, một bên là kết quả kinh doanh đang tăng tốc. Hai tài liệu xuất hiện trong cùng một tuần, đọc lên có vẻ mâu thuẫn, nhưng thực ra không nói về cùng một vấn đề.
13F chỉ ghi nhận vị thế nắm giữ vào ngày cuối quý
13F yêu cầu các tổ chức quản lý hơn 100 triệu USD cổ phiếu Mỹ phải nộp danh sách vị thế mua trong vòng 45 ngày sau khi mỗi quý kết thúc. Hồ sơ này không giải thích lý do mua bán, không bao gồm vị thế bán khống, cũng không bao gồm phần lớn tài sản quỹ tư nhân. Ngày chốt vị thế của thống kê này là 30 tháng 9, phần lớn các quỹ hàng đầu đến giữa tháng 11 mới lần lượt công bố.
Reuters đếm số lượng tổ chức, không phải số tiền. 138 tổ chức "thanh lý hoàn toàn" nghĩa là theo tiêu chí khai báo, các tổ chức này không còn nắm giữ vị thế mua cổ phiếu đó, có thể là chủ động bán ra, cũng có thể là vị thế thu hẹp đến mức rơi khỏi ngưỡng phải công bố, hoặc chỉ đơn giản là chuyển vị thế sang quyền chọn.
Nguội lạnh trước tiên là điện lực và phòng máy, chip vẫn có bên mua ròng
Sự phân tầng được thể hiện rất rõ trong thống kê. Ở mảng điện lực và tiện ích công cộng, số tổ chức rút lui nhiều hơn gấp đôi số mở mới, là đoạn giảm rõ rệt nhất trong toàn bộ tài liệu. Cổ phiếu phòng máy và trung tâm dữ liệu đứng thứ hai, số thanh lý nhiều hơn số mở mới, nhưng khoảng cách nhỏ hơn nhiều.
Chất bán dẫn thì hoàn toàn khác. Trong số các tổ chức nắm giữ chất bán dẫn liên tục trong quý II và quý III, có 2951 tổ chức tăng vị thế và 2584 tổ chức giảm vị thế, bên tăng vị thế vẫn chiếm đa số. Số mở vị thế mới là 77 tổ chức so với 69 tổ chức thanh lý, cũng là tăng ròng. Số tổ chức nắm giữ cổ phiếu liên quan đến AI chỉ tăng 33 tổ chức, gần như đi ngang.
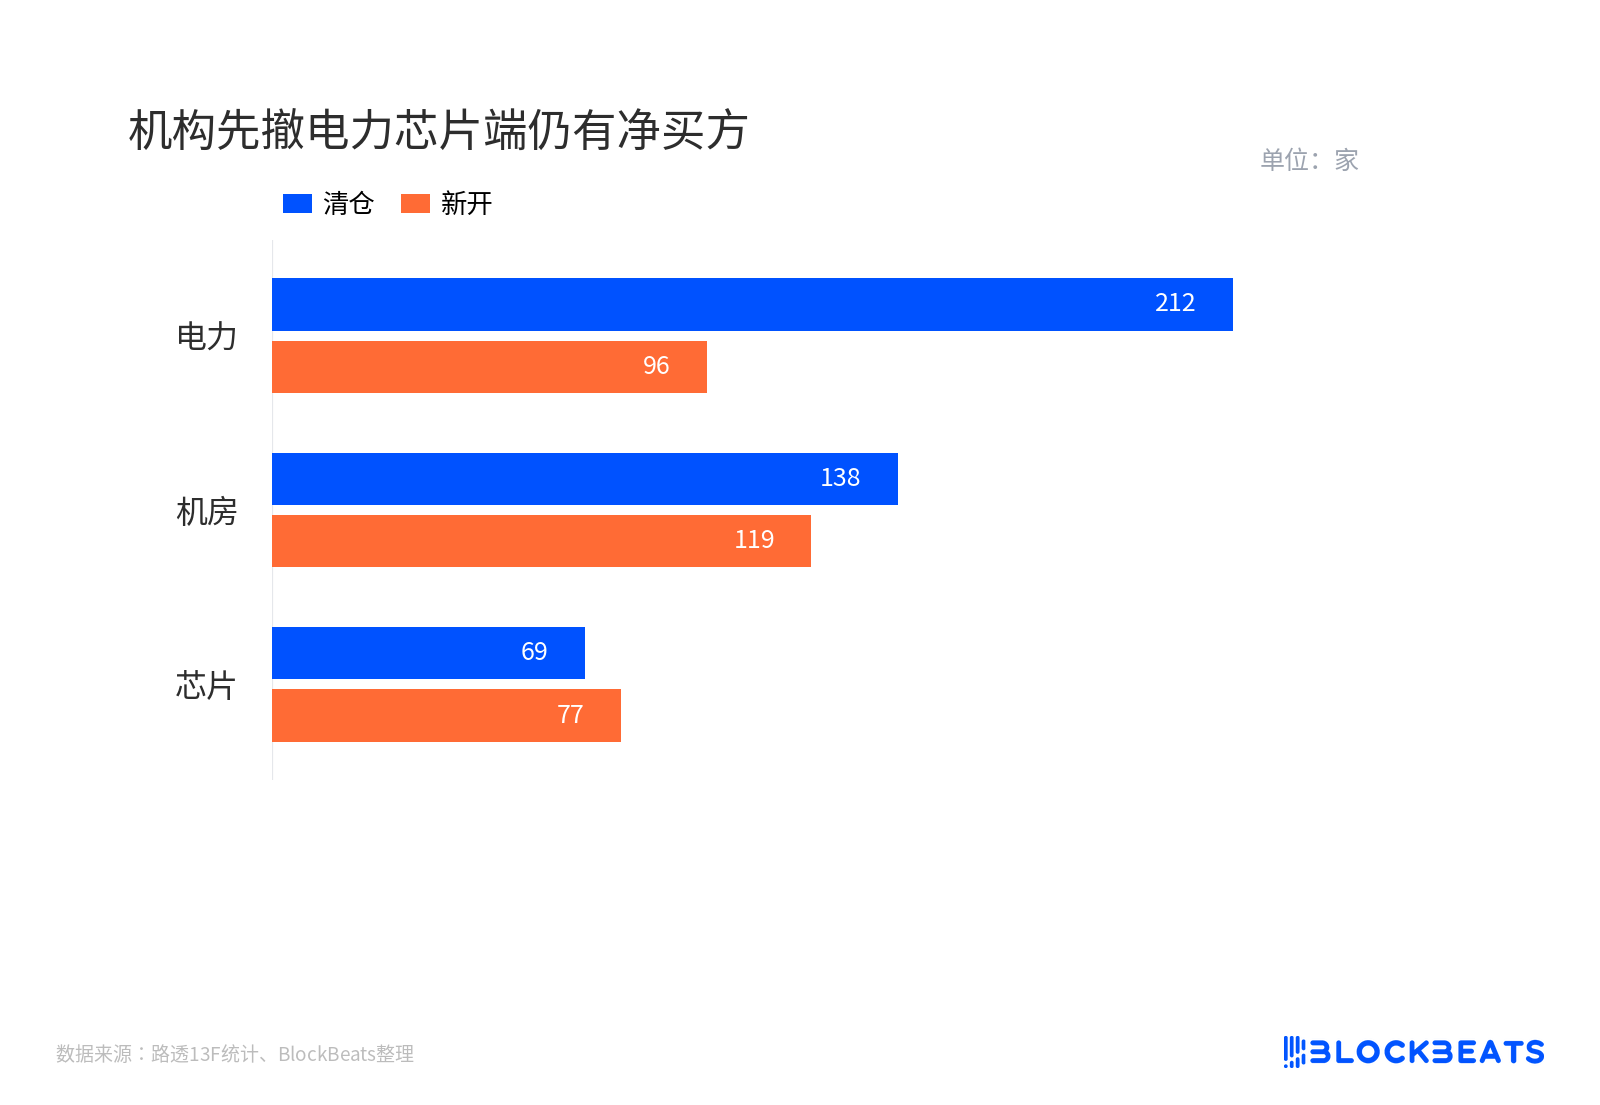
Các tổ chức rút lui trước, phía chip điện lực vẫn còn bên mua ròng
Bức tranh mà nhóm số liệu này chỉ ra là: tầng phụ thuộc nhiều nhất vào giá điện, phê duyệt và chính trị địa phương co lại trước, trong đó có điện lực, làm mát, phòng máy chủ. Phía chip vẫn còn bên mua, nhưng bên mua trở nên tập trung hơn, các tổ chức nhỏ lẻ đang rút ra ngoài. Cùng một vòng chi tiêu vốn AI, bị các tổ chức tách thành các mức rủi ro khác nhau để xử lý riêng.
Cổ phiếu điện lực và cổ phiếu trung tâm dữ liệu có sự chồng chéo trong phân loại, cùng một tổ chức có thể bị tính hai lần ở cả hai bên, hai con số không thể cộng trực tiếp.
Trên cùng một nhóm cổ phiếu, vài quỹ đã làm điều ngược lại
Theo tổng hợp công bố 13F, việc điều chỉnh danh mục của các quỹ có tên rõ ràng cho thấy mức độ phân hóa lớn đến đâu, rõ hơn cả thống kê tổng lượng.
Quỹ Situational Awareness của Leopold Aschenbrenner biến động mạnh nhất. Tổng giá trị công bố 13F giảm từ 20,24 tỷ USD xuống 1,58 tỷ USD, IREN bị cắt 94,4%, thanh lý Core Scientific, Riot, Hive và 4,83 triệu cổ phiếu Micron, Bloom Energy, Nebius chuyển thành quyền chọn mua, danh nghĩa chiếm khoảng 66% vị thế còn lại. Quy mô co lại như vậy giống việc giảm đòn bẩy bị động hơn, không thể coi là bằng chứng chủ động nhìn xuống.
Renaissance Technologies đi con đường khác. Nvidia bị cắt từ 7,09 triệu cổ phiếu xuống 2,32 vạn cổ phiếu, giảm 99,7%, cùng kỳ tăng vị thế Micron khoảng 619% lên 1,52 triệu cổ phiếu, trở thành vị thế lớn nhất. Đồng thời gần như thanh lý Meta, Apple và Amazon, đây là việc đổi danh mục tổng thể của danh mục định lượng, không phải một bản phán đoán nhắm vào AI.
Chiều ngược lại cũng rõ ràng. Appaloosa của David Tepper tăng vị thế Micron 28% lên khoảng 1,3 tỷ USD, chiếm 17,6% danh mục, tăng vị thế Nvidia 31% lên 2 triệu cổ phiếu, đồng thời thanh lý AMD và Broadcom. Third Point thanh lý Amazon và ASML, mở vị thế mới Nvidia 1,5 triệu cổ phiếu. Tiger Global thì tăng vị thế Nvidia 7% lên 12 triệu cổ phiếu.
Kết quả là, trên Micron, Situational Awareness thanh lý, Appaloosa và Renaissance đang mua. Trên Nvidia, Renaissance gần như thanh lý, Third Point, Tiger Global, Appaloosa đang tăng. Cùng một cuối quý, cùng một nhóm cổ phiếu, hướng hoàn toàn ngược nhau.
Sau ảnh chụp nhanh, báo cáo tài chính và đợt điều chỉnh diễn ra đồng thời
Theo dữ liệu thị trường, cổ phiếu Nvidia đạt đỉnh vào đầu tháng 10 và giảm khoảng một phần ba trong vòng một tháng, giai đoạn này rơi vào sau ngày 30 tháng 9. Việc quy kết đợt giảm này cho động thái cắt giảm cuối quý của Renaissance là không hợp lý về mặt thời gian, ảnh chụp nhanh vị thế diễn ra trước đợt giảm, và 13F phải đến giữa tháng 11 mới được thị trường nhìn thấy.
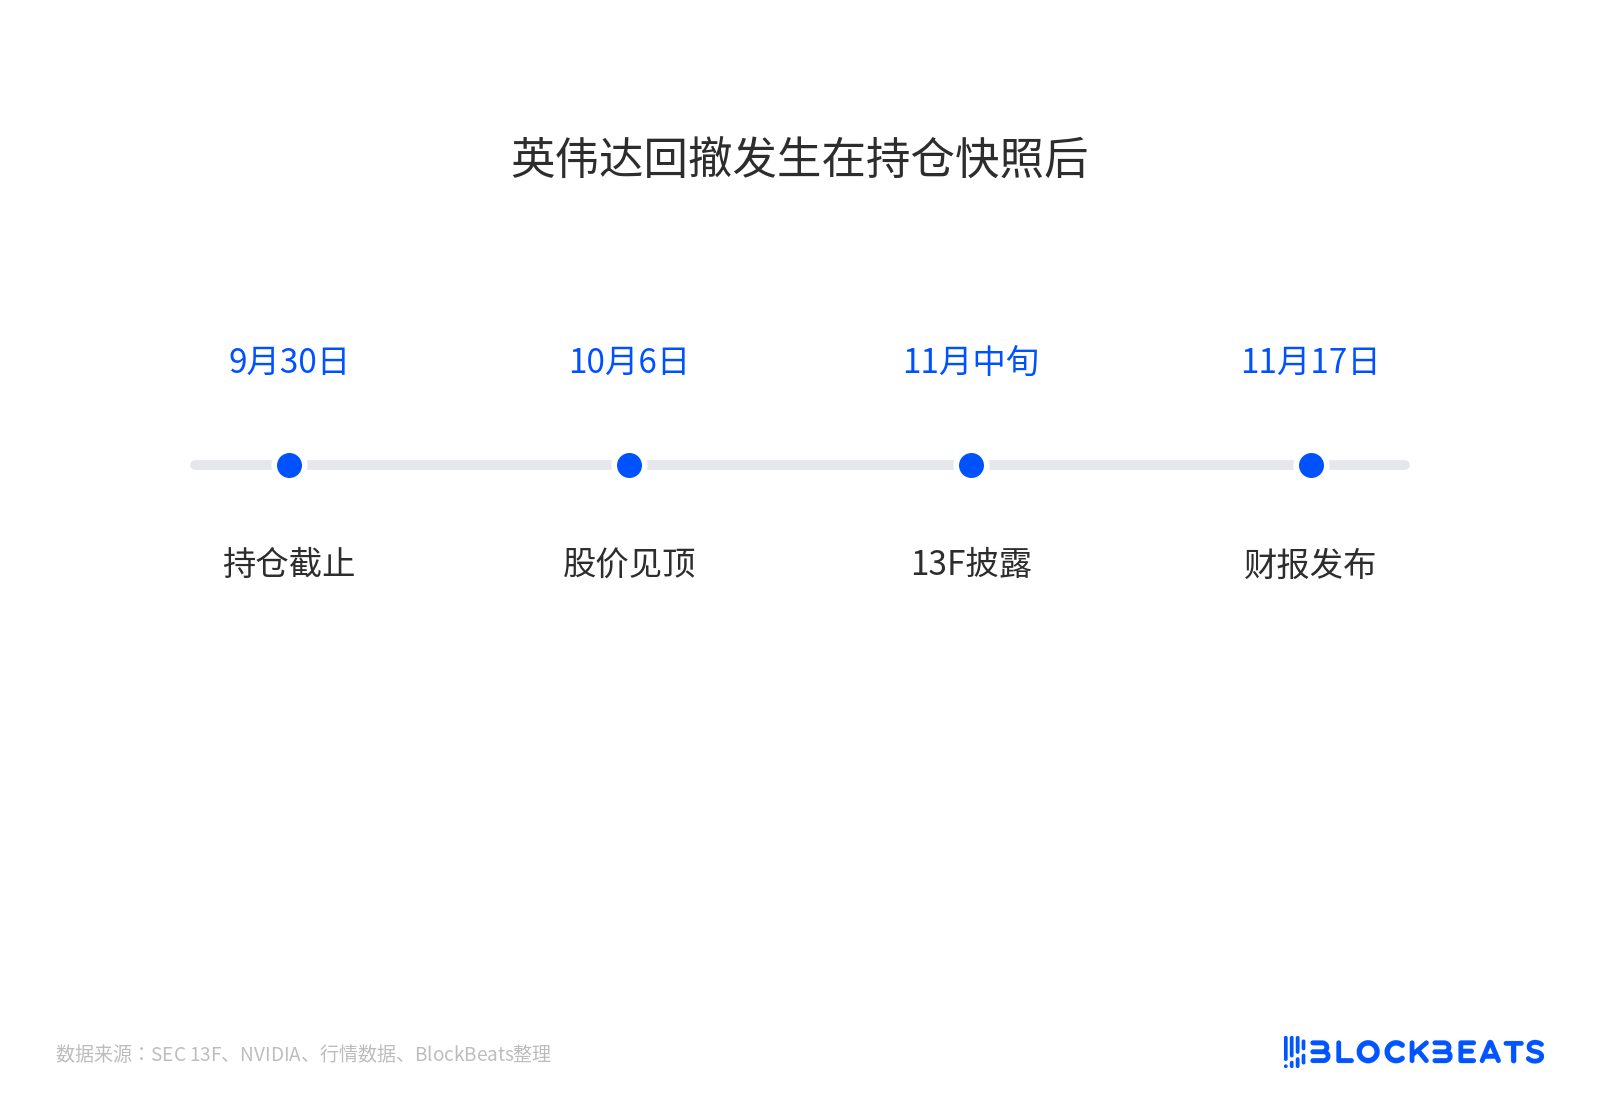
Đợt điều chỉnh của Nvidia diễn ra sau ảnh chụp nhanh vị thế
Báo cáo tài chính ngày 17 tháng 11 cung cấp bằng chứng theo hướng khác. Doanh thu trung tâm dữ liệu vẫn tăng gấp đôi, quý tài chính tiếp theo (kết thúc vào tháng 1 năm sau) được dự báo 130 tỷ USD, và không bao gồm doanh thu tính toán trung tâm dữ liệu tại Trung Quốc. Phía nhu cầu vào thời điểm đó không xuất hiện kiểu hạ nhiệt mà 13F ngụ ý.
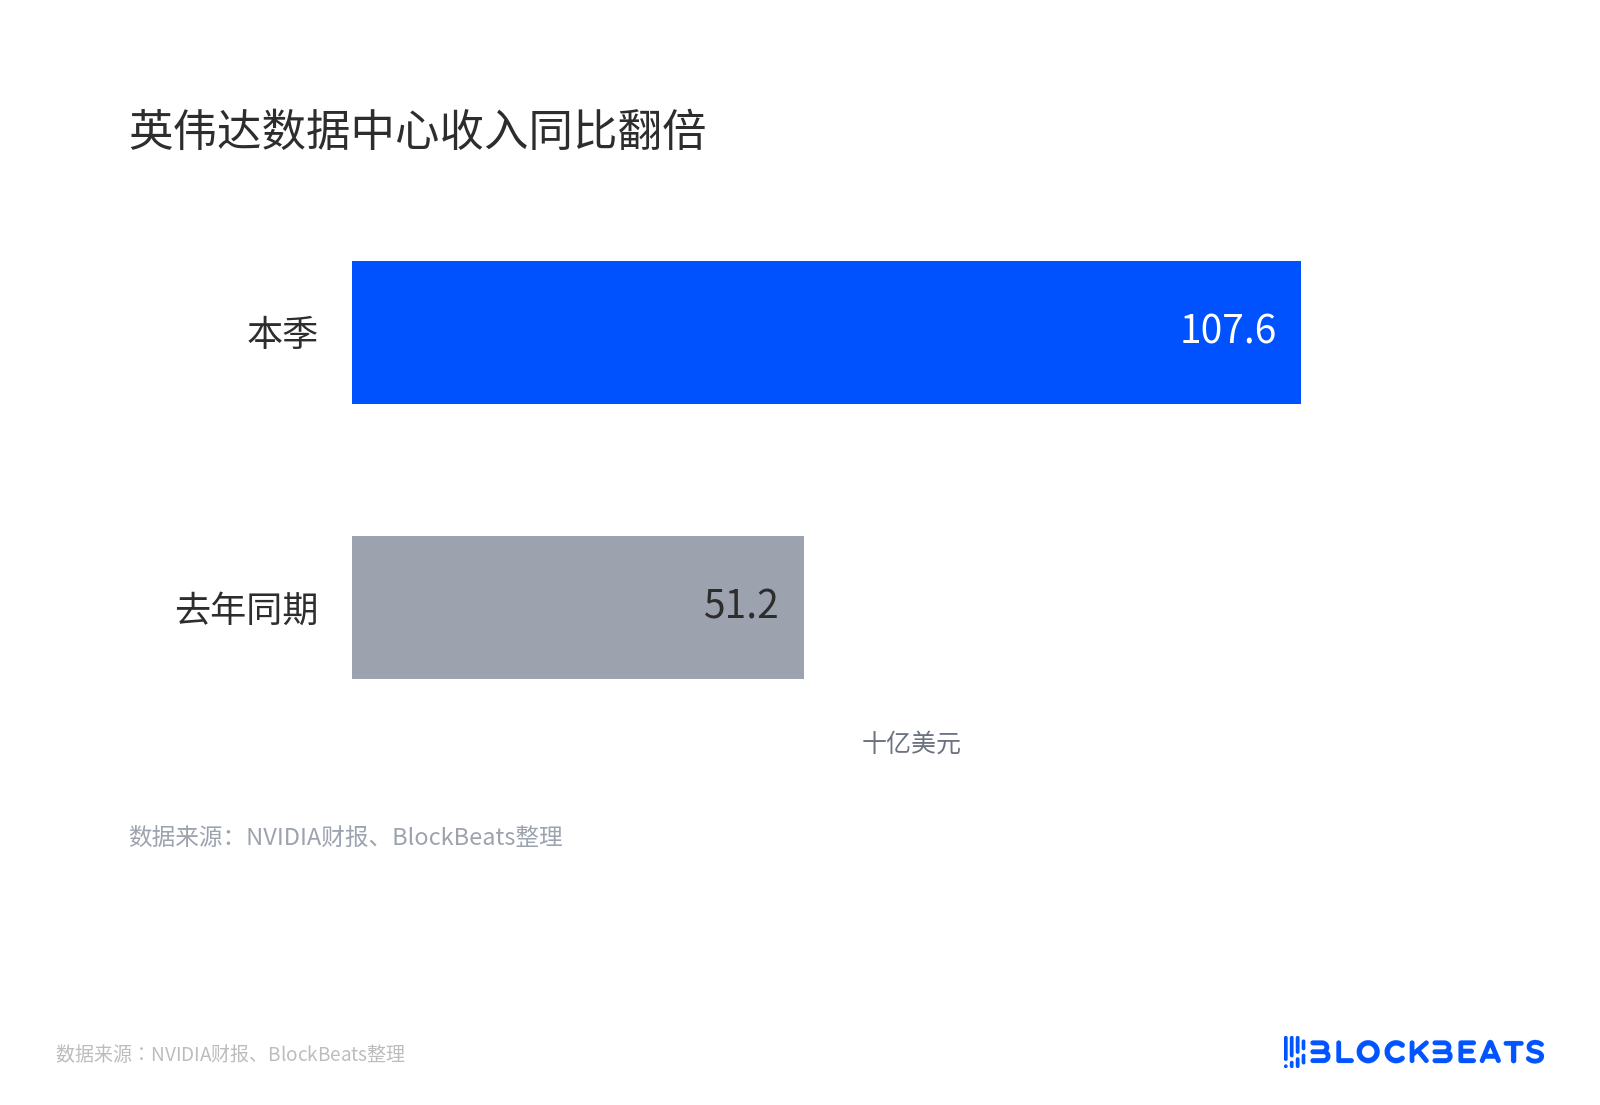
Doanh thu trung tâm dữ liệu của Nvidia tăng gấp đôi so với cùng kỳ
Hai việc có thể cùng tồn tại. Các tổ chức đã giảm độ rộng nắm giữ cơ sở hạ tầng vật lý vào cuối quý ba, trong khi đơn hàng chip tiếp tục tăng tốc trong cùng giai đoạn. Cái trước giao dịch dựa trên giá điện, phê duyệt và rủi ro chính trị, cái sau giao dịch dựa trên khoảng trống năng lực tính toán.
Câu hỏi chưa có đáp án nằm ở khoảng chênh lệch thời gian. 13F của quý bốn phải đến giữa tháng 2 năm 2027 mới được công bố theo luật định, ở giữa có hơn ba tháng khoảng trống. Thứ có thể xác minh trước liệu sự phân tầng có tiếp diễn hay không, là hướng dẫn chi tiêu vốn của vòng các nhà sản xuất siêu quy mô tiếp theo, cùng với tiêu chuẩn đơn hàng của các nhà cung cấp phòng máy và điện như Vertiv, Digital Realty. Nếu hướng dẫn chi tiêu vốn tiếp tục được nâng lên, trong khi độ rộng người nắm giữ điện và phòng máy tiếp tục thu hẹp trong quý bốn, thì điều đó cho thấy sự phân tầng đang sâu thêm. Nếu đơn hàng phía phòng máy đồng thời mạnh lên, thì 13F này chỉ là một lần tái cân bằng vị thế cuối quý.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan