Phân tích hồ sơ 13F của bảy quỹ lớn: Buffett, Đoàn Vĩnh Bình, Đan Bân đang nghĩ gì?
Tiêu đề gốc: 《Phân tích hồ sơ 13F của bảy quỹ lớn: Buffett, Đoàn Vĩnh Bình, Lý Lộc, Đản Bân đang nghĩ gì?》
Tác giả gốc: Azuma, Odaily 星球日报
Giữa tháng 8, các quỹ lớn lần lượt công bố báo cáo quý 13F, tiết lộ tình trạng nắm giữ tĩnh của quỹ tính đến ngày 30 tháng 6.
· Ghi chú của Odaily: Cái gọi là 13F là tài liệu tiết lộ quý bắt buộc mà Ủy ban Chứng khoán và Giao dịch Hoa Kỳ (SEC) yêu cầu đối với các quỹ có quy mô tài sản quản lý vượt quá 100 triệu USD. Yêu cầu của SEC là các quỹ đáp ứng điều kiện tiết lộ phải nộp tài liệu này trong vòng 45 ngày sau khi kết thúc mỗi quý tự nhiên, trong đó quỹ cần tiết lộ trọng điểm các cổ phiếu niêm yết tại Mỹ, quyền chọn mua/bán, trái phiếu chuyển đổi và các vị thế ETF cụ thể mà quỹ nắm giữ vào cuối quý trước.
Mặc dù 13F có độ trễ nhất định về thời gian tiết lộ, do đó không thể dùng để sao chép đơn giản, nhưng là cửa sổ trực tiếp nhất để quan sát bố cục và động thái của các quỹ đầu ngành, 13F vẫn có ý nghĩa vô cùng quan trọng trong việc tìm hiểu suy nghĩ của những người chơi cấp cao trong thị trường, đặc biệt là sự đồng thuận và khác biệt giữa các quỹ khác nhau, rất có thể ẩn chứa manh mối về hướng đi của thị trường trong tương lai.
Trong phần dưới đây, chúng tôi sẽ phân tích báo cáo 13F của 7 quỹ đầu ngành bao gồm Berkshire Hathaway (Buffett, Abel), Duquesne Family Office (Stanley Druckenmiller), H&H International Investment (Đoàn Vĩnh Bình), Himalaya Capital (Lý Lộc), ARK Investment (Cathie Wood), Orient Harbor Overseas Fund (Đản Bân), Situational Awareness LP (Leopold Aschenbrenner), tập trung vào bố cục cốt lõi và động thái chính, hy vọng có thể mang lại lợi ích cho chiến lược đầu tư của bạn.
Berkshire Hathaway (Buffett, Abel)
Tóm tắt báo cáo
Tính đến ngày 30 tháng 6, Berkshire Hathaway đã tiết lộ tổng cộng 29 vị thế nắm giữ trong báo cáo 13F (13F chỉ bao gồm các chứng khoán niêm yết tại Mỹ cần tiết lộ, không tương đương với toàn bộ quy mô tài sản của quỹ), trong đó mở mới 1 vị thế, tăng 7 vị thế, giảm 6 vị thế, thanh lý 1 vị thế, giá trị thị trường danh nghĩa khoảng 299,3 tỷ USD.
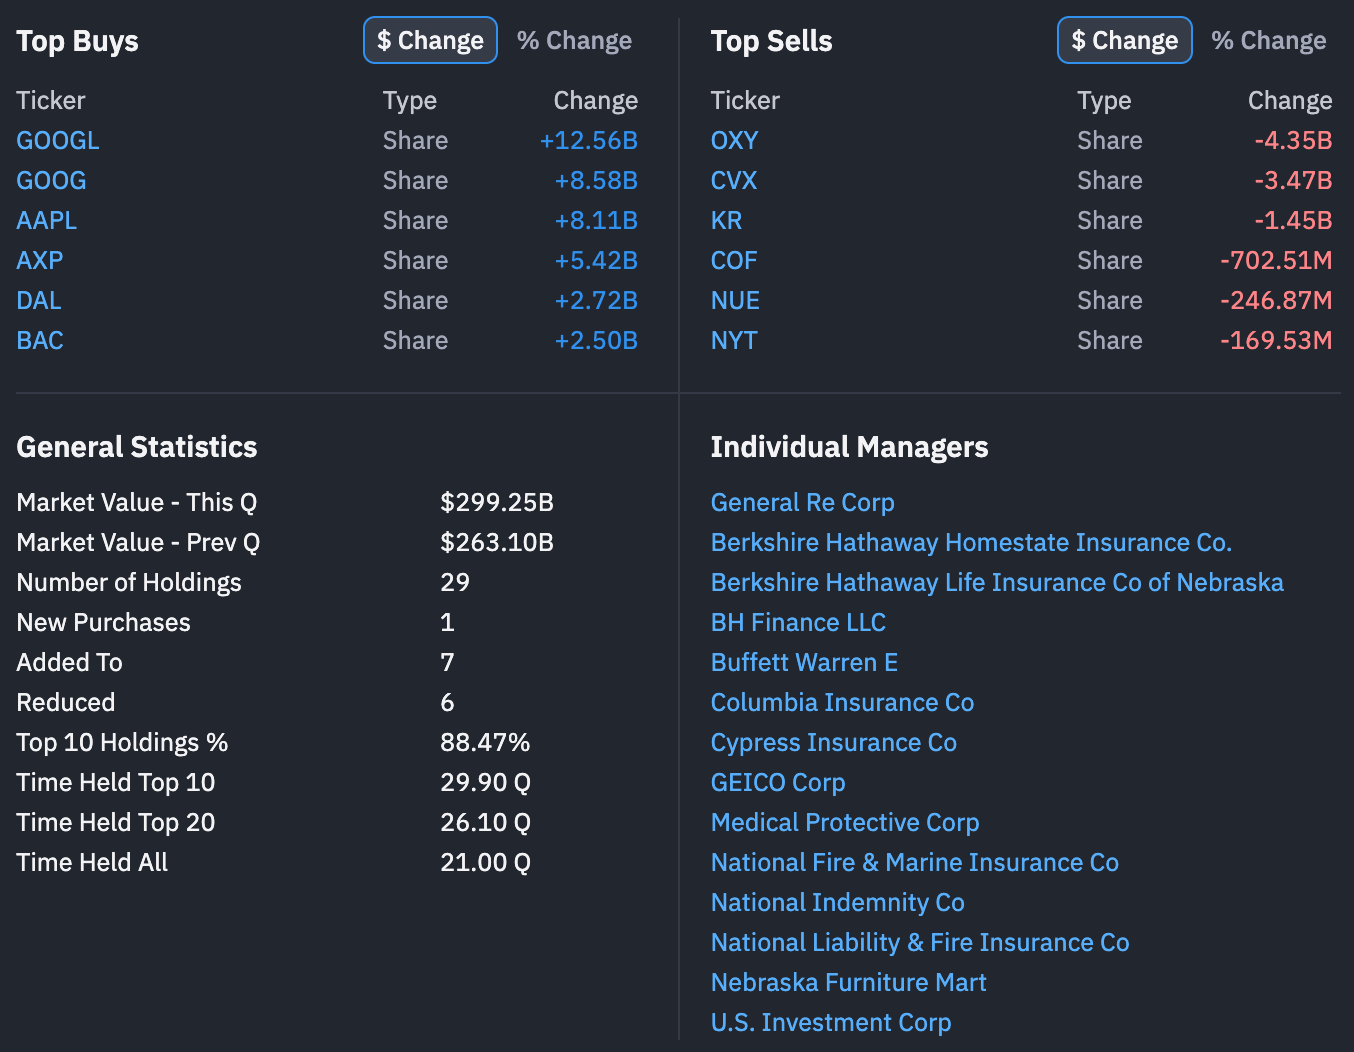
Đáng chú ý, đây là báo cáo 13F thứ hai sau khi Warren Buffett rời ghế CEO và Greg Abel chính thức nắm quyền, đồng thời cũng là quý mua ròng lớn đầu tiên sau khi Berkshire chấm dứt chuỗi 14 quý liên tiếp bán ròng cổ phiếu, với giá trị cổ phiếu mua ròng trong quý đạt gần 20 tỷ USD.
Cổ phiếu nắm giữ cốt lõi
Danh mục đầu tư của Berkshire vẫn tập trung cao độ, mười cổ phiếu nắm giữ hàng đầu chiếm tổng cộng khoảng 88,47%:
· Apple (AAPL): khoảng 65,95 tỷ USD, đứng đầu với tỷ trọng 22,0% trong danh mục;
· American Express (AXP): khoảng 51,28 tỷ USD, chiếm 17,1%;
· Alphabet (Google, GOOGL + GOOG): khoảng 37,76 tỷ USD, bao gồm khoảng 28,16 tỷ USD GOOGL (cổ phiếu phổ thông loại A, có quyền biểu quyết) và 9,61 tỷ USD GOOG (cổ phiếu phổ thông loại C, không có quyền biểu quyết), vị thế nắm giữ đã lọt vào top ba;
· Coca-Cola (KO): khoảng 32,51 tỷ USD, chiếm 10,9%;
· Bank of America (BAC): khoảng 27,54 tỷ USD, chiếm 9,2%;
· Chevron (CVX), Occidental Petroleum (OXY), Chubb (CB), Moody's (MCO), Kraft Heinz (KHC) lần lượt xếp từ vị trí thứ sáu đến thứ mười.
Về mặt cơ cấu, Berkshire vẫn chưa có sự thay đổi rõ rệt so với khung danh mục trước đây tập trung vào tiêu dùng, tài chính và năng lượng, nhưng sự gia nhập của Google đã khiến tỷ trọng cổ phiếu công nghệ trong danh mục tăng lên đáng kể.
Biến động theo quý
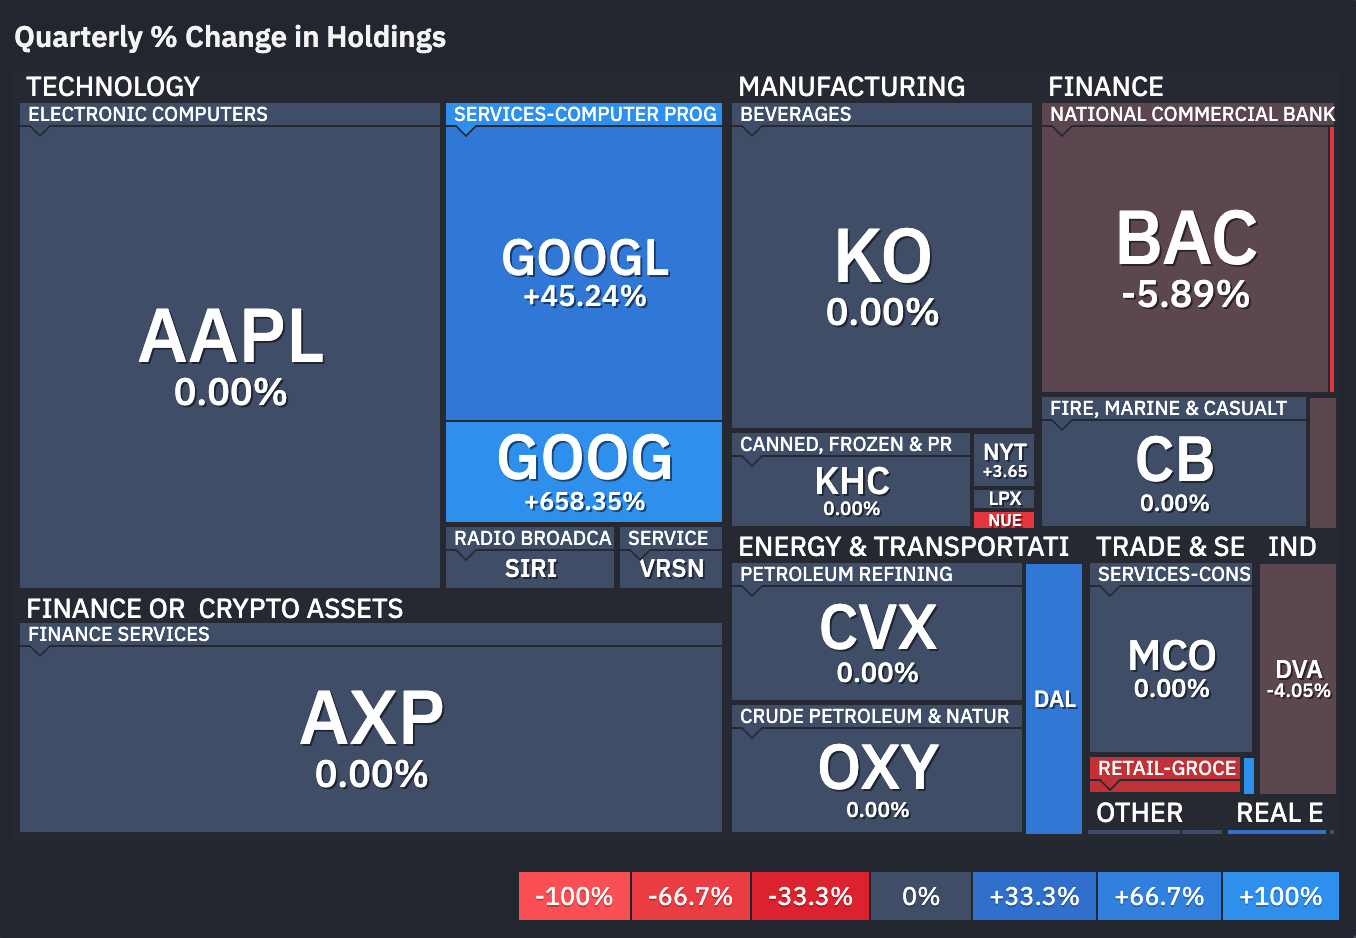
Trong quý hai, động thái đáng chú ý nhất của Berkshire chắc chắn là đặt cược lớn vào Alphabet — tăng nắm giữ cổ phiếu loại A của Alphabet (GOOGL) khoảng 24,54 triệu cổ phiếu, vị thế tăng 45,2%; đồng thời tăng nắm giữ cổ phiếu loại C (GOOG) khoảng 23,6 triệu cổ phiếu, vị thế tăng vọt 658,3% — tổng cộng hai loại cổ phiếu tăng thêm khoảng 48,1 triệu cổ phiếu, đưa Google lọt vào top ba cổ phiếu nắm giữ của quỹ. Ngoài Alphabet, Berkshire còn tăng vị thế rõ rệt ở các cổ phiếu như Delta Air Lines (DAL), Lennar (LEN), Macy's (M) và các cổ phiếu khác.
Ở chiều ngược lại, hoạt động giảm tỷ trọng tập trung chủ yếu vào các cổ phiếu tài chính, tiêu dùng và chu kỳ. Bank of America (BAC) bị giảm khoảng 30,23 triệu cổ phiếu, tỷ lệ sở hữu giảm 5,9%, đã bị cắt giảm trong hai quý liên tiếp; Capital One (COF) bị giảm khoảng 58%, Kroger (KR) giảm khoảng 22%, Ally Financial (ALLY), DaVita (DVA) và Nucor (NUE) cũng đều có mức sụt giảm nhất định.
Phân tích tổng kết
Berkshire trong thời đại Abel đang trải qua một sự chuyển dịch phong cách tinh tế, tín hiệu rõ ràng nhất trong quý II là sự dịch chuyển từ tài chính và tiêu dùng truyền thống sang tăng trưởng công nghệ. Việc nắm giữ trọng điểm cổ phiếu Google không chỉ tiếp tục phá vỡ định kiến "không đụng vào cổ phiếu công nghệ" của Buffett, mà còn phản ánh sự công nhận sâu sắc của ban lãnh đạo mới đối với hào kinh tế của Google trong lĩnh vực AI và tìm kiếm — về bản chất vẫn là một "xác nhận giá trị" điển hình chứ không phải chạy theo xu hướng.
Tuy nhiên, nền tảng cốt lõi của Berkshire vẫn không thay đổi: tỷ lệ nắm giữ các cổ phiếu "trụ cột" như Apple, American Express, Coca-Cola về cơ bản được giữ nguyên, Chevron và Occidental Petroleum trong lĩnh vực năng lượng cũng không bị bán ra (tỷ trọng giảm chủ yếu do pha loãng từ các vị thế mới).
Nhìn chung, trong quý này Berkshire thể hiện logic điều chỉnh danh mục "tăng mạnh vị thế vào các ông lớn công nghệ, cắt giảm có cấu trúc cổ phiếu tài chính tiêu dùng, kiên định nắm giữ năng lượng cốt lõi, thăm dò triển khai bất động sản và hàng không". Trong khi duy trì mức độ tập trung rất cao, Abel đang âm thầm thúc đẩy danh mục đầu tư nghiêng về tương lai số hóa, nhưng bản sắc Buffett "trường tình" và "đặt cược lớn" vẫn hiện rõ.
Duquesne Family Office (Stanley Druckenmiller)
Dù không nổi tiếng bằng Buffett và Berkshire, nhưng Stanley Druckenmiller có lẽ mới là nhà quản lý quỹ đáng chú ý nhất Phố Wall hiện nay.
Druckenmiller là ai? Ông là nhà quản lý quỹ vĩ mô huyền thoại của Mỹ, từng giữ chức Giám đốc đầu tư chính của Quỹ Quantum của Soros trong giai đoạn 1988-2000, trở thành nhà điều hành thành công nhất của Soros... Và hiện tại, vai trò quan trọng nhất của ông là cả Bộ trưởng Tài chính Mỹ đương nhiệm Scott Bessent và Chủ tịch Cục Dự trữ Liên bang Kevin Warsh đều là môn đệ của ông (có quan hệ thầy trò hoặc hợp tác lâu dài với ông).
Vì vậy, so với báo cáo 13F của Berkshire thiên về phân bổ dài hạn hơn, báo cáo quý của văn phòng gia đình Duquesne Family Office giống như một bản đồ giao dịch vĩ mô hơn — đặc biệt trong bối cảnh AI, lãi suất và triển vọng kinh tế Mỹ đều đang thay đổi nhanh chóng như hiện nay.
Tóm tắt báo cáo
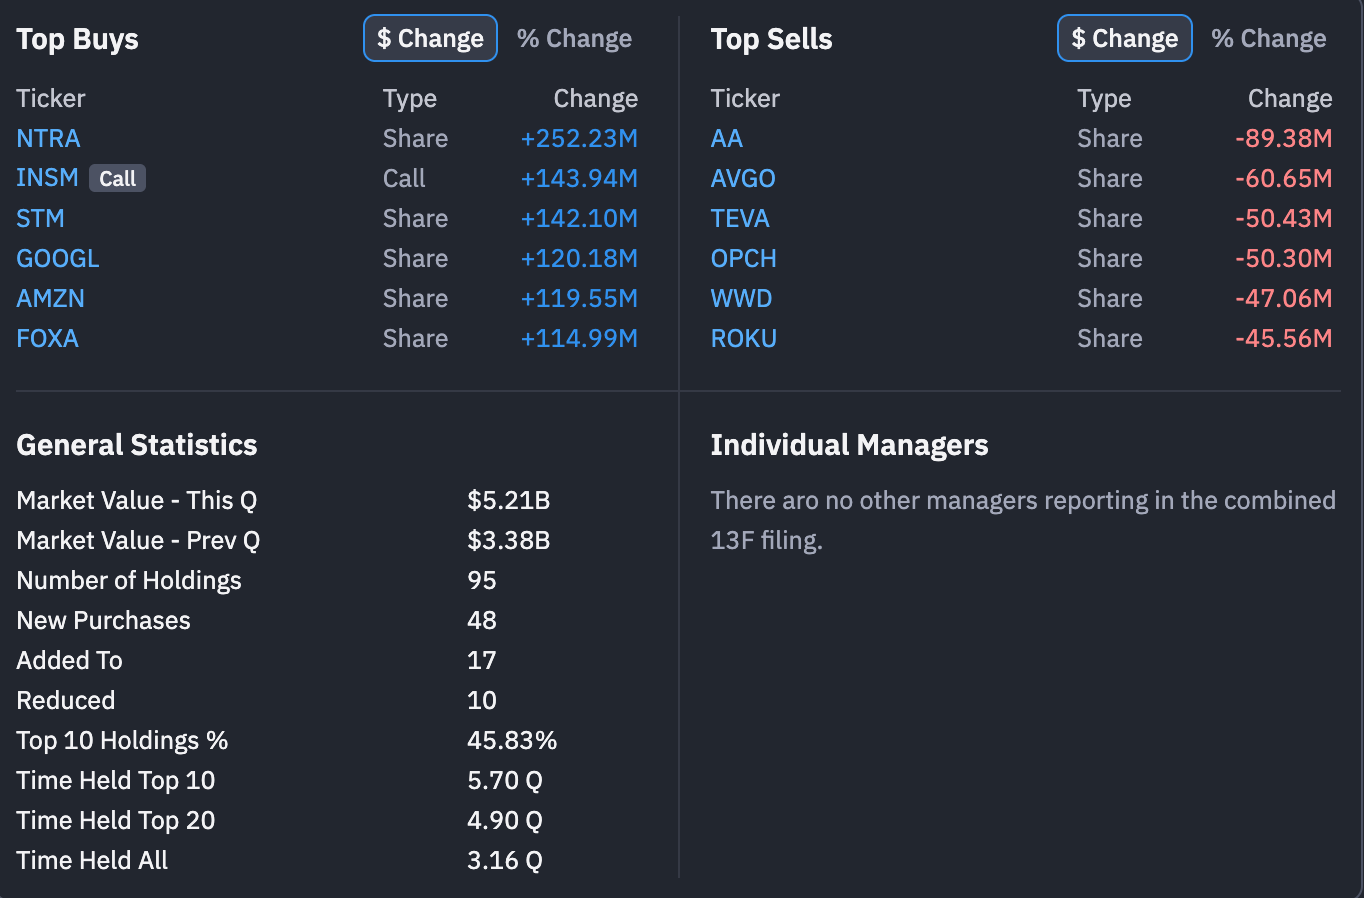
Tính đến ngày 30 tháng 6, Duquesne Family Office đã công bố tổng cộng 95 vị thế nắm giữ trong mẫu 13F, trong quý này mua mới 48 cổ phiếu, tăng tỷ trọng 16 cổ phiếu, giảm tỷ trọng 11 cổ phiếu, thanh lý hoàn toàn 23 cổ phiếu, giá trị thị trường danh nghĩa khoảng 5,21 tỷ USD, tăng đáng kể so với mức 3,38 tỷ USD của quý trước.
Các vị thế nắm giữ cốt lõi
Báo cáo 13F cho thấy, mười vị thế nắm giữ hàng đầu của Duquesne Family Office chiếm khoảng 45,8%:
· Công ty xét nghiệm gen Natera (NTRA) vẫn là vị thế cổ phiếu lớn nhất của Duquesne Family Office, tính đến cuối quý 2 nắm giữ khoảng 3,19 triệu cổ phiếu, giá trị thị trường khoảng 865 triệu USD, chiếm khoảng 16,6% danh mục;
· Vị thế nắm giữ lớn thứ hai và thứ ba đã chuyển thành TSMC (TSM) và STMicroelectronics (STM), lần lượt chiếm khoảng 5,4% và 4,4% danh mục;
· Ngoài ra, công ty dược phẩm sinh học Insmed (INSM, có cả cổ phiếu và quyền chọn), công ty dầu khí quốc gia Argentina YPF Sociedad Anónima (REPYY), Amazon (AMZN) và các cổ phiếu khác nằm trong danh sách mười vị thế nắm giữ hàng đầu.
Thay đổi theo quý
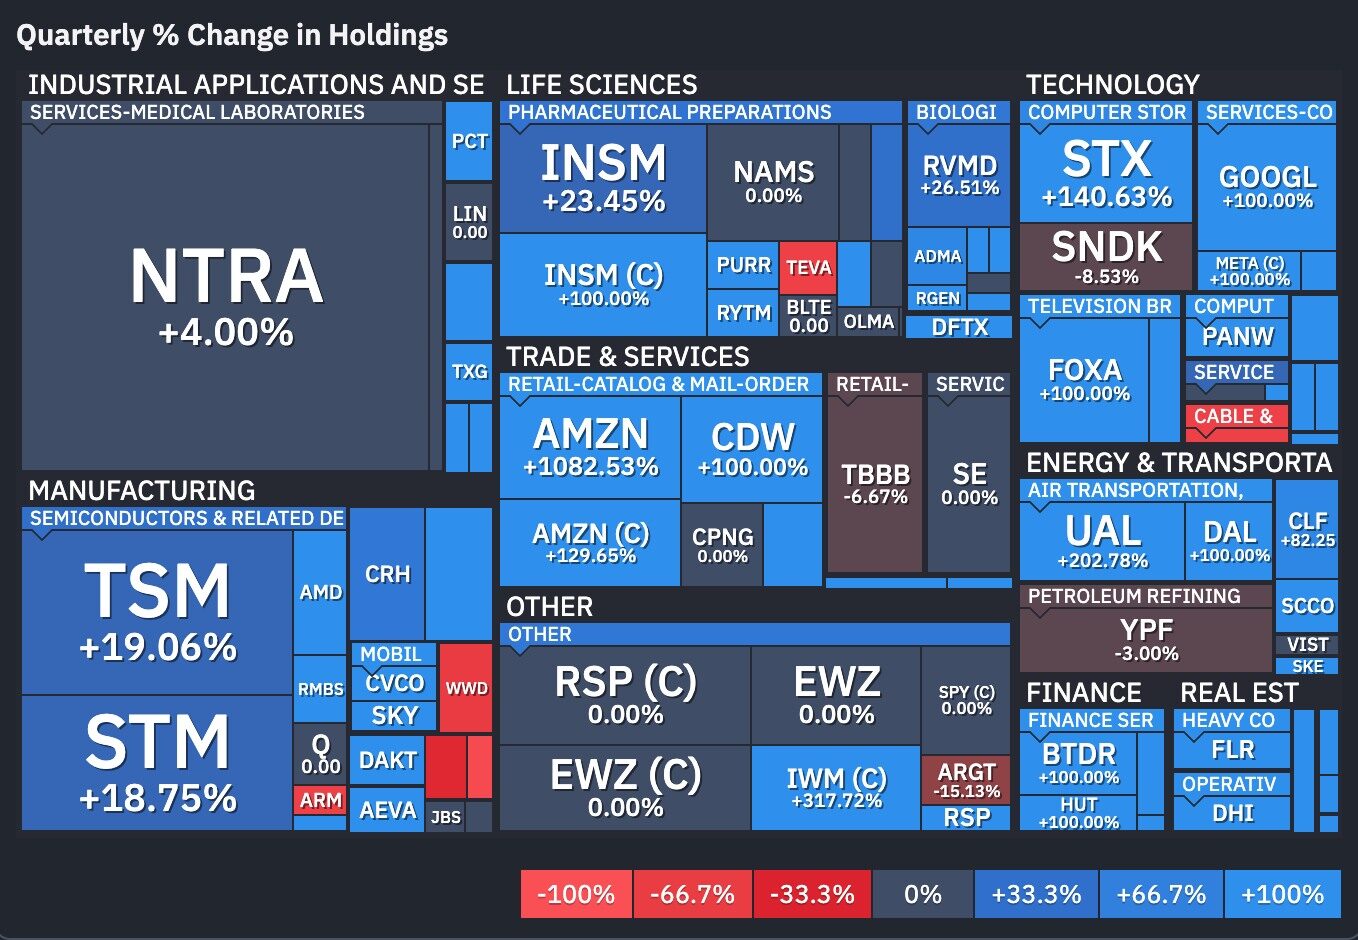
Trong quý 2, thay đổi đáng chú ý nhất của Duquesne Family Office nằm ở việc điều chỉnh danh mục trong chuỗi ngành AI.
Duquesne Family Office đã thanh lý hoàn toàn Micron (MU), Broadcom (AVGO) và Intel (INTC), trong đó Broadcom mới được mở vị thế trong quý 1. Tuy nhiên, điều này không có nghĩa là Druckenmiller đã từ bỏ ngành bán dẫn; ngược lại, ông tiếp tục tăng tỷ trọng TSMC (TSM), STMicroelectronics (STM) và mở vị thế mới ở AMD. Đồng thời, quỹ này cũng đã bắt đầu mở rộng tầm ảnh hưởng ra ngoại vi của hạ tầng AI, mua vào các công ty khai thác Bitcoin đã chuyển hướng sang trung tâm dữ liệu như Hut 8 (HUT), Bitdeer (BTDR), Riot Platforms (RIOT).
Có vẻ như Druckenmiller đã chọn chốt lời một phần các vị thế đã tăng giá mạnh trước đó, đồng thời chuyển vốn sang các mục tiêu mà ông cho là có tỷ lệ rủi ro/lợi nhuận tốt hơn.
Ngoài ra, trong quý 2, Duquesne Family Office còn mua lại Alphabet (GOOGL) - cổ phiếu vừa bị thanh lý hoàn toàn trong quý 1, đồng thời tăng mạnh vị thế Amazon (AMZN) đã bị cắt giảm trong quý 1 - động thái này có thể là đặt cược rằng các ông lớn công nghệ từng chi tiêu vốn khổng lồ cho AI sẽ dần chuyển từ "người trả tiền cho hạ tầng AI" thành "người hưởng lợi từ thương mại hóa AI".
Ngoài những thay đổi liên quan đến AI nêu trên, Duquesne Family Office cũng giống như Berkshire, bày tỏ quan điểm lạc quan với lĩnh vực hàng không, mở vị thế mới tại Delta Air Lines (DAL) và tăng tỷ trọng United Airlines (UAL); đáng chú ý, trong quý 2, Duquesne Family Office còn tái lập vị thế ADR của Baidu (BIDU) với khoảng 88.000 cổ phiếu, đây là lần đầu tiên sau hai năm rưỡi họ nắm giữ lại cổ phiếu Trung Quốc niêm yết tại Mỹ kể từ khi thanh lý hoàn toàn Alibaba vào cuối năm 2023.
Tổng kết phân tích
Nếu cô đọng bản 13F này thành một câu, thì Druckenmiller không rời bỏ AI, mà đang tái lựa chọn những người chiến thắng trong giai đoạn tiếp theo của AI. Ít nhất từ góc độ danh mục cuối quý 2, Druckenmiller vẫn duy trì mức độ tiếp xúc khá đầy đủ với AI, chỉ là đang tái phân bổ từ một số lĩnh vực phần cứng có mức độ tập trung cao sang các hướng như nền tảng đám mây, trung tâm dữ liệu, ứng dụng AI.
Đồng thời, sự xuất hiện trở lại của Baidu là một tín hiệu đáng chú ý khác. Mặc dù vị thế 88.000 cổ phiếu không lớn, nhưng sau thời gian dài né tránh cổ phiếu Trung Quốc, việc thử nghiệm xây dựng vị thế trở lại ít nhất cho thấy sự quan tâm của ông đối với tài sản công nghệ Trung Quốc đang hồi phục.
Một lần nữa nhấn mạnh, do nhịp độ điều chỉnh danh mục của Druckenmiller tương đối cao, nên báo cáo 13F của Duquesne Family Office khó có thể đơn giản "sao chép bài", phù hợp hơn để quan sát hướng phân bổ.
H&H International Investment (Đoàn Vĩnh Bình)
Tiếp theo, hãy chuyển sự chú ý sang H&H International Investment do nhà đầu tư huyền thoại người Trung Quốc Đoàn Vĩnh Bình quản lý. Từ báo cáo 13F này có thể thấy, danh mục của Đoàn Vĩnh Bình vẫn tập trung cao độ, nhưng trong quý 2 đã xuất hiện dấu hiệu dòng vốn chảy ngược từ một số cổ phiếu công nghệ định giá cao sang cổ phiếu internet Trung Quốc.
Tóm tắt báo cáo
Tính đến ngày 30 tháng 6, H&H International Investment đã công bố tổng cộng 18 vị thế nắm giữ trong mẫu 13F, với tổng giá trị danh nghĩa khoảng 19,101 tỷ USD (tương đương khoảng 130 tỷ Nhân dân tệ), giảm so với mức khoảng 20 tỷ USD vào cuối quý 1.
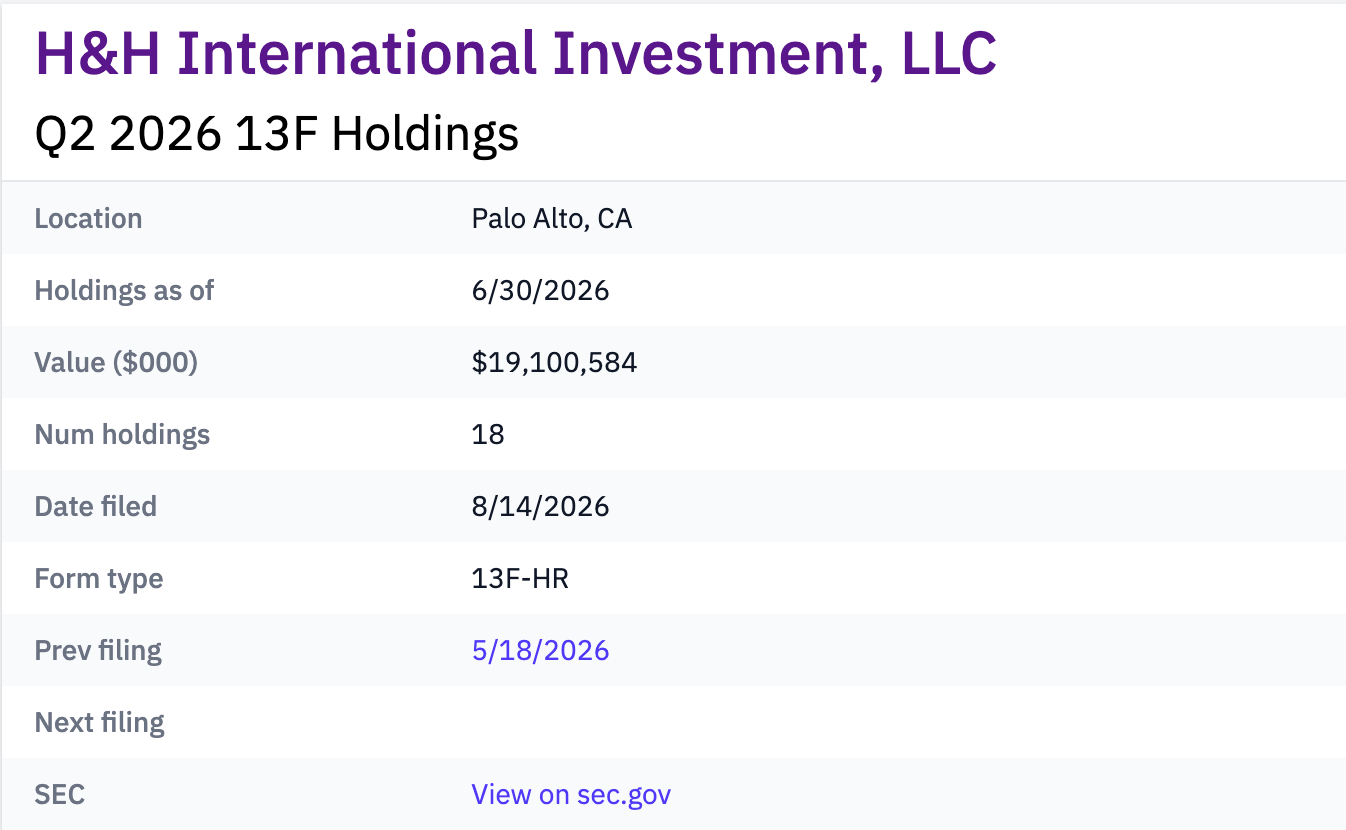
Cần lưu ý rằng, mẫu 13F chỉ công bố các vị thế mua cổ phiếu Mỹ, do đó các tài sản như Tencent, Pop Mart, Kweichow Moutai mà Đoàn Vĩnh Bình nắm giữ, cũng như các hoạt động quyền chọn bán put để thu phí quyền chọn, đều không nằm trong bảng này.
Các vị thế nắm giữ cốt lõi
Mức độ tập trung danh mục của H&H International Investment vẫn rất cao, năm cổ phiếu trọng yếu hàng đầu chiếm tổng cộng hơn 88%.
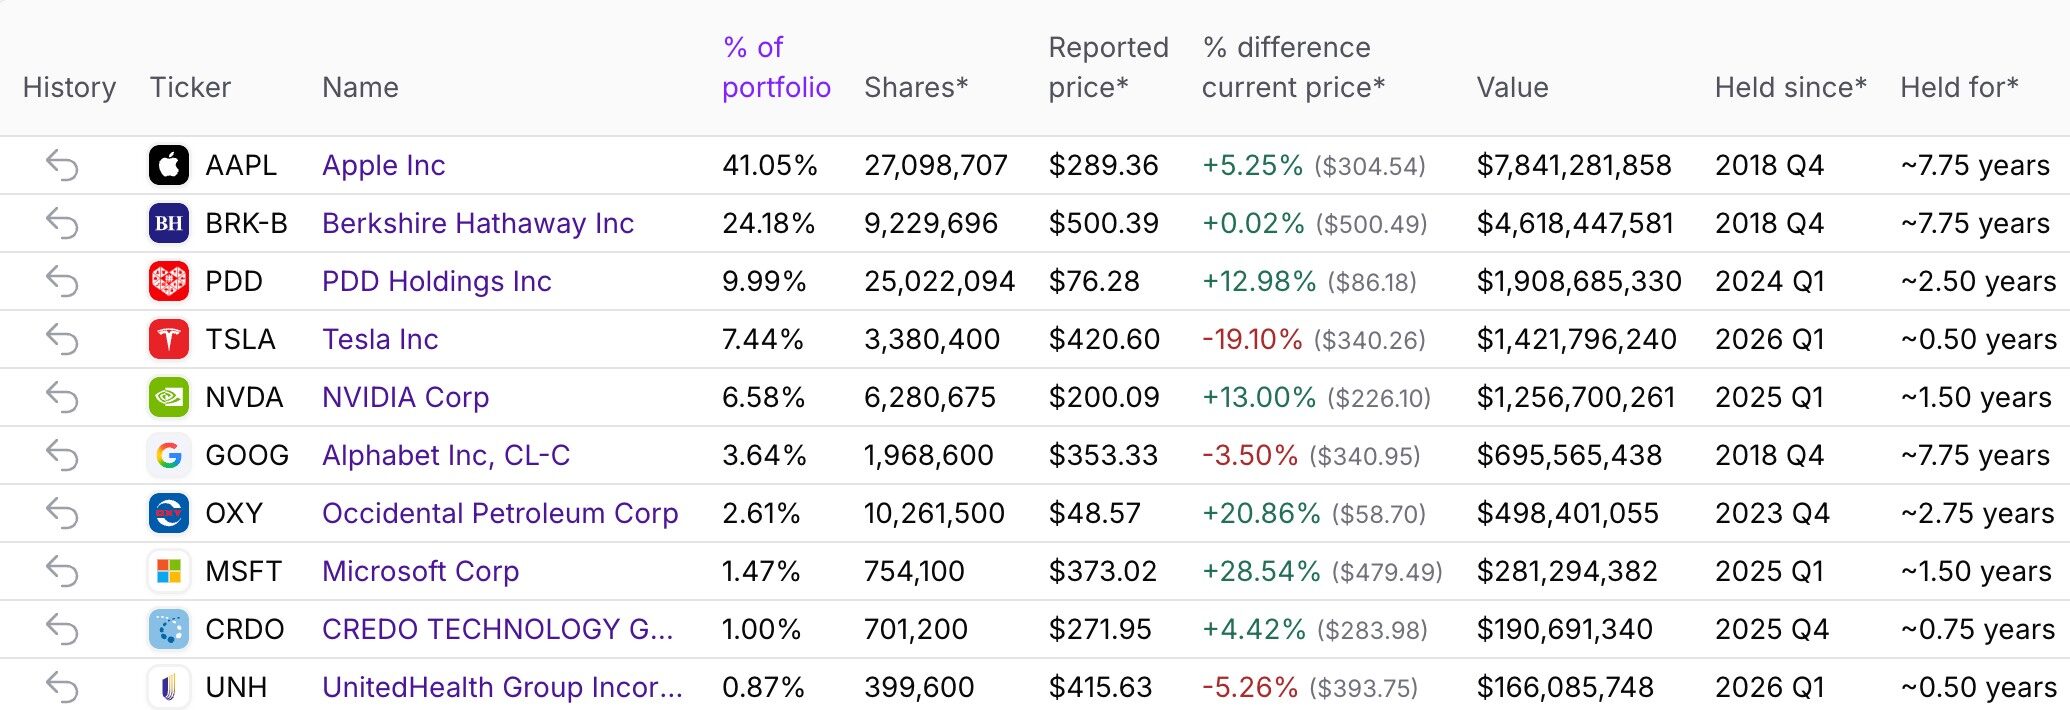
· Apple (AAPL): khoảng 7,841 tỷ USD, chiếm 41,05%, vững chắc ở vị trí cổ phiếu trọng yếu số một;
· Berkshire Hathaway (BRK.B): khoảng 4,618 tỷ USD, chiếm 24,18%, cùng với Apple tạo thành "viên đá tảng" của danh mục;
· Pinduoduo (PDD): khoảng 1,91 tỷ USD, chiếm 9,99%, vươn lên vị trí cổ phiếu trọng yếu thứ ba, đánh dấu sự gia tăng đáng kể về trọng số của cổ phiếu công nghệ Trung Quốc trong hệ thống đầu tư của Đoàn Vĩnh Bình;
· Tesla (TSLA): khoảng 1,42 tỷ USD, chiếm 7,44%;
· NVIDIA (NVDA): khoảng 1,26 tỷ USD, chiếm 6,58%.
Thay đổi theo quý
Trong quý 2, hoạt động quan trọng nhất của H&H International Investment là tăng mạnh vị thế tại Pinduoduo (PDD) — mua thêm 5,2738 triệu cổ phiếu, tăng 26,71%, đưa cổ phiếu này vươn lên vị trí trọng yếu thứ ba; đồng thời tăng nhẹ vị thế tại cổ phiếu loại B của Berkshire Hathaway (BRK-B), có thể hiểu là sự khẳng định dài hạn đối với khuôn khổ nền tảng của đầu tư giá trị; ngoài ra, Alibaba (BABA) — cổ phiếu vừa bị Đoàn Vĩnh Bình thanh lý hoàn toàn trong quý 1 — đã được mua lại 301.400 cổ phiếu (khoảng 28,93 triệu USD) trong quý 2.
Về phía giảm tỷ trọng, các cổ phiếu công nghệ và AI hàng đầu là hướng chốt lời chính của H&H International Investment trong quý II. Nvidia (NVDA) bị cắt giảm 7,5631 triệu cổ phiếu, mức giảm lên tới 54,63%; Google (GOOG) bị giảm hơn 1,7 triệu cổ phiếu, cắt 46,88%; Microsoft giảm 25,78%; Apple cũng bị bán ra 1,8469 triệu cổ phiếu — đây là quý bán thứ hai liên tiếp (quý I giảm 3,4129 triệu cổ phiếu); ngoài ra, TSMC (TSM) và CrowdStrike (CRWD) đã bị thanh lý hoàn toàn.
Đáng chú ý là, Đoàn Vĩnh Bình không đơn giản là nhìn xấu các cổ phiếu công nghệ bị giảm tỷ trọng. Cuối tháng 7, ông từng công khai tuyên bố "sẽ tăng thêm một chút Google", đồng thời cho biết sẽ tiếp tục tìm cơ hội mua Nvidia ở vùng giá thấp thông qua việc bán quyền chọn bán (Put). Nói cách khác, việc giảm tỷ trọng chủ yếu là đánh giá về giá cả và biên an toàn, chứ không phải phủ nhận hoàn toàn bản thân công ty.
Phân tích tổng kết
Nếu tóm tắt bản 13F này bằng một câu — tăng nhiều thì bán một chút, rẻ thì mua một chút, công ty tốt thì tiếp tục nắm giữ.
Nhìn tổng thể, hướng điều chỉnh danh mục của H&H International Investment trong quý II tương đối rõ ràng — các vị thế trụ cột chỉ điều chỉnh nhẹ, tăng cường cổ phiếu internet Trung Quốc, chốt lời các mục tiêu AI đã tăng giá cao. Apple và Berkshire vẫn là vị thế nền tảng cốt lõi, nhưng sau các đợt giảm tỷ trọng liên tiếp, số lượng cổ phiếu Apple nắm giữ đã giảm trong hai quý liên tiếp; trong khi đó, Pinduoduo trở thành cổ phiếu trọng yếu lớn thứ ba mới, Alibaba cũng quay trở lại danh mục đầu tư; Nvidia, Google, v.v. tuy bị giảm tỷ trọng nhưng không phải là nhìn xấu, mà là trước tiên chốt lời từ lợi nhuận nổi, sau đó Đoàn Vĩnh Bình cũng đã bày tỏ ý định muốn mua lại ở vùng giá thấp.
Điều này có nghĩa là những gì Đoàn Vĩnh Bình làm trong quý II không phải là chuyển hướng toàn diện sang một chủ đề mới nào đó, mà là tìm lại biên an toàn giữa những biến động định giá, chốt lời hợp lý đối với các cổ phiếu AI và công nghệ hàng đầu đã tăng giá nhiều, đồng thời tăng cường trở lại các cổ phiếu internet Trung Quốc đã trải qua thời gian điều chỉnh dài và bản thân khá am hiểu.
Himalaya Capital (Lý Lục)
Tương tự như Đoàn Vĩnh Bình, một nhà đầu tư huyền thoại Trung Quốc khác là Lý Lục, người quản lý Himalaya Capital, cũng đã chọn tăng mạnh tỷ trọng cổ phiếu Pinduoduo (PDD) trong quý II.
Tóm tắt báo cáo
Tính đến ngày 30 tháng 6 năm 2026, Himalaya Capital đã công bố tổng cộng 8 vị thế nắm giữ trong bản 13F, tăng 2 cổ phiếu, thanh lý 6 cổ phiếu, số lượng mã nắm giữ giảm mạnh so với 14 mã trong quý I, nhưng tổng giá trị danh nghĩa của danh mục lại tăng từ 3,201 tỷ USD trong quý I lên 3,703 tỷ USD, tỷ trọng danh mục tiếp tục thu hẹp và tập trung hơn, năm cổ phiếu trọng yếu hàng đầu chiếm tới 94,77%.
Danh mục cổ phiếu cốt lõi
Báo cáo 13F cho thấy, 8 vị thế nắm giữ hiện tại của Himalaya Capital thể hiện cấu trúc "Google làm trụ cột, Pinduoduo vươn lên, tài chính làm nền tảng".
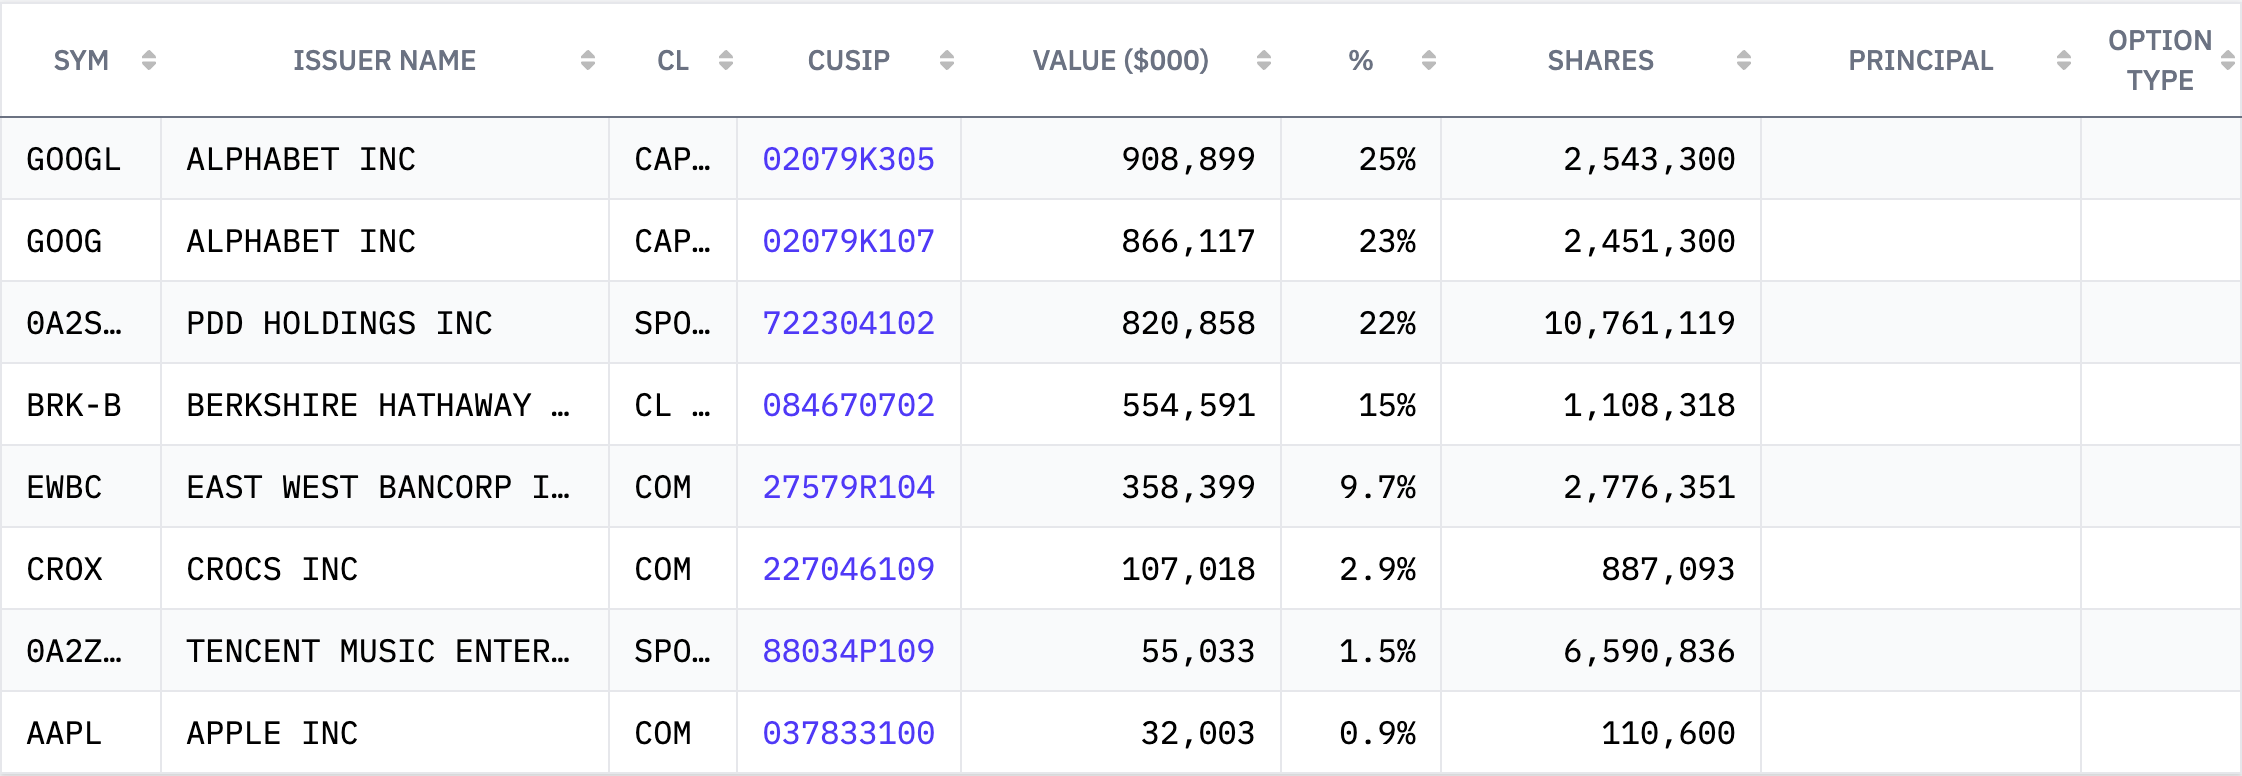
· Google (GOOGL + GOOG): Khoảng 1,775 tỷ USD, chiếm 47,64%, được nắm giữ dài hạn kể từ khi mở vị thế năm 2020, là "viên đá tảng" không thể lay chuyển trong danh mục của Li Lu;
· Pinduoduo (PDD): Khoảng 821 triệu USD, chiếm 22,17%, sau đợt tăng mạnh vị thế đã vươn lên thành cổ phiếu trọng yếu thứ hai;
· Berkshire Hathaway (BRK.B): Khoảng 555 triệu USD, chiếm 14,98%, tiếp tục tăng tỷ trọng;
· East West Bancorp (EWBC): Khoảng 358 triệu USD, chiếm 9,68%, giữ nguyên vị thế.
· Ngoài ra, Crocs (CROX, 2,90%), Tencent Music (TME, 1,50%) được giữ nguyên, Apple (AAPL) chỉ còn vị thế quan sát siêu nhỏ 0,88%.
Biến động theo quý
Trong quý 2, Himalaya Capital chỉ tăng tỷ trọng hai mã chứng khoán, sáu vị thế cũ còn lại bị thanh lý toàn bộ trong một lần, mức độ điều chỉnh danh mục dứt khoát hiếm thấy trong số các quỹ đầu ngành.
Pinduoduo (PDD) là hướng tăng tỷ trọng quan trọng nhất của Himalaya Capital trong quý 2 — tăng thêm 6,1531 triệu cổ phiếu, mức tăng lên tới 133,53%, lượng nắm giữ tăng vọt từ 4,608 triệu cổ phiếu lên 10,7611 triệu cổ phiếu, giá trị thị trường cuối quý khoảng 821 triệu USD, chính thức vươn lên thành cổ phiếu trọng yếu thứ hai. Ngoài ra, Berkshire Hathaway (BRK.B) được tăng tỷ trọng 23,46%, tương đương với việc giao phó thêm vốn cho Buffett và Abel quản lý.
Đồng thời, Himalaya Capital đã thanh lý toàn bộ và thoái lui khỏi 6 mã chứng khoán — Bank of America (BAC), Occidental Petroleum (OXY), S&P Global (SPGI), Moody's (MCO), MSCI (MSCI), H&R Block (HRB). Điều này đồng nghĩa Li Lu đã có sự rút lui dứt khoát khỏi nhóm cổ phiếu tài chính truyền thống, dịch vụ dữ liệu chỉ số và mảng dầu khí. Đáng chú ý đặc biệt là Bank of America từng là một trong những viên đá tảng cốt lõi của ông, nhưng trong quý này lại cùng hướng với việc Berkshire "giảm tỷ trọng cổ phiếu ngân hàng", tuy nhiên Li Lu chọn thanh lý hoàn toàn thay vì giảm nhẹ.
Tóm tắt phân tích
Nếu gói gọn hoạt động giao dịch quý 2 của Lý Lục trong một câu, có lẽ là——thu hẹp mạnh các vị thế nằm ngoài vòng năng lực, tập trung nguồn vốn hạn chế hơn nữa vào một số ít công ty thực sự hiểu rõ.
Một mặt là duy trì vị thế nặng ký với Google (GOOGL, GOOG), đồng thời tăng thêm vị thế Pinduoduo (PDD), hai mã này lần lượt đại diện cho nhận định dài hạn của Lý Lục về các ông lớn công nghệ Mỹ và tài sản Internet Trung Quốc; đồng thời, việc thanh lý các mục tiêu liên quan đến tài chính, năng lượng và dịch vụ chỉ số cũng cho thấy Lý Lục đang tiếp tục thu hẹp danh mục đầu tư của mình, mức độ tập trung vị thế hiện tại đã rất sát với phong cách đầu tư giá trị kinh điển của ông.
Tất nhiên, tương tự như trường hợp của Đoàn Vĩnh Bình, mẫu 13F chỉ công bố các chứng khoán đủ điều kiện trên thị trường Mỹ, vì vậy không thể dùng tài liệu này để đại diện cho toàn bộ danh mục đầu tư của Lý Lục, ví dụ như các tài sản niêm yết tại Hồng Kông như BYD, Ngân hàng Bưu điện, CRRC, sẽ không xuất hiện trong mẫu 13F này.
ARK Investment (Cathie Wood)
Tóm tắt báo cáo
Tính đến ngày 30 tháng 6, ARK Investment do "Nữ Warren Buffett", "Chị gỗ" Cathie Wood quản lý đã công bố tổng cộng 191 vị thế trong mẫu 13F, trong đó mở mới 15 mã, tăng thêm 78 mã, giảm bớt 96 mã, thanh lý 6 mã, tổng giá trị thị trường danh nghĩa khoảng 15,4 tỷ USD, tăng hơn 2 tỷ USD so với quý 1 theo quý.
Trong quý 2, hoạt động điều chỉnh danh mục của ARK Investment khá mạnh mẽ, thể hiện phong cách xoay vòng cao điển hình của "Chị gỗ".
Vị thế cốt lõi
Báo cáo 13F cho thấy, mười cổ phiếu nắm giữ hàng đầu của ARK Investment chiếm tổng cộng 39,45%, mức độ tập trung tương đối vừa phải, danh mục tài sản cốt lõi thể hiện khẩu vị rủi ro tương đối cao.
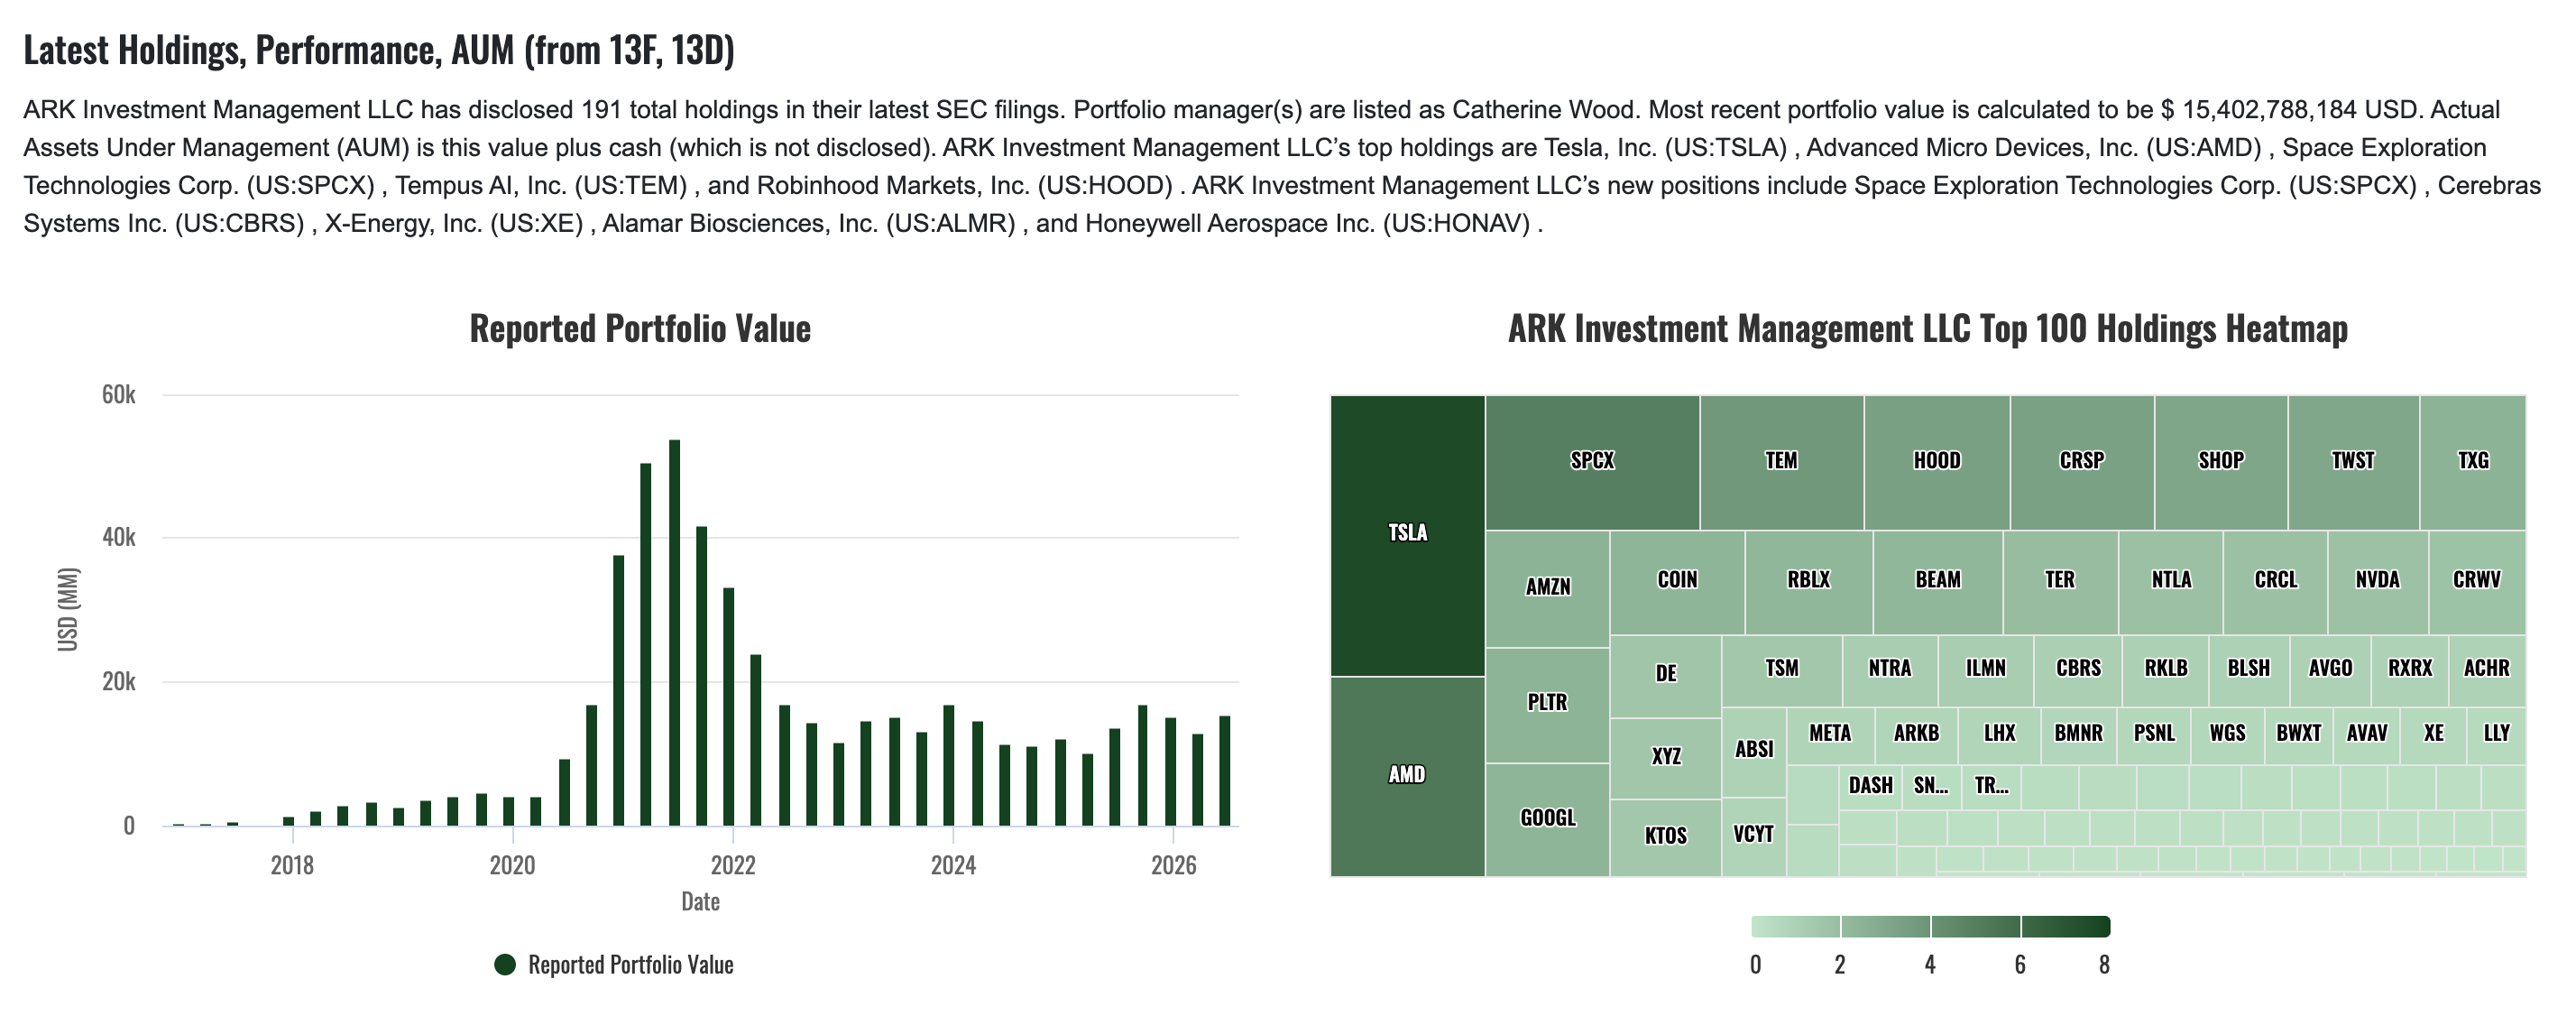
· Tesla (TSLA): khoảng 1,161 tỷ USD, chiếm 7,5% danh mục, vẫn là vị thế nặng ký số một, nhưng đã bị giảm bớt trong quý thứ ba liên tiếp;
· AMD (AMD): khoảng 820 triệu USD, chiếm 5,3% danh mục, thuộc vị thế cốt lõi trong lĩnh vực sức mạnh tính toán AI;
· SpaceX (SPCX): khoảng 765 triệu USD, chiếm 5% danh mục, mới vào trong quý này đã trực tiếp lọt vào vị thế cốt lõi;
· Tempus AI(TEM): khoảng 580 triệu USD, tỷ trọng nắm giữ 3,8%, định vị là chuẩn mực trong lĩnh vực y học chính xác + chẩn đoán AI;
· Robinhood(HOOD): khoảng 525 triệu USD, tỷ trọng nắm giữ 3,4%, là cửa ngõ kết nối fintech và hệ sinh thái nhà đầu tư bán lẻ.
Biến động theo quý
Trong quý 2, thao tác quan trọng nhất của ARK Investment là chiến lược "mua ngay khi niêm yết" đối với SpaceX (SPCX).Vào ngày 12 tháng 6, ngày đầu tiên SpaceX niêm yết, nhiều quỹ ETF của ARK đã mua tổng cộng khoảng 3,29 triệu cổ phiếu, đến cuối quý con số này đã tăng lên 4,478 triệu cổ phiếu, tỷ trọng của SPCX trong danh mục đầu tư của quỹ đã từng đạt gần 7%.
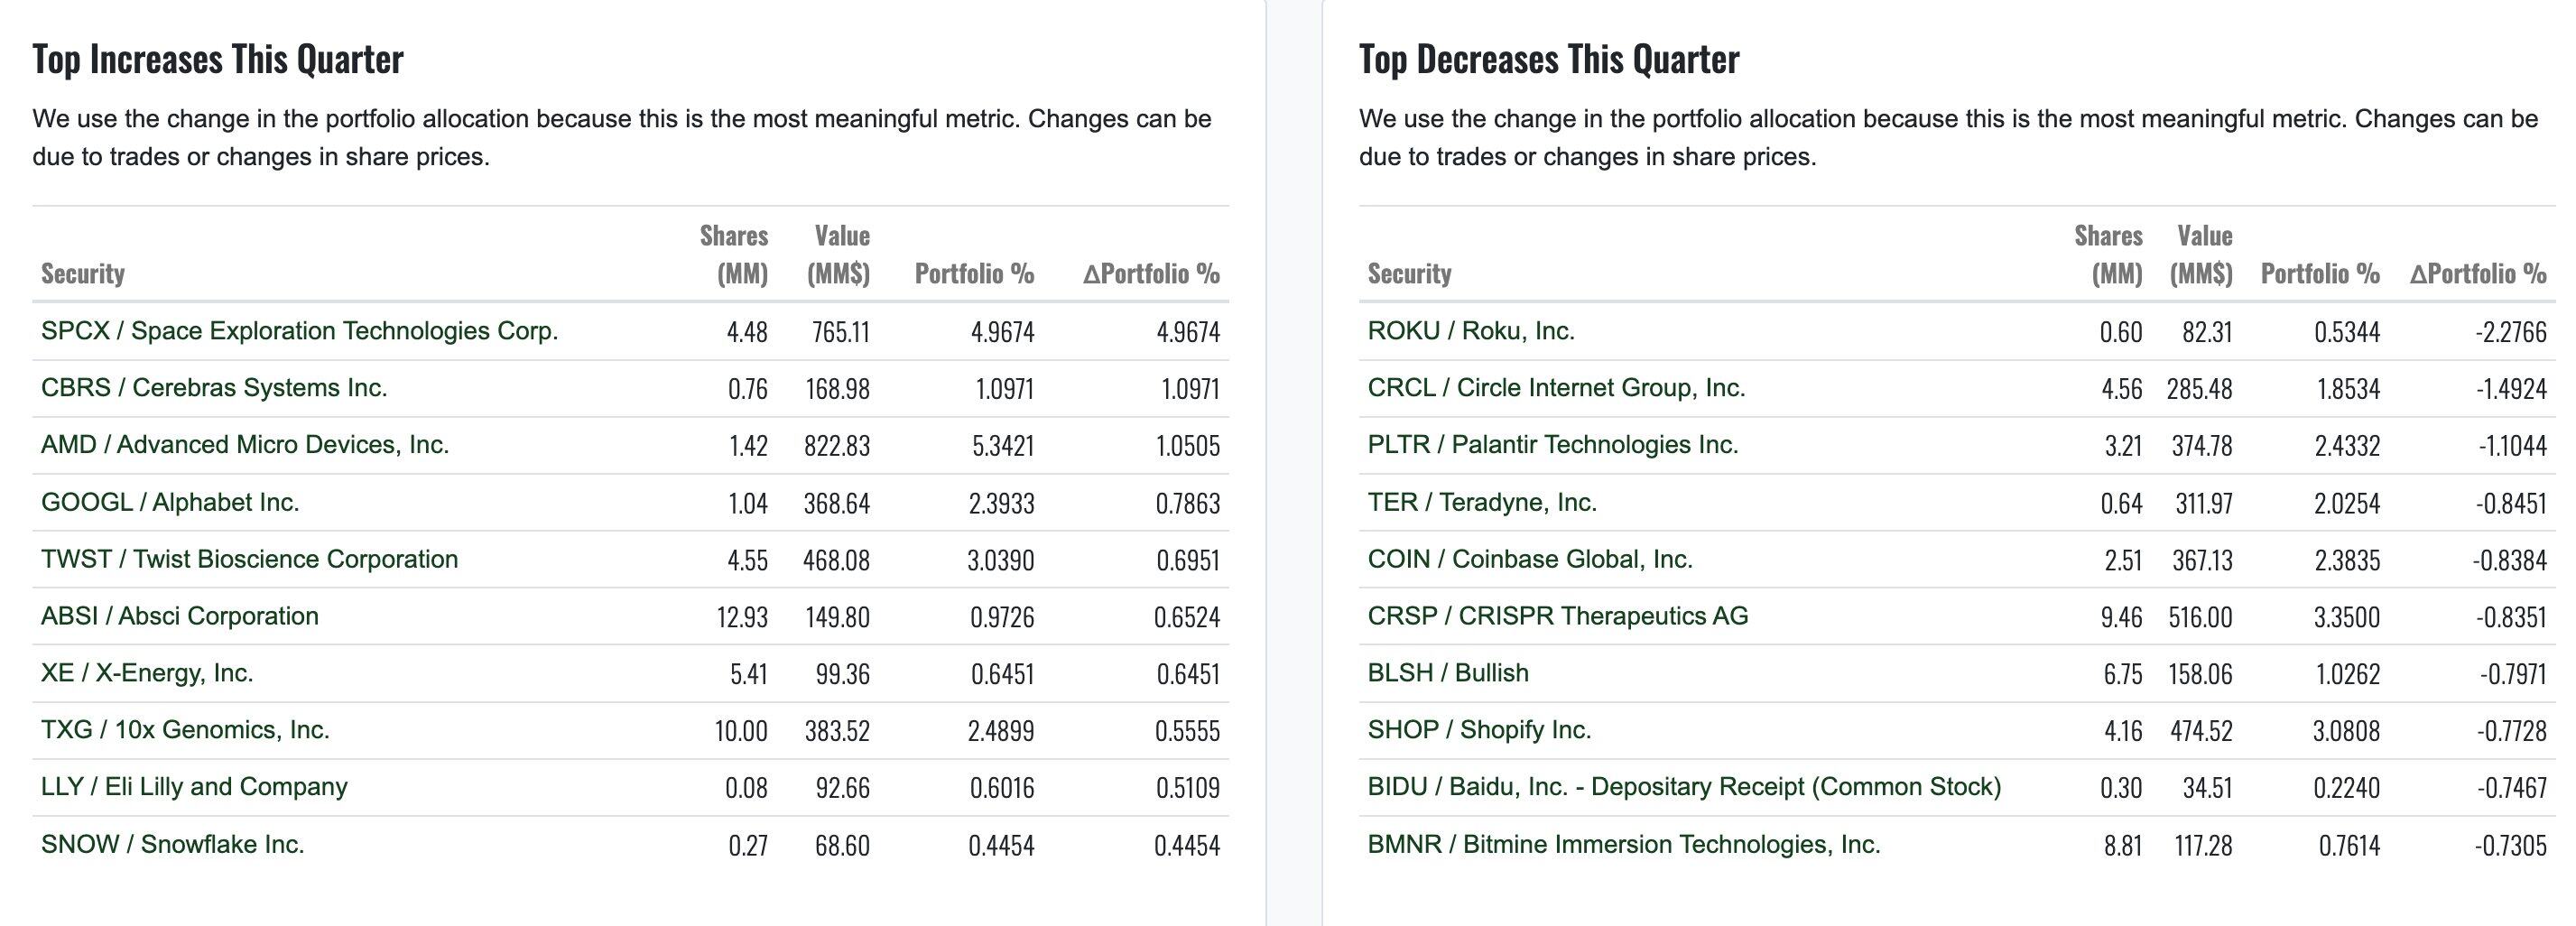
Ngoài SPCX, trong quý 2, bản đồ đầu tư của ARK Investment còn cho thấy xu hướng mở rộng chiều sâu chuỗi ngành rõ rệt. Cerebras Systems (CBRS) được mua mới, đại diện cho sự đặt cược của quỹ vào kiến trúc điện toán AI; Google (GOOG) được tăng tỷ trọng, thuộc nhóm bổ sung cho mức độ tiếp xúc với AI nền tảng; việc mua X-Energy (XE) đánh dấu sự bố trí sớm của quỹ đối với năng lượng hạt nhân như nguồn điện nền tảng trong kỷ nguyên AI; việc tăng tỷ trọng Eli Lilly (LLY) củng cố trục chính khoa học sự sống...
Về phía giảm tỷ trọng, động thái đáng chú ý nhất là Tesla (TSLA) bị giảm tỷ trọng trong ba quý liên tiếp, có thể ngụ ý rằng "bà Trùm" đánh giá vị thế tương đối của Tesla trong câu chuyện AI đang suy giảm.
Phân tích tổng kết
Nhìn chung, hoạt động của ARK Investment trong quý 2 thể hiện logic điều chỉnh danh mục là "tích cực đón nhận sự niêm yết của SpaceX, mở rộng ranh giới AI và năng lượng, giảm tỷ trọng các vị thế cốt lõi truyền thống, duy trì hoạt động săn tìm đổi mới với vòng quay cao".
ARK Investment vẫn duy trì mức độ chấp nhận rủi ro tương đối cao trong số các quỹ hàng đầu, tập trung hơn vào việc tìm kiếm những công nghệ có thể thay đổi cấu trúc ngành – từ sức mạnh tính toán AI, đến hàng không vũ trụ, năng lượng hạt nhân, rồi đến khoa học sự sống, "đổi mới đột phá" vẫn là chủ đề được quỹ này ưa chuộng nhất.
Quỹ hải ngoại Dongfang Harbor (Đản Bân)
So với các quỹ nêu trên, báo cáo 13F mới nhất của Quỹ Hải Ngoại Oriental Harbor (Oriental Harbor Investment Master Fund) do nhà đầu tư nổi tiếng Trung Quốc Đản Bân quản lý, có thể nói là khá "mạnh tay" — không chỉ đơn thuần tăng giảm vài cổ phiếu, mà gần như làm lại toàn bộ danh mục đầu tư AI.
Tóm tắt báo cáo
Tính đến ngày 30/6, Quỹ Hải Ngoại Oriental Harbor công bố tổng cộng 13 vị thế nắm giữ trong báo cáo 13F, trong đó mở mới 7 cổ phiếu, tăng tỷ trọng 1 cổ phiếu, giảm tỷ trọng 5 cổ phiếu, thanh lý 6 cổ phiếu. Tổng giá trị danh mục danh nghĩa khoảng 1,65 tỷ USD, tăng khoảng 45,6% so với mức khoảng 1,133 tỷ USD của quý 1.
Cổ phiếu nắm giữ cốt lõi
Báo cáo 13F cho thấy, trước cuối quý 2, năm cổ phiếu trọng yếu hàng đầu của Quỹ Hải Ngoại Oriental Harbor chiếm tổng cộng khoảng 73% tỷ trọng, mức độ tập trung danh mục tiếp tục tăng lên. Đồng thời, các mã liên quan đến chuỗi cung ứng phần cứng AI và bán dẫn đã chiếm hơn 70% trọng số danh mục, phong cách danh mục đã có sự chuyển hướng rõ rệt.
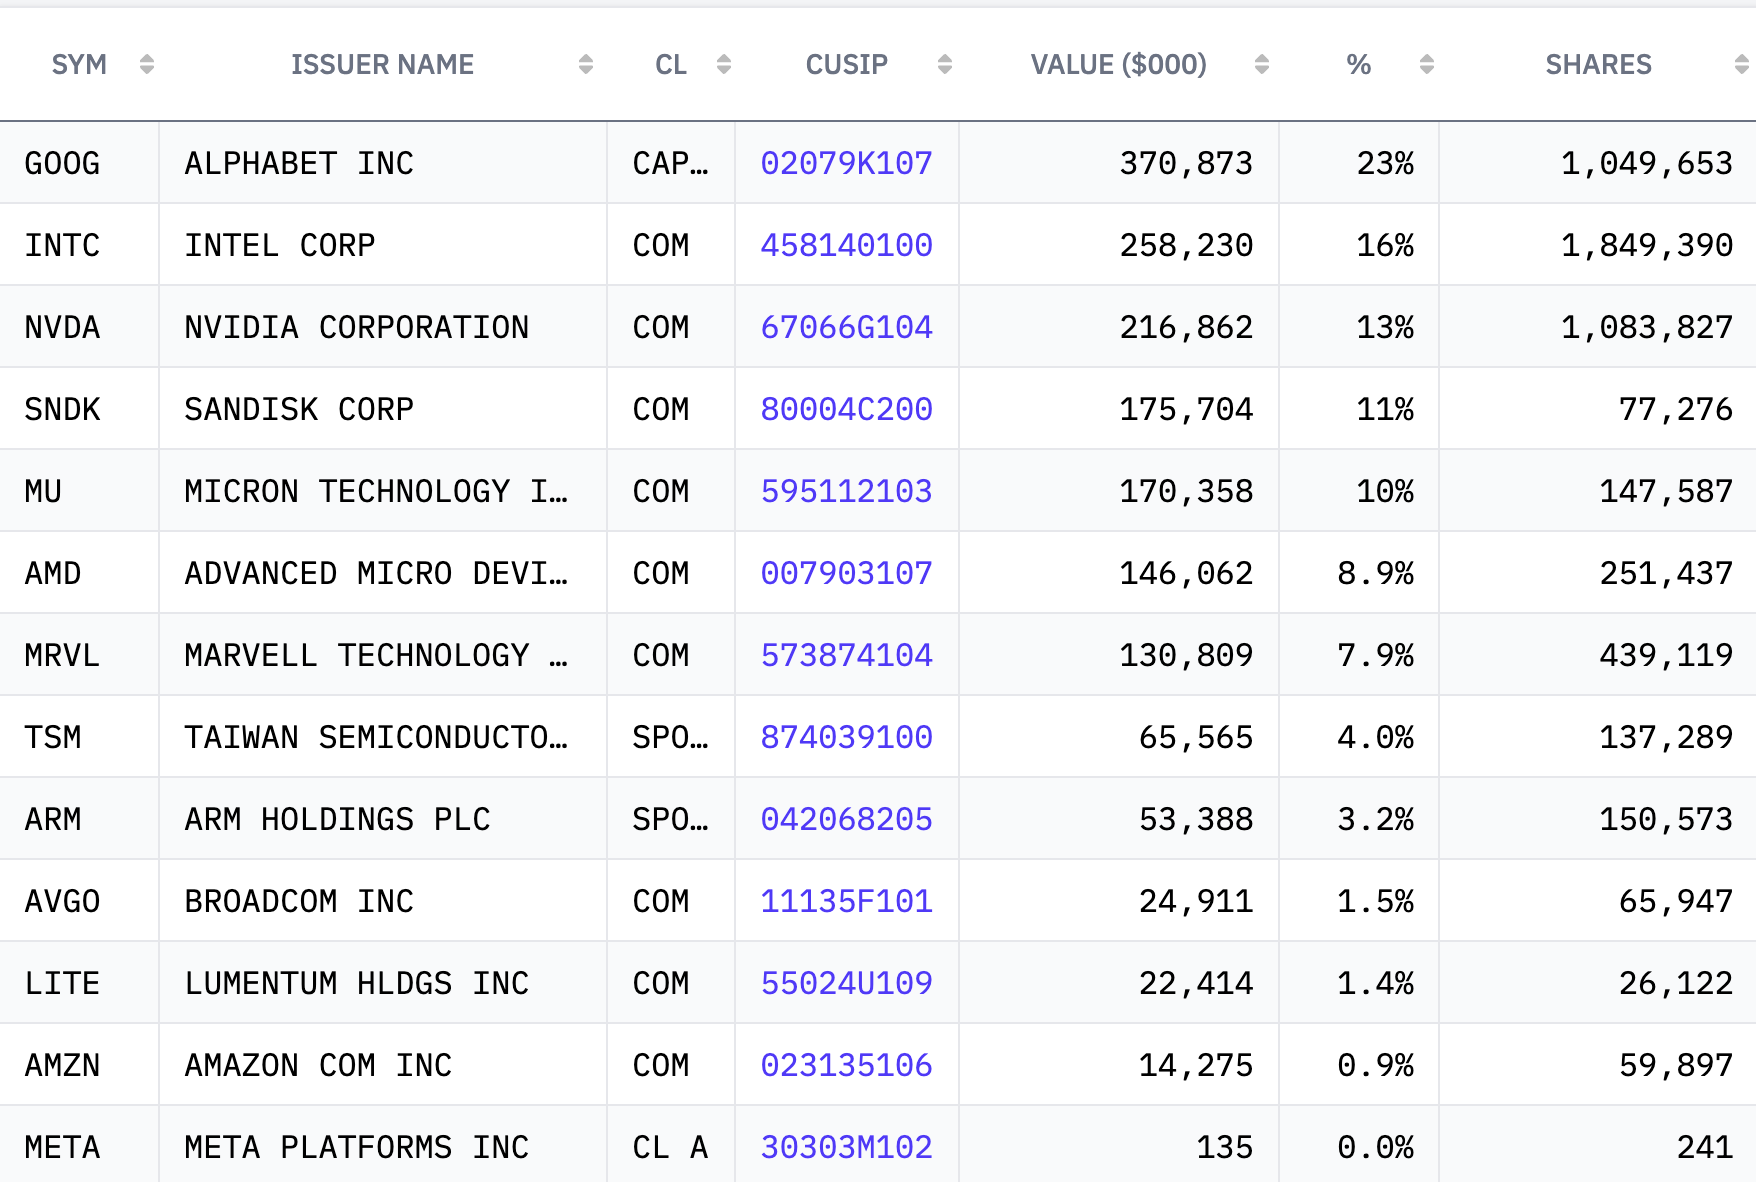
· Google (GOOG): khoảng 371 triệu USD, chiếm khoảng 23%, vững vàng ở vị trí cổ phiếu trọng yếu số một;
· Intel (INTC): khoảng 258 triệu USD, chiếm 16%, mới mở vị thế trong quý 2 đã ngay lập tức vươn lên vị trí thứ hai;
· NVIDIA (NVDA): khoảng 217 triệu USD, chiếm 13%, tỷ trọng nắm giữ đã từ vị trí số một tụt xuống vị trí thứ ba;
· SanDisk (SNDK): khoảng 176 triệu USD, chiếm 11%, mới mở vị thế đã đứng thứ tư;
· Micron (MU): khoảng 170 triệu USD, chiếm khoảng 10%, được tăng gấp đôi tỷ trọng;
· Từ vị trí thứ sáu đến thứ mười lần lượt là AMD (8,9%), MRVL (7,9%), TSM (4%), ARM (3,2%), AVGO (1,5%).
Ngoài Google ra, chín trong mười cổ phiếu trọng yếu hàng đầu đều thuộc hạ tầng điện toán AI hoặc chuỗi cung ứng bán dẫn, logic phần cứng "bán cuốc xẻng" đã hoàn toàn thay thế tư duy cấu hình trước đây vốn tập trung vào nền tảng phần mềm.
Thay đổi theo quý
Trong quý này, quỹ hải ngoại Orient Harbor đã phát động một "cuộc tấn công bão hòa" vào chuỗi công nghiệp phần cứng AI, mua mới cùng lúc 7 mã liên quan——Intel (INTC), SanDisk (SNDK), AMD, Marvell Technology (MRVL), ARM, Broadcom (AVGO), Lumentum (LITE), tất cả đều hướng đến chip tính toán, lưu trữ, truyền thông quang học và thượng nguồn bán dẫn, trong đó Intel trực tiếp vọt lên vị trí cổ phiếu trọng yếu thứ hai, SanDisk và AMD đều lọt vào top 6 cổ phiếu nắm giữ, cho thấy ý định tăng cường mạnh mẽ vào mảng lưu trữ.
Trong khi toàn lực hướng tới phần cứng, Dan Bin đã thực hiện "đoạn xả ly" đối với các vị thế nắm giữ ban đầu. Nvidia (NVDA), TSMC (TSM), Amazon (AMZN) đều bị giảm tỷ trọng; Google dù vẫn là cổ phiếu trọng yếu số một, nhưng so với quý 1 đã giảm 155.200 cổ phiếu, đồng thời ETF nhân đôi vị thế mua Google cũng đã bị thanh lý hoàn toàn, tỷ trọng tổng thể trong danh mục đầu tư giảm đáng kể.
Ngoài ra, quỹ hải ngoại Orient Harbor trong quý 2 còn thanh lý toàn bộ hai mã đầu ngành điện tử tiêu dùng là Apple (AAPL) và Tesla (TSLA), điều này có thể ngụ ý rằng Dan Bin trong ngắn hạn không lạc quan về sự phục hồi của mảng tiêu dùng. Đồng thời, quỹ này cũng đã thanh lý Circle (CRCL), nhà phát hành stablecoin.
Tổng kết phân tích
Nhìn chung, thông tin cốt lõi nhất trong bản 13F của quỹ hải ngoại Orient Harbor là Dan Bin vẫn đang đặt cược rằng CapEx AI sẽ tiếp tục truyền dẫn sang mảng phần cứng. Khi thị trường vẫn còn tranh cãi về việc AI có bong bóng hay không, Dan Bin cho rằng mảng phần cứng "bán xẻng" vẫn là hướng đi có độ chắc chắn cao nhất.
Điều này cũng về cơ bản nhất quán với phát ngôn công khai gần đây của Dan Bin——ông vẫn cho rằng AI là siêu chủ đề của mười năm tới, từng tuyên bố rằng thị trường vẫn chưa hiểu đầy đủ tiềm năng dài hạn của AI. Trong đợt điều chỉnh lớn của cổ phiếu lưu trữ cuối tháng 7, Dan Bin từng tuyên bố đầy khí thế rằng "khi giảm mạnh nhất định phải dám mua, đã bắn hết số đạn còn lại".
Situational Awareness LP (Leopold Aschenbrenner)
Về câu chuyện của "thần cổ phiếu AI" Leopold Aschenbrenner và quỹ Situational Awareness LP của ông, chúng tôi đã có bài phân tích chi tiết trong bài viết "Hôm nay, thế giới cuối cùng đã nhìn rõ vì sao 'thần cổ phiếu AI' sụp đổ".
Do thành tích xuất sắc trong vài quý vừa qua, bản 13F của Situational Awareness LP từng được thị trường rất kỳ vọng, nhưng đáng tiếc thay, quỹ này vừa trải qua khoảnh khắc đen tối nhất vào cuối tháng 7——do cổ phiếu liên quan đến AI điều chỉnh mạnh kết hợp với đòn bẩy cao, quỹ này chịu tổn thất lớn, buộc phải thanh lý quy mô lớn các vị thế trên thị trường công khai, và đã bán phần lớn danh mục cổ phiếu với giá chiết khấu cho Citadel thuộc sở hữu của Ken Griffin.
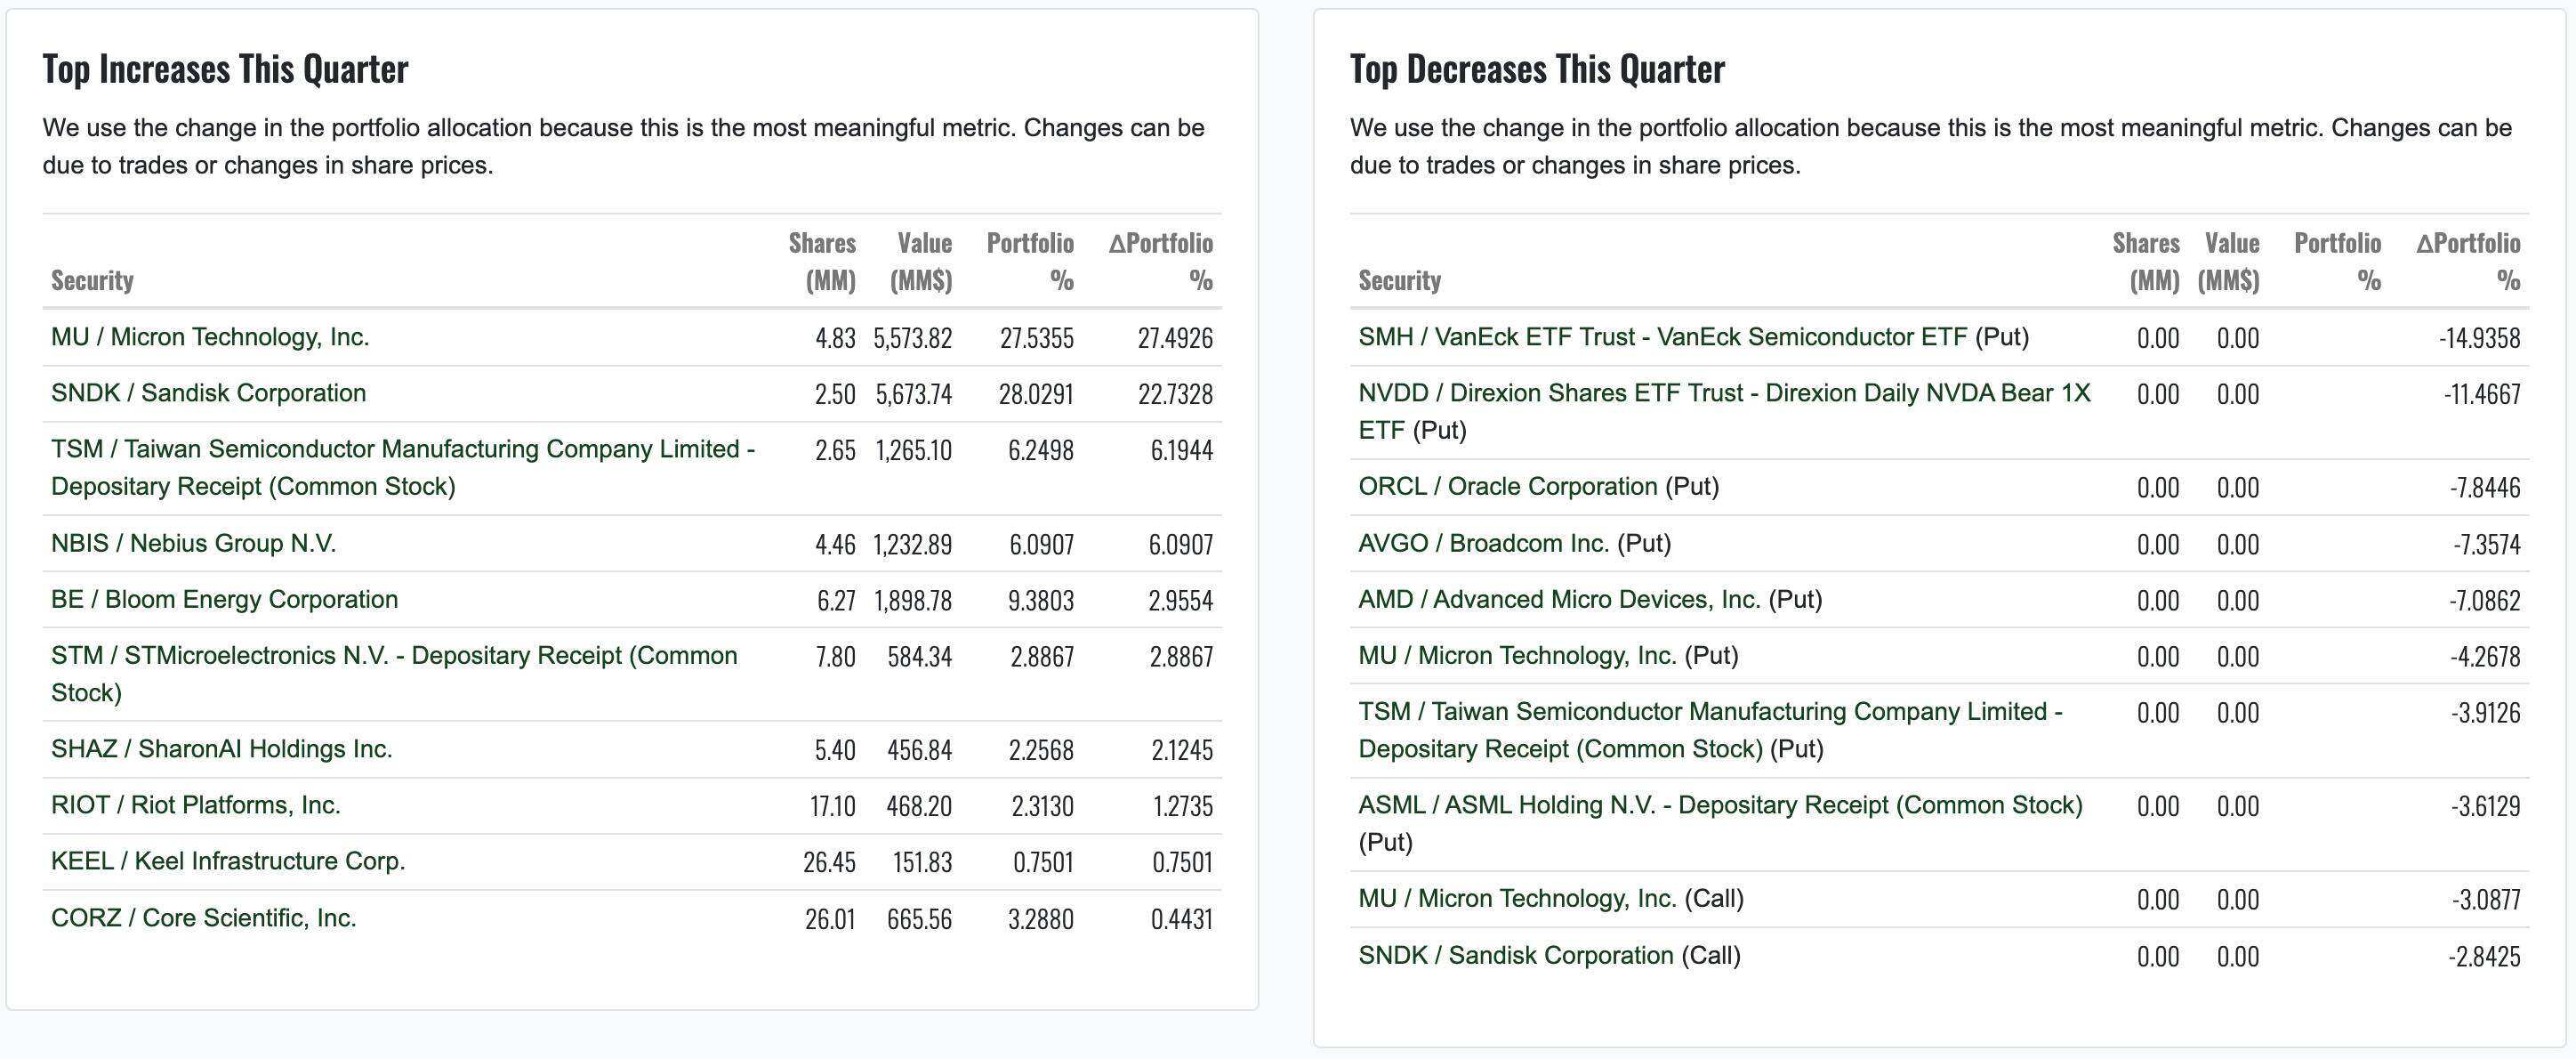
Phân tích báo cáo 13F của quỹ Situational Awareness LP lại cho thấy một câu chuyện đáng tiếc hơn. Quỹ này từng xây dựng vị thế quyền chọn bán (put option) với giá trị danh nghĩa hơn 8 tỷ USD vào cuối quý 1 đối với các cổ phiếu đầu ngành chip và lưu trữ (bao gồm SMH, NVDA, ORCL, AVGO, AMD, ASML, v.v.), lẽ ra có thể phòng hộ hiệu quả cho đợt điều chỉnh của thị trường lần này. Nhưng do chuyển hướng quá sớm sang quan điểm hoàn toàn lạc quan, Leopold Aschenbrenner đã tự tay gỡ bỏ bức tường bảo hiểm này, cuối cùng khiến thành tích huy hoàng trước đây của quỹ bị Ken Griffin mua lại với giá chiết khấu.
Chủ đề chính AI không đổi, thay đổi là dòng tiền sẽ chảy về đâu
Đặt báo cáo 13F của bảy quỹ này cạnh nhau, có thể thấy một điểm đồng thuận tương đối rõ ràng——AI vẫn nằm ở trung tâm tầm nhìn của các nhà đầu tư hàng đầu, dòng vốn đang có sự định giá lại rõ rệt xung quanh chuỗi ngành AI. "AI sẽ tiếp tục tăng trưởng" dường như không có gì bất ngờ, nhưng vấn đề nằm ở chỗ, giai đoạn tiếp theo rốt cuộc ai mới có thể thực sự biến khoản đầu tư thành lợi nhuận?
Berkshire bắt đầu mua mạnh cổ phiếu Google, Druckenmiller xoay vòng trong nội bộ ngành bán dẫn và đặt cược lại vào hạ tầng điện toán đám mây và AI; còn Dan Bin thì táo bạo hơn, trực tiếp chuyển mạnh danh mục đầu tư nước ngoài sang chip, lưu trữ và truyền thông quang; ARK tiếp tục tìm kiếm tài sản tăng trưởng thế hệ tiếp theo trong AI, SpaceX, năng lượng và khoa học sự sống. Trong khi đó, Duan Yongping và Li Lu không đơn giản chạy theo điểm nóng AI, mà sau khi giảm bớt một số cổ phiếu công nghệ đã tăng giá mạnh, họ tái phân bổ vốn vào các tài sản mà họ quen thuộc hơn và cho là có biên an toàn cao hơn.
Chỉ quan sát báo cáo 13F của từng quỹ, rất khó để suy ra một "cổ phiếu tăng trưởng tiếp theo" rõ ràng, nhưng xu hướng dòng vốn của các quỹ khác nhau, bản thân nó đã là một trò chơi xoay vòng về logic đầu tư AI——GPU, chip, lưu trữ, mạng, truyền thông quang, trung tâm dữ liệu, điện, điện toán đám mây, thương mại hóa……Từ bán xẻng, đến cung cấp sức mạnh tính toán, rồi cuối cùng chia sẻ lợi ích thương mại hóa AI, dòng vốn đang không ngừng tìm kiếm điểm hiện thực hóa lợi nhuận tiếp theo trong chuỗi giá trị AI.
Cuối cùng cần nhấn mạnh lại rằng, tất cả các vị thế nắm giữ này đều tính đến ngày 30 tháng 6 năm 2026. Báo cáo 13F có độ trễ công bố tối đa 45 ngày, đặc biệt đúng với các nhà đầu tư điều chỉnh danh mục nhanh như Druckenmiller, Dan Bin. Vì vậy, thay vì coi đây là một "danh sách sao chép bài tập", hãy coi nó như một lát cắt quan sát cách các dòng vốn khác nhau hiểu về thị trường giai đoạn tiếp theo.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan