Giải mã bản cáo bạch của Anthropic: lỗ 80,7 tỷ USD, tại sao dòng tiền hoạt động kinh doanh lại dương?

Nhà phát triển Claude là Anthropic cuối cùng đã đưa sổ sách của mình ra thị trường công khai. Ngày 26 tháng 10, công ty đã nộp bản cáo bạch S-1 công khai lên Ủy ban Chứng khoán và Giao dịch Hoa Kỳ, xin niêm yết trên Nasdaq với mã "ANT", giá phát hành và số lượng cổ phiếu vẫn để trống.
Mở tập hồ sơ này ra, điều dễ khiến người ta dừng lại nhất là bảng lợi nhuận và bảng lưu chuyển tiền tệ mang lại ấn tượng hoàn toàn khác nhau. Nửa đầu năm lỗ ròng khoảng 80,7 tỷ USD, nhưng hoạt động kinh doanh lại mang về dòng tiền vào ròng khoảng 3,9 tỷ USD. Cùng một công ty, sao lại đồng thời xuất hiện hai con số này?
Câu trả lời nằm trong cấu thành của khoản lỗ. Tuy nhiên, trước khi mổ xẻ các công cụ tài chính đó, còn một thay đổi khác gần với hoạt động kinh doanh hàng ngày của Claude hơn. Theo báo cáo quý được công bố trong bản cáo bạch, doanh thu quý hai đã vượt chi phí hoạt động trong quý.
Doanh thu của Claude đã đủ trang trải chi phí trong quý chưa?
Trước tiên xem bảng kết quả hoạt động kinh doanh theo quý. Lợi nhuận hoạt động quý hai đạt 974 triệu USD, biên lợi nhuận hoạt động khoảng 8,4%. Quy đổi theo tỷ lệ doanh thu, mỗi khoản bán hàng được ghi nhận trong quý, sau khi trừ chi phí hoạt động được liệt kê trên báo cáo, đã có thể để lại một khoản lợi nhuận hoạt động nhỏ.
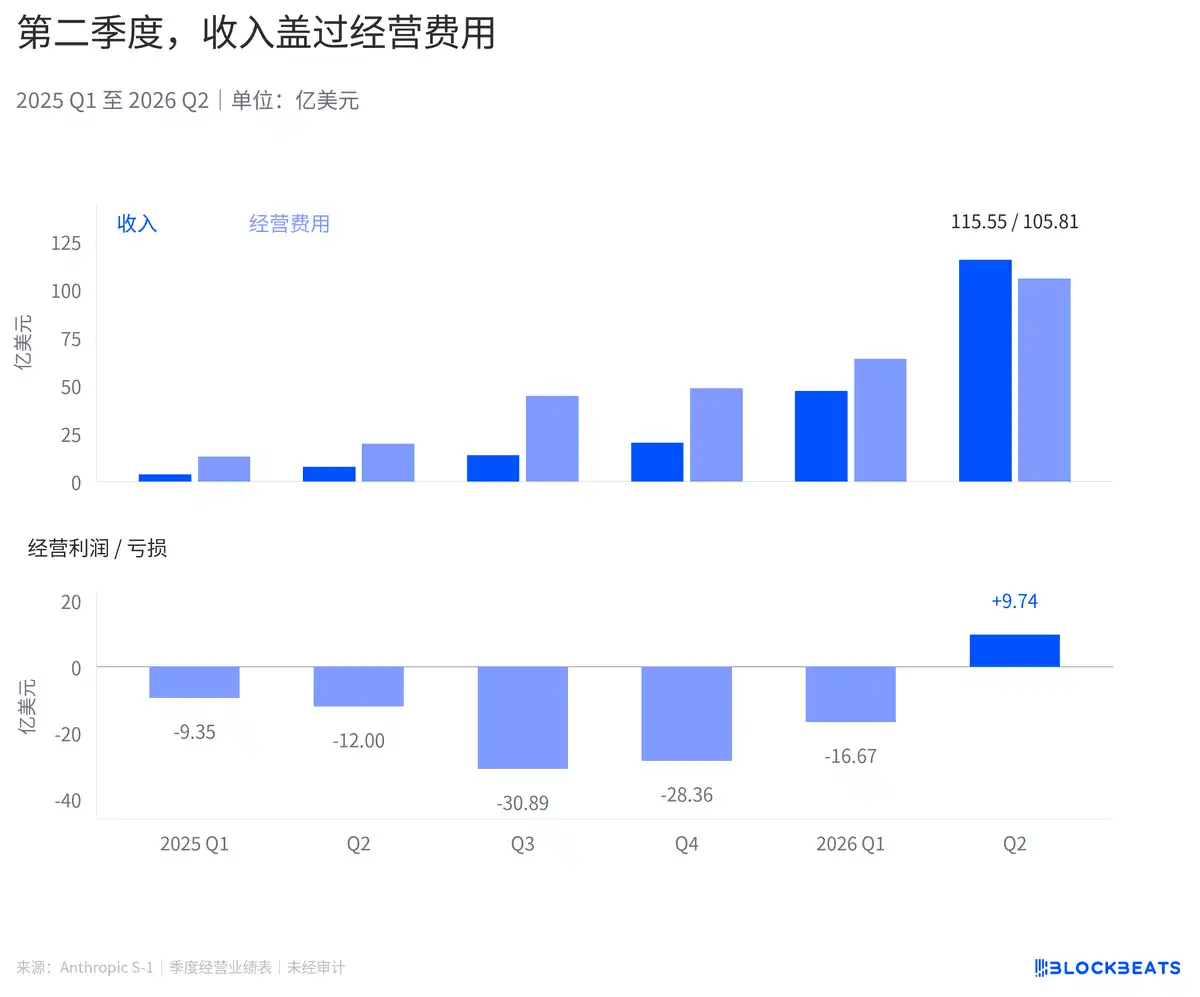
Doanh thu quý hai vượt chi phí hoạt động, lợi nhuận hoạt động chuyển dương
Từ hình trên có thể thấy, lý do vượt qua đường hòa vốn là doanh thu tăng nhanh hơn chi phí. Hóa đơn cho năng lực tính toán và nhân sự vẫn đang tăng, chi phí bán hàng và hợp tác cũng mở rộng, chỉ là doanh thu tăng nhanh hơn. Điều này khác với việc ép ra lợi nhuận sau khi cắt giảm đầu tư, là hai kiểu thay đổi kinh doanh khác nhau.
Nhưng kéo thời gian về cả nửa đầu năm, hoạt động kinh doanh vẫn ghi nhận khoản lỗ khoảng 693 triệu USD. Lợi nhuận hoạt động kiếm được trong quý hai vẫn chưa bù đắp hoàn toàn khoảng trống để lại từ quý một. Chỉ nhìn quý gần nhất và chỉ nhìn tổng hợp nửa năm sẽ cho cảm giác khác nhau.
Công ty đã thay đổi cách trình bày chi phí trong năm trước, chuyển các khoản mục trước đây phân theo giá vốn hàng bán, nghiên cứu phát triển và các chức năng khác sang phân loại theo tính chất như năng lực tính toán, nhân sự, các giai đoạn lịch sử cũng được trình bày lại theo cách mới. Lợi nhuận gộp không còn được liệt kê riêng.
Vì vậy, mỗi khi bán thêm một dịch vụ mô hình, rốt cuộc có thể để lại bao nhiêu lợi nhuận gộp, câu hỏi này không biết.
Vì hoạt động kinh doanh gần đường hòa vốn, khoản lỗ ròng khổng lồ từ đâu đến?
Trong bảng lợi nhuận, sau kết quả hoạt động kinh doanh còn có một khối lớn lãi lỗ từ công cụ tài chính. Công ty trước đây huy động vốn thông qua trái phiếu chuyển đổi và các cách khác, các công cụ này cần được đo lường lại theo quy tắc kế toán áp dụng. Bản cáo bạch giải thích, thay đổi giá trị hợp lý của trái phiếu chuyển đổi và các công cụ khác chủ yếu được thúc đẩy bởi việc định giá doanh nghiệp tăng lên.
Có thể hiểu nó như hai cuốn sổ được cập nhật đồng thời. Một cuốn ghi lại kết quả việc Claude bán dịch vụ, sử dụng năng lực tính toán và chi trả chi phí nhân sự; cuốn còn lại ghi lại các khoản lãi lỗ cần xác nhận của thỏa thuận huy động vốn khi định giá thay đổi. Khoản lỗ trong cuốn sổ thứ hai cũng sẽ đi vào khoản lỗ ròng cuối cùng.
Trong báo cáo lưu chuyển tiền tệ, công ty cộng lại các thay đổi giá trị hợp lý liên quan đến trái phiếu chuyển đổi, nợ phái sinh và thỏa thuận vốn cổ phần tương lai đơn giản, với số tiền khoảng 72,4 tỷ USD. Việc cộng lại như vậy là để loại bỏ ảnh hưởng của các khoản mục phi tiền mặt trong báo cáo kết quả kinh doanh, chứ không có khoản tiền tương ứng nào vì thế mà đi vào tài khoản ngân hàng.
Lỗ ròng sau khi điều chỉnh qua công cụ tài chính, các khoản phi tiền mặt khác và vốn lưu động chuyển thành dòng tiền thuần từ hoạt động kinh doanh
Theo tính toán từ báo cáo lưu chuyển tiền tệ, các thay đổi vốn lưu động này trong nửa đầu năm đóng góp tổng cộng khoảng 1,168 tỷ USD dòng tiền thuần vào. Trong phần thảo luận của ban điều hành, công ty cho biết việc cải thiện dòng tiền còn chịu ảnh hưởng của thời điểm thanh toán cho nhà cung cấp và thu hồi tiền từ khách hàng. Thu tiền trước, trì hoãn thanh toán hoặc tiêu hao năng lực tính toán đã trả trước trong quá khứ đều có thể khiến biểu hiện tiền mặt của một kỳ tốt hơn biểu hiện lợi nhuận.
Vì vậy, dòng tiền kinh doanh chuyển dương có ý nghĩa thực tế, cho thấy kết quả thu chi kinh doanh trong kỳ đó đã thay đổi. Tuy nhiên nó vẫn cần được đọc trong nhịp độ thu tiền và thanh toán, không thể một mình chứng minh rằng mọi quý sau đều có thể duy trì cùng năng lực tạo tiền mặt như vậy.
Trên sổ có nhiều tiền mặt như vậy, năng lực tính toán trong tương lai có đủ để trả không?
Tiếp theo xem tiền đến từ đâu. Báo cáo lưu chuyển tiền tệ trong bản cáo bạch cho thấy, dòng tiền thuần từ hoạt động huy động vốn trong nửa đầu năm khoảng 110,8 tỷ USD. So với tiền mặt do hoạt động kinh doanh mang lại, huy động vốn mới là nguồn bổ sung vốn chính trong kỳ này.
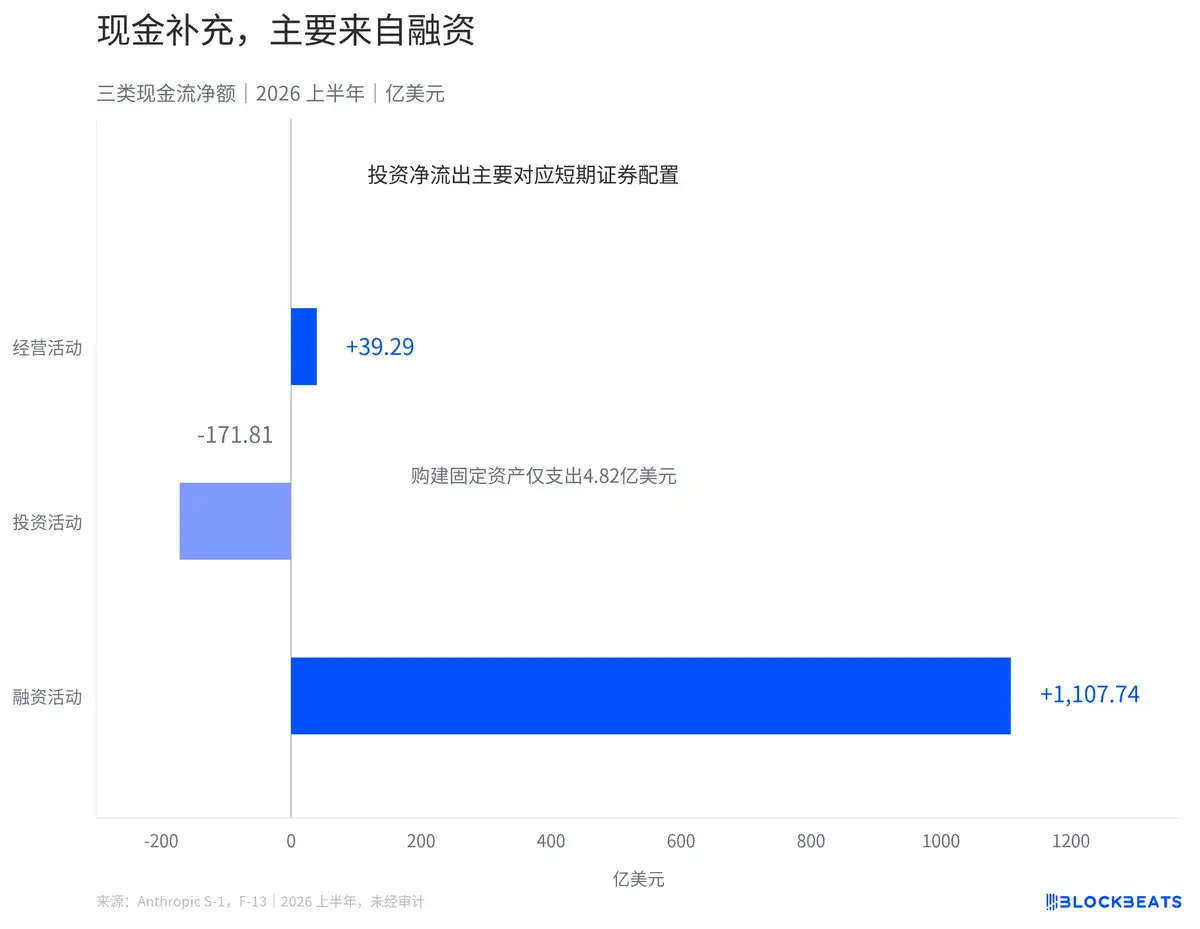
Dòng tiền huy động vốn nửa đầu năm cao hơn nhiều so với dòng tiền kinh doanh, dòng tiền thuần ra từ đầu tư chủ yếu tương ứng với việc phân bổ vào chứng khoán ngắn hạn
Dòng tiền thuần ra từ hoạt động đầu tư không phải dùng để mua máy chủ và trung tâm dữ liệu, mà phần lớn tiền được dùng để mua chứng khoán ngắn hạn.
Chi tiêu tiền mặt cho việc mua sắm và xây dựng tài sản cố định trong cùng kỳ là 482 triệu USD, nhỏ hơn nhiều so với tổng dòng tiền thuần ra từ hoạt động đầu tư. Việc mua chứng khoán ngắn hạn sẽ làm tăng chi tiêu đầu tư trên báo cáo lưu chuyển tiền tệ, nhưng không thể căn cứ vào đó để khẳng định số tiền này đã bị tiêu hao như chi phí xây dựng năng lực tính toán. Chi phí năng lực tính toán để huấn luyện mô hình cũng không thể đơn giản đánh đồng với chi tiêu mua sắm và xây dựng tài sản cố định.
Bản cáo bạch công bố, tiền mặt, tương đương tiền mặt và đầu tư ngắn hạn giữa năm cộng lại khoảng 131,7 tỷ USD. Để hiểu khoản dự trữ này, cần đồng thời ghi nhớ nguồn gốc và mục đích sử dụng của nó: huy động vốn đã bổ sung vào bể tiền mặt hôm nay, các thỏa thuận hợp đồng trong tương lai quyết định khi nào số tiền này cần phải chi ra.
Trong các cam kết mua hàng được công bố trong phần thuyết minh, các thỏa thuận không thể hủy ngang có thời hạn còn lại trên một năm, sau nửa năm đã tăng lên khoảng 4,9 lần so với cuối năm trước. Nhóm số liệu này phản ánh các nghĩa vụ cung ứng đã được khóa lại, ngay cả khi doanh thu tạm thời chậm lại trong ngắn hạn, hợp đồng cũng không nhất thiết có thể thu hẹp theo.
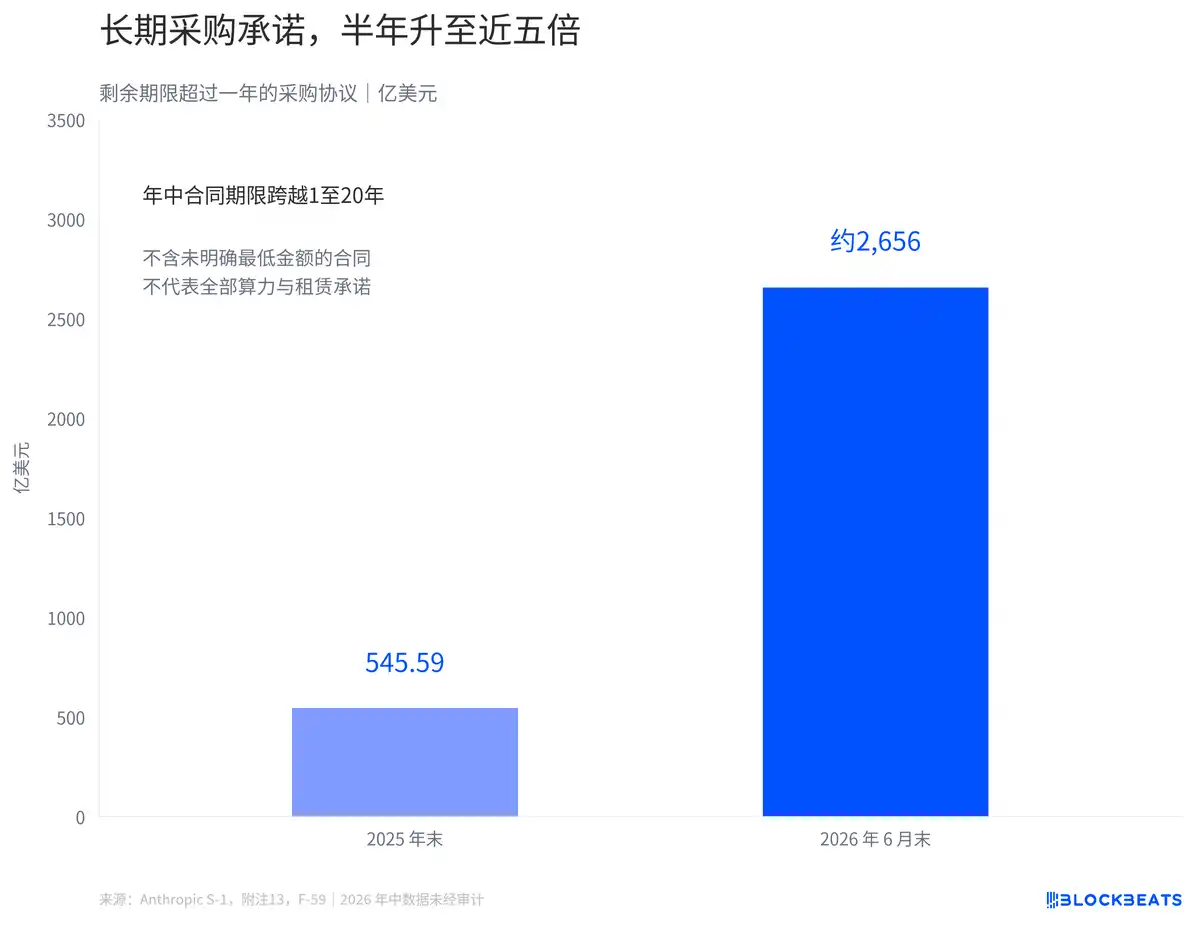
Cam kết mua hàng cố định hoặc đảm bảo tối thiểu giữa năm tăng lên khoảng 265,6 tỷ USD
Tính đến giữa năm, cam kết cố định hoặc đảm bảo tối thiểu của loại thỏa thuận này vào khoảng 265,6 tỷ USD.
Con số này cũng không bao gồm toàn bộ chi phí điện toán. Phần thuyết minh nêu rõ, một số thỏa thuận không quy định cam kết cố định hoặc tối thiểu bằng USD, khoản thanh toán thực tế phụ thuộc vào công suất giao hàng, thời điểm và giá cả, do đó không được đưa vào số tiền trên. Các thỏa thuận thuê, mua sắm và các thỏa thuận không xác định rõ số tiền tối thiểu cũng không thể được ghép thành cùng một tổng số mà không kiểm tra đối chiếu.
Công ty chỉ ra trong các yếu tố rủi ro rằng, doanh thu của công ty chủ yếu phát sinh theo mức sử dụng, phần lớn không có hợp đồng dài hạn bảo đảm, trong khi nghĩa vụ điện toán thường kéo dài nhiều năm. Khách hàng hôm nay có thể tăng lượng gọi, cũng có thể giảm lượng gọi, nhưng yêu cầu thanh toán tối thiểu phía cung ứng có thể vẫn tiếp tục tồn tại.
Lợi nhuận hoạt động quý hai trả lời câu hỏi liệu doanh thu dịch vụ trong quý có thể bù đắp chi phí hoạt động hay không, còn ngày thanh toán trên các hợp đồng mua sắm nhiều năm là một trang sổ khác.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan