Quan điểm: Binance chấm dứt hiệu ứng làm giàu của sàn giao dịch, Trump mở ra làn sóng tạo của cải mới.
Tiêu đề gốc: "Binance chấm dứt hiệu ứng làm giàu của sàn giao dịch, Trump mở ra làn sóng tạo của cải mới"
Nguồn gốc:佐爷 web3
Đa dạng loại tài sản ≠ Hiệu ứng làm giàu mạnh mẽ
Năm 2021, CZ tự tin tuyên bố: "Nền tảng giao dịch tập trung chỉ là quá trình trung gian dẫn đến DeFi trên chuỗi".
Năm 2026, CZ ở tuổi biết mệnh trời, đặt cược toàn bộ danh tiếng để cố gắng mở ra mùa giao dịch Meme lần thứ hai.
Phê phán đạo đức, trước khối tài sản $73,7 tỷ trở nên bất lực đến cùng cực, nhưng hệ thống chuyển tiền P2P mà Satoshi Nakamoto mơ tưởng, đã không thể tránh khỏi trở thành bối cảnh vĩ đại của PVP.
Nếu xâu chuỗi lịch sử của các sàn giao dịch thành một đường thẳng, năm 2026 là thế hệ có thanh khoản và danh tiếng tệ nhất, BitMEX - người phát minh ra Perp - bán mình thất bại cuối cùng phải đóng cửa, AB Finance chưa ra quân đã tử trận, OKX chìm đắm trong tuân thủ mà bỏ mặc bản thể dần biến mất, chưa kể đến một người sáng lập quan tâm đến đối thủ hơn cả chính mình.
Binance - vũ trụ sở, coi cổ phiếu Mỹ như cọng rơm cứu mạng, nhưng nhiệm vụ chính là vượt qua TradeXYZ - đạo hàm bậc hai của Hyperliquid.
Toàn năng chứng khoán hóa hay đặt cược toàn bộ vào chuỗi, không còn là cuộc tranh cãi về ý thức hệ, mà sẽ trực tiếp quyết định doanh nghiệp có thể tiếp tục tồn tại hay không.
Không ai biết, một thế giới tiền mã hóa không có CEX, sẽ dựa vào chuỗi để lật đổ tài chính truyền thống, hay sẽ giống như Mt.Gox, FTX mang đi toàn bộ niềm tin.
Nhưng ít nhất, bây giờ là thời điểm nghiêm túc cân nhắc viết một bản tổng kết giai đoạn cho các sàn giao dịch, sự lựa chọn tại bước ngoặt sẽ từ vĩ mô mà sinh ra những cơ hội làm giàu cụ thể.
Tiến thoái lưỡng nan, Robinhood có cứu được thanh khoản không?
"Coinbase hóa Alibaba, các thương vụ mua bán lớn không mở ra đường cong tăng trưởng thứ hai"
Toàn năng chứng khoán hóa, câu chuyện bắt đầu từ năm 2025, đến năm 2026 chỉ gặp phải Perp DEX/PM/Stock/Pre-IPO, cổ phiếu Mỹ, cổ phiếu Hàn, thậm chí cả cổ phiếu A, đều bị CEX nuốt chửng vào bụng.
Nhưng sự phong phú về chủng loại SKU chưa bao giờ tạo ra hiệu ứng kiếm tiền, cả ông Tây Sam và ông nội địa Pang Donglai đều chứng minh rằng tiêu chuẩn kiểm duyệt mới tạo ra niềm tin, và trên cơ sở đó mới kiếm được lợi nhuận siêu ngạch.
Tại thời điểm này, Coinbase và Robinhood đang là hai thái cực đối lập nhau.
Coinbase đã làm mọi cách để tự cứu mình, từ việc đẩy mạnh chuỗi Base với chiến lược "Web 3 Meme Social", đến việc thâu tóm các dòng sản phẩm quyền chọn như Deribit, Opyn.
Nhưng khẩu hiệu Everything Exchange càng vang dội bao nhiêu, thì khoảng cách với thực tế lại càng tàn khốc bấy nhiêu.
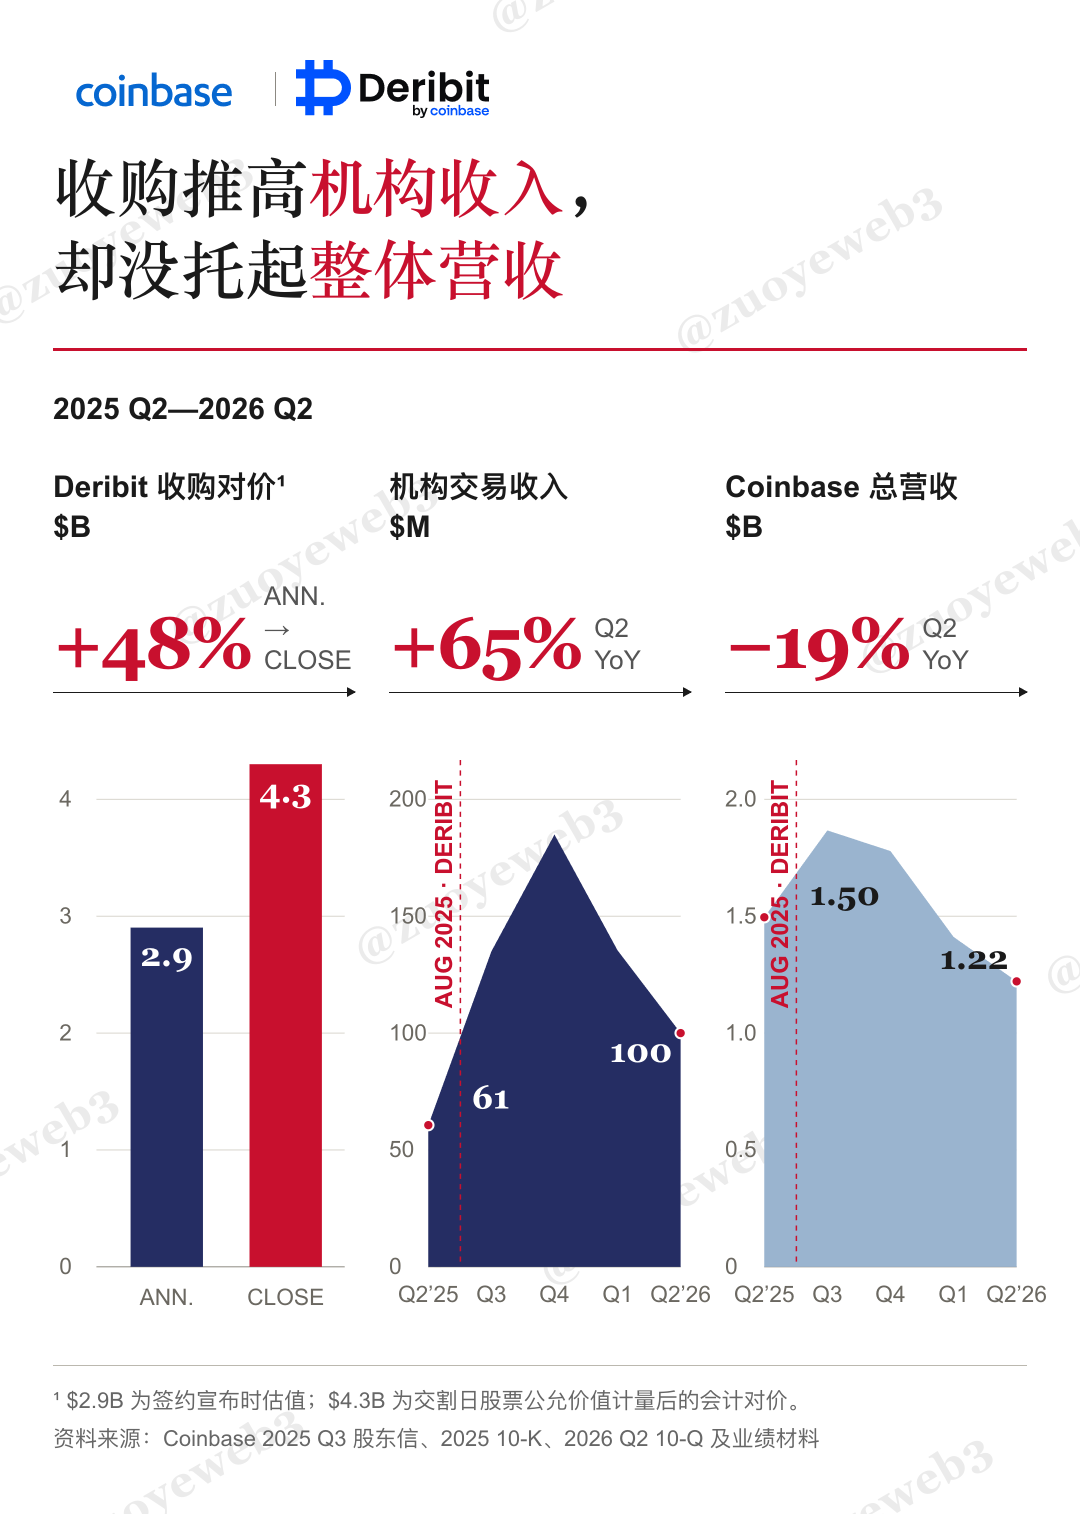
Chú thích hình ảnh: Tiền không mua được sức chiến đấu
Nguồn hình ảnh: @zuoyeweb3
Nếu bình tĩnh phân tích số liệu tài chính của Coinbase, tôi sẽ giữ sự kính trọng đối với DeFi tổ chức mà các giao thức Lending thường ca ngợi. Tiền của ngân hàng, tiền của quỹ hưu trí, lên tới hàng chục nghìn tỷ USD, nhưng có thể mang lại bao nhiêu thanh khoản, xin hãy nhìn vào Coinbase.
Còn việc để các tổ chức đặt cược với thị trường dự đoán, hoặc tham gia cuộc đua tích điểm Stock Perp, thì gần như là một khoảnh khắc ảo tưởng.
Tất cả chúng ta đều cần tỉnh táo một chút. Tham khảo sự hồi sinh của Canton - liên minh blockchain của Phố Wall, cũng như Meme, NFT, DeFi của Robinhood, thậm chí cả việc đưa dYdX vào để tạo ra sản phẩm Perp DEX mới tên Arcus - rõ ràng chỉ có lối chơi crypto hơn mới có thể sống sót.
Chiều lòng người khác, không bao giờ bằng việc kiên định với chính mình.
Phương Tây với CB và RH dần hình thành thế lưỡng phân chống lại nhau, đây là cục diện thay đổi lớn chưa từng thấy trong mười năm kể từ khi Binance lên ngôi vào năm 17.
Nhưng điều này không dựa trên sự nâng cấp lặp lại về năng lực sản phẩm của các sàn giao dịch vốn Mỹ, mà nằm ở sự tăng trưởng chậm lại của các sàn offshore do người Hoa điều hành như Binance.
Không cần dùng số liệu để chứng minh khó khăn của Binance, chỉ cần biết rằng tiêu chuẩn VIP của Binance liên tục bị hạ xuống, ngoài ra khối lượng giao dịch BTC của Binance đã nhiều lần ngừng trệ.
Tất nhiên cũng có những bất ngờ, mảng kinh doanh quyền chọn vốn bị Deribit độc quyền lâu nay đã xuất hiện những thay đổi mới.
Bitget đang thử triển khai các dòng sản phẩm như FCN (Fixed Coupon Note) - thực chất là biến thể của sản phẩm Double Coin, tương tự, dòng sản phẩm quyền chọn của Bybit cũng đang bứt phá mạnh mẽ, còn Deribit thậm chí bị Coinbase kéo tụt, thị phần tổng thể ngày càng suy giảm.
Nhưng đây không phải là một câu chuyện hay về việc phương Đông thăng hoa còn phương Tây suy tàn. Các sản phẩm phái sinh phức tạp như quyền chọn, so với Perp dễ hiểu, thị phần luôn duy trì dưới 5% trong nhiều năm. Chúng ta cần suy nghĩ rằng, việc phân phối đơn giản hóa các sản phẩm tài chính phức tạp có thể hỗ trợ giai đoạn tiếp theo của sàn giao dịch không?
Đây không phải là một vấn đề có thể đưa ra quyết định ngay lập tức, nhưng rất có thể là lựa chọn hợp lý của các sàn tầm trung trong kỷ nguyên hậu tiền mã hóa.
Cái gọi là mô hình môi giới toàn năng là điều Binance cần cân nhắc, còn hầu hết các sàn nhỏ tầm hai, ba tuyến cần dựa vào sự phong phú của SKU để tìm ra thị trường khu vực có thể tồn tại, miễn cưỡng kiếm một khoản phí kênh.
Nếu Alpaca đứng sau bStock đã được coi là đối tác Mini, thì kênh Atomic Vaults đứng sau mảng Bitget Stock+ có thể chưa đến 10 người. Chào mừng đến với thế giới kinh doanh thực tế.
Hợp lâu tất phân, đổi vai trò lời lỗ ra sao?
«Dual Coin và hợp đồng vĩnh cửu chứng minh rằng sản phẩm lợi nhuận và sản phẩm giao dịch có thể chuyển hóa lẫn nhau»
CEX hiện tại đang trải qua một cuộc hoán đổi linh hồn:
· DeFi và CEX, mảng TGE ngừng hoạt động, DeFi trên chuỗi cần phân phối nghiệp vụ thực tế thông qua CEX, ví dụ R25 phân phối token Phraos qua Binance, đằng sau là khoản vay tiêu dùng của anh em Đông Nam Á;
· CEX và TradeFi, RWA Perp/Stock Perp chỉ là đại diện nổi bật nhất, TradFi lên chuỗi đã đang diễn ra, nhưng CEX đối mặt với họ không có nhiều tăng trưởng nghiệp vụ.
Điều này khác với năm 2021 khi CZ cho rằng Binance cuối cùng cũng sẽ trở thành DEX, ngăn xếp tài chính DeFi hiện tại đã không còn có thể được tóm tắt bằng một vài hình thái như DEX Lending.
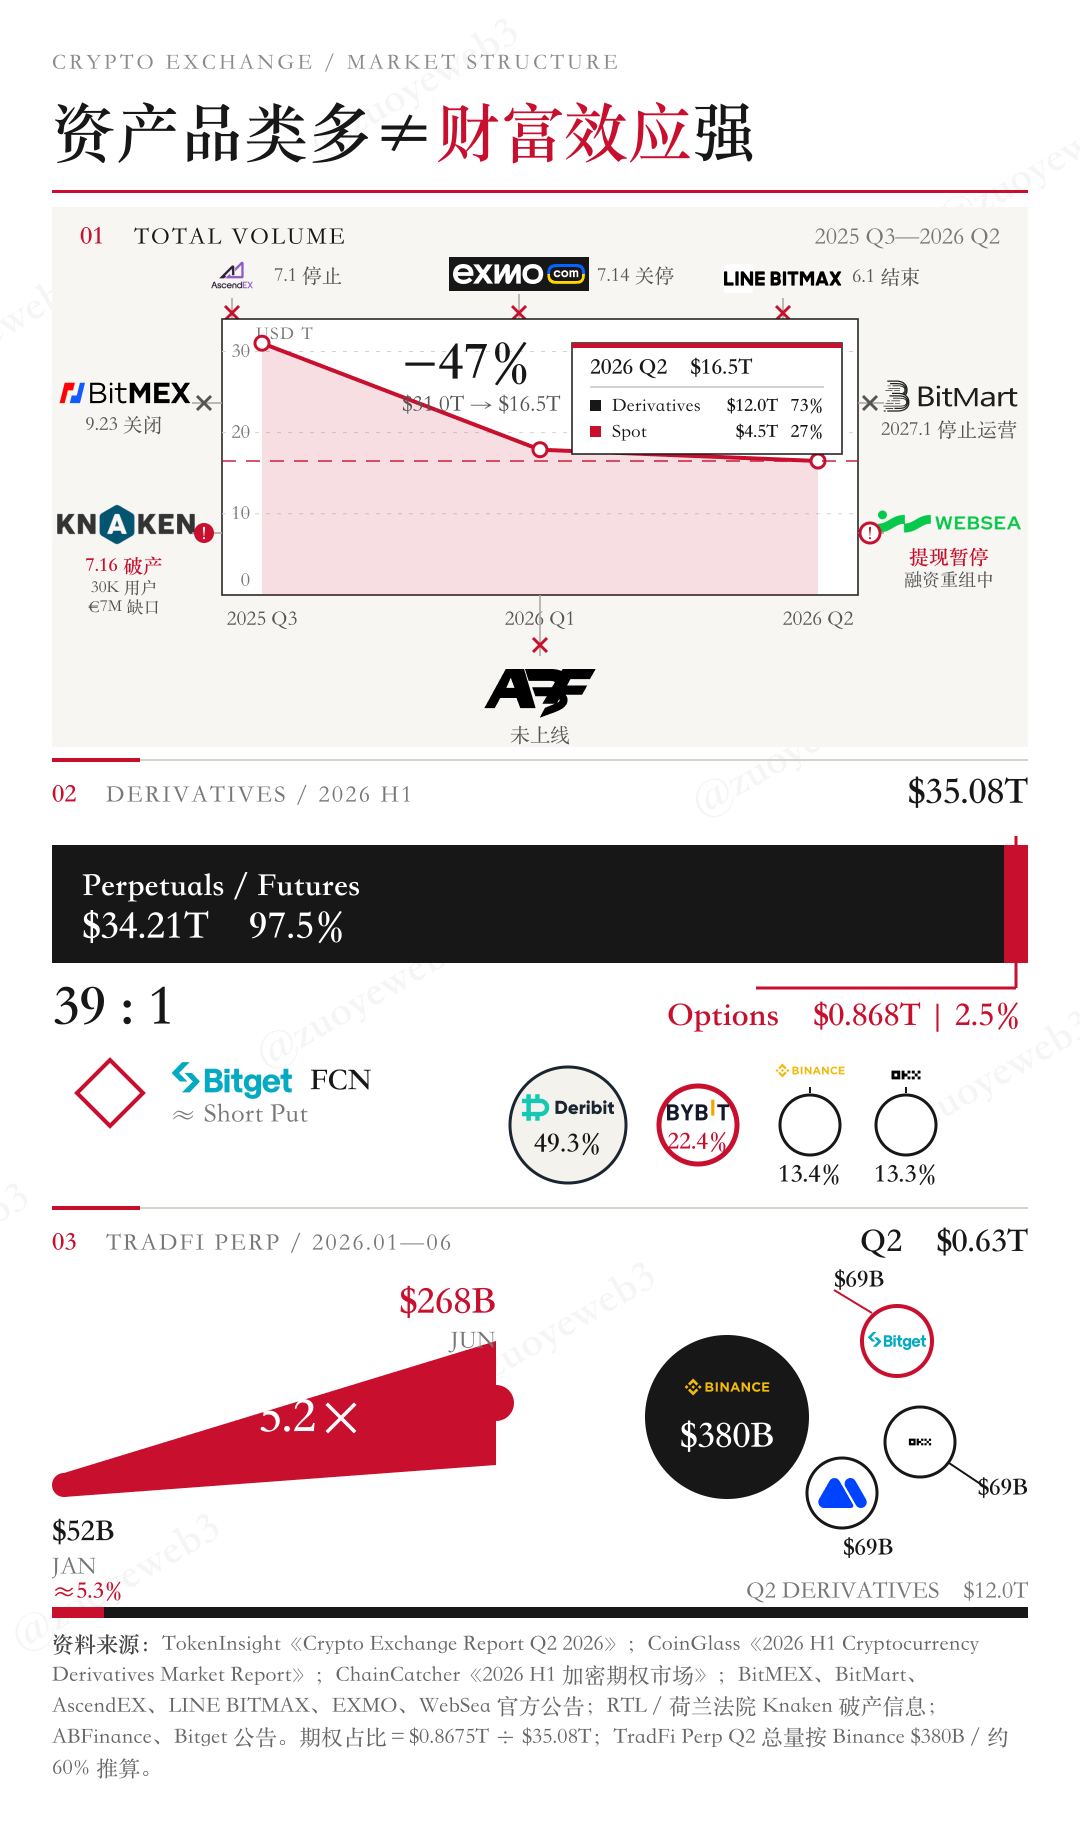
Chú thích hình ảnh: Che giấu sự biến mất của hiệu ứng tài sản
Nguồn hình ảnh: @zuoyeweb3
Đối với các sàn giao dịch, Coinbase chứng minh rằng giao dịch bán lẻ là không thể thiếu, còn Binance chứng minh rằng tài sản mới không cần đến nền tảng cũ.
Mức tăng trưởng của CEX chủ yếu tập trung vào một số ít mảng kinh doanh như cổ phiếu, nhưng ngoài các bài đăng của KOL và báo cáo trả phí, khối lượng giao dịch tổng thể của các sàn đã giảm gần một nửa. Việc thống trị một thị trường suy thoái không thể bù đắp cho sự mất máu tập thể.
Thậm chí chiến dịch marketing triệu đô của Bitget Wallet về bản chất cũng là sự lan truyền của cơn lạnh giá – các bộ phận tuyển người đều phải tự chứng minh khả năng sinh lời, giống như những kẻ môi giới chống đỡ doanh thu của sòng bạc VIP ở Ma Cao.
Ở đây tôi sẽ không phân tích lý do tại sao Pre-IPO và Stock Perp chắc chắn thất bại – bài viết "Đổ bộ vào tài sản chưa niêm yết: Cuộc chiến định giá Pre-IPO" đã giới thiệu về mảng PB của các sàn giao dịch.
Nguyên nhân có thể tóm gọn trong một câu: các sàn giao dịch không có quyền định giá đối với các tài sản mới như cổ phiếu.
Tuy nhiên, điều đó không có nghĩa là giới tiền mã hóa sẽ hoàn toàn mất đi khả năng định giá. Chúng ta đã bị các sàn giao dịch lấp đầy logic bộ nhớ đến mức không dám tưởng tượng đến những khả năng khác.
Nhưng chính ChangXin – công ty làm chip nhớ – đã bị TradeXYZ định giá trước, còn Unitree – công ty làm robot – liệu có thể một lần nữa được cả thế giới giao dịch ra một mức giá hợp lý hay không, chúng ta có thể cùng quan sát.
Vấn đề từ đó không còn phức tạp nữa: làm thế nào để giành lại quyền định giá tài sản bị Wall Street "đánh cắp" trở thành điểm khởi đầu và kết thúc của mọi cuộc chơi. Pre-IPO chỉ là phần mở đầu của kỳ thi lớn.
Điều này không có nghĩa là Pre-IPO và Stock Perp không quan trọng, nhưng hãy lưu ý rằng bảo lãnh phát hành IPO, đặt mua cổ phiếu mới, giao dịch và dịch vụ PB vẫn hoàn toàn nằm trong tay hệ thống tài chính truyền thống. Việc thỉnh thoảng lên chuỗi chỉ là chuyển từ tay trái sang tay phải.
Đừng nói đến các sàn giao dịch, ngay cả blockchain và stablecoin cũng không hưởng lợi gì. Robinhood Chain sau khi hoàn thành giai đoạn khởi động nguội nhờ Meme vẫn sẽ hướng tới các mảng kinh doanh tài chính thực sự.
Nhưng các sàn giao dịch không thể làm như vậy. Thứ mà sàn giao dịch thực sự cung cấp là "hiệu ứng tài sản", hay nói thẳng ra là bội số tăng giá chóng mặt. Chỉ trong bối cảnh đó, Perp/Dogecoin và PumpFun mới có thể tìm thấy điểm chung.
Nhưng sau khi hệ thống TGE rút lui, các sàn giao dịch không còn dư địa để thao túng giá mạnh mẽ, chỉ có thể bị động chia sẻ những phần thừa thãi còn sót lại sau khi Wall Street đã thưởng thức xong.
Nhất định phải là bán một đặc điểm nào đó của giới tiền mã hóa cho thị trường đại chúng, chứ không phải bán thứ gì đó từ thị trường đại chúng cho giới tiền mã hóa. Thị trường tiền mã hóa quá nhỏ, không đủ sức chống đỡ kiểu tiêu dùng này, dẫn đến không thể đổi mới rồi mới bán lại cho thị trường đại chúng.
Phân lâu tất hợp, đánh cắp nhà truyền thống hệ thống giao dịch
「Giao dịch 24 giờ, kéo sàn giao dịch vào chiến trường quen thuộc hơn」
Phần trước bàn về thế khó của sàn giao dịch, chủ yếu là đặt cược vào DeFi tổ chức là con đường chết, ở đây bổ sung một chút, CB nói DeFi tổ chức là hợp lý, đó là câu chuyện mà Phố Wall có thể hiểu được.
Cộng với khả năng kiểm soát tự nhiên của Mỹ đối với ngành truyền thông, điều này thuận lý thành chương trở thành đồng thuận ngành, chúng ta sống trong môi trường này nhiều năm, mọi người hiểu không quá phức tạp.
Con người một chiều, không thể tưởng tượng câu chuyện không có sàn giao dịch, nếu không có Phố Wall, chúng ta thậm chí không có trí tưởng tượng.
Nếu thoát khỏi tất cả điều này, làm sao hình dung một con đường sinh tồn không theo đồng thuận Mỹ, đều cảm thấy khó bắt tay vào, vậy thì bắt đầu từ thanh khoản cơ bản nhất.
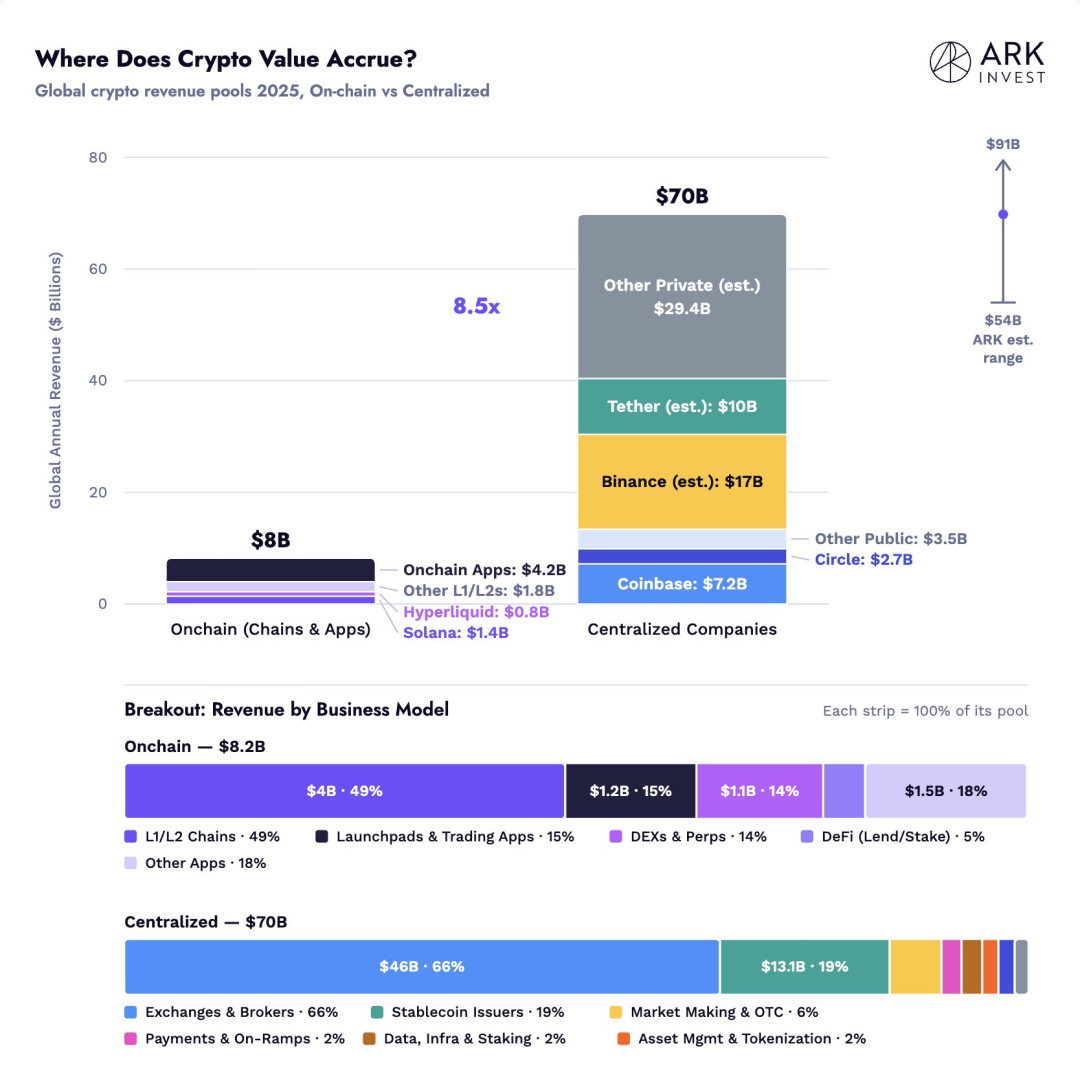
Chú thích hình ảnh: Sàn giao dịch vẫn đang kiếm tiền
Nguồn hình ảnh: @LorenzoARK
Đính chính một quan niệm sai lầm, khó khăn của sàn giao dịch không phải là không kiếm được tiền, mà là tiếp tục duy trì không kiếm được lợi nhuận siêu ngạch, trong cơ cấu phân chia lợi nhuận toàn ngành, sàn giao dịch vẫn kiếm tiền hơn cả DeFi và stablecoin cộng lại.
Thậm chí có thể tiếp tục suy luận, thể chế hóa tài chính Mỹ là lộ trình đã định, tiền mã hóa chỉ là đi theo bước chân của thị trường chứng khoán Mỹ, điều này không có gì đáng ngạc nhiên.
Trong cuộc chuyển giao giữa CEX và TradFi, Nasdaq lên kế hoạch giao dịch phiên đêm, còn thiết kế khéo léo vào khung giờ ban ngày của châu Á, 5X23h đáp ứng nhu cầu nhà đầu tư châu Á, Chiến tranh Lạnh mới là chiến tranh công nghệ (cổ phiếu), cuộc tranh giành lẫn nhau hoặc thanh khoản quốc tế sẽ tạo ra nhiều cơ hội mới.
Từ đó, Binance niêm yết hợp đồng tương lai của ChangXin, nhưng nhu cầu của nhà đầu tư châu Á, không bao giờ là đòn bẩy, thị trường chứng khoán Trung Quốc không cho phép bán khống, không bao giờ dẫn đến sôi động hay suy thoái.
Vì vậy, đánh cắp nhà bề ngoài là sự thuần hóa ngược của sàn giao dịch đối với Phố Wall, bán Pre-IPO và siêu môi giới cho các tổ chức Mỹ, nhưng đánh cắp nhà thực sự nằm ở chỗ — làm thế nào để arbitrage toàn cầu trong một thị trường tài chính bị quản lý.
Kết luận
Sàn giao dịch dần rút lui về tuyến sau, đảm nhiệm tốt vai trò khớp lệnh và ghi chép, cuối cùng trở thành điểm phát hành đầu tiên cho các loại Pre-IPO và Stock Perp, cùng với thị trường chứng khoán và DeFi tạo nên một ngăn xếp tài chính mới.
Sứ mệnh lịch sử của các sàn giao dịch không kết thúc ở việc OKX tuân thủ quy định, cũng không nằm ở C2C đến muộn của Bitget, mà nằm ở hành vi thao túng thị trường của CZ, lại còn dùng Meme, các sàn giao dịch đã không còn khả năng tạo ra mô hình phát hành tài sản mới.
Một thời đại kết thúc tại đây, những gì chúng ta thấy bây giờ chỉ là sự giãy chết trong con tàu chìm, hãy nhìn về phía trước, đừng ngoảnh lại, để tìm kiếm phương thức phát hành tài sản mới hơn.
Liên kết bài viết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan