




Morgan Stanley phân tích: Dung lượng SSD cấp doanh nghiệp tăng gấp đôi, nguồn cung lưu trữ đối mặt với thử thách

TL;DR
· Morgan Stanley trích dẫn dữ liệu TSR dự báo, năm 2026 dung lượng xuất xưởng SSD cấp doanh nghiệp cho trung tâm dữ liệu sẽ đạt 525EB.
· Tăng trưởng dung lượng chủ yếu đến từ việc tăng tỷ trọng sản phẩm dung lượng cao, ổ cứng HDD nearline cũng được dự báo tăng lên 1845EB.
· SSD được hưởng lợi từ AI và khối lượng công việc đám mây, sản lượng tăng của HDD nearline vẫn bị ràng buộc bởi nguồn cung đầu từ và năng lực kiểm thử.
Theo dữ liệu TSR được nhóm linh kiện điện tử Nhật Bản của Morgan Stanley trích dẫn, dung lượng xuất xưởng SSD cấp doanh nghiệp cho trung tâm dữ liệu năm 2026 dự kiến đạt 525,0EB, tăng gấp đôi so với cùng kỳ; dung lượng xuất xưởng ổ cứng HDD nearline (NL HDD) cho trung tâm dữ liệu dự kiến tăng lên 1845EB, tăng 30,4% so với cùng kỳ.
Ý nghĩa của nhóm dự báo này rất trực tiếp. Sự mở rộng của AI và trung tâm dữ liệu đám mây đang đồng thời đẩy cao nhu cầu cho cả hai loại lưu trữ. Một bên là SSD cấp doanh nghiệp đảm nhận tốc độ đọc ghi dữ liệu cao hơn, một bên là HDD nearline tiếp tục đảm nhận việc lưu trữ dữ liệu quy mô lớn với chi phí thấp. Tăng trưởng nhu cầu không đơn giản là "mua thêm vài ổ cứng", mà chuyển hướng nhiều hơn sang các sản phẩm dung lượng lớn hơn, mật độ cao hơn, tốc độ tăng dung lượng rõ ràng nhanh hơn tốc độ tăng số lượng thiết bị.
Theo tiêu chí TSR, tổng dung lượng xuất xưởng SSD năm 2026 dự báo tăng lên 775,03EB, tăng 55,6% so với cùng kỳ, cao hơn mức 759,36EB dự báo tháng trước. Trong đó, SSD cấp doanh nghiệp cho trung tâm dữ liệu là nguồn tăng trưởng nổi bật nhất. Nhu cầu HDD nearline cũng được điều chỉnh tăng, nhưng việc tăng sản lượng dễ bị giới hạn bởi nguồn cung đầu từ và năng lực kiểm thử.
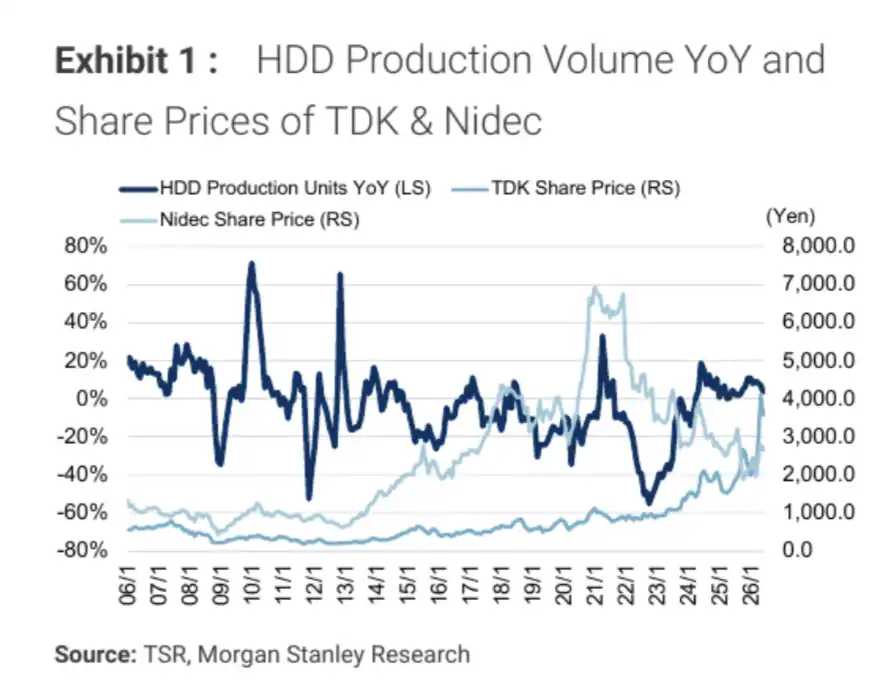
Biến động sản lượng HDD so với cùng kỳ và diễn biến giá cổ phiếu TDK, Nidec, thể hiện sự phục hồi sản lượng HDD trong giai đoạn 2024-2025 sau đáy năm 2023.
SSD cấp doanh nghiệp mạnh nhất: dung lượng tháng 6 tăng 124,5% so với cùng kỳ
SSD cấp doanh nghiệp đã thể hiện tăng trưởng cao trong dữ liệu hàng tháng.
Tháng 6, dung lượng xuất xưởng SSD cấp doanh nghiệp cho trung tâm dữ liệu đạt 46,33EB, tăng 124,5% so với cùng kỳ, tăng 12,0% so với tháng trước; số lượng xuất xưởng đạt 6,35 triệu đơn vị, tăng 41,1% so với cùng kỳ. Tăng trưởng dung lượng nhanh hơn nhiều so với tăng trưởng số lượng, đằng sau là sự gia tăng tỷ trọng sản phẩm dung lượng cao hơn.
Đây cũng là một trong những lý do dự báo năm 2026 được điều chỉnh tăng. Dự báo của TSR về dung lượng xuất xưởng SSD cấp doanh nghiệp cho trung tâm dữ liệu năm 2026 được nâng từ 509,33EB tháng trước lên 525,0EB, mức tăng so với cùng kỳ đạt 100,0%. Năm 2025, con số này dự kiến đạt 262,5EB, tăng 58,2% so với cùng kỳ.
Xét trên toàn bộ thị trường SSD, mức tăng trưởng cũng rất rõ rệt. Tổng dung lượng xuất xưởng SSD năm 2025 dự kiến đạt 498,0EB, tăng 38,0% so với cùng kỳ; năm 2026 tiếp tục tăng lên 775,03EB, tăng 55,6% so với cùng kỳ. Các sản phẩm trung tâm dữ liệu cấp doanh nghiệp đóng góp tốc độ tăng trưởng mạnh nhất.
Điều quan trọng hơn đối với nhà đầu tư là việc mở rộng trung tâm dữ liệu không chỉ đẩy cao nhu cầu GPU, máy chủ và thiết bị mạng, mà còn kéo theo nhu cầu dung lượng lưu trữ phía sau. Huấn luyện mô hình, nhật ký suy luận, cơ sở dữ liệu vector, sao lưu và lưu trữ lưu trữ đều cần thêm không gian lưu trữ, SSD cấp doanh nghiệp là phần cứng then chốt trong chuỗi truy cập dữ liệu hiệu suất cao.
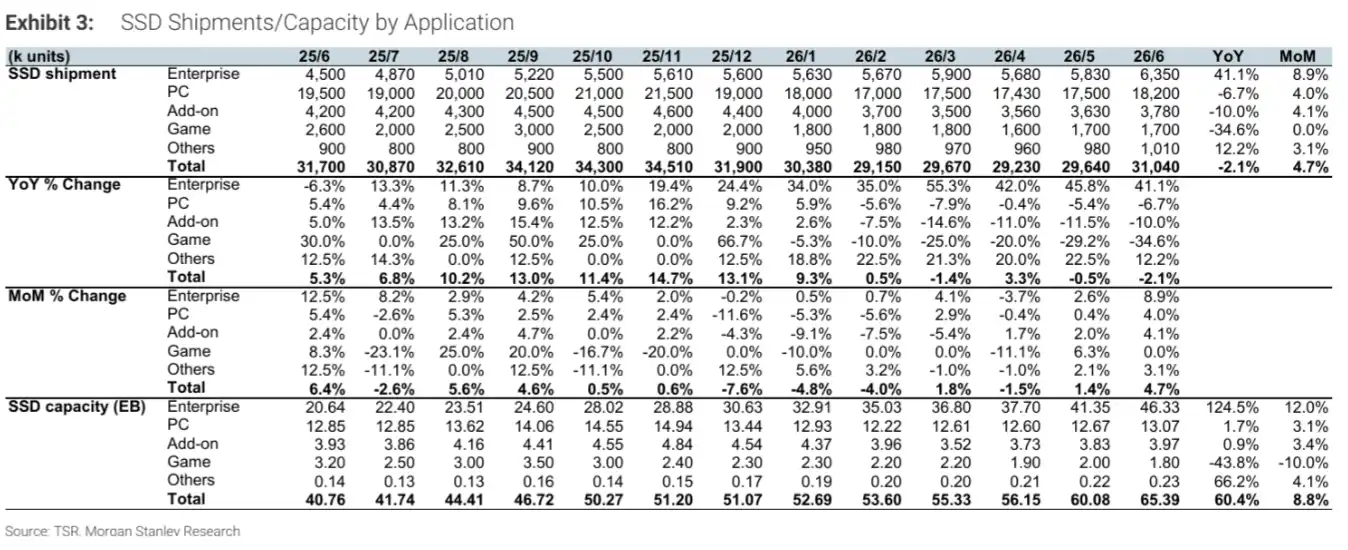
Bảng số lượng/dung lượng xuất xưởng SSD theo ứng dụng, dung lượng Enterprise SSD tháng 6 đạt 46,33EB, tăng +124,5% so với cùng kỳ, tăng +12,0% so với tháng trước.
Nearline HDD cũng tăng trưởng, nhưng dựa vào "ổ đĩa lớn hơn" để duy trì dung lượng
Tăng trưởng của nearline HDD cũng mạnh mẽ, nhưng cơ cấu khác biệt.
Theo tiêu chuẩn TSR, dung lượng xuất xưởng NL HDD trung tâm dữ liệu năm 2026 dự kiến đạt 1845EB, tăng 30,4% so với cùng kỳ. Tổng dung lượng xuất xưởng HDD cùng kỳ dự kiến đạt 2053,5EB, tăng 26,1% so với cùng kỳ; tổng dung lượng HDD năm 2025 dự kiến đạt 1627,9EB, tăng 29,5% so với cùng kỳ.
Xét về số lượng ổ đĩa, mức tăng trưởng không ấn tượng như con số dung lượng. Sản lượng NL HDD tháng 6 đạt 7,03 triệu ổ, tăng 12,3% so với cùng kỳ, giảm 0,6% so với tháng trước; dự báo sản lượng NL HDD cả năm 2026 là 84,39 triệu ổ, tăng 12,8% so với cùng kỳ. Điều này cho thấy tăng trưởng dung lượng nearline HDD chủ yếu nhờ vào việc nâng cao dung lượng từng ổ đĩa, chứ không phải sự mở rộng lớn về số lượng xuất xưởng.
Tỷ trọng sản phẩm bơm khí Heli dung lượng cao hơn tiếp tục tăng. Sản lượng sản phẩm bơm He tháng 6 đạt 5,95 triệu ổ, tăng 17,4% so với cùng kỳ, tốc độ tăng trưởng cao hơn tổng sản lượng NL HDD. Đối với các nhà cung cấp đám mây và trung tâm dữ liệu AI, việc nâng cao dung lượng từng ổ đĩa có thể chứa thêm nhiều dữ liệu hơn trong điều kiện không gian giá đỡ, điện năng và chi phí vận hành không đổi hoặc tăng có giới hạn.
Tài liệu chính thức của TDK cũng ủng hộ xu hướng này. TDK trong báo cáo kết quả kinh doanh FY3/26 cho biết, nhu cầu nearline HDD tiếp tục tăng do nhu cầu lưu trữ dung lượng cao, các nhà sản xuất HDD có xu hướng đáp ứng nhu cầu bằng cách nâng cao dung lượng từng ổ đĩa. Tuy nhiên, dự báo sản lượng nearline HDD FY3/27 của TDK là 76 triệu ổ, tăng 7% so với cùng kỳ, khác với tiêu chuẩn năm dương lịch của TSR, không nên so sánh trực tiếp.
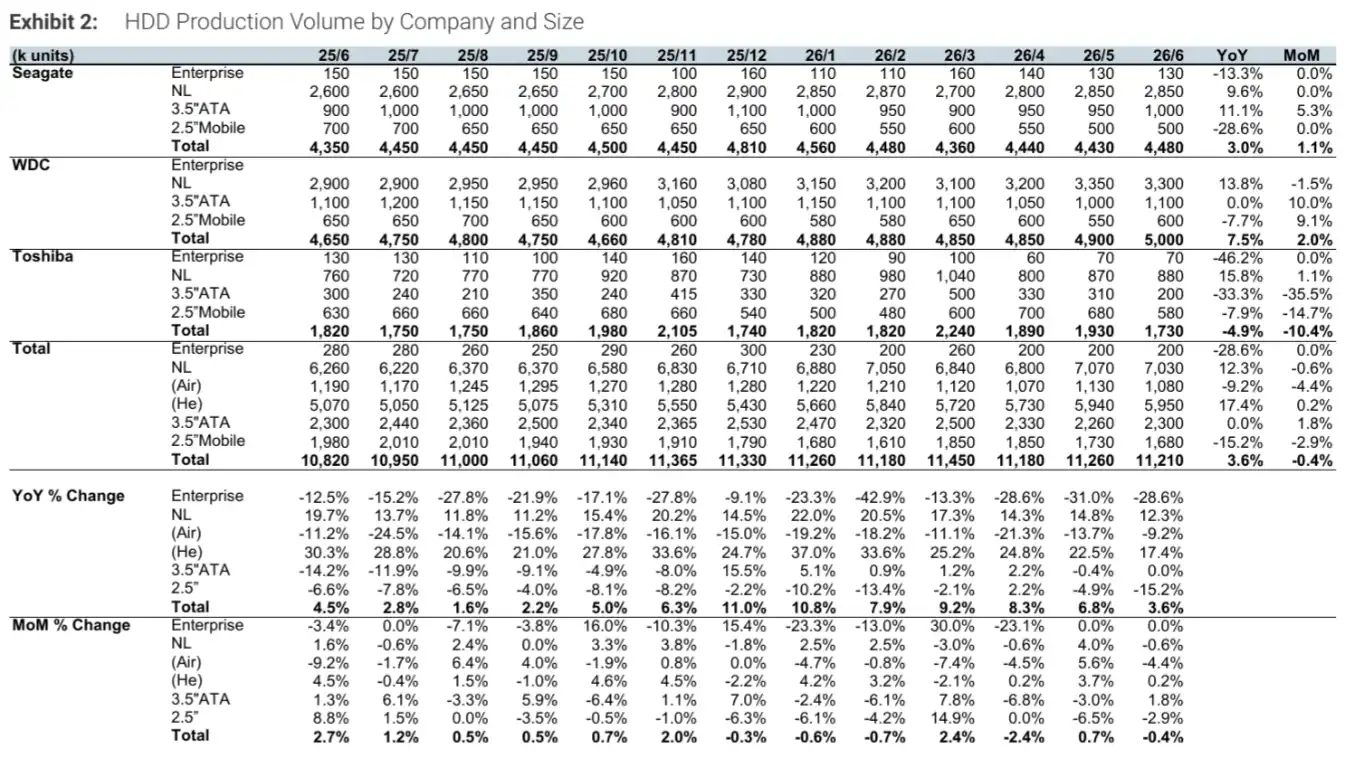
Bảng sản lượng HDD theo nhà sản xuất và thông số kỹ thuật, tổng sản lượng NL tháng 6 đạt 7,03 triệu đơn vị, sản phẩm nạp khí He đạt 5,95 triệu đơn vị, tăng 17,4% so với cùng kỳ.
Nâng dự báo nhu cầu, không đồng nghĩa chuỗi cung ứng không có áp lực
Nhu cầu lưu trữ mạnh mẽ, dễ bị hiểu nhầm rằng nguồn cung có thể tự nhiên theo kịp. HDD nearline dễ gặp ràng buộc về sản xuất và kiểm thử hơn SSD.
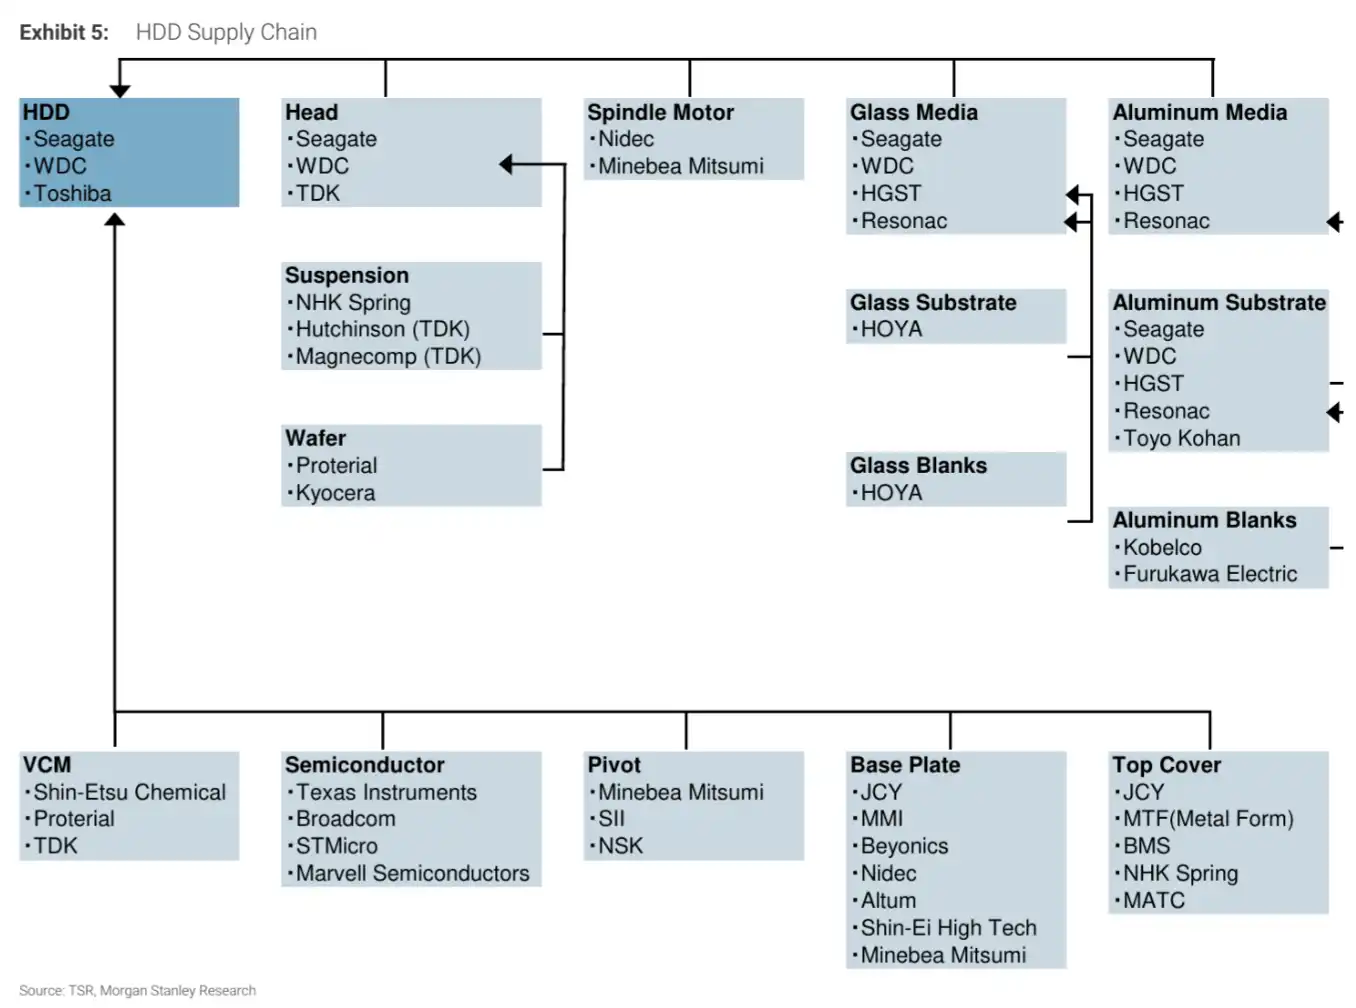
Trong chuỗi sản xuất NL HDD, đầu đọc, động cơ, đĩa từ và khâu kiểm thử đều có thể ảnh hưởng đến sản lượng cuối cùng. Báo cáo đề cập rằng việc tăng sản xuất thêm có thể bị giới hạn bởi nguồn cung đầu đọc và tiến độ mở rộng cơ sở kiểm thử. Theo tỷ trọng thị phần chuỗi cung ứng, TDK chiếm khoảng 12%-13% thị phần đầu đọc NL HDD, trong khi Seagate và Western Digital chủ yếu tự cung cấp.
Tỷ trọng tổng thể của TDK trông không cao, nhưng vẫn được thị trường chú ý trong các khâu cung cấp bên ngoài và tăng nguồn cung. Nếu khách hàng trung tâm dữ liệu tiếp tục bổ sung nhu cầu, trong khi năng lực sản xuất đầu đọc nội bộ và khả năng kiểm thử của các nhà sản xuất ổ cứng hàng đầu không thể mở rộng đồng bộ, thì khả năng hiện thực hóa dự báo dung lượng sẽ khó khăn hơn.
Năng lực kiểm thử cũng quan trọng không kém. HDD dung lượng cao không thể giao ngay sau khi sản xuất, thời gian kiểm định độ tin cậy và kiểm thử sẽ chiếm dụng năng lực dây chuyền. Dung lượng càng cao, yêu cầu của khách hàng về độ ổn định và tỷ lệ đạt chuẩn càng nghiêm ngặt, tốc độ tăng trưởng nguồn cung càng dễ bị hạn chế.
Thông tin bên ngoài cũng chỉ về cùng một điểm áp lực. Seagate trong báo cáo 10-Q quý 1 năm 2026 cho biết, mảng kinh doanh trung tâm dữ liệu chủ yếu bao gồm các sản phẩm nearline dung lượng cao phục vụ khách hàng đám mây và doanh nghiệp, ứng dụng AI đang thúc đẩy tăng trưởng nhu cầu tạo và lưu trữ dữ liệu. TrendForce đưa tin ngày 22 tháng 7 rằng, trung tâm dữ liệu AI thúc đẩy nhu cầu HDD, các nhà cung cấp linh kiện HDD tại Nhật Bản mở rộng sản xuất, giá HDD nearline tăng khoảng 10% theo quý trong giai đoạn tháng 4-6, khách hàng siêu quy mô vẫn đối mặt với tình trạng khan hiếm nguồn cung.
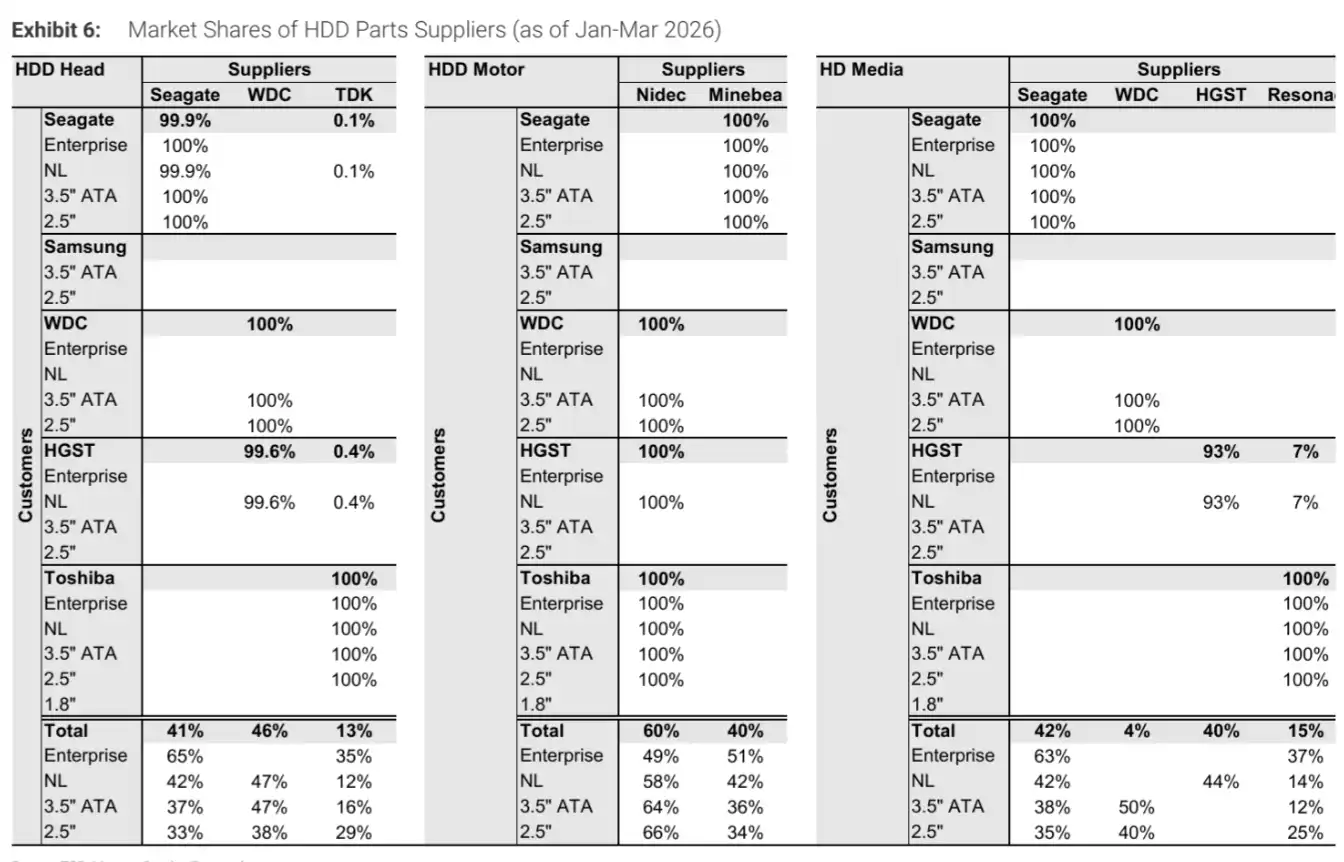
Bảng thị phần chuỗi cung ứng và linh kiện HDD, khâu Head Seagate/WDC/TDK chiếm khoảng 41%/46%/13%.
525EB và 1845EB chỉ là con số dự báo
Tín hiệu quan trọng nhất của dự báo này không phải là ngành lưu trữ đã thiếu hụt toàn diện, mà là nhu cầu dung lượng trung tâm dữ liệu vẫn đang được nâng lên, đồng thời cả SSD và HDD nearline đều được hưởng lợi.
Điểm chính của SSD cấp doanh nghiệp trực tiếp hơn. Khối lượng công việc AI và đám mây đẩy nhu cầu lưu trữ hiệu suất cao, các sản phẩm dung lượng lớn khuếch đại tốc độ tăng trưởng theo thước đo EB. Điểm chính của HDD nearline thiên về phía cung. Dữ liệu lạnh dài hạn, dữ liệu huấn luyện, sao lưu và lưu trữ vẫn cần lưu trữ dung lượng lớn chi phí thấp, nhưng tốc độ tăng sản xuất bị hạn chế bởi linh kiện và năng lực kiểm thử.
Hai con số 525EB và 1845EB nên được hiểu là dự báo xuất xưởng năm 2026, không phải kết quả giao hàng đã chốt. Nếu nguồn cung đầu đọc, cơ sở kiểm thử hoặc tỷ lệ đạt chuẩn của sản phẩm dung lượng lớn không theo kịp, nguồn cung thực tế của NL HDD có thể thấp hơn dự báo; nếu chi tiêu vốn của nhà cung cấp đám mây hoặc nhu cầu lưu trữ dữ liệu AI chậm lại, tăng trưởng dung lượng SSD cũng có thể thấp hơn giả định hiện tại.
Sự khác biệt trong đợt mở rộng lưu trữ trung tâm dữ liệu này cuối cùng sẽ rơi vào hai vấn đề thực tế: liệu tốc độ tăng dung lượng hàng tháng của SSD cấp doanh nghiệp có thể duy trì ở mức cao hay không, và liệu các nhà sản xuất HDD nearline có thể ổn định sản lượng sản phẩm dung lượng lớn hay không. Nhu cầu đã đi vào bảng dự báo, ràng buộc nguồn cung mới là độ khó trong việc hiện thực hóa.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
