Morgan Stanley giải mã Kioxia: Sản xuất BiCS-10, liệu 32% không gian có thành hiện thực?

TL;DR
· Kioxia và SanDisk khởi động sản xuất BiCS-10 tại K2 phía Bắc, mẫu 1Tb TLC đã bắt đầu xuất hàng.
· Tốc độ giao diện BiCS-10 tăng lên 4,8Gb/s, nhưng đến tháng 3 năm 2027 vẫn chủ yếu dựa vào BiCS-8 để tăng sản lượng.
· Giá mục tiêu khoảng 110.000 yên tương ứng với khoảng 32% dư địa tăng, rủi ro nằm ở chứng nhận khách hàng, quá trình leo dốc K2 và biến động nguồn cung.
Kioxia và SanDisk ngày 3 tháng 7 thông báo, tại nhà máy Fab2/K2 ở Bắc Thượng, tỉnh Iwate, Nhật Bản, đã khởi động sản xuất thế hệ thứ 10 của 3D Flash, tức BiCS-10; cùng ngày Kioxia bắt đầu xuất hàng mẫu 1Tb TLC BiCS-10, chủ yếu hướng đến SSD doanh nghiệp và trung tâm dữ liệu.
Điều này đưa lộ trình lưu trữ trung tâm dữ liệu AI của Kioxia vào giai đoạn trước khi tăng sản lượng hàng loạt, nhưng chưa phải tín hiệu lợi nhuận ngay lập tức. Mẫu thử dùng để khách hàng xác nhận chức năng, thông số sản xuất hàng loạt vẫn có thể điều chỉnh, sau đó còn phải trải qua chứng nhận SSD doanh nghiệp, đưa sản phẩm vào thị trường và quá trình leo dốc nhà máy K2.
Morgan Stanley trong báo cáo mới nhất duy trì xếp hạng "Tăng tỷ trọng" cho Kioxia. Theo giá mục tiêu khoảng 110.000 yên và giá cổ phiếu ngày 3 tháng 7 là 83.300 yên, tương ứng với khoảng 32% dư địa tăng. Phán quyết này không đặt cược vào việc BiCS-10 tăng sản lượng ngắn hạn, mà là Kioxia có thể chuyển đổi giao diện nhanh hơn, mật độ bit cao hơn và mức tiêu thụ điện năng thấp hơn thành thị phần SSD trung tâm dữ liệu AI và dòng tiền tốt hơn.
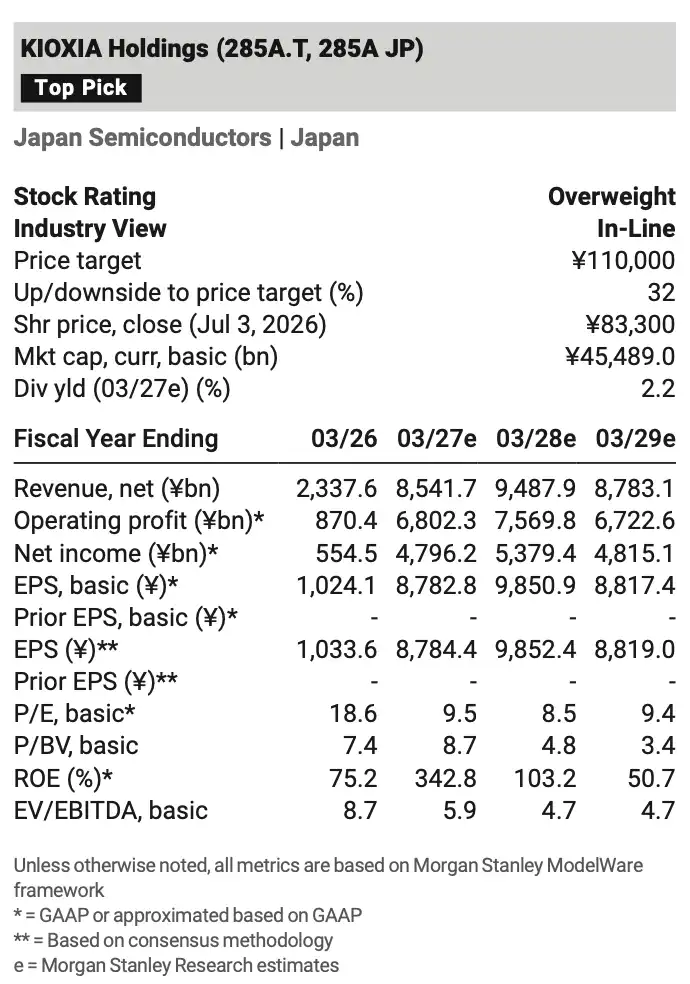
Bảng dự báo tài chính cho thấy doanh thu FY2027e khoảng 8,54 nghìn tỷ yên, doanh thu FY2028e khoảng 9,49 nghìn tỷ yên, triển vọng lợi nhuận gắn liền với nâng cấp cấu trúc sản phẩm.
Giao diện nâng lên 4,8Gb/s, Kioxia nhắm đến SSD AI băng thông cao
Thay đổi trực tiếp nhất của BiCS-10 là nâng tốc độ giao diện NAND từ 3,6Gb/s của BiCS-8 lên 4,8Gb/s, tăng khoảng 33%. Đối với lưu trữ tiêu dùng, chỉ số này không nhất thiết trực quan; đối với SSD doanh nghiệp và máy chủ AI, tốc độ giao diện ảnh hưởng đến thông lượng dữ liệu, độ trễ và hiệu quả bộ nhớ đệm.
Mẫu 1Tb TLC mà Kioxia xuất hàng lần này hướng đến SSD doanh nghiệp và trung tâm dữ liệu. Trong tài liệu Investor Day 2026, công ty định vị CM Series là "SSD băng thông cao với bộ nhớ Flash TLC", và đề cập đến việc thích ứng với máy chủ NVIDIA CMX, tối ưu hóa tải KV cache. Điều này có nghĩa là NAND trong máy chủ AI không chỉ là bộ nhớ dung lượng lớn giá rẻ, mà còn phải đảm nhận nhiệm vụ lưu trữ đệm và truy cập dữ liệu gần phía tính toán hơn.
BiCS-10 vẫn là 3D Flash 332 lớp. So với BiCS-8, mật độ bit được công bố chính thức tăng 59%, hiệu suất năng lượng ghi cải thiện 18%, hiệu suất năng lượng đọc cải thiện 30%. Mật độ bit ảnh hưởng đến dung lượng đầu ra trên mỗi tấm wafer, còn mức tiêu thụ điện năng ảnh hưởng đến chi phí vận hành trung tâm dữ liệu. Điều mà các nhà cung cấp dịch vụ đám mây cuối cùng quan tâm là chi phí mỗi TB, hiệu suất SSD và mức tiêu thụ năng lượng tổng thể của máy chủ.
Tuy nhiên, dẫn đầu về thông số kỹ thuật không đồng nghĩa với việc hoàn tất thương mại hóa. SSD cấp doanh nghiệp thường yêu cầu chu kỳ chứng nhận khá dài, đặc biệt là các sản phẩm có hiệu suất cao, độ trễ thấp và phù hợp với tải AI. BiCS-10 đã bắt đầu sản xuất và đưa ra mẫu hàng, nhưng để trở thành nguồn doanh thu và lợi nhuận chính của Kioxia, vẫn cần xác nhận đơn hàng từ khách hàng.
Lợi nhuận ngắn hạn vẫn dựa vào BiCS-8, không phải BiCS-10 tăng trưởng ngay lập tức
Điều dễ bị bỏ qua hơn là, việc cải thiện chi phí của Kioxia trong một đến một năm rưỡi tới chủ yếu vẫn đến từ BiCS-8.
Mô hình của Morgan Stanley dự báo, từ năm 2026 đến nửa đầu năm 2027, việc mở rộng sản lượng và giảm chi phí GB của công ty vẫn do BiCS-8 thúc đẩy. Đến cuối tháng 3 năm 2027, BiCS Gen.8 dự kiến chiếm hơn 80% sản lượng tính theo GB. BiCS-10 giống như điểm khởi đầu cho việc nâng cấp cấu trúc sản phẩm trung và dài hạn hơn là một chất xúc tác đơn lẻ thay đổi ngay lập tức báo cáo tài chính ngắn hạn.
Nhịp điệu này không hề mâu thuẫn. Quy trình thế hệ mới của NAND từ sản xuất thử, gửi mẫu đến triển khai quy mô lớn thường trải qua chuyển đổi dây chuyền sản xuất, tăng tỷ lệ đạt yêu cầu, xác nhận của khách hàng và điều chỉnh danh mục sản phẩm. Nhà máy K2 đã đi vào sản xuất từ tháng 9 năm 2025, trước đó sản xuất 3D Flash thế hệ thứ 8. Khi sản phẩm thế hệ thứ 10 được đưa vào, tổng công suất sẽ tiếp tục mở rộng, nhưng báo cáo lợi nhuận phải chờ đến khi tỷ lệ sử dụng công suất, tỷ lệ đạt yêu cầu và đơn đặt hàng của khách hàng cùng theo kịp.
Mục tiêu trung và dài hạn của Kioxia là nâng tỷ trọng doanh số bán hàng cho thị trường trung tâm dữ liệu và doanh nghiệp lên trên 60%. Ý nghĩa của BiCS-10 nằm ở đây: nếu NAND thế hệ mới thành công gia nhập vào các SSD cao cấp dành cho doanh nghiệp và tăng thị phần trong lưu trữ máy chủ AI, cơ cấu doanh thu của Kioxia sẽ nghiêng nhiều hơn về thị trường doanh nghiệp.
Khoảng trống 32% đến từ định giá, cũng đến từ việc hiện thực hóa cấu trúc sản phẩm
Đằng sau khoảng trống tăng giá khoảng 32% không chỉ là đặt cược vào giá NAND tăng, mà là kết hợp việc nâng cấp công nghệ, tăng thị phần SSD trung tâm dữ liệu và cải thiện dòng tiền tự do.
Về mặt định giá, giá mục tiêu dựa trên tỷ suất dòng tiền tự do FY2028e khoảng 10%, với tỷ lệ P/E ngụ ý khoảng 11 lần. Trong mô hình, doanh thu FY2027e khoảng 8,54 nghìn tỷ Yên, FY2028e tiếp tục tăng lên khoảng 9,49 nghìn tỷ Yên; EPS cơ bản lần lượt khoảng 8.782,8 Yên và 9.850,9 Yên. Tiền đề ở đây là Kioxia có thể, giữa tăng trưởng nhu cầu và hạn chế nguồn cung, chuyển đổi nâng cấp công nghệ thành cấu trúc giá sản phẩm và chi phí tốt hơn.
Thị trường sẵn sàng định giá Kioxia cao hơn, một phần đến từ nhu cầu lưu trữ AI. So với chu kỳ điện tử tiêu dùng và PC truyền thống, SSD trung tâm dữ liệu chịu tác động nhiều hơn từ chi tiêu vốn đám mây, xây dựng cụm AI và nâng cấp lưu trữ doanh nghiệp. Nếu BiCS-10 gia nhập phân khúc SSD doanh nghiệp cao cấp, chất lượng doanh thu và biến động chu kỳ của Kioxia có thể được cải thiện.
Tuy nhiên, chuỗi hiện thực hóa này rất dài. Thông số kỹ thuật trước tiên phải trở thành sản phẩm, sản phẩm phải vượt qua chứng nhận của khách hàng, sau chứng nhận mới chuyển thành lô hàng, và cuối cùng mới đi vào doanh thu và lợi nhuận. Bất kỳ khâu nào bị trì hoãn cũng sẽ ảnh hưởng đến đánh giá của thị trường về lợi nhuận sau năm 2027.
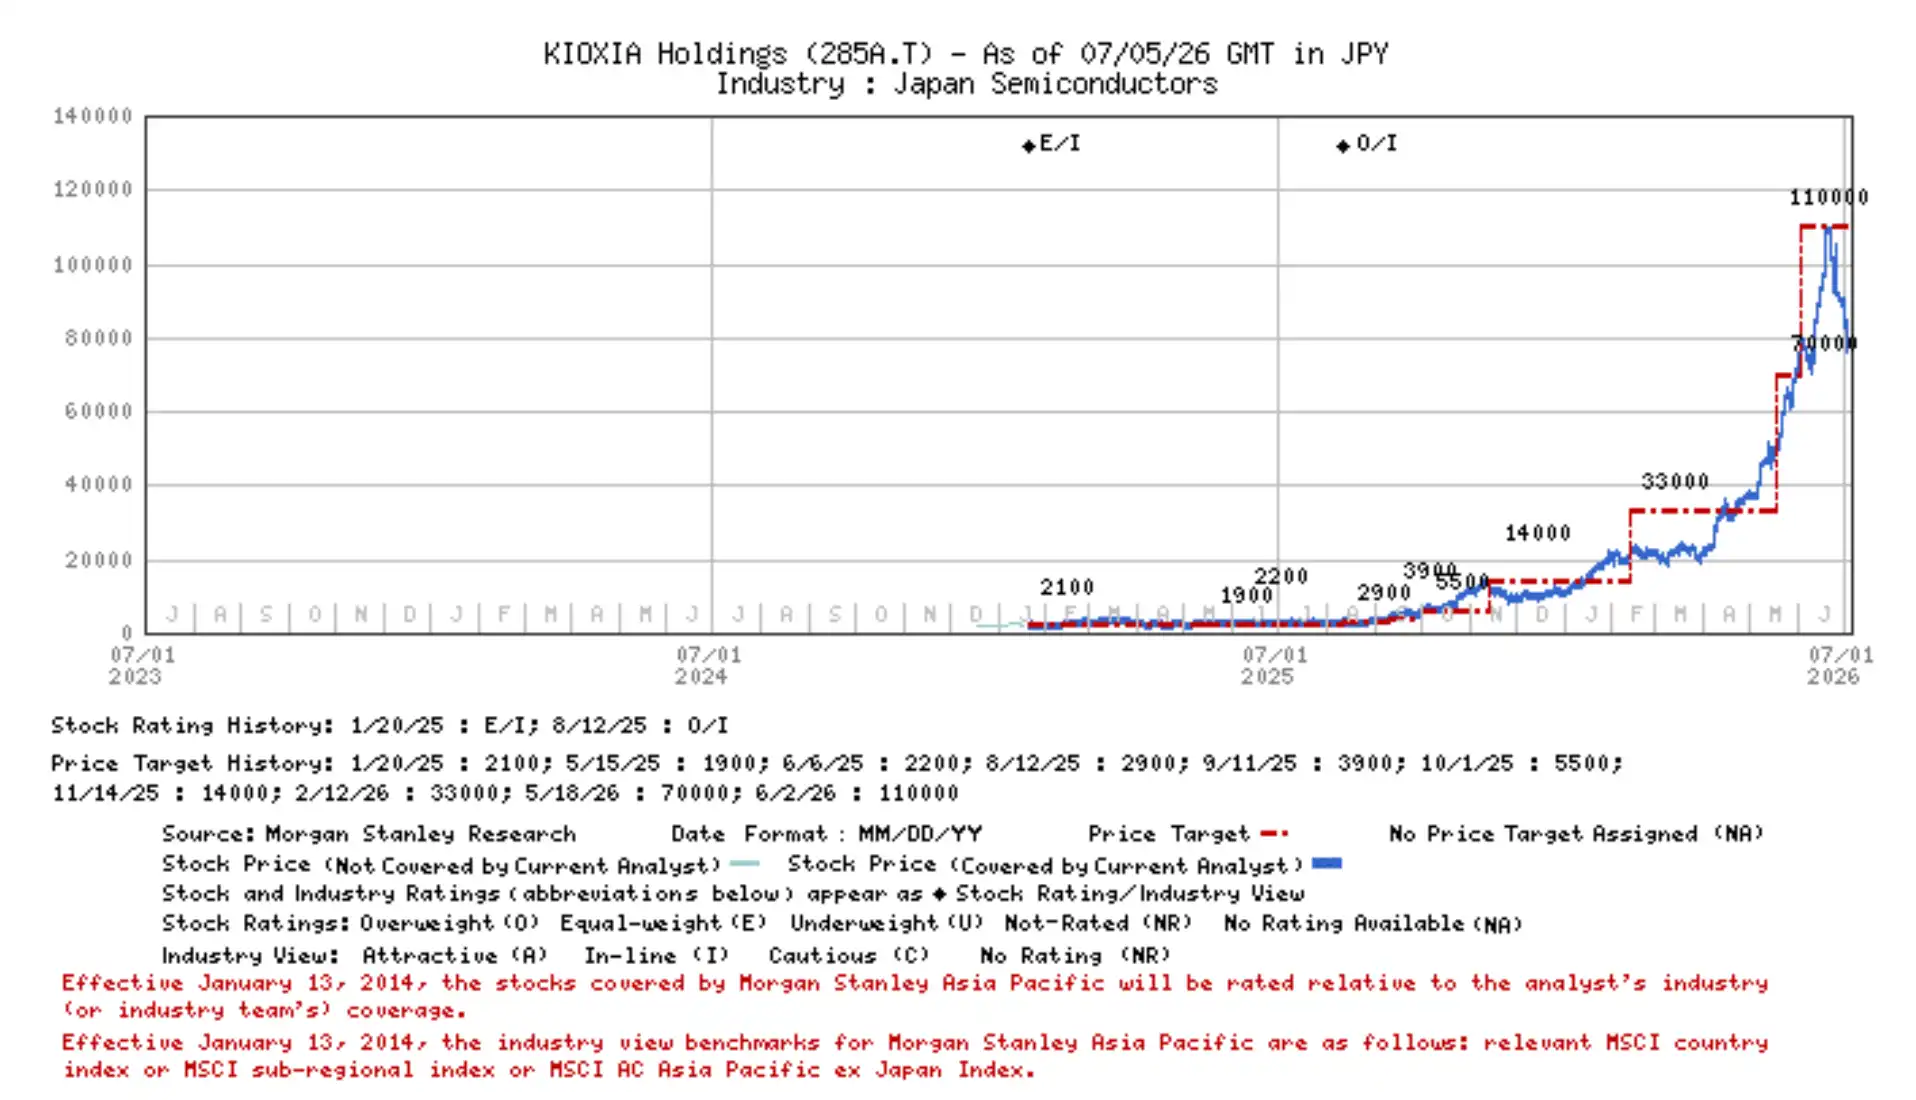
Biểu đồ giá cổ phiếu cho thấy giá cổ phiếu Kioxia tính đến ngày 3 tháng 7 năm 2026 khoảng 83.300 yên, kèm theo dấu hiệu xếp hạng "Tăng tỷ trọng".
Sự khác biệt không nằm ở thông số kỹ thuật, mà ở quá trình leo dốc và cung cầu
Hướng đi của BiCS-10 tương đối rõ ràng, sự không chắc chắn thực sự nằm ở khâu thực thi.
Thứ nhất là chứng nhận khách hàng. SSD doanh nghiệp cao cấp gia nhập hệ thống khách hàng đám mây và trung tâm dữ liệu cần đáp ứng các yêu cầu về hiệu suất, độ ổn định, mức tiêu thụ điện năng và cung ứng dài hạn. Giao hàng mẫu chỉ là khởi đầu, thời gian chứng nhận và quy mô đơn hàng quyết định khi nào BiCS-10 đóng góp thực chất vào doanh thu.
Thứ hai là quá trình leo dốc của nhà máy K2. Việc chuyển đổi quy trình mới thường ảnh hưởng đến tỷ lệ đạt yêu cầu và đường cong chi phí. Ngay cả khi dây chuyền sản xuất đã khởi động, việc nâng cao tỷ lệ sử dụng công suất cũng cần thời gian. Nếu quá trình leo dốc chậm hơn dự kiến, lợi thế chi phí đơn vị và lợi ích mật độ bit của BiCS-10 sẽ bị trì hoãn.
Thứ ba là nguồn cung ngành. Việc mở rộng sản xuất NAND của các nhà sản xuất Trung Quốc có thể làm xáo trộn cân bằng cung cầu toàn cầu, đặc biệt khi nhu cầu phục hồi không như kỳ vọng, nguồn cung mới sẽ đẩy giá và tỷ suất lợi nhuận xuống thấp. Kioxia muốn đạt tỷ trọng doanh thu cao hơn từ AI SSD, vẫn phải đối mặt với chu kỳ giá lưu trữ và sự thay đổi trong cạnh tranh.
Tỷ giá hối đoái cũng là rủi ro trực tiếp. Tính toán độ nhạy của Morgan Stanley cho thấy, mỗi khi đồng yên tăng giá 1 yên so với USD, lợi nhuận hoạt động hàng năm của Kioxia giảm khoảng 6 tỷ yên. Đối với các nhà sản xuất lưu trữ có doanh thu toàn cầu nhưng báo cáo bằng yên, biến động tỷ giá sẽ khuếch đại sự không chắc chắn trong dự báo lợi nhuận.
BiCS-10 giống như tấm vé để Kioxia cạnh tranh trong thị trường SSD trung tâm dữ liệu AI, chứ không phải là chiến thắng đã được hiện thực hóa. Báo cáo tài chính ngắn hạn vẫn phải xem xét sự gia tăng tỷ trọng BiCS-8 và giảm chi phí, trung và dài hạn mới nhìn vào chứng nhận BiCS-10, leo dốc K2 và việc đưa khách hàng SSD doanh nghiệp. Nếu các khâu này suôn sẻ, mức tăng khoảng 32% mới có hỗ trợ vững chắc hơn; nếu bất kỳ khâu nào bị trì hoãn, lợi thế kỹ thuật vẫn phải chờ báo cáo tài chính xác nhận.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan