




Kioxia biên lợi nhuận tiến gần mốc 80%, JPMorgan nâng giá mục tiêu lên 155.000 yên.

Tóm tắt
· JP Morgan đặt mục tiêu giá 155.000 yên cho Kioxia, cao hơn nhiều so với mức giá khoảng 46.500 yên tại thời điểm báo cáo.
· Biên lợi nhuận hoạt động phi GAAP quý 1 đạt 75%, hướng dẫn quý 2 gần 80%, động lực cốt lõi đến từ việc tăng giá SSD trung tâm dữ liệu.
· Chương trình mua lại cổ phiếu tối đa 800 tỷ yên hỗ trợ kỳ vọng giá cổ phiếu, nhưng nhu cầu AI và cung cầu năm 2027 vẫn còn bất định.
Theo báo cáo nghiên cứu của JP Morgan, sau khi Kioxia ghi nhận lợi nhuận kỷ lục trong quý 1 và công bố khung mua lại cổ phiếu quỹ tối đa 800 tỷ yên, cổ phiếu vẫn được đánh giá cao với mục tiêu giá 155.000 yên. So với mức giá khoảng 46.500 yên tại thời điểm báo cáo, mục tiêu giá này mang lại dư địa tăng trưởng rất lớn.
Cốt lõi của nhận định này không đơn thuần là đặt cược vào sản lượng NAND tăng, mà là đặt cược vào việc tăng giá SSD trung tâm dữ liệu, biên lợi nhuận cải thiện và lợi nhuận cổ đông xuất hiện đồng thời.
Báo cáo tài chính quý 1 năm tài chính 2026 do Kioxia công bố ngày 31/7 cho thấy, trong ba tháng kết thúc vào ngày 30/6/2026, doanh thu công ty đạt khoảng 1,77 nghìn tỷ yên, tăng 415,5% so với cùng kỳ và tăng 76,2% so với quý trước. Lợi nhuận hoạt động phi GAAP đạt khoảng 1,33 nghìn tỷ yên, tăng 121,4% so với quý trước, lợi nhuận một quý đã vượt toàn bộ lợi nhuận hoạt động phi GAAP cả năm tài chính 2025 khoảng 876,2 tỷ yên. Biên lợi nhuận hoạt động phi GAAP đạt khoảng 75,0%.
Hướng dẫn quý 2 còn mạnh mẽ hơn. Công ty dự kiến doanh thu khoảng 2,39 nghìn tỷ yên, lợi nhuận hoạt động phi GAAP khoảng 1,90 nghìn tỷ yên, tương ứng biên lợi nhuận khoảng 79,5%, doanh thu tăng 35,2% so với quý trước. Đối với cổ phiếu chu kỳ lưu trữ, đây tương đương với một giai đoạn mà giá, biên lợi nhuận và lợi nhuận vốn được thị trường định giá lại đồng thời.
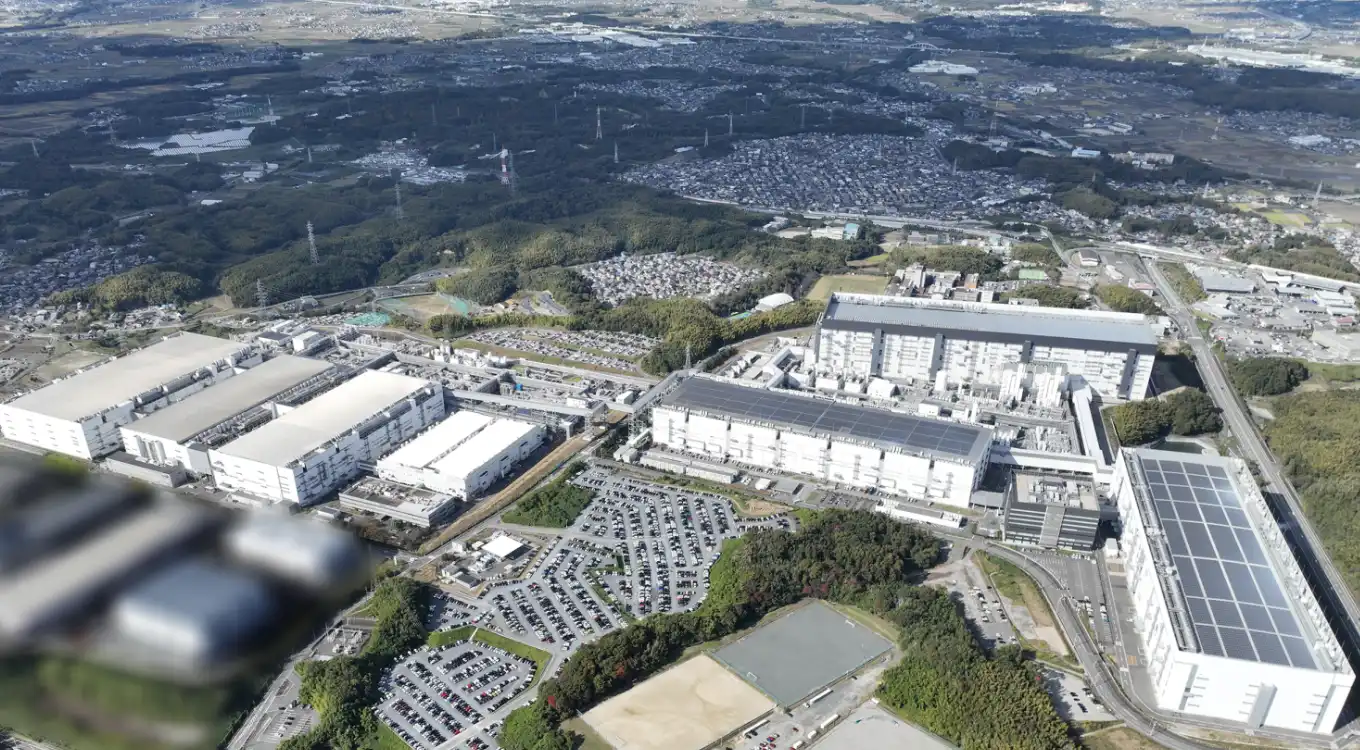
Nhà máy Yokkaichi của Kioxia. Giá NAND phục hồi, nhu cầu SSD doanh nghiệp tăng trưởng và kỷ luật vốn đang cùng tác động đến đòn bẩy lợi nhuận của công ty
Mục tiêu giá 155.000 yên, trước tiên nhìn vào sự bùng nổ lợi nhuận quý 1
Động lực trực tiếp nhất cho sự bùng nổ kết quả kinh doanh lần này của Kioxia là nhu cầu từ SSD doanh nghiệp và khách hàng trung tâm dữ liệu.
Công ty đề cập trong báo cáo tài chính rằng nhu cầu từ khách hàng trung tâm dữ liệu liên quan đến AI tạo sinh đã đẩy giá bán trung bình tăng đáng kể, đồng thời sản lượng bit cũng tăng so với cùng kỳ. Báo cáo nghiên cứu đưa ra con số chi tiết hơn: doanh thu mảng SSD & Storage trong quý 1 chiếm phần lớn tổng doanh thu, Datacenter & Enterprise là nguồn lợi nhuận quan trọng nhất, ASP của mảng này tăng khoảng 70% so với quý trước, trong khi sản lượng bit chỉ tăng trưởng một chữ số thấp, một phần đơn hàng còn trượt sang quý 2.
Đây cũng là lý do chính giải thích vì sao mục tiêu giá 155.000 yên được xem là khá cao. Việc cải thiện biên lợi nhuận không chỉ đến từ việc tăng doanh số, mà còn được thúc đẩy bởi giá SSD cấp doanh nghiệp tăng, cơ cấu sản phẩm được cải thiện và tỷ trọng tiến trình sản xuất tiên tiến tăng lên. Một khi giá tăng được phản ánh vào báo cáo tài chính, đòn bẩy hoạt động sẽ được khuếch đại nhanh chóng.
Về phía sản xuất, báo cáo nghiên cứu đề cập rằng tỷ trọng BiCS 8 FLASH đã vượt quá 50%, cùng với các công nghệ giảm chi phí bit như QLC và hệ thống liên doanh với SanDisk, giúp hỗ trợ chi phí đơn vị và hiệu quả đầu tư. Tuy nhiên, vấn đề trực tiếp hơn đối với giá cổ phiếu không phải là lộ trình công nghệ, mà là liệu Kioxia có thể chuyển hóa chu kỳ giá này thành lợi nhuận ổn định hơn hay không.
Cơ sở định giá của JP Morgan dựa trên EPS năm tài chính 2027 và hệ số P/E khoảng 11 lần. Mức bội số này cao hơn mức trung bình khoảng 9 lần của các nhà sản xuất bộ nhớ toàn cầu trong 15 năm qua. Lý do cho mức phí bảo hiểm này bao gồm áp lực giảm tỷ lệ nắm giữ từ tập đoàn Bain Capital giảm bớt, và các thỏa thuận dài hạn có thể nâng cao tính ổn định lợi nhuận.
Nhưng 155.000 yên không phải là khoảng không gian lợi nhuận chắc chắn. Nó được xây dựng dựa trên giả định rằng chu kỳ giá NAND, nhu cầu SSD cấp doanh nghiệp và biên lợi nhuận cao có thể tiếp tục duy trì. Nếu nhu cầu giảm sau khi tăng giá, hoặc ngành tăng tốc mở rộng sản xuất trở lại, bộ khung định giá này sẽ bị kiểm chứng lại.
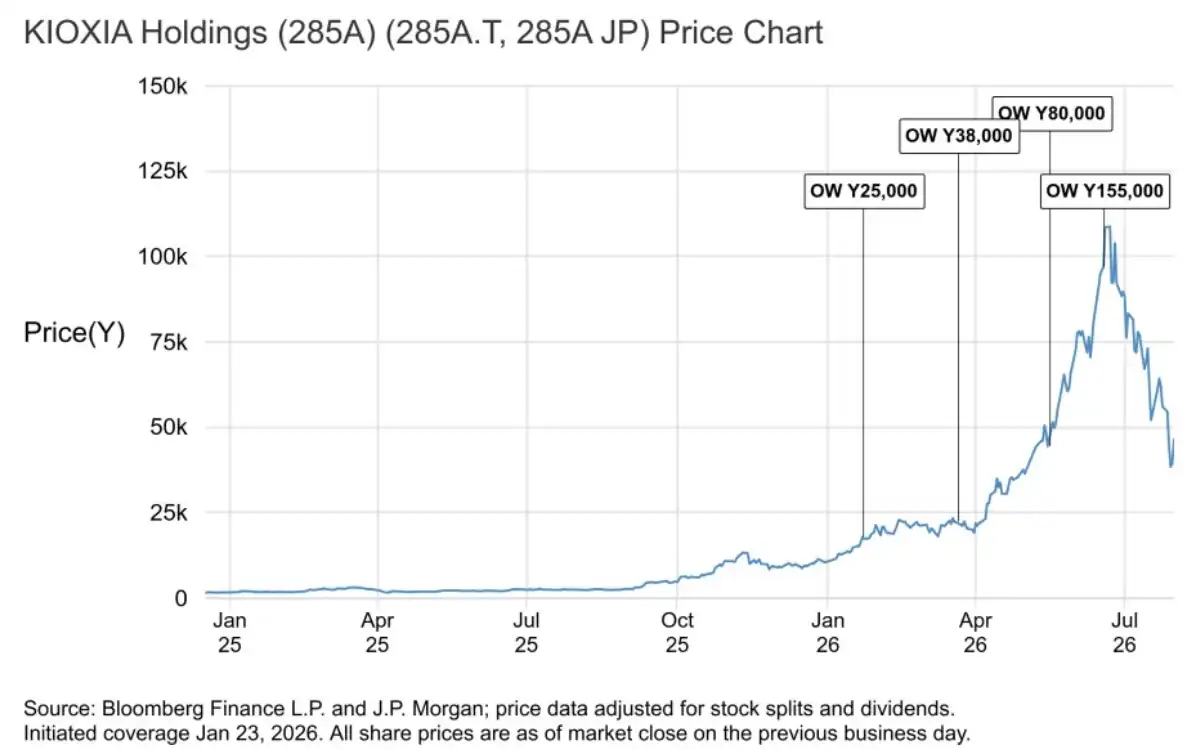
Biểu đồ diễn biến giá cổ phiếu KIOXIA: Từ đầu năm 2026, giá cổ phiếu đã tăng từ khoảng 20.000 yên lên khoảng 46.500 yên theo báo cáo nghiên cứu, đồng thời có nhiều lần điều chỉnh tăng mục tiêu giá.
Quý 2 vẫn tiếp tục tăng, nhu cầu lưu trữ AI trở thành câu chuyện mới
Hướng dẫn quý 2 cho thấy đà tăng của Kioxia không dừng lại ở quý 1.
Công ty dự kiến doanh thu quý 2 khoảng 2,39 nghìn tỷ yên, tăng 35,2% so với quý trước, biên lợi nhuận hoạt động phi GAAP tăng lên khoảng 79,5%. Báo cáo tài chính chủ yếu quy kết mức tăng trưởng này cho nhu cầu từ khách hàng trung tâm dữ liệu và giá bán trung bình (ASP) tăng đáng kể. Theo quan điểm của báo cáo nghiên cứu, nhu cầu từ phân khúc Datacenter & Enterprise là mạnh nhất, và điện thoại thông minh cũng đóng góp.
Điểm nhấn xa hơn nằm ở năm 2027. Ban quản lý và báo cáo nghiên cứu đề cập rằng nhu cầu bit NAND của ngành trong năm CY2026 có thể duy trì mức tăng trưởng cao ở mức teens, và nhu cầu năm CY2027 có khả năng vượt cung. Nếu nhận định này đúng, ngành NAND không chỉ là sự phục hồi theo chu kỳ truyền thống, mà sẽ bước vào giai đoạn cung ứng thắt chặt hơn, giá cả và biên lợi nhuận có sự hỗ trợ vững chắc hơn.
AI là chất xúc tác mới. Ban lãnh đạo coi AI tác nhân (agentic AI) là nguồn tăng trưởng quan trọng cho khối lượng công việc NAND mới và nhu cầu máy chủ truyền thống. Nói đơn giản, nếu ứng dụng AI tiếp tục mở rộng từ huấn luyện, suy luận sang nhiều quy trình làm việc tự động hơn, lượng dữ liệu mà máy chủ cần xử lý, lưu trữ đệm và lưu trữ sẽ tăng lên, kéo theo nhu cầu SSD cấp doanh nghiệp cũng mở rộng.
Nhưng mảng này chưa hiện hữu trực tiếp như đơn đặt hàng GPU. Tác động của AI lên NAND phụ thuộc nhiều hơn vào việc mua sắm của nhà cung cấp đám mây, triển khai của khách hàng doanh nghiệp và thay đổi kiến trúc máy chủ. Trong ngắn hạn, thị trường đã có thể thấy giá SSD cấp doanh nghiệp và biên lợi nhuận của Kioxia tăng. Trong trung và dài hạn, cần xem agentic AI thực sự mang lại bao nhiêu đơn đặt hàng lưu trữ mới.
Gói mua lại 800 tỷ yên hỗ trợ tâm lý, rủi ro chu kỳ vẫn còn
Kioxia cũng công bố thiết lập khung mua lại cổ phiếu quỹ tối đa 800 tỷ yên. Đối với cổ phiếu chu kỳ lưu trữ, động thái này trực tiếp đáp ứng kỳ vọng của thị trường về lợi nhuận cổ đông và hỗ trợ giá cổ phiếu.
Ý nghĩa của việc mua lại nằm ở chỗ, trong giai đoạn lợi nhuận và dòng tiền cải thiện, công ty không chỉ dành vốn cho việc mở rộng sản xuất mà còn phát đi tín hiệu về lợi nhuận cổ đông. Điều này giúp giảm bớt lo ngại của thị trường về việc các nhà sản xuất lưu trữ "kiếm tiền là mở rộng, mở rộng xong lại dư thừa".
Báo cáo nghiên cứu còn đề cập, công ty tái khẳng định mục tiêu khối lượng bán hàng theo hợp đồng dài hạn CY2028 là 50%. Nếu hợp đồng dài hạn có thể tăng khả năng hiển thị về khối lượng và giá bán, biến động lợi nhuận của Kioxia có thể thấp hơn cổ phiếu chu kỳ lưu trữ truyền thống, và thị trường cũng dễ chấp nhận mức định giá cao hơn mức trung bình lịch sử.
Tuy nhiên, mua lại không phải là câu trả lời cho mọi vấn đề. Hướng dẫn quý 2 tuy mạnh mẽ nhưng vẫn thấp hơn một phần kỳ vọng cao của thị trường. Quý 1 còn có tình trạng một phần bit xuất xưởng trượt sang quý 2. Báo cáo nghiên cứu cũng thận trọng hơn trong đánh giá ngắn hạn về sự thâm nhập QLC vào thị trường HDD nearline, tốc độ SSD thay thế HDD không thể ngoại suy tuyến tính đơn giản.
Rủi ro lớn hơn vẫn nằm ở phía nguồn cung. Ngành NAND trong lịch sử nhiều lần chứng kiến giá tăng rồi mở rộng chi tiêu vốn, cuối cùng dẫn đến cung cầu xấu đi lần nữa. Nếu nhu cầu AI không tiếp tục vượt kỳ vọng, hoặc các nhà sản xuất chính tăng tốc mở rộng sản xuất trở lại, nhận định "nhu cầu vượt cung" năm 2027 sẽ chịu áp lực.
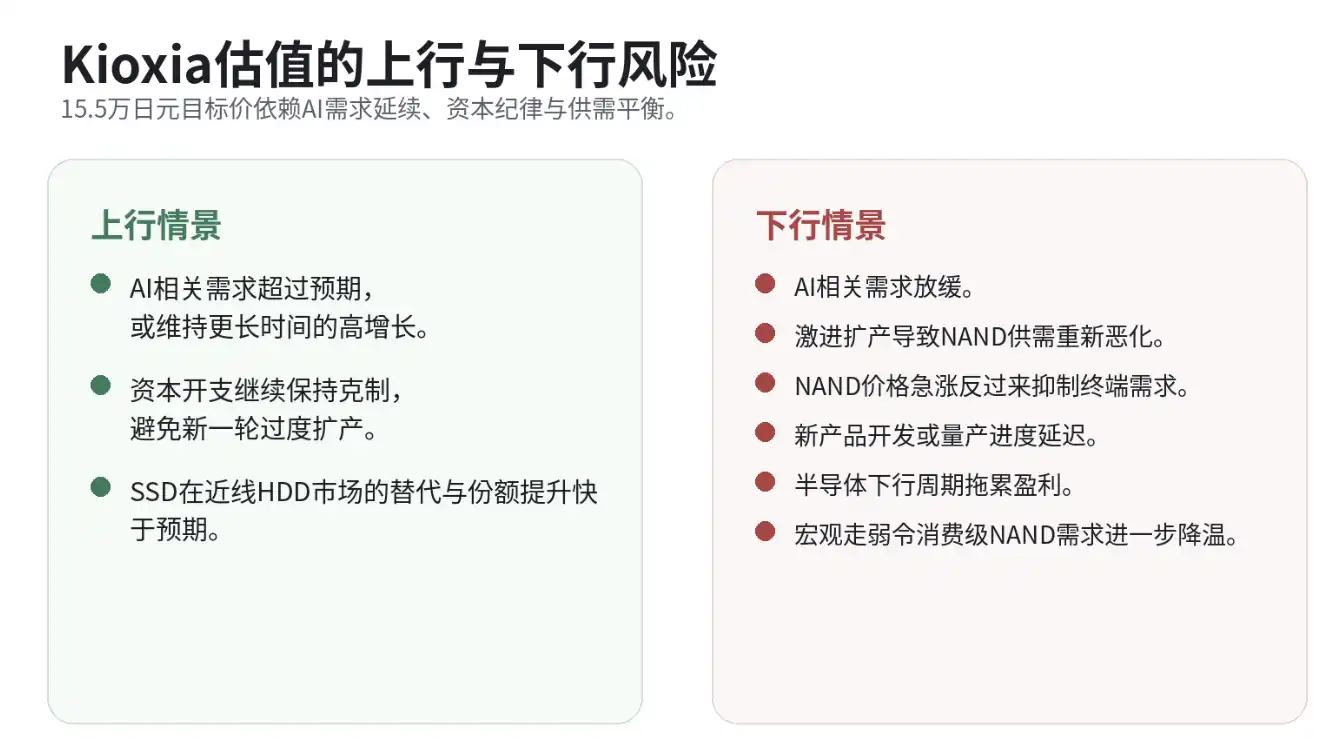
Kịch bản rủi ro tăng và giảm: Nhu cầu AI, kỷ luật vốn, SSD thay thế HDD tạo thành yếu tố tăng; nhu cầu chậm lại, mở rộng quá mức và giá tăng nhanh rồi nhu cầu suy giảm tạo thành yếu tố giảm.
Câu chuyện thị trường hiện tại của Kioxia rất rõ ràng: biên lợi nhuận quý 1 là 75%, hướng dẫn biên lợi nhuận quý 2 gần 80%, gói mua lại tối đa 800 tỷ yên cung cấp hỗ trợ tâm lý, và mục tiêu giá 155.000 yên đã đưa chu kỳ tăng NAND và nhu cầu lưu trữ AI vào mức định giá cao hơn.
Đợt biến động thị trường này sẽ bị kẹt ở ba vấn đề cụ thể: giá SSD cấp doanh nghiệp có thể tăng trong bao lâu, nhu cầu NAND mới từ AI có thể hiện thực hóa được bao nhiêu, và liệu ngành công nghiệp có thể tránh được một lần dư cung nữa vào khoảng năm 2027 hay không.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
