Tổ chức phân tích giá vàng: Hỗ trợ bền vững ở mức 4.000 USD, liệu vàng đã chạm đáy hay chưa?

TL;DR
· State Street duy trì mục tiêu giá vàng 5.000 USD vào đầu năm 2027, bất chấp vàng giao ngay giảm 11,7% trong tháng 6.
· Việc các ngân hàng trung ương mua vàng, áp lực nợ toàn cầu và nhu cầu thực tế từ Trung Quốc là những yếu tố hỗ trợ chính cho báo cáo tiếp tục lạc quan về vàng.
· Kỳ vọng tăng lãi suất của Fed, lợi suất thực tế tăng và việc rút tiền từ ETF có thể khiến giá vàng dao động trong khoảng 4.000-4.750 USD trước tiên.
State Street Investment Management, trong báo cáo "Monthly Gold Monitor" tháng 7, duy trì mục tiêu giá vàng 5.000 USD/ounce vào đầu năm 2027, bất chấp vàng giao ngay giảm 11,7% trong tháng 6 và nhiều lần kiểm tra mức hỗ trợ quanh 4.000 USD/ounce.
Nhận định này không có nghĩa là vàng không có rủi ro điều chỉnh. Giá bạc giảm 22,2% trong tháng 6, Bitcoin giảm 20,4%, và các ETF vàng niêm yết tại Mỹ ghi nhận khoảng 5,3 tỷ USD rút ròng trong tháng. Phía lãi suất cũng đang chuyển hướng bất lợi cho vàng, khi đường cong OIS của Mỹ đã định giá khoảng 1,5 lần tăng lãi suất vào năm 2026, trong khi tháng 2 thị trường còn đặt cược vào 2-3 lần cắt giảm lãi suất.
Tuy nhiên, theo quan điểm của các tổ chức, đợt giảm mạnh không làm thay đổi cấu trúc mua quan trọng nhất của vàng trong vài năm qua: các ngân hàng trung ương vẫn đang mua vào, áp lực tài khóa và nợ vẫn gia tăng, nhu cầu từ Trung Quốc và châu Á vẫn đang hấp thụ một phần dòng vốn rút ra từ phương Tây. Trong kịch bản cơ sở, giá vàng có 70% khả năng tăng lên vùng 4.750-5.500 USD trong 6-9 tháng tới. Xác suất cho kịch bản dao động thận trọng hơn, tương ứng với mức 4.000-4.750 USD, đã được điều chỉnh tăng lên 25%.
4.000 USD chưa chắc là đáy, vốn phương Tây vẫn đang rút lui
4.000 USD hiện không chỉ là mốc tâm lý. Nó đang chịu tác động từ ba yếu tố: kỹ thuật, dòng vốn ETF và kỳ vọng lãi suất.
Sau đợt giảm mạnh giá vàng trong tháng 6, các ETF vàng niêm yết tại Mỹ ghi nhận khoảng 5,3 tỷ USD rút ròng. Sau khi các nhà đầu tư Bắc Mỹ bơm vào 11,5 tỷ USD trong đợt chảy vào theo mùa kỷ lục vào tháng 1-2, họ đã thanh lý 18,7 tỷ USD trong bốn tháng qua, cho thấy sự kiên nhẫn của vốn phương Tây đối với vàng ở mức cao đang giảm dần.
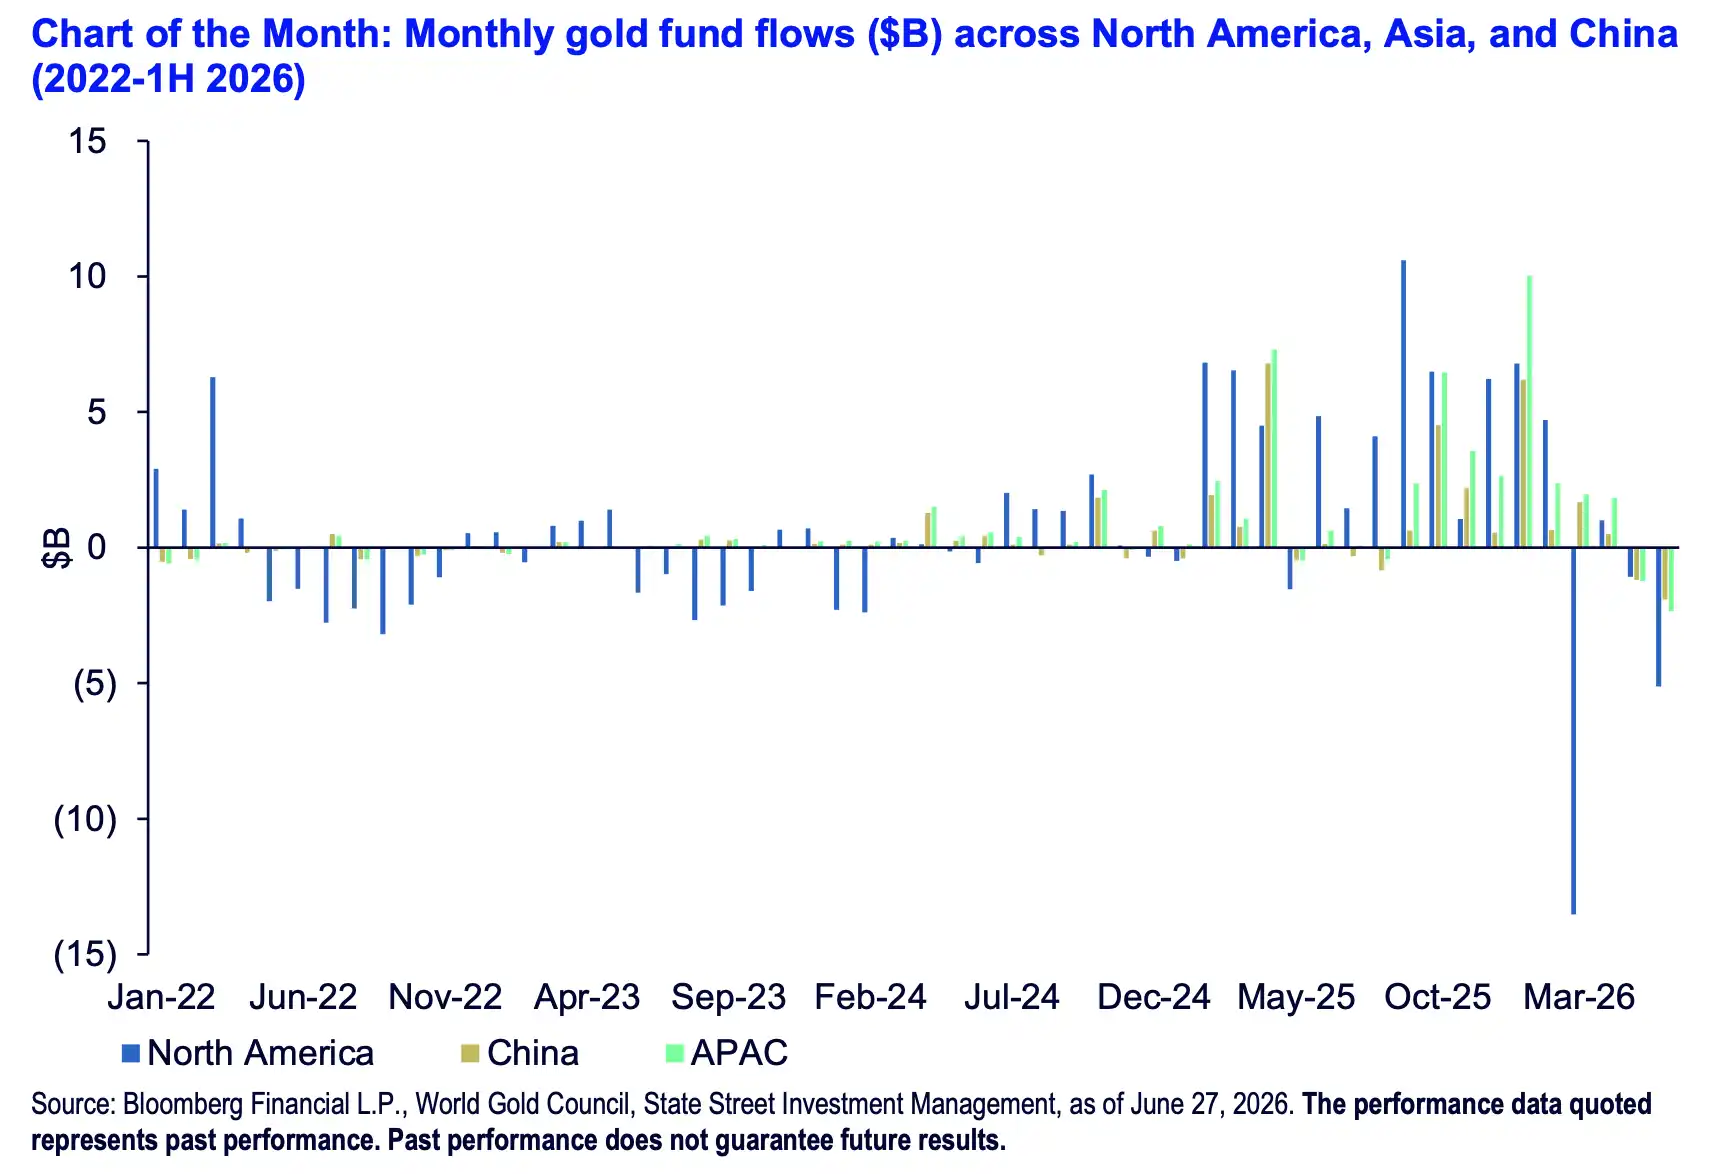
Dòng vốn hàng tháng của các quỹ vàng tại Bắc Mỹ, châu Á và Trung Quốc; Bắc Mỹ ghi nhận dòng ròng ra 18,7 tỷ USD trong bốn tháng qua, Trung Quốc có dòng ròng vào 5,9 tỷ USD trong năm, châu Á - Thái Bình Dương mua ròng khoảng 12,6 tỷ USD trong nửa đầu năm.
Áp lực lãi suất trở nên trực tiếp hơn. Lợi suất thực tế tăng và đồng USD mạnh lên sẽ làm tăng chi phí cơ hội của việc nắm giữ vàng. Báo cáo cũng đề cập rằng quy mô tài sản của các quỹ thị trường tiền tệ đã tăng lên 7,9 nghìn tỷ USD, khiến bản thân tiền mặt trở nên hấp dẫn hơn.
Đây cũng là lý do State Street không né tránh rủi ro giảm giá ngắn hạn. Họ đặt mức hỗ trợ mạnh cho giá vàng trong khoảng 3750-4000 USD, và nâng xác suất kịch bản dao động 4000-4750 USD lên 25%. Nhà phân tích kỹ thuật Paul Ciana của Bank of America gần đây cũng cảnh báo rằng giá vàng vẫn có thể kiểm tra mức hỗ trợ khoảng 3600 USD, nhưng sự sụt giảm từ vùng thấp có thể tạo ra cơ hội mua vào theo đợt cho các nhà đầu tư trung và dài hạn.
Liệu mốc 5000 USD có thành hiện thực hay không, chìa khóa nằm ở hoạt động mua vào của ngân hàng trung ương
Lực mua ổn định nhất của phe đầu cơ giá vàng vẫn đến từ các ngân hàng trung ương.
Theo dữ liệu từ Hội đồng Vàng Thế giới, trong quý 1 năm 2026, các ngân hàng trung ương toàn cầu đã mua ròng 244 tấn vàng. State Street cho biết, con số này tăng 17% so với quý trước, tăng 3% so với cùng kỳ năm ngoái và cao hơn 8% so với mức trung bình hàng quý trong 5 năm. Họ dự báo lượng mua ròng của ngân hàng trung ương trong cả năm 2026 sẽ nằm trong khoảng 680-820 tấn, với dự báo cơ sở là 765 tấn. Nếu điều này thành hiện thực, đây sẽ là năm thứ 17 liên tiếp mua ròng kể từ cuộc khủng hoảng tài chính toàn cầu.
Loại nhu cầu này không nhất thiết đẩy giá vàng lên cao mỗi ngày, nhưng nó cung cấp một lực mua đáy ổn định hơn cho thị trường. Việc ngân hàng trung ương mua vàng thường không phải là giao dịch ngắn hạn, mà là điều chỉnh tài sản dự trữ, với mục tiêu bao gồm giảm sự phụ thuộc đơn lẻ vào USD và trái phiếu kho bạc Mỹ, đồng thời tăng cường một loại tài sản không phụ thuộc vào uy tín của bên phát hành.
Cuộc khảo sát dự trữ vàng của ngân hàng trung ương năm 2026 do Hội đồng Vàng Thế giới thực hiện cũng củng cố điều này. Trong số các ngân hàng trung ương được khảo sát, 89% dự đoán dự trữ vàng toàn cầu sẽ tăng trong 12 tháng tới, 45% dự đoán tổ chức của họ sẽ tăng nắm giữ, 84% dự đoán tỷ trọng vàng trong tổng dự trữ sẽ cao hơn trong vòng 5 năm tới và 74% dự đoán tỷ trọng dự trữ USD sẽ giảm.

Khảo sát kỳ vọng dự trữ vàng của ngân hàng trung ương; 89% dự đoán dự trữ vàng toàn cầu tăng, 45% dự đoán tổ chức của họ tăng nắm giữ, 74% dự đoán tỷ trọng dự trữ USD giảm.
Các nhà mua cụ thể vẫn đang hành động. Báo cáo cho biết, Ba Lan đã mua 14 tấn vào tháng 4, nâng tổng số lên 45 tấn trong năm. Ngân hàng Nhân dân Trung Quốc đã tăng nắm giữ thêm 10 tấn lên 2332 tấn tính đến tháng 5, đánh dấu tháng thứ 19 liên tiếp mua vàng.
Bối cảnh vĩ mô cũng không hề dịu bớt. Trong nửa đầu năm 2026, tổng nợ toàn cầu đã tăng lên 353 nghìn tỷ USD, với nợ chính phủ chiếm gần một phần ba. Chừng nào thâm hụt tài khóa, áp lực lạm phát và nhu cầu đa dạng hóa dự trữ vẫn tồn tại đồng thời, nhu cầu đối với vàng như một công cụ phòng ngừa tiền tệ khó có thể biến mất chỉ vì một đợt điều chỉnh.
Vàng vươn lên vị trí trung tâm dự trữ, vị thế trái phiếu Mỹ đang suy giảm
Sự thay đổi mang tính dài hạn đến từ việc tái cơ cấu tài sản dự trữ chính thức.
State Street dẫn ước tính của Ngân hàng Trung ương châu Âu cho biết, tính đến cuối năm 2025, tỷ trọng vàng trong dự trữ chính thức toàn cầu đã tăng lên khoảng 27%, lần đầu tiên vượt qua mức 22% của trái phiếu kho bạc Mỹ. Đến năm 2026, tỷ lệ này sẽ tiến gần hơn đến 28%, trong khi tỷ trọng dự trữ USD giảm xuống còn khoảng 40%.
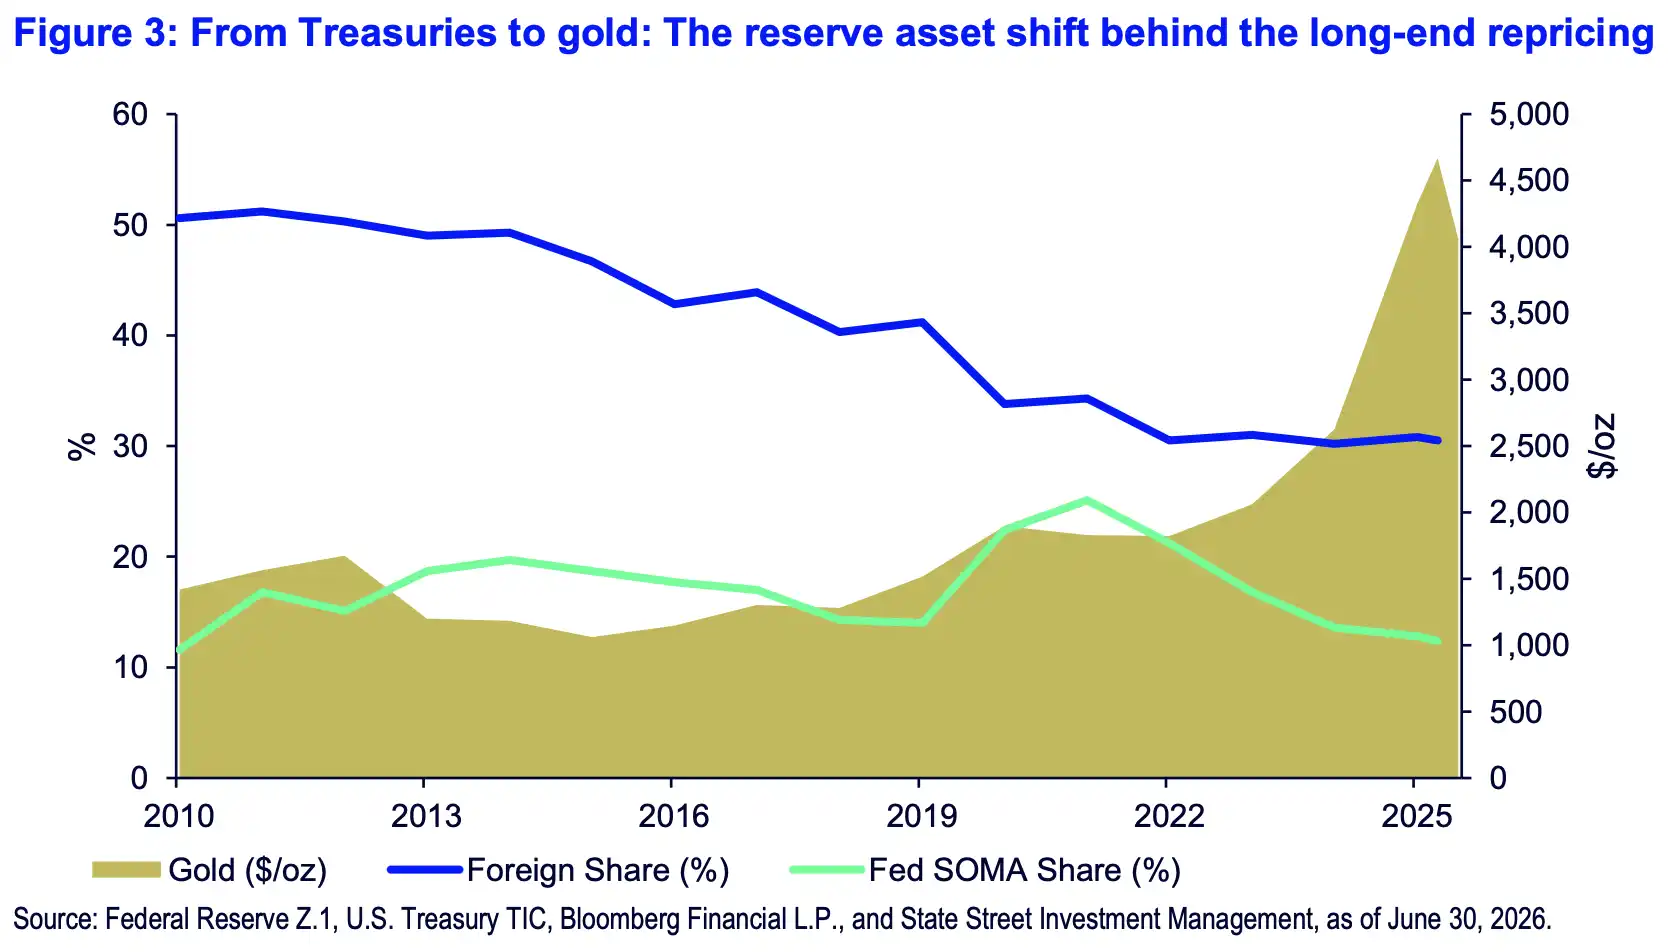
Dòng chảy tài sản dự trữ chuyển dịch từ trái phiếu Mỹ sang vàng; tỷ trọng dự trữ vàng giai đoạn 2010-2025 tăng lên 27%, lần đầu vượt qua mức 22% của trái phiếu kho bạc Mỹ, tỷ lệ nắm giữ trái phiếu Mỹ của nước ngoài giảm từ khoảng 50% xuống còn 31%.
Sự thay đổi này có hai tác động đến giá vàng.
Thứ nhất, việc các ngân hàng trung ương mua vàng khiến nhu cầu vàng không còn phụ thuộc hoàn toàn vào nhà đầu tư cá nhân và dòng vốn ETF. Khi các quỹ phương Tây rút vốn ngắn hạn, lực mua chính thức và nhu cầu thực tế từ châu Á có thể làm chậm tốc độ giảm giá.
Thứ hai, cơ cấu người mua trái phiếu Mỹ đang thay đổi. Tỷ lệ nắm giữ trái phiếu kho bạc Mỹ của nước ngoài giảm từ khoảng 50% xuống còn 31%, tỷ trọng nắm giữ SOMA của Fed cũng giảm từ mức đỉnh 25% năm 2021 xuống còn 13%. Khi quy mô nợ của Mỹ tiếp tục mở rộng, trong khi người mua bên ngoài truyền thống giảm tương đối, các nhà quản lý dự trữ có nhiều động lực hơn để chuyển một phần tài sản sang vàng.
Đây cũng là logic chính đằng sau mục tiêu giá 5.000 USD. Giá vàng không chỉ tăng nhờ tâm lý trú ẩn an toàn, mà còn được hỗ trợ bởi cấu trúc dự trữ toàn cầu, áp lực nợ và phân bổ của ngân hàng trung ương.
Nhu cầu Trung Quốc chỉ có thể hỗ trợ đáy, phục hồi cần chờ dòng vốn ETF quay lại
Ngoài các ngân hàng trung ương, nhu cầu thực tế của Trung Quốc và dòng vốn khu vực là một trụ đỡ khác.
Báo cáo cho biết, nhập khẩu vàng phi tiền tệ của Trung Quốc trong tháng 4 đạt 160 tấn, tăng 25% so với cùng kỳ. Tháng 5 đạt 163 tấn, tăng 63% so với cùng kỳ. Mức chênh lệch giá vàng nội địa trung bình của Trung Quốc trong tháng 6 là 1,0%, mức cao nhất kể từ tháng 4 năm 2025.
Điều này cho thấy, ngay cả khi giá vàng toàn cầu điều chỉnh, thị trường nội địa Trung Quốc vẫn chưa hoàn toàn suy yếu. Chênh lệch giá tăng thường tương ứng với lực mua nội địa mạnh hơn, nhu cầu nhập khẩu vẫn được hỗ trợ.
Dòng vốn cũng có sự phân hóa rõ rệt. Vốn Bắc Mỹ rút khỏi các quỹ vàng, nhưng Trung Quốc ghi nhận dòng vốn ròng vào 59 tỷ USD trong năm, châu Á - Thái Bình Dương mua ròng khoảng 12,6 tỷ USD trong nửa đầu năm. Tháng 5-6, châu Á cũng chứng kiến khoảng 3,6 tỷ USD bán ra, nhưng chênh lệch giá nội địa tăng vẫn để lại dư địa cho dòng vốn quay lại trong nửa cuối năm.
Ở đây vẫn có ranh giới. Nhu cầu thực tế mạnh không đồng nghĩa với việc dòng vốn ETF nhất định sẽ quay trở lại liên tục. Phí bảo hiểm nội địa tăng cao cũng không có nghĩa là giá vàng quốc tế sẽ phục hồi ngay lập tức. Đối với mục tiêu 5000 USD, điều quan trọng hơn là liệu nhu cầu thực tế của Trung Quốc có thể tiếp tục chuyển hóa thành hoạt động mua của quỹ hay không, cũng như việc mua lại ETF phương Tây có ngừng mở rộng hay không.
Luận điểm dài hạn vẫn chưa thay đổi, lãi suất cao kìm hãm nhịp tăng trước
Vàng hiện đang đối mặt với tình trạng lực mua dài hạn không biến mất, nhưng chi phí nắm giữ ngắn hạn lại tăng lên.
Nếu kỳ vọng tăng lãi suất của Fed tiếp tục leo thang, lợi suất thực tế tiếp tục đi lên, và đồng USD duy trì sức mạnh, vàng sẽ khó thoát khỏi áp lực quanh mức 4000 USD. State Street đã nâng xác suất kịch bản dao động trong khoảng 4000-4750 USD lên 25%, chính là thừa nhận lớp kháng cự này.
Kịch bản cơ sở vẫn là 4750-5500 USD, với xác suất 70%. Kịch bản thị trường tăng cực đoan giảm xuống còn 5%, tương ứng với mức 5500-6250 USD. Mục tiêu 5000 USD vẫn còn đó, nhưng cách thức tăng nhiều khả năng là phục hồi trong biên độ dao động, thay vì tăng một chiều.
Rủi ro thực tế nhất của đợt điều chỉnh này là việc mua lại ETF vàng phương Tây tiếp tục mở rộng, đồng thời đồng USD và lợi suất thực tế đè nặng lên định giá vàng. Nếu những áp lực này không giảm bớt, dù ngân hàng trung ương và lực mua Trung Quốc có hỗ trợ, giá vàng cũng có thể cần hấp thụ đợt giảm mạnh tháng 6 trong một biên độ rộng hơn trước.
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan