AI càng tăng, càng phải cẩn thận? Một chỉ số 65 năm đang gióng lên hồi chuông cảnh báo.
Tiêu đề gốc: Risk Aversion Gone Missing
Tác giả gốc: Jim Paulsen
Biên dịch gốc: Deep Tide TechFlow
Dẫn nhập: Tỷ trọng cổ phiếu phòng thủ trong S&P 500 đã giảm xuống còn 17%, gần mức thấp nhất lịch sử — điều này có ý nghĩa gì? Chiến lược gia kỳ cựu Jim Paulsen, với hơn 60 năm dữ liệu, cho bạn biết: Mỗi khi nhà đầu tư vứt bỏ "tâm lý ngại rủi ro" ra ngoài cửa sổ, thị trường thường không còn xa rắc rối. Nếu danh mục của bạn toàn là cổ phiếu AI và công nghệ, bài viết này đáng để bạn đọc kỹ.
Đôi khi trên thị trường chứng khoán, các nhà đầu tư tập trung xung quanh một chủ đề chung, hoặc đồng loạt tránh né một phần quan trọng nào đó. Hành vi "bầy đàn" này thường cung cấp thông tin quan trọng không nên bỏ qua — nhưng không nhất thiết phải đi theo. Có lẽ bây giờ là một trong những thời điểm như vậy.
Trong phần lớn thời gian của đợt tăng giá này, "bầy đàn" đầu tư đã đổ xô vào các cổ phiếu thời đại mới và đạt được thành công lớn. Đợt tăng giá này liên tục được thúc đẩy bởi một số lĩnh vực nổi bật, bao gồm Mag7, điện toán lượng tử, sức mạnh tính toán siêu quy mô, trí tuệ nhân tạo, cổ phiếu vi mô, IPO và tiền điện tử. Trong tất cả sự phấn khích này, các nhà đầu tư ngày càng để mức độ "ngại rủi ro" trong danh mục đầu tư của họ suy giảm, điều này có lẽ dễ hiểu.
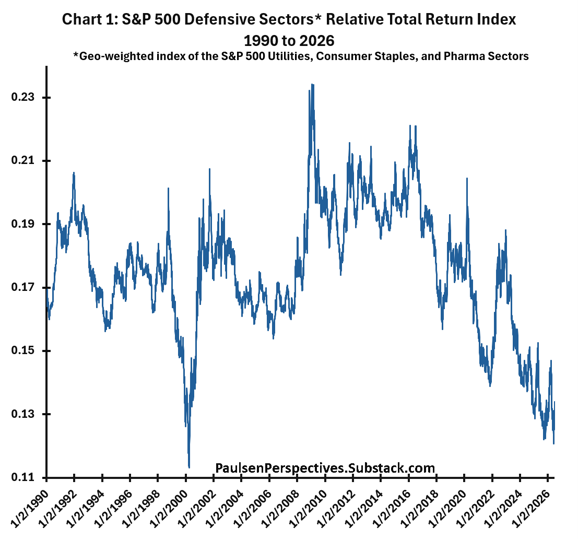
Biểu đồ 1 cho thấy, "cổ phiếu phòng thủ" đã hoạt động kém trong đợt tăng giá hiện đại và tiếp tục thua kém thị trường chung trong phần lớn thập kỷ qua. Biểu đồ 2 chỉ ra rằng, tâm lý ngại rủi ro bên trong chỉ số S&P 500 đang dần biến mất. Tỷ trọng vốn hóa thị trường của cổ phiếu phòng thủ trong S&P 500 hiện đã giảm xuống còn khoảng 17% tổng vốn hóa. Điều này gần với mức thấp lịch sử, gần như một nửa so với đỉnh điểm vào đầu những năm 1990 và năm 2009 khi thị trường chạm đáy — khi đó cổ phiếu phòng thủ chiếm gần 36% toàn bộ thị trường chứng khoán. Không ai biết cơn sốt công nghệ "hiện tại" sẽ kéo dài bao lâu, cũng như thị trường chứng khoán sẽ tăng cao đến đâu dưới sự dẫn dắt của các cổ phiếu thời đại mới. Không ai biết!
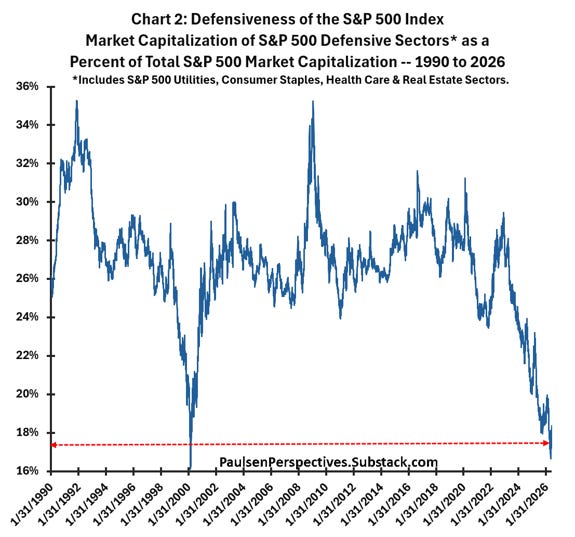
Tuy nhiên, ngày càng rõ ràng rằng chỉ số S&P 500 — và có lẽ cả hầu hết các danh mục đầu tư — đang trở nên rủi ro hơn. Khi "phòng thủ" hiện chiếm tỷ trọng quá nhỏ trong vốn hóa thị trường, dự kiến trong thời gian còn lại của đợt tăng giá này, thị trường sẽ biến động mạnh hơn. Chỉ dựa vào vận hành ở cường độ cao mà không có bộ đệm phòng thủ, có thể vẫn thành công, nhưng sẽ căng thẳng hơn nhiều. Ngoài ra, khi tâm lý ngại rủi ro ngày càng thiếu vắng, khả năng xảy ra kết quả đáng thất vọng cũng tăng lên.
Tâm lý ngại rủi ro trên thị trường chứng khoán
Một chỉ báo tốt để đo lường mức độ ngại rủi ro trên thị trường chứng khoán có thể là hiệu suất tương đối của cổ phiếu beta thấp so với cổ phiếu beta cao. Biểu đồ 3 thể hiện tổng lợi nhuận của cổ phiếu có hệ số giá beta thuộc nhóm thấp nhất (phân vị thứ năm) so với nhóm cao nhất (phân vị thứ năm) kể từ năm 1963. Dữ liệu được lấy từ cơ sở dữ liệu của Kenneth R. French, bao gồm tất cả cổ phiếu Mỹ niêm yết trên NYSE, NASDAQ và AMEX.
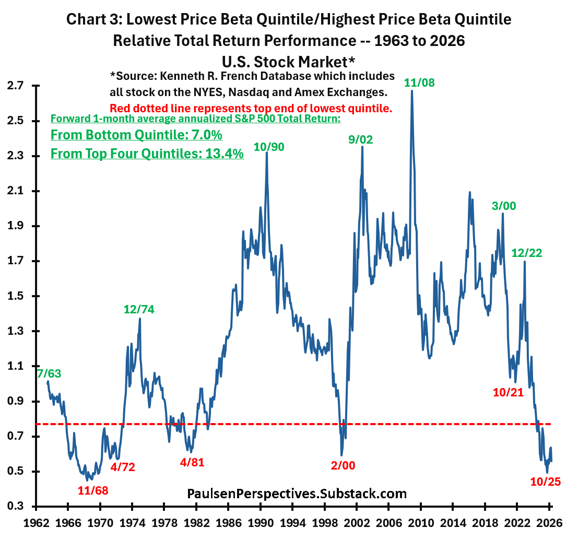
Trong gần 65 năm qua, khoảng cách hiệu suất giữa các cổ phiếu phòng thủ nhất và tích cực nhất là rất lớn. Chỉ số tổng lợi nhuận tương đối giữa cổ phiếu beta thấp và beta cao dao động trong khoảng từ 0,4 đến 2,7. Giai đoạn nhà đầu tư cực kỳ phòng thủ được thể hiện qua các giá trị cao nhất, trong khi giai đoạn cực kỳ lạc quan (hoặc thiếu phòng thủ) được biểu thị qua các giá trị thấp nhất.
Các ngày được đánh dấu trên biểu đồ cho thấy rõ ràng rằng mức độ phòng thủ có liên quan chặt chẽ đến rủi ro tương lai của thị trường chứng khoán tổng thể. Các đỉnh chính của hiệu suất tương đối giữa cổ phiếu beta thấp và beta cao (được đánh dấu xanh trên biểu đồ) – thường đặc trưng bởi sự bi quan thái quá và thận trọng thúc đẩy hiệu suất vượt trội của các cổ phiếu phòng thủ nhất – thường đại diện cho cơ hội mua vào rất tốt. Ví dụ, mua cổ phiếu vào tháng 7 năm 1963 sau đợt bán tháo do Khủng hoảng Tên lửa Cuba, thị trường đã tăng gần 60% từ tháng 7 năm 1963 đến đỉnh điểm của S&P 500 năm 1968! Tháng 12 năm 1974 đánh dấu đáy thị trường của nhóm cổ phiếu Nifty Fifty, tháng 10 năm 1990 đại diện cho "khởi đầu" của thị trường tăng giá vĩ đại những năm 1990, tháng 9 năm 2002 đánh dấu đáy của thị trường gấu bong bóng dot-com, tháng 11 năm 2008 chỉ cách đáy thị trường gấu Đại suy thoái đầu năm 2009 vài tháng, tháng 3 năm 2020 là đáy thị trường gấu do đại dịch, và cuối cùng, tháng 12 năm 2022 rất gần với đáy thị trường gấu năm 2022.
Các đáy chính của chỉ số tổng lợi nhuận tương đối này – khi cổ phiếu beta thấp hoạt động kém hơn đáng kể so với beta cao trong một thời gian, thường biểu thị sự lạc quan phổ biến và mức độ phòng thủ rất thấp trên thị trường chứng khoán (được hiển thị bằng ngày màu đỏ trên Biểu đồ 3) – trong lịch sử đã chứng minh là giai đoạn nhà đầu tư nên thận trọng khi đầu tư vào cổ phiếu. Tháng 11 năm 1968 là khởi đầu của thị trường gấu 1969-70, tháng 4 năm 1972 chỉ cách vài tháng trước khi thị trường chứng khoán Nifty Fifty sụp đổ, tháng 4 năm 1981 đánh dấu sự khởi đầu của thị trường gấu sau chính sách thắt chặt của Volcker, tháng 2 năm 2000 gần như chạm chính xác đỉnh của thị trường tăng giá bong bóng dot-com, tháng 10 năm 2021 chỉ cách vài tuần trước khi thị trường gấu năm 2022 bắt đầu.
Vào tháng 10 năm ngoái, chỉ báo phòng thủ này đã tiến gần đến mức thấp nhất kể từ năm 1963. Mặc dù chỉ số S&P 500 thực sự đã trải qua đợt điều chỉnh gần 10% vào đầu năm nay – chạm đáy vào tháng 3 – nhưng sau đó đã phục hồi lên mức cao kỷ lục mới. Tuy nhiên, hiệu suất tương đối giữa cổ phiếu beta thấp và beta cao của thị trường chứng khoán Mỹ vẫn đang ở mức thấp nghiêm trọng, vẫn đang phát tín hiệu rằng thị trường chứng khoán tổng thể có thể đối mặt với khó khăn trong những tháng tới.
Đường đứt nét màu đỏ đại diện cho phân vị thấp nhất của chỉ số này kể từ năm 1963. Như biểu đồ cho thấy, khi chỉ số tương đối beta thấp/cao nằm ở phân vị thấp nhất, tổng lợi nhuận trung bình hàng năm của S&P 500 trong 1 tháng tới chỉ đạt 7% (thấp hơn lợi nhuận trung bình), trong khi mức lợi nhuận trung bình hàng năm trong tương lai ở các thời điểm khác là 13,4%. Nói cách khác, trong lịch sử, khi tính phòng thủ ở mức phân vị thấp nhất, tổng lợi nhuận trung bình hàng năm của S&P 500 trong 1 tháng tới thấp hơn khoảng "một nửa" so với lợi nhuận mà thị trường chứng khoán mang lại ở các thời điểm khác. Khi tính phòng thủ biến mất, nhà đầu tư nên được khuyến nghị "thận trọng".
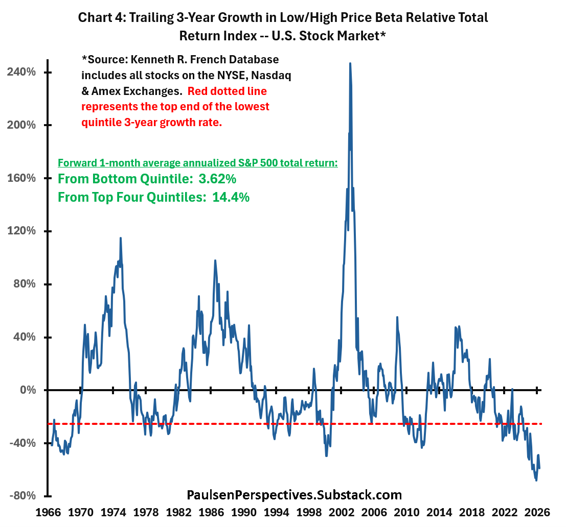
Biểu đồ 4 minh họa rõ hơn điều này, thể hiện mức tăng trưởng 3 năm qua của chỉ số tổng lợi nhuận tương đối beta giá thấp/cao (tức là mức tăng trưởng 3 năm qua của chuỗi được hiển thị trong Biểu đồ 3). Mặc dù mức độ của hiệu suất tương đối beta thấp/cao rất quan trọng đối với lợi nhuận thị trường chứng khoán trong tương lai, nhưng mức độ suy giảm hiệu suất kéo dài cũng rất quan trọng. Ngày nay, không chỉ tổng lợi nhuận tương đối của cổ phiếu beta thấp/cao gần mức thấp lịch sử, mà cổ phiếu beta thấp cũng đã hoạt động kém đáng kể trong ít nhất 3 năm qua. Như Biểu đồ 4 cho thấy, trong lịch sử, bất cứ khi nào tổng lợi nhuận tương đối 3 năm qua của cổ phiếu beta thấp/cao nằm ở phân vị thấp nhất kể từ năm 1963 (tức là dưới đường đứt nét màu đỏ, cho thấy cổ phiếu beta thấp hoạt động kém nghiêm trọng và kéo dài, giống như hiện tại), tổng lợi nhuận trung bình hàng năm của S&P 500 trong 1 tháng tới luôn rất thất vọng, chỉ đạt 3,62%, trong khi tổng lợi nhuận trung bình hàng năm ở các thời điểm khác là 14,4%. Cổ phiếu beta thấp hoạt động kém, nhưng mức độ suy giảm hiệu suất kéo dài trong những năm gần đây lại lớn đến vậy – cho thấy các nhà đầu tư đã gạt bỏ sự thận trọng – đồng nghĩa với việc S&P 500 có thể đối mặt với một chặng đường khó khăn trong những tháng tới. Trong lịch sử, khi tín hiệu thận trọng này nhấp nháy đèn đỏ như ngày hôm nay, tổng lợi nhuận trung bình hàng năm của S&P 500 trong 1 tháng tới gần như thấp hơn 4 lần so với các thời điểm khác kể từ năm 1963.
Cân nhắc tăng tỷ trọng các mục tiêu thị trường rộng
Mặc dù biến động giảm của toàn bộ thị trường chứng khoán có thể ảnh hưởng đến tất cả các cổ phiếu, nhưng tôi nghi ngờ rằng bất kỳ đợt bán tháo nào cũng sẽ tập trung vào nhóm cổ phiếu thời đại mới có độ beta cao được ưa chuộng. Do đó, việc điều chỉnh danh mục đầu tư, giảm tỷ trọng các nhóm này đang bị nắm giữ quá mức, và tăng tỷ trọng các mục tiêu thị trường rộng hơn như cổ phiếu vốn hóa nhỏ, cổ phiếu giá trị, cổ phiếu phòng thủ và chu kỳ, cũng như cổ phiếu quốc tế, có thể vượt trội hơn S&P 500 tổng thể trong thời gian còn lại của năm.
Biểu đồ 5 thể hiện chỉ số tổng lợi nhuận tương đối của đại diện "thị trường chứng khoán rộng" kể từ năm 1950. Có một số điểm đáng chú ý. Đầu tiên, kể từ khoảng năm 2011, thị trường chứng khoán rộng hơn hầu hết đều hoạt động kém hơn so với chỉ số S&P 500 tổng thể – tương tự như giai đoạn suy giảm hiệu suất kéo dài từ năm 1983 đến cuối những năm 1990. Thực tế, kể từ năm 2011, tổng lợi nhuận tương đối của các mục tiêu thị trường rộng đã giảm từ phân vị cao nhất xuống phân vị thấp nhất. Với chỉ số tổng lợi nhuận tương đối của nó như một hướng dẫn về sức hấp dẫn, nó đã chuyển từ tình trạng được tăng tỷ trọng quá mức và quá phổ biến vào năm 2011, thành tình trạng bị giảm tỷ trọng cực độ và rẻ như ngày nay.
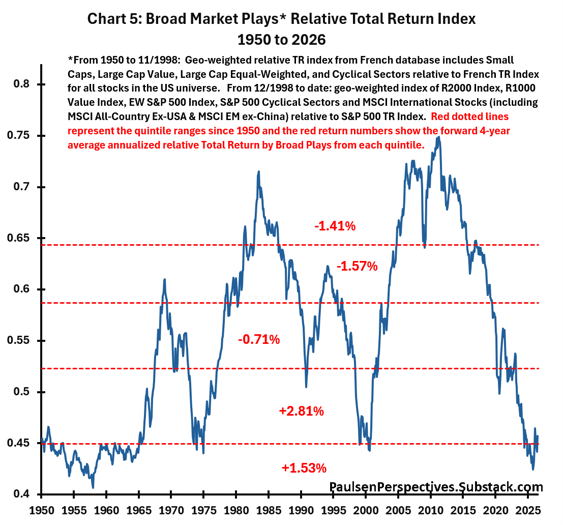
Thứ hai, trong lịch sử, hiệu suất tương đối của các tài sản thị trường rộng thường trải qua các chu kỳ "dài hạn". Nó dẫn đầu đáng kể từ năm 1958 đến 1969, hoạt động kém từ năm 1969 đến 1975, lại dẫn đầu thị trường chứng khoán liên tục trong gần một thập kỷ từ năm 1975 đến gần 1984, chịu đựng giai đoạn hoạt động kém kéo dài gần 15 năm từ 1985 đến 2000, lại dẫn đầu trong thập kỷ trước năm 2010, và hầu hết hoạt động kém trong 15 năm qua. Các chu kỳ hiệu suất tương đối kéo dài liên tục không hề hiếm. Quan trọng là, nếu mức thấp tương đối đạt được vào tháng 10 năm ngoái có thể giữ vững, thì chu kỳ hoạt động kém của cổ phiếu thị trường rộng này sẽ đại diện cho một trong những giai đoạn hoạt động kém dài nhất trong thời kỳ hậu chiến. Thời kỳ hoạt động kém gần đây của thị trường rộng vừa dài vừa đáng chú ý, và quan trọng nhất, dường như đã đến lúc cần một sự đảo chiều.
Thứ ba, kể từ tháng 10 năm 2025, các tài sản thị trường rộng một lần nữa vượt qua toàn bộ thị trường chứng khoán, đây là "lần đầu tiên" trong thời kỳ tăng giá hiện tại. Thú vị là, trong khi hầu hết mọi người vẫn tập trung vào mức độ mà AI và các "cổ phiếu công nghệ" khác đang dẫn đầu thị trường chứng khoán, thì "các tài sản thị trường rộng" đã âm thầm vượt trội so với thị trường chung với một trong những biên độ lớn nhất trong 15 năm qua.
Cuối cùng, như thể hiện trong Biểu đồ 5, kể từ năm 1950, khi chỉ số tổng lợi nhuận thị trường rộng tương đối nằm ở hai phân vị thấp nhất (như hiện tại), hiệu suất vượt trội trung bình hàng năm của các tài sản thị trường rộng so với chỉ số S&P 500 tổng thể trong 1 tháng tới là từ 1,53% đến 2,81%. Nếu các tài sản thị trường rộng cuối cùng đã quay đầu, chúng có thể tiếp tục vượt trội so với S&P 500 tổng thể trong một thời gian.
Nhận xét cuối cùng
Tôi lo ngại rằng "tính phòng thủ" của thị trường chứng khoán Mỹ dường như đã biến mất. Hầu hết các nhà đầu tư vẫn lo lắng hơn về việc "bỏ lỡ" giai đoạn tiếp theo của đợt tăng giá thời đại mới này – hiện được cho là do cổ phiếu AI dẫn đầu – hơn là lo lắng về bất kỳ thất bại lớn nào của thị trường chứng khoán.
"Bài kiểm tra trực giác" tạm thời của các nhà đầu tư có thể sắp đến, do cổ phiếu thời đại mới dẫn đầu, nhưng không nhất thiết chỉ giới hạn ở cổ phiếu thời đại mới. Tôi đoán rằng ngay cả khi cổ phiếu thời đại mới thực sự điều chỉnh hơn 20%, thị trường gấu vẫn có thể được tránh. Tôi không khuyên các nhà đầu tư nên bán tất cả cổ phiếu công nghệ. Tôi không kỳ vọng sự biến động tiềm năng sắp tới sẽ lặp lại sự sụp đổ của bong bóng Internet. Nhưng tôi sẽ nghiêng danh mục đầu tư tổng thể về vị thế thiếu hụt cổ phiếu thời đại mới và tăng mức độ tiếp xúc với "các tài sản thị trường rộng" ở vị thế thừa. Vì các tài sản thị trường rộng đã vượt trội so với thị trường chung kể từ tháng 10 năm ngoái, ngay cả khi cổ phiếu thời đại mới và toàn bộ thị trường chứng khoán tiếp tục tăng trong vài tháng tới, việc giảm tỷ trọng cổ phiếu thời đại mới có thể vẫn có lợi cho hiệu suất tương đối tổng thể của bạn.
Liên kết gốc
Chào mừng bạn tham gia cộng đồng chính thức của BlockBeats:
Nhóm Telegram đăng ký: https://t.me/theblockbeats
Nhóm Telegram thảo luận: https://t.me/BlockBeats_App
Tài khoản Twitter chính thức: https://twitter.com/BlockBeatsAsia
 Bài viết liên quan